Vergi ziyaı cezası, verginin zamanında veya tam tahakkuk etmemesine bağlı olarak kesilen idari vergi cezasıdır; ceza mahkemesinin verdiği hüküm değil, vergi idaresinin idari işlemidir. Mükellef veya sorumlu, vergi ve ceza ihbarnamesini tebliğ aldığı andan itibaren süreli birkaç seçenekle karşılaşır: cezada indirim talep edebilir, uzlaşma yoluna gidebilir veya vergi mahkemesinde dava açabilir. Seçeneklerin her biri kendi süresine ve şartına bağlıdır; biri seçildiğinde diğerlerinin kapısı çoğu zaman kapanır. Sayfa, söz konusu seçimi yaparken bilinmesi gereken çerçeveyi anlatıyor.
Vergi ziyaı cezası ile vergi kaçakçılığı suçu sık karıştırılır; ikisi farklı hukuk dallarına, farklı mercilere ve farklı sonuçlara bağlıdır. Vergi ziyaı cezasının oranı, hangi fiile dayandığına göre değişir ve kanunda sabit biçimde belirlenmiştir; kaçakçılık niteliğindeki fiillerde oran yükselir, ayrıca ceza yargılaması gündeme gelebilir. İhbarnameden sonraki süreler kısadır ve genellikle otuz gün civarında işler; söz konusu sürelerin kaçırılması, mükellefin elindeki seçenekleri daraltır. Sayfada indirim, uzlaşma ve dava seçenekleri tek tabloda karşılaştırılıyor, ardından sık görülen tarhiyat türleri ve cezayı kaldıran hâller ayrı başlıklarda anlatılıyor.
Vergi Ziyaı Cezası Nedir?
Vergi ziyaı, mükellef veya sorumlunun vergilendirmeyle ilgili ödevlerini zamanında ya da eksiksiz yerine getirmemesi nedeniyle verginin zamanında tahakkuk etmemesi veya eksik tahakkuk etmesidir; haksız yere vergi iadesi alınması da aynı kapsamda değerlendirilir. Vergi ziyaı cezası, söz konusu kaybın karşılığı olarak vergi idaresince kesilen idari para cezasıdır; ceza kesme yetkisi mahkemeye değil vergi dairesine aittir. Gümrük vergilerinde de benzer nitelikte ceza uygulanır; ayrıntısı için gümrük cezasına itiraz sayfamıza bakılabilir.
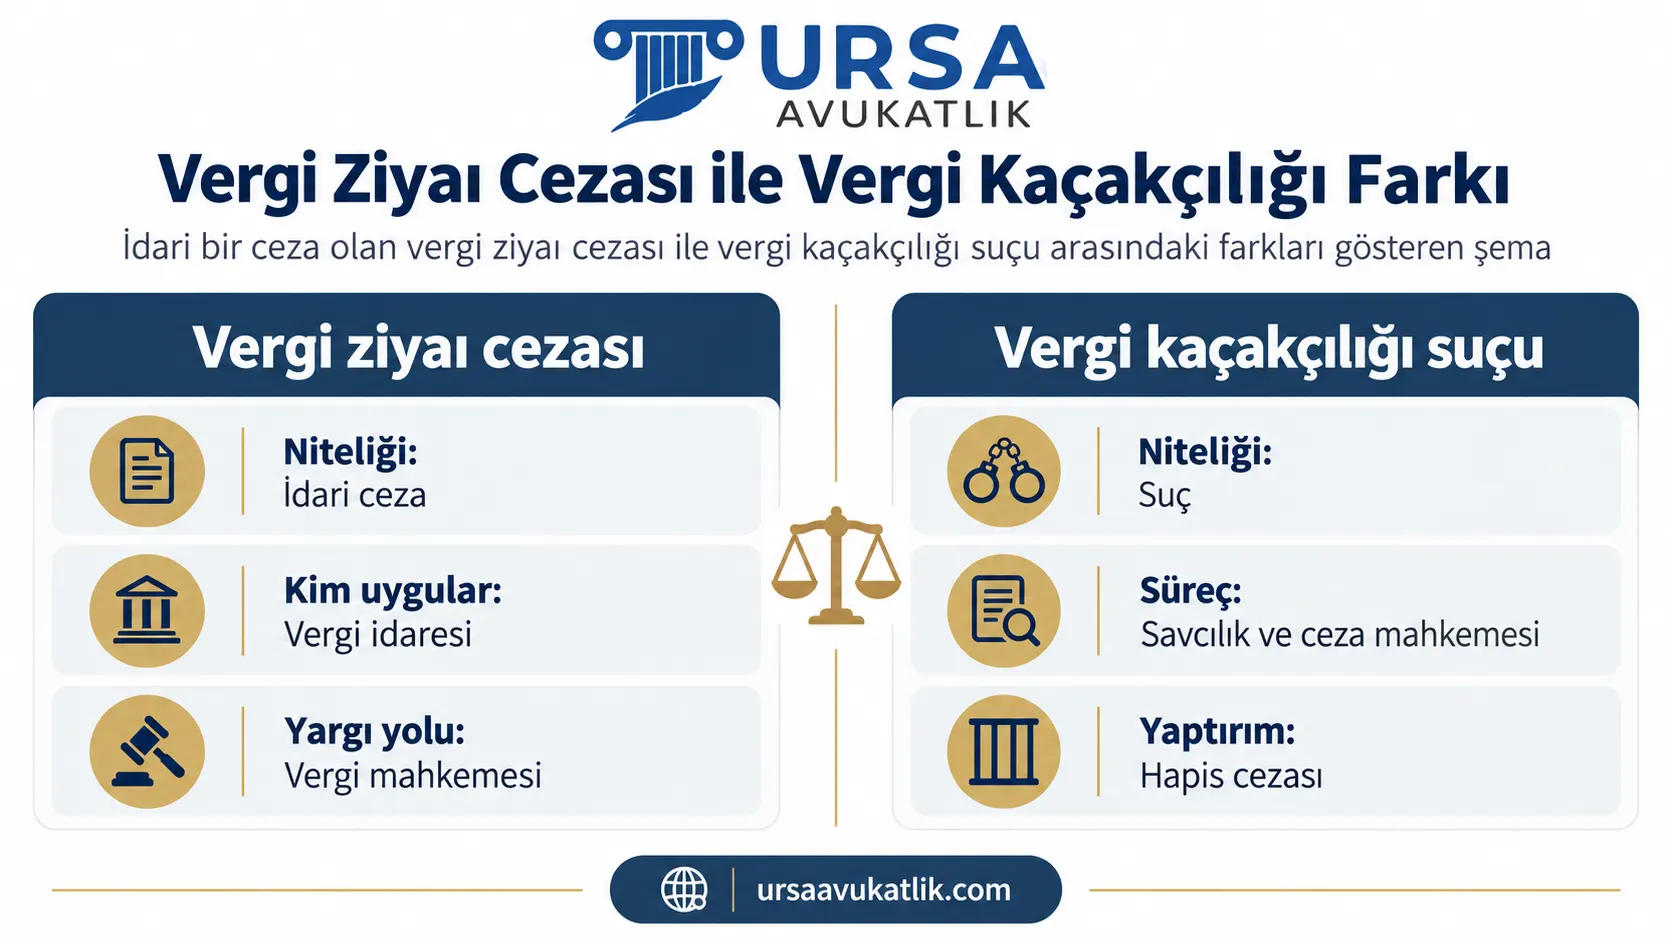
Vergi ziyaı cezası ile vergi kaçakçılığı suçu birbirinden ayrı kurumlardır. Kaçakçılık, kanunda sayılan belirli fiillerin (sahte belge düzenleme veya kullanma, defter ve kayıtları tahrif etme gibi) işlenmesi hâlinde oluşan suçtur; soruşturmasını savcılık, yargılamasını ceza mahkemesi yürütür ve hapis cezası öngörülür. Vergi ziyaı cezası ise idari işlem olduğundan itiraza ve idari yargıya konu olur, kesin hükümle sonuçlanan ceza yargılaması değildir. Aynı fiil her iki sonucu birlikte doğurabilir; kaçakçılık suçu oluştuğunda vergi ziyaı cezası da ayrıca kesilir. Vergi Usul Kanunu'na mevzuat.gov.tr üzerinden ulaşılabilir.
Vergi Ziyaı Ne Zaman Oluşur?
Kanun, vergi ziyaına yol açan fiilleri geniş çerçevede tanımlar; en sık karşılaşılan hâller şunlardır.
- Beyannamenin kanuni süresinde hiç verilmemesi, verginin tahakkuk etmesini geciktirir.
- Beyan edilen matrahın gerçek durumdan eksik gösterilmesi, ziyaa yol açar.
- İndirim, istisna veya muafiyetin şartları taşınmadan uygulanması, verginin eksik hesaplanmasına neden olur.
- Belge düzenine aykırılık sonucunda matrahın gerçeği yansıtmaması, ziyaı doğurabilir.
- Sahte veya muhteviyatı itibarıyla yanıltıcı belge kullanılması, hem ziyaya hem kaçakçılık değerlendirmesine konu olabilir.
Yukarıdaki hâllerin ortak noktası, devletin vergi alacağının zamanında veya tam tahsil edilememesidir; kastın var olup olmadığı, ziyaın oluşup oluşmadığını değil, uygulanacak cezanın oranını etkiler.
Vergi Ziyaı Cezası Hangi Hâllerde Kesilir?
Vergi ziyaı cezası, üç yoldan biriyle yapılan tarhiyata bağlı olarak kesilir: vergi incelemesi sonucunda düzenlenen inceleme raporu, takdir komisyonunun belirlediği matrah veya beyanname kontrolü sırasında tespit edilen aykırılık. Hangi yoldan tarhiyat yapılırsa yapılsın, sonuç aynı ihbarname ile mükellefe bildirilir.
İnceleme raporunun ve tespitlerin, somut belgeye ve maddi olguya dayanması gerekir; yalnızca karineye veya genel gözleme dayanan tarhiyat, tek başına yeterli kabul edilmez. İlke, Danıştay Vergi Dava Daireleri Kurulu içtihadında istikrarlı biçimde vurgulanır: idarenin kanaat veya varsayıma değil, somut tespite dayanması esastır.
“Verilen yetkiler kullanılmak suretiyle yapılacak inceleme sonucunda, idarece kanaat ve varsayımlara dayanılmayıp yapılan incelemenin ve dolayısıyla tesis edilen işlemlerin somut tespitlere dayanması gerekmektedir.”
Danıştay Vergi Dava Daireleri Kurulu, E. 2020/483, K. 2021/1496, T. 03.11.2021
Mükellef, kendisine tebliğ edilen ihbarnamede yer alan tespitleri, inceleme raporunun ekindeki belgelerle karşılaştırarak değerlendirmelidir; raporda atıfta bulunulan somut olgu ile mükellefin elindeki kayıtlar arasında tutarsızlık varsa, söz konusu durum itiraz ve dava aşamasında öne sürülebilir.
Vergi Ziyaı Cezası Nasıl Belirlenir?
Vergi ziyaı cezasının oranı, ziyaa uğratılan vergiye bağlı olarak, fiilin niteliğine göre kanunda ayrı ayrı belirlenmiştir. Genel kuralda ceza, ziyaa uğratılan verginin tek katı tutarında kesilir (VUK m.344/1). Ziyaa, kanunda kaçakçılık fiili olarak sayılan işlemlerle (sahte belge düzenleme veya kullanma, defter ve kayıtları tahrif etme gibi) sebebiyet verilmişse, ceza üç katına çıkar; söz konusu fiillere iştirak edenler için oran tek kat olarak uygulanır (VUK m.344/2).
Mükellefiyet tesis ettirmeksizin kayıt dışı faaliyette bulunularak vergi ziyaına sebebiyet verilmesi hâlinde, ceza artırılarak uygulanır; söz konusu artırım, yakın tarihli kanun değişikliğiyle (7524 sayılı Kanun, 2 Ağustos 2024 tarihinden itibaren) getirilmiştir (VUK m.344/4). Vergi ziyaına aynı neviden fiille tekrar sebebiyet verilmesi, tekerrür hükümlerini devreye sokar; vergi ziyaı cezasının kesinleşme tarihini izleyen beşinci yılın, usulsüzlük cezasının ise ikinci yılın sonuna kadar yeniden ceza kesilirse, ceza kanunda belirtilen oranda artırılır; artırım tutarı, kesinleşen önceki cezayı aşamaz (VUK m.339).
Kanuni süresi geçtikten sonra, ancak vergi incelemesine başlanmadan veya takdir komisyonuna sevk edilmeden önce kendiliğinden verilen beyannameler için ceza, kanunda öngörülen oranda azaltılarak uygulanır (VUK m.344/3). Tutar hesabı ve örnek rakam sayfada verilmiyor; kesin oran ve hesap, dosyanın kendi verilerine göre vergi dairesi veya vergi danışmanı tarafından belirlenmelidir.
İhbarnameden Sonra Seçenekler İndirim, Uzlaşma, Dava
Vergi ve ceza ihbarnamesinin tebliğinden itibaren, mükellefin önünde birbirini dışlayan veya sınırlayan birkaç seçenek açılır; hepsi süreye bağlıdır. Aşağıdaki tablo, dört seçeneği süre ve diğerlerine etkisi bakımından karşılaştırıyor.
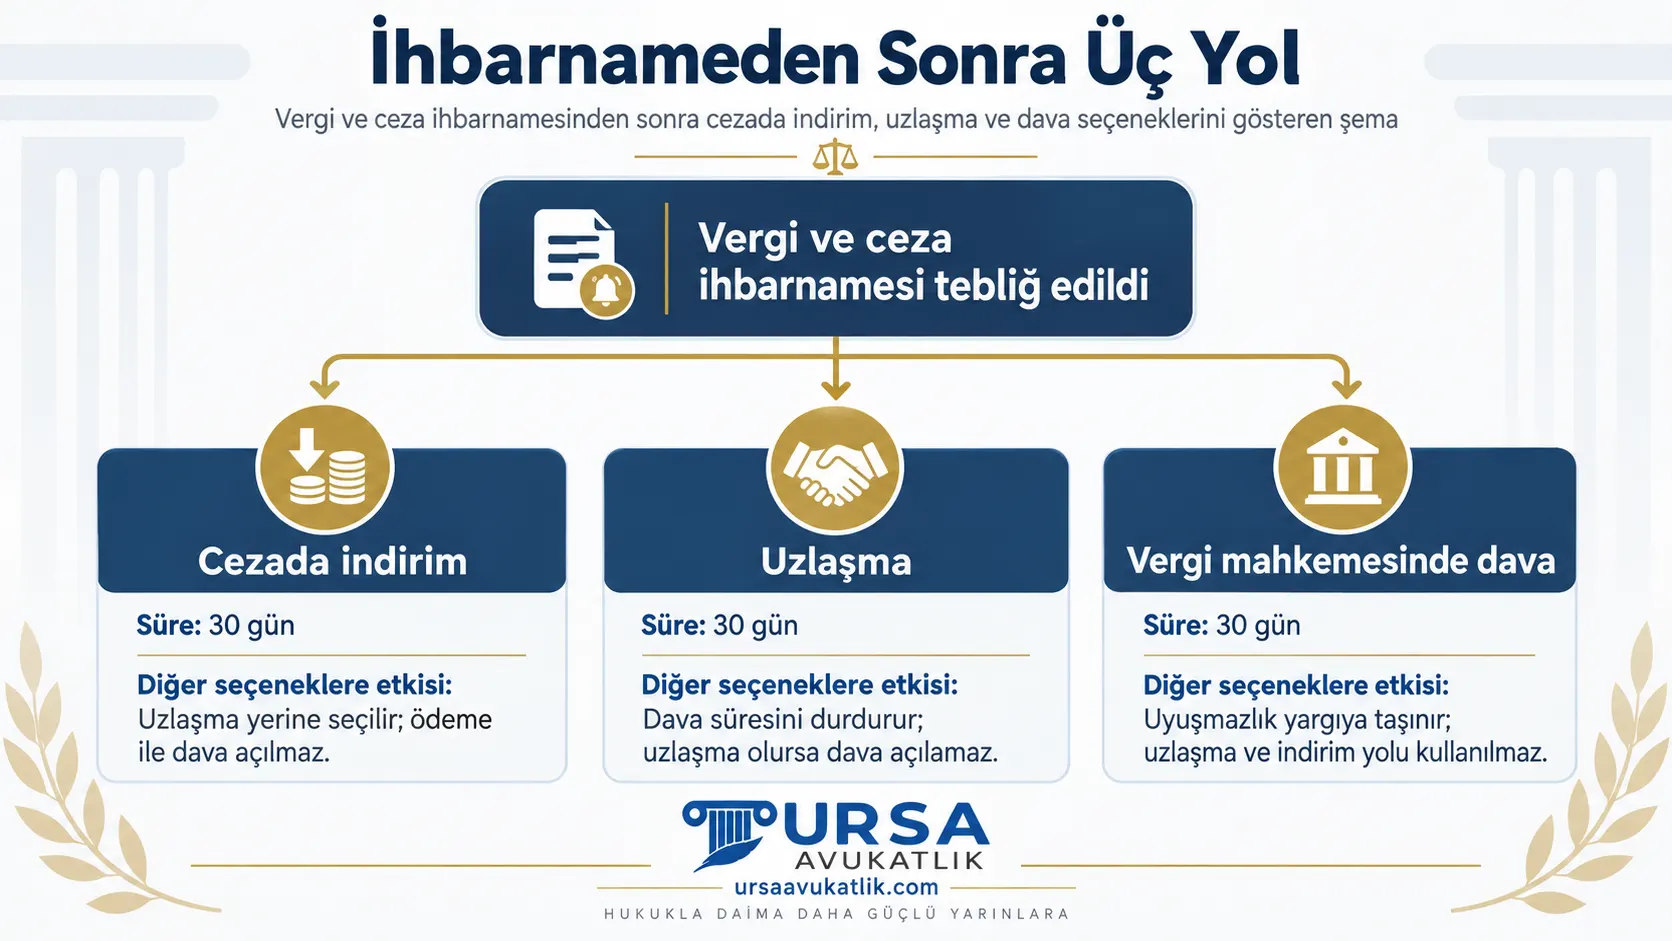
| Seçenek | Süre | Diğerlerine Etkisi |
|---|---|---|
| Vergi ziyaı cezası indirimi | 30 gün | Dava hakkı sona erer |
| Tarhiyat öncesi uzlaşma | Tutanaktan 30 gün | Olmazsa tarhiyat sonrası uzlaşma istenemez |
| Tarhiyat sonrası uzlaşma | İhbardan 30 gün | Olursa itiraz yolu kapanır |
| Vergi mahkemesinde dava | İhbardan 30 gün | Uzlaşmayla birlikte yürümez |
Seçim yapılırken, üç kat kesilen kaçakçılık cezasının uzlaşma kapsamı dışında kaldığı unutulmamalıdır; söz konusu ceza türünde tek kalan yollar cezada indirim ve dava açmaktır. Tercih, inceleme raporunun gücüne, elde tutulan belgelere ve mükellefin dava sürecini göze alıp almadığına göre şekillenir; sonucu önceden garanti eden seçenek yoktur.
Sık Görülen Tarhiyat Türlerinde Nelere Bakılır?
Sahte veya muhteviyatı itibarıyla yanıltıcı belge kullanma iddiası, en sık karşılaşılan tarhiyat gerekçelerinden biridir. İddiada belirleyici olan, mükellefin faturayı düzenleyen tarafla gerçek mal teslimi veya hizmet ifasına dayanan ticari ilişkisinin bulunup bulunmadığıdır; yalnızca karşı tarafın olumsuz sicilinden hareketle, mükellefin kendi ödeme kayıtları ve teslim belgeleri incelenmeden varılan sonuç, denetimde yetersiz kalabilir.
Takdir komisyonu kararına dayanan tarhiyatta, komisyonun matrahı hangi verilerle belirlediği, ihbarname ekinde veya dosyada yer almalıdır; dayanaksız veya emsal karşılaştırmasına indirgenmiş karar, itiraz konusu yapılabilir. Usulsüz tebliğ ayrı gerekçedir; tebligatın süresinde ve doğru adrese yapılıp yapılmadığı, dava açma süresinin başlangıcını doğrudan etkiler.
Cezada İndirim ve Uzlaşma
Vergi ziyaı cezası indirimi, mükellefin vergi ve cezayı dava konusu yapmadan, kanunda öngörülen süre içinde başvurup indirimli tutarı ödemesiyle işleyen yoldur (VUK m.376). Söz konusu indirimden yararlanmak, aynı vergi ve cezaya karşı dava açma hakkından feragat anlamına gelir; başvuru sonrasında aynı tarhiyata dava açılamaz.
Uzlaşma, tarhiyat öncesi veya tarhiyat sonrası olmak üzere iki aşamada işler. Tarhiyat öncesi uzlaşma, inceleme tamamlanıp tarh işlemi yapılmadan önce, inceleme tutanağının tebliğinden sonraki süre içinde talep edilir; komisyon, vergi idaresi bünyesinde toplanır ve mükellefle görüşerek nihai tutar üzerinde anlaşmaya çalışır. Tarhiyat öncesi uzlaşma sağlanamazsa, aynı ceza için tarhiyat sonrası uzlaşma talep edilemez; tarhiyat sonrası uzlaşma, ihbarnamenin tebliğinden sonraki süre içinde talep edilir. Uzlaşma sağlanırsa komisyon kararı kesindir, üzerinde uzlaşılan tutara karşı itiraz veya dava yoluna gidilemez; sağlanamazsa mükellefin dava açma hakkı saklı kalır; dava süresi bitmiş veya on beş günden az kalmışsa, uzlaşmanın vaki olmadığına dair tutanağın tebliğinden itibaren on beş gün içinde dava açılabilir. Yakın tarihli kanun değişikliğiyle (7524 sayılı Kanun, madde 14) uzlaşmanın kapsamı daraltılmıştır; artık yalnızca ceza tutarı uzlaşma konusu edilebilir, vergi aslı uzlaşma kapsamının dışındadır (VUK Ek m.1). Güncel oran ve süre bilgisi için gib.gov.tr üzerinden Gelir İdaresi Başkanlığı'na, uzlaşma sürecinin ayrıntısı için vergide uzlaşma sayfamıza bakılabilir.
Kaçakçılık fiiliyle kesilen üç kat ceza, uzlaşma kapsamının dışında tutulmuştur; söz konusu ceza türünde uzlaşma talep edilemez, yalnızca indirim veya dava yolu değerlendirilebilir.
Vergi Mahkemesinde Dava
İhbarnamenin tebliğinden itibaren otuz gün içinde, işlemin yapıldığı yerdeki yetkili vergi mahkemesinde dava açılabilir; süre, İdari Yargılama Usulü Kanunu'nun genel dava açma süresine dayanır ve hak düşürücüdür. Dava açılması, dava konusu edilen vergi ve ceza tutarı bakımından tahsil işlemlerini kendiliğinden durdurur; vergi davalarında söz konusu durma otomatik gerçekleştiğinden, ayrıca yürütmenin durdurulması talep edilmesine gerek kalmaz.
Vergi mahkemesi kararına karşı, kararın niteliğine göre bölge idare mahkemesinde istinaf, ardından Danıştayda temyiz yoluna gidilebilir. Dava açmadan önce ihbarnameye itiraz aşaması ayrıca değerlendirilmelidir; söz konusu aşamanın ayrıntısı için vergi ihbarnamesine itiraz sayfamıza bakılabilir.
Vergi ziyaı cezasına itiraz amacıyla açılan dava, idarenin işleminin iptalini hedefler; idarenin eylem veya işleminden doğan ayrı zararın giderilmesi istendiğinde ise farklı dava türü gündeme gelir. Söz konusu farkın ayrıntısı için idari yargıda tam yargı davası sayfamıza bakılabilir.
Pişmanlık, Islah ve Cezayı Kaldıran Hâller
Vergi ziyaı cezasının hiç doğmamasını veya sonradan ortadan kalkmasını sağlayan birkaç yol vardır.
- Pişmanlık ve ıslah, vergi idaresi tespit yapmadan önce mükellefin kendiliğinden haber verip eksik beyanını düzeltmesi ve şartları yerine getirmesi hâlinde, vergi ziyaı cezası kesilmesini önler; yalnızca pişmanlık zammı tahsil edilir (VUK m.371).
- İzaha davet, idarenin ön tespit yaparak mükelleften yazılı açıklama istemesidir; pişmanlıktan farklı olarak idarenin bilgisi dahilinde başladığından, pişmanlık hükümlerinden yararlanma imkânını ortadan kaldırır, ancak açıklama süresinde ve kabul edilebilir biçimde yapılırsa vergi ziyaı cezası indirimli oranda kesilir (VUK m.370).
- Ceza kesme yetkisi, kanunda öngörülen sürenin geçmesiyle zamanaşımına uğrar; süre dolduktan sonra aynı fiil için ceza kesilemez (VUK m.374).
- Mükellefin ölümü hâlinde, cezalar mirasçılara geçmez ve düşer.
- Vergilendirmede maddi hata bulunduğunun tespiti, cezanın düzeltme yoluyla kaldırılmasını sağlayabilir.
- Vergi mahkemesi veya üst yargı merciinin iptal kararı, kesilen cezayı ortadan kaldırır.
Pişmanlık hükümlerinden yararlanabilmek için beyanın, vergi incelemesine başlanmadan, takdir komisyonuna sevkten önce ve ihbar üzerine yapılmamış olması gerekir; şartlardan biri eksikse pişmanlık talebi geçersiz sayılır ve ceza genel hükümlere göre kesilir. İzaha davette de benzer sınırlama vardır: sahte veya muhteviyatı itibarıyla yanıltıcı belge kullanma şüphesiyle ön tespit yazısı tebliğ edilen mükellef, izahı kabul etse dahi tarhiyat sonrası uzlaşma talep edemez; yalnızca cezada indirim yolu açık kalır.
Ceza Ödenmezse Ödeme Emri ve Haciz
İtiraz, uzlaşma veya dava yollarının hiçbiri kullanılmadan süre geçerse ya da kullanılan yol mükellefin aleyhine sonuçlanırsa, vergi ve ceza kesinleşir. Kesinleşen borç ödenmezse, tahsilat süreci 6183 sayılı Kanun hükümlerine göre işler; önce ödeme emri düzenlenir, ödeme yine yapılmazsa borçlunun malvarlığı üzerinde haciz işlemine geçilebilir.
Ödeme emrine karşı ayrı dava yolu vardır; borcun kısmen veya tamamen ödenmesi için tecil ve taksitlendirme imkânı da talep edilebilir. Ödeme emrine itiraz ve haczin kaldırılması süreçlerinin ayrıntısı için ödeme emrine itiraz ve banka haciz kaldırma sayfalarımıza bakılabilir.
Vergi Ziyaı Cezasında Avukat Desteği
İnceleme raporunun ve tespitlerin değerlendirilmesi, indirim, uzlaşma ve dava seçenekleri arasında dosyaya uygun tercihin yapılması, teknik bilgi gerektiren işlemlerdir. Uzlaşma görüşmesinde sunulacak gerekçenin hazırlanması, vergi ziyaı cezası indirimi başvurusunun süresinde yapılması ve gerektiğinde dava dilekçesinin kurulması da aynı değerlendirmenin parçasıdır.
Sonuç, her dosyanın kendi verilerine göre değişir; hukuki destek, tercih edilecek yolun ve gerekçenin sağlam kurulmasına katkı sağlar. Vergi avukatı desteğiyle, seçeneklerin dosyaya özgü değerlendirilmesi mümkün olur.
Vergi Ziyaı Cezası Hakkında Sık Sorulan Sorular
Vergi ziyaı cezası nedir?
Vergi ziyaı cezası, vergilendirmeyle ilgili ödevlerin zamanında veya tam yerine getirilmemesi yüzünden verginin zamanında ya da eksiksiz tahakkuk ettirilmemesi hâlinde kesilen idari vergi cezasıdır. Adı “ceza” olsa da, adli sicile işlenen kayıt doğurmaz; vergi dosyasına işlenen mali yükümlülüktür. Mükellefin başka vergi türlerindeki durumunu veya ticari itibarını doğrudan etkileyen mahkûmiyet niteliği taşımaz.
Vergi ziyaı cezası kaç kat uygulanır?
Genel oran, ziyaa uğratılan verginin bir katıdır; 359. maddedeki kaçakçılık fiilleriyle ziyaa sebebiyet verilmişse ceza üç kat uygulanır. Dosyada hangi kat sayının uygulandığı ihbarnamede gösterilir. Kaçakçılık fiiliyle sebebiyet verilen ziyada oran, genel orandan yüksektir.
Vergi ziyaı cezası suç mudur?
Değildir; idari vergi cezasıdır ve ceza mahkemesinde yargılanmaz. Aynı fiil kanunda sayılan kaçakçılık hâllerinden birine giriyorsa, söz konusu fiil ayrıca ve bağımsız olarak vergi kaçakçılığı suçunu oluşturabilir; söz konusu durumda ceza mahkemesindeki süreç, vergi ziyaı cezasından bağımsız yürür.
Vergi ziyaı cezasında indirim nasıl yapılır?
Yöntem başvuru esaslıdır, otomatik uygulanmaz; mükellef ihbarnameyi aldıktan sonra vergi dairesine yazılı başvurarak talebini bildirir. İndirim, kesilen cezanın yarısıdır; bunun için ihbarnamenin tebliğinden itibaren otuz gün içinde başvurulması ve vergi ile cezanın kalan kısmının vadesinde ödenmesi gerekir; başvuru sırasında hangi tutarların indirime konu edildiği net biçimde belirtilmelidir.
Vergi ziyaı cezasında uzlaşma mümkün mü?
Mümkündür, ama kapsamı değişmiştir; yakın tarihli kanun değişikliğiyle uzlaşma yalnızca ceza tutarını kapsar hâle geldi, vergi aslı artık masaya taşınamaz. Değişiklik, mükellefin uzlaşma görüşmesine hangi kalemle gideceğini önceden netleştirmesini gerektirir.
Uzlaşma sağlanamazsa dava açılabilir mi?
Açılabilir; uzlaşmanın sağlanamaması veya temin edilememesi, dava açma hakkını ortadan kaldırmaz. Dava, uzlaşmanın vaki olmadığına dair tutanağın tebliğinden sonra açılır; dava süresi bitmiş veya on beş günden az kalmışsa süre, tutanağın tebliğinden itibaren on beş gündür.
Vergi ziyaı cezasına itiraz süresi ne kadar?
Dava açma süresi, ihbarnamenin tebliğinden itibaren otuz gündür. Süre, ihbarnamenin fiilen eline geçtiği gün değil, tebliğ usulünün tamamlandığı tarih esas alınarak işler; posta yoluyla yapılan tebligatlarda söz konusu tarih, tebliğ alındısındaki tarihtir. Adres hatası veya tebliğ usulsüzlüğü iddiası varsa, süre hesabı ayrıca incelenmelidir.
Dava açınca ödeme durur mu?
Durur; dava konusu edilen tutar bakımından tahsil işlemleri, dava süresince kendiliğinden durur. Davanın mükellef aleyhine sonuçlanması hâlinde, tahsilat kararın kesinleşmesinden sonra yeniden başlar.
Pişmanlıkla beyanname verirsem ceza kesilir mi?
Şartlar sağlanırsa vergi ziyaı cezası kesilmez; vergi, pişmanlık zammıyla birlikte ödenir. Ancak başvuru, vergi incelemesine başlanmadan ve durum yetkili makamlarca tespit edilmeden önce yapılmalıdır; aksi hâlde talep pişmanlık sayılmaz, adi düzeltme beyanı gibi değerlendirilir. Bildirimin gerçekten kendiliğinden yapıldığını gösteren tarih sırası, dosyanın en kritik unsurudur.
Vergi ziyaı cezası zamanaşımına uğrar mı?
Uğrar; ceza kesme zamanaşımı beş yıldır. Süre, vergi alacağının doğduğu yılı izleyen takvim yılının başından işlemeye başlar; ihbarnamenin geç düzenlenmesi söz konusu başlangıç noktasını değiştirmez. Zamanaşımı dolmuş fiil için sonradan yapılan tespit, artık cezaya konu edilemez.
Vergi Ziyaı Cezasında Doğru Seçim
İhbarnameden sonraki seçenekler süreye bağlıdır ve birbirini etkiler; cezada indirim dava hakkından feragat getirir, uzlaşma sağlanırsa vergi ziyaı cezasına itiraz ve dava yolu kapanır, üç kat ceza uzlaşma kapsamı dışında kalır. Doğru tercih, inceleme raporunun ve elde tutulan belgelerin değerlendirilmesiyle yapılmalıdır; hiçbir seçenek sonucu önceden garanti etmez. Kesin değerlendirme, her zaman dosyanın kendi verilerine göre yapılır.
Bu içerik genel bilgilendirme amaçlıdır ve hukuki danışmanlık yerine geçmez. Her uyuşmazlık kendi koşulları içinde değerlendirilir.