Araç Değer Kaybı Hesaplama
2026Hasarsız ve onarılmış emsal ilanlarla aracınızın değer kaybını, kusur oranını ve trafik sigortası teminatını hesaba katarak bulun.
- Genel Şartlar A.5/a
- Emsal ilan yöntemi
- Araç başı teminat ₺400.000
Yöntem
- Değer kaybı, aracın kaza tarihinden önceki ikinci el satış değeri ile onarılmış hâldeki satış değeri arasındaki farktır (Genel Şartlar A.5/a, 1.7.2026).
- İki değer, girdiğiniz emsal ilan fiyatlarının ortancasıdır; tek bir uç ilan sonucu bozmaz.
- Talep, karşı tarafın kusur oranıyla sınırlanır; kendi kusurunuza düşen kısım istenemez (KTK m.92/g).
- Trafik sigortası hasar bedelini ve değer kaybını aynı araç başı teminattan, karşı tarafın kusuru oranında öder; 2026 yılındaki kazalarda teminat 400.000 TL.
Neyi göstermez
- Emsal ilanları kendiniz seçersiniz; sonuç ilanların aracınıza ne kadar benzediğine bağlıdır.
- Sigorta eksperi veya mahkeme bilirkişisinin piyasa araştırmasının yerine geçmez.
- Kasko İMM teminatından ödeme, poliçedeki değer kaybı istisnasına göre değişir.
Araç değer kaybı hesaplama, kazada hasar gören aracınızın kaza öncesindeki ikinci el satış değeri ile onarıldıktan sonraki satış değeri arasındaki farkın bulunmasıdır. 1 Temmuz 2026'dan sonra düzenlenen trafik sigortası poliçelerinde genel şartlar da yöntemi böyle tanımlıyor; formül ve sabit katsayı yok. Mahkemeler ve eksper rapor şablonu ise poliçe tarihinden bağımsız olarak değer kaybını piyasa farkına göre belirliyor. Yukarıdaki araç bu farkı, sizin girdiğiniz hasarsız ve onarılmış emsal ilan fiyatlarından bulur, ardından karşı tarafın kusur oranını ve trafik sigortasının araç başı teminatını hesaba katar. Kesin tutarı ise eksper ya da bilirkişi bağımsız olarak tespit eder.
Örneğin hasarsız emsallerinin ortanca fiyatı 1.270.000 TL, onarılmış emsallerinin 1.150.000 TL olan bir otomobilde değer kaybı 120.000 TL'dir; karşı taraf tamamen kusurluysa bu tutarın tamamı istenebilir. Aracın sonucu, eksper veya bilirkişi tespitine karşı elinizdeki somut ölçüdür.
Araç Değer Kaybı Nasıl Hesaplanır?
Hesap dört adımda yapılır ve araç da aynı sırayı izler:
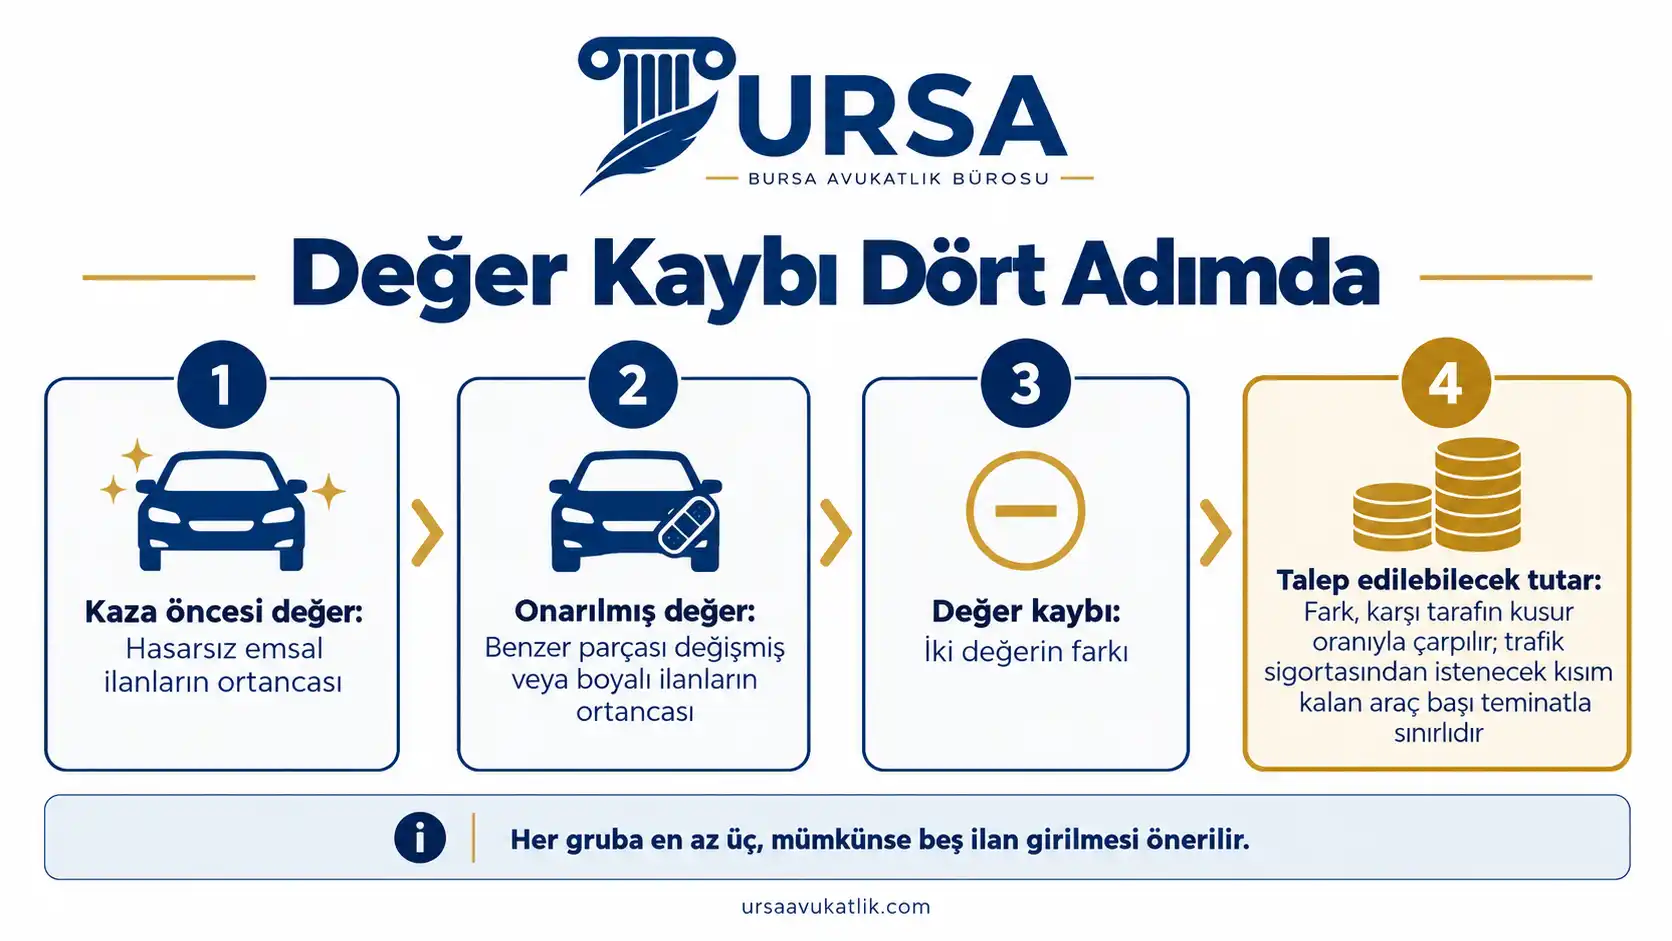
- Kaza öncesi değer: Aracınızla aynı marka, model, paket ve yıldaki, kilometresi yakın, boyasız ve değişensiz araçların ilan fiyatları toplanır. Araç bu fiyatların ortancasını alır.
- Onarılmış hâldeki değer: Aynı araçların, sizinkiyle benzer parçaları değişmiş veya boyalı ilanları toplanır. Bu grubun ortancası onarılmış aracın piyasa değeridir.
- Değer kaybı: İki değerin farkıdır. Fark negatif çıkarsa ilanlar karşılaştırılabilir değildir; araç bu durumda uyarı verir.
- Talep edilebilecek tutar: Fark, karşı tarafın kusur oranıyla çarpılır. Trafik sigortasından istenecek kısım, hasar bedeli düşüldükten sonra kalan araç başı teminatla sınırlanır.
Ortanca, sıralanan fiyatların ortasındaki değerdir. Ortalamadan farkı, tek bir aşırı pahalı veya ucuz ilanın sonucu sürüklememesidir. Bu yüzden her gruba en az üç, mümkünse beş ilan girmeniz önerilir.
2026'da Değer Kaybı Hesabında Ne Değişti?
Uzun yıllar sigorta şirketleri değer kaybını genel şartların ekindeki formülle hesapladı. Formül aracın kilometresine ve hasarlı parçalara katsayı uyguluyor, yüksek kilometreli araçlarda tutarı sıfıra kadar indirebiliyordu. Anayasa Mahkemesi, değer kaybının genel şartlara göre hesaplanmasının kanuni dayanağını önce 2020'de, ardından 7327 sayılı Kanunla eklenen hükmü de iptal ederek ortadan kaldırdı:
2918 sayılı Karayolları Trafik Kanunu'nun 90. maddesinin birinci fıkrasına eklenen ikinci cümlenin Anayasa'ya aykırı olduğuna ve iptaline karar verilmiştir.
Anayasa Mahkemesi, E. 2021/82, K. 2022/167, T. 29.12.2022
Son adım 12 Haziran 2026 tarihli Resmî Gazete'de yayımlanan genel şartlar değişikliğiyle atıldı. Değer kaybı formülünü içeren ek yürürlükten kaldırıldı ve yöntem doğrudan genel şartlara yazıldı. Değişiklik 1 Temmuz 2026'da yürürlüğe girdi ve genel şartların C.11 maddesi uyarınca bu tarihten sonra düzenlenen veya yenilenen poliçelere uygulanıyor:
Değer kaybı, Kurum tarafından belirlenecek usul ve esaslar uyarınca atanan sigorta eksperi tarafından aracın markası, yaşı, modeli, kullanılmışlık düzeyi, hasar gördüğü kısımlar, geçmiş hasar durumu ve aracın kaza tarihinden önceki ikinci el satış değeri ile onarılmasından sonraki ikinci el satış değerinin arasındaki fark dikkate alınarak tespit edilir.
Trafik Sigortası Genel Şartları A.5/a, 1.7.2026
Eksper raporlarında formül poliçe tarihinden bağımsız olarak daha önce terk edildi. SEDDK, 5 Kasım 2025 tarihli 2025/25 sayılı Genelgeyle değer kaybı ekspertiz raporu şablonunu değiştirdi ve eksper hesabını kaza öncesi ve onarım sonrası ikinci el satış değerleri farkına dayanan piyasa analiz yöntemine bağladı. 1 Temmuz 2026'da yürürlüğe giren 2026/11 sayılı Genelgenin rapor şablonu da aynı yöntemi kullanır.
Yargıtay da aynı ölçütü uzun süredir uyguluyor. 17. Hukuk Dairesi, bilirkişinin genel bir nitelemeyle yetinmesini yeterli bulmamış ve emsal satışların araştırılarak aracın olay tarihindeki ikinci el rayiç değeri ile onarılmış hâldeki değerinin karşılaştırılmasını istemiştir (E. 2017/4251, K. 2019/11425). 4. Hukuk Dairesi ise rayiç değerin ilan sitelerindeki benzer araçlardan belirlendiği raporu esas alan hakem kararını onamıştır (E. 2023/8278, K. 2025/3040). Kısacası aracın kullandığı emsal ilan yöntemi, eksperin ve bilirkişinin yöntemiyle aynıdır.
Emsal İlanlar Nasıl Seçilir?
Sonucun doğruluğu tamamen emsallerin aracınıza ne kadar benzediğine bağlıdır. İlan seçerken şu noktalara dikkat edin:
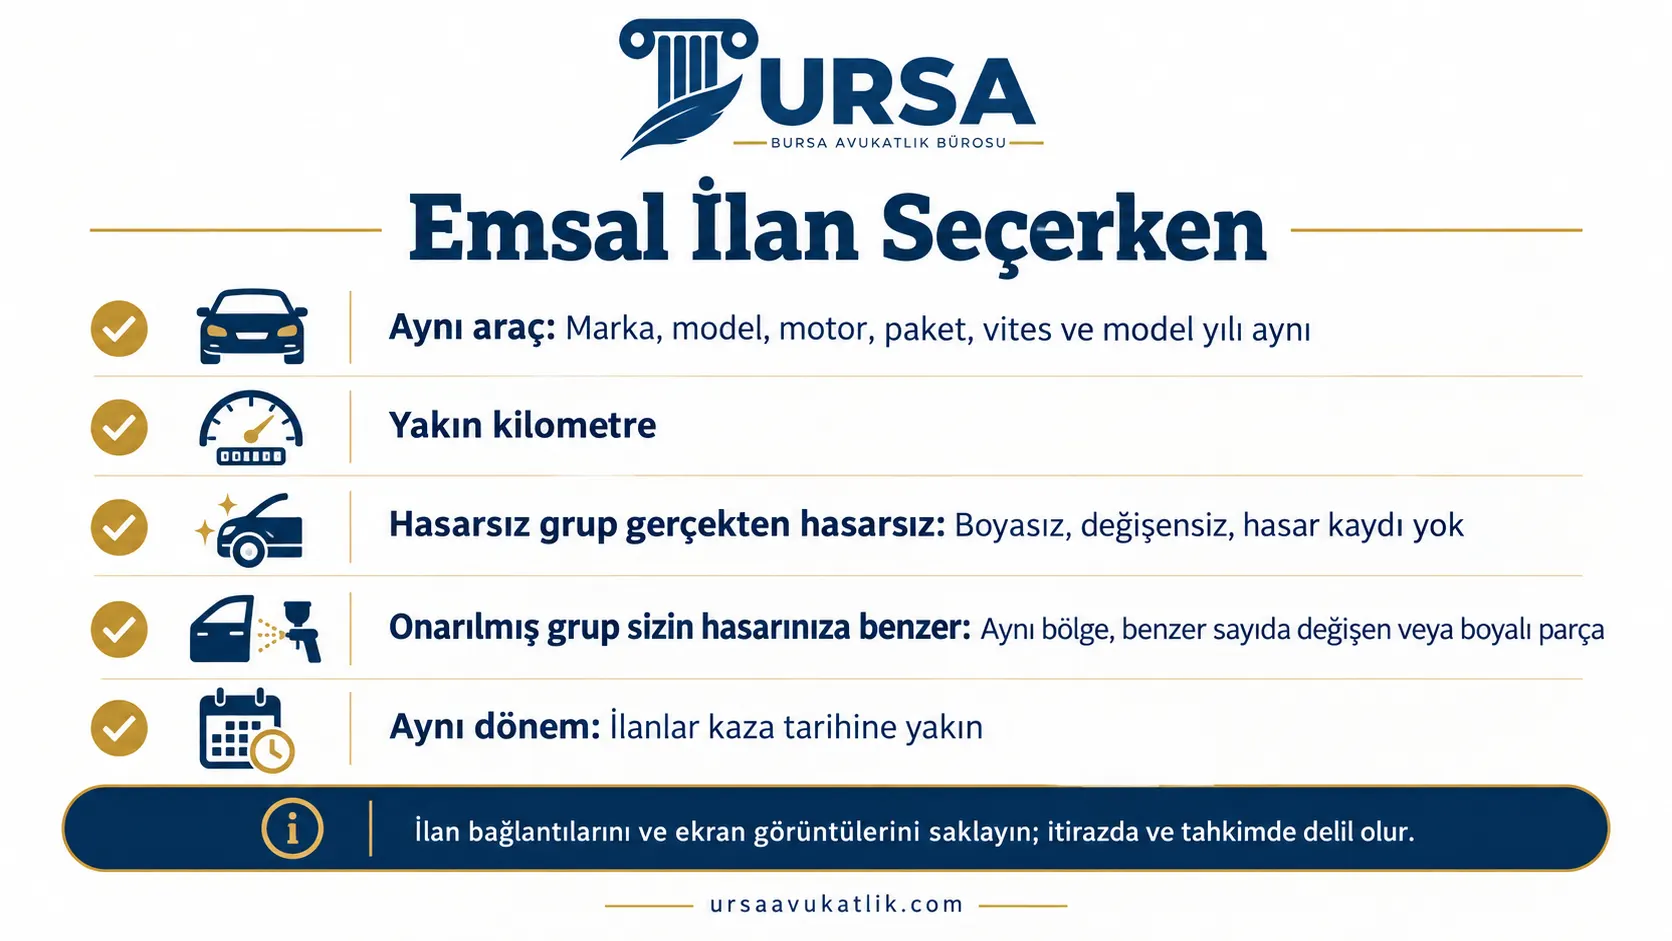
- Aynı araç: Marka, model, motor, paket, vites ve model yılı aynı olmalı. Paket farkı tek başına değer kaybından büyük bir fiyat farkı yaratabilir.
- Yakın kilometre: Kilometresi sizinkine yakın ilanları seçin; çok düşük veya çok yüksek kilometreli ilanları iki gruba birden koymayın.
- Hasarsız grup gerçekten hasarsız olmalı: Boyasız, değişensiz ve hasar kaydı olmayan ilanlar. Aracınızın kazadan önce de hasar kaydı varsa, benzer geçmişe sahip ilanları seçmek daha doğrudur; Yargıtay önceki hasarları kaza öncesi değerin belirlenmesinde dikkate alır.
- Onarılmış grup sizin hasarınıza benzemeli: Aynı bölgede, benzer sayıda parçası değişmiş veya boyanmış ilanlar. Tavan, direk veya şasi gibi taşıyıcı bölgelerde hasar varsa yalnız bu tür hasarlı ilanlar karşılaştırılabilir.
- Aynı dönem: İlanlar kaza tarihine yakın olmalı. Kazanın üzerinden aylar geçtiyse, kaza tarihindeki fiyatları gösteren ekran görüntüleri saklanmalıdır.
Galerilerin aracınız için verdiği yazılı alım teklifleri de onarılmış gruba eklenebilir. Seçtiğiniz ilanların bağlantılarını ve ekran görüntülerini saklamanız, sigortaya itirazda ve tahkimde aynı emsalleri delil olarak sunmanızı sağlar.
Araç Değer Kaybı Hesaplama Örnekleri
Aşağıdaki tutarlar sitedeki hesaplama aracının Ekim 2026 sonucudur; ilan fiyatları örnek amaçlıdır. Kaza 2026 yılında olmuştur.
| Durum | Kaza öncesi değer | Onarılmış değer | Değer kaybı | Karşı tarafın kusuru | İstenebilecek |
|---|---|---|---|---|---|
| Kapı ve çamurluk değişmiş otomobil, hasar bedeli 120.000 TL | 1.270.000 TL | 1.150.000 TL | 120.000 TL | %100 | 120.000 TL |
| Ağır hasarlı üst segment araç, hasar bedeli 350.000 TL | 3.000.000 TL | 2.500.000 TL | 500.000 TL | %75 | 375.000 TL |
İlk örnekte hasarsız ilanlar 1.235.000, 1.250.000, 1.290.000 ve 1.310.000 TL; onarılmış ilanlar 1.120.000, 1.150.000 ve 1.170.000 TL'dir. Değer kaybı kaza öncesi değerin yüzde 9,4'üdür. Sigorta 40.000 TL teklif ettiyse aradaki 80.000 TL tahkim veya dava yoluyla istenebilir.
İkinci örnekte trafik sigortasının araç başı teminatı belirleyici olur. 2026'daki kazalarda bu teminat 400.000 TL'dir ve hasar bedeli ile değer kaybı aynı teminattan, karşı tarafın kusuru oranında ödenir. Karşı taraf %75 kusurlu olduğundan sigorta 350.000 TL'lik hasar bedelinin 262.500 TL'sini öder; teminattan değer kaybı için kalan 137.500 TL'dir. Değer kaybının kalan 237.500 TL'si kusurlu sürücü ve araç işleteninden, varsa kasko poliçesinin ihtiyari mali mesuliyet teminatından istenir.
Kusur Oranı ve Sigorta Teminatı Sonucu Nasıl Değiştirir?
Değer kaybının tamamı her zaman istenemez. Zorunlu trafik sigortası, hak sahibinin kendi kusuruna denk gelen talepleri karşılamaz (KTK m.92/g). Kazada yüzde 25 kusurluysanız değer kaybının yüzde 75'ini, yüzde 50 kusurluysanız yarısını isteyebilirsiniz. Kaza tespit tutanağında oran yazmaz; kusur oranını tutanaktaki tespitlere göre sigorta şirketi belirler, uyuşmazlıkta bilirkişi raporuyla yeniden değerlendirilir; kendi kusur durumunuzu trafik kazası kusur oranı hesaplama aracıyla kontrol edebilirsiniz.
İkinci sınır sigorta teminatıdır. 2026'daki kazalarda trafik sigortası maddi zararlar için araç başına 400.000 TL, kaza başına 800.000 TL öder. Aynı kazada birden fazla araç zarar gördüyse kaza başı teminat zarar görenler arasında paylaştırılır. Teminatın tamamını ve yıllara göre değişimini trafik sigortası teminat limitleri sayfasında bulabilirsiniz. Teminatı aşan kısım için sigorta değil, kusurlu sürücü ve işleten sorumludur.
Araç Sonucu Eksper ve Bilirkişi Hesabından Neden Farklı Çıkabilir?
- Emsal seçimi: Eksper ve bilirkişi kendi emsallerini seçer. Farklı paket veya kilometredeki ilanlar sonucu birkaç on bin lira değiştirebilir.
- Önceki hasarlar: Bilirkişi aracın hasar geçmişini ve aynı parçada eski hasar olup olmadığını inceleyerek kaza öncesi değeri düşürebilir.
- Onarımın niteliği: Orijinal parçayla ve yetkili serviste yapılan onarım, onarılmış değeri yükseltir; eşdeğer parça veya kalitesiz işçilik düşürür.
- Tarih: Bilirkişi kaza tarihindeki fiyatlara bakar. Bugünkü ilanlarla yapılan hesap, aradan geçen sürede araç fiyatları değiştiyse farklı çıkar.
Eksper raporunun nasıl hazırlandığını ve itiraz yollarını trafik kazası eksper raporu sayfasında anlatıyoruz.
Hesaplamadan Sonra Başvuru Nasıl Yapılır?
Değer kaybı önce kusurlu aracın trafik sigortasından yazılı olarak istenir. Sigorta 15 gün içinde cevap vermezse veya cevap talebi karşılamazsa Sigorta Tahkim Komisyonu'na ya da mahkemeye gidilebilir (KTK m.97). Başvuruya kaza tespit tutanağını, ruhsatı, hasar fotoğraflarını, eksper raporunu ve seçtiğiniz emsal ilanların ekran görüntülerini eklemeniz, itiraz aşamasında aynı dayanakla ilerlemenizi sağlar. Başvuruda kullanabileceğiniz metin değer kaybı başvuru dilekçesi örneği sayfasındadır. Başvurunun ayrıntıları için trafik kazalarında sigorta şirketine başvuru, tahkim süreci için Sigorta Tahkim Komisyonu sayfalarına bakabilirsiniz.
Değer kaybının şartları, kimlerin isteyebileceği ve istenemediği hâller araç değer kaybı sayfasında; araç serviste kaldığı sürenin zararı ikame araç bedeli sayfasında ayrıca ele alınıyor. Bursa'daki dosyalar için Bursa araç değer kaybı avukatı sayfamıza bakabilirsiniz.
Araç Değer Kaybı Hesaplama Hakkında Sık Sorulan Sorular
Araçtaki sonuç sigortayı veya mahkemeyi bağlar mı?
Hayır. Araç, girdiğiniz emsal ilanlardan bir ön değerlendirme yapar. Sigorta aşamasında tutarı eksper, tahkim ve davada bilirkişi belirler; ancak her ikisi de aynı yöntemi, yani kaza öncesi ve onarım sonrası satış değeri farkını esas alır. Bu yüzden iyi seçilmiş emsallerle yapılan hesap, eksper raporuna itiraz ederken somut bir dayanak olur.
Kaç emsal ilan girmeliyim?
Her iki grup için en az üç, mümkünse beş ilan önerilir. Araç değerleri ortancayla aldığı için tek bir pahalı veya ucuz ilan sonucu bozmaz; ilan sayısı arttıkça sonuç piyasayı daha iyi yansıtır.
Hasar kaydı olan emsal ilanı nasıl bulurum?
İlan sitelerinde aynı marka, model, paket ve yıldaki araçları listeleyip açıklamada boyalı ve değişen parçaları sizinkine benzeyenleri seçin. Sigorta şirketinin araç değer kaybı raporunda veya bir galerinin aracınız için verdiği alım teklifinde yazan tutar da bu gruba eklenebilir.
Kilometre veya yaş sınırı var mı?
Hayır. Kilometre ve yaş sınırları yargı kararlarıyla iptal edilmişti; 1 Temmuz 2026'dan sonra düzenlenen poliçelerde formül de genel şartlardan çıkarıldı. Yaş ve kilometre talebi düşürmez; yalnız emsal ilanların seçiminde ve kaza öncesi değerin belirlenmesinde dikkate alınır.
Kusurluysam değer kaybı alabilir miyim?
Karşı tarafın kusuruna düşen kısmı alabilirsiniz. Kazada yüzde 25 kusurluysanız değer kaybının yüzde 75'i istenebilir; kendi kusurunuza düşen kısım trafik sigortasının kapsamı dışındadır (KTK m.92/g). Tamamen kusurluysanız karşı taraftan değer kaybı istenemez.
Pert araçta değer kaybı olur mu?
Hayır. Hasar sebebiyle trafikten çekilen veya hurdaya ayrılan araçta değer kaybı talebi zorunlu trafik sigortasının kapsamı dışındadır (KTK m.92/l). Bu durumda talep, aracın kaza tarihindeki değeri üzerinden yapılır.
Zamanaşımı süresi nedir?
Maddi zarar talepleri, zararı ve sorumluyu öğrenmeden itibaren iki yıl, her hâlde kaza tarihinden itibaren on yıl içinde zamanaşımına uğrar (KTK m.109). Temkinli hesap, iki yıllık süreyi kaza tarihinden başlatmaktır.
Bu içerik genel bilgilendirme amaçlıdır ve hukuki danışmanlık yerine geçmez. Her uyuşmazlık kendi koşulları içinde değerlendirilir.