Trafik Kazası Tazminat Hesaplama
2026Yaş, cinsiyet, maluliyet ve kusur bilgisiyle maddi tazminat tahmini.
- Net asgari ücret 28.075,50 TL
- TRH-2010 yaşam tablosu
- Yargıtay progresif rant
Yöntem
- Bakiye ömür, TRH-2010 Ulusal Mortalite Tablosu'ndan yaş ve cinsiyete göre alınır.
- Aktif dönem kişinin kendi geliriyle, kalan bakiye ömür net asgari ücretle hesaplanır.
- Kaza tarihi girilirse kazadan bugüne kadarki bilinen dönem, her dönemin net asgari ücreti ve kaza tarihindeki gelirin asgari ücrete oranıyla iskontosuz hesaplanır; sonrası bugünkü gelirle.
- Artırım ve iskonto oranı eşit kabul edildiğinden ayrıca iskonto uygulanmaz.
- Bakıcı gideri, seçilirse bakım süresince brüt asgari ücretle hesaplanır.
- Manevi tazminat ve tedavi masrafı bu hesaba dâhil değildir.
Trafik kazası tazminat hesaplama, kazazedenin aylık net gelirinin 60 yaşına kadar, net asgari ücretin ise 60 yaştan sonra TRH-2010 yaşam tablosundaki kalan ömrü boyunca yıllık tutarlarının toplanması, bu toplamın maluliyet oranıyla çarpılması ve kazazedenin kendi kusuru kadar indirilmesiyle yapılır. Sitedeki hesaplama aracının Ekim 2026 sonucuna göre 2026 net asgari ücretle (28.075,50 TL) çalışan, kusursuz 35 yaşındaki bir erkeğe yüzde 20 kalıcı maluliyette yaklaşık 2,67 milyon TL maddi tazminat çıkar. Yaralanmalı ve ölümlü kazada zorunlu trafik sigortası 2026'daki kazalarda kişi başı en fazla 3.600.000 TL öder; aşan kısım kusurlu sürücüden ve araç işleteninden istenir. Manevi tazminat bu hesaba girmez.
Aracın verdiği sonuç bir ön tahmindir; mahkemede ve tahkimde tutarı aktüerya bilirkişisi belirler ve bu rapor araç sonucunun yerine geçer. Kol, ayak veya femur kırığı gibi tek bir yaralanmada ne kadar tazminat çıkacağına ilişkin örnekler trafik kazası kırık tazminat hesaplama sayfasındadır.
Trafik Kazası Tazminatı Nasıl Hesaplanır?
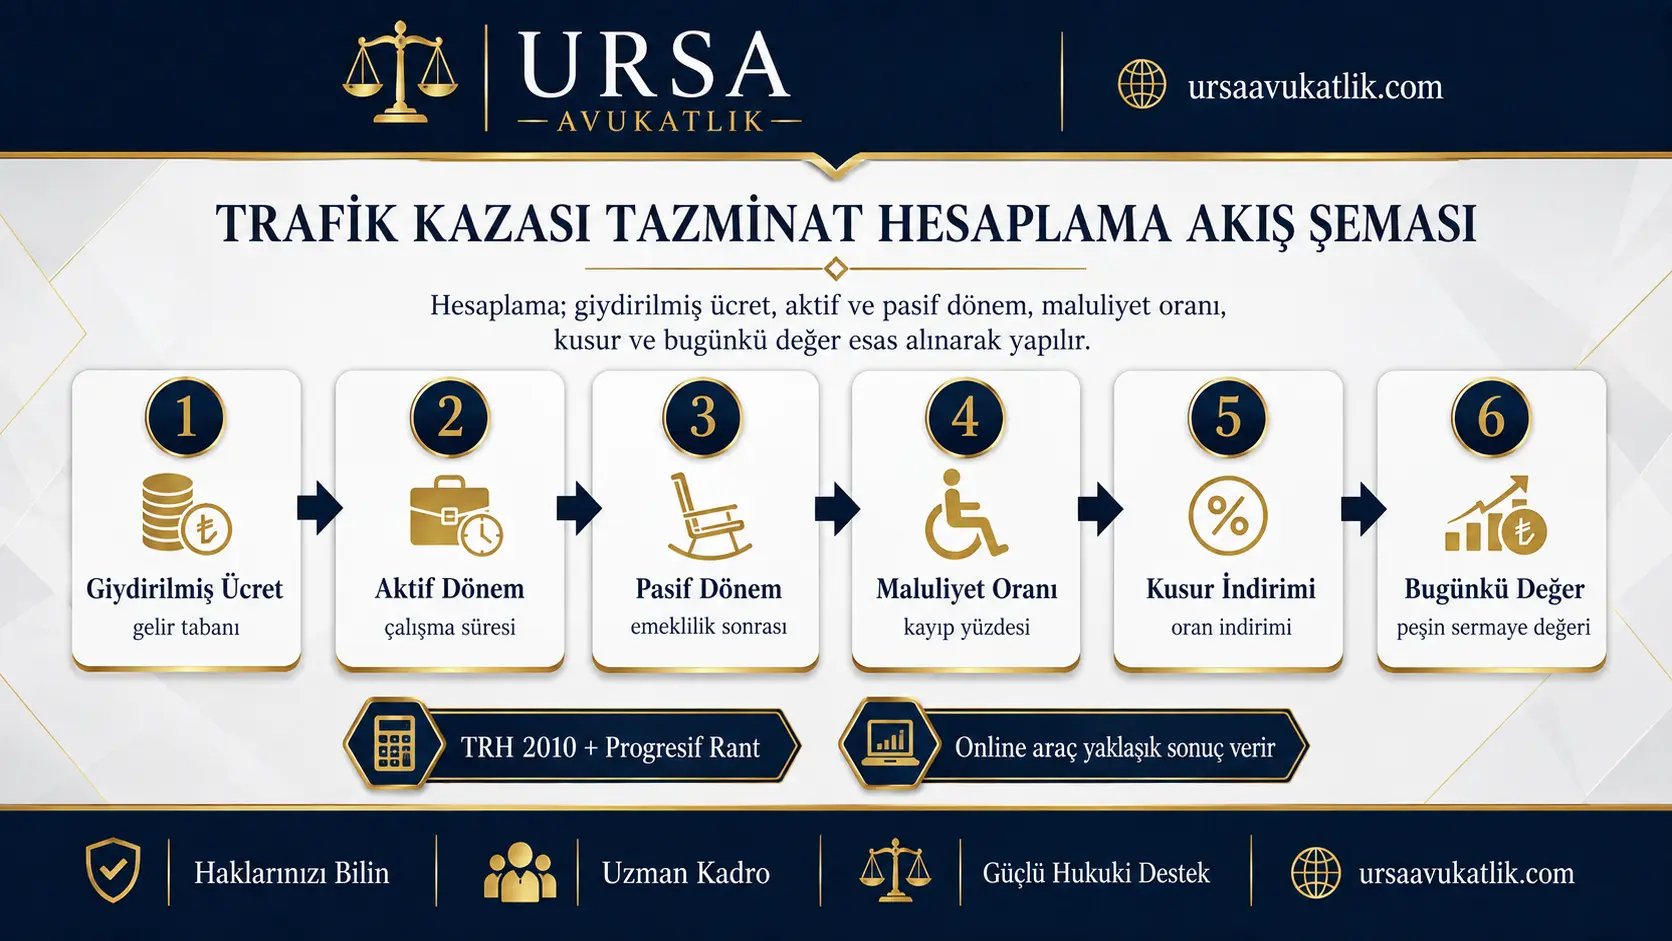
Yaralanmalı kazada kalıcı kayıp için istenen sürekli iş göremezlik tazminatı beş adımda bulunur. Her adımın verisi dosyadaki bir belgeden okunur; aşağıdaki sıra hem hesaplama aracının hem de aktüerya bilirkişisinin izlediği sıradır.
- Bakiye ömrü bulun. Kazazedenin kaza tarihindeki yaşı ve cinsiyetiyle TRH-2010 yaşam tablosundan kalan ömür okunur; örneğin 30 yaşındaki bir erkek için bu süre 44,45 yıldır.
- Süreyi ikiye ayırın. 60 yaşa kadar olan aktif dönem kişinin kendi net geliriyle, 60 yaştan kalan ömrün sonuna kadar olan pasif dönem net asgari ücretle hesaplanır.
- Yıllık kazancı yıl sayısıyla çarpın. Progresif rant yönteminde yıllık artış ve iskonto oranı eşit kabul edildiğinden yıllık tutar doğrudan dönemin yıl sayısıyla çarpılır.
- Maluliyet oranını uygulayın. İki dönemin toplamı, sağlık kurulu raporundaki kalıcı maluliyet yüzdesiyle çarpılır.
- Kusur indirimini yapın. Kazazedenin kendi kusuru varsa sonuç bu oranda azaltılır. Raporlu günler için geçici iş göremezlik ve gerekiyorsa bakıcı gideri ayrıca eklenir.
Formül: sürekli iş göremezlik tazminatı = (aylık net gelir × 12 × aktif dönem yılı + net asgari ücret × 12 × pasif dönem yılı) × maluliyet oranı × (1 − kusur oranı).
Kaza üzerinden yıllar geçmişse kaza tarihi ile hesap tarihi arasındaki bilinen dönem ayrıca hesaplanır; bu dönemde o yılların gerçek kazançları kullanılır. Araçta kaza tarihini girdiğinizde bu dönem, gelirinizin kaza tarihindeki asgari ücrete oranı korunarak her yılın kendi asgari ücretiyle hesaplanır.
Trafik Kazası Tazminat Hesaplama Tablosu (2026 Örnekleri)
Aşağıdaki tutarlar sayfadaki hesaplama robotuyla, Ekim 2026 itibarıyla üretilmiştir. Varsayımlar: kazazede erkek, kazada kusuru yok, aktif çalışma dönemi 60 yaşa kadar, pasif dönemde 2026 net asgari ücret (28.075,50 TL) esas alınmış, geçici iş göremezlik ve SGK ödemesi hesaba katılmamıştır. Tablo yalnız sürekli iş göremezlikten doğan maddi tazminatı gösterir; manevi tazminat ayrıca istenir.
| Yaş | Maluliyet | Net asgari ücretle | Aylık 40.000 TL gelirle |
|---|---|---|---|
| 25 | %5 | 829.463 TL | 1.079.877 TL |
| 25 | %10 | 1.658.925 TL | 2.159.754 TL |
| 25 | %20 | 3.317.850 TL | 4.319.508 TL |
| 25 | %40 | 6.635.701 TL | 8.639.017 TL |
| 35 | %5 | 668.253 TL | 847.121 TL |
| 35 | %10 | 1.336.506 TL | 1.694.241 TL |
| 35 | %20 | 2.673.012 TL | 3.388.482 TL |
| 35 | %40 | 5.346.024 TL | 6.776.964 TL |
| 45 | %5 | 509.907 TL | 617.228 TL |
| 45 | %10 | 1.019.814 TL | 1.234.455 TL |
| 45 | %20 | 2.039.629 TL | 2.468.911 TL |
| 45 | %40 | 4.079.258 TL | 4.937.822 TL |
Tablodan iki sonuç çıkar. Maluliyet oranı iki katına çıktığında tazminat da iki katına çıkar, çünkü oran hesabın doğrudan çarpanıdır. Yaş ise tutarı ters yönde etkiler; genç kazazedenin kaybı daha uzun bir çalışma dönemine yayıldığı için aynı oranda daha yüksek tazminat çıkar. Kazazedenin kusuru varsa tutar kusur oranı kadar azalır: 35 yaş ve yüzde 20 maluliyette yüzde 25 kusur, tazminatı yaklaşık 2,67 milyon TL'den 2 milyon TL'ye düşürür.
Hesabı Ne Değiştirir?
Aşağıdaki satırların her birinde yalnız bir veri değiştirilmiştir. Çıkış noktası 35 yaşında, kazada kusuru olmayan, 2026 net asgari ücretle çalışan bir erkek ve yüzde 20 maluliyettir; sitedeki hesaplama aracı bu kişi için Ekim 2026 itibarıyla 2.673.012 TL hesaplar. Tutarların tamamı örnektir.
| Değişen veri | Yeni değer | Aracın sonucu | Neden değişir |
|---|---|---|---|
| Yaş | 25 | 3.317.850 TL | Aktif dönem 10 yıl uzar |
| Yaş | 45 | 2.039.629 TL | Aktif dönem kısalır, bakiye ömür azalır |
| Cinsiyet | Kadın | 2.971.511 TL | TRH-2010'da kadının kalan ömrü daha uzundur, pasif dönem uzar |
| Aylık net gelir | 40.000 TL | 3.388.482 TL | Aktif dönem kaybı gelirle doğru orantılı artar |
| Maluliyet | %10 | 1.336.506 TL | Oran hesabın doğrudan çarpanıdır |
| Maluliyet | %5 | 668.253 TL | Oran yarıya inince tutar da yarıya iner |
| Kazazedenin kusuru | %25 | 2.004.759 TL | Tutar kusur oranı kadar azalır |
| Raporlu gün | 90 gün | 2.757.239 TL | Üç aylık net gelir geçici iş göremezlik olarak eklenir |
Tablonun gösterdiği gibi sonucu en çok maluliyet oranı ve yaş değiştirir; gelirdeki fark yalnız aktif döneme yansır, çünkü pasif dönem herkes için net asgari ücretle hesaplanır.
Trafik Kazasında Kırık Tazminatı Nasıl Hesaplanır?
Kırıkla sonuçlanan kazada tazminat aynı yöntemle hesaplanır; belirleyici olan kırığın kendisi değil, iyileşme sonrasında kalan kalıcı maluliyet oranıdır. Tam iyileşen bir kırıkta sürekli maluliyet çıkmayabilir ve tazminat iyileşme süresindeki geçici iş göremezlik ile tedavi giderlerinden oluşur. Kol, bacak, femur ve köprücük kemiği kırıklarında oranların nasıl belirlendiği ve örnek hesaplar için trafik kazası kırık tazminatı sayfamıza bakabilirsiniz.
Yaralanmalı Trafik Kazası Tazminat Hesaplama
Yaralanma halinde tek bir trafik kazası tazminatı kalemi yoktur. Zarar, birbirinden bağımsız hesaplanan kalemlerden oluşur ve her biri ayrı ayrı talep edilmelidir. Sürekli iş göremezlik tazminatı kalıcı fonksiyon kaybının gelecekteki karşılığıdır ve yukarıda anlatılan yöntemle bulunur. Geçici iş göremezlik tazminatı ise rapor süresince çalışılamayan dönemi karşılar.
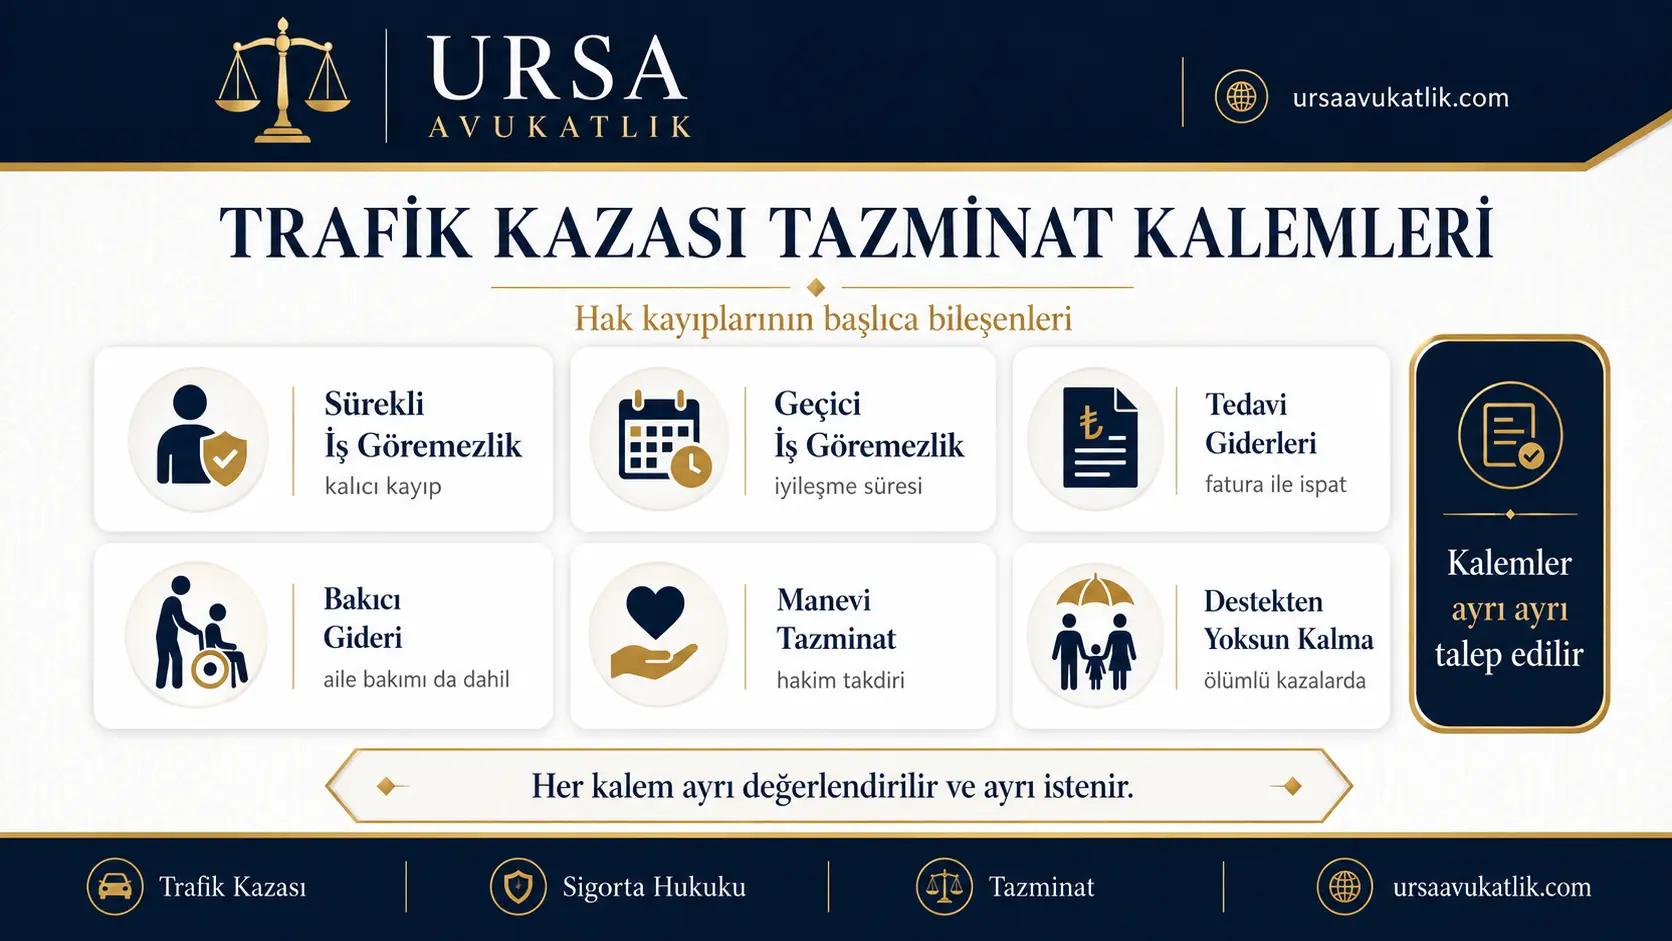
Tedavi ve bakıcı gideri ayrı kalemlerdir. Cepten ödenen tedavi tutarları fatura ile ispatlanır; kurumun karşıladığı kısım düşülür. Bakıcı gideri profesyonel bakıcı tutulmasa dahi istenir; aile bireyinin verdiği bakım da ekonomik değeri olan hizmet sayılır. Yargıtay 4. Hukuk Dairesi, E. 2022/14401, K. 2024/11769, T. 28.11.2024 sayılı kararı hem geçici iş göremezlik zararının hem bakıcı giderinin trafik sigortası teminatı kapsamında olduğunu kabul etmiştir. Dilekçede tek kalem yazılıp toplu rakam istendiğinde, dosyaya atanan bilirkişi yalnızca o kalemi hesaplar; bu nedenle kalemlerin başta ayrıştırılması gerekir. Yaralanmalı kazada kimden ne istenebileceği ve dava süreci yaralanmalı trafik kazası tazminatı yazısında anlatılıyor.
Maaşım Düşmedi, Yine de Tazminat Alabilir miyim?
Kazadan sonra aynı işe dönen ve aynı maaşı almaya devam eden kişi de tazminat talep edebilir. Gelirde azalma bulunmaması talep hakkını ortadan kaldırmaz. Ölçüt gelir kaybı değil, sağlık kurulu raporundaki maluliyet oranıdır. Bu nedenle işe dönmüş olmak hesabı değiştirmez.
Dayanağı efor kaybı kavramıdır. Kalıcı kayıp taşıyan kişi, aynı işi yaparken sağlıklı bir kişiye göre daha fazla güç harcar. Uygulama bu fazladan harcanan gücü ekonomik değer sayar ve karşılığını tazminat olarak kabul eder. Terfi alınması veya maaşın yükselmesi de sonucu değiştirmez.
Yaralanmalı Kazada Örnek Hesaplama
Aşağıdaki örnek, sayfadaki hesaplama robotunun Ekim 2026 itibarıyla verdiği sonuçtur ve gerçek bir dosyaya ait değildir. Kazazede 30 yaşında bir erkek, aylık net geliri 38.000 TL, maluliyet oranı yüzde 15, kazadaki kusuru yüzde 20 ve 90 gün istirahat raporu almış; aktif çalışma döneminin 60 yaşında bittiği kabul edilmiştir.
| Adım | Hesap | Sonuç |
|---|---|---|
| Bakiye ömür | TRH-2010 tablosunda 30 yaşındaki erkeğin kalan ömrü | 44,45 yıl |
| Aktif dönem | 30 yaştan 60 yaşa kadar, kişinin kendi geliriyle | 30 yıl |
| Pasif dönem | 60 yaştan ömrün sonuna kadar, 2026 net asgari ücretle | 14,45 yıl |
| Aktif dönem kaybı | 38.000 TL × 12 × 30 yıl × %15, kusur indirimiyle | 1.641.600 TL |
| Pasif dönem kaybı | 28.075,50 TL × 12 × 14,45 yıl × %15, kusur indirimiyle | 584.195 TL |
| Sürekli iş göremezlik zararı | Aktif ve pasif dönem kaybının toplamı | 2.225.795 TL |
| Geçici iş göremezlik zararı | 38.000 TL × 3 ay, kusur indirimiyle | 91.200 TL |
| Toplam maddi tazminat | Sürekli ve geçici iş göremezlik | 2.316.995 TL |
Tek bir verinin değişmesi sonucu doğrudan değiştirir. Maluliyet yüzde 15 yerine yüzde 8 çıksaydı tutar yaklaşık yarıya inerdi; kusur yüzde 50 olsaydı yeniden azalırdı. Belgeli tedavi giderleri ve manevi tazminat bu tutara ayrıca eklenir. Dosyadaki gerçek tutarı mahkemenin atadığı aktüerya bilirkişisi belirler.
Ölümlü Trafik Kazası Tazminat Hesaplama
Ölüm halinde hesap farklı bir mantıkla yürür. Burada hesaplanan şey kazazedenin kendi kaybı değil, geride kalan yakınlarının uğradığı destek kaybıdır. Halk arasında kan parası denen tutar da bu hesaptan çıkar. Buna destekten yoksun kalma tazminatı denir. Ölenin geliri bulunur, kendisine ayıracağı pay hesap dışında bırakılır ve kalan tutar destek görenler arasında paylaştırılır.
Cenaze ve defin giderleri ayrı bir kalemdir ve destek hesabına dahil edilmez. Ölüm öncesinde yapılan tedavi masrafları da bağımsız olarak istenir. Ölüm anına kadar geçen sürede doğan iş göremezlik zararı yine ayrı hesaplanır. Yakınlar ayrıca kendi acıları için manevi tazminat talep edebilir; bu kalem zorunlu trafik sigortasının kapsamı dışındadır.
Kimlerin talep edebileceği konusunda sık yanılgıya düşülür. Belirleyici olan mirasçılık değil, fiilen destek görmedir. Yargıtay Hukuk Genel Kurulu, E. 2007/4-222, K. 2007/222, T. 18.04.2007 sayılı kararında bu tazminatın miras hukuku ile ilgisi bulunmadığını belirtmiştir. Mirası reddeden eş de talepte bulunabilir; destek görmediği anlaşılan mirasçının talebi ise reddedilir.
Ölümlü Kazada Örnek Hesaplama
Aşağıdaki örnek, sayfadaki hesaplama aracının Ekim 2026 itibarıyla verdiği sonuçtur ve gerçek bir dosyaya ait değildir. 2026 net asgari ücretle çalışan ve kazada kusuru olmayan 40 yaşındaki bir erkek hayatını kaybetmiş, geride 38 yaşındaki eşi ile 10 ve 6 yaşındaki iki çocuğu kalmıştır. Gelir Yargıtay uygulamasındaki pay yöntemiyle dağıtılır: desteğin kendisine 2, eşine 2, her çocuğa 1 pay ayrılır ve çocuklar 18 yaşına kadar destek alır.
| Adım | Sonuç |
|---|---|
| Desteğin bakiye ömrü (TRH-2010) | 34,93 yıl |
| Aktif dönem (60 yaşa kadar) | 20 yıl |
| Eşin destek süresi | 34,93 yıl |
| Eşin destekten yoksun kalma tazminatı | 5.300.093 TL |
| İki çocuğun toplam tazminatı | 1.167.941 TL |
| Toplam | 6.468.034 TL |
Çocuk olmasaydı eşin tutarı 5.884.063 TL'ye çıkardı, çünkü gelirin çocuklara ayrılan payı da eşe kalırdı. Toplam, 2026'daki bir kaza için zorunlu trafik sigortasının kişi başı 3.600.000 TL'lik teminatını aştığından aradaki fark sürücü ve işletenden istenir. Araç eşin yeniden evlenme ihtimali indirimini uygulamaz; cenaze gideri ve manevi tazminat da bu tutarlara dahil değildir. Paylar zaman içinde değişir; bir çocuğun destek süresi dolduğunda onun payı diğer hak sahiplerine dağılır. Payların dönem dönem nasıl hesaplandığı destekten yoksun kalma tazminatı hesaplama sayfasında ayrıca ele alınır.
Hesaplama Aracı Nasıl Kullanılır, Sonuç Nasıl Okunur?
Hesaplama aracı sayfanın en üstündedir ve yaralanmalı kaza ile ölümlü kaza için ayrı sekmelerle çalışır. Yaralanmalı kazada araç aşağıdaki bilgileri ister; her bilginin hangi belgeden alınacağı yanında yazılıdır.
- Kaza tarihindeki yaş ve cinsiyet; kimlik belgesinde yer alır. Cinsiyet, TRH-2010 tablosundaki kalan ömrü değiştirir.
- Kaza tarihi (isteğe bağlı); kaza tespit tutanağında yazar. Girilirse kazadan bugüne kadar geçen bilinen dönem ayrıca hesaplanır.
- Aylık net gelir; yol, yemek ve ikramiye gibi düzenli ek ödemeler de net tutara dahil edilir.
- Maluliyet oranı; sağlık kurulu tarafından düzenlenen maluliyet raporunda yüzde olarak yazar.
- Kazazedenin kendi kusuru; sigorta şirketinin kusur değerlendirmesinde veya dosyadaki kusur bilirkişi raporunda gösterilir. Kaza tespit tutanağında oran yazmaz, yalnız tespit edilen kural ihlalleri yer alır.
- Geçici iş göremezlik süresi; istirahat raporlarındaki toplam gün sayısıdır.
- Aktif çalışma döneminin sonu; boş bırakılırsa 60 yaş esas alınır.
- Sürekli bakıma muhtaçlık; raporda başkasının sürekli bakımına muhtaç olduğunuz yazıyorsa bakıcı gideri brüt asgari ücretle eklenir.
Sonuç ekranında önce bakiye ömür ile aktif ve pasif dönemin kaç yıl sürdüğü, ardından her dönemin kaybı ve bunların toplamı olan sürekli iş göremezlik zararı gösterilir; raporlu gün girdiyseniz geçici iş göremezlik zararı ayrı satırda eklenir. Toplam 3.600.000 TL'yi aşarsa araç, aşan kısmın sigortadan değil sürücü ve işletenden isteneceğini ayrıca belirtir. Sigorta şirketinin teklifi aracın verdiği tutarın çok altındaysa teklifin hangi kalemi eksik bıraktığını yazılı olarak sormak gerekir.
Trafik kazası tazminat hesaplamasında Yargıtay kazazedenin net gelirini esas alır; araca da net geliri girin. Brüt tutar girilirse sonuç yapay olarak yükselir. Sonuç bir ön fikirdir, dosyanızdaki gerçek tutarı göstermez. Bu sonuç aktüerya bilirkişi raporunun yerine geçmez; mahkemede ve tahkimde yalnızca bilirkişi hesabı esas alınır. Bu hesaba karşı itirazın hangi gerekçelerle yapılacağı bilirkişi hesabına itiraz dilekçesi yazısında anlatılıyor.
Trafik Kazası Tazminatı Nedir?
Trafik kazası tazminatı, kazazedenin uğradığı ve gelecekte uğrayacağı kazanç kaybının bugünkü değere indirgenmiş karşılığıdır. Bir ceza değildir; adli para cezası devlete ödenir ve kazazedenin cebine girmez. Tazminat ise doğrudan zararı karşılar. Dayanağını Karayolları Trafik Kanunu ile Türk Borçlar Kanunu oluşturur.
Trafik kazası tazminatı maddi ve manevi olmak üzere ikiye ayrılır ve ikisi ayrı yöntemlerle belirlenir. Maddi tazminat sayısal verilerden çıkar ve aktüerya hesabıyla bulunur; hesaplama aracı ve aşağıdaki örnekler maddi tazminata ilişkindir. Manevi tazminat ise formülle hesaplanmaz, tutarı hâkim takdir eder. İkisi aynı davada birlikte istenir, ancak hesapları birbirinden bağımsızdır. Zorunlu trafik sigortası da yalnızca maddi zararları karşılar; manevi tazminat bu teminatın dışındadır.
Hesaplamada Hangi Veriler Kullanılır?
Trafik kazası tazminat hesaplama işlemine giren verilerin her biri sonucu farklı yönde etkiler. Bazıları tutarı doğrudan büyütür. Bazıları ise çarpan olarak çalışır ve küçük bir sapma büyük fark yaratır. Aşağıdaki tablo verilerin nereden alındığını ve tazminata nasıl yansıdığını göstermektedir.
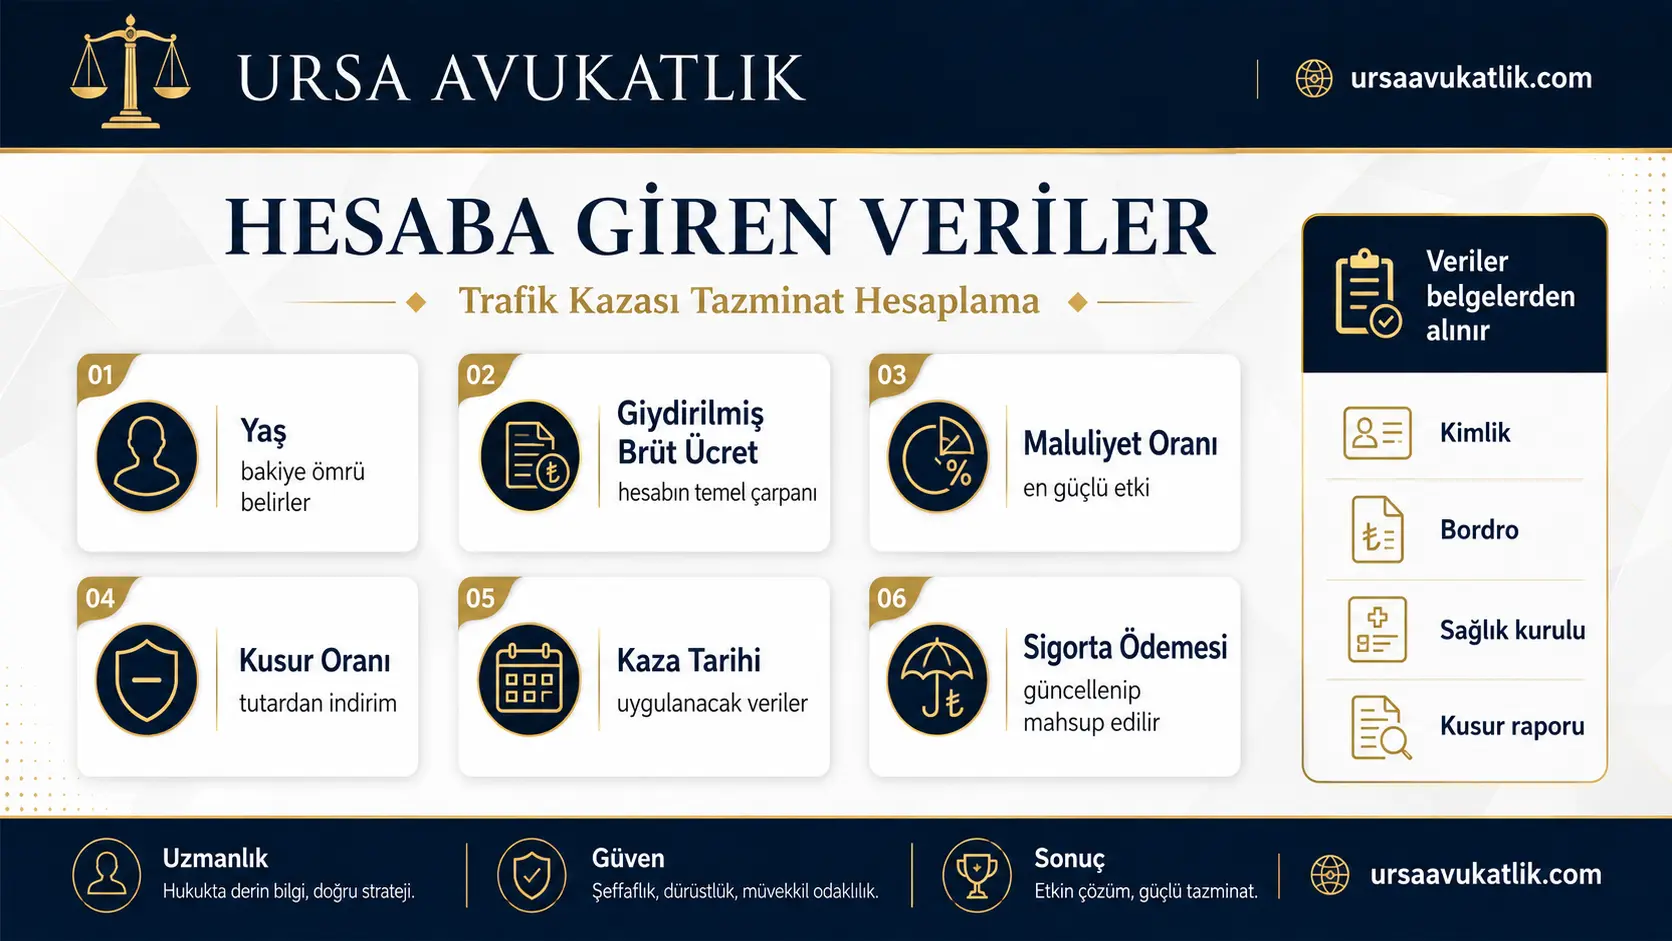
| Veri | Nereden Alınır | Tazminata Etkisi |
|---|---|---|
| Kazazedenin yaşı | Kimlik belgesi, nüfus kaydı | Yaş küçüldükçe bakiye ömür uzar, tutar artar |
| Aylık net gelir | Bordro, işyeri yazısı, vergi kaydı | Hesabın temel çarpanıdır, doğrudan orantılıdır |
| Maluliyet oranı | Yetkili hastanenin sağlık kurulu raporu | Toplam kazançla çarpılır, en güçlü etkiye sahiptir |
| Kusur oranı | Kusur bilirkişi raporu, sigorta şirketinin kusur değerlendirmesi | Bulunan tutardan indirim yapılmasını sağlar |
| Kaza tarihi | Kaza tespit tutanağı | Uygulanacak mevzuat ve verileri belirler |
Verilerden birinin yanlış girilmesi sonucu saptırır. Maluliyet oranı çarpan olarak çalışır; bir puanlık hata bile tutarı değiştirir. Net yerine brüt ücret girilmesi sonucu gerçek dışı yükseltir. Kusur oranının eksik girilmesi ise tutarı gerçek dışı yükseltir ve yanlış beklenti oluşturur.
TRH-2010 Yaşam Tablosu ve Hesap Yöntemi
Trafik kazası tazminat hesaplama yönteminin mantığı tek cümleyle özetlenebilir. Kazazedenin çalışabileceği süre boyunca elde edeceği kazanç bulunur, bu kazanç maluliyet ve kusur oranıyla düzeltilir ve bugünkü değere indirgenir. İndirgeme yapılmasının nedeni, gelecekteki paranın bugün peşin ödenmesidir. Bu işleme peşin sermaye değeri hesabı denir.
Yöntem konusundaki içtihat yakın dönemde belirginleşmiştir. Anayasa Mahkemesinin iptal kararı sonrasında, sigorta genel şartları ekindeki cetvellerde yer alan yüzde 1,8 teknik faizli hesap terk edilmiştir. Bugün uygulanan yöntem progresif rant formülüdür. Yargıtay 4. Hukuk Dairesi, E. 2023/8181, K. 2023/11355, T. 25.10.2023 sayılı kararında bunu açıkça belirtmiştir.
“Tazminatın yüzde 1,8 teknik faiz uygulanmadan, Yargıtayın yerleşik uygulamaları ile kabul edilen progresif rant formülü kullanılarak hesaplanması gerekir.”
Yargıtay 4. Hukuk Dairesi, E. 2023/8181, K. 2023/11355, T. 25.10.2023
Kararın pratik karşılığı nettir. Raporunuzda teknik faizli cetvel kullanılmışsa hesap güncel içtihada aykırıdır. Bu tek başına itiraz gerekçesi oluşturur. Eski tarihli örneklerde gördüğünüz katsayılar bugünkü hesabı yansıtmaz.
Aktif Dönem ve Pasif Dönem Ayrımı
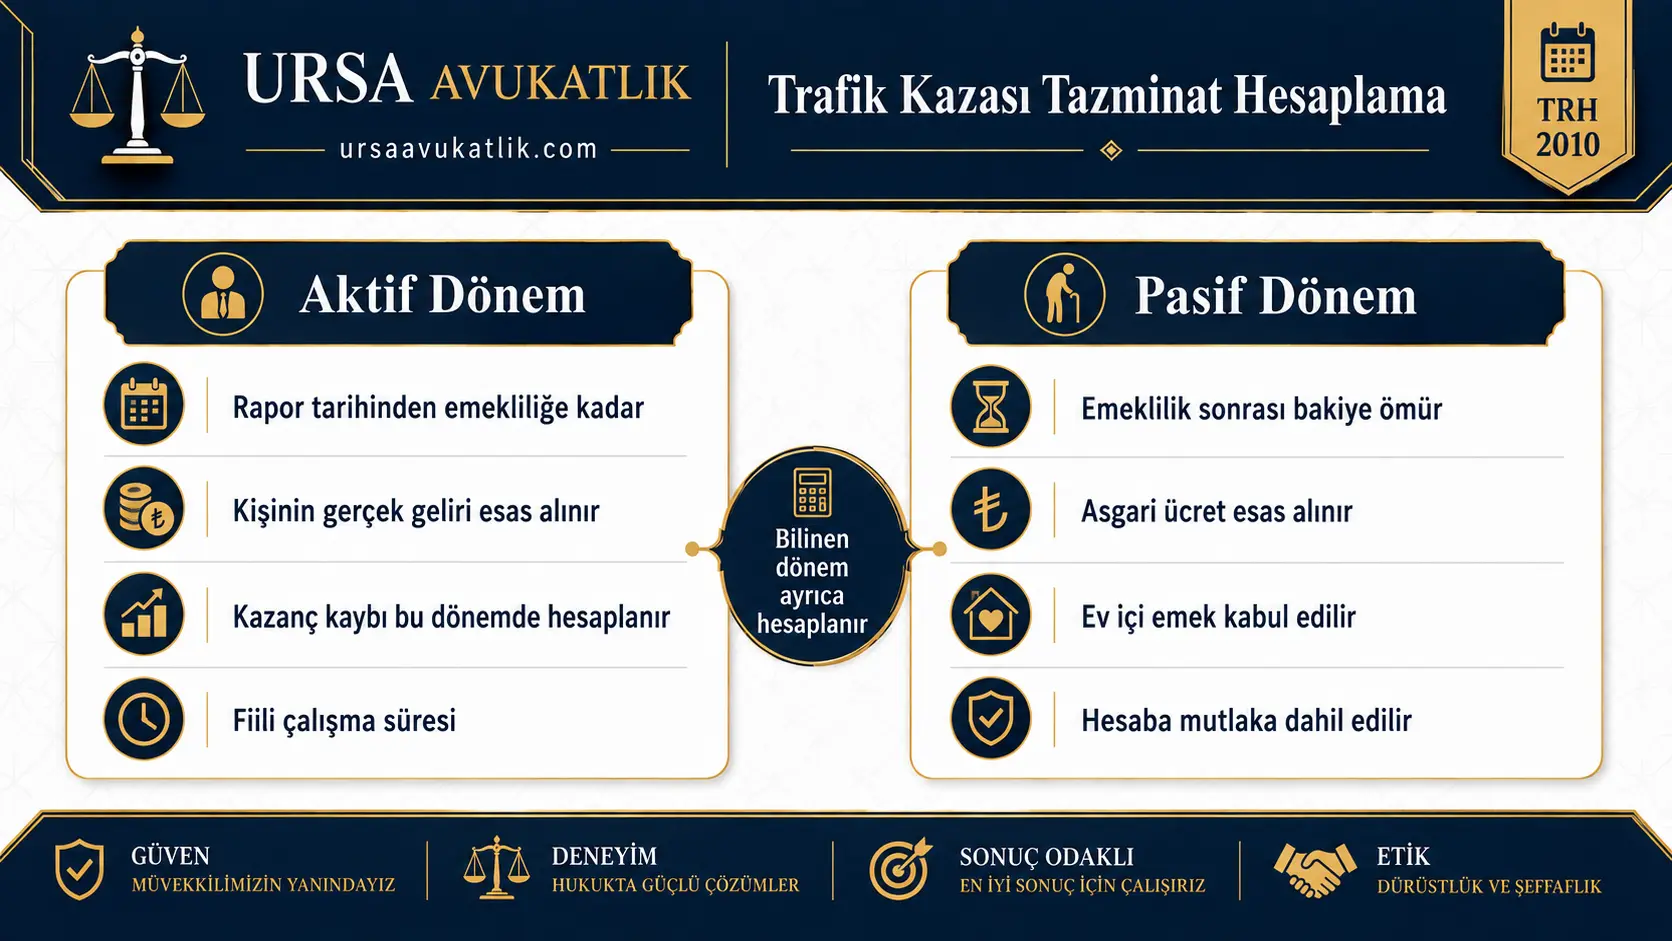
Hesap üç döneme ayrılır. Bilinen dönem, kaza tarihi ile bilirkişi raporunun düzenlendiği tarih arasındaki süredir; burada geçmişte fiilen yaşanan kayıp somut verilerle bulunur. Aktif dönem, rapor tarihinden emeklilik yaşına kadar olan çalışma süresini kapsar. Pasif dönem ise emeklilik sonrasını, yani bakiye ömrün kalan kısmını ifade eder. Üç dönem de hesaba dahil edilir.
Dönemlerde esas alınan kazanç farklıdır. Bilinen ve aktif dönemde kazazedenin kendi geliri kullanılır. Pasif dönemde ise asgari ücret üzerinden hesap yapılır; kişi emekli olsa dahi ev içi emek üretmeye devam edeceği kabul edilir. Pasif dönemin hesaba katılmaması tazminatın eksik çıkmasına yol açar ve bilirkişi raporlarındaki sık hatalardan biridir.
Bakiye Ömür ve Yaşam Tablosu
Bakiye ömür, kişinin kaza tarihindeki yaşına göre yaşaması beklenen süredir. Hesapta kullanılmasının nedeni, tazminatın kazazedenin ömrü boyunca uğrayacağı kaybı karşılamasıdır. Süre tahminle değil, istatistiksel yaşam tablolarından okunur. Güncel içtihatta ulusal verilere dayanan TRH 2010 Yaşam Tablosu esas alınmaktadır; Yargıtay 4. Hukuk Dairesi, E. 2022/14401, K. 2024/11769, T. 28.11.2024 sayılı kararı bu tablonun ve progresif rant yönteminin uygulanmasını içtihat olarak benimsemiştir.
Yaş, tazminatı en çok etkileyen verilerdendir. Yirmi beş yaşındaki kazazedenin önünde daha uzun bir kazanç dönemi bulunduğu için aynı oran çok daha yüksek tutar doğurur. Elli beş yaşındaki kişide ise aktif dönem kısalır ve ağırlık pasif döneme kayar. Kullanılan tablonun hangisi olduğu bilirkişi raporunda yazar. Eski PMF 1931 tablosuna göre yapılan hesap güncel uygulamaya aykırıdır ve rapor incelenirken bu nokta mutlaka kontrol edilmelidir. İki tablo arasındaki farklar aşağıdaki gibidir.
| Karşılaştırma Ölçütü | PMF 1931 | TRH 2010 |
|---|---|---|
| Kaynağı | Fransa kökenli, 1931 tarihli cetvel | Türkiye verilerine dayanan ulusal mortalite tablosu |
| Cinsiyet ayrımı | Yok, tek değer verir | Var, kadın ve erkek için ayrı değer |
| Öngördüğü süre | Daha kısa | Yaşam koşullarındaki iyileşme nedeniyle daha uzun |
| Güncel uygulama | Terk edilmiş, yalnızca eski dosyalarda | Yargıtay uygulamasında esas alınan tablo |
| Mevzuat dayanağı | Yok | Zorunlu trafik sigortası genel şartlarında açıkça anılır |
Tablonun verdiği değer, kişinin kaza tarihindeki yaşına karşılık gelen bakiye ömür süresidir. Örnek vermek gerekirse doğumdaki beklenen ömür erkekler için yaklaşık 71,9 yıl, kadınlar için 78 yıldır; elli yaşındaki bir erkek için kalan süre yaklaşık 25,8 yıl, aynı yaştaki kadın için 29,7 yıl olarak okunur. Tam tablo sıfır yaştan yüz yaşın üzerine kadar tüm yaşlar için ayrı değer içerir ve bilirkişi hesabında bu değerler kullanılır. Kadın ve erkek için ayrı değer verilmesi, aynı yaş ve aynı gelirdeki iki kişide farklı sonuç doğmasına yol açar.
Maluliyet Oranı Nasıl Belirlenir?
Maluliyet oranı, sağlık kurulu raporu vermeye yetkili hastanelerin uzman heyetlerince belirlenir. Ölçüt, raporun düzenlendiği tarih değil kazanın gerçekleştiği tarihtir. Yaralanma türlerine göre kılavuzdaki oranlar maluliyet oranları tablosunda bir arada yer alıyor. Yargıtay 4. Hukuk Dairesi, E. 2022/16763, K. 2025/171, T. 07.01.2025 sayılı kararına göre rapor, kaza tarihinde yürürlükte olan Erişkinler İçin Engellilik Değerlendirmesi Hakkında Yönetmelik hükümlerine uygun, muayeneye dayalı ve denetime açık olmalıdır.
Aynı yaralanma farklı kişilerde farklı oran doğurur; ölçüt yaralanmanın adı değil kalan fonksiyon kaybıdır. Yaş, meslek ve baskın elin etkilenip etkilenmediği sonucu değiştirir. Rapor için tedavinin tamamlanması beklenmelidir; erken alınan rapor kalıcı kaybı göstermez. Aynı dairenin E. 2023/10934, K. 2023/13296, T. 11.12.2023 sayılı kararına göre devamlı engellilik raporu verilmeden önce iyileşmenin durduğu ve son bir yıldır düzelme olmadığı tespit edilmelidir. Oran düşük çıktığında itiraz yolu açıktır ve gerekirse Adli Tıp Kurumu ya da üniversite hastanesinden yeni rapor istenir.
Kusur Oranı Hesaba Nasıl Yansır?
Kusur oranı, bulunan tutardan indirim yapılmasını sağlar. Yüzde yirmi kusurlu bulunursanız hesaplanan zararın yüzde yirmisi düşülür ve kalanı tahsil edersiniz. Kusurunuzun bulunması tazminat hakkınızı ortadan kaldırmaz, yalnızca tutarı azaltır. Yalnızca tam kusurlu sürücü kendi zararını talep edemez.
Oran kaza tespit tutanağıyla kesinleşmez; tazminat dosyasında kusur bilirkişisi ayrıca inceleme yapar. Fren izi, çarpma açısı, hız hesabı ve görüş mesafesi bu incelemenin verileridir. Hasar kayıtlarınızı Sigorta Bilgi ve Gözetim Merkezi üzerinden görüntüleyebilirsiniz; kusur oranı sorgulama işlemleri kurum sistemi üzerinden yapılır. Ayrıntılı bilgi için kusur oranı hesaplama sayfamıza bakabilirsiniz. Kazanın oluşumunda kusurunuz olmasa bile zararın artmasına katkınız değerlendirilir; kask veya emniyet kemeri kullanmamak bu kapsamdadır. Yargıtay 4. Hukuk Dairesi, E. 2021/23780, K. 2023/999, T. 25.01.2023 sayılı kararında kask takmayan kazazede için yüzde 20 oranında müterafik kusur indirimi uygulanmıştır. Buna karşılık indirim soyut iddiayla yapılamaz; aynı dairenin E. 2022/14401, K. 2024/11769, T. 28.11.2024 sayılı kararında somut neden bulunmadığında indirim yapılmamasının usulsüz sayılmadığı belirtilmiştir. Ceza dosyasındaki kusur oranı da hukuk hâkimini bağlamaz, ancak kesinleşen maddi olgular bağlayıcıdır (Yargıtay 11. Hukuk Dairesi, E. 2023/2328, K. 2024/5436, T. 02.07.2024).
Hesaba Hangi Gelir Esas Alınır?
Bedensel zarar hesabında kazazedenin kaza tarihindeki net geliri esas alınır; vergi ve prim kesintileri düşüldükten sonra eline geçen tutar, kaybedilen gerçek kazancı gösterir. Yol yardımı, yemek bedeli, ikramiye ve prim gibi düzenli ödenen ek ödemeler de net gelire eklenir; bir defaya mahsus ödemeler ise hesaba katılmaz. Kıdem tazminatında kullanılan giydirilmiş brüt ücret kavramı bu hesapta uygulanmaz.
Bu ayrım tutarı doğrudan etkiler; çıplak ücret üzerinden yapılan hesap gerçek zararın altında kalır. Serbest çalışanlarda vergi beyannamesi, meslek odası kaydı ve defter kayıtları esas alınır. Gelirin ispatlanamadığı durumlarda kural olarak net asgari ücret uygulanır; kayıt dışı çalışanlarda ise mahkeme meslek kuruluşlarından emsal ücret araştırması yapabilir. Bu nedenle gelir belgelerinin toplanması sonucu belirgin biçimde değiştirir. Hiç çalışmayan kişiler, ev hanımları ve öğrenciler bakımından da hesap yapılır; kural olarak net asgari ücret esas alınır, öğrencilerde ise mezuniyet sonrası emsal meslek geliri araştırılabilir. Kaza tarihinde on sekiz yaşından küçük olan çocuklarda ise çalışma çağına gelinceye kadar geçecek süre ayrıca gözetilir.
Sigorta Ödemesi Tazminattan Düşülür mü?
Evet, zorunlu trafik sigortasından alınan ödeme kusurlu taraftan istenecek trafik kazası tazminatından mahsup edilir. Bunun nedeni, aynı zararın iki kez karşılanmasının önlenmesidir. Sigorta bir zarar sigortasıdır; ödeme gerçek zarar hesaplanarak yapılır ve hesaplanan tutarın bir kısmını karşılar. Kalan kısım için sürücüye ve araç işletenine gidilir.
Trafik kazası sigorta tazminatı hesaplama işlemi iki aşamalıdır. Önce gerçek zarar aktüeryal yöntemle bulunur, ardından bu tutarın poliçe teminatı içinde kalıp kalmadığına bakılır. Teminat limitleri her yıl güncellenir; uygulanacak tutar, kaza tarihinde yürürlükte olan limittir (ZMSS Genel Şartları A.1); poliçenin daha önce düzenlenmiş olması bunu değiştirmez. Aşağıdaki tablo otomobil sınıfı için son iki yılın limitlerini göstermektedir.
| Teminat Türü | 2025 | 2026 |
|---|---|---|
| Sakatlanma ve ölüm, kişi başına | 2.700.000 TL | 3.600.000 TL |
| Sakatlanma ve ölüm, kaza başına | 13.500.000 TL | 18.000.000 TL |
| Maddi hasar, araç başına | 300.000 TL | 400.000 TL |
| Maddi hasar, kaza başına | 600.000 TL | 800.000 TL |
Tablodaki rakamlar bir ocak 2026 itibarıyla yürürlüktedir. Minibüs, otobüs ve kamyon gibi diğer araç türlerinde kaza başına tutarlar farklılaşır. Teminat limiti ödenecek tutar değil, sigortacının sorumluluğunun üst sınırıdır. Hesaplanan zarar limitin altında kalıyorsa yalnızca hesaplanan tutar ödenir ve limit rakamı kendiliğinden bir alacak doğurmaz.
Teminat Limiti Aşılırsa Ne Olur?
Hesaplanan zarar poliçe limitini aşarsa süreç bitmez, yalnızca muhatap değişir. Sigortacı limite kadar olan kısımdan sorumludur. Bakiye için doğrudan kusurlu sürücüye ve araç işletenine başvurulur. İkisi zarar görene karşı birlikte sorumludur ve alacak malvarlıklarından tahsil edilir.
Uygulamada birkaç yol daha vardır. Kusurlu tarafın ihtiyari mali sorumluluk poliçesi bulunuyorsa zorunlu teminatın üzerindeki kısım buradan karşılanır; bu poliçe zorunlu değildir ancak yaygın biçimde yaptırılır. Ağır kazalarda kaza başına limit de belirleyici hâle gelir. Aynı kazada birden fazla kişi zarar görmüşse kişi başına düşen tutar, kaza başına limitin hak sahipleri arasında paylaştırılmasıyla sınırlanabilir. Bu nedenle çok yaralılı kazalarda başvurunun gecikmemesi önem kazanır.
Mahsup, ödemenin yapıldığı gündeki tutarla değil güncellenmiş değeriyle yapılır; Yargıtay 4. Hukuk Dairesi, E. 2024/7650, K. 2024/8358, T. 30.09.2024 sayılı kararı ödemenin güncellenerek düşülmesi gerektiğini belirtmiştir. Her ödeme de aynı biçimde mahsup edilmez. Zorunlu koltuk ferdi kaza sigortası gibi meblağ sigortalarından alınan tutarlar gerçek zarar hesabına dahil edilmez ve düşülmez. Zorunlu trafik sigortasının ödemesi ise düşülür. Teminat limitleri her yıl güncellenir ve uygulanacak tutar kaza tarihinde yürürlükte olan limittir; güncel bilgi için trafik sigortası teminat limitleri sayfamıza bakabilirsiniz.
Sigorta Şirketi Eksik Ödeme Yaparsa
Eksik ödeme, bu dosyalarda en sık yaşanan sorundur. Sigortacının hesabı çoğu zaman gerçek zararın altında kalır. Kayıp yüzdesi düşük hesaplanmış, kusur dağılımı sigortacı lehine kabul edilmiş, pasif dönem hiç dikkate alınmamış veya bakıcı gideri atlanmış olabilir. Aradaki fark bakiye tazminat olarak istenir.
İlk teklifi değerlendirmeden kabul etmemek gerekir. Eksper raporuna itiraz edebilir ve kendi hesabınızı dosyaya sunabilirsiniz. Teklifin gerekçesini ve hesap dökümünü yazılı istemek itiraz aşamasında elinizi güçlendirir. Ödeme sırasında imzalatılan belgeler de dikkat gerektirir.
Ödeme alınırken imzalanan ibraname kesin sonuç doğurmaz. Belgeyi imzalamış olmak, zarar karşılanmadığı sürece talep hakkını bitirmez. Belirleyici olan belgenin başlığı değil içeriğidir. Yargıtay Hukuk Genel Kurulu, E. 2023/6, K. 2024/292, T. 29.05.2024 sayılı kararında ölçütü açıkça ortaya koymuştur.
“Gerçek anlamda ibranameden söz edebilmek için tazmin edilecek miktar ile buna karşılık alınan meblağ arasında açık oransızlığın bulunmaması koşuldur. Başka bir anlatımla, açık oransızlığın bulunduğu durumlarda anılan belge ibraname değil, ancak makbuz niteliğindedir.”
Yargıtay Hukuk Genel Kurulu, E. 2023/6, K. 2024/292, T. 29.05.2024
Kararın sizin dosyanız açısından anlamı nettir. Ödeme almış ve belge imzalamış olmanız bakiye talebinizi kendiliğinden sona erdirmez. Belirleyici olan belgenin başlığı değil, ödenen tutarın gerçek zararı karşılayıp karşılamadığıdır. İmza sırasında fazlaya ilişkin hakların saklı tutulduğunu belirten şerh koymak süreci kolaylaştırır. Karayolları Trafik Kanunu m. 111 uyarınca yetersiz olduğu açıkça belli olan anlaşmalar, yapıldıkları tarihten itibaren iki yıl içinde iptal edilebilir. Manevi tazminat bakımından ise durum farklıdır; bu kalem bölünemez nitelikte olduğundan usulüne uygun bir ibra sonuç doğurur (Yargıtay 4. Hukuk Dairesi, E. 2022/10644, K. 2025/12731, T. 18.09.2025).
Bilirkişi Raporuna İtiraz
Trafik kazası tazminat hesaplama raporunda sonucu belirleyen unsur, rakama giden adımlardır. Hangi ücretin esas alındığı, hangi yaşam tablosunun kullanıldığı, dönem ayrımı ve mahsuplar ayrı ayrı kontrol edilmelidir. Bu kontrol yapılmazsa eksik tutar kesinleşir. İtiraz süresi geçtikten sonra rapor hükme esas alınır.
Uygulamada dört hata sık tekrar eder. Birincisi yanlış ücret esasıdır; düzenli ek ödemeler net gelire eklenmemiş ya da gelir araştırılmadan asgari ücret kullanılmıştır. İkincisi hatalı maluliyet oranıdır; kaza tarihinde yürürlükte olmayan yönetmelik uygulanmıştır. Üçüncüsü pasif dönemin hiç hesaba katılmamasıdır. Dördüncüsü mahsup hatasıdır; meblağ sigortasından alınan ödeme yanlışlıkla düşülmüştür.
Raporun taşıması gereken nitelik içtihatta açıkça tanımlanmıştır. Yargıtay 11. Hukuk Dairesi, E. 2023/2328, K. 2024/5436, T. 02.07.2024 sayılı kararı ölçütü şöyle koymuştur.
“Bilirkişi raporlarının ayrıntılı, bilimsel, taraf ve kanun yolu denetimine elverişli, somut olayın özelliklerine uygun nitelikte olması gerekir.”
Yargıtay 11. Hukuk Dairesi, E. 2023/2328, K. 2024/5436, T. 02.07.2024
İtiraz, raporun tebliğinden itibaren iki hafta içinde yapılır. Dilekçede hangi adımın hatalı olduğu ve doğrusunun ne olması gerektiği somut biçimde gösterilmelidir; genel nitelikli itirazlar sonuç vermez. Kaza tespit tutanağı ile bilirkişi raporu arasında çelişki varsa bu çelişkinin yeni bir heyet raporuyla giderilmesi zorunludur (Yargıtay 4. Hukuk Dairesi, E. 2023/10934, K. 2023/13296, T. 11.12.2023). Büromuz dosyaları aktüer hesaplama uzmanıyla birlikte yürütür.
Hesaplama İçin Gerekli Belgeler
Trafik kazası tazminat hesaplama işleminin doğruluğu toplanan belgelerle orantılıdır. Eksik belgeyle yapılan hesap varsayımlara dayanır ve gerçek zararı yansıtmaz. Aşağıdaki belgeler bu dosyalarda standart olarak istenir. Listeyi kaza sonrası ilk günlerden itibaren oluşturmaya başlamak avantaj sağlar.
- Kaza tespit tutanağı ve kolluk evrakı.
- Maluliyet raporu; yetkili sağlık kuruluşunun sağlık kurulundan alınır.
- Kusur bilirkişi raporu veya ceza dosyasındaki kusur değerlendirmesi.
- Son bir yıla ait bordrolar ve işyeri yazısı.
- Serbest çalışanlar için vergi beyannamesi ve meslek odası kaydı.
- Hastane kayıtları, epikriz ve ameliyat raporu.
- Tedavi faturaları, reçeteler ve ulaşım belgeleri.
- Ölüm halinde veraset ilamı ve vukuatlı nüfus kayıt örneği.
Belgelerin bir kısmını kendiniz temin edemezsiniz. Ceza soruşturma dosyası, kolluk evrakı ve karşı aracın poliçe bilgisi vekaletname ile avukat tarafından istenir. Sağlık kurulu raporu için sevk süreci de aynı yolla yürütülür. Elinizde eksik belge bulunması başvuruyu engellemez; eksikler süreç içinde tamamlanır. Aldırdığınız maluliyet raporu sonuçta kullanılmasa dahi rapor ücretinden sigorta şirketi sorumludur (Yargıtay 4. Hukuk Dairesi, E. 2022/10898, K. 2024/7861, T. 18.09.2024).
Online Araçlar Ne Kadar Güvenilir?
Online araçlar yaklaşık sonuç verir, kesin sonuç vermez. Bizim sayfamızdaki araç da dahil olmak üzere tüm trafik kazası tazminat hesaplama araçları belirli varsayımlarla çalışır. Kullanıcıdan alınan veriler dışındaki her şey standart kabul edilir. Oysa gerçek dosyada bilirkişi çok daha fazla değişkeni birlikte değerlendirir.
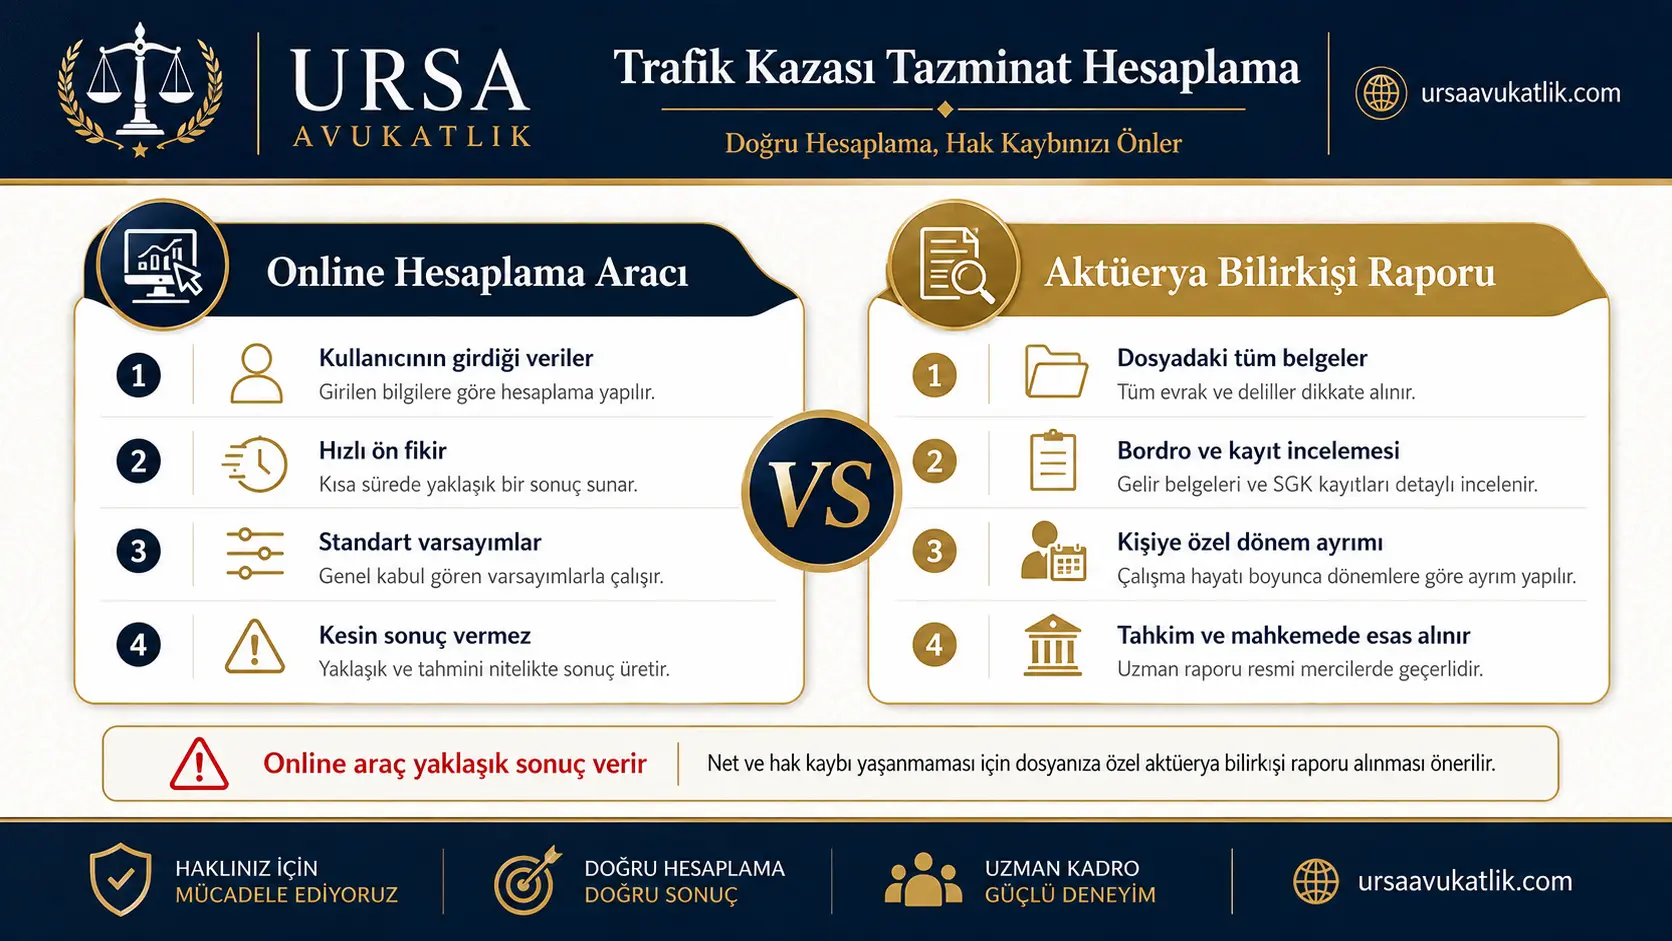
| Karşılaştırma Kriteri | Online Araç | Aktüerya Bilirkişi Raporu |
|---|---|---|
| Veri kaynağı | Kullanıcının girdiği veriler | Dosyadaki tüm belgeler ve resmî kayıtlar |
| Ücret tespiti | Girilen tutar doğru kabul edilir | Bordro ve kayıtlarla denetlenir |
| Dönem ayrımı | Standart varsayım uygulanır | Kişinin fiili durumuna göre belirlenir |
| Mahsuplar | Kural olarak hesaba katılmaz | Sigorta ve kurum ödemeleri ayrıca işlenir |
| Hukuki geçerlilik | Bilgi amaçlıdır, delil değildir | Mahkemede hükme esas alınır |
Tablo aracın işe yaramadığını değil, sınırlarını gösterir. Araç, dosyanızın büyüklük sırasını anlamak ve gelen teklifin makul olup olmadığını sezmek için yararlıdır. Sigortacının rakamı aracın verdiği aralığın çok altındaysa bu bir uyarı işaretidir. Aracın sonucuna dayanarak dava değeri belirlemek doğru olmaz.
Başvuru ve Dava Süreci
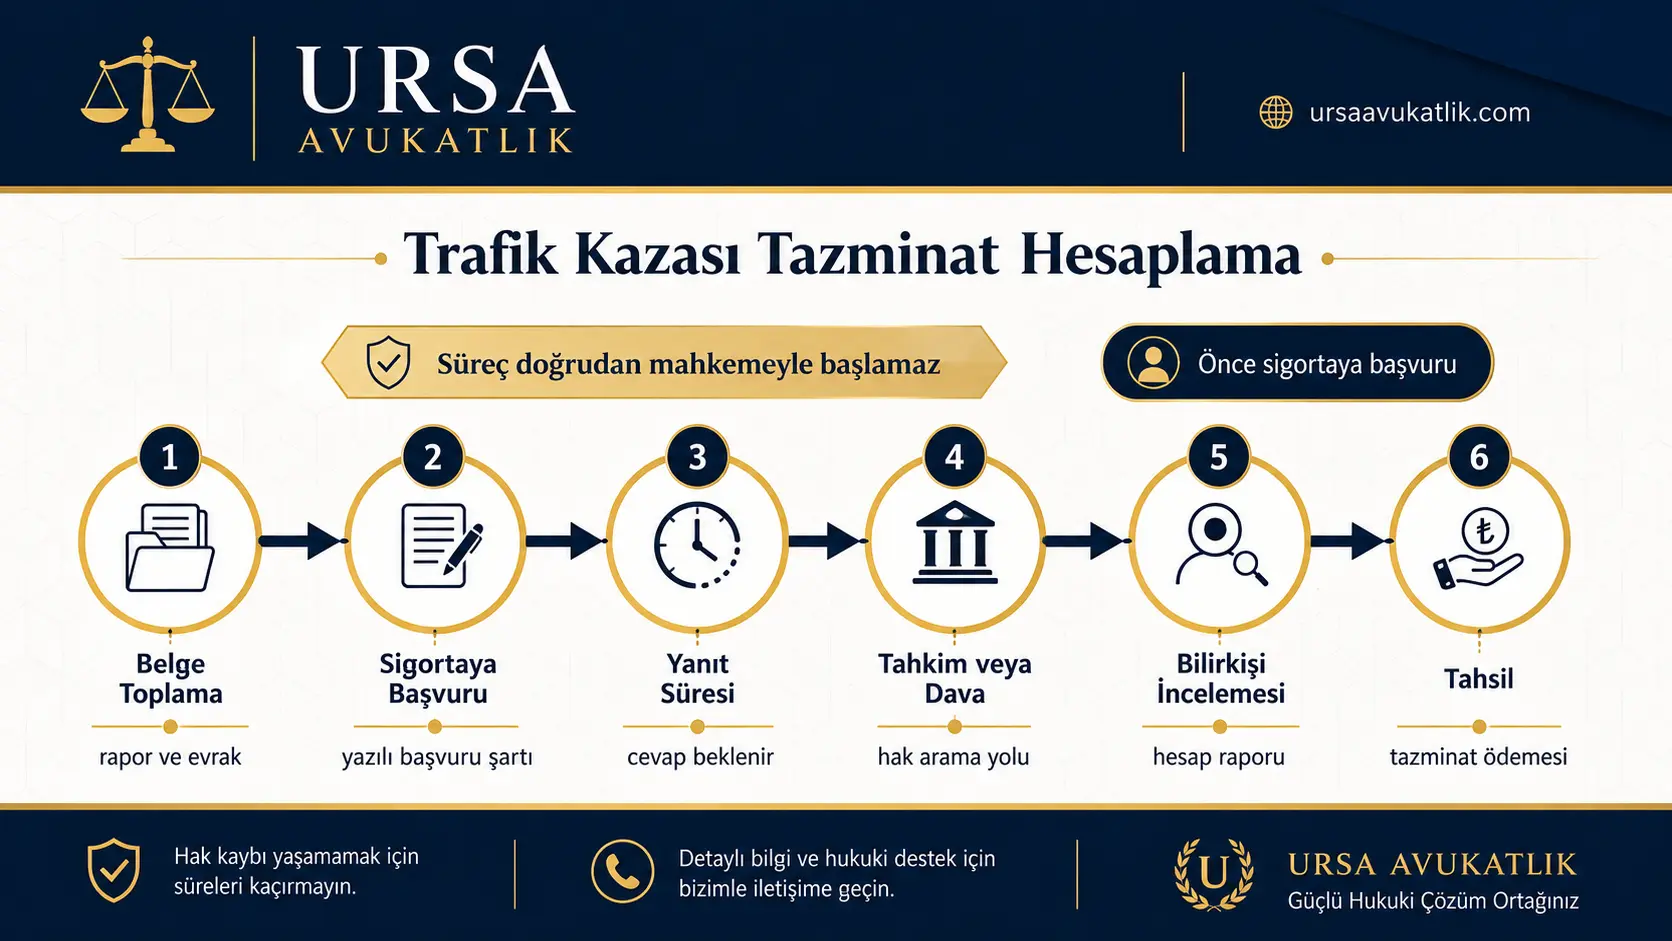
Süreç doğrudan mahkemeyle başlamaz. Sigorta şirketine yazılı başvuru yapılması dava şartıdır; bu şart yerine getirilmeden açılan dava usulden reddedilir. Aynı kural tahkim başvurusu için de geçerlidir. Aşağıdaki adımlar uygulamada izlenen sıralamayı göstermektedir.
- Kusurlu aracın zorunlu trafik sigortasına yazılı başvuru yapılır.
- Sigortacı yasal süresi içinde yanıt vermezse tahkim veya dava yolu açılır.
- Sigorta Tahkim Komisyonuna başvurulur; hakem dosya üzerinden inceleme yapar.
- Zorunlu trafik sigortacısına karşı açılacak tazminat davasında arabulucuya gitmek dava şartı değildir (Yargıtay 4. Hukuk Dairesi, E. 2023/12689, K. 2024/4378).
- Sonuç alınamayan dosyalarda asliye ticaret veya asliye hukuk mahkemesinde dava açılır.
Faizin başlangıcı ayrıca belirlenir. Zorunlu trafik sigortacısı, gerekli belgelerle yapılan yazılı başvurudan itibaren sekiz iş günü içinde ödeme yapmazsa temerrüde düşer (KTK m. 99); başvuru yapılmamışsa temerrüt dava veya tahkim başvurusu tarihinde gerçekleşir. Hasarın ihbarından itibaren 45 günlük süre (TTK m. 1427/2) ise kasko ve ihtiyari mali mesuliyet gibi ihtiyari sigortalarda uygulanır. Tahkim yolunda ise vekalet ücreti farklı hesaplanır; Yargıtay 4. Hukuk Dairesi, E. 2022/2310, K. 2023/7317, T. 31.05.2023 sayılı kararına göre maktu ücretin altına inmemek kaydıyla hesaplanan tutarın beşte biri oranında ücrete hükmedilir. Toplam süre dosyaya göre değişir ve taahhüt edilemez; kanunun koyduğu süreler şunlardır: sigorta şirketi yazılı başvuruya 15 gün içinde cevap verir (KTK m. 97) ve belgeler tamamlandıktan sonra 8 iş günü içinde öder (KTK m. 99); Sigorta Tahkim Komisyonunda hakemler dosyayı en geç dört ay içinde karara bağlar (5684 sayılı Kanun m. 30/16). Süreyi en çok uzatan etken maluliyet raporunun beklenmesi ve rapora yapılan itirazlardır.
Trafik Kazası Tazminatında Zamanaşımı Ne Kadar?
Trafik kazasından doğan maddi tazminat talepleri, zarar görenin zararı ve tazminat yükümlüsünü öğrendiği tarihten itibaren iki yıl ve her hâlde kaza gününden itibaren on yıl içinde zamanaşımına uğrar (KTK m.109/1). Kaza aynı zamanda suç oluşturuyor ve ceza kanunu daha uzun bir dava zamanaşımı öngörüyorsa bu süre tazminat talebine de uygulanır (KTK m.109/2); bu süre taksirle yaralamada kural olarak sekiz yıl, taksirle öldürmede on beş yıldır (TCK m.66/1, m.85, m.89). Kusurlu sürücüye karşı kesilen zamanaşımı sigortacıya karşı da kesilmiş olur (KTK m.109/3). Sürenin hangi tarihte başladığı trafik kazası zamanaşımı yazısında ayrıntılı anlatılıyor.
Hesaplama Sürecinde Avukat Desteği
Trafik kazası tazminat hesaplama sürecinde sonucu belirleyen unsur, hesabın adım adım denetlenmesidir. Ücret esasının doğru alınması ve dönem ayrımının eksiksiz yapılması teknik değerlendirme gerektirir. Mahsupların yerinde uygulanıp uygulanmadığı da ayrıca kontrol edilmelidir. Bu noktalardan birinde yapılan hata, tazminatın gerçek zararın belirgin biçimde altında kalmasına yol açar.
URSA Avukatlık olarak dosyaları aktüer hesaplama uzmanıyla birlikte yürütüyoruz. Süreç, belgelerin incelenmesi ve zarar kalemlerinin ayrıştırılmasıyla başlar; ardından başvuru hazırlanır ve gelen teklif kendi hesabımızla karşılaştırılır. Bilirkişi raporlarına itiraz aşaması ayrıca takip edilir. Ön değerlendirme talep edebilirsiniz; genel işleyiş için trafik kazası avukatı sayfamıza bakabilirsiniz.
Yargıtay Kararları Işığında Trafik Kazası Tazminat Hesabı
Trafik kazası tazminatı hesabının çerçevesini kanun metni değil, uygulamada yerleşen içtihat belirler. Aşağıda hesabın her adımını doğrudan etkileyen kararlar konu başlıklarına göre toplanmıştır. Kararların ilgili bölümleri tırnak içinde ve kısaltılmadan aktarılmış, altlarına dosyanız açısından ne anlama geldiği yazılmıştır. Künyeleri bilirkişi raporunuzu incelerken ve itiraz dilekçesi hazırlarken doğrudan kullanabilirsiniz.
Gerçek Zarar İlkesi ve Hesaplama Yöntemi
Tazminat hesabının çıkış noktası gerçek zararın bulunmasıdır. Yargıtay 4. Hukuk Dairesi, E. 2022/15582, K. 2023/6813, T. 22.05.2023 sayılı kararında bu ilkeyi şöyle ifade etmiştir: "Gerçek zarar hesabı, özü itibariyle varsayımlara dayalı bir tespit olduğundan gerçeğe en yakın verilerin kullanılması esastır." Karara göre hesapta kullanılan her veri, gerçeğe daha yakın bir veriyle değiştirilebiliyorsa değiştirilmelidir.
Aynı kararda hesaplama yöntemine ilişkin ikinci bir tespit yer alır. Tespit, yıllarca uygulanan bir formülün terk edildiğini ortaya koymaktadır. Kararın ilgili bölümü şöyledir: "Zorunlu Mali Sorumluluk Sigorta Genel Şartlar ve ekindeki cetvellerle getirilen ve iş gücü kaybı tazminatının hesaplanmasında uygulama alanı bulan %1,8 teknik faiz ile devre başı ödemeli belirli süreli rant formülünün uygulanması artık mümkün değildir." Anayasa Mahkemesinin iptal kararı sonrasında genel şartlar ekindeki cetveller dayanaksız kalmıştır. Bugün bu formülle yapılan hesap güncel içtihada aykırıdır.
Yerine uygulanacak yöntem de içtihatta gösterilmiştir; yukarıda aktarılan E. 2023/8181 sayılı kararın yanında aynı daire, E. 2024/9246, K. 2024/10223, T. 24.10.2024 sayılı kararında "tazminat tutarının TRH 2010 Yaşam Tablosu ve progresif rant yöntemi esas alınarak hesaplanmasının yerinde olduğu" sonucuna varmıştır.
TRH 2010 Yaşam Tablosunun Kabulü
Bakiye ömrün hangi tabloya göre bulunacağı uzun süre tartışılmıştır. Yargıtay 17. Hukuk Dairesi, E. 2020/2598, K. 2021/34, T. 14.01.2021 sayılı kararıyla daireler arasında birliğin sağlanması, tablonun ülkemize özgü ve güncel verileri içermesi gerekçeleriyle bakiye ömrün belirlenmesinde TRH 2010 tablosunun esas alınmasına karar vermiştir. Karar, PMF 1931 tablosunun uygulamadan kalktığı tarihi belirler.
Karar öncesinde bakiye ömür Fransa kökenli bir cetvele göre bulunuyordu ve kadın ile erkek için tek değer veriliyordu. Sonraki kararlar yeni çizgiyi pekiştirmiştir. Yargıtay 4. Hukuk Dairesi, E. 2022/14401, K. 2024/11769, T. 28.11.2024 sayılı kararında "Yargıtay kararları ile TRH 2010 Yaşam Tablosu ve ayrıca progresif rant yönteminin uygulanması içtihat edildiğinden" ifadesine yer vermiştir. Aynı dairenin E. 2022/10898, K. 2024/7861, T. 18.09.2024 sayılı kararında ise "Anayasa Mahkemesi kararı ve yargıtay içtihatları gereği TRH 2010 Yaşam Tablosu ve progresif rant yöntemince yapılan hesaplamanın yerinde olduğu" belirtilmiştir.
Yargıtay 4. Hukuk Dairesi, E. 2022/16763, K. 2025/171, T. 07.01.2025 sayılı kararında da "gerçek zararın hesaplanmasında TRH 2010 Yaşam Tablosunun ve progresif rant yönteminin esas alınmasında hukuka aykırılık bulunmadığı" sonucuna varılmıştır. Üç karar birlikte okunduğunda tablo ve yöntem tartışmasının kapandığı görülür.
Bilirkişi Raporunun Denetime Elverişliliği
Rapor doğru yöntemi kullansa dahi denetlenebilir olmak zorundadır. Yargıtay 11. Hukuk Dairesi'nin E. 2024/1121, K. 2024/5725, T. 09.07.2024 sayılı kararıyla onadığı Sigorta Tahkim Komisyonu İtiraz Hakem Heyeti kararında ölçüt şöyle konmuştur: "hükme esas alınan aktüer bilirkişi raporunun meri mevzuata göre TRH 2010 yaşam tablosu, progresif rant yöntemi kullanılarak ve muhtemel bakiye ömrü dikkate alınarak hazırlandığı, denetime elverişli olduğu". Karar, raporun taşıması gereken üç unsuru bir arada sayar: doğru tablo, doğru yöntem ve bakiye ömrün gözetilmesi. Bunlardan biri eksikse rapor hükme esas alınamaz.
Raporlar arasında çelişki bulunması ayrı bir bozma sebebidir. Yargıtay 4. Hukuk Dairesi, E. 2023/10934, K. 2023/13296, T. 11.12.2023 sayılı kararında "kusur konusunda tüm tereddütleri giderecek ve kaza tespit tutanağı ile bilirkişi raporu arasındaki çelişkiyi giderecek şekilde konusunda uzman bilirkişi heyetinden yeni bir rapor alınması ve oluşacak sonuca göre karar verilmesi gerekir" denilmiştir. Tutanaktaki tespitler ile rapordaki kusur dağılımı çelişiyorsa mahkeme bu çelişkiyi gidermek zorundadır.
Maluliyet Raporunun Geçerlilik Şartları
Hesabın en güçlü çarpanı maluliyet oranıdır ve rapor bu nedenle sıkı denetime tabidir. Yargıtay 4. Hukuk Dairesi, E. 2022/16763, K. 2025/171, T. 07.01.2025 sayılı kararında geçerli raporun nitelikleri sayılmıştır: rapor, "kaza tarihinde yürürlükte olan Erişkinler İçin Engellilik Değerlendirmesi Hakkında Yönetmelik hükümlerine uygun olarak kaza ile illiyetli, başvurucunun muayenesi gerçekleştirilerek, mevzuatta yer alan bekleme süresine uyularak gerekçeli ve denetime açık olarak düzenlenmiş" olmalıdır.
Kaza tarihi ölçütü daha eski kazalarda farklı yönetmeliği işaret eder. Yargıtay 4. Hukuk Dairesi, E. 2022/9991, K. 2024/5816, T. 05.06.2024 sayılı kararında raporun "kaza tarihinde yürürlükte olan Özürlülük Ölçütü, Sınıflandırması ve Özürlülere Verilecek Sağlık Kurul Raporları Hakkında Yönetmelik hükümlerine uygun olmak suretiyle" alınması gerektiği belirtilmiştir. Hangi yönetmeliğin uygulanacağını raporun tarihi değil kazanın tarihi belirler.
Raporu düzenleyen kuruluşun yetkisi de denetlenir. Yargıtay 4. Hukuk Dairesi, E. 2022/10898, K. 2024/7861, T. 18.09.2024 sayılı kararında raporun "kaza tarihindeki mevzuata uygun bir şekilde, mevzuatın görevlendirdiği Üniversite Hastanesi tarafından, öncesindeki tedavi evrakları incelenmek, fiziki muayenesi yapılmak ve kaza ile illiyeti kurulmak suretiyle hazırlanmış olduğu" tespitine yer verilmiştir.
Raporun zamanlaması bakımından da açık bir kural vardır. Yargıtay 4. Hukuk Dairesi, E. 2023/10934, K. 2023/13296, T. 11.12.2023 sayılı kararında "Devamlı engellilik raporu verilmeden önce, hastada iyileşmenin durduğu, son bir senedir herhangi bir düzelmenin olmadığı tespit edilmelidir." denilmiştir. Erken alınan rapor kalıcı kaybı göstermez ve gerçek oranın altında kalır.
Sigorta Teminatının Kapsamı
Zorunlu trafik sigortası yalnızca kalıcı kaybı değil, iyileşme sürecindeki zararları da karşılar. Yargıtay 4. Hukuk Dairesi, E. 2022/14401, K. 2024/11769, T. 28.11.2024 sayılı kararında "uzman doktor bilirkişi heyetinin düzenlediği raporla saptanan iyileşme süresine ilişkin geçici iş göremezlik zararı ile bakıcı giderinden doğan zararın trafik sigortasının teminatı kapsamında olmasına" karar verilmiştir. Aynı yönde E. 2024/9246, K. 2024/10223, T. 24.10.2024 ve E. 2023/3273, K. 2025/1514, T. 03.02.2025 sayılı kararlar bulunmaktadır.
Faizin başlangıcı bakımından Yargıtay 4. Hukuk Dairesi, E. 2025/11499, K. 2025/15562, T. 20.11.2025 sayılı kararında başvuru tarihine 8 iş günü eklenerek bulunan temerrüt tarihinden faiz işletilmesini yerinde görmüştür (KTK m.99).
Müterafik Kusur ve Hatır Taşıması İndirimleri
İndirim yapılabilmesi için somut delil aranır. Yargıtay 4. Hukuk Dairesi, E. 2022/14401, K. 2024/11769, T. 28.11.2024 sayılı kararında "davacının müterafik kusurlu sayılmasını gerektirir somut neden bulunmadığı gözetildiğinde bu nedenle tazminattan indirim yapılmayışında usulsüzlük görülmemesine" denilmiştir. Sigorta şirketinin soyut iddiası tek başına indirim doğurmaz.
İndirim için ayrıca illiyet bağı aranır. Yargıtay 4. Hukuk Dairesi, E. 2022/16763, K. 2025/171, T. 07.01.2025 sayılı kararında "başvurucu yaralanmalarının bacak ve ayak kısmına yönelik olması sebebiyle müterafik kusurun varlığına ilişkin dosyada bir delil bulunmadığı" gerekçesiyle indirim reddedilmiştir. Koruyucu tedbirin kullanılmaması, oluşan yaralanmayla bağlantılı değilse indirim uygulanmaz.
Bağlantının kurulduğu hallerde ise indirim uygulanır ve oranı içtihatta somutlaşmıştır. Yargıtay 4. Hukuk Dairesi, E. 2021/23780, K. 2023/999, T. 25.01.2023 sayılı kararında "bilirkişi raporu ile belirlenen tazminat miktarından davacı kask takmadığından %20 oranında müterafik kusur indirimi yapılması gerektiği" belirtilmiştir. Hatır taşımasında da benzer bir oran uygulanmaktadır; Yargıtay 4. Hukuk Dairesi, E. 2023/8455, K. 2025/2331, T. 13.02.2025 sayılı kararıyla yüzde 20 hatır taşıması indirimi uygulanan hakem kararı onanmıştır.
Yapılan Ödemelerin Mahsubu
Daha önce alınan ödeme hesaptan düşülür, ancak nominal tutarıyla değil. Yargıtay 4. Hukuk Dairesi, E. 2024/7650, K. 2024/8358, T. 30.09.2024 sayılı kararında izlenecek yol şöyle özetlenmiştir: "olay tarihindeki verilere göre yeniden maluliyet raporu alınması ve bu maluliyet raporunda belirlenen gerçek maluliyet oranının karşılığı olan sürekli iş göremezlik tazminatının TRH-2010 Yaşam Tablosu ve progresif rant yöntemi ile davalı tarafça yapılan ödemenin de güncellenerek düşülmesi suretiyle hesaplanması için rapor alınıp sonucuna göre hüküm kurulması gerekir".
Karar iki şeyi birden söyler. Birincisi, ödeme güncellenerek düşülür; yıllar önce alınan tutarın bugünkü karşılığı bulunur. İkincisi, mahsup yapılmadan önce maluliyet oranının doğru saptanmış olması gerekir. Sigortacının düşük orana göre yaptığı ödemenin nominal tutarıyla mahsup edilmesi kazazedeyi iki kez zarara uğratır. Bu nedenle mahsup kalemi rapor incelenirken ayrıca kontrol edilmelidir.
İbraname ve Açık Oransızlık Denetimi
Ödeme sırasında imzalanan belgenin niteliğine ilişkin Hukuk Genel Kurulu kararı (E. 2023/6, K. 2024/292, T. 29.05.2024) yukarıda eksik ödeme başlığında aktarılmıştır. Kurul aynı kararda, KTK m.111'deki iptal nedeninin nesnel bir ölçüye bağlandığını belirtmiş; zarar gören yönünden yetersizliğin bulunmasını yeterli saymış, ayrıca bir irade sakatlığı aramamıştır.
Yargıtay 10. Hukuk Dairesi, E. 2024/10561, K. 2025/8629, T. 22.05.2025 sayılı kararı aynı ilkeyi farklı bir açıdan ifade eder: "Hakkın gerçek tutarda ödendiğini ihtiva etmeyen ibra sözleşmeleri veya ibra beyanını muhtevi diğer ödeme belgeleri, içerdikleri miktarla sınırlı olarak makbuz hükmündedir". Karar, belgenin tamamen geçersiz sayılmadığını, yalnızca ödenen tutar kadar hüküm doğurduğunu gösterir.
Oransızlığın nasıl ölçüleceği de kararlarda somutlaşmıştır. Yargıtay 4. Hukuk Dairesi, E. 2022/15582, K. 2023/6813, T. 22.05.2023 sayılı kararında "Ödenen miktarla ödenmesi gereken miktar arasında 95.100,00 TL'den fazla bir fark mevcut olduğundan ibraname alındığı hususunun KTK 111. maddesi karşısında geçerli bir iddia olarak kabul edilemeyeceği" belirtilmiştir. Aynı dairenin E. 2023/8181, K. 2023/11355, T. 25.10.2023 sayılı kararında ise ödemenin talebin yalnızca bir kısmını karşıladığı gerekçesiyle taleplerin reddedilmesi bozma sebebi sayılmıştır.
Ceza Dosyasının Etkisi ve Tahkimde Vekalet Ücreti
Ceza dosyasındaki tespitlerin tazminat davasına etkisi sınırlıdır ama sıfır değildir. Yargıtay 11. Hukuk Dairesi, E. 2023/2328, K. 2024/5436, T. 02.07.2024 sayılı kararında ayrım şöyle kurulmuştur: Türk Borçlar Kanunu m. 74 gereğince "ceza mahkemesince belirlenen kusur oranı veya beraat kararları hukuk hakimi bakımından bağlayıcı olmamakla birlikte, hukuk hakiminin bu bağımsızlığı sınırsız olmayıp ceza mahkemesince fiilin hukuka aykırılığına yönelik kesinleşen maddi olgular hukuk hakimi bakımından da bağlayıcı ve taraflar yönünden de kesin delil niteliği taşıyacağı" belirtilmiştir.
Sigorta Tahkim Komisyonuna başvuran kazazedeler için vekalet ücreti kuralı ayrıca dikkat gerektirir. Yargıtay 4. Hukuk Dairesi, E. 2022/2310, K. 2023/7317, T. 31.05.2023 sayılı kararında "maktu vekalet ücretinin altında kalmamak kaydıyla, hesaplanan vekalet ücretinin 1/5'i oranında vekalet ücretine hükmedilmesi gerekirken, fazla vekalet ücretine karar verilmesi bozmayı gerektirir." denilmiştir. Aynı kararda "Sigorta Tahkim Komisyonlarınca hükmedilen vekalet ücreti, kabul veya reddedilen miktarı geçemez." ilkesi de yer alır. Aynı yönde E. 2021/17702, K. 2022/13931, T. 07.11.2022 ve E. 2023/10934, K. 2023/13296, T. 11.12.2023 sayılı kararlar bulunmaktadır.
Bu kural tahkim ile dava arasında tercih yaparken hesaba katılmalıdır. Tahkim daha hızlı sonuç verir ve masrafı düşüktür. Buna karşılık lehinize hükmedilecek vekalet ücreti mahkemeye göre düşük kalır. Dosyanın tutarı, belge durumu ve kusurun tartışmalı olup olmadığı birlikte değerlendirilerek karar verilmelidir.
Trafik Kazası Tazminat Hesaplama Hakkında Sık Sorulan Sorular
Trafik kazası tazminat hesaplama formülü nedir?
Sürekli iş göremezlik tazminatı = (aylık net gelir × 12 × aktif dönem yılı + net asgari ücret × 12 × pasif dönem yılı) × maluliyet oranı × (1 − kusur oranı). Süreler TRH 2010 yaşam tablosundan okunur. Progresif rant yönteminde artış ve iskonto oranı eşit kabul edildiğinden yıllık kazanç süreyle doğrudan çarpılır; raporlu günler için günlük net gelir × gün sayısı ayrıca eklenir.
5 rapora ne kadar tazminat alırım?
Yüzde 5 kalıcı maluliyette, 2026 net asgari ücretle çalışan ve kusuru olmayan bir erkek için sitedeki hesaplama aracının Ekim 2026 sonucu 25 yaşta yaklaşık 829.463 TL, 35 yaşta 668.253 TL, 45 yaşta 509.907 TL'dir. Yüzde 10 maluliyette 35 yaş için tutar 1.336.506 TL'ye çıkar; aktif dönemin 60 yaşta bittiği kabul edilmiştir. Kastedilen 5 günlük istirahat raporuysa bu kalıcı maluliyet değil, geçici iş göremezliktir.
Trafik kazasında rapor parası nasıl hesaplanır?
İstirahat raporu süresince çalışılamayan günler geçici iş göremezlik tazminatı olarak istenir: günlük net gelir × raporlu gün. Sitedeki hesaplama aracının Ekim 2026 sonucu, 2026 net asgari ücretle çalışan ve kusuru olmayan kişi için 5 günlük raporda yaklaşık 4.679 TL, 30 günlük raporda 28.076 TL'dir. Bu kalem trafik sigortası teminatı içindedir ve kalıcı maluliyet tazminatına ayrıca eklenir.
Ölümlü trafik kazasında tazminat ne kadar çıkar?
Sitedeki hesaplama aracının Ekim 2026 sonucuna göre, 2026 net asgari ücretle çalışan ve kusuru olmayan 40 yaşındaki bir erkeğin ölümünde 38 yaşındaki eşe yaklaşık 5.300.093 TL, 10 ve 6 yaşındaki iki çocuğa toplam 1.167.941 TL destekten yoksun kalma tazminatı çıkar; çocuk yoksa eşin tutarı 5.884.063 TL olur. Araç eşin yeniden evlenme ihtimali indirimini uygulamaz. Cenaze gideri ve manevi tazminat bu tutarlara dahil değildir.
2024 veya 2025'te olan trafik kazasında hangi yılın rakamları kullanılır?
Maluliyet yönetmeliği kaza tarihine göre, sigorta teminat limiti de kaza tarihinde geçerli tutara göre belirlenir (ZMSS Genel Şartları A.1); kişi başı teminat 2025'teki kazalarda 2.700.000 TL, 2026'daki kazalarda 3.600.000 TL'dir. Gelir ise hesap tarihindeki verilerle işlenir: bilinen dönemde gerçek kazanç, sonrasında güncel gelir, pasif dönemde güncel net asgari ücret esas alınır. Bu nedenle eski bir kaza için bugün yapılan hesapta 28.075,50 TL'lik 2026 net asgari ücreti kullanılır.
Maddi hasarlı trafik kazasında tazminat hesaplama nasıl yapılır?
Tazminat hesaplama aracı yalnız bedensel zararı hesaplar; araçtaki hasar ayrı bir kalemdir. Onarım bedeli eksper raporuyla, değer kaybı aracın kaza öncesi değeri ile onarım sonrası piyasa değeri arasındaki farkla bulunur; değer kaybı için ön tahmin sitedeki araç değer kaybı hesaplama aracıyla alınabilir. Trafik sigortası 2026'da maddi hasarda araç başı en fazla 400.000 TL öder.
Bedeni hasar tazminatı neleri kapsar?
Bedeni hasar, bedensel zarar ve cismani zarar aynı şeyi ifade eder: kazada yaralanan kişinin vücut bütünlüğüne gelen zarar. Türk Borçlar Kanunu m.54'e göre bu zarar tedavi giderlerini, kazanç kaybını, çalışma gücünün azalmasından doğan kayıpları ve ekonomik geleceğin sarsılmasından doğan kayıpları kapsar. Araçtaki hasar bedeni hasar değil, maddi hasardır.
Trafik kazasında manevi tazminat hesaplanabilir mi?
Hayır, manevi tazminat formülle hesaplanmaz; tutarı hâkim takdir eder. Takdirde yaralanmanın veya kaybın ağırlığı, kusurun derecesi ve tarafların ekonomik durumu gözetilir. Yaralanmalı kazada kazazede, ölümlü kazada yakınları isteyebilir. Bu kalem zorunlu trafik sigortasının kapsamı dışındadır ve sürücü ile araç işleteninden istenir.
Trafik kazası manevi tazminat harcı nasıl hesaplanır?
Karar ve ilam harcı istenen tutarın binde 68,31'idir; ölüm ve cismani zarar nedeniyle açılan tazminat davalarında bunun yalnız yirmide biri dava açılırken peşin alınır (492 sayılı Harçlar Kanunu m.28 ve 1 sayılı tarife). Örneğin 100.000 TL manevi tazminat istendiğinde karar harcı 6.831 TL, peşin harç 341,55 TL olur. Kalan harç karar tebliğinden itibaren bir ay içinde ödenir; maktu başvurma harcı ve gider avansı ayrıca yatırılır.
Trafik kazası tazminatına faiz hangi tarihten işler?
Kusurlu sürücü ve araç işleteni bakımından faiz kural olarak kaza tarihinden işler, çünkü haksız fiilde borçlu fiil tarihinde temerrüde düşmüş sayılır. 7589 sayılı Kanunla Türk Borçlar Kanunu m. 55'e eklenen hükme göre, değişiklikten sonra olan kazalarda kazancın bilindiği döneme ait tazminata kaza tarihinden, bilinemeyen döneme ait tazminata ise karar tarihinden faiz işletilir. Zorunlu trafik sigortacısı, gerekli belgelerle yapılan başvurudan itibaren sekiz iş günü içinde ödemezse temerrüde düşer (KTK m. 99); başvuru yapılmamışsa dava veya tahkim başvurusu tarihinden faiz işler. Hesaplama aracının sonucu faiz içermez.
Kazada yolcuysam tazminat nasıl hesaplanır?
Yolcunun tazminatı aynı formülle hesaplanır; aracı kullanmayan yolcunun kazanın oluşumunda kusuru bulunmaz. Kazaya karışan araçların işletenleri yolcuya karşı müteselsil sorumludur (KTK m.88), bu nedenle bindiğiniz aracın ve karşı aracın trafik sigortasına başvurulabilir. Emniyet kemeri takmamak müterafik kusur indirimine, tanıdık aracında ücretsiz yolculuk hatır taşıması indirimine yol açabilir.
Trafik kazası tazminat sonucu kaç ay sürer?
Kesin bir süre verilemez; süreyi dosyanın hangi aşamada sonuçlandığı belirler. Sigorta şirketi yazılı başvuruyu en geç 15 gün içinde cevaplamak (KTK m.97) ve belgeler iletildikten sonra teminat içindeki tutarı sekiz iş günü içinde ödemek zorundadır (KTK m.99). Cevap gelmez veya teklif düşük kalırsa Sigorta Tahkim Komisyonuna ya da mahkemeye gidilir; sigorta hakemleri görevlendirildikleri tarihten itibaren en geç dört ay içinde karar verir (5684 sayılı Kanun m.30/16), mahkeme yolunda ise kanuni bir süre yoktur.
Kaza sıklık oranı nasıl hesaplanır?
Kaza sıklık oranı bir tazminat hesabı değil, iş sağlığı ve güvenliği istatistiğidir. Uluslararası Çalışma Örgütünün 1998 tarihli iş kazası istatistikleri kararına göre bir dönemdeki kaza sayısı, çalışılan toplam saate bölünüp 1.000.000 ile çarpılarak bulunur; 500.000 saat çalışılan işyerinde 2 kaza varsa oran 4'tür. Bu oran tek bir kazazedenin alacağı tazminatı değiştirmez.
Bu içerik genel bilgilendirme amaçlıdır ve hukuki danışmanlık yerine geçmez. Her uyuşmazlık kendi koşulları içinde değerlendirilir.