Banka haciz fek masrafı diye ayrı bir harç yoktur; icra dairesi haczin kaldırılması için harç almaz, asıl masraf borç dosyaya ödenirken alınan tahsil harcıdır ve hesaba haciz konduktan sonra yapılan ödemede bu harç ödenen tutarın %9,10'udur (492 sayılı Harçlar Kanunu, 1 sayılı tarife). Borç ödendikten sonra icra müdürlüğüne haczin kaldırılması talebi verilir, müdürlük bankaya fek yazısı gönderir ve banka blokeyi bu yazı üzerine çözer; bankanın kendisi bu işlem için ücret alamaz. Haciz hukuka aykırıysa, örneğin işçinin maaşından dörtte birden fazla kesiliyorsa ya da emekli aylığına dokunulmuşsa, borç ödenmeden icra mahkemesine şikâyet yoluyla kaldırılması istenir.
Blokenin hangi dosyadan geldiği e-Devlet'teki icra dosyası sorgulamasından ve UYAP Vatandaş Portalı'ndan öğrenilir. Ödeme emrine itiraz süresi tebliğden itibaren yedi gün, icra müdürlüğünün işlemlerine karşı şikâyet süresi işlemin öğrenilmesinden itibaren yedi gündür (İİK m. 62 ve m. 16).
Banka Haciz Fek Masrafı Ne Kadar?
Fek, haczin kaldırılması demektir; fek yazısı da icra müdürlüğünün bankaya haczin kaldırıldığını bildiren müzekkeredir. Harçlar Kanunu'na bağlı (1) sayılı tarifenin icra harçları bölümünde haczin kaldırılması için ayrı bir harç kalemi bulunmaz. Borçluya düşen maliyet, dosya borcuyla birlikte ödenen tahsil harcı ve takip masraflarıdır; takip masrafları İİK m. 59 uyarınca borçluya aittir.
| Kalem | Oran veya tutar | Dayanak |
|---|---|---|
| Haczin kaldırılması (fek) talebi | Ayrı harç yok | 492 sayılı Kanun, (1) sayılı tarife B-I |
| Tahsil harcı, ödeme emrinden sonra hacizden önce ödeme | Ödenen tutarın %4,55'i | Tarife B-I-3-a |
| Tahsil harcı, hacizden sonra satıştan önce ödeme | Ödenen tutarın %9,10'u | Tarife B-I-3-b |
| Haczedilen malın satılmasıyla tahsil | Elde edilen tutarın %11,38'i | Tarife B-I-3-c |
| Maaş haczi yoluyla kesintiyle tahsil | Kesilen tutarın %4,55'i | Tarife B-I-3-d |
| Cezaevi harcı | Tahsil edilen paranın %2'si; borçluya yükletilemez | 2548 sayılı Kanun m. 1 |
Tahsil harcı oranları 1 Ocak 2026'dan sonra da aynıdır; yeniden değerlemeyle değişen, tarifedeki maktu harçlardır. Örnek olarak, banka hesabına haciz konduktan sonra 10.000 TL'lik dosya borcu ödenirse tahsil harcı 910 TL olur; aynı borç haciz gelmeden ödenseydi harç 455 TL olurdu. Bu yüzden haciz gelmeden ödemek harç yükünü yarı yarıya azaltır.
Haciz ihbarnamesi ve buna verilen cevap, UYAP ile bankaların entegre sistemleri üzerinden elektronik olarak da iletilebilir ve bu yolla yapılan bildirim tebliğ yerine geçer (İİK m. 78 ve m. 89). Kaldırma yazısının hangi kanaldan gönderileceğini ve dosyaya ayrıca gider yatırılması gerekip gerekmediğini dosyanın bulunduğu icra dairesinden öğrenmek gerekir.
Bankanın kendisi haczi kaldırmak için sizden ücret alamaz. Bankaların bireysel müşteriden alabileceği ücretler Türkiye Cumhuriyet Merkez Bankası'nın Finansal Tüketicilerden Alınacak Ücretlere İlişkin Tebliği ile sınırlıdır ve 13 Ocak 2026 tarihli uygulama talimatına göre listede yer almayan bir hizmet için ücret alınamaz; listede haciz veya haciz kaldırma işlemine ait bir kalem bulunmamaktadır. Hesabınızdan bu adla bir kesinti yapılmışsa önce bankaya yazılı itiraz edin, sonuç alamazsanız Merkez Bankası'na şikâyette bulunabilirsiniz.
Banka Hesabına Neden Haciz Konur?
Hesap blokesi, bankanın kendi kararıyla yaptığı bir işlem değildir. Bankalar müşterilerinin hesabına kendiliğinden bloke koyamaz. İşlemin kaynağı, alacaklının başlattığı ve kesinleşmiş bir icra takibidir. Alacaklı icra müdürlüğünden haciz talep eder, müdürlük bankalara haciz ihbarnamesi gönderir ve banka bu yazı üzerine hesabı bloke eder.
Süreç genellikle ödeme emriyle başlar. İcra müdürlüğü borçluya ödeme emri tebliğ eder ve itiraz için süre tanır. Bu süre içinde itiraz edilmezse takip kesinleşir ve haciz aşamasına geçilir. Ödeme emrinin ulaşmadığı düşünülse bile tebligat eski adrese yapılmış veya kapıya yapıştırılmış olabilir. Bu nedenle bloke fark edildiğinde önce tebligatın nasıl yapıldığı kontrol edilmelidir.
Hesap Blokesi ile Maaş Haczi Farkı
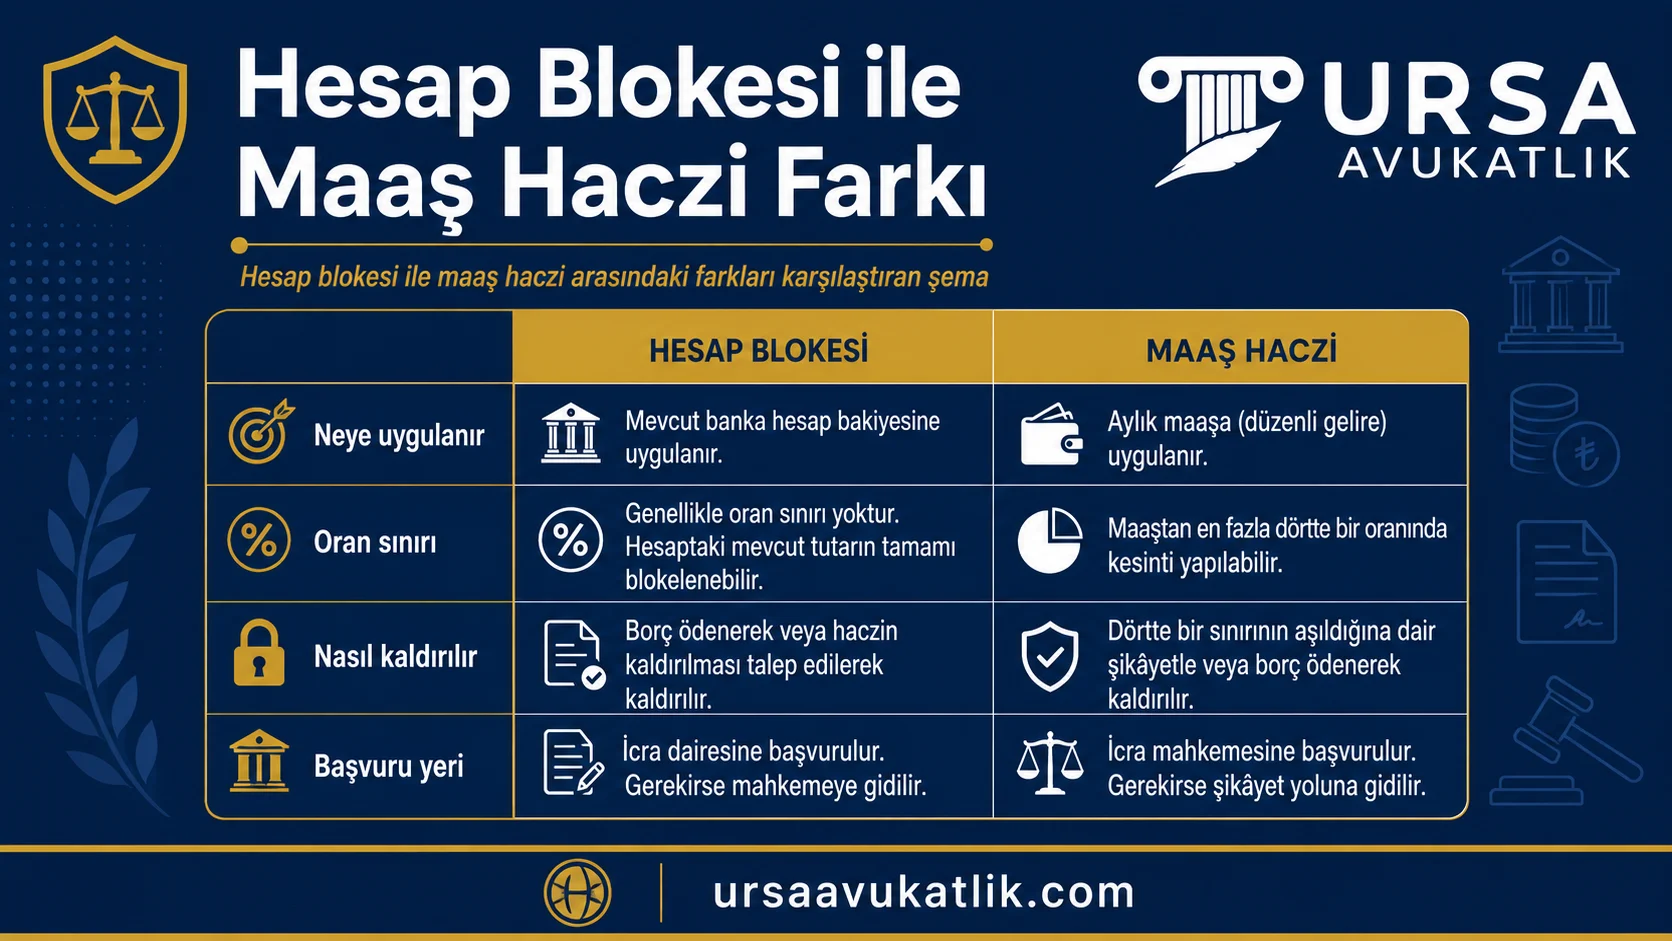
İki kavram sürekli karıştırılır ve karıştırıldığında yanlış yola başvurulur. Hesap blokesi, hesapta duran paraya konan hacizdir. Takip kesinleşmeden önce, alacağı güvenceye almak için mahkeme kararıyla konan hesap haczi ise ihtiyati haciz olarak adlandırılır. Maaş haczi ise işverene gönderilen müzekkere ile maaştan düzenli kesinti yapılmasıdır. İkisi farklı işler, farklı sınırlara tabidir ve farklı yollarla kaldırılır.
| Karşılaştırma Kriteri | Hesap Blokesi | Maaş Haczi |
|---|---|---|
| Neye uygulanır | Hesapta bulunan mevcut bakiyeye | Her ay ödenen maaşa |
| Oran sınırı var mı | Kural olarak yok, bakiyenin tamamına konabilir | Var; İİK m. 83'e göre dörtte birden az olamaz, işçi ücretinde dörtte birden fazla olamaz |
| Nasıl kaldırılır | Borcun ödenmesi veya haczin kaldırılması talebiyle | Oran aşılmışsa şikâyet, tamamı için ödeme ile |
| Hangi mercie başvurulur | İcra müdürlüğü, gerekirse icra mahkemesi | İcra mahkemesi, haczedilemezlik şikâyetiyle |
Hangisiyle karşı karşıya olduğunuzu paranın kaynağından anlarsınız. Hesabınızdaki para maaş olarak yatmışsa ve bankaya maaş hesabı olarak tanımlıysa maaş haczi kuralları devreye girer. Yatırım hesabı, vadeli hesap veya birikim hesabındaki para ise hesap blokesi kapsamındadır. Maaşınızın yattığı hesaba bloke konduysa ve tamamı kesildiyse, bu durum aşağıda anlatılan oran sınırına aykırıdır.
Haczin Kaynağı Nasıl Öğrenilir?
Bloke fark edildiğinde ilk soru hangi borçtan kaynaklandığıdır. Bu bilgiye ulaşmanın en hızlı yolu e-Devlet kapısıdır. e-Devlet icra dosyası sorgulama hizmeti üzerinden hakkınızdaki icra dosyalarını görüntüleyebilirsiniz. Sorgulama sonucunda dosya numarası, icra müdürlüğünün adı, alacaklının kimliği ve takip tutarı görünür.
UYAP Vatandaş Portalı daha ayrıntılı bilgi verir. Buradan dosya içeriğine, tebligat evrakına ve yapılan işlemlerin tarihine ulaşabilirsiniz. Ödeme emrinin hangi adrese ve hangi tarihte tebliğ edildiği ayrıca kontrol edilmelidir; itiraz süresinin işleyip işlemediğini bu bilgi belirler. Bankadan da haciz ihbarnamesinin geldiği icra müdürlüğü ve dosya numarası bilgisini yazılı olarak talep edebilirsiniz. En hızlı ön kontrol ise mobil veya internet bankacılığından yapılır; hesap hareketlerinde bloke satırı ve kısıtlanan bakiye görünür. Trafik kazasından doğan alacaklar için başlatılan takiplerde sürecin nasıl işlediğini trafik kazası icra takibi içeriğimizde bulabilirsiniz.
E-Haciz ile İcra Haczi Farkı
Bloke her zaman icra müdürlüğünden gelmez. Kamu alacakları için ayrı bir usul işler ve buna elektronik haciz, kısaca e-haciz denir. Dayanağı 6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanun'dur. Vergi borcu, trafik para cezası ve Sosyal Güvenlik Kurumu prim borcu bu kapsamdadır; ödenmemiş genel sağlık sigortası primi için yürürlükteki af ve taksit imkânı GSS affı sayfasında anlatılıyor. Mülki amirin bahis oynayana verdiği idari para cezası da kesinleştikten sonra bu Kanun'a göre vergi dairesince tahsil edilir. İki yolun karıştırılması, başvurunun yanlış mercie yapılmasına ve zaman kaybına yol açar.
| Karşılaştırma Kriteri | İcra Haczi | E-Haciz |
|---|---|---|
| Alacağın kaynağı | Özel alacak; kredi, senet, kira, tazminat | Kamu alacağı; vergi, prim, idari para cezası |
| Dayanak | 2004 sayılı İcra ve İflas Kanunu | 6183 sayılı Kanun |
| İşlemi yapan | İcra müdürlüğü | Vergi dairesi veya Sosyal Güvenlik Kurumu |
| Kaldırma başvurusu | İcra müdürlüğüne dilekçe | İlgili kuruma başvuru |
| Uyuşmazlık mercii | İcra mahkemesi | Vergi alacağında vergi mahkemesi; SGK prim alacağında iş mahkemesi |
Hangisiyle karşı karşıya olduğunuzu sorgulama sonucundan anlarsınız. e-Devlet üzerinde icra dosyanız görünmüyor ancak hesabınızda bloke varsa kamu alacağından doğan bir e-haciz ihtimali öne çıkar. Bu durumda Gelir İdaresi Başkanlığının banka hesaplarına uygulanan elektronik haciz sorgulama hizmetinden kontrol yapılır. Vergi borcundan doğan blokede muhatap vergi dairesidir; icra müdürlüğüne yapılan başvuru sonuç vermez. Kurum, borcun kapandığını gördükten sonra bankaya kaldırma talimatı gönderir. Sayfanın devamındaki anlatım icra haczi üzerine kuruludur. Kamu alacağında haczedilemeyen mallar 6183 sayılı Kanun m. 70'te, maaş haczinin oranı m. 71'de ayrıca düzenlenir; m. 71'e göre haczedilecek miktar maaşın dörtte birinden az, üçte birinden çok olamaz ve asgari ücreti aşmayan aylık gelirin onda birinden fazlası haczolunamaz.
İlk Yapılması Gerekenler
Bloke fark edildikten sonra atılacak adımların sırası sonucu etkiler. Bankaya gitmek sonuç vermez; bankanın işlemi kaldırma yetkisi yoktur. Yapılacak iş, önce bilgi toplamak ve süreleri hesaplamaktır. Aşağıdaki adımlar sırayla uygulanmalı ve tamamı birkaç saat içinde tamamlanabilir.
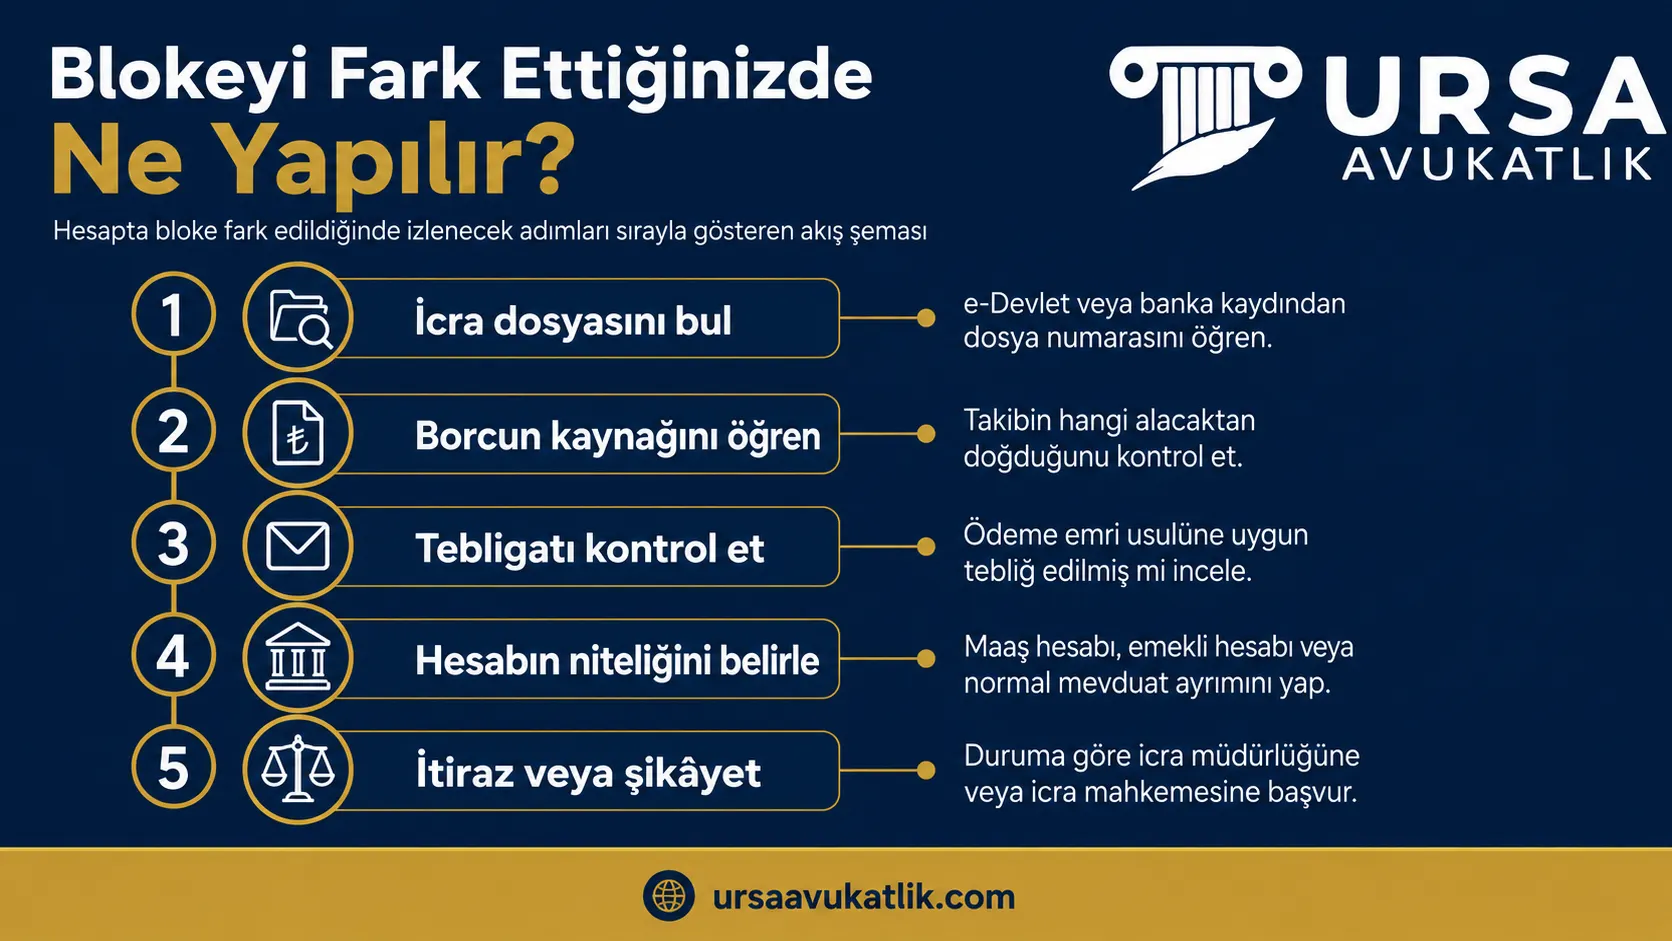
- e-Devlet veya UYAP üzerinden icra dosyasını bulun ve dosya numarasını not edin.
- Borcun kaynağını öğrenin; alacaklının kim olduğu ve takibin dayanağı dosyada yazar.
- Ödeme emrinin size hangi tarihte ve hangi adrese tebliğ edildiğini kontrol edin.
- İtiraz süresinin dolup dolmadığını tebliğ tarihine göre hesaplayın.
- Bloke konan hesabın niteliğini belirleyin; maaş hesabı mı, birikim hesabı mı.
- Hesabınıza yatan paranın kaynağını gösteren banka dökümünü alın.
Bu adımlar arasında acele edilmesi gereken tek şey süredir. İtiraz süresi kısadır ve kaçırıldığında takip kesinleşir; sonrasında izlenecek yollar daralır. Buna karşılık haczin kaldırılması için başvurulacak yolların çoğunda süre baskısı yoktur. Belgeleri toplarken hesabınızdaki paranın maaş, emekli aylığı veya sosyal yardım olduğunu gösteren kayıtları ayrıca saklayın; bu belgeler haczedilemezlik iddiasının temelini oluşturur.
Maaşın Ne Kadarı Haczedilebilir?
Maaşın tamamı haczedilemez: 2004 sayılı İcra ve İflas Kanunu m. 83 haczedilecek miktarın maaşın dörtte birinden az olamayacağını, 4857 sayılı İş Kanunu m. 35 ise işçi ücretinin dörtte birinden fazlasının haczedilemeyeceğini düzenler; bu yüzden işçi ücretinde kesinti dörtte bir olur, memur maaşı gibi İş Kanunu dışındaki maaşlarda ise oran geçim payı düşüldükten sonra dörtte birden az olmamak üzere icra müdürünce belirlenir. Maaşınızın yattığı hesaba bloke konmuş ve tamamı kesilmişse bu işlem sınırı aşmaktadır; bordro ve hesap dökümüyle icra mahkemesine şikâyet yoluna başvurulur (İİK m. 16). Birden fazla icra dosyası bulunması da oranı artırmaz, çünkü İİK m. 83/2 uyarınca hacizler sıraya konur. Kesinti oranı, dosyaların sırası, nafaka alacağının önceliği ve işverenin cevap yükümlülüğü maaş haczi yazımızda, maaş haczi dışında ödenmeyen nafaka için izlenecek yollar ise ayrı yazımızda anlatılır.
Haczedilemeyen Mal ve Haklar
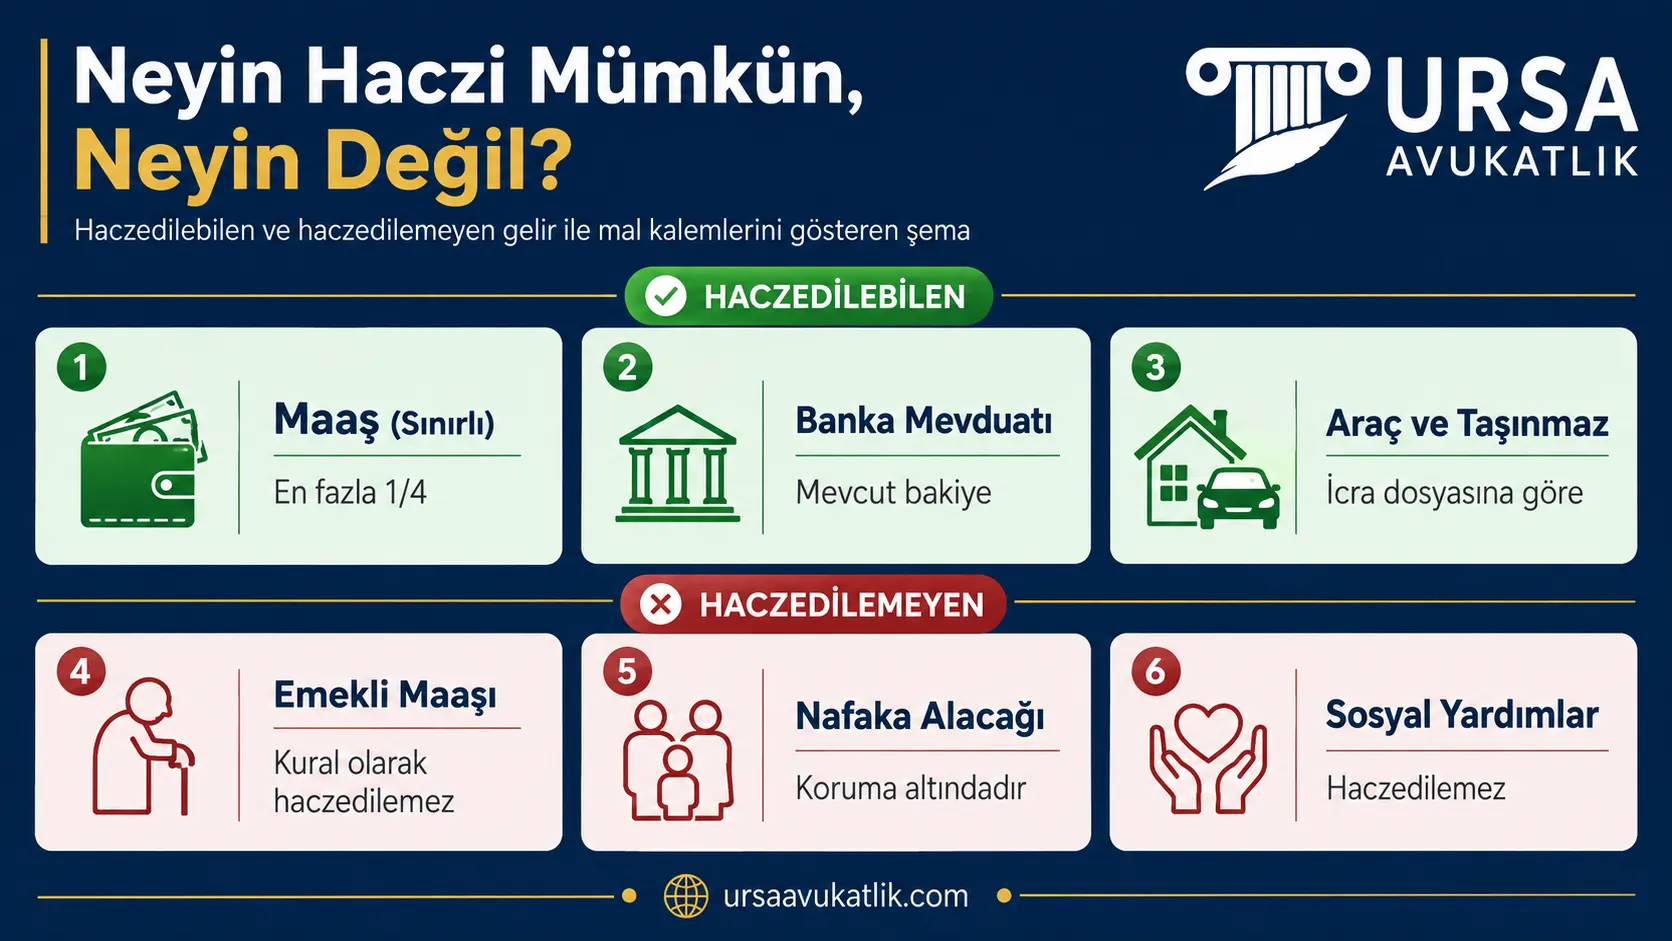
Kanun bazı gelir ve malları tamamen koruma altına almıştır. Bunun nedeni, icra takibinin borçluyu geçim imkânından yoksun bırakmaması gerektiğidir. Koruma yalnızca borçluyu değil, ailesini de gözetir. 2004 sayılı İcra ve İflas Kanunu m. 82 bu kalemleri sayar; başka kanunlarda da haczedilemezlik hükümleri bulunur. Kaza, iş kazası ve kıdem tazminatlarının durumu tazminat haczi yazımızda ayrıca ele alınır.
| Gelir veya Mal | Haczedilebilir mi | Dayanak |
|---|---|---|
| Maaş ve ücret | Kısmen; dörtte birden az olamaz, işçi ücretinde dörtte birden fazla olamaz | İİK m. 83, 4857 sayılı Kanun m. 35 |
| Emekli aylığı | Kural olarak hayır | 5510 sayılı Kanun m. 93 |
| Mahkeme kararıyla bağlanan nafaka | Hayır; ilama dayanmayan nafaka ise kısmen haczedilebilir | İİK m. 83; Yargıtay 12. HD, E. 2008/930, K. 2008/3420, T. 26.02.2008 |
| Sosyal yardımlar ve engelli aylığı | Hayır | İİK m. 82, ilgili özel kanunlar |
| Fazla mesai, çocuk zammı gibi esas ücrete ek ödemeler | Yargıtay uygulamasında hayır; Kanun'un kapsamı kamu kesimi işçileridir | 6772 sayılı Kanun m. 1 ve m. 4; Yargıtay 12. HD, E. 2015/8926, K. 2015/20037, T. 08.09.2015 |
| Ailenin ortak kullandığı ev eşyası ve kişisel eşya | Hayır (para, altın ve kıymetli şeyler hariç) | İİK m. 82/1-3 |
6772 sayılı Kanun, m. 1'e göre kamu idareleri, belediyeler, İktisadi Devlet Teşekkülleri ve sermayesinin yarısından fazlası Devlete ait şirketlerde çalışan işçilere yapılan ilave tediyeyi düzenler. Kanun'un m. 4 hükmü, fazla mesai, evlilik ve çocuk zamları, ayni yardımlar, hafta ve genel tatil ücretleri gibi esas ücrete ek ödemelerin aylık istihkak hesabında dikkate alınmayacağını belirtir ve "bu paralar borç için haczedilemez" der. Yargıtay 12. Hukuk Dairesi bu hükmü esas ücrete ek ödemelerin haczedilemeyeceği şeklinde uygulamaktadır; E. 2015/8926, K. 2015/20037, T. 08.09.2015 sayılı kararı bunun örneğidir.
6772 Sayılı Kanun'un 4. maddesinde ise; "fazla mesai, evlilik, çocuk zamları veya primleri, ayni yardımlar, hafta ve genel tatil ücretleri gibi esas ücrete munzam tediyelerin haczedilemeyeceği" belirtilmiştir.
Yargıtay 12. Hukuk Dairesi, E. 2015/8926, K. 2015/20037, T. 08.09.2015
Bu kararlarda Kanun'un m. 1'deki kamu kesimi kapsamı ayrıca tartışılmamıştır; özel sektörde çalışan işçinin fazla mesai veya benzeri ek ödemelerine konan hacizde sonucu, şikâyet üzerine icra mahkemesinin somut dosyadaki değerlendirmesi belirler. İlama dayalı nafaka ise banka hesabına yatırıldıktan sonra da korunur; Yargıtay 12. Hukuk Dairesi, E. 2008/930, K. 2008/3420, T. 26.02.2008 sayılı kararında mevduat hesabına yatırılan nafaka için "hesaba yatması ile bu niteliği kaybolmaz" diyerek bu hesaba konan haczin kaldırılması gerektiğini belirtmiştir.
Haczedilemez bir kaleme haciz konmuşsa yapılacak iş bellidir. İcra mahkemesine haczedilemezlik şikâyetinde bulunulur ve paranın kaynağını gösteren banka dökümü dosyaya sunulur. Bu kalemlerin haczedilebileceğine dair önceden yapılan sözleşmeler geçersizdir; İcra ve İflas Kanunu m. 83/a bu tür anlaşmaları hükümsüz saymıştır. Kredi sözleşmesine konan bu yöndeki maddeler bu nedenle sonuç doğurmaz.
Emekli Maaşına Haciz Konabilir mi?
Kural olarak hayır. 5510 sayılı Kanun m. 93'e göre SGK'nın bağladığı gelir ve aylıklar, Kurumun m. 88'e göre takip ettiği alacaklar ile nafaka borçları dışında haczedilemez; borçlunun muvafakati yoksa icra müdürü bu yöndeki talebi reddeder. Emekli aylığı banka hesabına yattıktan sonra konan hacizde de paranın kaynağı hesap dökümüyle gösterilerek haczedilemezlik şikâyetinde bulunulur. Muvafakatin ne zaman geçerli olduğu, kredi veren bankanın emekli maaşı hesabına koyduğu bloke ve haczin kaldırılma adımları emekli maaşına haciz yazımızda anlatılır.
Ödeme Emrine İtiraz
Ödeme emri, icra takibinin borçluya bildirildiği belgedir. İlamsız takiplerde ödeme emrine itiraz süresi, tebliğ tarihinden itibaren yedi gündür. İtiraz, takibin yapıldığı icra müdürlüğüne yazılı olarak veya sözlü beyanla yapılır. Süresinde yapılan itiraz takibi kendiliğinden durdurur.
İtirazın iki türü vardır. Borca itiraz, borcun hiç doğmadığı veya ödendiği iddiasına dayanır. İmzaya itiraz ise senetteki imzanın borçluya ait olmadığı iddiasıdır ve ayrıca ve açıkça belirtilmesi gerekir; aksi hâlde imza kabul edilmiş sayılır. İtiraz üzerine alacaklı, itirazın kaldırılması veya iptali yoluna başvurabilir. Bu nedenle itiraz süreci bitirmez, yalnızca takibi durdurur ve uyuşmazlığı yargı önüne taşır.
İtiraz Süresi Kaçırıldıysa
Sürenin kaçırılması bütün yolları kapatmaz. Kanun, elde olmayan bir engel nedeniyle süresinde itiraz edemeyen borçluya gecikmiş itiraz imkânı tanır. Engelin ortadan kalktığı tarihten itibaren üç gün içinde icra mahkemesine başvurulur ve engelin varlığı ispatlanır. Hastalık, tutukluluk veya adreste bulunmama gibi durumlar bu kapsamda değerlendirilebilir; ancak mahkeme her başvuruyu kabul etmez, engelin niteliği somut olarak incelenir.
İkinci imkân menfi tespit davasıdır. Borçlu olmadığını iddia eden kişi, genel mahkemede bu davayı açarak borcun bulunmadığının tespitini isteyebilir. Dava tek başına takibi durdurmaz; durdurma için teminat karşılığında tedbir kararı alınması gerekir. Borç zaten ödenmişse istirdat davası gündeme gelir. Bu yolların hiçbiri kesin sonuç güvencesi vermez; her biri kendi koşullarına bağlıdır ve dosyaya göre değerlendirilmelidir.
Haczin Kaldırılma Yolları
Banka haciz kaldırma için birden fazla yol vardır ve hangisinin uygun olduğu dosyanın durumuna göre değişir. Yolu iki soru belirler. Takip kesinleşmiş midir ve haciz hukuka uygun mudur. Aşağıdaki yollar uygulamada en sık başvurulanlardır.
- Borcun tamamen ödenmesi; en kesin sonucu veren yoldur.
- Alacaklıyla anlaşma ve haczin kaldırılması talebi; alacaklı muvafakat verirse hızlı işler.
- Taksitlendirme talebi; ödeme gücü sınırlı olan borçlu için uygundur.
- Şikâyet yolu; haciz hukuka aykırıysa veya oran sınırı aşılmışsa başvurulur.
- Ödeme emrine itiraz; süresi geçmemişse takibi durdurur.
- Gecikmiş itiraz veya menfi tespit davası; süre kaçırılmışsa değerlendirilir.
Bu yollar birbirini dışlamaz. Örneğin maaş haczinde dörtte birden fazla kesinti yapılıyorsa şikâyet yoluna başvurup fazla kesintiyi kaldırırken, kalan borç için taksitlendirme talep edebilirsiniz. Borcun varlığını kabul ediyorsanız şikâyet yolu yalnızca hukuka aykırı kısmı ortadan kaldırır, borcu sona erdirmez. Hangi yolun izleneceğine karar vermeden önce icra dosyasının incelenmesi gerekir.
Banka Haczi Ne Zaman Düşer? (İİK 106 ve 110)
Banka haczi, borç ödenmese de süre geçince düşebilir. İİK m. 106'ya göre haczedilen malın satışı hacizden itibaren bir yıl içinde istenebilir ve madde, borçlunun üçüncü kişilerdeki alacağını da bu süreye tabi tutar; bankadaki mevduat da borçlunun bankadan alacağıdır. Alacaklı bu süre içinde hesaptaki paranın dosyaya gönderilmesini istemezse İİK m. 110 uyarınca haciz kalkar. Uygulamada "106-110 talebi" denen başvuru bunun için yapılır: borçlu, icra müdürlüğünden haczin düştüğünün tespit edilmesini ve bankaya fek yazısı gönderilmesini ister. Hesaptaki para süre içinde dosyaya aktarılmışsa ya da alacaklı yeniden haciz koydurmuşsa bu yol sonuç vermez; haczin düşüp düşmediğini dosyadaki taleplerin tarihleri belirler.
Şikâyet Yolu ile Haczin Kaldırılması
Banka haciz kaldırma yollarından biri de şikâyettir. Şikâyet, icra müdürlüğünün hukuka aykırı işlemine karşı icra mahkemesine başvurma yoludur. 2004 sayılı İcra ve İflas Kanunu m. 16 bu yolu düzenler. Şikâyet süresi, işlemin öğrenildiği tarihten itibaren yedi gündür. Bu süre içinde başvurulmazsa işlem kesinleşir ve aynı gerekçeyle yeniden şikâyet edilemez.
Sürenin istisnası bulunur. Kamu düzenine aykırılık oluşturan ve bir hakkın yerine getirilmemesinden doğan işlemlere karşı süresiz şikâyet mümkündür. Haczedilemezlik iddiasının hangi kategoriye girdiği uygulamada tartışmalıdır; bazı kararlar yedi günlük süreyi aramaktadır. Bu belirsizlik nedeniyle şikâyetin öğrenme tarihinden itibaren yedi gün içinde yapılması güvenli yoldur. Süre geçmişse başvurudan vazgeçilmemeli, süresizlik iddiası ayrıca ileri sürülmelidir.
Şikâyet dilekçesinde yer alması gereken bilgiler bellidir. İcra dosyasının numarası, şikâyet edilen işlemin ne olduğu, işlemin hangi tarihte öğrenildiği ve hukuka aykırılığın gerekçesi yazılır. Maaş haczinde oran aşılmışsa bordro ve banka dökümü eklenir. Haczedilemez bir kaleme haciz konmuşsa paranın kaynağını gösteren belge sunulur. Talep bölümünde haczin kaldırılması veya oranın kanuni sınıra indirilmesi açıkça istenir.
Borcun Ödenmesi ve Taksitlendirme
Borcun tamamının ödenmesi haczi sona erdiren en kesin yoldur. Ödeme icra dosyasına yapılır; alacaklıya doğrudan yapılan ödemeler dosyaya işlenmediği sürece sonuç doğurmaz. Ödeme sırasında dosya numarasının doğru yazılması gerekir. Yanlış dosyaya yapılan ödeme, borcun ödenmemiş sayılmasına ve haczin devam etmesine yol açar. Dekontu mutlaka saklayın.
Ödeme gücünüz yetersizse taksitlendirme talep edebilirsiniz. Talep icra müdürlüğüne yazılı olarak sunulur. Alacaklının kabulüyle yapılan taksit anlaşması bağlayıcıdır ve takip bu süre boyunca durur. Alacaklı kabul etmese dahi borçlunun icra dairesine yaptığı taksit teklifi, kanunda öngörülen koşullarda sonuç doğurabilir. Taksitin aksatılması hâlinde anlaşma sona erer ve takip kaldığı yerden devam eder; bu sonuç taahhütte açıkça belirtilir.
Borç Ödendiği Hâlde Haciz Kalkmazsa
Borcun ödenmesi haczi kendiliğinden kaldırmaz. Uygulamada en çok şikâyet edilen durum budur. Ödeme yapıldıktan sonra icra müdürlüğüne haczin kaldırılması talebi sunulmalıdır. Bursa merkezdeki daireler için Bursa icra dairelerinin adres ve iletişim bilgileri sayfasındaki dahili numaralardan yararlanılabilir. Müdürlük, dosyadaki borcun kapandığını gördükten sonra bankaya haczin kaldırılmasına ilişkin müzekkere yazar. Banka bu yazıyı aldıktan sonra blokeyi kaldırır.
Süreç birkaç iş günü sürebilir. Gecikme uzarsa önce icra müdürlüğünden yazının gönderilip gönderilmediğini teyit edin; çoğu gecikme bu aşamada yaşanır. Müzekkere gönderilmiş ancak banka işlem yapmamışsa bankanın ilgili birimine yazılı başvuru yapılır. İcra müdürlüğünün talebi karşılamaması hâlinde icra mahkemesine şikâyet yolu açıktır. Ödeme dekontu ve dosya kapanış belgesi bu aşamada gereklidir.
Diğer Haciz Türleriyle İlişkisi
Banka haczi tek başına bir işlem değildir. Aynı icra dosyasından taşınmaz, araç ve maaş üzerine de haciz konabilir. Alacaklı, alacağını karşılamaya yetecek kadar malvarlığı üzerine haciz koydurma hakkına sahiptir. Bu nedenle hesabınızdaki blokeyi fark ettiğinizde tapu ve araç kayıtlarınızı da kontrol etmeniz yerinde olur.
Bir haczin kaldırılması diğerlerini etkilemez. Banka blokesi kalksa dahi tapudaki haciz şerhi yerinde kalır ve ayrıca kaldırılması gerekir. Aynı şekilde borcun bir kısmının ödenmesi, hacizlerin orantılı olarak kaldırılması sonucunu doğurmaz. Taşınmaz üzerindeki haczin kaldırılması süreci için tapu haciz kaldırma içeriğimize bakabilirsiniz. Borç tamamen ödendiğinde her haciz için ayrı ayrı kaldırma talebi sunulmalıdır.
Üçüncü Kişiye Ait Hesaba Haciz
Borçlu olmayan bir kişinin hesabına haciz konması mümkündür ve uygulamada karşılaşılır. En sık görülen sebep ad ve soyad benzerliğidir. Kimlik numarası kontrol edilmeden yapılan işlemlerde farklı kişinin hesabı bloke edilebilir. Bu durumda yapılacak ilk iş, icra müdürlüğüne başvurup kimlik bilgilerinin uyuşmadığını belgelemektir.
Hesap gerçekten üçüncü kişiye aitse istihkak iddiası gündeme gelir. İcra ve İflas Kanunu m. 96 ve devamı bu usulü düzenler. Üçüncü kişi, haczedilen malın kendisine ait olduğunu ileri sürerek icra dairesine başvurur. İddia, haczi öğrenme tarihinden itibaren yedi gün içinde bildirilmelidir. İcra müdürlüğü iddiayı taraflara tebliğ eder ve uyuşmazlık icra mahkemesinde çözülür. Mülkiyeti gösteren belgelerin başvuruya eklenmesi süreci hızlandırır.
Ortak Hesaplarda Durum
Ortak hesaba konan haciz, borçlu olmayan hesap sahibini de etkiler. Bankalar haciz ihbarnamesi geldiğinde hesap blokesini çoğu zaman bakiyenin tamamına uygular. Oysa haciz yalnızca borçlunun payı üzerinde sonuç doğurmalıdır. Aksi hâlde borcu bulunmayan kişinin parasına el konmuş olur.
Payın belirlenmesi bu noktada devreye girer. Aksi kararlaştırılmadıkça ortak hesapta payların eşit olduğu kabul edilir; iki kişilik bir hesapta borçlunun payı yarıdır. Borçlu olmayan hesap sahibi, kendi payının serbest bırakılması için icra mahkemesine başvurur. Hesaba yatan paranın kaynağını gösteren belgeler bu başvuruda kullanılır; paranın tamamı diğer hesap sahibinin maaşından geliyorsa bu durum ayrıca ortaya konur.
Gerekli Belgeler
Başvurunun gücü toplanan belgelerle orantılıdır. Eksik belgeyle yapılan başvuru bekletilir ve süre kaybına yol açar. Aşağıdaki belgeler bu dosyalarda standart olarak istenir. Büyük bölümüne e-Devlet ve banka üzerinden hızlıca ulaşılır.
- İcra dosya numarası ve icra müdürlüğünün adı.
- Ödeme emri ve tebligat evrakı; tebliğ tarihi görünür olmalı.
- Hesap dökümü; blokenin konduğu tarih ve tutar yer almalı.
- Maaş bordrosu veya emekli aylığı belgesi.
- Hesabın niteliğini gösteren banka yazısı.
- Varsa ödeme dekontları ve dosya kapanış belgesi.
- Ortak hesaplarda hesap açılış sözleşmesi.
Belgelerin bir kısmını kendiniz temin edemeyebilirsiniz. İcra dosyasının tam örneği, tebligat parçası ve alacaklının dayandığı belgeler vekaletname ile avukat tarafından istenir. Bankanın yazı vermekten kaçındığı hâllerde kayıt icra mahkemesinden celbedilir. Eksik belge bulunması başvuruyu engellemez; eksikler süreç içinde tamamlanır.
Haciz Kaldırma Dilekçesi Örneği
Borç ödendikten sonra haczin kaldırılması için icra müdürlüğüne dilekçe verilmesi gerekir. Aşağıdaki metin temsilidir ve her dosyaya ayrıca uyarlanmalıdır. Köşeli parantez içindeki alanlar kendi bilgilerinizle doldurulur. Dilekçeye ödeme dekontunu eklemeniz süreci hızlandırır.
[.......] İCRA MÜDÜRLÜĞÜNE
DOSYA NO: [.......] E.
TALEP EDEN BORÇLU: [Ad Soyad], T.C. Kimlik No: [.......], Adres: [.......]
ALACAKLI: [Ad Soyad veya Ticaret Unvanı]
KONU: Banka hesabım üzerindeki haczin kaldırılması talebidir.
AÇIKLAMALAR: Müdürlüğünüzün yukarıda numarası yazılı dosyasından, [banka adı] nezdindeki [IBAN veya hesap numarası] numaralı hesabıma haciz konulmuştur. Dosya borcunun tamamı [gün/ay/yıl] tarihinde ödenmiş olup ödemeye ilişkin dekont dilekçemiz ekindedir. Dosyada bakiye borç bulunmamaktadır.
SONUÇ VE İSTEM: Yukarıda açıklanan nedenlerle hesabım üzerindeki haczin kaldırılmasına ve ilgili bankaya bu yönde müzekkere yazılmasına karar verilmesini talep ederim.
EKLER: Ödeme dekontu, kimlik fotokopisi
Tarih ve imza: [gün/ay/yıl] — [Ad Soyad]
Talebiniz maaş haczinde oran sınırının aşılmasına dayanıyorsa dilekçe icra müdürlüğüne değil icra mahkemesine verilir ve şikâyet yoluna başvurulur. Bu durumda konu bölümüne haczedilemezlik şikâyeti yazılır, açıklamalar bölümünde kesilen tutar ile kanuni sınır karşılaştırılır ve bordro ile banka dökümü eklenir. Haczedilemez bir gelire haciz konmuşsa paranın kaynağını gösteren belge de dosyaya sunulur. Dilekçenin hangi mercie verileceği talebin dayanağına göre değişir; bu ayrım yapılmadan verilen dilekçe usulden reddedilir.
Bu Süreçte Avukat Desteği
Bu dosyalarda sonucu doğru yolun doğru sürede seçilmesi tayin eder. İtiraz süresi geçmişse itiraz yoluna başvurmak sonuç vermez. Buna karşılık haczedilemezlik iddiası ayrı bir yoldur ve ayrı koşullara tabidir. Oran sınırının hesaplanması, hesabın niteliğinin belgelenmesi ve şikâyet dilekçesinin doğru gerekçeyle kurulması teknik değerlendirme gerektirir.
URSA Avukatlık olarak banka haciz kaldırma dosyalarında süreç, dosyanın incelenmesi ve hangi yolların açık olduğunun belirlenmesiyle başlar. Tebligatın usulüne uygun yapılıp yapılmadığı, itiraz süresinin durumu ve haczin hukuka uygunluğu ayrı ayrı değerlendirilir. Taksitlendirme talebinin hazırlanması ile şikâyet ve istihkak başvuruları da bu kapsamdadır. Dosyanız için ön değerlendirme talep edebilirsiniz; kapsam ve ücret görüşme sırasında yazılı olarak paylaşılır.
Banka Haciz Kaldırma Hakkında Sık Sorulan Sorular
Yanıtlar uygulamadaki genel işleyişi gösterir; süreler kesin taahhüt değildir ve dosyanıza göre değişebilir.
Hesabıma neden bloke kondu?
Hesap blokesi, bankanın kendi kararıyla koyduğu bir işlem değildir. Kesinleşmiş bir icra takibinde alacaklının talebi üzerine icra müdürlüğü bankalara haciz ihbarnamesi gönderir ve banka bu yazı üzerine hesabı bloke eder. Takip çoğunlukla ödeme emriyle başlar; tebligat eski adresinize yapılmış olabilir. Hangi dosyadan geldiğini e-Devlet üzerinden öğrenebilirsiniz.
Maaşımın tamamı haczedilebilir mi?
Hayır, haczedilemez. İcra ve İflas Kanunu m. 83 kesintinin maaşın dörtte birinden az olamayacağını, 4857 sayılı İş Kanunu m. 35 ise işçi ücretinin dörtte birinden fazlasının haczedilemeyeceğini düzenler; işçi ücretinde kesinti bu nedenle dörtte birdir. Kalan kısım geçiminiz için korunur. Birden fazla icra dosyası bulunması bu oranı artırmaz; hacizler sıraya konur. Nafaka alacakları bu kuralın istisnasıdır.
Haczin kaynağını nasıl öğrenirim?
En hızlı yol e-Devlet kapısıdır. İcra dosyası sorgulama hizmetinden dosya numarasını, icra müdürlüğünü, alacaklıyı ve takip tutarını görebilirsiniz. UYAP Vatandaş Portalı ise dosya içeriğine ve tebligat evrakına erişim sağlar. Bankadan da haciz ihbarnamesinin geldiği müdürlük bilgisini yazılı olarak isteyebilirsiniz.
Ödeme emrine itiraz süresi ne kadardır?
İlamsız takiplerde süre yedi gündür ve ödeme emrinin size tebliğ edildiği günden işlemeye başlar. Başvuru, takibin yürütüldüğü icra müdürlüğüne yapılır. Süre içinde itiraz edilirse takip durur ve alacaklı devam edebilmek için mahkemeye başvurmak zorunda kalır. Senetteki imzayı kabul etmiyorsanız bunu ayrıca yazmanız gerekir; yazılmazsa imza kabul edilmiş sayılır.
İtiraz süresini kaçırdım, ne yapabilirim?
Süre kaçırılmışsa iki imkân değerlendirilir. Elde olmayan bir engel nedeniyle itiraz edilememişse, engelin kalktığı tarihten itibaren üç gün içinde icra mahkemesine gecikmiş itiraz başvurusu yapılır. İkinci yol menfi tespit davasıdır; borçlu olmadığınızın tespitini genel mahkemeden istersiniz. İkisi de koşula bağlıdır ve kesin sonuç güvencesi vermez.
Borcu ödedim, haciz ne zaman kalkar?
Haciz ödemeyle kendiliğinden kalkmaz; ayrıca talep gerekir. Ödemeyi yaptıktan sonra icra müdürlüğüne dilekçe verip haczin kaldırılmasını istemeniz gerekir. Müdürlük dosyayı kontrol eder ve bankaya yazı gönderir; banka bu yazıyı aldıktan sonra blokeyi çözer. İşlem birkaç iş gününde tamamlanır. Uzarsa yazının gönderilip gönderilmediğini müdürlükten teyit edin.
Haciz kaldırma ne kadar sürer?
Kesin bir süre verilemez; dosyanın durumuna ve izlenen yola göre değişir. Borç ödenmişse kaldırma talebi sonrasında işlem birkaç iş gününde tamamlanabilir. Şikâyet yoluna başvurulmuşsa icra mahkemesinin karar vermesi beklenir. Taksitlendirme veya menfi tespit gibi yollarda süreç daha uzundur. Belgelerin eksiksiz olması her hâlde süreyi kısaltır.
Borçlu değilim, hesabıma haciz kondu?
En sık sebep ad ve soyad benzerliğidir; kimlik numarası kontrol edilmeden yapılan işlemlerde farklı kişinin hesabı bloke edilebilir. İcra müdürlüğüne başvurup kimlik numaralarının uyuşmadığını belgelemeniz gerekir. Hesap gerçekten size aitse ve borçlu başkasıysa istihkak iddiası ileri sürülür. İddia, haczi öğrendiğiniz tarihten itibaren yedi gün içinde bildirilmelidir.
Taksitlendirme yapabilir miyim?
Evet, talep edebilirsiniz. Dilekçenizi icra müdürlüğüne verirsiniz ve teklifinizde ödeme planını göstermeniz gerekir. Alacaklı kabul ederse anlaşma bağlayıcı olur, takip o süre boyunca işlemez. Alacaklı kabul etmezse de kanunda öngörülen koşullarda teklifiniz sonuç doğurabilir. Ödemelerden birini aksatırsanız anlaşma bozulur ve takip kaldığı yerden yürür.
Fek yazısı nedir?
Fek yazısı, icra müdürlüğünün haczi kaldırdığını bankaya, tapuya veya trafik siciline bildiren resmî yazıdır; fek, haczin kaldırılması anlamına gelir. Borç ödendikten veya alacaklı haczin kaldırılmasını istedikten sonra müdürlük bu yazıyı haciz konulan her kuruma ayrı ayrı gönderir. Blokeyi banka bu yazıyı aldıktan sonra kaldırır; yazının gönderilip gönderilmediğini icra dosyasından takip edebilirsiniz.
Banka haczini kaldırmak için tebligat masrafı ödenir mi?
Haciz ihbarnamesi UYAP ile bankaların entegre sistemleri üzerinden elektronik olarak bildirilebilir ve bu bildirim tebliğ yerine geçer (İİK m. 89); bu kanal kullanıldığında bankaya posta tebligatı gönderilmez. Takip masrafları borçluya ait olduğundan (İİK m. 59), dosyada ayrıca gider istenip istenmediğini ve tutarını dosyanın bulunduğu icra dairesinden öğrenmeniz gerekir. Bankanın kendisi haczi kaldırmak için ücret alamaz.
Banka hesabına konan e-haciz nasıl kaldırılır?
E-haciz kamu alacağı için konduğundan başvuru icra müdürlüğüne değil, haczi koyan vergi dairesine veya Sosyal Güvenlik Kurumu birimine yapılır. Borç ödendiğinde ya da yapılandırıldığında kurum bankaya haczin kaldırılması talimatı gönderir. Hangi kurumun haciz koyduğunu Gelir İdaresi Başkanlığının banka hesaplarına uygulanan elektronik haciz sorgulama hizmetinden görebilirsiniz; haczin hukuka aykırı olduğunu düşünüyorsanız uyuşmazlık vergi alacağında vergi mahkemesinde, SGK prim alacağında Kurumun alacaklı biriminin bulunduğu yerdeki iş mahkemesinde çözülür.
Bu içerik genel bilgilendirme amaçlıdır ve hukuki danışmanlık yerine geçmez. Her uyuşmazlık kendi koşulları içinde değerlendirilir.