Sigorta avukatı, sigorta şirketiyle uyuşmazlığa düşen sigortalıyı, sigorta ettireni veya kazada zarar gören üçüncü kişiyi temsil eden avukattır. Hasar başvurusu reddedildiğinde, ödeme eksik yapıldığında ya da şirket rücu talebiyle geldiğinde poliçeyi ve ret gerekçesini inceler; dosyayı sigorta şirketine yazılı başvuru, Sigorta Tahkim Komisyonu veya mahkeme yoluyla takip eder. Kasko, zorunlu trafik sigortası, hayat, ferdi kaza, sağlık, DASK ve yangın sigortası uyuşmazlıkları bu kapsamdadır.
URSA Avukatlık, sigorta dosyalarını Türkiye genelinde takip eder.
Sigorta Avukatı Nedir, Ne Yapar?
Sigorta avukatı, sigorta sözleşmesinden ya da sigortalı bir olaydan doğan alacağı sigorta şirketine karşı takip eden avukattır. Uyuşmazlık çoğunlukla poliçenin kapsamı, hasarın tespiti veya ödemenin miktarı üzerinde çıkar; avukatın işi, şirketin dayandığı poliçe maddesinin somut olaya gerçekten uygulanıp uygulanamayacağını göstermektir.
- Poliçeyi, genel ve özel şartları ve ret yazısını birlikte inceler.
- Eksper raporunu denetler, gerektiğinde bağımsız ekspertiz ister.
- Sigorta şirketine yazılı başvuruyu ve itirazı hazırlar, cevap süresini takip eder.
- Asliye ticaret mahkemesinde açılacak ticari sigorta davalarından önce zorunlu olan arabuluculuk görüşmesini yürütür (TTK m. 5/A); zorunlu trafik sigortacısına karşı davalarda bu şart aranmaz.
- Dosyayı Sigorta Tahkim Komisyonuna veya mahkemeye taşır, hakem ve bilirkişi raporlarına itiraz eder.
- Sigorta şirketinin rücu talebine karşı savunma yapar.
- Kararı icra yoluyla tahsil eder.
Sigorta tazminatı, rizikoyla ilgili belgelerin sigortacıya verilmesinden ve şirketin araştırmasını bitirmesinden sonra, her hâlde ihbardan 45 gün sonra muaccel olur; can sigortalarında bu süre 15 gündür (TTK m. 1427). Sigorta sözleşmesinden doğan istemlerde zamanaşımı da alacağın muaccel olduğu tarihten başlar (TTK m. 1420). Bu nedenle ihbar tarihi ve şirkete teslim edilen belgelerin listesi dosyanın ilk kaydıdır.
Sigorta İşlerine Hangi Avukat Bakar?
Sigorta işlerine baroya kayıtlı her avukat bakabilir. Avukatlık Kanunu, mahkeme ve hakem önünde hak takibini baro levhasına yazılı avukatlara bırakır (m. 35) ve "sigorta avukatı" ya da "sigorta tahkim avukatı" diye ayrı bir uzmanlık unvanı öngörmez. Baroya kayıtlı avukat, sürekli olmamak şartıyla Türkiye'nin her yerinde avukatlık yapabilir (m. 66); poliçenin düzenlendiği il ile avukatın bulunduğu ilin aynı olması gerekmez.
Seçimde bakılacak ilk nokta, avukatın aynı dosyada sigorta şirketini temsil edip etmediğidir; ikinci nokta dosyanın türüdür. Trafik kazasından doğan bedensel zararlarda maluliyet raporu ve aktüerya hesabı, kaskoda ekspertiz ve rayiç bedel, hayat ve sağlık sigortalarında tıbbi kayıtlar ve beyan yükümlülüğü öne çıkar. Bursa'daki dosyalarda yetkili mahkeme ve tahkim süreci için Bursa sigorta avukatı sayfamıza bakabilirsiniz.
Sigorta Avukatı ile Sigorta Şirketi Avukatı Farkı
“Sigorta avukatı” ifadesi uygulamada iki farklı konumu işaret eder. Sigortalıyı ya da zarar gören üçüncü kişiyi temsil eden avukat ile sigorta şirketini temsil eden sigorta şirketi avukatlığı birbirinden ayrı menfaatlere hizmet eder. Aynı avukat, aynı dosyada iki tarafı birden temsil edemez; Avukatlık Kanunu m. 38 menfaat çatışması bulunan işlerde vekilliği yasaklar.
Sigortalıyı temsil eden taraf, tazminatın tam olarak alınmasını hedefler. Sigorta şirketi avukatlığı ise şirketin ödemesini poliçe sınırları içinde tutmayı hedefler. Menfaat yönü ters olduğundan, tazminat talep eden taraf sigorta şirketinin kadrolu ya da sözleşmeli avukatından hizmet alamaz; bağımsız bir vekil tutması gerekir.
Sigorta Avukatı Hangi Uyuşmazlıklarda Destek Verir?
Sigorta hukuku, sigortalı, sigorta ettiren, zarar gören üçüncü kişi ve sigorta şirketi arasındaki ilişkiyi düzenler. Sigorta avukatı, taraflardan birinin sözleşmeden doğan hakkını kullanamadığı durumlarda devreye girer. Uyuşmazlıklar genellikle poliçenin kapsamı, hasarın tespiti veya ödemenin miktarı etrafında toplanır. Sigorta avukatı, her uyuşmazlık türünde farklı bir strateji izler; en sık karşılaşılanlar aşağıda sıralanmıştır.
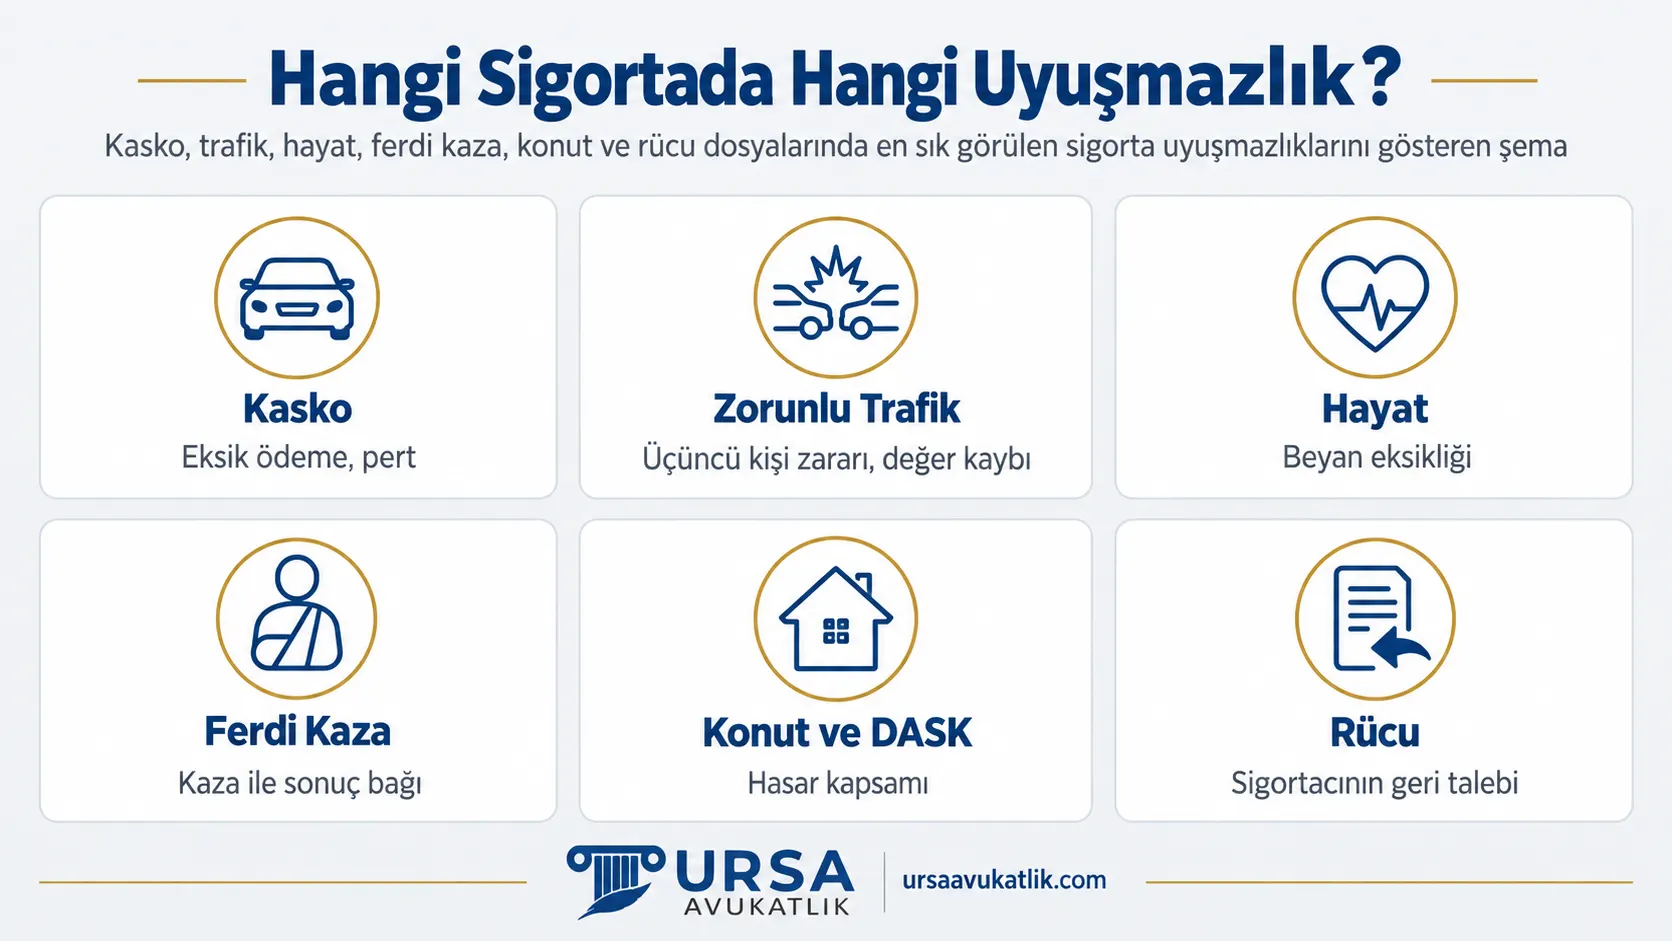
- Hasar başvurusunun reddedilmesi.
- Ödemenin eksik yapılması.
- Pert ve rayiç bedel anlaşmazlığı.
- Beyan eksikliği gerekçesiyle sözleşmeden cayılması.
- Hasarın teminat dışı sayılması.
- Sigorta şirketinin rücu talebiyle karşılaşılması.
- Ödemenin gecikmesi.
Her uyuşmazlık türü farklı bir mevzuat dayanağı ve farklı bir ispat yükü taşır. Doğru yol, ret yazısındaki gerekçe ile poliçe hükmünün birlikte okunmasıyla belirlenir.
Kasko Uyuşmazlıkları
Kasko, yasal zorunluluk taşımayan isteğe bağlı bir sigorta türüdür. Uyuşmazlıkların büyük bölümü teminat kapsamı ve poliçedeki istisnalar etrafında çıkar. Aracın hangi hasarlarda kapsam dışında sayılacağı genel şartlarda ve poliçe özel şartlarında ayrıca düzenlenir.
Hasarın tespitinde eksper raporu belirleyici rol oynar. Rapor, hasarın nedenini, kapsamını ve onarım maliyetini ortaya koyar; itiraz sürecinin ilk dayanağı genellikle bu rapordur. Trafik kazası eksper raporu sayfamızda, raporun kim tarafından hazırlandığı ve itiraz yolları anlatılmaktadır.
Kasko genel şartlarındaki teminat dışı hâller ve ek teminat gerektiren riskler de uyuşmazlığın sık kaynağıdır; sürücü belgesindeki eksiklik teminat dışı hâllere (A.5.4), bakımsızlık ve kazadan doğmayan arızalar ise ancak ek teminatla alınabilen risklere (A.4.14, A.4.15) örnektir. Sigorta şirketi istisnayı ileri sürdüğünde, istisnanın somut olayla bağlantısını göstermekle yükümlüdür; sigorta avukatı bu bağlantıyı poliçe ve ekspertiz raporu üzerinden denetler.
Yargıtay 4. Hukuk Dairesi, kasko sigortasında sürücünün yalnızca alkollü çıkmasının teminat dışı bırakma için yeterli olmadığına karar vermiştir. Kazanın “münhasıran alkolün etkisinde oluşması” şart olup bu ispat sigorta şirketine aittir.
Yargıtay 4. Hukuk Dairesi, E. 2021/7542, K. 2022/1535, T. 03.02.2022
Eksik Ödeme, Pert ve Rayiç Bedel
Araç pert kabul edildiğinde sigorta şirketi onarım yerine aracın rayiç bedelini öder. Rayiç bedel, aracın hasar tarihindeki ikinci el piyasa değeri esas alınarak belirlenir. Sigorta şirketinin belirlediği tutar bu değerin altında kalıyorsa itiraz konusu buradan doğar. Yargıtay 4. Hukuk Dairesi, pert total talebinde aracın kaza tarihindeki rayiç değerinin, onarım bedelinin ve sovtaj bedelinin bilirkişi raporuyla ayrı ayrı belirlenmesi gerektiğini belirterek bu incelemeyi yapmayan kararı bozmuştur (E. 2023/11811, K. 2025/10223, T. 30.06.2025).
Ağır hasar kaydı bulunan araçlarda rayiç bedel hesabı ayrıca etkilenir; kayıt, aracın ikinci el değerini düşüren bir unsurdur. Rayiç bedel hesabına itiraz ederken sigorta avukatı, sigorta şirketinin raporunu bağımsız ekspertiz raporuyla karşılaştırır. Ağır hasar kaydı sayfamızda, kaydın nasıl oluştuğu ve değere etkisi ayrıntılı olarak ele alınmaktadır.
Zorunlu Trafik Sigortasında Zarar Görenin Hakları
Trafik kazasında zarar gören üçüncü kişi, kusurlu tarafın trafik sigortacısına doğrudan başvurabilir. Zarar görenin doğrudan başvuru hakkı Karayolları Trafik Kanunu ile tanınmıştır ve sigorta sözleşmesinin tarafı olmayan zarar gören kişi için de geçerlidir.
Dava ya da tahkimden önce sigortacıya yazılı başvuru yapılması gerekir; yazılı başvuru dava şartı niteliğindedir. Sigorta kuruluşu, başvuruyu süresinde ve yazılı olarak cevaplamazsa ya da verdiği cevap talebi karşılamazsa, zarar gören dava açabilir veya tahkim yoluna başvurabilir. Araç hasarı, değer kaybı ve bedensel zararlar poliçenin ilgili teminatlarından karşılanır; her zarar kalemi ayrı bir başlık altında değerlendirilir.
2026 yılında zorunlu trafik sigortasının teminat limitleri aşağıdaki gibidir.
| Teminat Türü | Araç/Kişi Başına | Kaza Başına |
|---|---|---|
| Maddi hasar | 400.000 TL | 800.000 TL |
| Bedeni zarar | 3.600.000 TL | 18.000.000 TL |
Teminat limitini aşan zarardan sigorta şirketi değil, araç sahibi ve kusurlu sürücü şahsen sorumludur; aşan kısım için doğrudan bu iki tarafa karşı dava açılabilir. Sorumlu tarafın İhtiyari Mali Mesuliyet sigortası varsa, aşan kısım aşağıdaki gibi ayrıca değerlendirilir.
İhtiyari Mali Mesuliyet (İMM) Sigortası
İMM, zorunlu trafik sigortasının üzerinde kalan sorumluluğu poliçede yazılı tutara kadar teminat altına alan isteğe bağlı bir sigortadır. Sorumlu tarafın İMM poliçesi varsa, teminat limitini aşan kısım öncelikle bu poliçeden karşılanır.
Yargıtay 11. Hukuk Dairesi, İhtiyari Mali Mesuliyet sigortasını “işletenin anılan sorumluluğunun trafik sigortası hadlerinin üzerinde kalan kısmını poliçede yazılı hadlere kadar teminat altına alan sigorta türü” olarak tanımlamıştır. Zarar zorunlu trafik sigortası kapsamında kalıyorsa İMM sigortacısının sorumluluğu doğmaz.
Yargıtay 11. Hukuk Dairesi, E. 2011/15780, K. 2012/21260, T. 19.12.2012
İMM poliçesi bulunmuyorsa ya da İMM limiti de yetersiz kalıyorsa, sigorta avukatı geriye kalan kısım için araç sahibi ve kusurlu sürücüye karşı doğrudan dava açar.
Bu başvurularda sigorta avukatı, hangi teminattan hangi kalemin karşılanacağını netleştirir. Kazaya karışan aracın sigortasız olması ya da kaçması hâlinde zarar gören kişi Güvence Hesabına başvurabilir. Güvence Hesabı, sigortasız araç kazalarında ve bazı özel hâllerde devreye giren tamamlayıcı bir güvence mekanizmasıdır. Araç değer kaybı ve güvence hesabı sayfalarımızda, başvuru koşulları ve gerekli belgeler ayrıntılı olarak anlatılmaktadır.
Hayat, Ferdi Kaza ve Sağlık Sigortalarında Ret Gerekçeleri
Hayat, ferdi kaza ve sağlık sigortalarında ret kararları belirli gerekçelere dayanır. En sık görülen gerekçeler arasında önceden var olan hastalık, beyan eksikliği, rizikonun teminat dışı sayılması ve kaza ile sonuç arasındaki bağın tartışılması yer alır.
Sigorta avukatı, ret gerekçesinin geçerliliğini poliçe metni üzerinden değerlendirir. Hayat sigortası ve ferdi kaza sigortası sayfalarımızda, sigorta türlerine özgü uyuşmazlıklar ayrı ayrı ele alınmaktadır.
Beyan Yükümlülüğü İhlali İddiası
Sigorta şirketi “beyanınız eksikti” gerekçesiyle ödemeden kaçınabilir. İddianın geçerli sayılması için üç soru incelenir: husus sözleşme sırasında sorulmuş muydu, sözleşme kararını etkileyecek nitelikte miydi, sigortacı bunu biliyor ya da bilebilecek durumda muydu.
İhlalin kusur derecesi de sonucu değiştirir; kasıtlı gizleme ile ihmalden kaynaklanan eksiklik farklı sonuçlar doğurur. Sigorta avukatı kusur derecesini tıbbi kayıtlar ve teklif formu üzerinden değerlendirir. Kasıtlı ihlalde sigortacı tazminat ödemeyebilir, ihmalde ise tazminattan orantılı indirim yapılır. Beyan edilmeyen husus ile gerçekleşen riziko arasında bağlantı kurulamıyorsa, tazminat talebi bu gerekçeyle reddedilemez.
Yargıtay 17. Hukuk Dairesi, sigortalının poliçe öncesinde tedavi gördüğü kalp hastalığını bildirmemesini “beyan yükümlülüğüne aykırı” davranış saymış; gizlenen hastalık ile ölüm arasında illiyet bağı bulunduğunu tespit etmiştir.
Yargıtay 17. Hukuk Dairesi, E. 2019/1459, K. 2020/905, T. 10.02.2020
Konut, İşyeri, Yangın ve DASK Hasarları
Konut ve işyeri paket poliçelerinde, yangın sigortasında ve zorunlu deprem sigortasında farklı uyuşmazlık türleri ortaya çıkar. Yangın sigortasında hasarın nedeni ve kapsamı tartışma konusu olurken, DASK uyuşmazlıklarında teminatın sınırı öne çıkar.
DASK yalnızca binanın kendisini teminat altına alır; ev eşyası ayrı bir sigortayla korunur. Bina ile eşya arasındaki ayrım, hasar başvurusu sırasında sık karıştırılan noktalardan biridir. Yangın sigortası tazminatı sayfamızda, teminat kapsamı ve başvuru süreci ayrıntılı olarak anlatılmaktadır.
Yargıtay 17. Hukuk Dairesi, DASK tazminatının Zorunlu Deprem Sigortası Genel Şartlarındaki “rizikonun gerçekleştiği yer ve tarihte, benzer yapı özellikleri göz önünde bulundurularak, binanın piyasa rayiçlerine göre hesaplanan yeniden yapım maliyeti esas alınır” kuralına göre hesaplanması gerektiğini belirtmiştir. Bu hesabı içermeyen bilirkişi raporu hükme esas alınamaz.
Yargıtay 17. Hukuk Dairesi, E. 2019/6044, K. 2020/3736, T. 22.06.2020
Konut paket poliçelerinde hırsızlık, cam kırılması veya su baskını gibi ek teminatlar da yer alabilir; her ek teminatın kendi genel şartları ve kendi istisnaları vardır. Ret kararı geldiğinde, sigorta avukatı hangi teminatın devreye alındığını ve hangi istisnaya dayanıldığını ayrı ayrı inceler.
Sigorta Şirketi Sizden Rücu İsterse
Sigorta dosyalarının bir bölümünde başvuran kişi sigortalı değil, sigorta şirketinin ödeme yaptıktan sonra kendisinden geri talep ettiği sigorta ettirendir. Rücu talebi, sigorta şirketinin ödediği tazminatı sözleşmenin tarafı olan sigorta ettirenden geri istemesidir; sözleşmenin tarafı olmayan sürücüye karşı bu yol kapalıdır.
Rücu hakkı her hasarda otomatik doğmaz; kanunda veya poliçede sayılan hâllerde ve hasarla illiyet bağı kurulduğunda gündeme gelir. Alkollü araç kullanımı ve istiap haddi aşımında kazanın münhasıran bu durumdan kaynaklandığının gösterilmesi gerekir; ehliyetsizlikte ise bu aranmaz, ancak sürücünün kazada kusurlu olması gerekir ve rücu kusur oranıyla sınırlıdır.
Yargıtay Hukuk Genel Kurulu, “tek başına sürücünün alkollü olması sigortacıya rücu hakkı vermez” ilkesini benimsemiştir. Rücu hakkının doğması için kazanın salt alkolün etkisiyle meydana geldiği ispatlanmalıdır.
Yargıtay Hukuk Genel Kurulu, E. 2013/17-1199, K. 2014/1018, T. 10.12.2014
Sigorta avukatı, rücu talebine karşı savunmayı kusur oranının ve illiyet bağının yeniden değerlendirilmesiyle başlatır; sigorta şirketinin dayandığı ekspertiz raporu ve kaza tutanağı bu aşamada yeniden incelenir. Trafik kazası nedeniyle ödeme yapan SGK da, ödediği tutarları sorumlu taraftan ayrıca rücu edebilir. Sigorta şirketinin rücu hakkı ve kasko rücu davası sayfalarımızda, savunma yolları ayrıntılı olarak ele alınmaktadır.
Sigorta Şirketi Ödeme Yapmazsa veya Eksik Öderse Ne Yapılmalı?
Sigorta şirketi ödeme yapmıyor ise panik doğru adım değildir. Ret ya da eksik ödeme kararı genellikle poliçenin belirli bir maddesine dayanır ve aynı madde itiraz için de kullanılır. Aşağıdaki adımlar sırayla izlendiğinde itirazın gerekçesi güçlenir; sigorta avukatı bu adımların her birini poliçe metniyle birlikte değerlendirir.
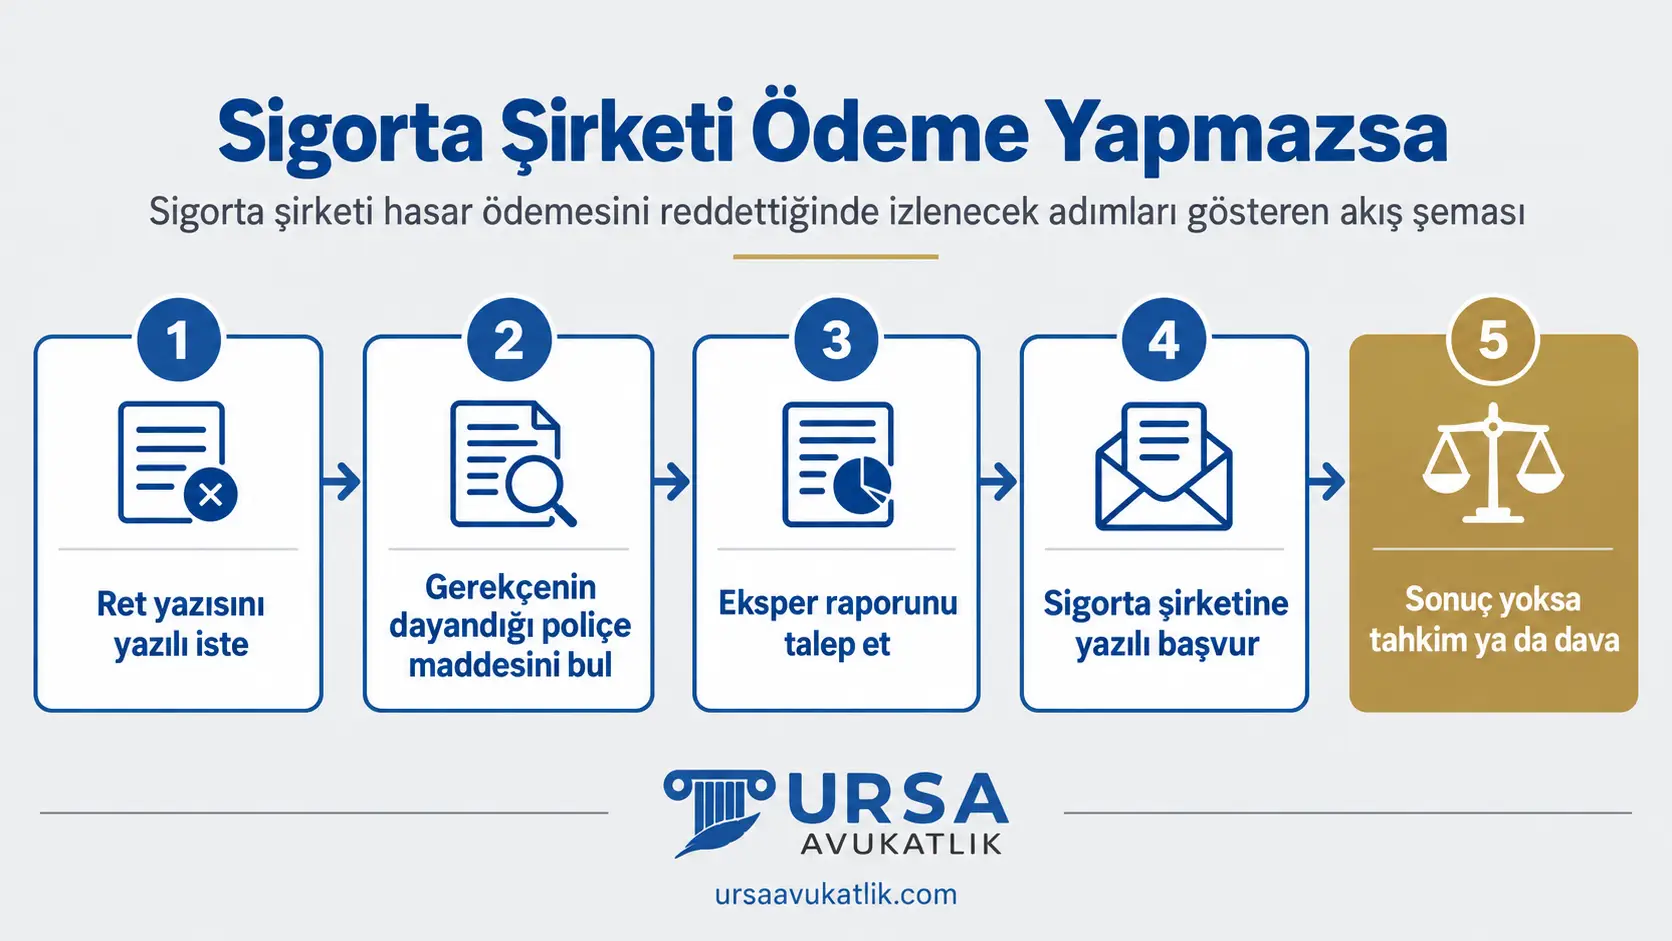
- Ret yazısını yazılı olarak isteyin. Yazılı belge, sonraki başvuru ve dava sürecinin dayanağını oluşturur.
- Ret gerekçesinin poliçenin hangi maddesine dayandığını tespit edin. Madde belirlenmeden itiraz hedefsiz kalır.
- Eksper raporunu talep edin. Rapor, hasarın kapsamı konusunda somut veri sağlar.
- Sigorta şirketine yazılı başvuru yapın ve cevap süresini takip edin. Yazılı başvuru, tahkim ve dava öncesinde çoğu zaman zorunlu bir aşamadır.
- Sonuç alınamazsa tahkim ya da dava yolunu değerlendirin. Yol seçimi, uyuşmazlığın niteliğine ve sürece göre değişir.
Dava yoluna gidilecekse, ticari nitelikli sigorta uyuşmazlıklarında dava açılmadan önce arabulucuya başvuru dava şartıdır. Zorunlu trafik sigortacısına karşı açılan davalar ise 2918 sayılı Kanunla düzenlendiğinden bu şarta tabi değildir (Yargıtay 4. Hukuk Dairesi, E. 2023/12689, K. 2024/4378, T. 08.05.2024). Tahkim yoluna ya da tüketici hakem heyetine başvurulacaksa bu şart aranmaz. Sigortalı tüketiciyse ve uyuşmazlık tüketici mahkemesinde görülecekse, hakem heyetinin görev alanı dışındaki davalarda da arabuluculuk dava şartıdır (6502 sayılı Kanun m. 73/A). Trafik kazalarında sigorta şirketine başvuru sayfamızda, yazılı başvurunun içeriği ve cevap süresi ayrıntılı olarak anlatılmaktadır.
Sigorta Tahkim Komisyonu mu, Mahkeme mi?
Sigorta Tahkim Komisyonu ve mahkeme, sigorta uyuşmazlıklarının çözümünde birbirinin alternatifi olan iki yoldur. Sigorta şirketi Komisyona üye ise başvuru mümkündür; zorunlu sigortalarda üyelik şartı aranmaz. Sigorta ettiren ya da zarar gören taraf için Komisyona başvuru ihtiyaridir, dava yolu her zaman açık kalır.
| Ölçüt | Sigorta Tahkim Komisyonu | Mahkeme |
|---|---|---|
| Başvurudan önce aranan şart | Yazılı başvuru ve bekleme süresi | Ticari uyuşmazlıkta dava şartı arabuluculuk |
| Kimler başvurabilir | Sigorta ettiren, sigortalı, lehtar, zarar gören | Aynı taraflar, dava ehliyeti bulunan herkes |
| Bilirkişi incelemesi | Sigorta hakemi dosya üzerinden inceler | Mahkemece atanan bilirkişi rapor düzenler |
| Karara karşı yol | Komisyona itiraz, bazı hâllerde Yargıtay | İstinaf ve Yargıtay yolu açık |
| Genel süreç hızı | Hakem, görevlendirildiği tarihten itibaren en geç 4 ay içinde karar verir (5684 sayılı Kanun m. 30/16) | Dosya yüküne göre değişen, uzun bir süreç |
Yargıtay İçtihadı Birleştirme Hukuk Genel Kurulu, Sigorta Tahkim Komisyonu İtiraz Hakem Heyeti kararlarının “temyiz kanun yoluna tabi olduğuna” karar vermiştir. Karar, 20.07.2016 sonrası verilen kararlar için tüm mahkemeleri bağlar.
Yargıtay İçtihadı Birleştirme Hukuk Genel Kurulu, E. 2019/4, K. 2020/1, T. 19.06.2020
Hakem kararına karşı yol, uyuşmazlığın tutarına göre değişir: kanunda belirtilen ve her yıl güncellenen alt sınırın altındaki uyuşmazlıklarda karar kesindir, üzerindekilerde on gün içinde itiraz hakem heyetine, belirli tutarı aşan dosyalarda itiraz kararına karşı temyize gidilir (5684 sayılı Kanun m. 30/12).
Mahkeme yolunda görevli mahkeme sigortalının durumuna göre belirlenir. Sigorta sözleşmesi Türk Ticaret Kanununda düzenlendiğinden bu sözleşmeden doğan davalar ticari davadır ve asliye ticaret mahkemesinde görülür (TTK m. 4); uyuşmazlık bir tüketici işleminden doğuyorsa tüketici mahkemesi görevlidir (6502 sayılı Kanun m. 73).
İki yol arasındaki seçim uyuşmazlığın niteliğine göre değişir. Tek bir teknik sorunun çözüldüğü basit dosyalarda tahkim daha hızlı sonuç verirken, çok taraflı ya da karmaşık ispat gerektiren dosyalarda mahkeme yolu tercih edilebilir. Sigorta avukatı doğru yolu dosyanın niteliğine göre belirler.
Sigorta tahkim komisyonu sayfamızda başvuru koşulları ve itiraz süreci ayrıntılı olarak anlatılmaktadır. Sigorta Tahkim Komisyonu'nun resmî internet sitesinden başvuru durumu takip edilebilir.
Sigorta Uyuşmazlıklarında Süreler ve Zamanaşımı
Sigorta uyuşmazlıklarında süre kaçırıldığında haklı bir talep dahi ileri sürülemez hâle gelir. Sigorta avukatı süre hesabını talebin türüne göre ayrı ayrı yapar.
| Talep | Süre | Sürenin Başladığı An |
|---|---|---|
| Sigorta sözleşmesinden doğan istemler | 2 yıl, azami 6 yıl | Alacağın muaccel olduğu tarih |
| Trafik kazasından doğan tazminat talepleri | 2 yıl, azami 10 yıl | Zararın ve tazminat yükümlüsünün öğrenildiği tarih |
| Suç oluşturan fiilden doğan tazminat | Ceza zamanaşımı süresi kadar | Fiilin işlendiği tarih |
| Rücu talepleri | Sigorta sözleşmesi zamanaşımına tabidir | İstem hakkının doğduğu tarih |
Yargıtay 11. Hukuk Dairesi, rücu hakkının, hakka sahip olan kişinin şahsında doğduğu anda muaccel olduğunu belirterek “rücu hakkı için hakkın doğduğu andan itibaren zamanaşımı süresi işlemeye başlamaktadır” ilkesini uygulamıştır.
Yargıtay 11. Hukuk Dairesi, E. 2025/2031, K. 2025/6796, T. 17.11.2025
Süre kaçırıldığında sigorta şirketi ya da karşı taraf zamanaşımı definde bulunabilir ve talep süre yönünden reddedilir. Zamanaşımının kesilmesi ve durması gibi istisnai hâller, dosyanın somut durumuna göre ayrıca değerlendirilir. Tahkim başvurusu da zamanaşımını keser; ancak hakemlerin kanunda öngörülen sürede karar vermemesi hâlinde, sigorta avukatı kesilen sürenin yeniden işleyip işlemediğini ayrıca değerlendirir.
Sigorta Dosyası İçin Hangi Belgeler Gerekir?
- Poliçe ve genel şartlar, sigorta şirketinden veya acenteden temin edilir.
- Hasar ihbarı ve başvuru dilekçesi, sigorta şirketine yapılan başvuru sırasında düzenlenir.
- Ret yazısı, sigorta şirketinin resmî cevabı olarak elde edilir.
- Eksper raporu, sigorta şirketinin görevlendirdiği eksperden istenir.
- Kaza tespit tutanağı veya olay yeri belgeleri, kolluk biriminden temin edilir.
- Fatura ve onarım kayıtları, servis ya da tamirhaneden alınır.
- Sağlık kayıtları, tedavi gören sağlık kuruluşundan istenir.
- Yazışmalar, sigorta şirketiyle yapılan tüm iletişimin kopyası olarak saklanır.
Belgelerin eksiksiz ve zamanında toplanması, hem sigorta şirketine başvuru hem de sonraki tahkim ya da dava sürecinde zaman kazandırır. Eksik belgeyle yapılan başvuru, sigorta şirketinin cevap süresini fiilen uzatan bir gerekçeye dönüşebilir; sigorta avukatı başvuru öncesinde bu listeyi tek tek kontrol eder.
Sigorta Avukatı Ücretleri Ne Kadar?
Sigorta avukatı ücreti taraflar arasında serbestçe kararlaştırılır; ancak Avukatlık Asgari Ücret Tarifesinin altında bir ücret kararlaştırılamaz (1136 sayılı Avukatlık Kanunu m. 164). Ücretin tutarı, davanın izlediği yola, dosyanın parasal değerine ve dava ile tahkim arasındaki tercihe göre değişir.
4 Kasım 2025 tarihli ve 33067 sayılı Resmî Gazete'de yayımlanan ve 2026'da uygulanan tarifeye göre, sigorta uyuşmazlığı Asliye Ticaret Mahkemesinde görülüyorsa asgari vekalet ücreti 45.000 TL'dir; dava tüketici sıfatıyla Tüketici Mahkemesinde açılıyorsa asgari ücret 22.500 TL'dir. Bu tutarlar bir alt sınırdır; sigorta davalarında avukatlık ücreti dava değeri üzerinden nispi olarak da hesaplanır ve ilk 600.000 TL için yüzde 16, sonraki 600.000 TL için yüzde 15, sonraki 1.200.000 TL için yüzde 14 uygulanır. Hesaplanan tutar maktu ücretin altında kalamaz (Tarife m. 13). Büroda sözlü danışmanın ilk saati için tarifedeki asgari ücret 4.000 TL'dir.
Vekalet sözleşmesinde başarı ücreti kararlaştırılabilir, ancak Avukatlık Kanunu m. 164/2 uyarınca dava değerinin %25'ini geçemez. Yazılı ücret sözleşmesi yoksa veya ücret tartışmalıysa, tarifenin altında kalmamak üzere kazanılan kısmın yüzde 10'u ile yüzde 20'si arasında bir ücret belirlenir (m. 164/4).
Sigorta tahkim avukatı ile yürütülen dosyalarda karşı tarafa yüklenecek ücret farklı hesaplanır. Talebi kısmen veya tamamen reddedilen taraf aleyhine hükmedilecek vekâlet ücreti, Avukatlık Asgari Ücret Tarifesinde belirlenen ücretin beşte biridir (5684 sayılı Kanun m. 30/17). Yargıtay 4. Hukuk Dairesi de tahkim yargılamasında vekâlet ücretinin tarifedeki ücretin beşte biri olarak hesaplanması gerektiğini belirtmektedir (E. 2023/11811, K. 2025/10223, T. 30.06.2025). Komisyonun hükmettiği vekalet ücreti, kabul veya reddedilen miktarı geçemez.
Sigorta Uyuşmazlıklarında Nasıl Çalışıyoruz?
Sigorta dosyası büromuza ulaştığında ilk adım, poliçenin ve ret gerekçesinin birlikte incelenmesidir. Ret yazısının dayandığı madde tespit edilir ve maddenin somut olaya uygulanıp uygulanamayacağı değerlendirilir.
İncelemenin ardından eksik belgeler tamamlanır ve sigorta şirketine yazılı başvuru yapılır. Başvuru sonucunda tahkim ya da dava yolundan hangisinin dosyaya uygun olduğuna müvekkille birlikte karar verilir; bilirkişi ya da hakem raporuna gerekçeli itiraz sunulur.
Müvekkil, dosyanın her aşamasında sigorta avukatı tarafından yazılı ve sözlü olarak bilgilendirilir. Bursa merkezli büromuz sigorta dosyalarını Türkiye genelinde yürütür. Trafik kazası avukatı ve tazminat hukuku avukatı sayfalarımızda, ilgili dosya türlerine özgü süreç ayrıca anlatılmaktadır.
Sigorta Hukuku Rehberlerimiz
Sigorta türlerine ve başvuru yollarına ilişkin ayrıntılı rehberlerimiz:
- Trafik sigortası teminat limitleri, poliçenin karşıladığı azami tutarları anlatır.
- Zorunlu koltuk ferdi sigortası, yolcuların hangi hâllerde tazminat alacağını açıklar.
- Rücu nedir, sigorta şirketinin geri talep hakkının kapsamını anlatır.
- Sigortasız araçla trafik kazası, güvence hesabına başvuru şartlarını açıklar.
- Araç değer kaybı hesaplama, değer kaybı tutarının nasıl belirlendiğini gösterir.
Sigorta Uyuşmazlığında Doğru Yol Nasıl Seçilir?
Ret yazısı, sigorta uyuşmazlığının son sözü değildir. Doğru yol, poliçe hükmü ve süreler birlikte değerlendirilerek seçilir; süreler işlemeye devam ettiğinden adımların zamanında atılması önemlidir. Bazı dosyalarda tahkim, bazılarında ise mahkeme yolu daha uygun sonuç verir; seçim, uyuşmazlığın tutarına ve ispat ihtiyacına göre değişir. Sigorta hukuku alanında değerlendirme almak isteyen kişiler, sigorta avukatı ekibimizle iletişime geçebilir.
Sigorta Avukatı Hakkında Sık Sorulan Sorular
Sigorta tahkim avukatı ne yapar?
Sigorta tahkim avukatı, sigorta şirketine yapılan başvurudan sonuç alınamadığında dosyayı Sigorta Tahkim Komisyonuna taşır. Başvuruyu poliçe, ret yazısı, eksper raporu ve zarar belgeleriyle hazırlar, raportör ve hakem aşamasını takip eder, hakem kararına süresi içinde itiraz eder. Hakem, görevlendirildiği tarihten itibaren en geç 4 ay içinde karar vermek zorundadır (5684 sayılı Kanun m. 30).
Trafik kazasında sigorta avukatına mı, trafik kazası avukatına mı gitmeliyim?
Kanunda iki ayrı unvan yoktur; aynı avukat iki işe de bakabilir. Araç hasarı, değer kaybı veya kasko uyuşmazlığında dosya ağırlıkla sigorta poliçesi ve eksper raporu üzerinden yürür. Yaralanmalı ve ölümlü kazalarda ise zorunlu trafik sigortasına başvurunun yanında kusur, maluliyet ve ceza dosyası da takip edilir.
Sigorta davası ne kadar sürer?
Süre seçilen yola göre değişir. Sigorta Tahkim Komisyonunda hakem en geç 4 ay içinde karar verir (5684 sayılı Kanun m. 30); ticari sigorta davalarında asliye ticaret mahkemesi yolunda önce arabuluculuk yapılır ve arabulucu başvuruyu 6 hafta içinde, zorunlu hâllerde 2 hafta uzatmayla sonuçlandırır (TTK m. 5/A); zorunlu trafik sigortacısına karşı davada bu aşama zorunlu değildir. Mahkemedeki yargılamanın süresi bilirkişi incelemesine ve mahkemenin iş yüküne bağlıdır.
Ücretsiz avukata nasıl ulaşabilirim?
Avukatlık ücretini ve yargılama giderlerini karşılayamayacak durumdaysanız bulunduğunuz yerdeki baronun adli yardım bürosuna başvurabilirsiniz (Avukatlık Kanunu m. 176-177). Büro, gelir durumunuzu gösteren belgeleri inceleyerek uygun görürse avukat görevlendirir. Harç ve yargılama giderleri için ayrıca mahkemeden adli yardım istenebilir (HMK m. 334).
Sigorta Avukatı İletişim Bilgileri
Sigorta uyuşmazlığınız için doğrudan büromuza ulaşabilirsiniz. İlk görüşmede dosyanızın hangi aşamada olduğu ve izlenecek yol birlikte değerlendirilir.
| Avukat | Av. Halil İbrahim Uygur |
| Telefon | 0530 830 34 06 |
| Konum | Google Haritalar üzerinden ofis konumu |
| Hizmet Alanı | Sigorta hukuku, trafik ve iş kazası tazminatı, tahkim ve dava takibi |