Trafik sigortası teminat limitleri, 1 Ocak 2026 ve sonrasında meydana gelen kazalarda otomobil için sakatlanma ve ölümde kişi başına 3.600.000 TL, kaza başına 18.000.000 TL; maddi hasarda araç başına 400.000 TL, kaza başına 800.000 TL’dir (Resmî Gazete, 27.12.2025). Sağlık gideri teminatı aynı tutarlarla ayrıca işler; 2025 kazalarında kişi başı limit 2.700.000 TL, araç başı limit 300.000 TL idi. Limiti aşan zararı varsa kusurlu aracın İhtiyari Mali Mesuliyet (İMM) poliçesi, yoksa sürücü ve işleten öder. İMM zorunlu değildir; limitini araç sahibi seçer ve primi şirketten şirkete değişir. Kaza başına üst sınır kamyonda, motosiklette, minibüste ve otobüste otomobilden farklıdır.
Trafik Sigortası Teminat Limiti Nedir?
Trafik sigortası, aracın işletilmesinden doğan zararlarda üçüncü kişilere karşı işletenin hukuki sorumluluğunu belli bir tutara kadar üstlenir; bu tutar, teminat limitidir. Sigortacı, poliçe limitini aşan hiçbir tutarı kendiliğinden ödemez; limit, sigortacının o kazadaki azami ödeme sınırıdır.
Limitler tek bir rakamdan ibaret değildir. Maddi zarar teminatı ile bedeni zarar teminatı ayrı ayrı belirlenir. Her ikisi de kendi içinde kişi başına (veya araç başına) ve kaza başına olmak üzere ikiye ayrılır. Kişi başına veya araç başına limit, tek bir zarar görene ödenebilecek azami tutarı; kaza başına limit ise aynı kazadaki tüm ödemelerin toplam üst sınırını gösterir. Bu ayrım, aynı kazada birden fazla kişinin zarar gördüğü durumlarda belirleyici olur. Örneğin dört kişinin yaralandığı bir kazada, her biri için kişi başına limit ayrı ayrı işler; toplam ödeme ise kaza başına limiti aşamaz.
Güncel Trafik Sigortası Teminat Limitleri
SEDDK tarafından belirlenen ve 1 Ocak 2026 tarihinde yürürlüğe giren güncel trafik sigortası teminat limitleri aşağıdaki tabloda yer almaktadır. Trafik sigortası kaç paraya kadar öder sorusunun cevabı, aracın türüne ve zararın maddi mi bedeni mi olduğuna göre değişir.
| Araç Türü | Maddi (Araç Başına) | Maddi (Kaza Başına) | Bedeni (Kişi Başına) | Bedeni (Kaza Başına) |
|---|---|---|---|---|
| İnsan taşıyan araçlar (otomobil, taksi; minibüs ve otobüste ek tutar eklenir) | 400.000 TL | 800.000 TL | 3.600.000 TL | 18.000.000 TL |
| Eşya taşıyan araçlar (kamyonet, kamyon, çekici), römork ve iş makineleri | 400.000 TL | 800.000 TL | 3.600.000 TL | 36.000.000 TL |
| Tarım araçları (traktör) ve özel amaçlı araçlar | 400.000 TL | 800.000 TL | 3.600.000 TL | 18.000.000 TL |
| Motosiklet ve yük motosikleti | 400.000 TL | 800.000 TL | 3.600.000 TL | 10.800.000 TL |
Kaynak: SEDDK — Karayolları Motorlu Araçlar Zorunlu Mali Sorumluluk Sigortasında Tarife Uygulama Esasları Hakkında Yönetmelikte Değişiklik Yapılmasına Dair Yönetmelik (ekindeki Tablo 19, 13 ve 14), 27 Aralık 2025 tarihli ve 33120 sayılı Resmî Gazete, yürürlük tarihi 1 Ocak 2026. Maddi zarar teminatı tüm araç gruplarında aynıdır. Bedeni zarar teminatında kişi başına tutar da tüm araç gruplarında ortaktır; yalnızca kaza başına üst sınır araç grubuna göre değişir. Tablodaki bedeni teminat sakatlanma ve ölüm teminatıdır; sağlık gideri teminatı aynı tutarlarla ayrıca uygulanır.
Sürücü dâhil 10 ve üzeri koltuklu araçlarda kaza başına sağlık gideri ile sakatlanma ve ölüm teminatlarına ayrıca ek tutar eklenir. 2026'da bu ek tutar minibüste (10–17 koltuk) 8.080.000 TL, otobüste (18–30 koltuk) 21.008.000 TL, otobüste (31 ve üstü koltuk) 42.015.000 TL'dir; böylece kaza başına üst sınır sırasıyla 26.080.000 TL, 39.008.000 TL ve 60.015.000 TL olur. Ruhsatında ayakta yolcu yazılı otobüslerde buna 10.003.000 TL (18–30 koltuk) veya 10.247.000 TL (31 ve üstü koltuk) daha eklenir. Otobüs yolcusunun hangi poliçeden ne isteyebileceği otobüs kazasında tazminat ve yolcu hakları yazısındadır.
Önceki Yıl ile Karşılaştırma
2025 ve 2026 yılı limitleri arasındaki fark, otomobil grubu üzerinden aşağıdaki tabloda karşılaştırılmıştır.
| Teminat | 2025 | 2026 |
|---|---|---|
| Maddi Zarar (Araç Başına) | 300.000 TL | 400.000 TL |
| Maddi Zarar (Kaza Başına) | 600.000 TL | 800.000 TL |
| Bedeni Zarar (Kişi Başına) | 2.700.000 TL | 3.600.000 TL |
| Bedeni Zarar (Kaza Başına) | 13.500.000 TL | 18.000.000 TL |
Buradaki artış, yalnızca 1 Ocak 2026'dan sonra meydana gelen kazalar için geçerlidir. 2025 yılında gerçekleşen bir kazada, ödeme 2026'da yapılacak olsa bile, uygulanacak limit kaza tarihindeki (2025) limittir; yeni yılın daha yüksek limiti geçmiş kazalara geriye dönük uygulanmaz. Bu ayrım, yıl dönümünde kaza geçirenlerin en çok karıştırdığı noktadır.
Limitler Neyi Karşılar, Neyi Karşılamaz?
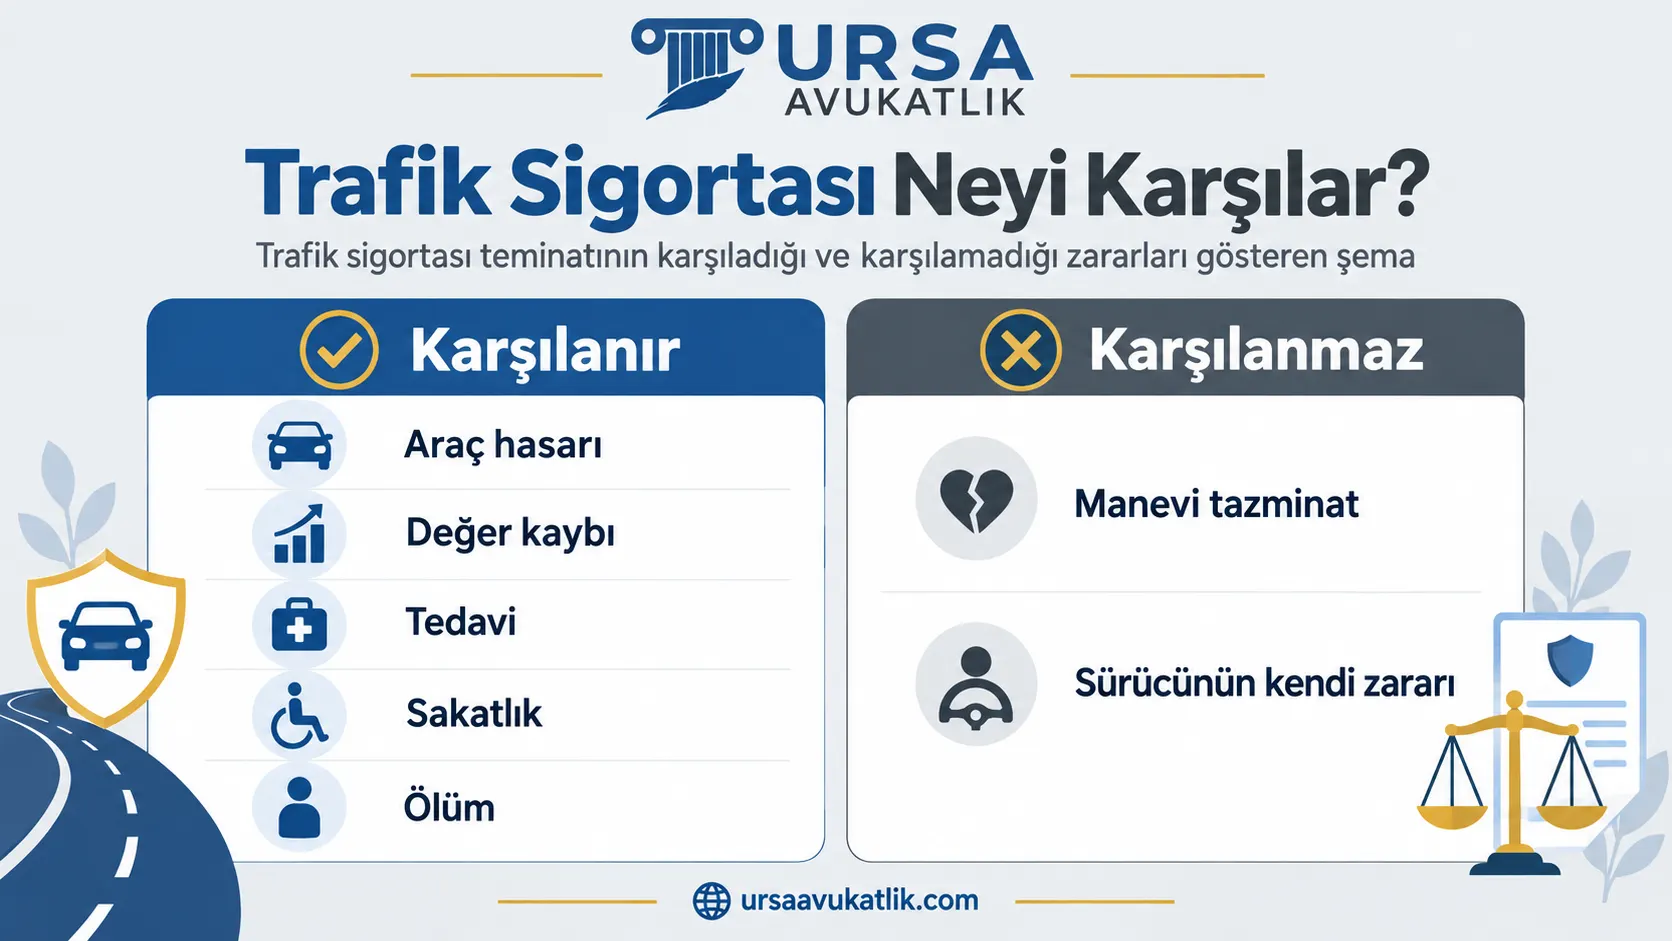
- Karşı araçta oluşan araç hasarı karşılanır.
- Araç değer kaybı, maddi zarar limiti kapsamında karşılanır.
- Yaralanan kişinin tedavi giderleri karşılanır.
- Sürekli sakatlık tazminatı, bedeni zarar limiti kapsamında karşılanır.
- Ölüm hâlinde destekten yoksun kalma tazminatı ve cenaze giderleri karşılanır.
- Manevi tazminat karşılanmaz.
- Sürücünün kendi aracındaki hasar ve kendi bedeni zararı karşılanmaz.
- Genel şartlarda ayrıca sayılan istisnai kalemler karşılanmaz.
Bu ayrım genel şartlardan doğrudan teyit edilebilir; trafik sigortası bir sorumluluk sigortasıdır ve yalnızca üçüncü kişilere verilen zararı karşılar, sigortalının kendi zararını değil. Destekten yoksun kalma tazminatı ve araç değer kaybı sayfalarımızda bu kalemlerin nasıl hesaplandığı ayrıntılı olarak anlatılır. Bir kalemin listede yer alması, o kalemin otomatik olarak tam karşılanacağı anlamına gelmez; ödeme her zaman geçerli limitle sınırlıdır.
Zarar Limiti Aşarsa Kim Öder?
Trafik sigortası limiti aşarsa, sigorta şirketinin ödeme yükümlülüğü limitle birlikte sona erer. Zarar, sigortanın kaza tarihindeki limitini aştığında, aşan kısım sigortadan değil, kazaya kusuruyla sebep olan sürücüden ve araç işletenden istenir.
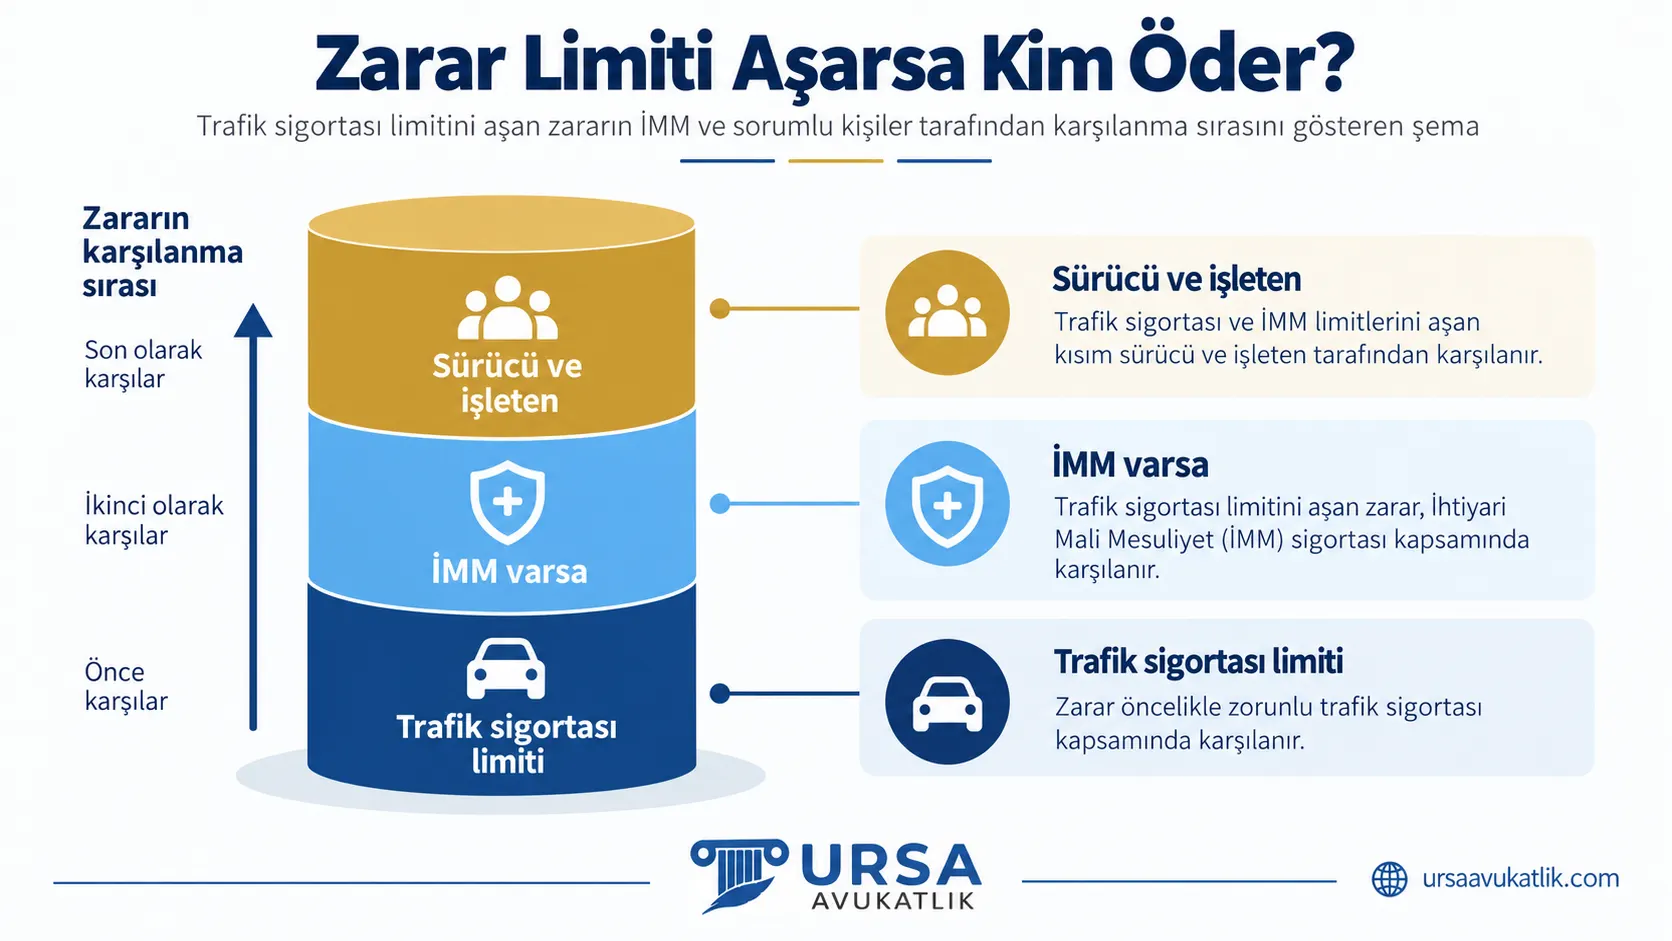
Kusurlu sürücünün veya işletenin bir ihtiyari mali mesuliyet sigortası (İMM) varsa, limit üstü zarar öncelikle bu poliçeden karşılanır. İMM de yetersiz kalırsa veya hiç yoksa, zarar gören doğrudan sürücüye ve işletene karşı dava açabilir. Bu durumda sorumluların malvarlığına başvurmak gerekebilir; icra takibi bu sürecin doğal bir parçası hâline gelir.
Aynı sınır, kasko şirketinin rücu talebinde de geçerlidir. Kasko şirketi, kendi sigortalısına ödediği tutarı kusurlu tarafın trafik sigortasından geri isterken, yalnızca o kazadaki geçerli limite kadar tahsilat yapabilir. Limiti aşan kısım için kusurlu tarafa doğrudan başvurmak zorunda kalır. Kasko rücu davası sayfamızda bu sürecin şartları ayrıntılı olarak anlatılır.
9 Haziran 2021 tarihli 7327 sayılı Kanunla KTK m.92'ye eklenen (k) bendi uyarınca gelir kaybı, kâr kaybı, iş durması ve kira mahrumiyeti gibi dolaylı zararlar zorunlu trafik sigortasının kapsamı dışındadır; bu kalemler kusurlu sürücüden ve işletenden istenir.
Birden Fazla Kişi Zarar Görürse Teminat Limiti Nasıl Paylaşılır?
Kaza başına limit, aynı kazadaki bütün zarar görenler için ortak bir üst sınırdır. Zarar görenlerin tazminat alacaklarının toplamı poliçedeki sigorta tutarını aşarsa, her birinin sigortacıdan isteyebileceği tutar, sigorta tutarının toplam alacağa oranı ölçüsünde indirilir (KTK m.96/1). Uygulamada bu orantılı paylaşıma garame, yani garameten paylaştırma denir. Her zarar görenin talebi zaten kişi başı veya araç başı limitle sınırlıdır; garame, bu taleplerin toplamı kaza başı limiti aştığında devreye girer.
Örnek: 2026'da bir otomobilin çarptığı üç aracın her birinde 400.000 TL hasar oluştuysa toplam alacak 1.200.000 TL olur. Maddi zararda kaza başı limit 800.000 TL olduğundan oran 800.000 / 1.200.000, yani üçte ikidir; her araç sahibi trafik sigortasından yaklaşık 266.667 TL alır. Kalan kısım kusurlu sürücüden, işletenden veya varsa İMM poliçesinden istenir. Bedensel zararlarda da aynı hesap, kaza başı sakatlanma ve ölüm limiti üzerinden yapılır.
Paylaşımın ikinci kuralı ödeme sırasıyla ilgilidir. Başka tazminat taleplerinin bulunduğunu bilmeden zarar görenlerden birine veya birkaçına payından fazla ödeme yapan iyiniyetli sigortacı, yaptığı ödeme çerçevesinde diğer zarar görenlere karşı da borcundan kurtulur (KTK m.96/2). Sigortacı diğer zarar görenleri biliyorsa bu korumadan yararlanamaz. Yargıtay 4. Hukuk Dairesi, kazada birden fazla kişinin öldüğünü ve açılan davayı bildiği hâlde poliçe limitini başka ödemelerle tüketen sigortacının ödemesini iyiniyetli saymayan ve sorumluluğunun devam ettiğine hükmeden bölge adliye mahkemesi kararını onamıştır (E. 2023/11863, K. 2024/64, T. 08.01.2024).
Çok kişinin yaralandığı veya öldüğü kazalarda bu nedenle sigortacıya yazılı başvurunun erken yapılması ve diğer zarar görenlerin varlığının şirkete bildirilmesi önemlidir. Başvurunun içeriği trafik kazalarında sigorta şirketine başvuru yazısında anlatılıyor.
Kaza Tarihindeki Limit mi Uygulanır?
Uygulanacak limit, kazanın gerçekleştiği tarihte yürürlükte olan poliçe limitidir; talebin ne zaman yapıldığı veya davanın ne zaman görüldüğü bu limiti değiştirmez. Yeni yılda limitler artsa bile, önceki yıl gerçekleşen bir kazaya o yılın limiti uygulanır.
Bu kural, poliçenin düzenlendiği tarihe göre de değil, kazanın tarihine göre işler. Poliçe süresi içinde limitler resmî olarak artırılırsa, bu artış zaten yürürlükteki poliçelere ek prim alınmaksızın yansır. Asıl belirleyici olan poliçenin başlangıç tarihi değil, kazanın hangi tarihte meydana geldiğidir.
“Bu Tarife ve Talimat ile belirlenen teminat tutarları yürürlükteki bütün sigorta sözleşmelerine herhangi bir ek prim alınmaksızın uygulanır.”
Yargıtay 17. Hukuk Dairesi, E. 2017/3370, K. 2017/8807, T. 09.10.2017 (karar düzeltme)
İhtiyari Mali Mesuliyet Sigortası Ne İşe Yarar?
İhtiyari Mali Mesuliyet Sigortası (İMM), zorunlu trafik sigortasının limitini aşan zararları karşılamak için isteğe bağlı olarak yaptırılan bir ek sigortadır. Zorunlu sigorta ile İMM arasındaki ilişki sıralıdır: önce zorunlu sigorta kendi limitine kadar öder. İMM, ancak bu limit tükendikten sonra devreye girer ve kendi poliçe limitine kadar ödemeye devam eder.
İMM'nin varlığı, özellikle ağır bedeni zararlı veya yüksek maddi hasarlı kazalarda önemli bir fark yaratır. Zorunlu sigortanın limiti yetersiz kaldığında, sürücü ve işletenin kendi malvarlığından ödeme yapma riski İMM sayesinde azalır. Birden fazla kişinin ağır yaralandığı bir kazada, zorunlu sigortanın kaza başına limiti hızla tükenebilir; böyle durumlarda İMM'nin bulunup bulunmadığı, sorumlunun karşılaşacağı gerçek riski doğrudan belirler.
İMM Ne Kadar Olmalı?
İMM limiti, zorunlu trafik sigortasının kişi başı 3.600.000 TL teminatını aşabilecek zarara göre seçilir. Ağır yaralanma ve ölümlü kazalarda tazminat bu tutarı geçebilir: örneğin 40 yaşında, net asgari ücretle (28.075,50 TL) çalışan ve kazada kusuru bulunmayan bir kişinin ölümünde, 38 yaşındaki eşi ile 10 ve 7 yaşındaki iki çocuğu için sitedeki hesaplama aracı yaklaşık 6.434.343 TL destekten yoksun kalma tazminatı buluyor (Ekim 2026 sonucu; eşin payı 5.333.783 TL, çocukların payı 1.100.560 TL). Bu tutarın 3.600.000 TL'yi aşan yaklaşık 2.834.343 TL'lik kısmı, kusurlu tarafın İMM'si yoksa doğrudan sürücüden ve işletenden istenir.
İMM poliçeleri iki biçimde kurulur. Kombine limitli poliçede bedeni ve maddi zararlar tek bir toplam limitten ödenir; limitsiz (sınırsız) İMM'de üst sınır bulunmaz, ancak poliçede manevi tazminat gibi kalemler için ayrı sınır veya istisna yazılı olabilir. İMM çoğunlukla kaskoya ek teminat olarak, bazen de ayrı poliçe olarak alınır; teminatın hukuki yönü İMM sigortası yazısında ayrıca anlatılır. Seçim yaparken bakılacak üç nokta, limitin kişi başı mı kaza başı mı işlediği, manevi tazminatın kapsamda olup olmadığı ve aracın taşıdığı yolcu sayısıdır.
Zorunlu Sigorta ile İMM Aynı Kazada Nasıl Öder?
Aşağıdaki örnekler sitedeki hesaplama araçlarının Ekim 2026 sonucudur. 2026’daki bir kazada kusursuz zarar görenin maddi tazminatının zorunlu trafik sigortası ile kusurlu tarafın İMM’si arasında nasıl bölündüğünü gösterir.
| Örnek zarar | Aracın bulduğu tazminat | Zorunlu trafik sigortası öder | İMM’ye, yoksa sürücü ve işletene kalan |
|---|---|---|---|
| Yüzde 10 maluliyet, 35 yaş, net asgari ücret | 1.336.506 TL | 1.336.506 TL | Kalmaz |
| Yüzde 30 maluliyet, 35 yaş, net asgari ücret | 4.009.518 TL | 3.600.000 TL | 409.518 TL |
| Yüzde 40 maluliyet, 35 yaş, net asgari ücret | 5.346.024 TL | 3.600.000 TL | 1.746.024 TL |
| Ölüm, 40 yaş, eş ve iki çocuk (yukarıdaki örnek) | 6.434.343 TL | 3.600.000 TL | 2.834.343 TL |
Yaralanma satırları yalnız sürekli iş göremezlik zararını, ölüm satırı destekten yoksun kalma tazminatını gösterir. Manevi tazminat zorunlu sigortanın kapsamında olmadığından, İMM poliçesi kapsıyorsa İMM’den, kapsamıyorsa doğrudan sürücü ve işletenden istenir. Aynı kazada birden fazla kişi zarar görürse kişi başı limitin yanında kaza başı limit de dolabilir.
İMM Fiyatı Neye Göre Belirlenir?
İMM fiyatı resmî bir tariften okunmaz. 5684 sayılı Sigortacılık Kanunu m.12’ye göre sigorta tarifeleri sigorta şirketlerince serbestçe belirlenir; bunun istisnası, teminat tutarları ile tarife ve talimatları Bakan tarafından belirlenen zorunlu sigortalardır. Zorunlu trafik sigortasının primi bu nedenle Karayolları Motorlu Araçlar Zorunlu Mali Sorumluluk Sigortasında Tarife Uygulama Esasları Hakkında Yönetmelik’e bağlıyken, ihtiyari bir teminat olan İMM’nin primini her şirket kendi teklifinde belirler ve aynı araç için iki şirketin teklifi farklı çıkabilir. Teklifleri karşılaştırırken prim kadar yukarıda sayılan teminat ayrıntılarına, özellikle manevi tazminatın kapsamda olup olmadığına bakılır.
Yüzde Yüz Kusurlu Sürücünün Kendi Zararı
Trafik sigortası, sigortalının kendi aracındaki hasarı ve kendi bedeni zararını karşılamaz; sürücü kazada yüzde yüz kusurlu olsa bile bu değişmez. Sigorta yalnızca karşı tarafın, yani üçüncü kişilerin zararını karşılar. Bu ayrım, sigortanın “sorumluluk sigortası” niteliğinden doğar; sigortacı sigortalının kendi zararına karşı değil, sigortalının başkasına verdiği zarara karşı güvence sağlar.
Sürücünün kendi aracındaki hasar için kasko sigortası, kendi bedeni zararı için ise varsa ferdi kaza sigortası devreye girer. Bu sigortalar yoksa sürücü kendi zararını kendisi karşılamak durumunda kalır. Kusur oranının bu noktada bir önemi yoktur; belirleyici olan, zararın kime ait olduğudur. Karşı araç da varsa ve o araçta kusursuz bir yolcu bulunuyorsa, o yolcunun zararı yine trafik sigortası kapsamında kalır; değişen yalnızca sürücünün kendi zararıdır. Trafik kazası kusur oranı sayfamızda kusurun tazminata etkisi ayrıca anlatılır.
Sigorta Eksik Öderse Ne Yapılır?
Sigorta şirketi, limit içinde kalan bir zararı eksik öderse, zarar gören aradaki farkı talep etme hakkını korur. Poliçe limiti aşılmadığı sürece, sigortacının gerçek zararın tamamını karşılaması gerekir; eksik ödeme, limitin dolduğu anlamına gelmez.
Eksik ödeme hâlinde önce sigorta şirketine yazılı itiraz edilir; sonuç alınamazsa sigorta tahkim komisyonuna başvurulabilir veya doğrudan dava açılabilir. Sigorta şirketinin gönderdiği ödeme veya ret yazısındaki hesaplama yöntemi, çoğu zaman itirazın dayanağını oluşturur; hangi kalemin neden eksik hesaplandığı somut olarak gösterilmelidir. Trafik kazalarında sigorta şirketine başvuru ve trafik kazası tazminat hesaplama sayfalarımızda bu sürecin nasıl yürütüleceği ayrıntılı olarak anlatılır.
“Zorunlu mali mesuliyet sigortacısının, karşı araçta meydana gelen gerçek zararı limit dahilinde karşılaması gerekir.”
Yargıtay 17. Hukuk Dairesi, E. 2014/7975, K. 2014/7004, T. 05.05.2014
Limit Aşan Zararlarda Avukat Desteği
Zarar limiti aştığında, sorumluların doğru tespiti ve sürecin doğru sıralanması ilk adımdır: önce sigortanın limiti, sonra varsa İMM, en son sürücü ve işletenin kendi malvarlığı devreye girer. Bu sırayı gözetmeden yapılan bir başvuru, süre ve emek kaybına yol açar; örneğin İMM'ye başvurmadan önce zorunlu sigortanın limitinin fiilen tükendiğinin belgelenmesi gerekir.
Sigortanın eksik ödemesine itiraz edilmesi gereken durumlarda, itirazın hangi kalemi ve hangi tutarı hedeflediğinin net biçimde ortaya konması gerekir. Trafik kazası avukatı desteği, hem limit aşımında sürücü ve işletene başvuru sürecinde hem de eksik ödemeye itirazda hak kaybını önlemeye yardımcı olur.
Trafik Sigortası Teminat Limitleri Hakkında Sık Sorulan Sorular
Trafik sigortası kaç paraya kadar öder?
Sigorta, poliçede ve mevzuatta belirlenen limitlere kadar öder; bu limit maddi zararda araç ve kaza başına, bedeni zararda kişi ve kaza başına ayrı ayrı belirlenir. 2026 için bu limit sakatlanma ve ölümde kişi başına 3.600.000 TL'dir. Limitin üstünde kalan zarar sigortadan değil, kusurlu taraftan istenir.
Limitler ne zaman güncellenir?
Limitler SEDDK tarafından dönemsel olarak, genellikle yıl başında Resmî Gazete'de yayımlanan bir düzenlemeyle güncellenir. Güncelleme, yürürlük tarihinden sonra meydana gelen kazalar için geçerli olur. Önceki tarihli kazalarda eski limit uygulanmaya devam eder.
Karşı tarafın sigortası yoksa ne olur?
Karşı taraf sigortasızsa veya kaçtıysa ve kimliği tespit edilemiyorsa yalnızca bedensel zararlar (tedavi, sakatlık, ölüm) Güvence Hesabı'ndan talep edilir; araç hasarı için sürücüye ve işletene başvurulur. Sigorta şirketinin ruhsatı iptal edilmiş ya da şirket iflas etmişse maddi ve bedensel zararların ikisi de Güvence Hesabı'ndan istenir. Güvence Hesabı bu durumlarda da kaza tarihinde geçerli olan zorunlu sigorta limitleriyle sınırlı ödeme yapar. Bu, limit aşımından veya eksik ödemeden farklı bir senaryodur; burada sorun limitin yetersizliği değil, ortada başvurulacak bir sigortacının bulunmamasıdır.
Yüzde yüz kusurluysam sigorta aracımı öder mi?
Hayır, trafik sigortası kusur oranına bakılmaksızın sigortalının kendi aracındaki hasarı karşılamaz. Bu zarar için kasko sigortası gerekir. Trafik sigortası yalnızca karşı tarafın zararını karşılar.
Trafik sigortası manevi tazminatı karşılar mı?
Hayır, manevi tazminat zorunlu trafik sigortası teminatının dışındadır. Manevi tazminat talebi, varsa kusurlu tarafın İMM'sinden veya doğrudan kusurlu kişiden istenebilir. Bu kalem, maddi ve bedeni zarar limitlerinden bağımsız değerlendirilir.
Değer kaybı limite dâhil mi?
Evet, araç değer kaybı, maddi zarar teminatı kapsamında ve aynı limit içinde değerlendirilir. Değer kaybı talebi ile onarım bedeli talebi aynı üst sınırı paylaşır. İkisinin toplamı, araç başına belirlenen limiti aşamaz.
Sigorta limitin altında ödeme yaptı, ne yapmalıyım?
Öncelikle ödenen tutarla gerçek zarar arasındaki farkı gösteren belgeleri toplamak gerekir; ekspertiz raporu, fatura veya bilirkişi hesabı bu farkın somut dayanağını oluşturur. Bu belgelerle sigorta şirketine başvuru yenilenebilir; kabul görmezse tahkim veya dava yoluna geçilir. Limit dahilinde kalan fark, sigortadan talep edilmeye devam eder.
Limitler araç türüne göre değişir mi?
Maddi zarar limiti ve kişi başına bedeni zarar limiti tüm araç türlerinde aynıdır; yalnızca bedeni zararda kaza başına üst sınır değişir. 2026'da bu sınır otomobilde 18.000.000 TL, kamyon ve çekici gibi eşya taşıyan araçlarda 36.000.000 TL, motosiklette 10.800.000 TL'dir. Minibüs ve otobüste koltuk sayısına göre ek tutar eklenir.
Trafik sigortası teminat limitleri artırılabilir mi?
Zorunlu trafik sigortasının teminatları yönetmelikle belirlenen asgari tutarlardır ve poliçeler uygulamada bu tutarlarla düzenlenir; daha yüksek güvence isteyen araç sahibi zorunlu limitin üstünü karşılayan İMM teminatı alır. Limitler yıl içinde resmî olarak artırılırsa artış yürürlükteki poliçelere ek prim alınmadan yansır. Yeni yılın limiti ise yalnız yürürlük tarihinden sonraki kazalara uygulanır.
İMM fiyatı ne kadar?
İMM için resmî bir fiyat yoktur; ihtiyari sigortaların tarifesini sigorta şirketleri serbestçe belirlediğinden (5684 sayılı Kanun m.12) prim, seçilen limite ve şirketin teklifine göre değişir. Teklifleri karşılaştırırken limitin kombine mi sınırsız mı olduğu ve manevi tazminatın kapsamda olup olmadığı primden önce kontrol edilmelidir.
Bu içerik genel bilgilendirme amaçlıdır ve hukuki danışmanlık yerine geçmez. Her uyuşmazlık kendi koşulları içinde değerlendirilir.