Hayat sigortası ölüm hâlinde poliçede yazılı vefat teminatı kadar öder; tutar kanunla belirlenmez, sözleşme yapılırken kararlaştırılır ve geride kalanların zararının ispatı aranmaz. Kredi bağlantılı poliçede bedel önce kalan kredi borcuna mahsup edilir, artan kısım varsa mirasçılara kalır. Ödeme poliçedeki lehtara, lehtar yoksa sigorta ettirenin mirasçılarına yapılır. Yakınınızın poliçesi olup olmadığını e-Devlet'teki “Hayat Sigortası Poliçe ve Tazminat Bilgileri Sorgulama (Mirasçısı Olduğunuz Kişi Adına)” hizmetiyle öğrenebilirsiniz. Şirketler ödemeyi çoğunlukla beyan edilmeyen hastalık, ilk üç yıl içindeki intihar veya poliçedeki istisnalar gerekçesiyle reddeder.
Sigorta şirketinin gönderdiği ret yazısı sürecin sonu değildir; ret gerekçesinin poliçe ve kanun hükümleriyle karşılaştırılması, bazı durumlarda farklı bir sonuca ulaşılabileceğini gösterir. Hak sahiplerinin başvuru aşamasında dikkat etmesi gereken en önemli nokta sürelerdir; hem başvuru hem itiraz için tanınan süreler işlemeye başlar ve geciken başvuru, haklı talebin bile kaybedilmesine yol açabilir.
Hayat Sigortası Ölüm Hâlinde Ne Kadar Öder?
Ödenecek tutar poliçedeki vefat teminatıdır. Hayat Sigortası Genel Şartları vefat teminatını, sigortalının sözleşmede belirlenen süre içinde teminat dışı hâller dışında bir sebeple ölümü durumunda sigortacının poliçede belirtilen bedeli ödemeyi üstlendiği teminat olarak tanımlar (m.3). Hayat sigortası bir meblağ sigortasıdır; trafik veya iş kazası tazminatında olduğu gibi gelir, yaş ve bakiye ömürle bir hesap yapılmaz. Bu yüzden “hayat sigortası ölüm tazminatı hesaplama” için genel bir formül yoktur; tutarı öğrenmenin yolu poliçeye bakmaktır.
| Poliçe türü | Ölümde ödenen | Kime ödenir |
|---|---|---|
| Süreli hayat sigortası | Poliçedeki vefat teminatı | Lehtara, lehtar yoksa sigorta ettirenin mirasçılarına |
| Birikimli hayat sigortası | Poliçedeki vefat teminatı; birikimin nasıl ödeneceği poliçe şartlarına bağlıdır | Lehtara |
| Kredi bağlantılı hayat sigortası | Poliçe limiti içinde kalan kredi borcu, artan kısım varsa | Önce bankaya, kalanı lehtara veya mirasçılara |
| Ferdi kaza sigortası | Yalnız kaza sonucu ölümde poliçedeki teminat | Lehtara |
Bir kişinin hayatı birden fazla şirkette, farklı bedellerle sigortalanabilir (TTK m.1491); bu durumda her poliçenin bedeli ayrı ayrı istenir. Ölüm bir trafik veya iş kazasından kaynaklanmışsa hayat sigortası ödemesi, kusurlu kişiden istenecek destekten yoksun kalma tazminatını ortadan kaldırmaz.
Teminat Tutarı ve Poliçe Nasıl Öğrenilir?
- Poliçe ve poliçeyle verilen bilgilendirme belgesi; vefat teminatının tutarı ve varsa ek teminatlar burada yazar.
- e-Devlet'te Sigorta Bilgi ve Gözetim Merkezinin “Hayat Sigortası Poliçe ve Tazminat Bilgileri Sorgulama” hizmeti kendi poliçeleriniz, aynı hizmetin “Mirasçısı Olduğunuz Kişi Adına” sürümü vefat eden yakınınızın poliçeleri için kullanılır; hangi şirkette poliçe bulunduğunu bilmeden başvuruya başlamak böylece mümkün olur.
- Sigorta şirketi; poliçe numarasıyla yapılan yazılı başvuruda teminat tutarı ve lehtar bilgisi istenebilir.
- Kredi bağlantılı poliçede banka; vefat tarihindeki kalan borcu gösteren yazı, sigortanın bankaya ne ödeyeceğini ve mirasçılara bir şey kalıp kalmayacağını gösterir.
Hayat Sigortası Nedir, Kimi Korur?
Hayat sigortası, sigortalının vefatı veya poliçede öngörülen başka bir riziko (örneğin belirli yaşa kadar hayatta kalma) gerçekleştiğinde, önceden belirlenen bedelin ödendiği can sigortası türüdür. Zarar sigortalarından farklı olarak, ödenecek bedel fiilî zararın ispatına bağlı değildir; sözleşmede kararlaştırılan bedel, riziko gerçekleştiğinde olduğu gibi ödenir. Zarar ispatından bağımsız ödeme yapısı, hayat sigortasını kasko veya konut sigortası gibi zarar sigortalarından ayıran temel noktadır.
Hayat sigortası genellikle üç amaçla yaptırılır: geride kalanlara ekonomik güvence sağlamak, krediye teminat oluşturmak veya birikim yapmak. Üç amaç aynı poliçede birlikte de bulunabilir; örneğin birikimli poliçe hem vefat teminatı hem yatırım getirisi sunabilir. Hangi amaçla yaptırılmış olursa olsun, sözleşmenin tarafları ve tarafların birbirinden farklı hakları, ödemenin doğru kişiye ve doğru şekilde yapılması için baştan netleştirilmesi gereken konulardır.
Sigorta Ettiren, Sigortalı ve Lehtar
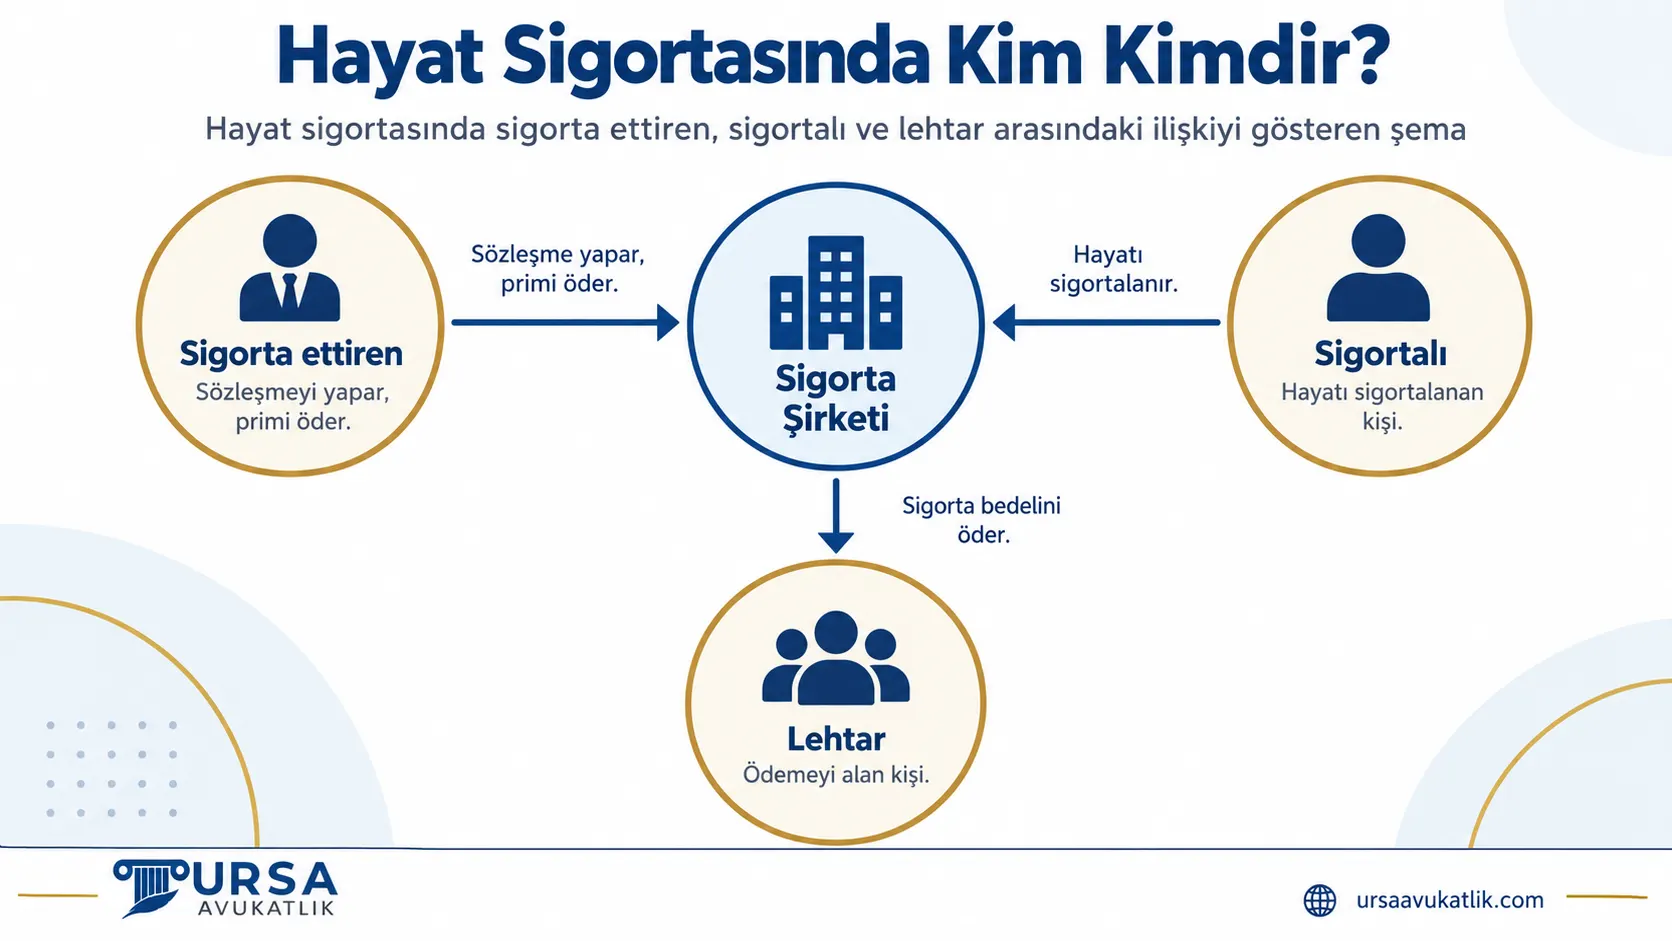
Sigorta ettiren, sigortalı ve lehtar kavramları sıkça birbirine karıştırılır, oysa aralarındaki fark sonucu doğrudan belirler. Sigorta ettiren, sözleşmeyi kuran ve primi ödeyen taraftır. Sigortalı, hayatı üzerine sigorta yapılan kişidir; kredi bağlantılı poliçelerde sigortalı genellikle kredi borçlusudur. Lehtar ise riziko gerçekleştiğinde sigorta bedelini almaya hak kazanan kişidir; üçü aynı kişi olabileceği gibi, üçü de farklı kişiler olabilir.
Lehtarın hakkı, miras hukukundan bağımsızdır; sigorta bedeli mirasa dahil değildir ve mirasçılar arasında paylaştırılmaz. Türk Ticaret Kanunu'nun hayat sigortasına ilişkin hükümleri bağımsızlığı açıkça korur; lehtar tayin edilmiş olsa da sigorta ettiren, değiştirme hakkından vazgeçtiğini poliçeye yazdırıp poliçeyi lehtara teslim etmedikçe lehtarı değiştirebilir (TTK m.1493/4). Ölüm teminatlı poliçede lehtar hiç belirtilmemişse sözleşme sigorta ettirenin mirasçıları lehine yapılmış sayılır (m.1494/2); atanan lehtar hakkı kazanamazsa hak sigorta ettirene, o da ölmüşse mirasçılarına geçer (m.1495). Lehtarın hakkı mirasın reddinden etkilenmez (m.1494/1); mirasçıların kim olduğunun gösterilmesi için mirasçılık belgesi gerekir. Lehtar-mirasçı ayrımının baştan doğru yapılması, ödemenin hangi belgeyle ve kime yapılacağını netleştirir.
Hayat Sigortası Türleri ve Benzer Sigortalardan Farkı
Hayat sigortası tek bir ürün değildir; amacına göre birkaç farklı türe ayrılır ve her türün ödeme mantığı farklı işler, tür farkı ret gerekçelerinin de kaynağı olabilir. Aşağıdaki tablo başlıca türleri ve ferdi kaza sigortasıyla farkını özetler.
| Sigorta | Neyi Karşılar | Ödeme Kime Yapılır |
|---|---|---|
| Süreli hayat sigortası | Yalnızca vefat riski | Lehtara |
| Birikimli hayat sigortası | Vefat ve birikim | Lehtara / sigortalıya |
| Kredi bağlantılı sigorta | Kredi borcu teminatı | Bankaya (lehtar) |
| Ferdi kaza sigortası | Yalnızca kaza riski | Lehtara |
Ferdi kaza sigortası hayat sigortasıyla karıştırılır, ama kapsamı dardır; yalnızca kaza sonucu ölüm veya sakatlığı karşılar, hastalık sonucu vefatı kapsamaz. Kapsam sınırı, poliçe seçilirken çoğu zaman fark edilmeyen ama ret aşamasında öne çıkan ayrımdır. Ferdi kaza ödemesi, kazadan doğan diğer tazminat haklarını ortadan kaldırmaz; kaza aynı zamanda üçüncü kişinin kusurundan kaynaklanıyorsa, ferdi kaza sigortası ve destekten yoksun kalma tazminatı sayfalarımızda anlatılan haklar ayrıca ve bağımsız olarak talep edilebilir.
Hayat Sigortası Ödemesi Nasıl Alınır?
Hayat sigortası ödemesi belirli sırayla ilerleyen başvuru sürecine bağlıdır. Adımlardan birinin atlanması, dosyanın incelemeye alınmadan beklemesine yol açabilir. Sürecin her adımının eksiksiz tamamlanması, sigorta şirketinin dosyayı hızlı değerlendirmesini sağlar.
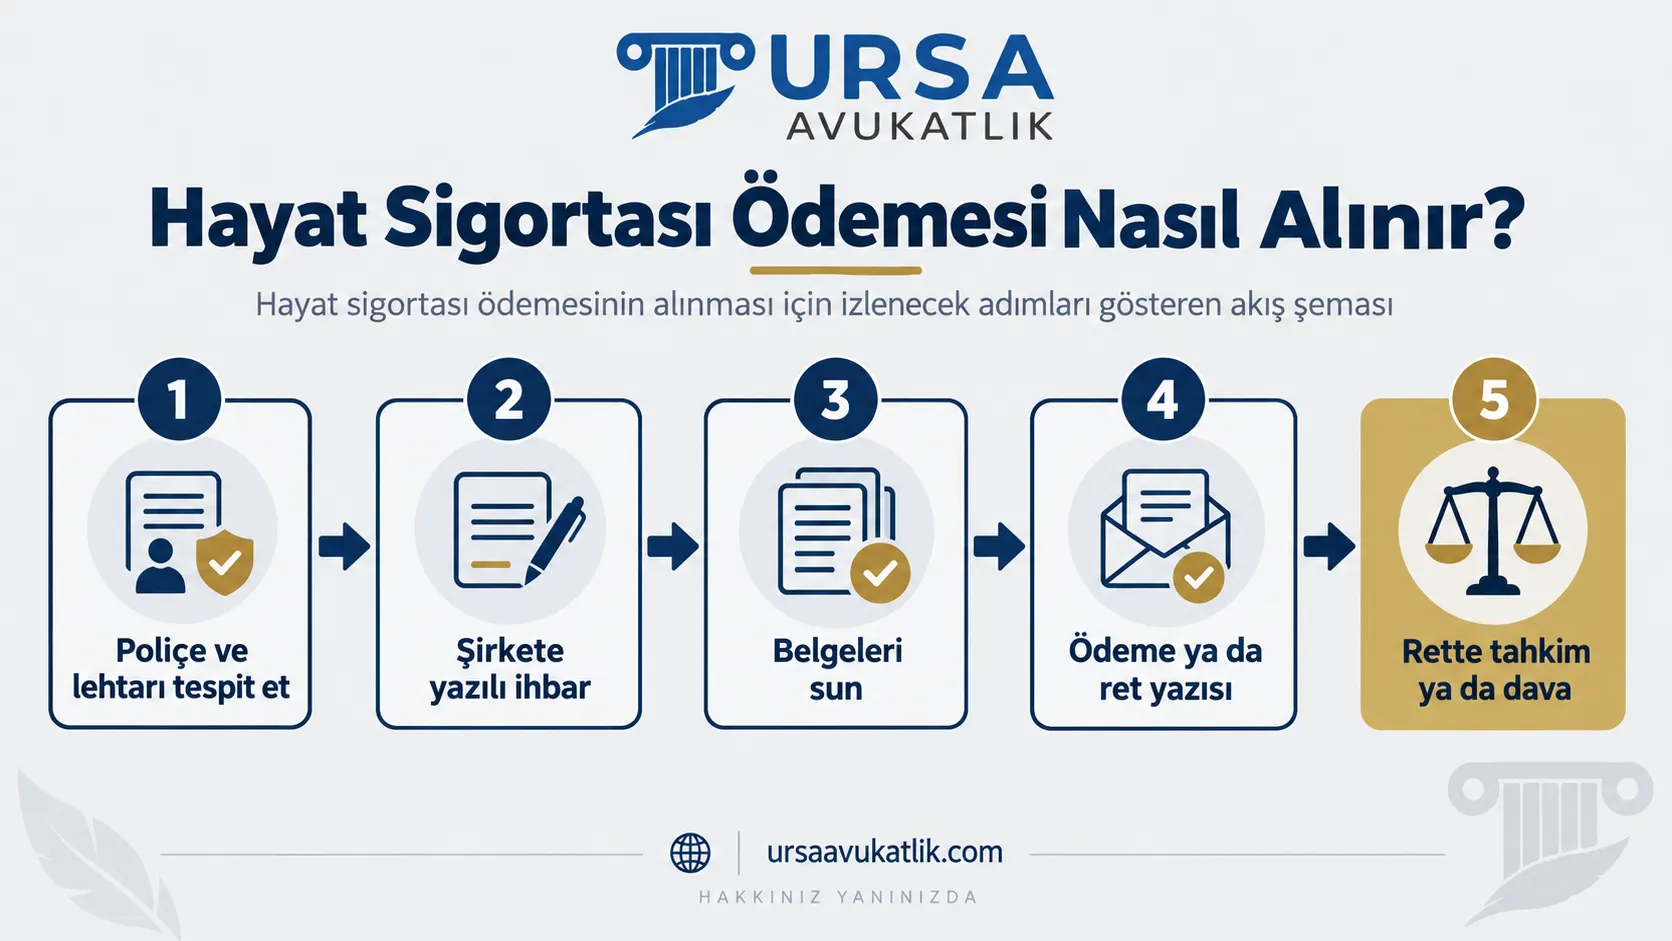
- Poliçenin ve poliçede belirlenen lehtarın tespit edilmesi.
- Sigorta şirketine yazılı ihbarda bulunulması.
- Şirketin istediği belgelerin sunulması.
- Şirketin dosyayı incelemesi ve gerekirse ek belge talep etmesi.
- Ödeme veya gerekçeli ret yazısının verilmesi.
Lehtar poliçede belirlenmemişse, ödemeyi talep edebilmek için önce mirasçılık belgesi çıkarılması gerekir; mirasçılık belgesi olmadan sigorta şirketi ödemeyi kime yapacağını belirleyemez. Vefat eden yakınınızın poliçesini bulmak için kullanılacak e-Devlet hizmeti yukarıda anlatılmıştır. Belgenin çıkarılma süreci, mirasçı sayısına ve varsa aralarındaki anlaşmazlığa göre uzayabilir. Sigorta bedeli, belgeler tam ve eksiksiz verildikten sonra sigortacının araştırmaları bittiğinde ve her hâlde ihbardan itibaren on beş gün içinde ödenir; bu süre içinde ödenmezse borç muaccel olur ve sigortacı ihtara gerek kalmadan temerrüde düşer (Hayat Sigortası Genel Şartları m.26; TTK m.1427/2). İnceleme sigortacıya yüklenemeyen bir sebeple gecikmişse süre işlemez.
Sigorta Şirketi Neden Ödeme Yapmaz?
Sigorta şirketlerinin ödeme yapmama gerekçelerinin büyük bölümü üç başlıkta toplanır: beyan yükümlülüğünün ihlali iddiası, sağlık araştırmasının hiç yapılmamış olması ve intihar ya da teminat dışı hâller. “Hayat sigortası ödemiyor” denilen dosyaların büyük kısmı üç gerekçeden birine dayanır. Her gerekçenin hukuki sonucu farklıdır; ayrıntısı aşağıda anlatılmaktadır.
Beyan Yükümlülüğü ve Önceden Var Olan Hastalık
Sigorta şirketinin “poliçe öncesi hastalığınızı bildirmediniz” gerekçesiyle ödeme yapmaması, tek başına yeterli ret sebebi değildir. İddianın geçerli olabilmesi için birkaç unsurun birlikte gerçekleşmesi gerekir: hastalık önemli bir husus olmalı ve sigorta ettirene sorulmuş ya da sigorta ettirenin kendiliğinden bildirmesi gereken nitelikte bulunmalı, sigorta ettiren hastalığı bildiği hâlde bildirmemiş olmalı ve bildirilmeyen hastalık ile ölüm arasında illiyet bağı bulunmalıdır. Kusurun derecesine göre sonuç da değişir; kast varsa ödeme borcu tamamen kalkabilirken, ihmal derecesindeyse yalnızca oransal indirim söz konusu olabilir. Kusur derecesinin hangi tarafa düştüğü, dosyanın bilirkişi incelemesinde netleşir.
İspat yükü sigorta ettirende değil, sigortacıdadır; sigortacı hem hastalığın önemli olduğunu hem de sigorta ettirenin hastalığı bildiğini göstermek zorundadır. İspat yükünün sigortacıda olması, hak sahibi lehine önemli bir güvencedir. Sigorta şirketinin yalnızca “hastalık gizlendi” demesi yeterli değildir; hastalığın sözleşme kararını nasıl etkileyeceği ve sigorta ettirenin hastalıktan haberdar olduğu somut biçimde ortaya konmalıdır. İspat, genellikle tıbbi kayıtların incelenmesi ve bilirkişi raporu ile sağlanır.
“Sigortalıya ait tüm tedavi kayıtları dosya içine getirtilerek... sözleşme anında sigortalının savunmada geçen hastalığının bulunup bulunmadığı, mevcut olduğunun tespiti halinde gizlenip gizlenmediği, ölüm rizikosu ile bildirilmeyen hastalık arasında illiyet olup olmadığı değerlendirilerek, sonucuna göre bir karar verilmesi gerekir.”
Yargıtay 11. Hukuk Dairesi, E. 2011/4708, K. 2013/5886, T. 26.03.2013
Sağlık Beyanı Alınmadan Yapılan Poliçeler
Özellikle kredi kullanırken hızlıca düzenlenen poliçelerde, sağlık beyanı formu hiç doldurulmamış ya da matbu imzayla geçiştirilmiş olabilir. Sigorta ettiren, sorulmasa da bildiği veya bilmesi gereken önemli hususları bildirmekle yükümlüdür (TTK m.1435); ancak sigortacı yazılı bir soru listesi vermişse, listede yer almayan hususlardan sigorta ettiren kötüniyetle saklama dışında sorumlu tutulamaz (m.1436). Sağlık beyanının hiç alınmamış olması ret gerekçesini zayıflatır, fakat bilerek gizlenen önemli bir hastalık bakımından sorumluluğu tek başına ortadan kaldırmaz. Bu kural, sigortacının kendi eksik uygulamasının sonucunu sigorta ettirene yüklemesini engeller.
Uygulamada sigorta şirketinin sözleşme kurulurken hiç soru sormamış ya da sağlık beyanını almamış olması, ret gerekçesini büyük ölçüde zayıflatır. Kasıtlı gizleme ile sigortacının araştırma yapmaması sıkça karıştırılır ama sonuçları farklıdır; ikinci durumda sorumluluk sigorta ettirende değil, gerekli araştırmayı yapmayan sigortacıdadır. Poliçenin hangi sınıfa girdiği, dosyada sağlık formunun bulunup bulunmadığına bakılarak kolayca tespit edilebilir.
“Gizlemenin kasten mi yoksa ihmal nedeniyle mi olduğunun hükümde tartışılması, varılacak sonuca göre tazminat sorumluluğunun kalkması, tazminattan indirim yapılması ya da orantı hesabı ile tazminatın belirlenmesi için gerekli araştırmalar yapılıp gerektiğinde bilirkişi raporu alınması gerekir.”
Yargıtay 17. Hukuk Dairesi, E. 2016/8130, K. 2019/8675
İntihar ve Teminat Dışı Hâller
İntihar hâlinde sigortacının sorumluluğu, kanunda özel olarak düzenlenmiştir. Sözleşme en az üç yıldır devam ediyorsa, sigortalının intihar etmesi veya intihar girişimi sonucu ölmesi hâlinde sigortacı sigorta bedelini ödemekle yükümlüdür. Üç yıl dolmadan gerçekleşen intihar kural olarak teminat dışıdır; ancak intihar akli melekelerdeki rahatsızlık sebebiyle gerçekleşmişse, üç yıl şartı aranmaksızın sigortacı yine ödeme yapmakla yükümlüdür. Akli meleke istisnasının uygulanabilmesi, rahatsızlığın tıbbi kayıtlarla desteklenmesini gerektirir.
Hayat Sigortası Genel Şartları intihar dışında şu hâlleri de teminat dışında sayar; bu hâllerde ölüm teminatı ödenmez, sigortacı kazanılmamış primler karşılığını veya aktüeryal matematik karşılığını ve varsa kâr payını öder:
- Ölümün münhasıran uyuşturucu veya uyarıcı madde kullanımı ya da suç işleme veya suça teşebbüs sebebiyle gerçekleşmesi (m.9/3).
- Aksi kararlaştırılmadıkça savaş, ihtilal, isyan, terör eylemlerine bizzat katılma ve nükleer, biyolojik veya kimyasal saldırılar (m.10).
Sözleşme öncesinde var olan rahatsızlıklar ve bunlara bağlı ölüm, ancak poliçede açıkça yazılmışsa teminat dışında bırakılabilir (m.9/4); poliçede böyle bir kayıt yoksa sigortacı yukarıdaki beyan yükümlülüğü kurallarına dayanmak zorundadır. Lehtar sigortalıyı öldürmüş veya öldürülmesine katılmışsa bedelden mahrum kalır ve bedel ölenin mirasçılarına ödenir (TTK m.1504/2). Özel şartlardaki istisna maddesi genel şartlardan farklı sonuç doğurabileceğinden, ret yazısı geldiğinde ikisinin birlikte okunması gerekir.
Kredi Bağlantılı Hayat Sigortasında Banka ve Mirasçılar
Kredi kullanırken yaptırılan sigortada poliçenin lehtarı çoğunlukla kredi veren bankadır; sigorta bedeli önce kalan kredi borcuna mahsup edilir, artan kısım varsa mirasçılara ödenir. Düzenlemenin amacı, kredi borçlusunun vefatı hâlinde borcun mirasçılara kalmasını önlemektir. Böylece kredi ilişkisi, borçlunun vefatından bağımsız olarak kendi içinde kapanmış olur; bankanın öncelikli alacağı, poliçe limitiyle sınırlıdır. Limitin üzerinde kalan borç varsa, aşan kısmın kimden isteneceği ayrı bir değerlendirme konusudur.
Sigorta şirketi ödemeyi geciktirir ya da reddederse, bazı bankalar doğrudan mirasçılara yönelerek kalan borcun ödenmesini isteyebilir. Ancak bankanın elinde poliçe varken, sigorta şirketine karşı hukuki yolları hiç denemeden mirasçılara başvurması, dürüstlük kuralına aykırı kabul edilmektedir; banka önce poliçe limiti dahilindeki alacağını sigorta şirketinden istemekle yükümlüdür. Böyle durumlarda ilk tepkiniz ödemeyi hemen yapmak olmamalıdır. Mirasçıların ödeme yapmadan önce, borcun sigorta poliçesinden karşılanıp karşılanamayacağını sorgulaması yerinde olur; gerekirse reddi miras seçeneği de değerlendirmenin parçası olmalıdır.
“Tüketici işlemi niteliğindeki banka kredileri nedeniyle, hayat sigortası yapılmış olması durumunda, bankanın poliçe limitleri dahilinde kalan kredi alacağını öncelikle sigorta şirketinden tahsil etmesi zorunludur. Bu husus, banka tarafından tüketicinin mirasçıları hakkında dava açılabilmesinin ön şartıdır.”
Yargıtay 3. Hukuk Dairesi, E. 2023/856, K. 2023/1011, T. 10.04.2023
Banka poliçe limitini aşan bakiye için mirasçılara başvurabilir; bu kısım sigorta teminatının dışında kaldığından mirasçılar ödedikleri tutarı sigorta şirketinden isteyemez. Hangi kısmın sigortadan, hangi kısmın mirasçılardan istenebileceğinin doğru hesaplanması, gereksiz ödeme yapılmasını önler. Hesaplamanın yazılı olarak talep edilmesi, ileride ortaya çıkabilecek anlaşmazlıkta elinizde tutulabilecek bir kayıt oluşturur.
Ödeme Reddedilirse İzlenecek Yol
Sigorta şirketinin ret yazısı geldiğinde ilk adım, gerekçenin dikkatle incelenmesidir; ret hangi maddeye, hangi olguya dayanıyor, ilgili olgu poliçe ve kanun hükümleriyle örtüşüyor mu sorularının cevabı sonraki adımı belirler. Gerekçesi belirsiz veya genel ifadelerle yazılmış ret yazısı, itiraz aşamasında ayrıca sorgulanmalıdır. Gerekçe yerinde değilse, sigorta şirketine yazılı itiraz yapılması ilk ve en hızlı yoldur.
Yazılı itiraz sonuç vermezse iki yol açılır: Sigorta Tahkim Komisyonu'na başvurmak veya dava açmak. İki yol birbirinin alternatifidir; hangisinin seçileceği dosyanın büyüklüğüne ve tercih edilen sürece göre değişir. İki yol da sigorta şirketine karşı aynı temel gerekçelerle ilerler, farklılık usul ve sürede ortaya çıkar. Hangi yolun dosyanız için daha uygun olduğu, tutar ve aciliyet gibi unsurlara göre değerlendirilmelidir. Sigorta tahkim komisyonu sayfamızda başvuru şartları ayrıntılı olarak anlatılmaktadır; komisyonun kendi güncel usul ve parasal sınırları için Sigorta Tahkim Komisyonu'nun kendi sitesinden teyit alınması önerilir.
Sigorta bedeline ilişkin talepler, bedelin muaccel olduğu tarihten itibaren iki yıl ve her hâlde ölüm tarihinden itibaren altı yıl geçmekle zamanaşımına uğrar (TTK m.1420). Sürenin kaçırılması haklı talebin bile ileri sürülememesine yol açabileceğinden, süre hesabında tereddüt varsa itiraz veya başvurunun erken yapılması daha güvenlidir.
Poliçe İptali, Prim İadesi ve İştira
Birikimli hayat sigortalarında, en az bir yıl düzenli prim ödenmişse sigorta ettirene iştira hakkı tanınır; iştira, birikmiş değerin sigorta şirketinden geri alınmasıdır. İştira hakkı kullanıldığında sigorta teminatı da sona erer, yalnızca birikim tutarı geri alınmış olur. Bir yıllık prim şartı dolmadan yapılan talepte iştira değeri oluşmayabilir. İştira değeri, ödenen primlerin doğrudan iadesi değildir; sigorta şirketinin kendi hesap yöntemine göre belirlenir.
Süreli poliçelerde durum farklıdır; süreli poliçelerde birikim olmadığından iptalde genellikle yalnızca işlemeyen güne ait prim iade edilir. Kredi erken kapatıldığında, krediye bağlı poliçenin durumu da ayrıca değerlendirilmelidir; kredi ilişkisi sona erdiği hâlde poliçenin gereksiz yere devam edip etmediği kontrol edilmelidir. Aksi hâlde, artık teminat sağlamayan poliçe için gereksiz yere prim ödenmeye devam edilebilir. Oran ve tutar burada verilmemektedir; güncel hesaplama sigorta şirketinden veya poliçe şartlarından teyit edilmelidir.
Başvuruda İstenen Belgeler
Hayat Sigortası Genel Şartlarına göre hak sahipleri vukuatlı nüfus kayıt örneğini; gerekirse ölüm nedenini açıklayan doktor raporu, ölüm belgesi veya gömme iznini; gaiplikte mahkeme kararını, lehtar atanmamışsa mirasçılık belgesini ve sigortacının edimini belirlemek için gereken diğer belgeleri makul sürede vermekle yükümlüdür (m.23/2). Uygulamada dosyaya genellikle aşağıdaki belgeler konur; her belgenin nereden temin edileceği ayrıca belirtilmiştir.
- Poliçe veya poliçe numarası; sigorta şirketinden veya sigorta ettirenin kendi kayıtlarından temin edilir.
- Ölüm belgesi; nüfus müdürlüğünden veya e-Devlet üzerinden alınır.
- Lehtarın kimlik belgesi; lehtarın kendisinde bulunur.
- Gerekirse mirasçılık belgesi; sulh hukuk mahkemesinden veya noterden alınır.
- Sağlık kayıtları ve epikriz; tedavi gören sağlık kuruluşundan istenir.
- Kaza sonucu ölümde tutanak ve adli belgeler; kolluk veya savcılıktan temin edilir.
- Kredi bağlantılı poliçede banka borç yazısı; kredi veren bankadan alınır.
Belgelerden biri eksik olsa bile başvuru genellikle hemen reddedilmez; sigorta şirketi eksikliğin tamamlanması için ek süre tanır. Belgelerin başvuru anında olabildiğince eksiksiz sunulması, sürecin gereksiz yere uzamasını önler. Hangi belgenin dosyanızda gerekli olduğu, poliçe türüne ve ölüm sebebine göre değişebilir. Emin olmadığınız belge için başvurudan önce sigorta şirketine sorabilirsiniz.
Hayat Sigortası Uyuşmazlıklarında Avukat Desteği
Avukat desteği hayat sigortası dosyalarında somut birkaç noktada fark yaratır: ret gerekçesinin poliçe ve sağlık kayıtlarıyla karşılaştırılması, tahkim ya da dava yolundan hangisinin seçileceğine karar verilmesi ve bilirkişi raporuna itiraz edilmesi gerektiğinde itirazın doğru gerekçelerle hazırlanması. Avukat desteği, dosyanızda belirli bir sonucu garanti etmez; sürecin doğru ve zamanında ilerletilmesini sağlar. Özellikle birden fazla mirasçının veya bankanın taraf olduğu dosyalarda, sürecin tek başınıza takibi güçleşebilir. Taraf sayısı arttıkça, kimin hangi belgeyi kimden isteyeceği de karmaşıklaşır.
Kredi bağlantılı poliçelerde bankanın konumu, lehtar ile mirasçı ayrımı gibi konular, dosyanın en başında doğru kurulmazsa sonradan telafisi güç sonuçlar doğurabilir. Sürecin tamamı hakkında bilgi almak için sigorta avukatı sayfamıza bakabilirsiniz.
Hayat Sigortası Hakkında Sık Sorulan Sorular
Bu bölümde konuyla ilgili en sık sorulan sorular yer alır. Yanıtlar genel bilgi niteliğindedir ve dosyanızın kendine özgü koşullarına göre sonuç değişebilir.
Hayat sigortası ölüm halinde ne kadar öder?
Poliçede yazılı vefat teminatı kadar öder; bu tutar sözleşmede kararlaştırılır, kanunda belirlenmiş bir rakam yoktur. Kredi bağlantılı poliçede ödeme önce bankaya, kalan kredi borcu kadar yapılır; artan kısım varsa lehtara veya mirasçılara kalır.
Vefat teminatı nedir?
Sigortalının sözleşmede belirlenen süre içinde, teminat dışı hâller dışında bir sebeple ölmesi durumunda sigortacının poliçede belirtilen bedeli ödemeyi üstlendiği teminattır (Hayat Sigortası Genel Şartları m.3). Poliçeye yazılan ek teminatların kapsamı ve koşulları ise özel şartlarda belirtilir.
Hayat sigortası ödemesi kime yapılır?
Poliçede kim yazıyorsa ödeme ona yapılır; lehtarın sigortalıyla akraba olması ya da mirasçı sıfatı taşıması aranmaz. Birden fazla lehtar varsa, aralarındaki pay poliçede ayrıca belirtilmemişse eşit kabul edilir.
Lehtar belirtilmemişse ödeme kime yapılır?
Lehtar hanesinin boş kalması, uygulamada en sık karşılaşılan boşluktur; poliçe hazırlanırken lehtar hanesi çoğu zaman atlanır. Böyle bir durumda süreç tek kişiyle değil, tüm mirasçılarla birlikte yürütülür ve herkesin payı miras hukuku kurallarına göre belirlenir.
Hayat sigortası parası mirasa dâhil mi?
Lehtar belirlenmişse hayır; sigorta bedeli mirasa girmez ve mirasçılar bu ödemeden pay isteyemez. Mirası reddetmek de lehtarın hakkını etkilemez (TTK m.1494/1). Ölüm teminatlı poliçede lehtar hiç belirlenmemişse sözleşme sigorta ettirenin mirasçıları lehine yapılmış sayılır ve bedel mirasçılara ödenir (m.1494/2).
Hayat sigortası parası ne zaman ödenir?
Belgeler tam olarak verildikten sonra sigortacının araştırmaları bittiğinde ve her hâlde ihbardan itibaren on beş gün içinde ödenir; ödenmezse sigortacı ihtara gerek kalmadan temerrüde düşer (Hayat Sigortası Genel Şartları m.26).
Hastalık beyanı nedeniyle ödeme reddedilebilir mi?
Evet, ancak sigortacının hastalığın sözleşme kararını etkileyeceğini ve sigorta ettirenin hastalığı bildiğini ispat etmesi gerekir. Sigortacı yazılı soru listesi vermişse, listede sorulmayan husus için kötüniyetle saklama dışında beyan yükümlülüğü ihlalinden söz edilemez (TTK m.1436).
Kredi hayat sigortası borcu kapatır mı?
Kısmen; sigorta yalnızca poliçe limitiyle sınırlı teminat sağlar, kredinin tamamını garanti etmez. Poliçe limiti güncel borcun altında kalırsa, aradaki farkın kimden isteneceği ayrıca değerlendirilmesi gereken bir konudur.
Sigorta ödemezse banka mirasçılardan isteyebilir mi?
Bankanın doğrudan mirasçılara gitmesi, hukuken her zaman geçerli ilk adım sayılmaz; bankanın bu davranışı yargı kararlarında eleştirilmiştir. Böyle bir talep aldıysanız, bankanın sigorta yoluna önce başvurup başvurmadığını sormanız, üzerinize düşmeyen ödemeyi engelleyebilir.
Hayat sigortası iptal edilirse prim iade edilir mi?
Cevap poliçe türüne göre tamamen değişir; iptalden önce hangi tür poliçeye sahip olduğunuzu bilmeniz beklentinizi doğru kurmanızı sağlar. Birikimli poliçeyi süreli poliçeymiş gibi değerlendirip düşük iade beklemek, sık karşılaşılan bir hayal kırıklığı nedenidir.
Hayat sigortası uyuşmazlığında tahkime başvurulabilir mi?
Evet, tahkim yolu çoğu zaman mahkeme sürecine kıyasla daha kısa sürede sonuçlanır. Başvuru öncesinde sigorta şirketine yazılı itirazınızı yapmış olmanız, tahkim başvurunuzun ön şartıdır.
Hayat sigortasında zamanaşımı ne kadar?
Sigorta sözleşmesinden doğan istemler alacağın muaccel olduğu tarihten itibaren iki yıl, sigorta bedeline ilişkin istemler her hâlde ölüm tarihinden itibaren altı yıl içinde zamanaşımına uğrar (TTK m.1420). Ret yazısını aldıktan sonra süreci ertelemek haklı talebi bile ileri sürülemez hâle getirebilir.
Bu içerik genel bilgilendirme amaçlıdır ve hukuki danışmanlık yerine geçmez. Her uyuşmazlık kendi koşulları içinde değerlendirilir.