Vergi avukatı, vergi incelemesinden ödeme emrine, sahte belge iddiasından vergi kaçakçılığı suçlamasına kadar uzanan uyuşmazlıklarda destek verir. Vergi hukukunda süreler kısa ve hak düşürücüdür; elinizdeki belge, hangi aşamada olduğunuzu ve hangi yolların açık olduğunu gösterir. İnceleme yazısı, ihbarname, ödeme emri veya haciz bildirimi farklı aşamalara işaret eder; her birinin süresi ve izlenecek yol da farklıdır. Sayfa, elinizdeki belgeye göre bulunduğunuz aşamayı tanımanızı sağlıyor, aşamadaki temel yolları kısaca gösteriyor ve ayrıntıyı sitedeki vergi hukuku makalelerine bırakıyor. Vergi avukatı desteğine ne zaman ihtiyaç duyulacağı, çoğunlukla elindeki belgenin türüyle netleşir; bazı aşamalarda süre çok kısa olduğundan, belgeyi aldıktan hemen sonra durumun değerlendirilmesi önemlidir.
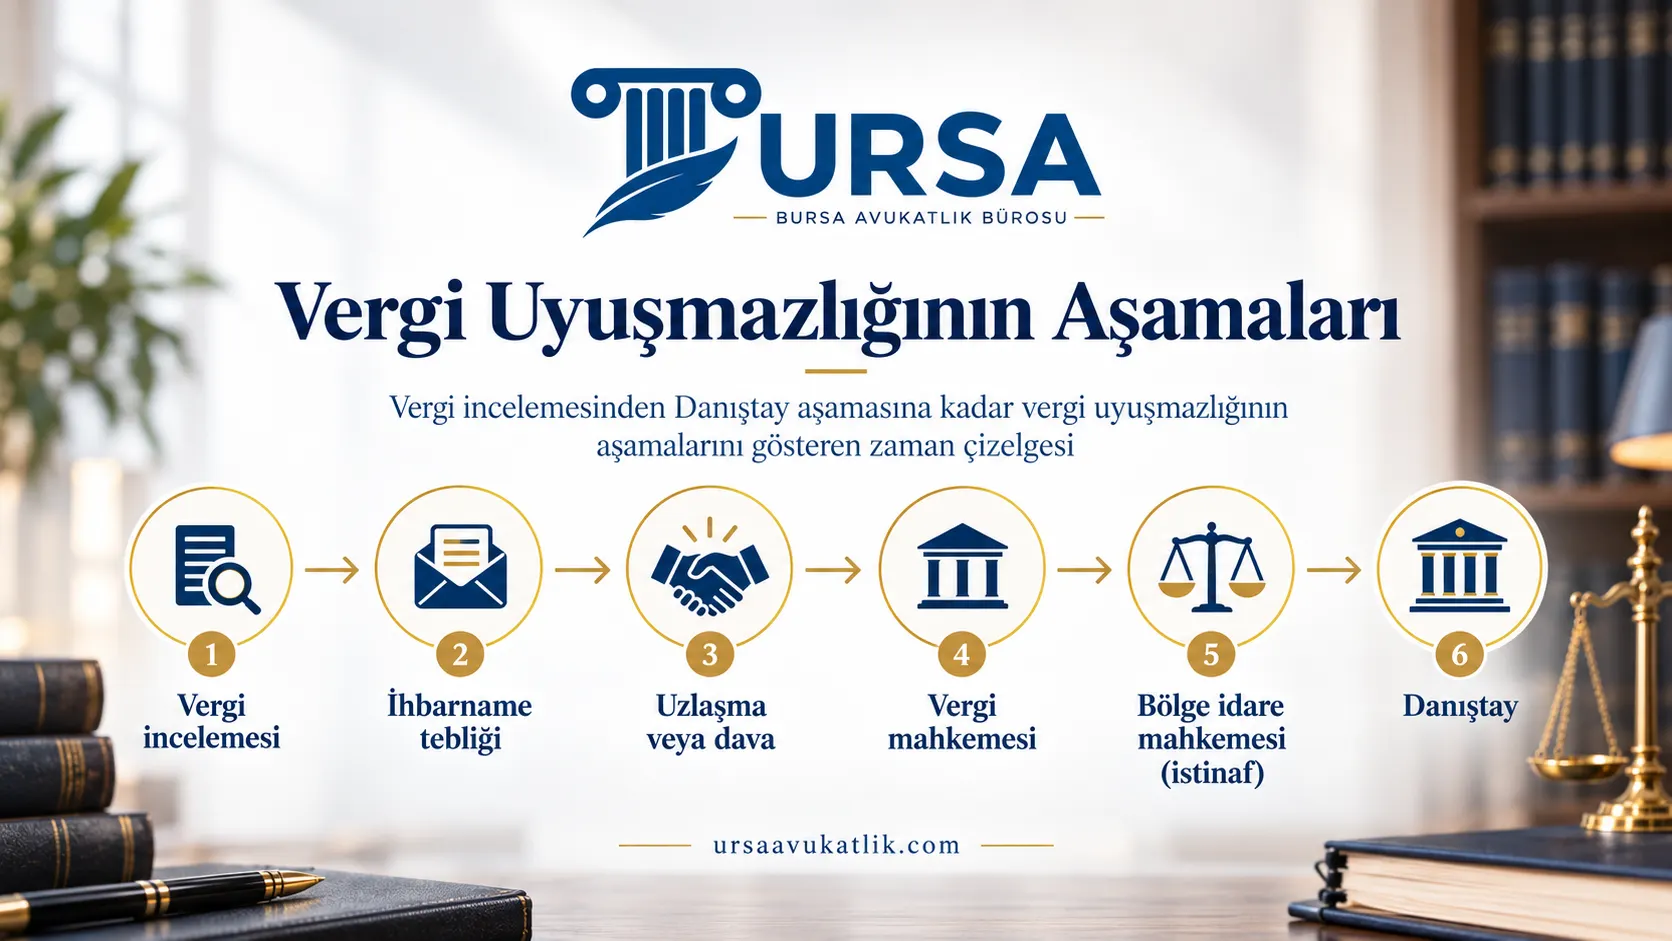
Vergi uyuşmazlıklarında yollar birbirini etkiler; uzlaşma talebinde bulunan mükellef uzlaşma sonuçlanmadan dava açamaz, ihbarnameye karşı dava açmak tahsilatı kendiliğinden durdururken ödeme emrine karşı dava durdurmaz, cezada indirim talebi dava hakkından feragat anlamına gelir. Doğru yolun seçimi, elinizdeki belgenin türüne ve sürecin hangi aşamasında olduğunuza bağlıdır. Panik gerektiren durum değildir; belgeyi doğru okumak ve süreyi kaçırmamak, sürecin geri kalanını büyük ölçüde belirler. Aşağıdaki bölümler, karşılaşılan belgeyi ve önündeki yolları tanımaya yardımcı olmak için hazırlandı.
Vergi Avukatı Hangi Konularda Destek Verir?
Vergi hukuku kapsamındaki destek alanları aşağıda sıralanıyor.
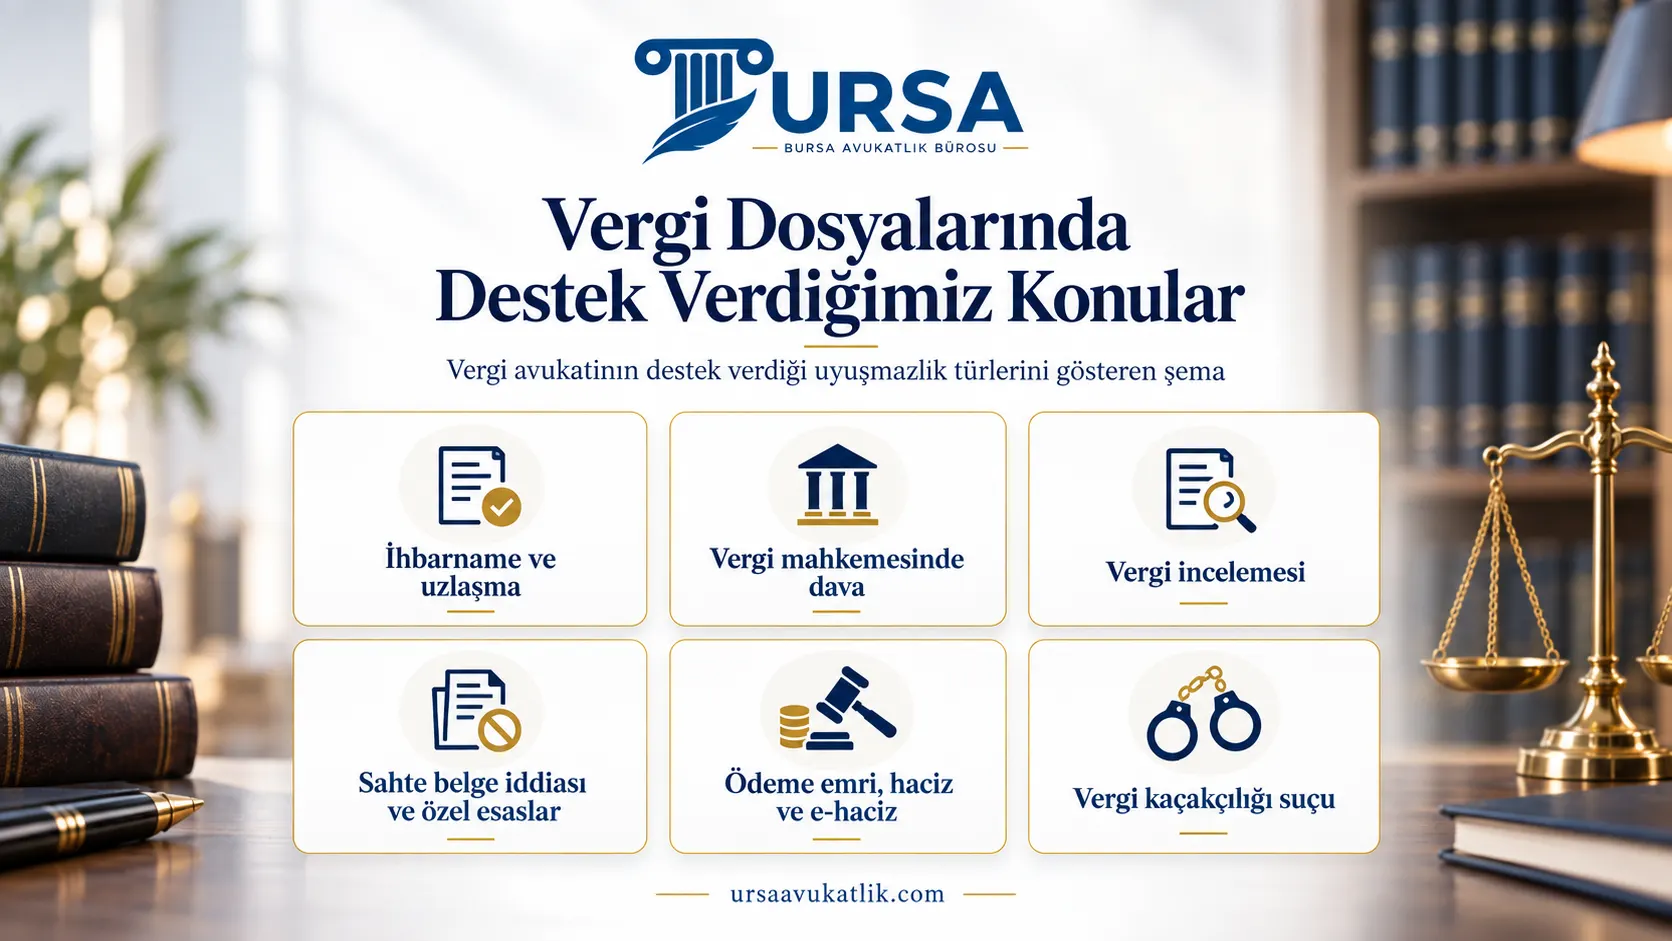
- Vergi incelemesi süreci ve mükellef hakları.
- İhbarname sonrası dava, uzlaşma ve cezada indirim.
- Vergi mahkemesinde iptal davası ve yürütmenin durdurulması.
- Ödeme emri, haciz ve e-haciz işlemleri.
- Sahte veya yanıltıcı belge iddiası ve özel esaslar.
- Vergi kaçakçılığı suçu ve ceza yargılaması.
- Gümrük, emlak ve harç uyuşmazlıkları.
- İstinaf ve Danıştay aşamasında temyiz süreci.
Vergi avukatı desteği, sürecin hangi aşamasında devreye girerse girsin, öncelikle elindeki belgenin doğru okunmasıyla başlar. Süre hesabı, doğru merciin belirlenmesi ve izlenecek yolun seçimi, sürecin ilerleyen aşamalarını doğrudan etkiler. Vergi avukatı, yalnızca dava aşamasında değil, inceleme ve uzlaşma gibi idari aşamalarda da mükellefin yanında yer alabilir; sürecin başında alınan doğru pozisyon, sonraki aşamaları kolaylaştırır.
Elinizdeki Belgeye Göre Hangi Aşamadasınız?
Elinizdeki belge, uyuşmazlığın hangi aşamasında olduğunuzu gösterir. Aşağıdaki tablo, sık karşılaşılan belge türlerini ve temel yolları özetliyor.
| Belge | Anlamı | Temel Yol |
|---|---|---|
| İnceleme yazısı, tutanak | İnceleme sürüyor | Bilgi/belge sunma |
| Vergi ve ceza ihbarnamesi | Tarhiyat yapıldı | Dava, uzlaşma, indirim |
| Ödeme emri | Tahsilat aşaması | İtiraz süresi işliyor |
| Haciz bildirimi | Mal varlığına el konuldu | Haczin kaldırılması |
| Özel esaslara alınma yazısı | Sahte belge şüphesi var | Kod listesinden çıkış |
| İddianame | Ceza yargılaması başladı | Ceza mahkemesinde savunma |
Her belge türü, farklı süre ve farklı başvuru merciine işaret eder; inceleme yazısı henüz tarhiyat yapılmadığını, ihbarname ise tarhiyatın yapıldığını, ancak henüz kesinleşmediğini gösterir. Vergi Usul Kanunu, aşamaların her birini ayrı hükümlerle düzenler; kanunun tam metnine mevzuat.gov.tr üzerinden ulaşılabilir. Belgenin türü belirlendikten sonra, süre hesabı ve izlenecek yol netleşir; aynı mükellef için farklı vergi türlerinde farklı aşamalar aynı anda yürüyebilir. Tebligatın usulüne uygun yapılıp yapılmadığı da ayrıca değerlendirilmelidir; usulsüz tebligat, sürenin farklı tarihten başlamasına yol açabilir ve söz konusu husus, belgenin türünden bağımsız olarak her aşamada dikkat edilmesi gereken konudur. Elektronik tebligat sistemi kullanılan mükelleflerde, belgenin sisteme ulaştığı an değil, ilgili kanunda öngörülen sürenin dolması esas alınarak tebliğ tarihi belirlenir; söz konusu usul, klasik posta yoluyla tebligattan farklı işler ve süre hesabında ayrıca dikkate alınmalıdır.
Vergi İncelemesi Sürecinde Mükellefin Hakları
Vergi incelemesi sırasında mükellefin bilgi ve belge isteme, incelemenin konusu hakkında bilgilendirilme ve inceleme tutanağına itirazlarını yazdırma hakkı bulunur. İnceleme, mükellefin iş yerinde veya dairede yürütülebilir; inceleme elemanı, talep ettiği defter ve belgeleri makul sürede ister. Gelir İdaresi Başkanlığı, inceleme sürecine ilişkin usul kurallarını yayınlar; ayrıntısına gib.gov.tr üzerinden ulaşılabilir. İnceleme süresi, incelemenin türüne göre değişir; tam inceleme ile sınırlı inceleme farklı süre ve kapsam kurallarına tabidir, süre uzatımı belirli şartlarda mümkündür. İnceleme raporu, vergi dairesince değerlendirildikten sonra tarhiyata dönüşür; rapor safhasında mükellefin ayrıca görüş bildirme hakkı da bulunabilir.
İzaha davet müessesesi, belirli şartlarda incelemeden önce mükellefe açıklama fırsatı tanır; mükellef, izaha davet yazısına süresinde cevap verirse, vergi ziyaının bulunmadığı sonucuna varılabilir veya ceza indiriminden yararlanabilir. Tarhiyat öncesi uzlaşma da, inceleme sonuçlanmadan önce mükellefin başvurabileceği yoldur; inceleme sonunda düzenlenen rapor kesinleşmeden, kesilecek cezalar üzerinde idareyle görüşme imkânı tanır. Mükellef, inceleme sürecinde vekil aracılığıyla temsil edilme hakkına da sahiptir; vekilin sürece dâhil olması, tutanakların ve raporun mükellef aleyhine yorumlanma riskini azaltabilir. İnceleme elemanının talep ettiği bilgi ve belgelerin süresinde sunulmaması, incelemenin re'sen tamamlanmasına ve mükellef aleyhine sonuçlara yol açabilir; söz konusu risk nedeniyle süreç boyunca inceleme elemanıyla yazışmaların takip edilmesi önemlidir.
İhbarname Tebliğ Edildiğinde Dava, Uzlaşma ve İndirim
Vergi ve ceza ihbarnamesi tebliğ edildiğinde, mükellefin önünde üç temel yol bulunur: vergi mahkemesinde dava açmak, uzlaşma talep etmek veya cezada indirim talebinde bulunmak. Yollardan hangisinin seçileceği, tarhiyatın hukuki dayanağının gücüne ve mükellefin öncelikli beklentisine göre değişir; dayanağı zayıf tarhiyatta dava, delil değerlendirmesinin tartışmalı olduğu durumlarda uzlaşma tercih edilebilir. Dava açma süresi, ihbarnamenin tebliğ tarihini izleyen otuz gündür.
Mükellef veya adına ceza kesilen; üzerinde uzlaşılan ve tutanakla tespit olunan hususlar hakkında dava açılmaz ve hiçbir mercie şikayette bulunamaz.
213 sayılı Vergi Usul Kanunu, Ek Madde 6
Uzlaşma sağlanamazsa veya temin edilemezse, dava açma hakkı saklı kalır; süresi içinde vergi mahkemesine başvurulabilir. Uzlaşmanın sağlanamadığı hâllerde aynı ceza için yeniden uzlaşma talebinde bulunulamaz. 7524 sayılı Kanun'la yapılan değişiklik sonrasında vergi aslı uzlaşma kapsamından çıkarıldı; uzlaşma artık yalnızca vergi cezaları üzerinden yapılabiliyor, vergi aslına ilişkin dava hakkı değişiklikten etkilenmiyor. Cezada indirim talebi ise, uzlaşmadan farklı yoldur; mükellef, dava açma süresi içinde indirim talebinde bulunursa, indirimden yararlandığı ceza için dava açma hakkından feragat etmiş sayılır. İndirim talebi ile uzlaşma talebi aynı anda kullanılamaz; mükellef, iki yoldan birini tercih etmek zorundadır, tercih edilen yola göre sonraki adımlar farklılaşır. Cezada indirim talebi, ihbarnamenin tebliğ tarihinden itibaren otuz gün içinde vergi dairesine yapılır; indirim oranları, vergi aslının ve cezanın süresinde ödenmesi şartına bağlıdır. Ayrıntısı için vergi ihbarnamesine itiraz, vergide uzlaşma ve vergi ziyaı cezası sayfalarımıza bakılabilir.
Vergi Mahkemesinde Dava ve Yürütmenin Durdurulması
Vergi mahkemesinde açılan iptal davası, tarhiyatın veya cezanın hukuka aykırı olduğunun tespitini amaçlar. İhbarnameye karşı vergi mahkemesinde dava açılması, dava konusu edilen vergi ve cezanın tahsilini kendiliğinden durdurur; ödeme emri ve haciz gibi tahsilat işlemlerine karşı açılan davalarda ise tahsilatın durması için ayrıca yürütmenin durdurulması talep edilmelidir. Mahkeme, yürütmenin durdurulması talebini, tarhiyatın açıkça hukuka aykırı olduğu ve uygulanması hâlinde telafisi güç zarar doğacağı yönündeki değerlendirmeye göre karara bağlar. Vergi davası açma süresi, ihbarnamenin tebliğ tarihinden itibaren otuz gündür; süre hak düşürücüdür ve mahkemece kendiliğinden gözetilir.
Dava süreci, dilekçe, savunma ve ikinci dilekçe aşamalarından geçer; mahkeme gerekli gördüğünde bilirkişi incelemesi de yaptırabilir. Vergi davasının reddedilmesi hâlinde, kanun yolları açık olsa da tahsilat süreci işlemeye devam eder; kısmen kabul edilmesi hâlinde kabul edilen kısım için idare işlem yapar. Beyana dayanan vergilerde, mükellef beyannameyi ihtirazi kayıtla verebilir; söz konusu yöntemle vergi ödenir, ancak dava açma hakkı saklı tutulur. İhtirazi kayıt, tarhiyata konu olmayan, mükellefin kendi beyanına dayanan vergilerde kullanılan yoldur; ihbarname sonrası tarhiyatlarda uygulanmaz. Vergi idaresinin hukuka aykırı işleminden zarar görülen durumlarda, tazminat talepli ayrı yol da bulunur; ayrıntısı için idari yargıda tam yargı davası sayfamıza bakılabilir. Yürütmenin durdurulması talebi, dava dilekçesiyle birlikte veya yargılama sırasında ayrıca sunulabilir; mahkeme, talebi öncelikli olarak inceler ve kısa sürede karara bağlar. Talebin reddedilmesi hâlinde, ret kararına karşı itiraz yoluna gidilebilir.
Ödeme Emri, Haciz ve E-Haciz
Ödeme emri, kesinleşmiş vergi borcunun tahsili için düzenlenen ve borcun ödenmesini veya mal bildiriminde bulunulmasını isteyen belgedir. Ödeme emrine karşı itiraz, tebliğ tarihinden itibaren on beş gün içinde vergi mahkemesine yapılır; itiraz sebepleri, borcun bulunmadığı, kısmen ödendiği veya zamanaşımına uğradığı iddialarıyla sınırlıdır. Ödeme emrine itiraz, tahsilatı kendiliğinden durdurmaz; tahsilatın durması için ayrıca teminat gösterilmesi veya yürütmenin durdurulması istenmesi gerekebilir. Mal bildiriminde bulunmayan veya gerçeğe aykırı bildirimde bulunan mükellef için ayrıca yaptırım öngörülür; mal bildirimi, mükellefin mal varlığını gizlemesini önlemeyi amaçlar.
Ödeme emrine süresinde itiraz edilmezse veya itiraz reddedilirse, haciz aşamasına geçilebilir; banka hesapları, taşınır ve taşınmaz mal varlığı üzerine e-haciz dâhil çeşitli yollarla haciz konulabilir. E-haciz, banka hesaplarına elektronik ortamda uygulanan haciz türüdür; hesaptaki bakiye, borç tutarına kadar bloke edilir. Haczin kaldırılması, borcun ödenmesi, yeterli teminat gösterilmesi veya haczin usulsüz olduğunun ispatlanmasıyla mümkün olabilir; tecil hâlinde ise mevcut hacizler teminat yerine geçer ve yapılan ödemeler oranında kaldırılır. Haciz işlemi, borcun kısmen ödenmesi hâlinde de kısmen kaldırılabilir; mükellefin mal varlığının borç miktarını aşan kısmının haczedilmesi, itiraza konu edilebilecek usulsüzlük sayılır. Ayrıntısı için ödeme emrine itiraz, banka hesaplarındaki haciz için banka haciz kaldırma ve taşınmazlardaki haciz için tapu haciz kaldırma sayfalarımıza bakılabilir.
Sahte veya Yanıltıcı Belge İddiası ve Özel Esaslar
Sahte belge, gerçek işlem olmadığı hâlde düzenlenen; yanıltıcı belge ise gerçek işleme dayansa da, işlemin gerçek mahiyetini yansıtmayan belgedir. Söz konusu iddiayla karşılaşan mükellef, çoğu durumda özel esaslar kapsamına alınır; bu durum, mükellefin faturalarının vergi dairesince ayrıca incelemeye tabi tutulması anlamına gelir ve ticari ilişkilerini doğrudan etkiler.
“İncelemenin çevreden toplanan bilgi ve beyanlara göre sonuçlandırılarak yapıldığı, defter ve belge üzerinde inceleme yapmadan faturanın gerçek bir mal alım satımı ile ilgili olmadığı sonucuna varıldığı; oysa incelemeden maksadın ödenmesi gereken vergilerin doğruluğunu tespit etmek olduğu gözetildiğinde, yapılan tarhiyat yersizdir.”
Danıştay 4. Dairesi, E. 1995/4422, T. 07.11.1996
Mükellefin gerçek mal veya hizmet alımını gösteren kayıtları; ödemenin banka kanalıyla yapıldığına dair belgeler, taşıma ve teslim kayıtları, sözleşmeler incelenmeden yalnızca karşı tarafın raporuna dayanılarak tarhiyat yapılması, yerleşik içtihada göre yeterli görülmez. Özel esaslardan çıkış, vergi dairesine yapılan başvuruyla veya mahkeme kararıyla mümkün olabilir; başvuru, mükellefin faaliyetinin gerçekliğini gösteren belgelerle desteklenmelidir. Özel esaslara alınmış olmak, tek başına mükellefin sahte belge düzenlediği anlamına gelmez; kod listesinde kalma süresi ve çıkış koşulları, mükellefin sunduğu belgelerin idarece değerlendirilmesine bağlıdır. Süreç boyunca, faaliyetin gerçekliğini gösteren yeni işlemlerin de kayıt altına alınması, sonraki başvurularda destekleyici delil oluşturabilir. Özel esaslara alınma, mükellefin ticari itibarını ve tedarikçi ilişkilerini doğrudan etkiler; ticaret ortakları, özel esaslar kapsamındaki mükelleflerle çalışmaktan çekinebilir, söz konusu risk nedeniyle çıkış sürecinin hızlı ve doğru biçimde yürütülmesi önem taşır.
Vergi Kaçakçılığı Suçu ve Ceza Yargılaması
Vergi kaçakçılığı suçu, defter ve belgelerde sahtecilik, çift kayıt tutma veya sahte belge düzenleme gibi fiilleri kapsar; suç, vergi idaresinin mütalaası üzerine cumhuriyet savcılığına bildirilir. Mütalaa şartı, vergi kaçakçılığı suçlarında dava şartıdır; mütalaa olmadan kamu davası açılamaz. Mütalaa süreci, vergi incelemesinin tamamlanmasının ardından işler; inceleme raporu ile mütalaa birbirinden bağımsız değerlendirmelerdir, raporun tarhiyata ilişkin sonucu ile mütalaanın ceza yargılamasına ilişkin sonucu farklı yönde çıkabilir. Vergi kaçakçılığı suçlamasıyla karşılaşan kişinin, ifade verme aşamasından itibaren sürece dâhil olması önerilir; ifadelerin sonraki aşamalarda tutarlı kalması, savunmanın güvenilirliğini korur. Kovuşturma, asliye ceza mahkemesinde yürütülür; yeminli mali müşavir veya serbest muhasebeci mali müşavirler söz konusu yargılamalarda müdafilik yapamaz, savunma yalnızca avukat aracılığıyla yürütülebilir.
Vergi davası ile ceza davası, birbirinden bağımsız yürür; vergi mahkemesinde tarhiyatın iptal edilmesi, ceza yargılamasını otomatik olarak sona erdirmez, ancak ceza yargılamasında delil olarak değerlendirilir. Etkin pişmanlık hükümleri, belirli şartlarda cezada indirim sağlayabilir; vergi aslının ve gecikme faizinin ödenmesi, değerlendirmede rol oynar. Etkin pişmanlıktan yararlanma zamanı, soruşturma ve kovuşturma aşamalarına göre farklı sonuçlar doğurabilir; sürecin erken aşamasında yapılan ödeme, daha geniş indirim imkânı sağlayabilir. Ceza yargılamasının ayrıntısı için ceza avukatı sayfamıza bakılabilir. Vergi kaçakçılığı suçlamasıyla karşılaşan kişinin, savunmasını hem vergi mahkemesi hem ceza mahkemesi boyutunda eş zamanlı planlaması gerekir; iki süreçteki beyanların birbiriyle tutarlı olması, savunmanın bütünlüğü açısından önemlidir.
Gümrük, Emlak ve Harç Uyuşmazlıkları
Gümrük vergileri ve cezaları, ithalat ve ihracat işlemlerinde ortaya çıkan uyuşmazlıkları kapsar; gümrük idaresinin kararına karşı itiraz ve dava yolları, Gümrük Kanunu'nda ayrıca düzenlenir. Gümrük cezalarına itiraz süresi ve usulü, vergi mahkemesindeki genel süreçten farklılık gösterebilir; itiraz önce idari itiraz yoluyla, sonuçsuz kalırsa dava yoluyla ileri sürülür.
Emlak vergisi ve motorlu taşıtlar vergisine ilişkin uyuşmazlıklar, genellikle değer tespiti veya muafiyet talepleriyle ortaya çıkar; harç uyuşmazlıkları ise resmî işlemler sırasında talep edilen harcın miktarına veya mükellefiyetine ilişkindir. Bu alanların her biri, kendine özgü usul kurallarına tabidir. Emlak vergisinde matrah itirazları, belediyenin değer tespitine karşı yapılır; süreç, genel vergi davası usulünden farklı başvuru mercii içerebilir. Gümrük cezalarına itirazın ayrıntısı için gümrük cezasına itiraz sayfamıza bakılabilir. Gümrük uyuşmazlıklarında, eşyanın gümrük kıymetinin belirlenmesi veya tarife pozisyonunun tespiti gibi teknik konular sıkça öne çıkar; söz konusu teknik ihtilaflarda bilirkişi incelemesi genellikle belirleyici rol oynar.
İstinaf ve Danıştay Aşaması
Vergi mahkemesi kararına karşı istinaf yolu, bölge idare mahkemesine başvurularak kullanılır; istinaf süresi, kararın tebliğinden itibaren otuz gündür. Bölge idare mahkemesi kararı, belirli şartlarda kesin olabileceği gibi, temyiz yoluyla Danıştay önüne de taşınabilir. İstinaf başvurusu, kural olarak tahsilatı durdurmaz; yürütmenin durdurulması talebi istinaf aşamasında da ayrıca yapılabilir.
Temyiz, yalnızca kanunda öngörülen hâllerde ve sınırlarda mümkündür; 2577 sayılı İdari Yargılama Usulü Kanunu, istinaf ve temyiz koşullarını ayrıntılı biçimde düzenler. 2026 yılında yürürlüğe giren usul değişiklikleri, bazı dosya türlerinde istinaf ve temyiz incelemesinin kapsamını etkiledi; güncel kanun metni esas alınmalıdır. Danıştay incelemesi, kararın hukuka uygunluğunu denetler; yerel mahkemenin maddi olguya ilişkin tespitleri, temyiz aşamasında yeniden değerlendirilmez. Danıştay, kararı onayabilir, bozabilir veya düzelterek onayabilir; bozma kararı verilirse dosya kararı veren mahkemeye gönderilir. Bölge idare mahkemesi kararının kesin olup olmadığı, dava konusu uyuşmazlığın niteliğine ve kanunda öngörülen ölçütlere göre değişir; bazı dosya türlerinde bölge idare mahkemesi kararı doğrudan kesinleşir, temyiz yolu kapalı kalır. Temyiz aşamasının uzunluğu, dosyanın niteliğine ve Danıştay'ın iş yüküne göre değişebilir; sürecin başında söz konusu durumun gerçekçi biçimde değerlendirilmesi önerilir.
Vergi Hukuku Rehberlerimiz
Vergi hukukuna ilişkin diğer rehber sayfalarımıza aşağıdan ulaşabilirsiniz.
- Genel sağlık sigortası prim borçlarında yapılandırma imkânları için GSS borçları affı sayfamız.
- Vergi kaçakçılığı dışındaki para cezalarının infazı için adli para cezası sayfamız.
- Mirasçıların beyan ve ödeme yükümlülükleri için veraset ve intikal vergisi sayfamız.
Rehberlerin her biri, sayfada kısaca değinilen konuyu güncel mevzuat ve içtihat ışığında ayrıntılı işler; kanun değişikliği veya yeni içtihat ortaya çıktığında, ilgili rehber güncellenir. Sayfa üzerindeki kısa anlatımlar, hangi rehberin somut duruma uygun olduğunu belirlemek için başlangıç noktası sunar.
Vergi hukuku, iş hukuku ve sosyal güvenlik mevzuatıyla sıklıkla kesişir; işveren SGK prim borcu veya çalışan alacaklarıyla ilgili uyuşmazlıkla karşılaşırsa, ayrıntısı için iş hukuku avukatı sayfamıza bakılabilir. Sitedeki makaleler, sayfanın üzerinde kısaca değinilen her konuyu ayrıntılı biçimde ele alır; elinizdeki belgeye uygun makaleyi inceleyerek süreci daha yakından tanıyabilirsiniz.
Vergi Avukatı Hakkında Sık Sorulan Sorular
Vergi avukatı ne iş yapar?
Vergi avukatı, vergi incelemesi, ihbarname, uzlaşma, ödeme emri, haciz, sahte belge iddiası ve vergi kaçakçılığı suçu gibi uyuşmazlıklarda mükellefi temsil eder. Sürecin hangi aşamasında olunduğunu belirleyip, aşamaya uygun hukuki yolu değerlendirir.
İhbarnameye itiraz süresini kaçırırsam ne olur?
Dava açma süresi kaçırılırsa, tarhiyat kesinleşir ve itiraz hakkı kural olarak sona erer. Bazı istisnai hâllerde düzeltme talebi gibi farklı yollar değerlendirilebilir, ancak söz konusu yollar dava açma hakkının yerini tutmaz.
Uzlaşmaya girmem dava hakkımı ortadan kaldırır mı?
Uzlaşma sağlanırsa, üzerinde uzlaşılan hususlar için dava açma hakkı ortadan kalkar. Uzlaşma sağlanamazsa veya temin edilemezse, dava açma hakkı saklı kalır.
Ödeme emri geldi, nereye ve ne kadar sürede itiraz etmeliyim?
Ödeme emrine itiraz, tebliğ tarihinden itibaren on beş gün içinde vergi mahkemesine yapılır. İtiraz sebepleri; borcun bulunmadığı, kısmen ödendiği veya zamanaşımına uğradığı iddialarıyla sınırlıdır.
Dava açmak vergi ödemesini durdurur mu?
İhbarnameye karşı vergi mahkemesinde dava açılması, dava konusu edilen vergi ve cezanın tahsilini kendiliğinden durdurur. Ödeme emri veya haciz gibi tahsilat işlemlerine karşı açılan davalar ise tahsilatı durdurmaz; bunlarda ayrıca yürütmenin durdurulması istenmelidir.
Şirketim özel esaslara alındı, ne yapmalıyım?
Özel esaslardan çıkış, vergi dairesine yapılan başvuruyla veya mahkeme kararıyla mümkün olabilir. Başvuru, mükellefin faaliyetinin gerçekliğini gösteren belgelerle desteklenmelidir.
Vergi incelemesi ne kadar sürer?
İnceleme süresi, incelemenin türüne göre değişir; tam inceleme ile sınırlı inceleme farklı süre kurallarına tabidir. Süre uzatımı belirli şartlarda mümkündür.
Sahte fatura iddiasında ne yapılmalı?
Gerçek mal veya hizmet alımını gösteren kayıtlar toplanmalıdır; ödemenin banka kanalıyla yapıldığına dair belgeler, taşıma ve teslim kayıtları, sözleşmeler önemlidir. Söz konusu belgeler incelenmeden yalnızca karşı tarafın raporuna dayanılarak tarhiyat yapılması yerleşik içtihada göre yeterli görülmez.
Vergi davası kaybedilirse ne olur?
Vergi davasının reddedilmesi hâlinde, karar kesinleşmemiş olsa da tahsilat süreci işlemeye devam eder. Karara karşı istinaf ve gerekli hâllerde temyiz yolu açık olabilir.
Vergi kaçakçılığı suçunda ceza indirimi var mı?
Etkin pişmanlık hükümleri, belirli şartlarda cezada indirim sağlayabilir. Vergi aslının ve gecikme faizinin ödenmesi, söz konusu değerlendirmede rol oynar.
Vergi Uyuşmazlığında Doğru Başlangıç
Elinizdeki belgeyi doğru tanımak, vergi uyuşmazlığında atılacak ilk ve en önemli adımdır. Süreler kısa ve hak düşürücü olduğundan, belgeyi aldıktan sonra süreyi koruyacak adımın zamanında atılması gerekir. Dava, uzlaşma ve indirim yollarının her birinin kendine özgü sonuçları vardır; doğru yolun seçimi, dosyanın somut durumuna göre değerlendirilmelidir. Vergi avukatı desteği, sürecin hangi aşamasında olunduğunun netleştirilmesi ve buna uygun yolun belirlenmesi açısından fayda sağlayabilir; sitedeki ilgili makaleler, her aşamayı ayrıntılı biçimde ele alır. Elinizdeki belgeye uygun rehberi inceleyerek, kendi dosyanızın hangi aşamada olduğunu ve önünüzdeki yolları daha yakından tanıyabilirsiniz.