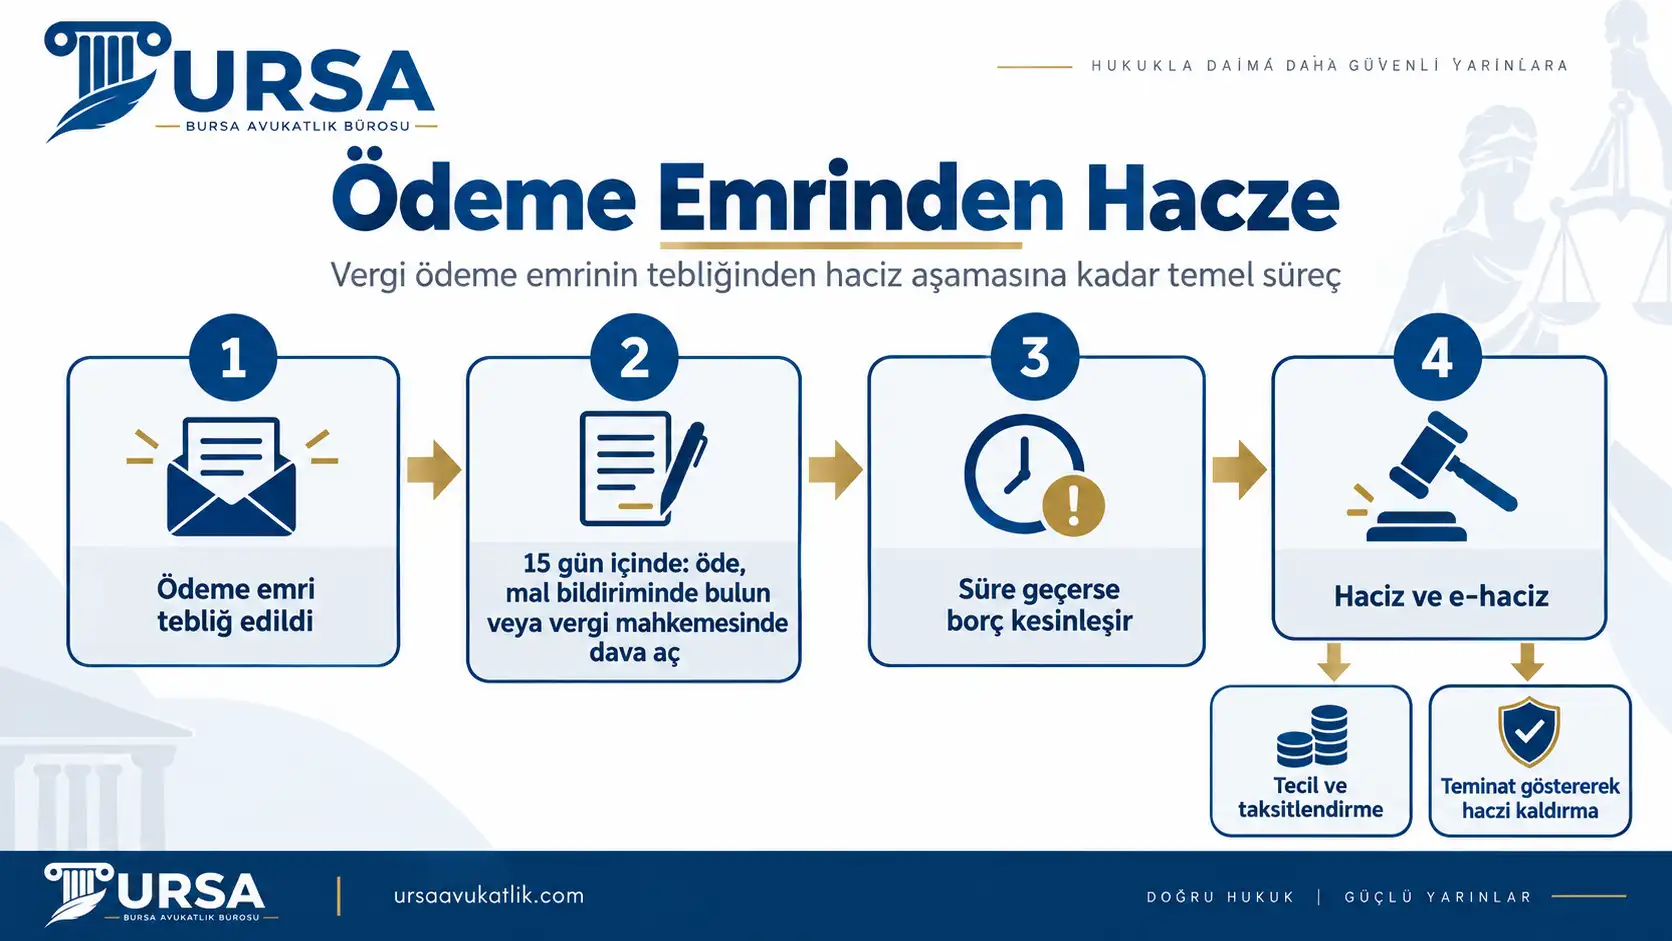
Ödeme emrine itiraz, ödeme emrinin tebliğinden itibaren on beş gün içinde dava açılarak yapılır. Vergi ve belediye alacaklarında dava, ödeme emrini düzenleyen tahsil dairesinin bulunduğu yerdeki vergi mahkemesinde; SGK prim borçlarında ise Kurumun alacaklı biriminin bulunduğu yerdeki iş mahkemesinde açılır. Ödeme emrine itiraz dilekçesinde yalnız kanunda sayılan sebeplere dayanılabilir: borcun bulunmaması, ödenmiş olması veya zamanaşımına uğraması. Verginin esası bu aşamada tartışılamaz ve dava açmak haczi kendiliğinden durdurmaz; yürütmenin durdurulması ayrıca istenmelidir. Ödeme emrine itiraz edilmezse borç kesinleşir, haciz ve e-haciz başlar; bu noktadan sonra tecil, taksitlendirme ve tahsil zamanaşımı gibi yollar kalır.
Ödeme emri, vergi dairesinden gelebileceği gibi SGK'dan veya belediyeden de gelebilir; üçü de aynı kanuna, 6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanun'a tabidir. Ödeme emrinde verilen on beş günlük sürede borç ödenmez veya mal bildiriminde bulunulmazsa vergi dairesi haciz sürecine geçer; bu aşamadan sonra süreç hızla ilerler.
Ödeme Emri Nedir?
Ödeme emri, vadesinde ödenmeyen amme alacağının zorla tahsili için düzenlenen resmî belgedir. Belge, borçludan borcu ödemesini veya mal bildiriminde bulunmasını ister; her iki yükümlülük de aynı sürede yerine getirilmelidir. Ödeme emri, tahsil sürecinin ilk resmî adımıdır; öncesinde borçluya ihtar niteliğinde ayrı bildirim gönderilmez.
Vergi, vergi cezası, SGK primi ve belediye alacaklarının tahsilinde aynı kanun uygulanır; kurumların adı farklı olsa da ödeme emrine itiraz süreci aynı çerçeveye dayanır. Bazı kamu alacakları için görevli mahkeme farklılaşabilir; SGK prim borçlarına ilişkin ödeme emirlerine karşı dava ise 5510 sayılı Kanun'un 88. maddesi uyarınca vergi mahkemesinde değil, Kurumun alacaklı biriminin bulunduğu yerdeki iş mahkemesinde açılır. Belediye alacaklarında da aynı kanun uygulanır; emlak vergisi, çevre temizlik vergisi gibi kalemler için düzenlenen ödeme emirlerine karşı aynı on beş günlük süre geçerlidir. Dayanağı 6183 sayılı Kanun'dur. Farklı kamu alacağı türleri için GSS borçları affı, gümrük cezasına itiraz ve HGS ihlalli geçiş cezası sayfalarımıza bakılabilir.
Ödeme Emrine İtiraz Süresi ve Görevli Mahkeme
Ödeme emrine itiraz süresi, tebliğ tarihinden itibaren on beş gündür. Süre, 2018 yılına kadar yedi gündü; kanun değişikliğiyle on beş güne çıkarıldı. Bazı kaynaklarda hâlâ yedi günlük eski süre yer alır, güncel süre on beş gündür. On beş günlük süre hak düşürücüdür; süre geçtikten sonra yapılan başvuru incelenmeden reddedilir.
Elektronik tebligat kullanılan dosyalarda, tebliğ tarihi mesajın muhatabın elektronik adresine ulaştığı tarihi izleyen beşinci günün sonudur; süre söz konusu tarihten itibaren işlemeye başlar. Kâğıt ortamında yapılan tebligatta ise süre, belgenin fiilen teslim edildiği tarihten işler. Şirketlerde tebligat, şirketi temsile yetkili kişiye veya şirket merkezinde bulunan yetkili çalışana yapılır; söz konusu kişiler dışında birine yapılan teslim usulsüzlük tartışmasına yol açabilir.
Dava, alacaklı tahsil dairesinin bulunduğu yerdeki vergi mahkemesinde açılır. Dilekçe, süresi içinde doğru mahkemeye sunulmalıdır; görevli veya yetkili olmayan idari yargı merciine süresinde açılan davada dosya görevli ya da yetkili mahkemeye gönderilir; adli yargıya açılan davada ise görevsizlik kararının kesinleşmesinden itibaren otuz gün içinde dava açılabilir. Bölgede vergi mahkemesi bulunmuyorsa, idare mahkemesi vergi mahkemesi sıfatıyla davaya bakar.
Ödeme Emrine Hangi Sebeplerle İtiraz Edilir?
Ödeme emrine itiraz sebepleri kanunda sınırlı sayıda belirlenmiştir; sayılanlar dışında gerekçeyle açılan dava reddedilir.
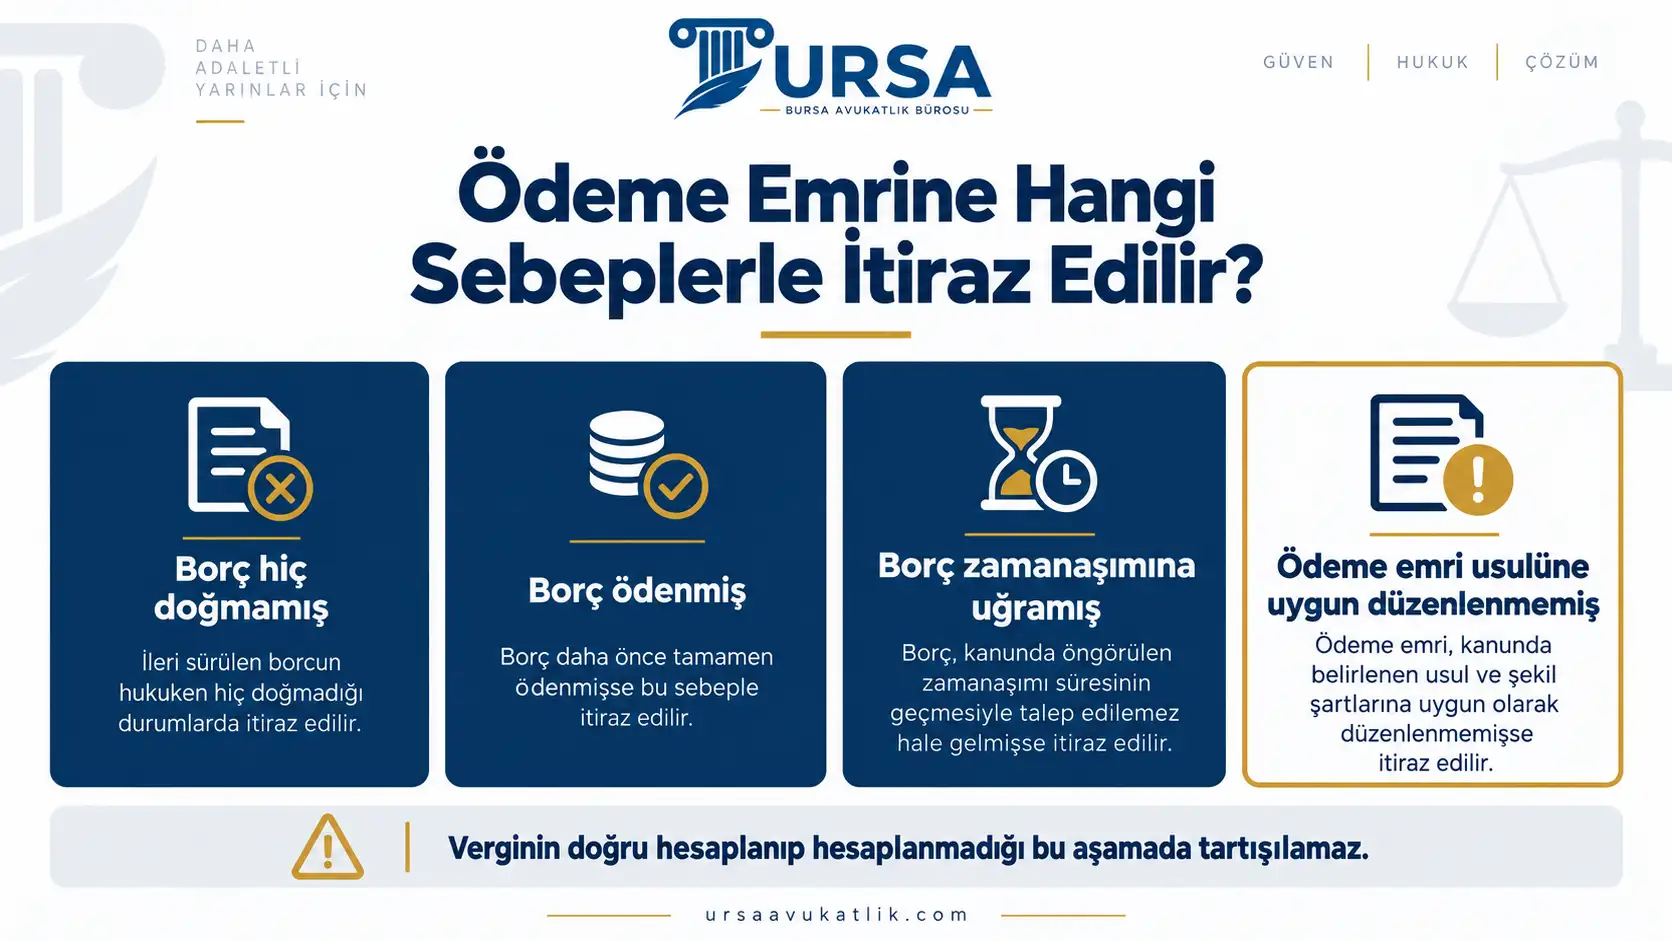
- Borcun bulunmadığı.
- Borcun ödendiği.
- Borcun zamanaşımına uğradığı.
- Ödeme emrine konu borcun usulüne uygun kesinleşmemiş olması (yargı kararlarında “böyle bir borcun olmadığı” iddiası kapsamında değerlendirilir).
Borcun yalnızca bir kısmına itiraz edilecekse, itiraz edilen kısmın miktarı ve gerekçesi dilekçede açıkça gösterilmelidir; aksi hâlde itiraz edilmemiş sayılır ve borcun tamamı için işlem devam eder. İtiraz reddedilirse, ret kararının tebliğinden itibaren on beş gün içinde mal bildiriminde bulunma yükümlülüğü doğar.
Verginin Kendisine Neden İtiraz Edilemez?
Verginin esasına, yani tarhiyatın doğru hesaplanıp hesaplanmadığına itiraz etme yolu, ihbarname aşamasında kullanılır. Vergi ihbarnamesi tebliğ edildiğinde otuz gün içinde vergi mahkemesinde dava açılabilir; bu aşamada tarh işleminin doğruluğu, matrahın hesaplanma yöntemi ve uygulanan oran tartışılır. Bu aşamayı kaçıran veya dava açmayan mükellef için tarhiyat kesinleşir. Ayrıntı vergi ihbarnamesine itiraz sayfasındadır.
İhbarname aşaması geçirildikten sonra düzenlenen ödeme emrine karşı açılan davada, verginin esası yeniden tartışılamaz. Mahkeme yalnızca borcun var olup olmadığını, ödenip ödenmediğini ve zamanaşımına uğrayıp uğramadığını inceler. Vergi aslı 7524 sayılı Kanun'dan bu yana uzlaşma kapsamında değildir; uzlaşma yalnızca vergi ziyaı cezası ile parasal sınırı aşan usulsüzlük/özel usulsüzlük cezaları için ve ihbarname aşamasında istenebilir; ayrıntı vergide uzlaşma sayfasındadır. Vergi ziyaı cezasına ilişkin ayrı itiraz süreci için de vergi ziyaı cezası sayfamıza bakılabilir.
Tebligat Usulsüzse Ne Olur?
Ödeme emri, kanunda öngörülen usule aykırı biçimde tebliğ edilmişse, tebligat hukuken geçersiz sayılır. Usulsüzlük, tebligatın yanlış adrese yapılması, muhatap dışında birine teslim edilmesi veya tebligat evrakının içeriğinin eksik olması gibi hâllerde ortaya çıkabilir. Böyle bir durumda on beş günlük itiraz süresi, tebliğ tarihinden değil, muhatabın ödeme emrini fiilen öğrendiği tarihten başlar.
Öğrenme tarihi, haciz işlemi, banka bildirimi veya başka resmî yazışma sırasında ortaya çıkabilir. Usulsüz tebligat iddiası, öğrenme tarihinin somut delillerle gösterilmesini gerektirir; tarih belirsizse idare tebligatın usulüne uygun yapıldığını savunabilir.
“Usulsüz tebligat sonrasında öğrenme tarihi, mükellefin dava açma hakkını koruyacak biçimde dikkate alınmalıdır; elektronik veya kağıt ortamda yapılan tebliğin hukuka aykırı olduğunun kabulü hâlinde, tebliğ tarihi dava açma süresinin başlangıcına esas alınamaz.”
Danıştay 3. Dairesi, E. 2016/15265, K. 2020/514, T. 04.02.2020
Dava Açmak Takibi Durdurur mu?
Hayır, dava açmak tahsilatı kendiliğinden durdurmaz. Vergi mahkemesi dava dilekçesini kabul etse dahi, vergi dairesi haciz işlemlerine ayrı talep olmadan devam edebilir. Bu kural, ihbarname aşamasında açılan davalardan farklıdır; ihbarnameye karşı açılan davada tahsilat kendiliğinden durur.
Tahsilatın durması için dilekçede ayrıca yürütmenin durdurulması talep edilmelidir. Mahkeme, işlemin açıkça hukuka aykırı olduğu ve uygulanması hâlinde telafisi güç zarar doğacağı kanaatine varırsa yürütmeyi durdurur; bazı durumlarda karar teminat şartına bağlanır. Mahkeme yürütmenin durdurulması talebini henüz karara bağlamamışken de banka hesaplarına e-haciz uygulanabilir; koruma, ancak kararın verildiği andan itibaren işler. Yürütmenin durdurulması kararı verildiğinde, vergi dairesi kararın gereğini beklemeden yerine getirmekle yükümlüdür; önceden başlamış haciz işlemleri geri alınır. İdareye karşı açılan diğer tazminat taleplerinde de benzer süreç işler; ayrıntı idari yargıda tam yargı davası sayfamızdadır.
Süre Kaçırılırsa Hangi Yollar Kalır?
On beş günlük süre geçtikten sonra ödeme emri kesinleşir; itiraz yoluyla borcun sorgulanması artık mümkün değildir. Bu noktadan sonra haciz süreci başlar.
Kesinleşmeden sonra kalan yollar sınırlıdır: borcun tecil edilmesi, zamanaşımı def'inin ileri sürülmesi ve tebligatın usulsüz yapıldığının ispatı. Zamanaşımı def'i, süre geçmiş olsa dahi her zaman ileri sürülebilir; usulsüz tebligat iddiası ise öğrenme tarihinden itibaren yeniden on beş günlük süre içinde kullanılmalıdır.
Haciz ve E-Haciz Nasıl Uygulanır?
Süresinde ödenmeyen veya itiraz edilmeyen borç için haciz işlemi başlatılır. Vergi dairesi haciz kararını, borçlunun mal bildiriminde gösterdiği veya kendi araştırmasıyla tespit ettiği mal ve haklar üzerine uygular. E-haciz, banka hesapları ve benzeri elektronik kayıtlar üzerinden doğrudan uygulanan haciz türüdür; işlem genellikle borçluya önceden haber verilmeden gerçekleşir. Kanunda sayılan bazı gelir ve mallar haciz kapsamı dışında tutulur. Evde yapılan hacizde korunan eşya için haciz evden ne alabilir yazımıza bakılabilir.
| Gelir veya Mal | Haciz Durumu |
|---|---|
| Maaş ve ücret | Kısmen haczedilebilir |
| Asgari ücreti aşmayan aylık gelir | Sınırlı kısmı haczedilebilir |
| Emekli aylığı | Genel olarak haczedilemez |
| Banka mevduatı | Haczedilebilir |
| Borçlunun haline münasip evi | Kural olarak haczedilemez; değeri fazlaysa satılabilir |
| Mesleği için gerekli aletler | Haczedilemez |
Haline münasip ev istisnası, borçlu ve ailesinin ihtiyacına uygun konutu korur; evin değeri fazla ise ev haczedilerek satılabilir ve bedelinden haline münasip bir ev alınabilecek miktar borçluya bırakılır. Maaş ve ücret haczinde haczedilecek miktar aylığın dörtte birinden az, üçte birinden çok olamaz; asgari ücreti aşmayan aylık gelirlerin onda birinden fazlası haczedilemez.
Haciz Nasıl Kaldırılır?
Haczin kaldırılması için aşağıdaki yollardan biri izlenebilir.
- Borcun tamamının ödenmesi.
- Teminat gösterilmesi.
- Yürütmenin durdurulması kararı alınması.
- Borcun tecil edilmesi.
- Haczedilemeyecek mala konulan hacze şikâyet yoluyla itiraz edilmesi.
Hangi yolun uygun olduğu, borcun aşamasına ve borçlunun mali durumuna göre değişir; banka veya tapu üzerine konulan hacizlerin kaldırılması ayrı süreç izler. Haczedilemeyecek mala hacze şikâyet yolu, tahsil dairesine veya vergi mahkemesine yöneltilebilir. Ayrıntı banka haciz kaldırma ve tapu haciz kaldırma sayfalarımızdadır.
Tecil ve Taksitlendirme
Borcunu tek seferde ödeyemeyecek durumda olan borçlu, vergi dairesine yazılı başvuruda bulunarak tecil ve taksitlendirme talep edebilir. Başvuru, borçlunun ödeme güçlüğünü belgelendirmesini ve genellikle teminat göstermesini gerektirir. Tecil talebi, ödeme emrine itiraz süresini durdurmaz; iki süreç birbirinden bağımsız yürür.
Azami tecil süresi, 2026 yılında yürürlüğe giren kanun değişikliğiyle 36 aydan 72 aya çıkarılmıştır. Tecil edilen borca faiz işlemeye devam eder; taksitlerin takvim yılı içinde ikiden fazla aksatılması tecili ihlal sayılır ve kalan borç için haciz süreci yeniden başlar.
Tahsil Zamanaşımı Ne Zaman Dolar?
Amme alacağının tahsil zamanaşımı süresi, alacağın vadesinin rastladığı takvim yılını izleyen yıldan başlayarak beş yıldır. Süre içinde ödeme, haciz uygulanması, ödeme emri tebliği, mal bildirimi veya alacağın teminata bağlanması gibi işlemler yapılırsa zamanaşımı kesilir. Bu durumda beş yıllık süre, kesilmenin rastladığı takvim yılını izleyen yılın başından itibaren yeniden işlemeye başlar.
Zamanaşımına uğramış borç için ödeme emri düzenlenmişse, bu durum tek başına itiraz sebebidir; borçlu on beş gün içinde vergi mahkemesinde dava açarak ödeme emrinin iptalini isteyebilir. Sembolik veya cüzi tutarlı ödemeler, yalnızca süreyi kesmek amacıyla yapılmışsa gerçek ödeme sayılmaz ve zamanaşımını etkilemez.
“Ödeme emrinin dayanağı olan ihbarnamelerin usulsüz şekilde tebliğ edildiği ve zamanaşımı süresi içinde usulüne uygun tebliğ yapılmadığı olayda, kamu alacağının zamanaşımına uğradığı gerekçesiyle ödeme emrinin iptali gerekir.”
Danıştay 3. Dairesi, E. 2018/548, K. 2021/5642, T. 25.11.2021
Ödeme Emrine İtirazda Avukat Desteği
Ödeme emrine itiraz sürecinde sürenin doğru hesaplanması, itiraz sebebinin kanunda sayılan hâllerden birine dayandırılması, yürütmenin durdurulması talebinin dilekçeye eklenmesi ve haciz sürecinin takibi, dosyanın sonucunu doğrudan etkiler. Yanlış kurulan itiraz, sınırlı sebepler nedeniyle geri dönüşü zor kayba yol açabilir.
Dosyanın erken aşamada değerlendirilmesi, hangi itiraz sebebinin somut olaya uyduğunun doğru tespit edilmesini sağlar. Ayrıntı vergi avukatı sayfamızdadır.
Ödeme Emrinde Süreyi Kaçırmamak
On beş günlük itiraz süresi, ödeme emrine karşı en etkili yoldur; sebepler kanunda sınırlı olduğundan doğru gerekçenin baştan seçilmesi önemlidir. Süre kaçırılırsa haciz süreci başlar, ancak tecil ve zamanaşımı gibi yollar yine de değerlendirilebilir. Ödeme emri alan kişinin ilk yapması gereken, belgedeki tarihi ve tutarı doğrulamak, ardından süre dolmadan doğru mercie başvurmaktır.
Ödeme Emrine İtiraz Hakkında Sık Sorulan Sorular
Ödeme emrine itiraz süresi ne kadar?
On beş gündür, hafta sonu veya resmî tatile denk gelen son gün, sonraki iş gününe uzar. 2018 öncesi dönemde süre yedi gündü; eski tarihli kaynaklara güvenilmemelidir.
Ödeme emrine itiraz nereye yapılır?
Vergi ve vergi niteliğindeki alacaklarda dava, ödeme emrini düzenleyen tahsil dairesinin bulunduğu yerdeki vergi mahkemesinde açılır; SGK prim borçlarında Kurumun alacaklı biriminin bulunduğu yerdeki iş mahkemesi görevlidir. Görevsiz veya yetkisiz idari yargı merciine süresinde açılan davada dosya doğru mahkemeye gönderilir. Bölgede vergi mahkemesi yoksa idare mahkemesi aynı sıfatla bakar.
Ödeme emrine itiraz dilekçesinde neler yazılır?
Dilekçede hangi kanuni sebebe dayanıldığı açıkça belirtilmelidir; borç yok, ödendi veya zamanaşımına uğradı gerekçelerinden biri seçilmelidir. Kısmi itirazda, itiraz edilen tutar ve gerekçe ayrıca gösterilmelidir.
Ödeme emrine dava açmak haczi durdurur mu?
Hayır; ödeme emrine karşı açılan dava tahsil işlemlerini kendiliğinden durdurmaz. Yürütmenin durdurulması talebi dilekçede yer almazsa mahkeme kendiliğinden karar vermez; ayrıca talep edilmesi şarttır. Bazı mahkemeler talebi teminat şartına bağlayabilir.
E-haciz nedir, nasıl kaldırılır?
E-haciz, banka hesapları gibi elektronik kayıtlar üzerinden sistem tarafından anlık uygulanan haciz işlemidir; fiziksel haciz gibi yerinde tespit gerektirmez, borçlu genellikle banka bildirimiyle öğrenir. Borcun ödenmesi veya teminat gösterilmesiyle kaldırılır.
Maaşa vergi borcu için haciz konulabilir mi?
Evet, ancak sınırlı olarak: haczedilecek miktar maaşın dörtte birinden az, üçte birinden çok olamaz; asgari ücreti aşmayan gelirlerde en fazla onda biri haczedilebilir. Kesinti işverence bordro üzerinden uygulanır ve doğrudan vergi dairesine aktarılır; borçlunun ayrıca işlem yapması gerekmez.
E-tebligatla gelen ödeme emrinde süre ne zaman başlar?
Tebliğ, mesajın elektronik adrese ulaştığı tarihi izleyen beşinci günün sonunda yapılmış sayılır; on beş günlük süre bu tarihi izleyen günden işler. Muhatabın mesajı daha erken açması süreyi öne çekmez; kanun beşinci günün sonunu esas alır. Elektronik adresin düzenli kontrol edilmemesi süre kaçırma riskini artırır.
SGK prim borcu için gelen ödeme emrine itiraz edilebilir mi?
Evet, aynı on beş günlük süre ve benzer itiraz sebepleri uygulanır. Ancak dava, 5510 sayılı Kanun'un 88. maddesi uyarınca Kurumun alacaklı biriminin bulunduğu yerdeki iş mahkemesinde açılır.
Vergi borcu kaç yılda zamanaşımına uğrar?
Beş yıldır, vadenin rastladığı yılı izleyen yıldan başlar. Yalnızca süreyi kesmek amacıyla yapılan cüzi tutarlı sembolik ödemeler gerçek ödeme sayılmaz ve zamanaşımını kesmez.
Ödeme emri geldikten sonra borç taksitlendirilebilir mi?
Evet. Takvim yılı içinde ikiden fazla taksit aksatılırsa tecil ihlal edilmiş sayılır ve kalan borç için haciz süreci yeniden başlar.
Bu içerik genel bilgilendirme amaçlıdır ve hukuki danışmanlık yerine geçmez. Her uyuşmazlık kendi koşulları içinde değerlendirilir.