Vergide uzlaşma, mükellefin vergi cezası konusunda vergi idaresiyle dava açmadan anlaşmasını sağlayan idari yoldur. Vergide uzlaşma kalkmadı; ancak 7524 sayılı Kanunla (RG 2.8.2024) vergi aslı kapsamdan çıkarıldı. Uzlaşmaya artık vergi ziyaı cezası ile fiil bazında 2026 için 40.000 TL sınırını aşan usulsüzlük ve özel usulsüzlük cezaları konu olur. Uzlaşma, inceleme sürerken tarhiyat öncesi ya da ihbarnamenin tebliğinden itibaren otuz gün içinde tarhiyat sonrası istenebilir. Uzlaşma sağlanırsa üzerinde anlaşılan konuda dava açılamaz ve cezada ayrıca indirim uygulanmaz; sağlanamazsa vergi mahkemesinde dava yolu açık kalır.
Tarhiyat öncesi aşama denenip sonuç alınamazsa, aynı ceza için tarhiyat sonrası aşama istenemez; mükellef bu durumda dava yoluna yönelir.
Vergide Uzlaşma Nedir?
Vergide uzlaşma, mükellef veya ceza muhatabının vergi idaresiyle, dava açmadan önce vergi cezası konusunda anlaşmasını sağlayan idari çözüm yoludur. Dayanağı Vergi Usul Kanunu'nun ek maddeleridir. Uzlaşma kurumu, mükellefle idare arasındaki uyuşmazlığı mahkemeye taşımadan çözerek her iki tarafın da zaman ve belirsizlikten tasarruf etmesini amaçlar.
Uzlaşma, vergi incelemesi sürerken istenirse tarhiyat öncesi, ihbarname tebliğinden sonra istenirse tarhiyat sonrası adını alır. Tarhiyat öncesi uzlaşma talep edilip uzlaşma sağlanamazsa, aynı ceza için tarhiyat sonrası uzlaşma istenemez. Uzlaşma sağlanamazsa veya hiç denenmezse, dava açma hakkı saklı kalır.
Tarhiyat Öncesi Uzlaşma
Tarhiyat öncesi uzlaşma, vergi incelemesi henüz tamamlanmadan, inceleme raporu mükellefe tebliğ edilmeden önce istenir. Talep, incelemeyi yürüten birime yöneltilir ve inceleme süreci içinde değerlendirilir. Mükellef, talebini yazılı dilekçeyle veya inceleme tutanağına geçirerek yapabilir.
Görüşme, incelemeyi yürüten idarenin kendi bünyesindeki tarhiyat öncesi uzlaşma komisyonunca yapılır. Mükellef, komisyona kendisi katılabileceği gibi vekâlet verdiği kişi aracılığıyla da katılabilir. Komisyon, inceleme raporundaki tespitleri esas alarak değerlendirme yapar; henüz kesinleşmemiş rapor üzerinden görüşme yürütülür.
Tarhiyat öncesi uzlaşmada uzlaşma sağlanamaz veya temin edilemezse, ihbarname tebliğ edildikten sonra aynı ceza için tarhiyat sonrası uzlaşma istenemez; tarhiyat öncesi uzlaşmayı hiç denemeyen mükellef ise tarhiyat sonrası uzlaşma talep edebilir. Kalan yol, dava açmak veya cezada indirim hükümlerinden yararlanmaktır.
Tarhiyat Sonrası Uzlaşma
Söz konusu aşama, vergi ve ceza ihbarnamesi tebliğ edildikten sonra istenir. Başvuru, ihbarnamenin tebliğ tarihini izleyen günden itibaren otuz gün içinde yapılmalıdır; aynı süre dava açma süresiyle de örtüşür.
Görüşme, vergi dairesi bünyesindeki uzlaşma komisyonunca yürütülür. Süresinde uzlaşma talep eden mükellef, talep ettiği ceza için ancak uzlaşma vaki olmazsa dava açabilir; uzlaşma talebinden önce dava açılmışsa dava, uzlaşma sonuçlanıncaya kadar incelenmez (VUK ek m. 7). Vergi aslı 7524 sayılı Kanundan sonra uzlaşma kapsamında olmadığından, vergi aslına karşı dava uzlaşma sonucu beklenmeden ihbarnamenin tebliğinden itibaren otuz gün içinde açılmalıdır. Komisyon, ihbarnamedeki tespitleri ve dayanağı olan inceleme raporunu esas alır; bu aşamada tarhiyat yapılmış olmakla birlikte henüz kesinleşmemiştir. İhbarnameye itiraz sürecinin genel işleyişi için vergi ihbarnamesine itiraz sayfamıza bakılabilir.
İki Uzlaşma Türü Arasındaki Farklar
İki tür, zamanlama ve sonuç bakımından farklıdır. Tablo, ikisini aynı ölçütlerle karşılaştırır.
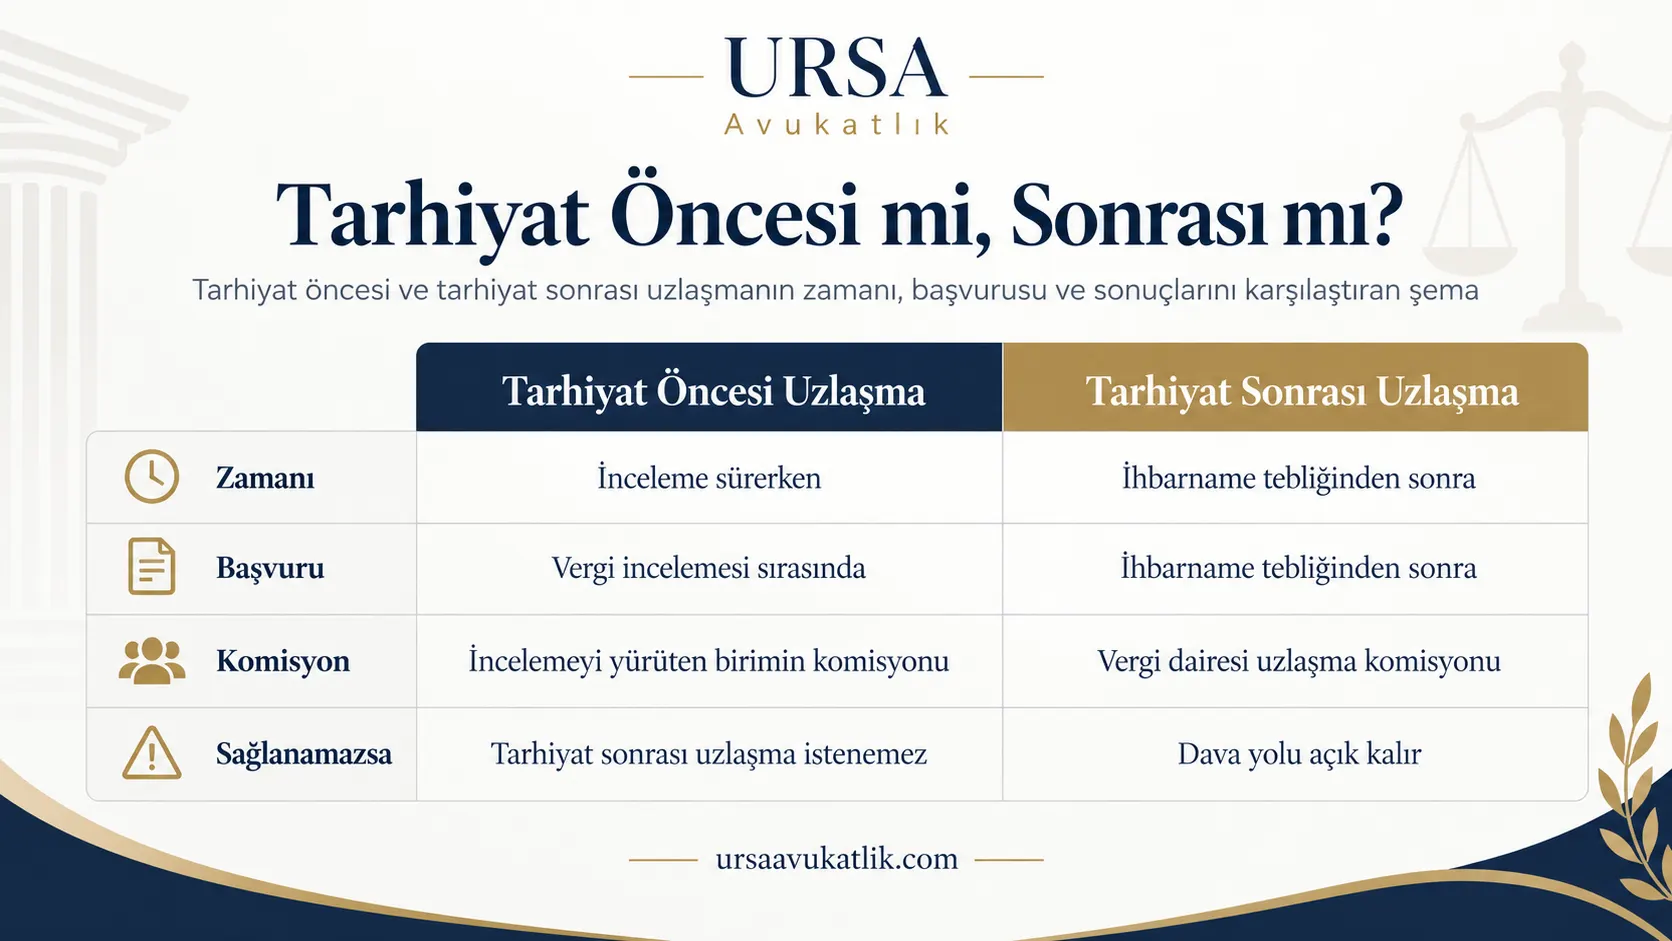
| Karşılaştırma | Tarhiyat Öncesi | Tarhiyat Sonrası |
|---|---|---|
| Zamanı | İnceleme sürerken | İhbarname tebliğinden sonra |
| Başvuru | Vergi incelemesi sırasında | Tebliğden itibaren 30 gün içinde |
| Komisyon | İncelemeyi yürüten birimin komisyonu | Vergi dairesi uzlaşma komisyonu |
| Kapsam | İncelemeye dayanan cezalar | Tarh edilmiş vergiye ilişkin cezalar |
| Sağlanamazsa | Tarhiyat sonrası uzlaşma istenemez | Dava yolu açık kalır |
Her iki türde de sonuç aynı ilkeye dayanır: uzlaşma sağlanırsa dava hakkı sona erer, sağlanamazsa dava yolu değerlendirilebilir. Mükellefin hangi türü seçeceği, tarhiyat sürecinin hangi aşamasında bulunduğuna göre kendiliğinden belirlenir; ikisi arasında serbest seçim söz konusu değildir.
Hangi Vergi ve Cezalar Uzlaşmaya Konu Olur?
2024 değişikliğinden sonra vergi aslı uzlaşma kapsamı dışındadır; uzlaşmaya yalnızca aşağıdaki cezalar konu olur.
- İkmalen, re'sen veya idarece tarh edilen vergiye ilişkin vergi ziyaı cezası.
- Vergi incelemesine dayanan vergi ziyaı cezası.
- Fiil bazında toplamı 2026 için 40.000 TL'yi aşan usulsüzlük cezası (VUK ek m. 1).
- Fiil bazında toplamı 2026 için 40.000 TL'yi aşan özel usulsüzlük cezası.
VUK 359. maddede yazılı kaçakçılık fiilleriyle vergi ziyaına sebebiyet verilmesi hâlinde kesilen cezalar, bu fiillere iştirak edenlere kesilen cezalar ve izaha davet kapsamında ön tespit yazısı tebliğ edilen mükelleflere kesilen cezalar uzlaşma dışında tutulur. Vergi ziyaı cezası, çoğu uzlaşma başvurusunun konusunu oluşturur; söz konusu ceza, vergi suçundan doğan adli para cezası ile karıştırılmamalıdır, ikisi ayrı hukuki temellere dayanır ve farklı mercilerce uygulanır. Gümrük vergilerindeki uzlaşma ayrı kanuna tabidir; ayrıntı gümrük cezasına itiraz sayfamızdadır.
Uzlaşma Görüşmesi Nasıl İşler?
Başvuru, ilgili komisyona dilekçeyle yapıldıktan sonra komisyon görüşme günü belirler ve mükellefe bildirir. Görüşme günü, mükellefin hazırlık yapabilmesi için makul bir süre önceden bildirilir. Mükellef görüşmeye kendisi katılabilir veya noter onaylı vekâletnameyle temsilci gönderebilir; şirketlerde temsil yetkisi belgelenmelidir.
Görüşmeye hazırlık, cezanın dayandığı gerekçelerin ve mevcut delillerin incelenmesini gerektirir. Komisyon, tarafların ileri sürdüğü hususları değerlendirerek teklif üzerinde anlaşmaya çalışır; anlaşma sağlanırsa tutanak imzalanır. Başvuru ve süreçle ilgili güncel bilgiler Gelir İdaresi Başkanlığı'nın resmî kaynaklarında yer alır.
Görüşme günü mükellef veya temsilcisi hazır bulunmazsa, uzlaşma sağlanamamış sayılır. Tutanak görüşmenin sonucunu gösterir; anlaşma sağlanan ve sağlanamayan hususlar ayrı ayrı kaydedilir.
Uzlaşma Sağlanırsa Ne Olur?
Uzlaşma sağlandığında aşağıdaki sonuçlar doğar.
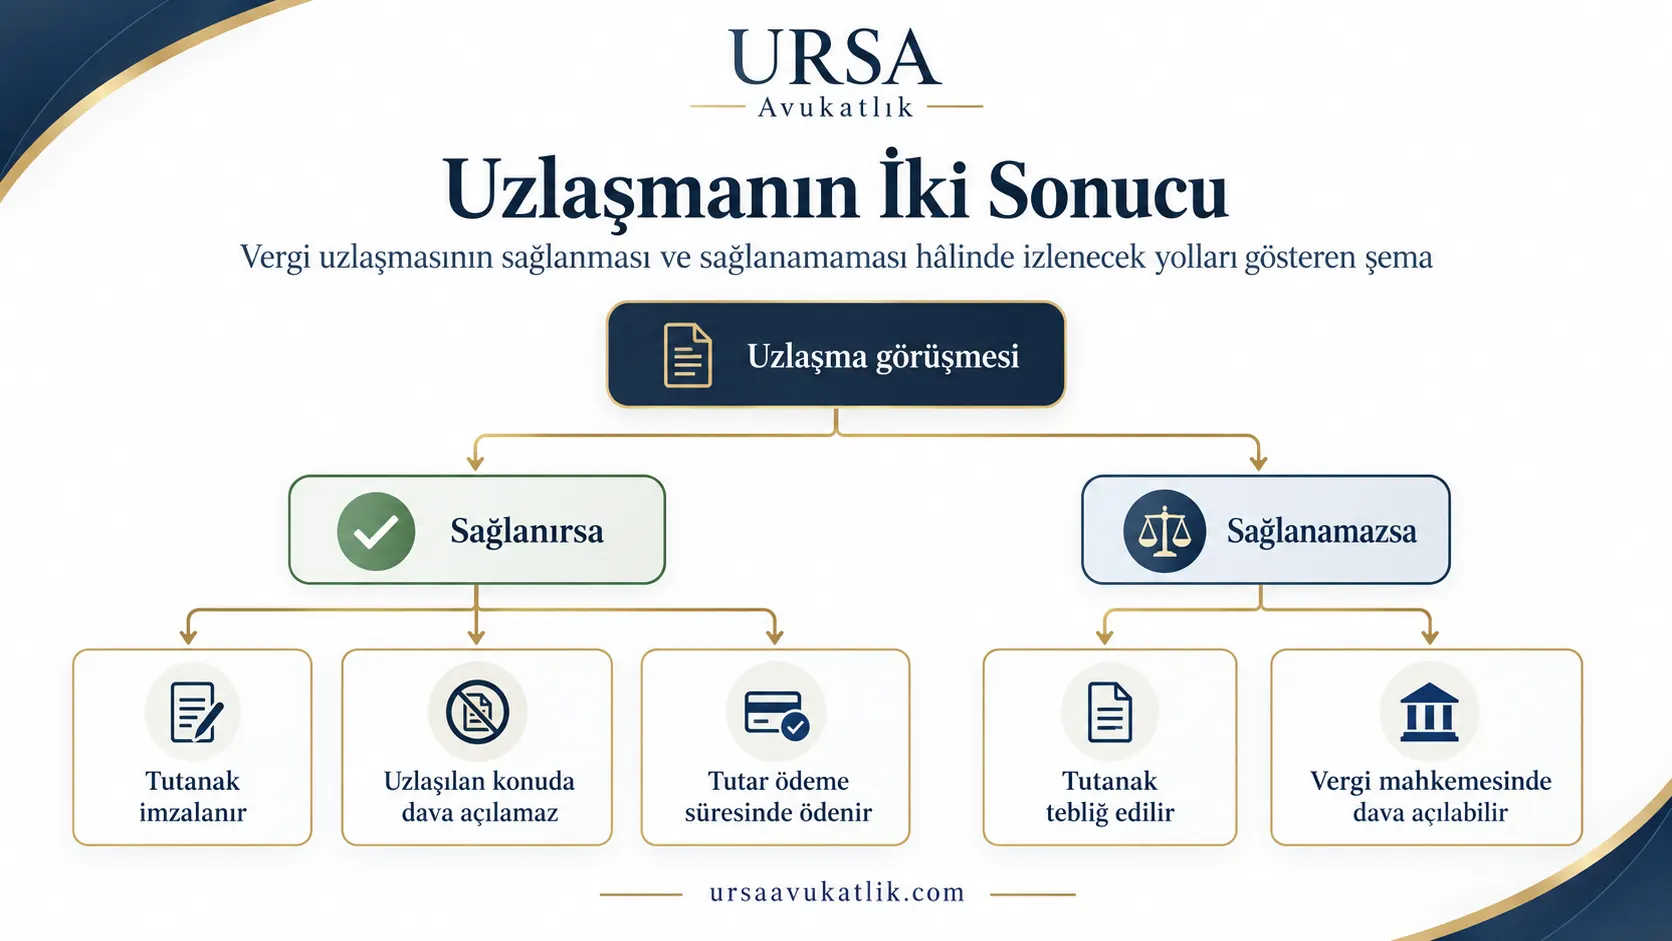
- Uzlaşma tutanağı taraflarca imzalanır.
- Uzlaşılan konuda dava açılamaz.
- Uzlaşılan tutar, kanunda öngörülen süre içinde ödenir.
- Uzlaşılan cezalar hakkında başkaca bir indirim uygulanmaz (VUK ek m. 9).
Uzlaşma tutanağı idare açısından da bağlayıcıdır: uzlaşılan ceza kesinleşir, vergi dairesi uzlaşılan tutarı aynı tarhiyat bakımından sonradan değiştiremez.
Uzlaşma Sağlanamazsa Ne Olur?
Uzlaşma sağlanamazsa veya mükellef görüşmeye katılmazsa, tutanakta durum kaydedilir ve mükellefe tebliğ edilir. Mükellef, tutanağın tebliğinden itibaren genel hükümler çerçevesinde yetkili vergi mahkemesinde dava açabilir.
Dava açma süresi ihbarnamenin tebliğiyle başlamış ve uzlaşma başvurusu sırasında işlemeye devam etmiş olabilir; süre bitmiş veya on beş günden az kalmışsa, tutanağın tebliğinden itibaren on beş güne uzar. Uzatma, mükellefin uzlaşma sürecinde geçirdiği zaman nedeniyle dava hakkını kaybetmemesini sağlar. Uzlaşma talebinden önce aynı konuda dava açılmışsa, söz konusu dava uzlaşma sonuçlanmadan incelenmez.
“Mükellef veya ceza muhatabı aynı (…) ceza için uzlaşma talebinden önce dava açmışsa dava, uzlaşma işleminin sonuca bağlanmasından önce vergi mahkemelerince incelenmez (…) Uzlaşmanın vaki olmaması halinde (…) Bu takdirde, dava açma müddeti bitmiş veya 15 günden az kalmış ise bu müddet tutanağın tebliği tarihinden itibaren 15 gün olarak uzar.”
213 sayılı Vergi Usul Kanunu, Ek m.7
Uzlaşılan Tutar Nasıl Ödenir?
Uzlaşma tutanağı, ceza ödeme süresinden önce tebliğ edilmişse kanuni ödeme süresinde, süre kısmen veya tamamen geçmişse tutanağın tebliğinden itibaren bir ay içinde ödenir. Ödeme vergi dairesine yapılır.
Süresinde ödenmeyen uzlaşılan ceza için gecikme zammı işlemeye devam eder ve tahsil süreci başlar; ödemenin gecikmesi uzlaşmayı geçersiz kılmaz, uzlaşılan konuda dava açma yasağı geçerliliğini korur. Ayrıntı ödeme emrine itiraz sayfamızdadır. Ödeme güçlüğü yaşayan mükellef, tecil ve taksitlendirme talep edebilir. Banka hesabına haciz konulmuşsa banka haciz kaldırma sayfamıza bakılabilir.
Uzlaşma mı, Dava mı?
Vergide uzlaşma ile dava arasındaki tercih, birkaç ölçüte bağlıdır. Tarhiyatın hukuki dayanağı güçlüyse ve mükellef idarenin gerekçesini paylaşmıyorsa, dava yoluyla verginin ve cezanın esasını tartışmak daha uygun olabilir; uzlaşmada söz konusu tartışma yapılmaz.
Elde bulunan delil durumu da tercihi etkiler. Delil zayıfsa, uzlaşma görüşmesinde makul sonuca ulaşmak dava sürecinin belirsizliğinden daha öngörülebilir olabilir. Cezanın niteliği ve dava sürecinin süresi de değerlendirmeye girer; dava, uzlaşmaya göre daha uzun sürebilir ve bilirkişi incelemesi gerektirebilir. Uzlaşma süreci genellikle haftalar içinde sonuçlanırken, dava süreci mahkemenin yoğunluğuna göre aylarca sürebilir.
İdarenin işlemi vergi dışında eylem veya işlemden kaynaklanıyorsa farklı yol izlenir; ayrıntı idari yargıda tam yargı davası sayfamızdadır. Doğru tercih, dosyanın somut koşullarına göre değişir; genel kural yoktur.
Uzlaşma ile Cezada İndirim Arasındaki Fark
Cezada indirim, Vergi Usul Kanunu'nun 376. maddesinde düzenlenen ayrı yoldur; uzlaşma ile karıştırılmamalıdır. Mükellef, ihbarnamenin tebliğinden itibaren otuz gün içinde vergi dairesine başvurup vergiyi ve cezanın yarısını vadesinde ya da teminat göstererek vadenin bitiminden itibaren üç ay içinde ödeyeceğini bildirirse, kesilen cezanın yarısı indirilir. İndirimden yararlanmak için verginin aslının da tam olarak ödenmesi şarttır; yalnızca cezanın ödenmesi yeterli değildir. Uzlaşmaya konu olamayan, fiil bazında 2026 için 40.000 TL ve altındaki usulsüzlük ve özel usulsüzlük cezalarında bu indirim oranı yüzde 50 artırımlı uygulanır (VUK ek m. 1).
Cezada indirimden yararlanan mükellef ödeyeceğini bildirdiği vergi ve cezayı süresinde ödemez veya dava konusu yaparsa indirimden faydalanamaz (VUK m. 376). Hakkında 376. madde uygulanan cezalar için uzlaşma hükümleri uygulanmaz; mükellef ise uzlaşma tutanağını imzalayıncaya kadar uzlaşma talebinden vazgeçip 376. maddenin uygulanmasını isteyebilir (VUK ek m. 9). İki yol aynı ceza için birlikte kullanılamaz.
Uzlaşılan cezada ayrıca indirim yoktur. 7524 sayılı Kanundan önce, uzlaşılan vergiyi ve vergi ziyaı cezasının yüzde 75'ini süresinde ödeyen mükellefe uzlaşılan cezanın yüzde 25'i oranında ek indirim uygulanıyordu (VUK m. 376/1-2). 7524 sayılı Kanun (RG 2.8.2024) bu bendi yürürlükten kaldırdı ve ek 9. maddeyi “uzlaşılan cezalar hakkında başkaca bir indirim uygulanmaz” şeklinde değiştirdi; komisyonda üzerinde anlaşılan ceza ödenecek son tutardır. 2 Ağustos 2024'ten önce uzlaşma talep edilmiş ancak görüşmesi yapılmamış ya da talep süresi henüz dolmamış vergi ve cezalarda değişiklikten önceki hükümler uygulanır (VUK geçici m. 35).
Vergide Uzlaşmada Avukat Desteği
Uzlaşma görüşmesine hazırlık, cezanın dayandığı gerekçenin değerlendirilmesi ve uzlaşma ile dava arasındaki tercihin doğru yapılması, sürecin sonucunu etkiler. Tutanağın imzalanmasından sonra geri dönüş mümkün olmadığından, karar öncesinde dosyanın bütün yönleriyle incelenmesi önem taşır. Görüşme sırasında komisyona sunulacak açıklamaların ve varsa belgelerin önceden hazırlanması, sürecin sağlıklı ilerlemesini sağlar.
Ayrıntı vergi avukatı sayfamızdadır.
Vergide Uzlaşma Hakkında Sık Sorulan Sorular
Vergide uzlaşma nedir?
Mükellefin vergi idaresiyle dava açmadan vergi cezaları konusunda anlaşmasını sağlayan idari yoldur. Zorunlu değildir; mükellef isterse doğrudan dava açabilir, idare de mükellefi uzlaşmaya zorlayamaz.
Tarhiyat öncesi uzlaşma ile tarhiyat sonrası uzlaşma farkı nedir?
Öncesinde görüşmeyi incelemeyi yürüten birimin komisyonu, sonrasında vergi dairesinin kendi komisyonu yürütür; farklı komisyon, farklı değerlendirme perspektifi taşıyabilir.
Uzlaşma başvurusu ne zaman yapılır?
Tarhiyat sonrası uzlaşma, ihbarnamenin tebliğ tarihinden itibaren otuz gün içinde istenir; tarhiyat öncesi uzlaşma ise vergi incelemesi sırasında, yönetmelikte belirtilen süre içinde talep edilir. Süre geçirilirse uzlaşma hakkı kullanılamaz; geç yapılan başvuru komisyonca değerlendirmeye alınmaz. İhbarname veya inceleme tutanağı elinize geçtiğinde süreyi hemen not etmeniz önerilir.
Vergi aslı uzlaşmaya konu olur mu?
Hayır, 2024 değişikliğinden sonra vergi aslı uzlaşma kapsamından çıkarılmıştır. Yalnızca vergi ziyaı cezası ile belirlenen haddi aşan usulsüzlük ve özel usulsüzlük cezaları uzlaşmaya konu olur. Vergi aslına itirazı olan mükellef, söz konusu kısım için doğrudan dava yoluna başvurmak zorundadır.
Uzlaşma sağlanamazsa dava açılabilir mi?
Evet. Dava, cezayı kesen vergi dairesinin bulunduğu yerdeki vergi mahkemesinde açılır; uzlaşma sürecinde geçirilen zaman dava hakkını ortadan kaldırmaz.
Tarhiyat öncesi uzlaşma sağlanamazsa tarhiyat sonrası uzlaşma istenebilir mi?
Hayır. Kanun, mükellefin aynı uyuşmazlık için idareyle iki kez pazarlık masasına oturmasını engeller; öncesinde denenen yol sonuç vermezse sonraki aşama kapanır.
Uzlaşmaya avukat katılabilir mi?
Evet. Mükellef bizzat katılmak zorunda değildir; avukatın görüşmede sunacağı hukuki değerlendirme, komisyonun teklifini şekillendirebilir.
Uzlaşılan tutar ne zaman ödenir?
Tutanak, cezanın ödeme zamanından önce tebliğ edilmişse kanuni ödeme zamanında, sonra tebliğ edilmişse tebliğden itibaren bir ay içinde ödenir. Süresinde ödenmemesi uzlaşmayı geçersiz kılmaz; tutar, gecikme zammıyla birlikte tahsil sürecine girer. Uzlaşma tutanağı geri alınmaz.
Uzlaşılan cezada ayrıca indirim var mı?
Hayır. 7524 sayılı Kanunla (RG 2.8.2024) uzlaşılan cezadaki yüzde 25 ek indirim (376. maddenin 1/2 bendi) kaldırıldı ve ek 9. madde “uzlaşılan cezalar hakkında başkaca bir indirim uygulanmaz” hâlini aldı. Cezada indirim (376. madde) ayrı bir yoldur; mükellef uzlaşma tutanağını imzalayıncaya kadar uzlaşma talebinden vazgeçip bu indirimi isteyebilir, ancak ikisi aynı ceza için birlikte kullanılamaz.
Uzlaşma mı dava mı daha doğru?
İdarenin gerekçesine katılmıyorsanız ve elinizde güçlü delil varsa dava, belirsizlikten kaçınmak istiyorsanız uzlaşma daha uygun olabilir. Kesin cevap, dosyanın incelenmesinden sonra verilebilir.
Bu içerik genel bilgilendirme amaçlıdır ve hukuki danışmanlık yerine geçmez. Her uyuşmazlık kendi koşulları içinde değerlendirilir.