Vergi ihbarnamesine itiraz süresi, ihbarnamenin tebliğini izleyen günden itibaren otuz gündür; elektronik tebligatta tebliğ, belgenin adrese ulaştığı tarihi izleyen beşinci günün sonunda yapılmış sayılır. Bu süre içinde vergi veya ceza ihbarnamesine karşı vergi mahkemesinde dava açılabilir, vergi dairesinden uzlaşma ya da cezada indirim istenebilir. Vergi ihbarnamesine itiraz dilekçesinde ihbarnamenin tarihi ve sayısı, tebliğ tarihi, hukuka aykırılık sebepleri ve deliller gösterilir. Dava açmak, dava konusu vergi ve cezanın tahsilini kendiliğinden durdurur. Süre kaçırılırsa tarhiyat ve ceza kesinleşir, vergi ihbarnamesine itiraz hakkı da ortadan kalkar.
Dava, uzlaşma ve cezada indirim birbirinden bağımsız işlemez: uzlaşma talep eden mükellef, uzlaşmaya konu ceza için uzlaşma sonuçlanmadan dava yoluna gidemez; indirim talebine konu vergi ve ceza dava edilirse indirimden yararlanılamaz. Tahsilatı kendiliğinden durdurma etkisi vergi davalarına özgüdür ve genel idari davalardaki kuraldan farklıdır; istinaf ve temyiz aşamasında bu etki kendiliğinden sürmez.
Vergi ve Ceza İhbarnamesi Nedir?
İhbarname, ikmalen, re'sen veya idarece tarh edilen vergiyi ve varsa kesilen cezayı mükellefe bildiren resmî belgedir. Vergi ihbarnamesi tarh edilen vergiyi, ceza ihbarnamesi kesilen vergi ziyaı, usulsüzlük veya özel usulsüzlük cezasını gösterir; aynı olaydan doğan vergi ve ceza ihbarnamesi tek belgede birlikte de yer alabilir. İhbarnamenin taşıması gereken asgari unsurlar arasında mükellefin adı, verginin türü ve miktarı, dava açma süresi ve düzenleyen makam bulunur; unsurlardan biri hiç yazılmamışsa belge hükümsüz sayılır.
Tebliğ, ihbarnamenin mükellefe veya yasal temsilcisine resmî usullerle ulaştırılmasıdır; posta yoluyla, memur eliyle, dairede, ilan yoluyla veya elektronik ortamda yapılabilir. Tebliğ usulleri arasında öncelik sırası vardır; elektronik tebligat sistemine dahil olan mükelleflere tebligat öncelikle söz konusu yolla yapılır. Elektronik tebligat sistemini kullanma zorunluluğu, kurumlar vergisi mükellefleri, gerçek usulde vergilendirilen gelir vergisi mükellefleri ile belirli şirket türlerini kapsar; zorunluluğun kapsamı zaman içinde güncellenebildiğinden, mükellefiyet durumuna göre ayrıca doğrulanmalıdır. İhbarnamenin usulüne uygun tebliğiyle birlikte dava açma, uzlaşma talep etme ve cezada indirimden yararlanma süreleri aynı anda işlemeye başlar; tebliğ tarihi, sonraki tüm sürelerin başlangıç noktasıdır.
İhbarnameye Karşı Hangi Yollar Var?
İhbarname tebliğ edildikten sonra vergi ihbarnamesine itiraz sürecinde mükellefin önünde dört yol bulunur: vergi mahkemesinde dava açmak, uzlaşma talep etmek, cezada indirimden yararlanmak veya vergi hatası varsa düzeltme talep etmek. Dava yolu, tarhiyatın ve cezanın hukuka uygunluğunu yargı denetimine taşır; uzlaşma, idareyle pazarlık yoluyla anlaşmaya varmayı sağlar; cezada indirim, dava açmaktan vazgeçip cezanın belirli oranda azaltılmasını sağlar; düzeltme talebi ise açık ve hesap hatalarına özgü, dar kapsamlı yoldur.
Vergi cezası kesilen olaylarda, ceza türüne göre farklı hukuk dalları devreye girer. Vergi ziyaı cezası, vergi kaybına yol açan eylemler için kesilir; ayrıntısı için vergi ziyaı cezası sayfamıza bakılabilir. Gümrükte işlem gören mallarda ayrı ceza ve itiraz usulü uygulanır; ayrıntısı için gümrük cezasına itiraz sayfamıza bakılabilir. İdari nitelikteki vergi ve ceza ihbarnamesi, mahkeme kararıyla verilen adli para cezasıyla karıştırılmamalıdır; ikisi farklı hukuki temellere dayanır, ayrıntısı için adli para cezası sayfamıza bakılabilir.
Otuz Günlük Süre Nasıl Hesaplanır?
Vergi mahkemesinde dava açma süresi, İdari Yargılama Usulü Kanunu uyarınca ihbarnamenin tebliğini izleyen günden itibaren otuz gündür. Tebliğ günü sürenin hesabına dahil edilmez; süre, tebliği izleyen günden başlar ve otuzuncu günün mesai bitiminde sona erer. Kanunun tam metnine mevzuat.gov.tr üzerinden ulaşılabilir.
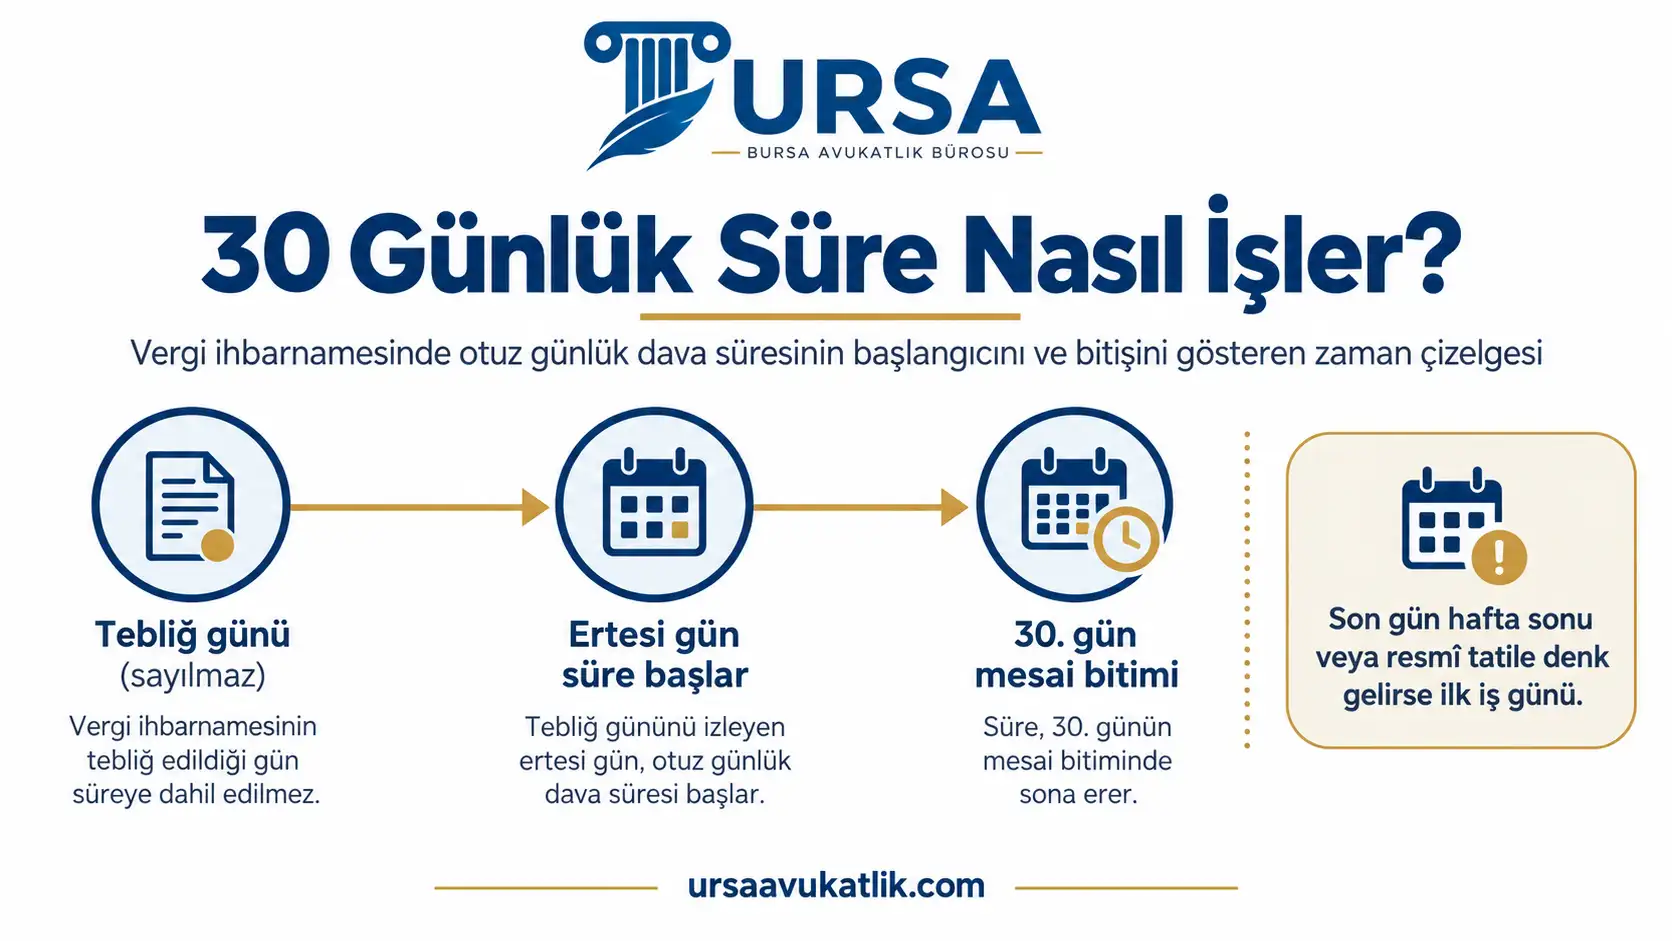
Son günün hafta sonuna veya resmî tatile denk gelmesi hâlinde süre, tatili izleyen ilk iş gününün mesai bitimine kadar uzar. Elektronik tebligatta hesap farklı işler; ihbarname elektronik tebligat adresine ulaştığı tarihi izleyen beşinci günün sonunda tebliğ edilmiş sayılır, otuz günlük vergi ihbarnamesi dava açma süresi söz konusu tebliğ tarihini izleyen günden başlar. Belgenin fiilen açılıp açılmaması, kanuni tebliğ tarihini değiştirmez.
| İşlem | Süre | Nereye |
|---|---|---|
| Dava açma | Tebliği izleyen 30 gün | Vergi mahkemesi |
| Uzlaşma talebi | Tebliği izleyen 30 gün | Vergi dairesi |
| Cezada indirim talebi | Tebliği izleyen 30 gün | Vergi dairesi |
| Düzeltme talebi | 5 yıllık zamanaşımı içinde | Vergi dairesi |
| Uzlaşma sağlanamazsa dava | Kalan süre, en az 15 gün | Vergi mahkemesi |
| İstinaf | Kararın tebliğinden 30 gün | Bölge idare mahkemesi |
Tablodaki süreler birbirinden bağımsız işlemez; uzlaşma veya indirim talebi, dava süresini farklı biçimlerde etkiler. Hangi yolun hangi sırayla izleneceği, sonraki başlıklarda ayrıca anlatılıyor.
Usulsüz Tebligatta Süre
Tebligat, Vergi Usul Kanunu'ndaki usul kurallarına aykırı yapılmışsa usulsüz sayılır; adres hatası, yetkisiz kişiye teslim veya tebliğ tutanağındaki eksiklik gibi durumlar kapsama girer. Usulsüz tebligat, tebliğin hiç yapılmamış sayılması anlamına gelmez; muhatap tebligata her ne suretle olursa olsun muttali olmuşsa, öğrendiğini beyan ettiği tarih tebliğ tarihi kabul edilir.
“Tebliğ evrakının posta memurunca, muhatabın adresinde bulunamaması üzerine, durum tebliğ evrakına şerh düşülerek, münasip bir süre sonra bir kez daha davacının bilinen adresine gönderilmek üzere idareye iadesi gerekirken usulüne uygun olarak tebligat yapıldığından ve bu tarih itibariyle dava açma süresinin başladığından bahsedilemez. Dolayısıyla, usulsüz tebligat nedeniyle, davacının tebligata muttali olduğu tarihte davanın açılması karşısında, süre aşımı sebebiyle davanın reddi yolunda verilen mahkeme kararında isabet görülmemiştir.”
Danıştay 7. Dairesi, E. 2009/3997, K. 2010/5651, T. 06.12.2010
Muhatabın öğrendiğini beyan ettiği tarih, aksi idarece kanıtlanmadıkça tebliğ tarihi olarak esas alınır. Dava dilekçesinde, tebligatın hangi noktada usulsüz olduğu ve öğrenme tarihinin nasıl belirlendiği somut biçimde açıklanmalıdır; salt “tebligat gelmedi” savunması yeterli görülmez, tebliğ evrakındaki usulsüzlüğün niteliği gösterilmelidir.
Başvurular Dava Süresini Nasıl Etkiler?
Uzlaşma talebi, otuz günlük dava açma süresini durdurmaz; ancak süresinde uzlaşma talep eden mükellef, talep ettiği ceza için ancak uzlaşma vaki olmazsa dava açabilir, talepten önce açılmış dava da uzlaşma sonuçlanıncaya kadar incelenmez (VUK ek m. 7). Vergi aslı 7524 sayılı Kanundan sonra uzlaşma kapsamında olmadığından, vergi aslına karşı dava uzlaşma sonucu beklenmeden otuz günlük süre içinde açılmalıdır. Talep, ihbarnamenin tebliğ tarihinden itibaren otuz gün içinde vergi dairesine yapılmalıdır. Uzlaşmanın vaki olmaması hâlinde dava açma süresi bitmiş veya on beş günden az kalmışsa, bu süre tutanağın tebliğinden itibaren on beş gün olarak uzar. Uzlaşma sürecinin ayrıntısı için vergide uzlaşma sayfamıza bakılabilir.
Cezada indirim talebi ise dava süresini durdurmaz; otuz günlük süre içinde hem indirim talep edilip hem de dava açılabilir, ancak indirimden yararlanmak için indirim talebine konu vergi ve cezanın dava konusu yapılmamış olması şarttır. İndirimden yararlanmanın ikinci şartı, taahhüt edilen tutarın vadesinde veya teminat gösterilerek vadenin bitiminden itibaren üç ay içinde ödenmesidir; ödeme yapılmazsa indirim hakkı kaybedilir. Düzeltme talebi de dava süresini kendiliğinden durdurmaz; talebin idareye ulaştığı tarihten idarenin cevap verdiği veya süresinde cevap vermediği tarihe kadar geçen süre, ayrı hesapla dikkate alınır.
Vergi Mahkemesinde Dava Nasıl Açılır?
Dava dilekçesinde bulunması gereken unsurlar aşağıda sıralanıyor.
- Davacı ve davalı vergi dairesinin açık kimlik ve unvan bilgileri.
- Dava konusu ihbarnamenin tarihi ve sayısı.
- İhbarnamenin tebliğ tarihi.
- Tarhiyatın veya cezanın hukuka aykırılığına ilişkin hukuki sebepler.
- Dayanılan deliller.
- Açık ve net talep sonucu.
Dava dilekçesi, yetkili vergi mahkemesi başkanlığına hitaben yazılır ve mahkeme veznesine veya elektronik ortamda Ulusal Yargı Ağı Bilişim Sistemi üzerinden sunulabilir. Elektronik dava açma, e-imza veya mobil imza gerektirir; sisteme kayıtlı olmayan mükellefler dilekçelerini yazılı olarak mahkeme kalemine teslim eder. Dilekçe ekinde ihbarname örneği, varsa vergi inceleme raporu veya vergi tekniği raporu ve dayanak belgeler sunulur; eksik ekler, mahkemenin ek süre vermesine yol açabilir. Duruşma talebi, dilekçede ayrıca belirtilmelidir; talep edilmezse dosya kural olarak evrak üzerinden karara bağlanır; ancak mahkeme gerekli görürse kendiliğinden de duruşma yapılmasına karar verebilir.
Yürütmenin Durdurulması
Vergi mahkemesinde dava açılması, dava konusu edilen kısmın tahsilini kendiliğinden durdurduğundan, kural olarak ayrıca yürütmenin durdurulması talebine gerek yoktur. Buna karşın istinaf veya temyiz aşamasında kendiliğinden durma etkisi sona erer; üst mahkemede tahsilatın durması isteniyorsa yürütmenin durdurulması talebinde bulunulması gerekir.
Yürütmenin durdurulması kararı verilebilmesi için, işlemin açıkça hukuka aykırı olması ve uygulanması hâlinde telafisi güç veya imkânsız zarar doğması şartlarının birlikte gerçekleşmesi aranır. Mahkeme, karar verirken teminat isteyebilir; durumun gereklerine göre teminat aranmayabilir de. İdareye karşı açılan tam yargı davalarında da benzer değerlendirme yapılır; ayrıntısı için idari yargıda tam yargı davası sayfamıza bakılabilir.
Dava Açmak Ödemeyi Durdurur mu?
Vergi mahkemesinde dava açılması, dava konusu edilen bölümün tahsil işlemlerini kendiliğinden durdurur; söz konusu kural, genel idari davalardaki esastan farklı, vergi davalarına özgü istisnadır. Genel kuralda dava açmak işlemin uygulanmasını durdurmaz, ayrıca yürütmenin durdurulması talep edilmesi gerekir; vergi mahkemesinde ise durma kendiliğinden gerçekleşir.
Vergi mahkemelerinde, vergi uyuşmazlıklarından doğan davaların açılması, tarh edilen vergi, resim ve harçlar ile benzeri mali yükümlerin ve bunların zam ve cezalarının dava konusu edilen bölümünün tahsil işlemlerini durdurur. Ancak, 26 ncı maddenin 3 üncü fıkrasına göre işlemden kaldırılan vergi davası dosyalarında tahsil işlemi devam eder. Bu şekilde işlemden kaldırılan dosyanın yeniden işleme konulması ile ihtirazi kayıtla verilen beyannameler üzerine yapılan işlemlerle tahsilat işlemlerinden dolayı açılan davalar, tahsil işlemini durdurmaz.
2577 sayılı İdari Yargılama Usulü Kanunu, m. 27/4
Durma etkisi yalnızca dava konusu edilen kısım için geçerlidir; ihbarnamenin bir bölümü dava dışı bırakılırsa, kalan bölüm tahsil edilebilir. Dava kaybedilirse, dava konusu verginin ödenmemiş kısmına normal vade tarihinden yargı kararının tebliğ tarihine kadar gecikme faizi hesaplanır ve tahsil süreci kaldığı yerden devam eder; ödenmemiş tutar için haciz dahil tahsilat işlemleri başlatılabilir. Tahsilat aşamasında haciz uygulanmışsa, haczin kaldırılması ayrı süreç gerektirir; ayrıntısı için banka haciz kaldırma sayfamıza bakılabilir.
Dava mı, Uzlaşma mı, İndirim mi?
Vergi ihbarnamesine itiraz sürecinde üç yol arasında seçim yaparken bakılacak ölçütler, dosyanın hukuki ve maddi durumuna göre değişir. Tarhiyatın dayanağı zayıfsa veya usul hatası varsa, dava yolu esasa ilişkin yargısal denetim sağladığından öne çıkar. Tarhiyatın esası tartışmasızsa ve mükellef süreci hızlı kapatmak istiyorsa, uzlaşma veya cezada indirim daha uygun olabilir. Kararı etkileyen diğer unsur, kesilen cezanın uzlaşma kapsamında olup olmadığıdır; belirli fiillerle kesilen cezalar uzlaşma kapsamı dışında tutulur.
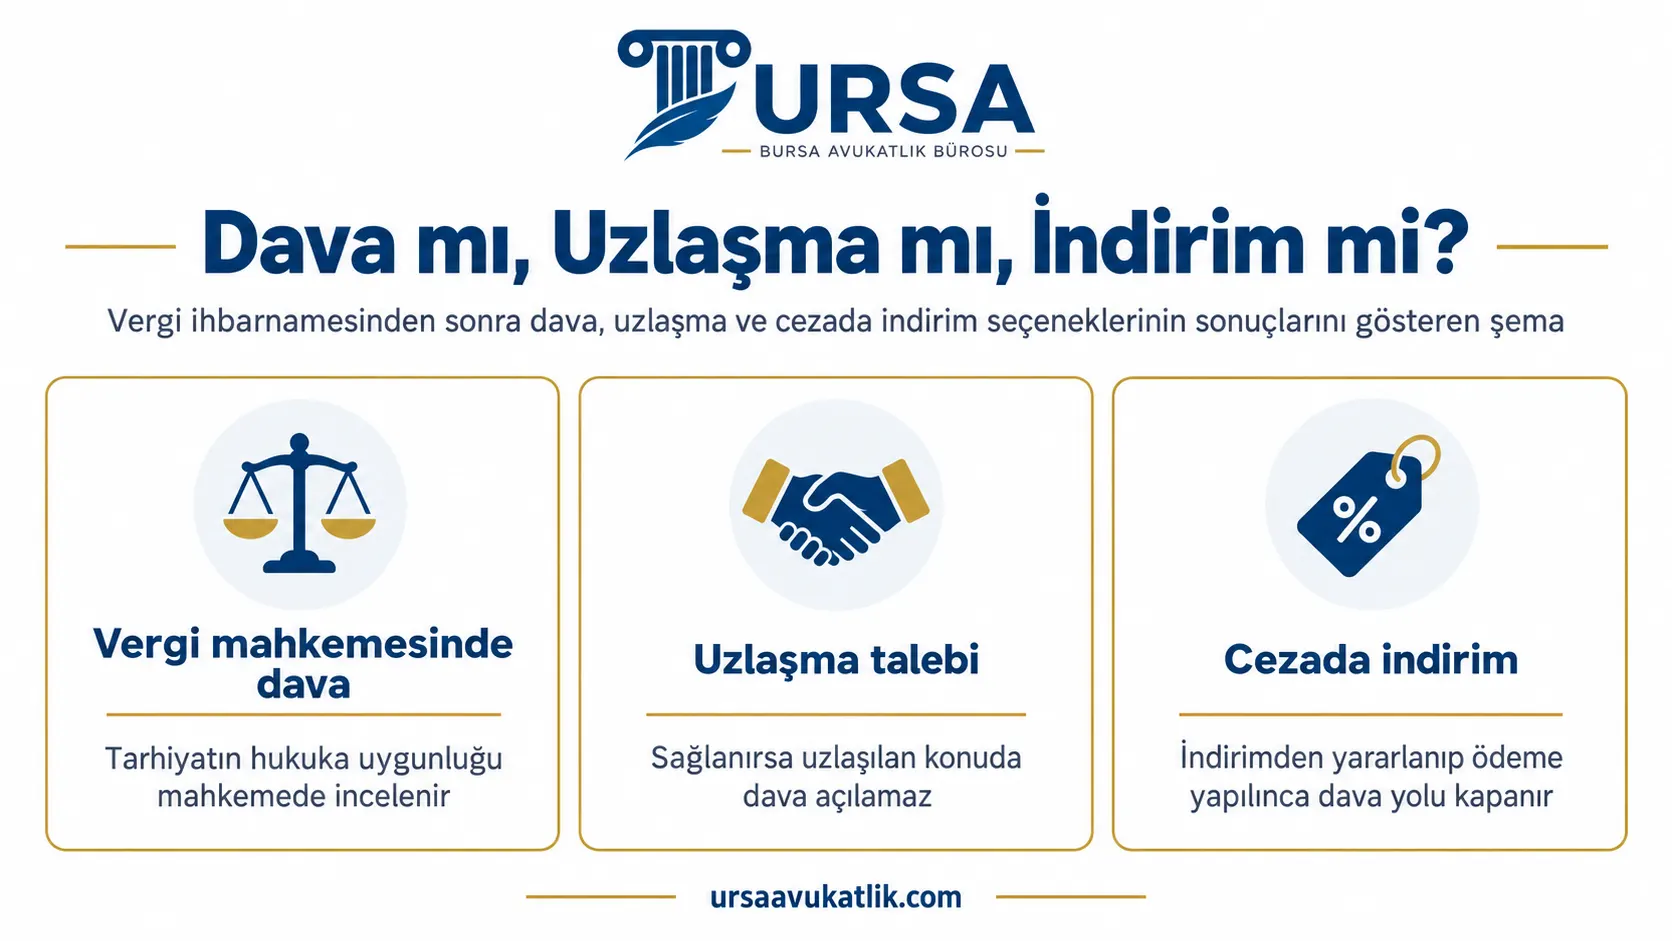
Üç yol aynı anda kullanılamaz; uzlaşma sağlanırsa uzlaşılan konuda ayrıca dava açılamaz, cezada indirimden yararlanılırsa indirim konusu vergi ve ceza için dava hakkı düşer. Buna karşın sıralı kullanım mümkündür: otuz günlük süre içinde önce uzlaşma talep edilip, uzlaşma sağlanamazsa cezaya karşı kalan sürede, süre on beş günden az kalmışsa tutanağın tebliğinden itibaren on beş gün içinde dava açılabilir. Dava açıldıktan sonra davadan feragat edilip cezada indirime geçilmesi de, henüz yargı kararı verilmemişse kimi durumlarda mümkündür; ancak tercih dosyaya özgü değerlendirme gerektirir.
Seçimin geri dönüşü olmayan sonuçları vardır. Cezada indirimden yararlanıp ödeme yapıldıktan sonra aynı vergi ve ceza için dava açılamaz. Uzlaşma tutanağı imzalandıktan sonra, uzlaşılan tutar için dava yolu kapanır. Hangi yolun seçileceğine karar vermeden önce her birinin sonucu net biçimde anlaşılmalıdır.
Karar Sonrası İstinaf, Temyiz ve Kesinleşme
Vergi mahkemesi, yargılama sonunda üç türden karar verebilir: davayı kabul edip tarhiyat ve cezayı tamamen kaldırabilir, davayı reddedip tarhiyatı ve cezayı olduğu gibi onaylayabilir veya davayı kısmen kabul edip tutarın bir kısmını kaldırabilir. Davanın kabulü hâlinde vergi dairesi, kaldırılan tutar için mükelleften talepte bulunamaz; kısmi kabul hâlinde ise yalnızca onaylanan bölüm tahsil edilir.
Vergi mahkemesi kararına karşı, kararın tebliğinden itibaren otuz gün içinde bölge idare mahkemesine istinaf başvurusu yapılabilir. Bölge idare mahkemesi, istinaf talebini esastan reddedip ilk derece mahkemesinin kararını onaylayabileceği gibi, kararı kaldırıp yeniden karar da verebilir. Bölge idare mahkemesi kararına karşı, kanunda öngörülen parasal sınırı aşan vergi davalarında Danıştay'a temyiz yoluna gidilebilir; sınırın altındaki davalarda ise bölge idare mahkemesi ilk derece kararını kaldırıp yeniden karar vermişse, tek hâkimle görülen davalar hariç temyiz yolu açıktır. Kanunda belirlenen alt sınırı geçmeyen vergi davalarında ise vergi mahkemesi kararı kesindir ve istinafa başvurulamaz.
Vergi mahkemesi kararı kesinleşmeyi beklemeden uygulanır: dava aleyhe sonuçlanırsa mahkeme kararına göre düzenlenen ihbarnamenin tebliğinden itibaren bir ay içinde ödeme yapılması gerekir; lehe sonuçlanmışsa tahsil edilmiş tutar iade edilir. İstinaf veya temyize başvurulması tahsilatı kendiliğinden durdurmaz. Vergi mahkemeleri, 1-20 Temmuz arasındaki mali tatil ile 20 Temmuz-31 Ağustos arasındaki adli tatilden etkilenir; bu dönemlerde mali tatil süresince dava açma süreleri işlemez, adli tatilde ise son günü tatile rastlayan süreler tatilin bitiminden itibaren uzar, dosyanın hangi aşamada olduğuna göre hesap ayrıca yapılmalıdır. Karar kesinleştikten sonra ödenmeyen borç için düzenlenen ödeme emrine karşı ayrı itiraz yolu işler; ayrıntısı için ödeme emrine itiraz sayfamıza bakılabilir.
Sık Yapılan Hatalar
Vergi ihbarnamesine itiraz sürecinde tekrarlanan hatalar aşağıda sıralanıyor.
- Elektronik tebligatta sürenin, tebliğ günüyle değil beşinci gün kuralıyla başladığının gözden kaçırılması.
- Cezada indirim talebinin dava açma süresini durdurduğunun sanılması.
- İhbarname yerine, tahsilat aşamasındaki ödeme emrine dava açılması.
- Uzlaşma tutanağının, sonuçları incelenmeden imzalanması.
Hataların ortak noktası, sürelerin ve yolların birbirinden bağımsız işlediği yanılgısıdır; her adım öncekini ve sonrakini etkiler, tek yanlış hesap sürecin tamamını etkileyebilir.
Vergi Uyuşmazlığında Avukat Desteği
Sürenin doğru hesaplanması, vergi ihbarnamesine itiraz sürecinde dava, uzlaşma ve indirim yollarından hangisinin dosyaya uygun olduğunun belirlenmesi, dava dilekçesinin hukuki sebep ve delillerle desteklenmesi, sürecin seyrini doğrudan etkiler. Yanlış yol seçimi veya süre hesabındaki tek günlük hata, esasa ilişkin güçlü itirazların incelenememesine yol açabilir. Bilirkişi incelemesi gerektiren dosyalarda, teknik konuların hukuki sebeplerle doğru biçimde ilişkilendirilmesi, dosyanın gücünü artırır.
Sonuç, her dosyanın kendi tarhiyat gerekçesine ve delil durumuna göre şekillenir. Vergi avukatı desteğiyle, dosyaya uygun yolun ve sürecin belirlenmesi sağlanabilir.
Vergi İhbarnamesine İtiraz Hakkında Sık Sorulan Sorular
Vergi ihbarnamesine itiraz süresi ne kadar?
Otuz gündür; süre, tebliği takip eden günden başlar. Hak düşürücü nitelikte olduğundan, kaçırıldığında tarhiyat ve ceza kesinleşir.
İhbarnameye itiraz nereye yapılır?
Dava yoluyla itiraz, ihbarnameyi düzenleyen vergi dairesinin bulunduğu yerdeki vergi mahkemesine yapılır. Uzlaşma ve cezada indirim talepleri ise ilgili vergi dairesine yapılır.
E-tebligatla gelen ihbarnamede süre ne zaman başlar?
Beşinci gün kuralı uygulanır; elektronik ortama düşen belge, ulaştığı tarihten beş gün sonra tebliğ edilmiş sayılır. Vergi ihbarnamesi dava açma süresi, tebliğ tarihini izleyen günden itibaren işlemeye başlar.
Uzlaşma talebi dava süresini durdurur mu?
Durdurmaz; ancak uzlaşma talep eden mükellef, talep ettiği ceza için uzlaşma sonuçlanmadan dava açamaz. Uzlaşma vaki olmazsa, dava açma süresi bitmiş veya on beş günden az kalmışsa süre, tutanağın tebliğinden itibaren on beş gün olarak uzar. Vergi aslı uzlaşma kapsamında olmadığından ona karşı dava otuz günlük süre içinde açılmalıdır.
Cezada indirimden yararlanırsam dava açabilir miyim?
İndirim talebine konu vergi ve ceza dava edilirse indirimden yararlanılamaz. Dava açmadan indirim başvurusu yapılıp süresinde ödeme yapılırsa, bu kısım için dava hakkı düşer.
Dava açınca vergi ödemesi durur mu?
Durur; ihbarname konusu tutarın tahsil işlemleri, dava süresince kendiliğinden askıya alınır, ayrıca talepte bulunmaya gerek kalmaz. Bu etki istinaf ve temyiz aşamasında kendiliğinden devam etmez, ayrıca yürütmenin durdurulması istenmelidir.
Vergi davası ne kadar sürer?
Vergi ihbarnamesi dava açma süresi otuz gün olsa da, davanın sonuçlanma süresi farklıdır; dosyanın karmaşıklığına, bilirkişi incelemesi gerekip gerekmediğine ve mahkemenin iş yüküne göre değişir. Karara karşı istinaf ve temyiz yolları toplam süreci uzatabilir.
Dava kaybedilirse faiz işler mi?
İşler; dava süresince tahsil edilemeyen tutar için, dava sonuçlandıktan sonra gecikme faizi hesaplanır. Faiz, verginin normal vade tarihinden itibaren işlemeye devam eder.
İhbarnameye itiraz için avukat zorunlu mu?
Zorunlu değildir; mükellef davasını kendisi de açabilir. Süre hesabı ve hukuki sebeplerin doğru kurulması, avukat desteğiyle daha güvenli ilerler.
Süre kaçırılırsa ne yapılabilir?
Genel dava açma süresi kaçırıldığında tarhiyat kesinleşir. Usulsüz tebligat iddiası, vergi hatalarında düzeltme-şikâyet yolu veya mücbir sebep gibi sınırlı imkânlar, somut olayın özelliğine göre ayrıca değerlendirilebilir.
Bu içerik genel bilgilendirme amaçlıdır ve hukuki danışmanlık yerine geçmez. Her uyuşmazlık kendi koşulları içinde değerlendirilir.