Gümrük idaresinden ek tahakkuk, vergi farkı veya para cezası kararı alan işletme veya kişi için ilk adım, dava açmak değil idari itiraz yoludur. Gümrük cezasına itiraz süresi kısadır; söz konusu süre kaçırıldığında karar kesinleşir ve kesinleşen karara karşı sonradan açılan dava, vergi mahkemesince incelenmeksizin reddedilebilir. İtiraz yolu, kararı veren idarenin üst makamına yöneliktir ve idarenin kendi kararını gözden geçirmesine imkân tanır; itiraz sonuçsuz kalırsa veya reddedilirse, ardından vergi mahkemesinde dava açılabilir. Kaçakçılık niteliğindeki fiillerin ceza yargılaması boyutu, yani gümrük mevzuatına aykırılığın aynı zamanda 5607 sayılı Kanun kapsamında suç oluşturduğu haller, sayfanın konusu değildir; sayfa yalnızca idari itiraz ve dava sürecini ele alır.
Sayfada gümrük cezası türleri, itirazın hangi süre içinde ve hangi mercie yapılacağı, itiraz reddedilirse dava açma süreci, gümrük uzlaşması ile itiraz sürecinde ödeme ve tahsilatın nasıl işlediği anlatılıyor. İtiraz dilekçesinde nelere yer verilmesi gerektiği ve sık görülen itiraz gerekçeleri de ayrı başlıklarda ele alınıyor. Amaç, gümrük idaresinden karar almış kişinin, elindeki süreyi ve izleyeceği yolu net biçimde görmesidir; gümrük idaresinin genellenerek suçlandığı anlatım sayfada yer almıyor.
Gümrük Cezası Nedir, Hangi Kararlara İtiraz Edilir?
Gümrük idaresi, beyan ile muayene veya sonradan kontrol arasında farklılık tespit ettiğinde ek tahakkuk kararı, farklılık vergi kaybına yol açtığında ayrıca para cezası kararı alır. Usul kurallarına aykırılık, vergi kaybı doğurmasa dahi usulsüzlük cezasına konu olabilir. Kararların ortak özelliği, idari işlem niteliği taşımalarıdır; idare, kararını gerekçeli almak ve itiraz yolunun açık olduğunu karar metninde belirtmek zorundadır. Karar, beyannamenin kontrolü sırasında, teslimden sonra yapılan denetimde veya sonradan kontrol işlemleri sonucunda ortaya çıkabilir; hangi aşamada tespit edildiği, kararın hukuki dayanağını değiştirmez.
Gümrük mevzuatına aykırılık, kimi hallerde aynı zamanda kaçakçılık fiili oluşturur; idari para cezası süreci ile ceza mahkemesindeki yargılama birbirinden bağımsız yürür. Kaçakçılık suçlamasının savunması ayrı uzmanlık alanıdır ve sayfanın kapsamı dışındadır. Kararların dayandığı kanun metnine mevzuat.gov.tr üzerinden Gümrük Kanunu'na ulaşılabilir.
Gümrük Cezası Türleri
Gümrük cezası, hangi fiile dayandığına göre farklı madde ve isimle anılır.
- Beyan ile muayene veya sonradan kontrol arasındaki farklılığın vergi kaybına yol açması, farkın belirli katı oranında para cezasını gerektirir.
- Usul kurallarına aykırı ama vergi kaybı doğurmayan fiiller, usulsüzlük cezasına tabidir.
- Antrepo veya benzer rejimlerdeki eşyanın beyandan belirgin biçimde farklı çıkması, ayrı ceza türü oluşturur.
- Eşyanın, tabi tutulduğu rejimin amacı dışında kullanılması, ilgili rejime özgü ceza hükmünü devreye sokar.
- Kaçakçılık niteliğindeki fiiller idari para cezası değil, 5607 sayılı Kanun kapsamında ceza yargılamasına konu olur.
Vergi kaybına yol açan fiillerin iç vergilerdeki karşılığı, vergi ziyaı cezasıdır; iki düzenleme ayrı kanunlarda yer alsa da mantığı benzerdir. İç vergi tarafındaki sürece ilişkin ayrıntı için vergi ziyaı cezası sayfamıza bakılabilir. Yakın tarihli Anayasa Mahkemesi kararıyla, usulsüzlük cezasının yalnızca ikincil düzenlemeye (yönetmelik, tebliğ, genelge) aykırılığa dayandırılması hukuka aykırı bulunmuştur; konu, aşağıda sık görülen itiraz gerekçeleri başlığında ayrıca ele alınıyor.
Gümrük Cezasına İtiraz Süresi ve Mercii
Karar tebliğ edildikten sonra, gümrük itiraz süresi on beş gündür. İtiraz, kararı veren gümrük müdürlüğünün üst makamına, yani ilgili gümrük ve dış ticaret bölge müdürlüğüne yapılır; üst makam yoksa itiraz aynı makama yöneltilir. Dilekçenin yanlış makama verilmiş olması itiraz hakkını düşürmez; dilekçe süresinde verildiği kabul edilerek idarece yetkili makama ulaştırılır.
İdare, kendisine intikal eden itirazı otuz gün içinde karara bağlamak ve sonucu ilgiliye tebliğ etmek zorundadır. Otuz günlük süreye uyulması mümkün değilse, kanun idareye süreyi aşma imkânı tanır; söz konusu durumda idare, sürenin dolmasından önce, aşımı haklı kılan gerekçeyi ve tanıdığı ek süreyi ilgiliye ayrıca bildirmek zorundadır. Uygulamada inceleme gerektiren dosyalarda otuz günlük süre bazen yetersiz kalabilir; sürenin dolmasına rağmen açık karar veya gerekçeli süre uzatım bildirimi tebliğ edilmezse, itirazın zımnen reddedildiği kabul edilir. Zımni ret sonrası dava açma hakkı doğar; ancak zımni retten sonra idare tarafından sonradan verilen açık karar da dava konusu edilebileceğinden, dosyadaki tebligatları vakit geçirmeden takip etmek önemlidir.
İtiraz zorunlu aşamadır; itiraz edilmeden doğrudan vergi mahkemesinde dava açılması, davanın idari merci tecavüzü nedeniyle incelenmeksizin reddine veya dilekçenin itiraz merciine gönderilmesine yol açar. İdarenin itiraz üzerine vereceği karar üç şekilde olabilir: kararın tamamen kaldırılması, kısmen kaldırılması veya itirazın reddi; kısmi kabul, dosyanın yalnızca kimi bölümünde idareyi ikna eden gerekçe bulunduğunda ortaya çıkar. Gümrük itiraz süresi ve mercii konusundaki güncel açıklamalar için ticaret.gov.tr üzerinden Ticaret Bakanlığı'na ulaşılabilir.
İtirazdan Davaya Adım Adım Süreç
İtiraz ile dava arasındaki sıra, süre kaçırıldığında geri dönüşü olmayan sonuçlar doğurabildiğinden dikkat gerektirir. Gümrük itiraz süresi her aşamada farklı işlediğinden, aşamaların birbirine karıştırılmaması önemlidir. Aşağıdaki tablo, kararın tebliğinden itibaren işleyen süreci özetliyor.
| Aşama | Süre | Nereye |
|---|---|---|
| Kararın tebliği | — | İlgiliye |
| İdari itiraz | 15 gün | Üst gümrük idaresi |
| İtirazın incelenmesi | 30 gün | İtiraz mercii |
| Ret veya cevapsızlık | 30 gün sonu | Zımni veya açık ret |
| Vergi mahkemesinde dava | 30 gün | Yetkili vergi mahkemesi |
| İstinaf | 30 gün | Bölge idare mahkemesi |
Tablo, yazım tarihinde yürürlükte olan Gümrük Kanunu ve İdari Yargılama Usulü Kanunu hükümlerine göre hazırlanmıştır; kesin süre hesabı, tebligatın usulüne uygun yapılıp yapılmadığı ve dosyaya özgü diğer ayrıntılar dikkate alınarak yapılmalıdır. Adım adım süreç, her aşamada geçerli süre kaçırıldığında sonraki aşamaya geçme hakkının da kaybedilebileceğini gösteriyor; dolayısıyla tebligatların alındığı tarihin kayıt altına alınması önemlidir.
İtiraz Reddedilirse Vergi Mahkemesinde Dava
İtirazın açıkça reddedilmesi veya otuz gün içinde cevap verilmeyerek zımnen reddedilmiş sayılması, dava açma hakkını doğurur. Dava, işlemin yapıldığı yerdeki yetkili vergi mahkemesinde, ret kararının tebliğinden itibaren otuz gün içinde açılır. Görevli ve yetkili mahkeme, kararı alan gümrük idaresinin bulunduğu yere göre belirlenir; davalı taraf, itirazı reddeden üst idaredir.
İdari itiraz yolunun tüketilmeden dava açılması, davanın esasa girilmeden sonuçlanmasına yol açar. Aynı ilke, itirazın kendisi süresi geçtikten sonra yapıldığında da geçerlidir; süresi geçmiş itiraza idarenin verdiği cevap, yeni dava hakkı doğurmaz. Danıştay içtihadı söz konusu noktada istikrarlıdır.
“Süresi geçtikten sonra yapılan itirazlara idarece verilen cevapların dava hakkı doğurması mümkün değildir; bu nedenle söz konusu itirazlar üzerine açılan dava, esasa girilmeksizin reddedilmelidir.”
Danıştay 7. Dairesi, E. 2001/4532, K. 2004/2710, T. 02.11.2004
Vergi mahkemesinde açılan dava, dava konusu edilen vergi ve ceza tutarı bakımından tahsil işlemlerini kendiliğinden durdurur; ayrıca yürütmenin durdurulması talep edilmesine gerek yoktur. Söz konusu durma, itiraz aşamasında zaten kesilmiş olan ödeme süresinin, dava sonuçlanana kadar işlememeye devam etmesinden kaynaklanır. Vergi uyuşmazlıklarında benzer yola ilişkin ayrıntı için vergi ihbarnamesine itiraz sayfamıza, idarenin işlem veya eyleminden doğan zararın tazmini için idari yargıda tam yargı davası sayfamıza bakılabilir.
İtiraz Dilekçesinde Nelere Yer Verilmeli?
İtiraz dilekçesi, idarenin talebi hızlı ve doğru değerlendirmesini sağlayacak bilgileri eksiksiz içermelidir.
- Kararın tarihi ve sayısı, tebliğ tarihiyle birlikte belirtilmelidir.
- İlgili gümrük beyannamesinin bilgileri (tescil tarihi, sayısı) yer almalıdır.
- İtirazın dayandığı somut gerekçeler açıkça yazılmalıdır.
- Tarife, kıymet veya menşe iddiasını destekleyen belgeler eklenmelidir.
- Gerekiyorsa bilirkişi veya laboratuvar incelemesi talebi ayrıca belirtilmelidir.
- Dilekçenin sonunda talep sonucu (kararın kaldırılması, ek tahakkukun iptali gibi) net biçimde ifade edilmelidir.
Eksik veya belirsiz gerekçeyle yapılan itiraz, idarenin talebi değerlendirmesini güçleştirir ve süre uzayabilir. Dilekçe, hazır kalıp yerine dosyanın kendi verilerine göre hazırlandığında, idarenin veya sonraki aşamada mahkemenin konuyu doğru anlaması kolaylaşır. Örnek dilekçe metni sayfada verilmiyor; her dosyanın gerekçesi ve ekleyeceği belgeler farklı olduğundan, hazır metnin doğrudan kullanılması önerilmez.
Gümrük Uzlaşması
Gümrük vergileri ve idari para cezalarında, itiraz veya dava yerine uzlaşma yoluna gidilebilir. Uzlaşma talebi, henüz itiraz edilmemiş veya itirazı sonuçlanmamış vergi ve cezalar için, tebliğ tarihinden itibaren on beş gün içinde yapılır; süre, itiraz süresiyle aynıdır. Uzlaşma talebinde bulunulması, itiraz veya dava açma süresini durdurur; uzlaşma sağlanamazsa süre kaldığı yerden işlemeye devam eder; kalan süre beş günden azsa beş güne tamamlanır.
Uzlaşma sağlanırsa, üzerinde uzlaşılan hususlar hakkında dava açılamaz ve itirazda bulunulamaz; uzlaşılan tutar, tutanağın tebliğinden itibaren bir ay içinde ödenir. Gümrük vergileri ve cezalarına ilişkin fiil, 5607 sayılı Kaçakçılıkla Mücadele Kanunu kapsamında kaçakçılık suçuyla ilişkiliyse, uzlaşma yoluna gidilemez. İç vergilerdeki uzlaşma kurumundan farklı olarak, gümrükte uzlaşma komisyonları bölge müdürlüğü bünyesinde toplanır ve görüşmeler gizli yürütülür. Vergi tarafındaki uzlaşma sürecinin ayrıntısı için vergide uzlaşma sayfamıza bakılabilir.
Sık Görülen İtiraz Gerekçeleri
Tarife sınıflandırmasının hatalı yapıldığı iddiası, en sık görülen itiraz gerekçelerinden biridir. Eşyanın hangi tarife pozisyonuna girdiği, kimi zaman teknik inceleme veya laboratuvar tahlili gerektiren, öznel yorum farklarına açık konudur; beyan sahibinin farklı ama savunulabilir yorumla başka pozisyon beyan etmesi, vergiden kaçınma kastıyla yapılan beyandan farklı değerlendirilmelidir.
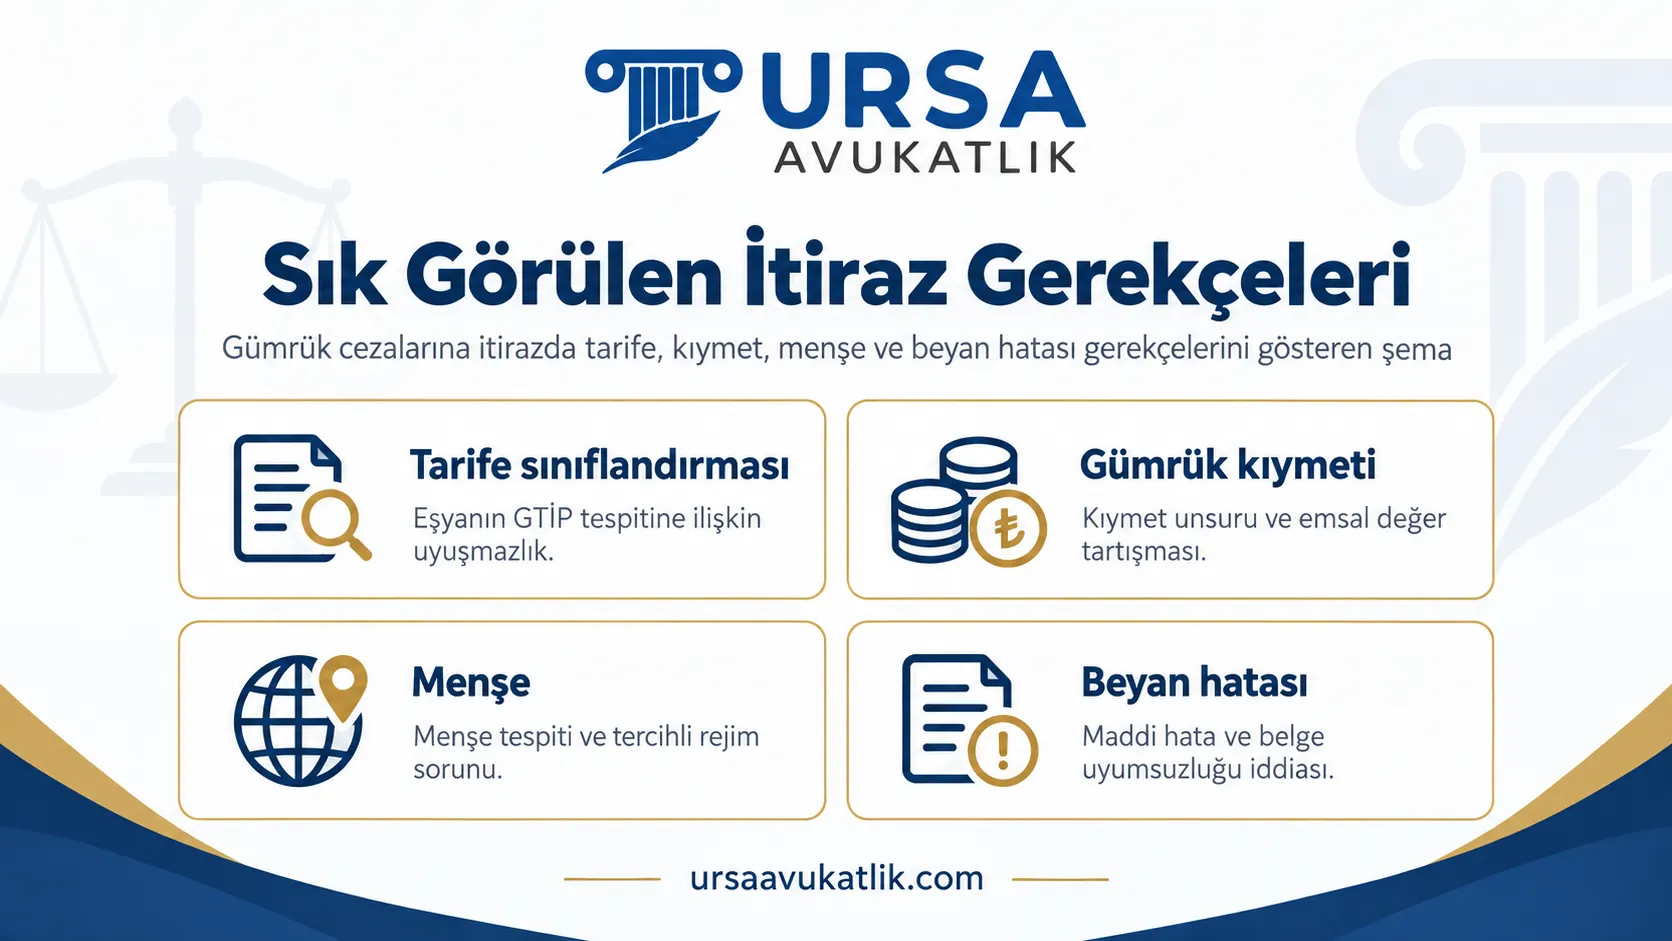
Gümrük kıymetinin yanlış belirlendiği iddiası da sık karşılaşılan gerekçedir; kıymet tespitinde öncelikle satış bedeli yöntemi esas alınır, yöntemin terk edilme nedenleri idarece somut olarak ortaya konulmalıdır. Menşe ve tercihli rejim uyuşmazlıkları, eşyanın hangi ülke menşeli sayılacağına ve dolayısıyla hangi vergi oranının uygulanacağına ilişkindir; menşe belgesindeki eksiklik veya farklı yorum, itiraza konu edilebilir. Beyan hatasının kasıt taşımadığı, yani maddi hata veya yorum farkından kaynaklandığı iddiası da itirazlarda sık işlenir; sistem üzerinden yapılan beyanlarda tuşlama hatası veya birim çevrimindeki yanlışlık, söz konusu türden maddi hataya örnektir.
“Cezayı gerektiren fiilin somut olarak gerçekleştiği idarece ortaya konulmadıkça, salt şüphe veya varsayıma dayanılarak gümrük cezası kesilmesi hukuka uygun değildir.”
Danıştay 7. Dairesi, E. 2019/1235, K. 2022/4430
Sürelerin kaçırılması da itiraza konu edilebilir; ancak kabul görmesi için mücbir sebebin (doğal afet, ağır hastalık gibi) somut biçimde ispatlanması gerekir, salt yoğunluk veya ihmal kapsam dışında kalır.
İtiraz Sürecinde Ödeme, Taksit ve Haciz
Gümrük Kanunu'na göre, tebliğ edilen gümrük vergisi ve cezasına karşı süresinde yapılan idari itiraz, ödeme süresini keser; itiraz sonuçlanana kadar tahsilat işlemi başlatılamaz. İtiraz reddedilir ve dava açılırsa, kesilen ödeme süresi dava boyunca durmaya devam eder; vergi mahkemelerinde açılan davalarda söz konusu durma kendiliğinden gerçekleşir, ayrıca yürütmenin durdurulması talep edilmesine gerek kalmaz. Ödeme süresi, idarenin ya da mahkemenin aleyhe kararının tebliğ edildiği tarihten itibaren yeniden başlar.
Ödenmeyen gümrük vergisi ve cezası için önce ödeme emri düzenlenir; ödeme emrine karşı da ayrı dava yolu vardır. Ödeme emrine rağmen ödeme yapılmazsa, borçlunun malvarlığı üzerinde haciz işlemine geçilebilir; banka hesaplarına konulan haciz de kapsam içindedir. Taksitlendirme, belirli şartlarda mümkündür ve talebin idareye ayrıca yapılması gerekir. Gümrük idari para cezası tebliğden itibaren bir ay içinde ödenirse %25 indirim uygulanır; ödeme yapılması itiraz ve dava hakkını ortadan kaldırmaz (uzlaşılan cezalarda bu indirim uygulanmaz). Ödeme emrine itiraz ve haczin kaldırılması süreçlerinin ayrıntısı için ödeme emrine itiraz ve banka haciz kaldırma sayfalarımıza bakılabilir.
Gümrük Uyuşmazlıklarında Avukat Desteği
İtiraz gerekçesinin tarife, kıymet veya menşe belgeleriyle teknik biçimde kurulması, sürelerin takibi ve uzlaşma ile dava yolu arasındaki seçimin doğru yapılması, sonucu doğrudan etkiler. Yürütmenin durdurulması talebinin gerekçelendirilmesi de ayrı değerlendirme gerektirir.
Gümrük müşaviri teknik süreci yürütse dahi, itirazın hukuki dayanağının kurulması ve dava aşamasındaki savunma ayrı uzmanlık alanıdır. Vergi avukatı desteğiyle, itiraz gerekçesinin ve izlenecek yolun dosyaya uygun şekilde belirlenmesi sağlanabilir.
Gümrük Cezasına İtiraz Hakkında Sık Sorulan Sorular
Gümrük cezasına itiraz süresi ne kadar?
On beş gün, kararın muhataba ulaştığı andan değil, usulüne uygun tebliğ işleminin tamamlandığı tarihten itibaren işler. Tebliğ elektronik ortamda yapılmışsa, muhatap belgeyi hemen okumuş olsa dahi, tebliğ tarihi olarak belgenin elektronik adrese ulaştığı tarihi izleyen beşinci günün sonu esas alınır.
Gümrük cezasına nereye itiraz edilir?
Muhatap, itirazı kendi yerleşim yerine değil, kararı veren gümrük idaresinin bağlı olduğu bölge müdürlüğüne yöneltmelidir; adres karışıklığı sık yaşanan hatadır. Birden fazla gümrük idaresinin karıştığı dosyalarda, itirazın hangi idareye gideceği kararın üst yazısından kontrol edilmelidir.
İtiraz etmeden dava açılabilir mi?
Açılamaz; mahkeme, dava dosyasında itiraz aşamasının atlandığını görürse, taraflardan talep gelmeden kendiliğinden inceler. Sonuç, dosyanın esasına hiç girilmeden belirlenir; davacının haklı olup olmadığı söz konusu aşamada değerlendirilmez.
İtiraza cevap verilmezse ne olur?
Başvuru sahibi, otuz gün dolduğunda ayrıca bildirim beklemek zorunda değildir; süre kendiliğinden işler ve dava hakkı otomatik doğar. Uygulamada idarenin gecikmeli de olsa açık karar vermesi sık görülür; söz konusu durumda hangi tarihin esas alınacağı, elde tutulan tebligat kayıtlarına göre netleşir.
Gümrük cezasına itiraz edilirse ödeme durur mu?
Durur, ama durma yalnızca itiraz konusu edilen kısım için geçerlidir; aynı beyannamede itiraz edilmeyen ayrı kalem varsa, söz konusu kısmın ödeme yükümlülüğü etkilenmez. İşletmenin nakit akışı açısından, hangi kalemlerin itiraza dahil edildiğinin dilekçede net biçimde belirtilmesi önem taşır.
Gümrük cezasında uzlaşma mümkün mü?
Mümkündür; uzlaşma talebi tebliğden itibaren on beş gün içinde yapılır ve itiraz ile dava açma süresini durdurur. Uzlaşma sağlanamazsa kalan süre içinde itiraz veya dava yoluna gidilebilir; ancak aynı alacak için ikinci kez uzlaşma talep edilemez. Muhatabın, başvuru öncesinde hangi yolu izleyeceğine karar vermesi gerekir.
Gümrük cezası taksitlendirilebilir mi?
Talep idareye yöneltilir ve değerlendirme idarenin takdirine bırakılır; otomatik kazanılan hak değildir. Taksit planı onaylandıktan sonra taksitlerden birinin aksatılması, kalan borcun tamamının muaccel hâle gelmesine yol açabilir.
Gümrük cezası ödenmezse ne olur?
Süreç, gümrük idaresinin elinden çıkıp genel tahsil dairelerinin işleyişine geçer; dosya, vergi dairesindeki kamu alacağı gibi izlenir. Borçlunun taşınır, taşınmaz ve banka varlıkları, ayrı ayrı tespit edilerek haciz kapsamına alınabilir.
Tarife sınıflandırması hatası nedeniyle kesilen cezaya itiraz edilir mi?
Edilir; itirazın gücü, beyan sahibinin seçtiği pozisyonu neden makul bulduğunu somut biçimde ortaya koymasına bağlıdır. Ürünün teknik özellikleri, kullanım amacı ve varsa sektördeki yerleşik uygulama, gerekçeyi güçlendiren unsurlardır; salt farklı görüş beyanı tek başına yeterli görülmez.
Bu içerik genel bilgilendirme amaçlıdır ve hukuki danışmanlık yerine geçmez. Her uyuşmazlık kendi koşulları içinde değerlendirilir.