Rücu oranı, başkasının zararını ödeyen sigorta şirketinin veya kişinin ödediği tutarın ne kadarını asıl sorumludan geri isteyebileceğini gösteren yüzdedir ve çoğunlukla karşı tarafın kusur oranına eşittir; örneğin kasko dosyasında yüzde 100 rücu, karşı aracın tam kusurlu bulunduğunu ve ödenen hasarın tamamının ondan istenebileceğini gösterir. Rücu ise başkası adına ya da başkasıyla birlikte sorumlu olduğu bir borcu ödeyen kişinin ödediğini asıl sorumludan geri istemesidir; istenen tutara rücuen tazminat denir. En sık görülen türler kasko, trafik sigortası, SGK ve müteselsil sorumlular arasındaki rücudur; zamanaşımı rücunun dayandığı ilişkiye göre değişir.
Kavram günlük bir örnekle kolay anlaşılır. İki arkadaş birlikte bir kredi için kefil olur; borçlu ödemeyi yapmayınca banka kefillerden birine başvurur ve o kefil borcun tamamını öder. Bu kefil artık, ödediği parayı hem asıl borçludan hem de diğer kefilden payına düşen kadar geri isteyebilir. Aynı kavram sigorta poliçesinde, SGK yazısında, bir ihtarnamede ya da icra takibinde “rücuen tazminat” ifadesiyle karşınıza çıkabilir.
Rücu Oranı Ne Demek, Yüzde 100 ve Yüzde 50 Ne Anlama Gelir?
“Rücu oranı yüzde yüz” ya da “rücu oranı yüzde elli” gibi ifadeler en sık kasko ve trafik sigortası yazışmalarında görülür. Aşağıdaki tablo, kasko şirketinin sigortalısına ödediği hasarı kazadaki karşı taraftan geri istediği durumu esas alır.
| Rücu oranı | Ne anlama gelir | Ödenen tutarın akıbeti |
|---|---|---|
| Yüzde 100 | Karşı taraf kazada tam kusurlu bulunmuştur | Tamamı karşı taraftan istenir |
| Yüzde 75 | Karşı tarafın kusuru yüzde 75’tir | Dörtte üçü istenir, dörtte biri kasko şirketinde kalır |
| Yüzde 50 | Kusur iki taraf arasında eşit paylaşılmıştır | Yarısı istenir, yarısı kasko şirketinde kalır |
| Yüzde 25 | Karşı tarafın kusuru yüzde 25’tir | Dörtte biri istenir, kalanı kasko şirketinde kalır |
| Yüzde 0 | Karşı tarafa yüklenebilecek kusur yoktur, örneğin kaza tek taraflıdır ya da sigortalı tam kusurludur | Hiçbir kısım geri istenmez |
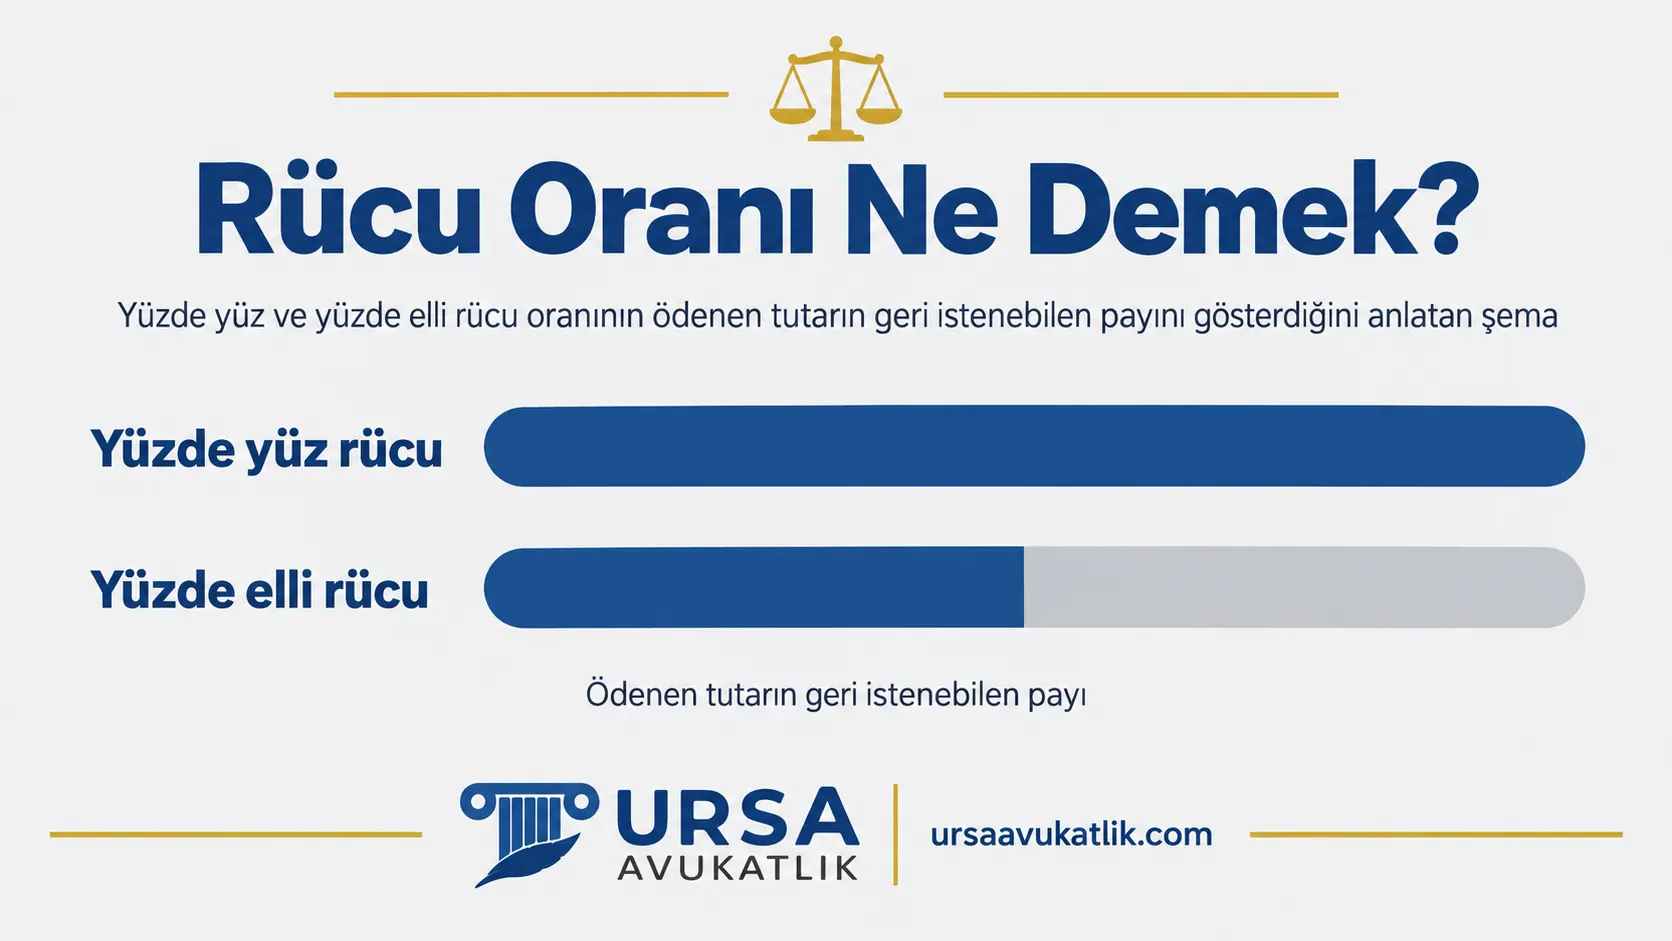
Kasko şirketi, Kara Araçları Kasko Sigortası Genel Şartları B.4.3 uyarınca ödediği tutar kadar sigortalısına halef olur ve rücu talebini öncelikle karşı aracın trafik sigortacısına, o poliçenin limitleri içinde yöneltir; kusurlu kişiye doğrudan, ancak sigorta teminatının bulunmadığı durumda başvurur. Rücu edilen hasarın hasarsızlık indiriminizi etkileyip etkilemediği ise poliçenizdeki özel şartlara bağlıdır (Kasko Genel Şartları C.11); bunu poliçenizden ya da sigorta şirketinizden yazılı olarak öğrenmeniz gerekir.
Her rücuda oran kusurdan çıkmaz. Trafik sigortacısı kendi sigortalısına başvurduğunda oranı, sözleşme veya kanun gereği tazminatı ne ölçüde kaldırabileceği ya da azaltabileceği belirler (KTK m.95/2); SGK’nın işverene rücusunda ise talep işverenin kusur oranıyla sınırlıdır. Rücu oranını belirleyen kusur tespitinin nasıl yapıldığına dair ayrıntılı bilgiye trafik kazası kusur oranı sayfamızdan ulaşılabilir.
Rücu Nedir?
Rücu nedir sorusu, günlük hayatta olduğu kadar hukuki metinlerde de sıkça karşımıza çıkar. Rücu hakkı, bir kişinin başkasının borcunu ödemek zorunda kalması ve bu ödemeyi asıl sorumludan geri isteyebilmesi durumunda ortaya çıkar. Ödemeyi yapan taraf, zarar görenin yerine geçerek onun haklarına sahip olur; bu nedenle rücu, tazminat hukukunun ödeme adaletini sağlayan temel mekanizmalarından biridir.
Rücu hakkının en sık karşılaşılan hâli, birden fazla kişinin aynı zarardan sorumlu tutulduğu durumlardır. Böyle bir durumda zarar gören, sorumlulardan istediğine başvurup zararının tamamını talep edebilir; ödemeyi yapan sorumlu ise daha sonra diğer sorumlulardan kendi payını aşan kısmı geri ister. Bu geri isteme talebine uygulamada rücu davası ya da rücuen tazminat davası denir. Rücu davası açan taraf, zarar görenin yerine geçtiği için, zarar görenin asıl sorumluya karşı ileri sürebileceği delil ve savunmalara benzer bir konumda bulunur.
Rücu Hakkı Nereden Doğar?
Rücu hakkı iki farklı kaynaktan doğabilir: kanundan ya da sözleşmeden. Kanundan doğan rücu hakkı, herhangi bir sözleşme şartı aranmaksızın, kanunun doğrudan öngördüğü hâllerde ortaya çıkar; SGK'nın işverene rücusu ve müteselsil sorumlular arasındaki rücu bu türe örnektir. Sözleşmeden doğan rücu ise taraflar arasındaki bir sözleşme hükmüne dayanır. Örneğin bir kefalet sözleşmesinde kefilin asıl borçluya rücu hakkı, sözleşmenin ve kanunun kefalet hükümlerinin birlikte uygulanmasından doğar.
Sigortacının halefiyeti, bu ikisinden ayrı ve kendine özgü bir kurumdur. Sigortacı, sigortalısına yaptığı ödeme kadar, sigortalısının zarar sorumlusuna karşı sahip olduğu haklara kendiliğinden halef olur; bu geçiş için ayrıca bir devir işlemine gerek yoktur. Halefiyet ile kanundan doğan rücu hakkı arasındaki fark burada belirginleşir. Halefiyette sigortacı, sigortalısının yerine geçip onun hakkını kullanır; kanundan doğan rücuda ise kişi kendi adına, kanunun tanıdığı bağımsız bir talep hakkını kullanır. Rücu hakkının genel hükümleri Türk Borçlar Kanunu'nda düzenlenmiştir.
Rücu Türleri
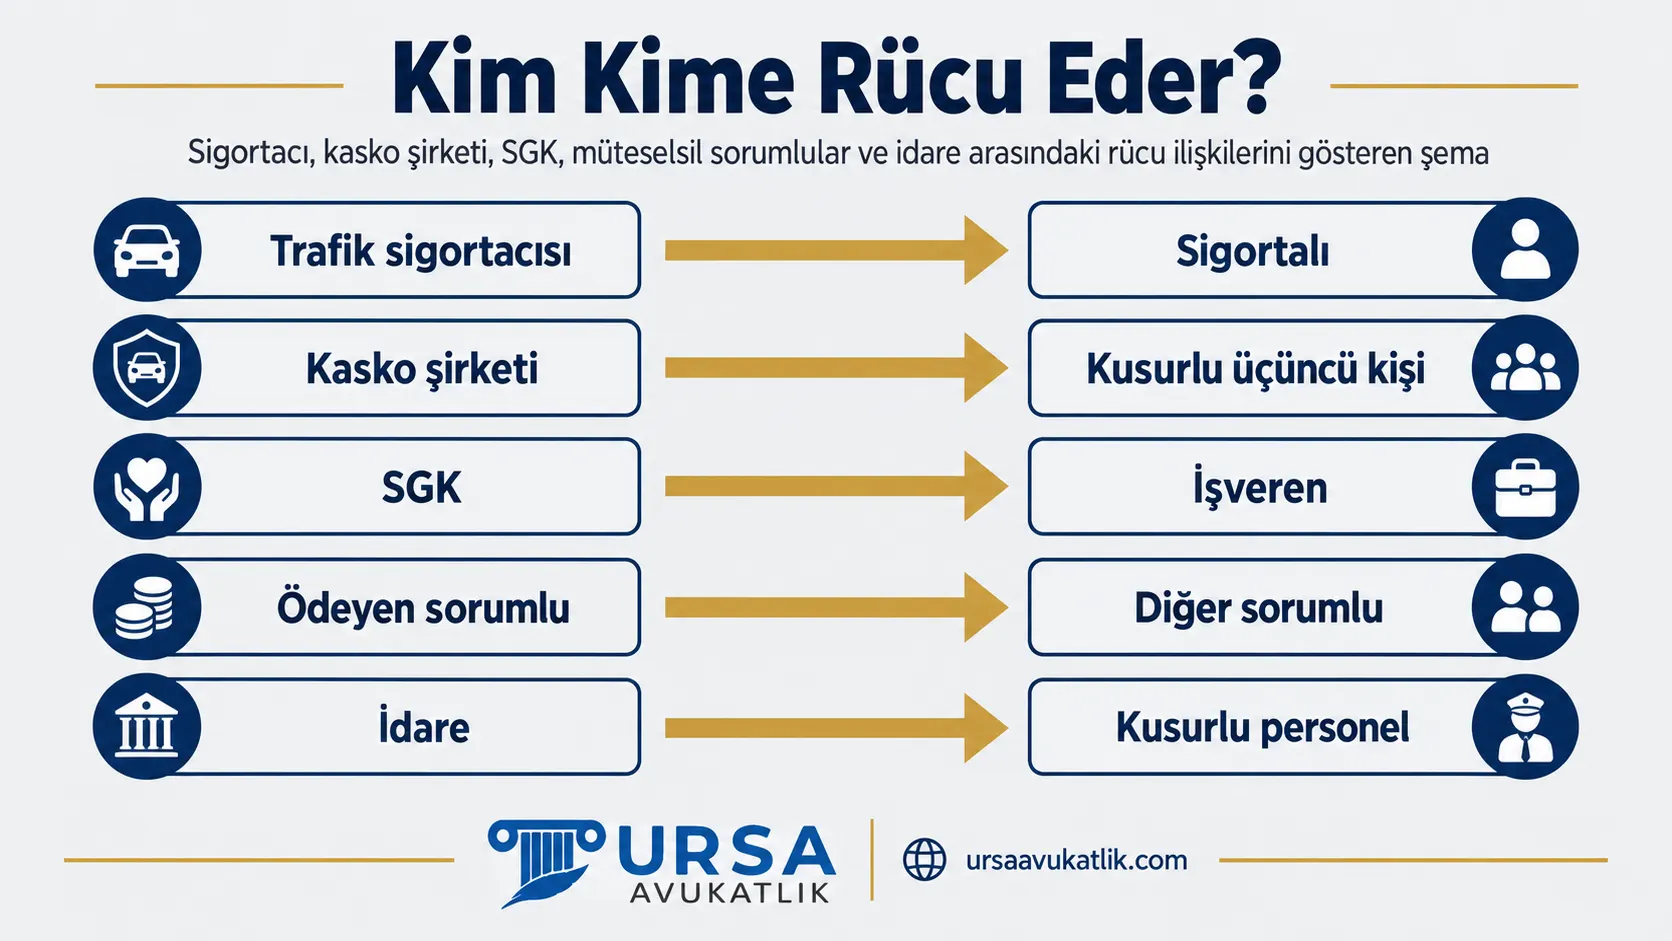
Rücu hakkı, tarafına ve dayanağına göre birkaç farklı türde karşımıza çıkar. Aşağıdaki tablo, en sık karşılaşılan rücu türlerini kim kime, hangi dayanakla sorusuyla özetlemektedir.
| Rücu Türü | Kim Kime Rücu Eder | Dayanak | Ayrıntılı Bilgi |
|---|---|---|---|
| Trafik sigortacısının rücusu | Trafik sigortacısı → sigortalısı | KTK m.95/2 ve Zorunlu Trafik Sigortası Genel Şartları B.4 | Sigorta şirketinin rücu hakkı |
| Kasko rücusu | Kasko şirketi → kusurlu üçüncü kişi | TTK halefiyet hükümleri | Kasko rücu davası |
| SGK rücusu | SGK → işveren veya üçüncü kişi | 5510 sayılı Kanun | İş kazası tazminatı |
| Müteselsil rücu | Ödeyen sorumlu → diğer sorumlu | Türk Borçlar Kanunu | Trafik kazası kusur oranı |
| İdarenin rücusu | İdare → kusurlu personel | Anayasa m.129 | İdari yargıda tam yargı davası |
Tablodaki beş tür de aynı temel mantığı paylaşır: zarar önce zarar görene ödenir, ardından ödemeyi yapan taraf, asıl sorumlu olan tarafa döner. Hangi türün uygulanacağı, ödemeyi kimin yaptığına ve zararın hangi ilişkiden doğduğuna göre belirlenir. Ancak dayanak farklı olduğundan, her türün kendi şartları, kendi zamanaşımı süresi ve kendi görevli mahkemesi vardır. İdarenin personeline rücusunun idari yargıdaki görünümü için idari yargıda tam yargı davası sayfamıza bakılabilir.
Sigorta Şirketinin Rücu Hakkı
Sigorta rücusu, uygulamada en sık karşılaşılan rücu türüdür ve kendi içinde iki ayrı duruma ayrılır. Birincisi, trafik sigortacısının zarar görene ödediği tazminatı, belirli şartlarda kendi sigortalısına (aracın sürücüsüne veya işletenine) rücu etmesidir. Sigortalının alkollü araç kullanması ya da ehliyetsiz olması, bu rücuyu doğurabilecek hâllerdendir.
İkincisi, kasko sigortasının kendi sigortalısına ödediği hasar bedelini, kazaya kusuruyla sebep olan karşı taraftan (üçüncü kişiden) geri istemesidir. Bu durumda rücu, sigortalının kendisine değil, kazadaki karşı tarafa yöneliktir. Bu iki durum farklı taraflara ve farklı şartlara dayanır; ayrıntılar ayrı sayfalarımızda ele alınmıştır. Trafik sigortacısının kendi sigortalısına rücusu için sigorta şirketinin rücu hakkı, kasko şirketinin karşı tarafa rücusu için ise kasko rücu davası sayfamıza bakılabilir.
SGK'nın Rücu Hakkı
Sosyal Güvenlik Kurumu, bir iş kazası veya meslek hastalığı nedeniyle sigortalıya yaptığı ödemeleri geri isteyebilir. Bu talep, kazanın oluşumunda kusuru bulunan işverene ya da üçüncü kişilere yöneltilir. Bu rücu hakkı kanundan doğar; SGK ile işveren arasında herhangi bir sözleşme ilişkisi aranmaz.
SGK'nın işverenden isteyebileceği tutar, işverenin kusur oranıyla sınırlıdır. İşveren iş kazasında hiç kusurlu değilse SGK kural olarak rücu edemez; sigortalıyı Kuruma bildirmeden çalıştıran işverene ise kusur aranmadan rücu edilir (5510 s.K. m.23); kısmen kusurluysa yalnızca o kusur oranına isabet eden kısım istenebilir. Kaza üçüncü bir kişinin kusuruyla meydana gelmişse, SGK bu kişiye ve varsa onu çalıştırana da rücu edebilir. Kurumun istediği kalemler, sorumluluk tavanı ve zamanaşımı SGK rücu davası yazısında ayrıca anlatılıyor.
Yargıtay 10. Hukuk Dairesi, iş kazası nedeniyle sigortalıya yapılan ödemelerin, sigortalının işverenden isteyebileceği tutarla sınırlı olmak üzere işverene ödettirileceğini belirtmiştir. İşverenin sorumluluğu belirlenirken kaçınılmazlık ilkesi de gözetilir.
Yargıtay 10. Hukuk Dairesi, E. 2022/10418, K. 2024/4957, T. 07.05.2024
Kusur oranının doğru tespiti, hem SGK'nın rücu talebinin miktarını hem de işverenin savunma imkânlarını doğrudan etkiler. İşveren, kazada kendisine atfedilen kusur oranına itiraz edebilir ve bu itiraz genellikle bağımsız bir bilirkişi incelemesiyle değerlendirilir. İş kazası sonucu açılabilecek tazminat talepleri hakkında ayrıntılı bilgiye iş kazası tazminatı sayfamızdan ulaşılabilir.
Birden Fazla Sorumlu Arasında Rücu
Bir trafik kazasında birden fazla sürücü kusurlu bulunduğunda, zarar gören, kusuru bulunan sürücülerin hepsine karşı zararının tamamını talep edebilir; sürücüler zarar görene karşı müteselsilen sorumludur. Zarar görenin, sorumlulardan yalnızca birine başvurup zararının tamamını o kişiden tahsil etmesi mümkündür.
Bu durumda ödemeyi yapan sürücü, kendi kusur payını aşan kısım için diğer kusurlu sürücülerden rücu talep edebilir. Sorumlular arasındaki bu iç ilişkide teselsül kuralı geçerli değildir; her sorumlu yalnızca kendi kusur oranına düşen miktardan sorumlu tutulur. Bu ayrım önemlidir: zarar görene karşı hepsi tam sorumluyken, kendi aralarındaki hesaplaşmada herkes yalnızca kendi payından sorumludur.
Yargıtay 17. Hukuk Dairesi, müteselsilen sorumlu olanlardan birinin zarar görenin zararını karşıladıktan sonra, iç ilişkide diğer sorumludan kusuru oranında rücu edebileceğini belirtmiştir.
Yargıtay 17. Hukuk Dairesi, E. 2017/3007, K. 2017/11189
Rücu Talebiyle Karşılaşınca Ne Yapılmalı?
Rücu talebi, ödemeyi yapan sigorta şirketinin, SGK’nın ya da birlikte sorumlu olan kişinin ödediği tutarı sizden geri istemesidir; yazı, ihtarname ya da icra takibi şeklinde gelir. Böyle bir talebi alan kişinin, ödeme yapmadan önce birkaç noktayı kontrol etmesi gerekir.
- Talebin kimden ve hangi kanuni dayanakla geldiğini tespit etmek.
- Talep edilen tutarın dayandığı ödeme belgelerini istemek.
- Rücu oranının hangi kusur tespitine dayandığını kontrol etmek.
- Bir icra takibi başlatılmışsa itiraz süresini kaçırmamak.
- Talebin zamanaşımına uğrayıp uğramadığını kontrol etmek.
İcra takibi şeklinde gelen bir rücu talebine süresi içinde itiraz edilmezse takip kesinleşir ve borç kesinleşmiş sayılır. Bu nedenle bir icra takibi tebliğ alındığında öncelikle itiraz süresinin ne zaman dolduğu belirlenmelidir. İcra sürecinin işleyişi hakkında ayrıntılı bilgiye trafik kazası icra takibi sayfamızdan ulaşılabilir.
Rücu Talebinde Zamanaşımı
Rücu talebinin zamanaşımı süresi, rücunun dayandığı hukuki ilişkiye göre değişir; tüm rücu türleri için tek bir süre verilemez. Müteselsil sorumlular arasındaki rücuda süre genellikle ödeme tarihinden başlar; SGK'nın rücusunda ise kurumun yaptığı ödeme veya bağladığı gelir esas alınır.
Sigortacının halefiyetine dayanan rücuda bu genel kuralın istisnası vardır. Süre, ödeme tarihinden değil, sigortalının asıl sorumluya karşı sahip olduğu hakkın tabi olduğu süreye ve bu sürenin başladığı tarihe göre belirlenir. Bu fark, halefiyetin sigortalının hakkına halef olma niteliğinden kaynaklanır.
Yargıtay İçtihadı Birleştirme Kararı, halefiyet yoluyla açılan rücu davasında zamanaşımı süresinin, sigortalının asıl sorumluya karşı açabileceği davanın tabi olduğu süreye bağlı olduğunu belirtmiştir. Bu süre ödeme tarihinde değil, sigortalının hakkının doğduğu tarihte işlemeye başlar.
Yargıtay İçtihadı Birleştirme Kararı, E. 1970/2, K. 1972/1, T. 17.01.1972
Rücu Uyuşmazlığında Avukat Desteği
Bir rücu talebiyle karşılaşan tarafın avukat desteğinden yararlanması, talebin dayandığı kusur oranının ve hukuki dayanağın doğru incelenmesi anlamına gelir. Rücu oranının hatalı bir kusur tespitine dayanması durumunda buna itiraz edilebilir.
Zamanaşımı süresinin türüne göre doğru hesaplanması ve gelen bir icra takibine süresi içinde itiraz edilmesi de sürecin önemli parçalarıdır. Rücu talebinin dayandığı tarafın (sigorta şirketi, SGK ya da diğer sorumlu) niteliğine göre izlenecek yol değişebilir. Yanlış tarafa ya da yanlış dayanakla yapılan bir itiraz, süreci uzatmaktan öteye geçmeyebilir. Bu konuda ayrıntılı bilgiye sigorta avukatı sayfamızdan ulaşılabilir.
Rücu Hakkında Sık Sorulan Sorular
Rücu ne demek?
Rücu, başkasının borcunu ya da kendi payından fazlasını ödeyen kişinin ödediği tutarı asıl sorumludan geri istemesidir; sözcük “geri dönme” anlamına gelir. Rücu hakkı ödeme yapılmadan doğmaz; önce borcun tamamı ya da payı aşan kısmı ödenmiş olmalıdır.
Rücuen tazminat ne demek?
Rücuen tazminat, ödemeyi yapan tarafın asıl sorumludan geri istediği tazminat tutarını ifade eder; genellikle ihtarname ve icra takiplerinde bu ifadeyle karşılaşılır. Bir belgede “rücu hakkı saklıdır” ifadesi geçiyorsa, bu da aynı kapıyı açık tutar: ödemeyi yapan taraf, ileride rücu davası açma hakkını şimdiden korumaktadır. Bu ifadenin idari işlemlerdeki karşılığı doğrudan Anayasa m.40'ta düzenlenmiştir.
Rücu oranı yüzde yüz ne anlama gelir?
Ödenen tutarın tamamının geri istenebileceğini gösterir. Kasko dosyasında yüzde yüz rücu, karşı tarafın kazada tam kusurlu bulunduğu ve kasko şirketinin ödediği hasarın tamamını öncelikle karşı aracın trafik sigortacısından isteyeceği anlamına gelir.
Rücu oranı yüzde elli ne anlama gelir?
Ödenen tutarın yarısının geri istenebileceğini gösterir; kusur genellikle iki taraf arasında eşit paylaşılmıştır. Geri kalan yarı, ödemeyi yapan tarafın (örneğin sigorta şirketinin) kendi üstünde kalır; bu kısım için ayrıca bir talep hakkı doğmaz.
Rücu oranı yüzde sıfır ne demek?
Ödenen tutarın hiçbir kısmının başkasından geri istenemeyeceğini gösterir. Kasko dosyasında bu, karşı tarafa yüklenebilecek bir kusur bulunmadığı, örneğin kazanın tek taraflı olduğu ya da sigortalının tam kusurlu bulunduğu anlamına gelir; ödeme kasko şirketinde kalır.
Sigorta hangi hâllerde rücu eder?
Sigorta şirketi, sigortalısının poliçe şartlarına aykırı davranması hâlinde (örneğin alkollü ya da ehliyetsiz araç kullanması) rücu edebilir. Kaskoda ise kazaya kusuruyla sebep olan karşı tarafın bulunması yeterlidir.
SGK işverene neden rücu eder?
SGK, iş kazası veya meslek hastalığının işverenin kusurlu bir davranışı sonucunda meydana gelmesi hâlinde, sigortalıya yaptığı ödemeleri işverenden kusur oranında geri ister.
Halefiyet ile rücu farkı nedir?
Halefiyette ayrıca bir devir işlemine gerek yoktur; sigortacı ödemeyi yaptığı anda hakka kendiliğinden sahip olur. Kanundan doğan rücuda ise hak, ödemeyle birlikte doğrudan kanunun öngördüğü kişide oluşur.
Rücu hakkı kaç yılda zamanaşımına uğrar?
Süre rücunun dayandığı hukuki ilişkiye göre değişir. Sigorta halefiyetinde sigortalının hakkının tabi olduğu süre esas alınırken, diğer rücu türlerinde genellikle ödeme veya kusurun öğrenilme tarihi esas alınır.
Rücu talebi ödenmezse ne olur?
Ödeme yapılmazsa alacaklı taraf icra takibi başlatabilir veya dava açabilir; bu durumda talebin dayanağına ve zamanaşımına süresi içinde itiraz edilmesi önemlidir.
Rücu davası hangi mahkemede görülür?
Görevli mahkeme, rücunun dayandığı ilişkiye göre değişir. Sigorta ve müteselsil sorumluluk kaynaklı rücu davaları genellikle asliye ticaret ya da asliye hukuk mahkemesinde, idarenin personeline rücusu ise adli yargıda görülür. SGK'nın iş kazası veya meslek hastalığı nedeniyle işverene açtığı rücu davası ise iş mahkemesinin görevindedir (7036 s.K. m.5/1-b) ve arabuluculuk şartına tabi değildir (m.3/3).
Bu içerik genel bilgilendirme amaçlıdır ve hukuki danışmanlık yerine geçmez. Her uyuşmazlık kendi koşulları içinde değerlendirilir.