
Kasko rücu davası, kasko şirketinin sigortalısına hasar bedelini ödedikten sonra, ödediği tutar kadar onun yerine geçerek kazaya kusuruyla sebep olan sürücüye, araç işletenine veya bunların trafik sigortacısına açtığı davadır. Kasko rücu şartları geçerli poliçe, teminat kapsamındaki riziko, fiilen yapılmış ödeme, karşı tarafın sorumluluğu ve illiyet bağıdır; ispat yükü kasko şirketindedir. Talep çoğunlukla kusurlu tarafın trafik sigortasından limit dahilinde karşılanır, kusur oranına ve onarım bedeli ile sovtaj gibi kalemlere itiraz edilebilir. Görevli mahkeme kural olarak Asliye Ticaret Mahkemesi'dir; zamanaşımı, sigortalının karşı tarafa açabileceği davanın süresine tabidir.
Talep genellikle bir ihtarname ya da doğrudan ödeme çağrısıyla başlar; “kasko şirketi benden para istiyor” diyen kişi çoğu zaman bunun neden kendisinden istendiğini anlamakta zorlanır. Kasko şirketi yalnızca fiilen ödediği tutar kadar ve sigortalısının hakları ölçüsünde talepte bulunabilir; bu sınırın aşılıp aşılmadığı ayrıca incelenebilir.
Kasko Rücu Davası Nedir?
Sitede aynı niyete yazılmış üç ayrı sayfa bulunur ve her biri farklı bir rücu ilişkisini konu alır.
Kasko rücu davası şartları konusunda en sık karışan nokta, bu davanın kasko şirketinin kendi hakkı değil, sigortalısından devraldığı bir hak olduğudur. Kasko şirketi, sigortalısına ödeme yaptığı andan itibaren, ödediği tutar kadar sigortalısının hasardan sorumlu kişiye karşı sahip olduğu haklara sahip olur. Bu, Türk Ticaret Kanunu'nda düzenlenen halefiyet ilkesinin bir sonucudur; kasko şirketi kendi adına yeni bir hak kazanmaz, sigortalısının hakkını onun yerine kullanır. Bu nedenle sigortalının savunmaları ve zamanaşımı def'i, rücu davasında da aynen ileri sürülebilir. Halefiyet kendiliğinden gerçekleşir; sigortalının ayrıca bir devir işlemi yapmasına ya da rızasını bildirmesine gerek yoktur.
Bu sayfa, kasko şirketinin ödeme sonrası kusurlu üçüncü kişiye ve onun trafik sigortacısına yönelttiği rücu talebini konu alır. Bu talep genellikle kusurlu sürücüye ya da araç sahibine yöneltilir. Trafik sigortacısının kendi sigortalısına yönelttiği rücu farklı bir konudur; bu konu sigorta şirketinin rücu hakkı sayfamızda ele alınmaktadır. Rücu kavramının SGK, işveren ve devlet rücusu dahil genel çerçevesi için rücu nedir sayfamıza bakılabilir. Halefiyetin kanuni dayanağı Türk Ticaret Kanunu'nda yer alır.
Kasko Şirketi Kimlere Rücu Edebilir?
Kasko şirketinin rücu talebi, hasardan hukuken sorumlu olan taraflara yöneltilir; birden fazla kişi sorumluysa talep bunların hepsine yöneltilebilir. En sık karşılaşılan muhataplar aşağıda sıralanmıştır.
- Kazaya kusuruyla sebep olan sürücü.
- Sürücünün işvereni, kaza görev sırasında gerçekleşmişse; işverenin bu sorumluluğu ve çalışana dönmesi şirket aracıyla kazada rücu yazısında anlatılıyor.
- Aracın işleteni, sürücüden farklı bir kişiyse.
- Kusurlu tarafın trafik sigortacısı, teminat limiti dahilinde.
- Zarara yol açan diğer üçüncü kişiler, örneğin yol bakımından sorumlu kurum ya da otopark işleteni. Yola çıkan hayvanın sahibine yönelik talep hayvan çarpması yazısında ayrıca anlatılıyor.
- Aracı izinsiz kullanan ya da sigortalıdan habersiz devralan kişiler.
- Kusurlu kişi hayatını kaybetmişse, mirasçıları.
Sigortalının kendisine kural olarak rücu edilemez; halefiyet, sigortalıyı korumak için değil, zararı gerçek sorumluya yüklemek için tanınmış bir haktır. Sigortalı ile aynı konutta yaşayan aile bireyleri de bu genel korumadan yararlanır; bu koruma, kasko şirketinin kendi sigortalısıyla ters düşmesini önlemeyi amaçlar. Sigortalının kasıtlı hareketi ya da ağır kusuru varsa bu genel kuralın istisnası gündeme gelebilir, ancak bu durum ayrı bir değerlendirme gerektirir.
Kasko Rücu Davasının Şartları
Kasko rücu şartları, birkaç unsurun bir arada gerçekleşmesini gerektirir; bu unsurlardan biri eksikse rücu talebinde bulunulamaz. Bu şartların tamamı, dava açılmadan önce kasko şirketi tarafından toplanmış olmalıdır. Aşağıdaki tablo bu şartları ve ispat yükünün kime ait olduğunu özetlemektedir.
| Şart | Açıklama | İspat Kimde |
|---|---|---|
| Geçerli kasko poliçesi | Kaza tarihinde yürürlükte bir poliçe bulunmalı | Kasko şirketi |
| Riziko teminat kapsamında | Hasar, poliçenin kapsadığı bir olaydan doğmalı | Kasko şirketi |
| Fiilen ödeme yapılmış olması | Rücu hakkı, ödemeyle birlikte doğar | Kasko şirketi |
| Karşı tarafın sorumluluğu | Kusur ya da hukuki sorumluluk tespit edilmeli | Kasko şirketi |
| Zararla illiyet bağı | Hasar, karşı tarafın eylemiyle nedensellik içinde olmalı | Kasko şirketi |
Bu şartlardan biri eksik olduğunda rücu talebi reddedilebilir; örneğin ödeme henüz yapılmamışsa dava konusu alacak doğmamış sayılır. Poliçenin kaza tarihinde geçerli olmadığı da benzer şekilde talebi tamamen ortadan kaldırır. Kaskonun prim borcu nedeniyle askıda olduğu bir dönemde meydana gelen kaza da bu kapsamda değerlendirilir. Kasko rücu şartlarının tamamının gerçekleştiğini ispat yükü kasko şirketine aittir; kendisine talep gelen kişi bu şartları gösteren belgeleri isteyebilir ve eksiklik varsa buna itiraz edebilir.
Karşı Tarafın Trafik Sigortası Talebi Karşılar mı?
Kusurlu sürücünün trafik sigortası, kasko şirketinin rücu talebini teminat limiti dahilinde karşılar. Bu, en sık yanılgıya düşülen noktalardan biridir; talep genellikle sürücünün kendi cebinden değil, onun trafik sigortasından karşılanır. Trafik sigortası zorunlu olduğundan, sürücüsü bulunan hemen her aracın böyle bir teminatı vardır. Bu nedenle talebi alan kişi, öncelikle kendi poliçesinin geçerli olup olmadığını kontrol etmelidir.
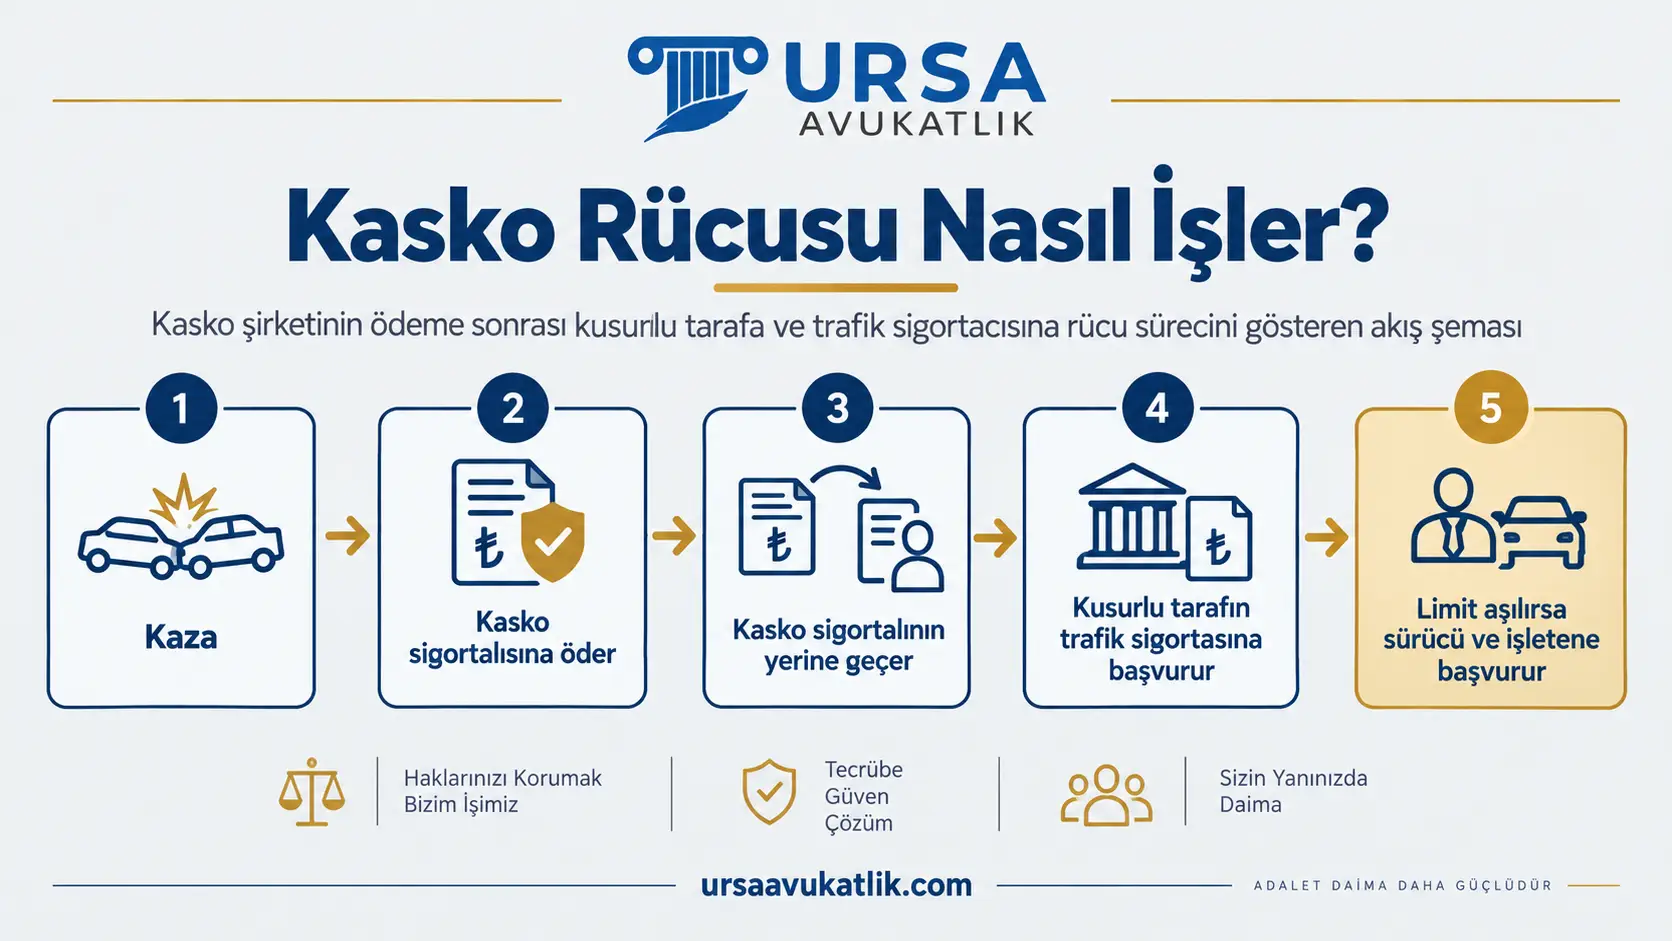
Talep teminat limitini aşarsa, aşan kısım doğrudan kusurlu sürücüden ve varsa işletenden istenebilir. Limit aşımı özellikle ağır hasarlı ya da pert olan araçlarda gündeme gelir. Bu nedenle limitin ne kadar olduğu ve hasar tutarının bu limitin altında kalıp kalmadığı, sürecin en belirleyici noktalarından biridir. Trafik sigortası teminat limitleri sayfamızda güncel limitler ayrıntılı olarak anlatılmaktadır.
Kendisine rücu talebi gelen kişi, bu talebi kendi trafik sigortacısına bildirmelidir; bildirim yapılmadan geçen süre, sigortacının savunma hazırlama imkanını daraltabilir. Bildirim genellikle poliçe numarası ve kaza bilgileriyle birlikte yazılı olarak yapılır. Trafik sigortacısı talebi değerlendirirken kusur oranını ve hasar tutarını kendi başına da inceler; bu inceleme sonucunda talebin tamamı ya da bir kısmı reddedilebilir. Ret hâlinde kasko şirketi, aşan ya da reddedilen kısım için doğrudan sürücüye yönelebilir.
Kusur Oranı Rücuyu Nasıl Etkiler?
Kasko şirketinin rücu edebileceği tutar, karşı tarafın kusur oranıyla sınırlıdır. Kaza tespit tutanağında kusur oranı yazmaz, yalnız tespit edilen kural ihlalleri yer alır; bu tespitler bağlayıcı değildir ve kusur mahkemede bilirkişi incelemesiyle yeniden değerlendirilebilir. Kusur oranı yüzde yüz değilse, rücu talebi de bu orana göre kısmen kabul edilir.
Yargıtay 17. Hukuk Dairesi, trafik sigortacısının alkollü sürücü nedeniyle kendi sigortalısına yönelttiği rücu davasında, sigorta şirketinin rücu edebileceği tazminat tutarının rücu edilen sürücünün kusur oranına ve zarar görenin gerçek zararına göre belirleneceğini kabul etmiştir.
Yargıtay 17. Hukuk Dairesi, E. 2017/1577, K. 2019/9897, T. 24.10.2019
Kasko şirketi de ödediği tazminat ölçüsünde sigortalısının haklarına halef olduğundan (TTK m. 1472), karşı taraftan ancak onun kusuruna düşen kısmı isteyebilir.
Bu nedenle kendisine rücu talebi gelen kişi, tutanaktaki tespitlere ve bunlara dayanılarak belirlenen kusur oranına itiraz edebilir. İtiraz genellikle bağımsız bir bilirkişi incelemesi talep edilerek yapılır; kazanın oluş şekli, tarafların beyanları ve varsa kamera kaydı bu incelemede esas alınır. Tutanağı düzenleyen memurun kusur değerlendirmesi bir görüş niteliğindedir, mahkemeyi bağlamaz. Trafik kazası bilirkişi raporu sayfamızda, bu itirazın nasıl yapılacağı ayrıntılı olarak anlatılmaktadır.
Rücu Edilen Tutara İtiraz
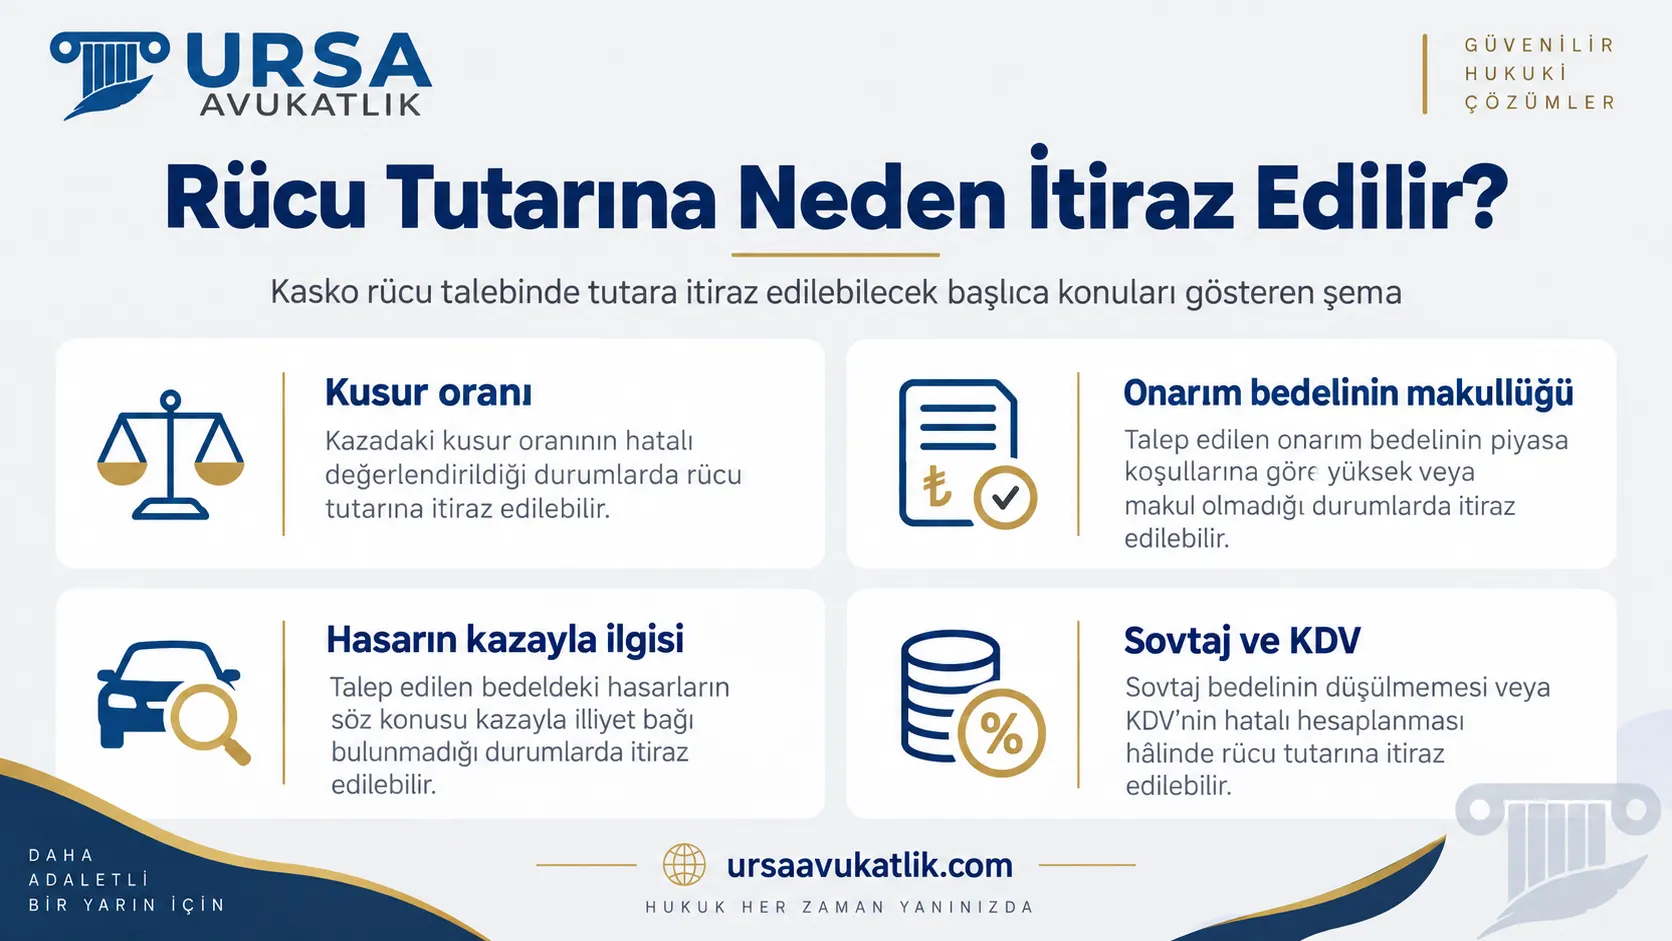
Rücu talebinde yalnızca kusur oranı değil, istenen tutarın kendisi de tartışmaya açıktır. Kasko şirketi, sigortalısına ödediğinden fazlasını talep edemez; ödediği tutarın da makul olması gerekir. Poliçe kapsamında ödenen ekspertiz ve değerlendirme ücretleri de rücu talebine dahil edilemez.
| İtiraz Konusu | Neye Bakılır |
|---|---|
| Onarım bedelinin makullüğü | Piyasa rayicine uygun olup olmadığı |
| Hasarın kazayla ilgisi | Önceki hasarların dahil edilip edilmediği |
| Sovtaj bedelinin düşülmesi | Araç pert olmuşsa hurda değerinin mahsubu |
| KDV | Mükerrer KDV talebi olup olmadığı |
| Faiz başlangıcı | Faizin hangi tarihten itibaren işlediği |
Yargıtay 17. Hukuk Dairesi, aracın onarımının ekonomik olmadığı durumlarda kaza tarihindeki ikinci el satış bedeli ile hasar sonrası sovtaj değerinin ayrı ayrı tespit edilmesi gerektiğine karar vermiştir. Rayiç değerden sovtaj bedeli düşülerek gerçek zarar belirlenir.
Yargıtay 17. Hukuk Dairesi, E. 2016/19119, K. 2019/9534
Bu tabloda sayılan noktalardan biri gözden kaçırılmışsa, istenen tutar gerçek zarardan yüksek çıkabilir; özellikle sovtaj bedelinin düşülmemesi sık karşılaşılan bir eksikliktir. Kendisine talep gelen kişi, kasko şirketinden dayanak eksper raporunu isteyebilir; bu raporun ayrıntılı incelenmesi, tutara itirazın ilk adımıdır. Onarım kalemlerinin fatura karşılığında ayrı ayrı gösterilmesi, hangi kalemin tartışmalı olduğunu belirlemeyi kolaylaştırır. Trafik kazası eksper raporu sayfamızda, bu raporun içeriği ve itiraz yolu ayrıntılı olarak anlatılmaktadır.
Araç Sahibinin Kaskonun Ödemediği Kalemler İçin Hakkı
Kasko rücu davası yalnızca kusurlu tarafı ilgilendirmez; aracı hasar gören kişinin de kendi hakları vardır ve bu haklar kasko şirketinin sürece dahil olmasından etkilenmez. Kasko poliçesi genellikle muafiyet, değer kaybı, ikame araç ve kazanç kaybı gibi kalemleri karşılamaz; muafiyet poliçede kararlaştırılan kesintidir, kullanım ve gelir kaybı ise ancak ek sözleşmeyle teminata alınabilir (Kasko Genel Şartları A.4.8, A.6). Kaskonun teminat dışı bıraktığı diğer hâller kasko neyi ödemez yazısında anlatılır.
Kaza sonucu araç birkaç gün ya da hafta serviste kalmışsa, bu süre boyunca aracın kullanılamamasından doğan zarar da ayrıca değerlendirilebilir. Bu kalemler, kaskonun ödemesinden bağımsız olarak, doğrudan kusurlu taraftan ve onun trafik sigortasından istenebilir. Kasko şirketinin sigortalısına ödeme yapmış olması, aracın gerçek sahibinin bu ek zararlar için ayrıca talepte bulunmasına engel değildir. Muafiyet tutarı, poliçede kararlaştırılan ve kasko şirketinin ödemesinden düşülen kısımdır; bu kısım da kusurlu taraftan istenebilir. Araç değer kaybı sayfamızda, bu talebin nasıl yapılacağı ayrıntılı olarak anlatılmaktadır.
Zamanaşımı ve Görevli Mahkeme
Kasko rücu davasında zamanaşımı, tazminatın ödendiği tarihten bağımsız bir mesele olarak sıkça yanlış anlaşılır. Halefiyet yoluyla açılan bir davada süre, sigortalının karşı tarafa karşı sahip olduğu davanın tabi olduğu süreyle aynıdır.
Yargıtay İçtihadı Birleştirme Kararı, sigortacının zarara sebebiyet veren aleyhine açtığı davada zamanaşımının, sigorta ettirenin aynı kişi aleyhine açabileceği davanın zamanaşımına tabi olduğuna karar vermiştir. Bu süre, sigortacı için de aynı tarihte işlemeye başlar.
Yargıtay İçtihadı Birleştirme Kararı, E. 1970/2, K. 1972/1, T. 17.01.1972
Bu süre hesabı, dosyanın en kritik noktalarından biridir; yanlış hesaplanan bir süre, haklı bir talebin dahi zamanaşımına uğramış sayılmasına yol açabilir. Trafik kazalarında bu süre, Karayolları Trafik Kanunu'na göre zararın ve sorumlunun öğrenilmesinden itibaren iki yıl, her hâlde kaza tarihinden itibaren on yıldır. Olay aynı zamanda daha uzun bir ceza zamanaşımına tabi bir suç oluşturuyorsa, bu daha uzun süre esas alınır. Bu süre kaza tarihinde işlemeye başlamışsa, kasko şirketinin sonradan sigortalısının yerine geçmesi bu süreyi yeniden başlatmaz; kalan süre içinde dava açılması gerekir. Rücu davası, sigorta şirketi tacir sıfatıyla davacı olduğundan, kural olarak Asliye Ticaret Mahkemesi'nde görülür. Yetkili mahkeme ise kazanın gerçekleştiği yer ya da davalının yerleşim yeri mahkemesi olabilir.
Tahkim ve Arabuluculuk Yolu
Kasko şirketinin üçüncü kişiye yönelttiği bir rücu talebinde tahkim ve arabuluculuk yollarının hangi ölçüde işlediği, çoğu zaman bilinmeyen bir noktadır. Sigorta Tahkim Komisyonu, sigortalı ile kendi sigorta şirketi arasındaki uyuşmazlıklar için ihtiyari bir yoldur. Kasko şirketinin üçüncü kişiye karşı açtığı rücu davası bu kapsamda değildir; komisyon, rücu talebinin muhatabı olan kişi ile kasko şirketi arasındaki bu tür bir uyuşmazlığa bakmaz. Komisyona sigorta ettiren, sigortalı veya sözleşmeden menfaat sağlayan kişiler başvurabilir; trafik kazasında zarar gören de karşı tarafın trafik sigortacısına karşı tahkime gidebilir, ancak sigorta şirketi başvuran taraf olamaz.
Kasko şirketinin kusurlu tarafın trafik sigortacısına karşı açtığı rücu davasında dava şartı arabuluculuk aranmaz; Yargıtay, trafik sigortası 2918 sayılı Kanunla düzenlendiğinden bu sigortacıya karşı davaların zorunlu arabuluculuğa tabi olmadığını kabul etmektedir (Yargıtay 4. Hukuk Dairesi, E. 2023/12689, K. 2024/4378). Sürücüye veya işletene karşı açılan rücu davasında arabuluculuğun dava şartı olup olmadığı, davanın ticari dava niteliğine göre ayrıca değerlendirilir. Arabuluculukta anlaşma sağlanamazsa, bu durum bir tutanakla belgelenir ve dava bu tutanakla birlikte açılır; arabuluculuk aşaması atlanarak doğrudan dava açılması, davanın usulden reddine yol açabilir. Arabuluculuk süreci genellikle birkaç hafta içinde tamamlanır ve dava açmadan önce tarafların anlaşma ihtimalini de gösterir.
Kasko Rücu Davasında Avukat Desteği
Kasko rücu dosyalarının büyük bölümünde, ilk aşamada gözden kaçan bir belge ya da itiraz noktası, dosyanın ilerleyen aşamasında geri getirilemez hâle gelebilir. Kusur oranına ve hasar bedeline itiraz, doğru bilirkişi sorularının sorulmasını gerektirir; bu sorular dosyanın erken aşamasında belirlenmelidir. Trafik sigortacısının davaya dahil edilmesi de, teminat limitinin doğru uygulanması açısından önemlidir. Sigortacının davaya taraf olarak katılması, talebin doğrudan onun tarafından karşılanmasını kolaylaştırır.
Araç sahibinin kendi kalemlerinin (muafiyet, değer kaybı, ikame araç) takibi, kusurlu tarafa karşı ayrı bir süreç gerektirir ve rücu davasından bağımsız yürütülebilir. Bu iki süreç aynı avukat tarafından birlikte yürütülebileceği gibi, yalnızca birine odaklanılması da mümkündür. Sigorta avukatı sayfamızda, sigorta uyuşmazlıklarının genelinde izlenen süreç ayrıntılı olarak anlatılmaktadır.
Kasko Rücu Davası Hakkında Sık Sorulan Sorular
Kasko şirketi benden neden para istiyor?
Kasko şirketi benden para istiyor diyorsanız, büyük olasılıkla kazada kusurlu bulunmuşsunuzdur ve şirket kendi sigortalısına ödediği hasar bedelini sizden geri istemektedir. Kasko rücu şartlarının tamamı gerçekleşmemişse bu talebe itiraz edilebilir; talebin dayanağı olan belgeleri istemek her zaman mümkündür.
Kasko rücu talebini trafik sigortam öder mi?
Öder; ancak bu ödeme otomatik değildir, sigortacının talebi kendi başına incelemesi ve kabul etmesi gerekir. Talebi doğrudan kendi cebinizden karşılamanız istenmedikçe ödeme yapmamalısınız.
Trafik sigortası limiti aşılırsa ne olur?
Aşan kısım için taksitli ödeme ya da kısmi anlaşma önerisi götürülebilir; bu, dava açılmadan önce değerlendirilebilecek bir seçenektir. Anlaşma sağlanamazsa süreç dava aşamasına taşınır.
Kusur oranıma itiraz edebilir miyim?
Edebilirsiniz. Tutanağı düzenleyen kişinin olay yerinde bulunup bulunmadığı ve düzenleme sırasında hangi delillere dayandığı, itirazın gücünü doğrudan etkiler.
Kasko şirketinin istediği tutar fazla ise ne yaparım?
Eksper raporunun kaç farklı teklif ya da fatura üzerinden hazırlandığını sorabilirsiniz; tek bir servis teklifine dayanan bir rapor itiraza daha açıktır. Gerekirse kendi bağımsız eksperinize de ikinci bir görüş aldırabilirsiniz.
Kasko kendi sigortalısına rücu eder mi?
Kaskoda bu hâller rücu sebebi değil teminat dışı hâllerdir: alkollü veya ehliyetsiz kullanımda ve bu ihlallerin tespitini engellemek için kaza yerinden ayrılmada kasko hasarı ödemez (Kasko Genel Şartları A.5.4, A.5.5, A.5.10). Alkolde Yargıtay, ret için kazanın münhasıran alkolün etkisiyle oluşmasını ve bunun sigortacı tarafından ispatını arar. Şirket bu hâlde yanlışlıkla ödeme yapmışsa, ödediğini sebepsiz zenginleşme hükümlerine göre geri isteyebilir. Bu durumda görevli mahkeme, üçüncü kişiye açılan rücu davasındaki Asliye Ticaret Mahkemesi kuralından farklı olarak, kasko yaptıran kişinin tüketici sayılmasına bağlı olarak Tüketici Mahkemesi olabilir.
Kasko ödedikten sonra değer kaybını karşı taraftan isteyebilir miyim?
İsteyebilirsiniz; bu talep için aracın onarımının tamamlanmış olması genellikle yeterlidir, kaskonun ödemesini beklemek gerekmez.
Rücu davası kaç yılda zamanaşımına uğrar?
Bu süre dava açılması, icra takibi başlatılması veya borcun ikrarıyla (örneğin kısmi ödeme) kesilir; ihtarname zamanaşımını kesmez (TBK m.154); kesilme hem sigortalı hem kasko şirketi için aynı anda sonuç doğurur.
Rücu davası hangi mahkemede görülür?
Yetkili mahkeme, kazanın gerçekleştiği yer ya da davalının yerleşim yeri mahkemesidir; bu ikisinden biri seçilerek dava açılabilir.
Rücu alacağı ödenmezse ne olur?
Kasko şirketi, arabuluculuk aşamasından sonra icra takibi başlatabilir ya da doğrudan dava açabilir. Bu aşamada da kusur oranına ve tutara ilişkin itirazlar ileri sürülebilir; icra takibine itiraz ederek de bu itirazlar öne sürülebilir.
Bu içerik genel bilgilendirme amaçlıdır ve hukuki danışmanlık yerine geçmez. Her uyuşmazlık kendi koşulları içinde değerlendirilir.