Yangın sigortası tazminatı, yangın, infilak veya yıldırımın doğrudan verdiği maddi zararın, gerçek zarar ve poliçedeki sigorta bedeli sınırında ödenmesidir; ödeme otomatik değildir, ekspertize ve Yangın Sigortası Genel Şartları'na bağlıdır. Yangın sigortası isteğe bağlıdır; zorunlu deprem sigortası ise ev eşyasını ve deprem dışı yangını karşılamaz. Riziko öğrenildikten sonra en geç beş iş günü içinde sigortacıya ihbar yapılmalı, hasar yeri korunmalıdır. Tazminat, kural olarak ihbardan kırk beş gün geçtiğinde muaccel olur. Sigorta bedeli gerçek değerden düşükse eksik sigorta nedeniyle tazminat orantılı azalır. Ret veya eksik ödemede iki yıllık zamanaşımı içinde Sigorta Tahkim Komisyonu'na ya da mahkemeye başvurulur.
Sigorta şirketinden gelen ret yazısı tek başına son söz değildir; yazının poliçe ve Yangın Sigortası Genel Şartları'yla birlikte okunması gerekir. Ret gerekçesinin somut ve poliçeye dayalı olup olmadığı, itiraz veya dava sürecinin ilk adımıdır.
Yangın Sigortası Tazminatı Nedir?
Yangın sigortası, zarar sigortasıdır; tazminat, sigortalının gerçek zararıyla ve poliçede yazılı sigorta bedeliyle sınırlıdır. Zarar sigortasında amaç sigortalıyı zenginleştirmek değil, uğradığı kaybı gerçek tutarına kadar karşılamaktır; poliçe bedeli gerçek zarardan yüksek olsa bile fazlası ödenmez.
Yangın sigortası tazminatı, yangının, infilakın veya yıldırımın doğrudan neden olduğu maddi zararı kapsar. Zararın kapsamı ve tutarı, sigortacının görevlendirdiği eksperin hazırladığı rapor ile netleşir; rapora itiraz mümkündür ve bu yol ilerleyen başlıkta ayrıca anlatılıyor. Dolaylı zararlar, örneğin komşu işyerinin geçici kapanmasından doğan kayıp, ayrı teminat konusu olduğundan standart yangın poliçesinin kapsamı dışında kalır.
Yangın sigortası tazminatının ne zaman ödeneceği kanunla belirlenmiştir. Sigorta bedeli, rizikoyla ilgili belgeler sigortacıya verildikten ve sigortacının araştırması bittikten sonra, her hâlde ihbardan kırk beş gün geçtiğinde muaccel hâle gelir; süre geçtikten sonra sigortacı temerrüde düşer. Araştırma sigortacıya yüklenemeyecek bir nedenle uzarsa süre işlemeye ara verir.
Yangın Sigortası Neleri Kapsar?
Yangın sigortası poliçeleri bina ve muhteviyat olarak iki ayrı bedelle düzenlenir; bina yapının kendisini, muhteviyat ise içindeki eşya, demirbaş veya emtiayı kapsar. Konut paket poliçesi ve işyeri paket poliçesinde duman, infilak, yıldırım, su basması gibi ek teminatlar da genellikle bulunur; hangi teminatın poliçeye dahil olduğu Yangın Sigortası Genel Şartları'ndan ve poliçe ekinden teyit edilir.
Zorunlu deprem sigortası (DASK) yalnızca binanın yapısal kısımlarını, depremin ve depremin doğrudan neden olduğu yangını karşılar; ev eşyasını ve deprem dışı yangını kapsamaz. İki sigorta birbirinin yerine geçmez, tam tersine tamamlayıcıdır. Binası DASK'lı ama eşyası sigortasız olan ev sahibi, deprem dışı yangında evindeki eşya için hiçbir teminattan yararlanamaz; bu boşluğu yalnızca ayrı bir yangın sigortası kapatır. Yangın Sigortası Genel Şartları'na Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu'nun sitesinden ulaşılabilir.
Yangın sigortasıyla sıkça karıştırılan bir başka sigorta türü de hayat sigortasıdır; hayat sigortası kişinin yaşamına bağlı riskleri karşılar, mal varlığındaki yangın zararını kapsamaz. İki sigorta arasındaki fark hakkında ayrıntı için hayat sigortası sayfamıza bakılabilir.
2027'de Yürürlüğe Girecek SEDDK Genelgesi
Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu, 1 Ekim 2026 tarihli 2026/29 sayılı “Yangın Sigortası Poliçelerinde Teminat ve Prim Tutarlarının Gösterimi ile Veri Aktarımına İlişkin Genelge”yi yayımladı. Genelgenin poliçe gösterimine ve veri aktarımına ilişkin hükümleri 1 Ocak 2027'de yürürlüğe girecek; diğer hükümleri yayım tarihinde yürürlüğe girdi.
Genelgeyle yangın poliçelerinde ana yangın teminatı ile ek sözleşmeyle verilen deprem, sel ve benzeri teminatların limitleri ve prim tutarları birbirinden ayrı gösterilecek; ayrıştırılan veriler Sigorta Bilgi ve Gözetim Merkezi'ne aktarılacak. Böylece paket poliçede hangi ek teminatın bulunduğu, limitinin ne olduğu ve hangi riske ne kadar prim ödendiği poliçe üzerinden görülebilecek.
Kamuoyuna yansıyan içeriğine göre genelge, Yangın Sigortası Genel Şartları'nı, tazminatın hesabını, ekspertiz usulünü veya ödeme süresini değiştirmiyor; ihbar, eksik sigorta ve ret gerekçelerine ilişkin kurallar aynen geçerli. Sigortalı açısından pratik sonuç, yürürlük tarihinden sonra düzenlenen poliçelerde ek teminatların ve limitlerinin ayrı ayrı kontrol edilebilmesidir; poliçe yenilenirken bina ve muhteviyat bedelinin güncelliği de bu ayrım üzerinden gözden geçirilebilir.
Yangından Sonra İlk Yapılacaklar
Yangından sonraki ilk saatlerde atılan adımlar, tazminat sürecinin seyrini büyük ölçüde belirler. Aşağıdaki sıra genel çerçeve sunar; her adım sonraki aşamada delil işlevi görür.
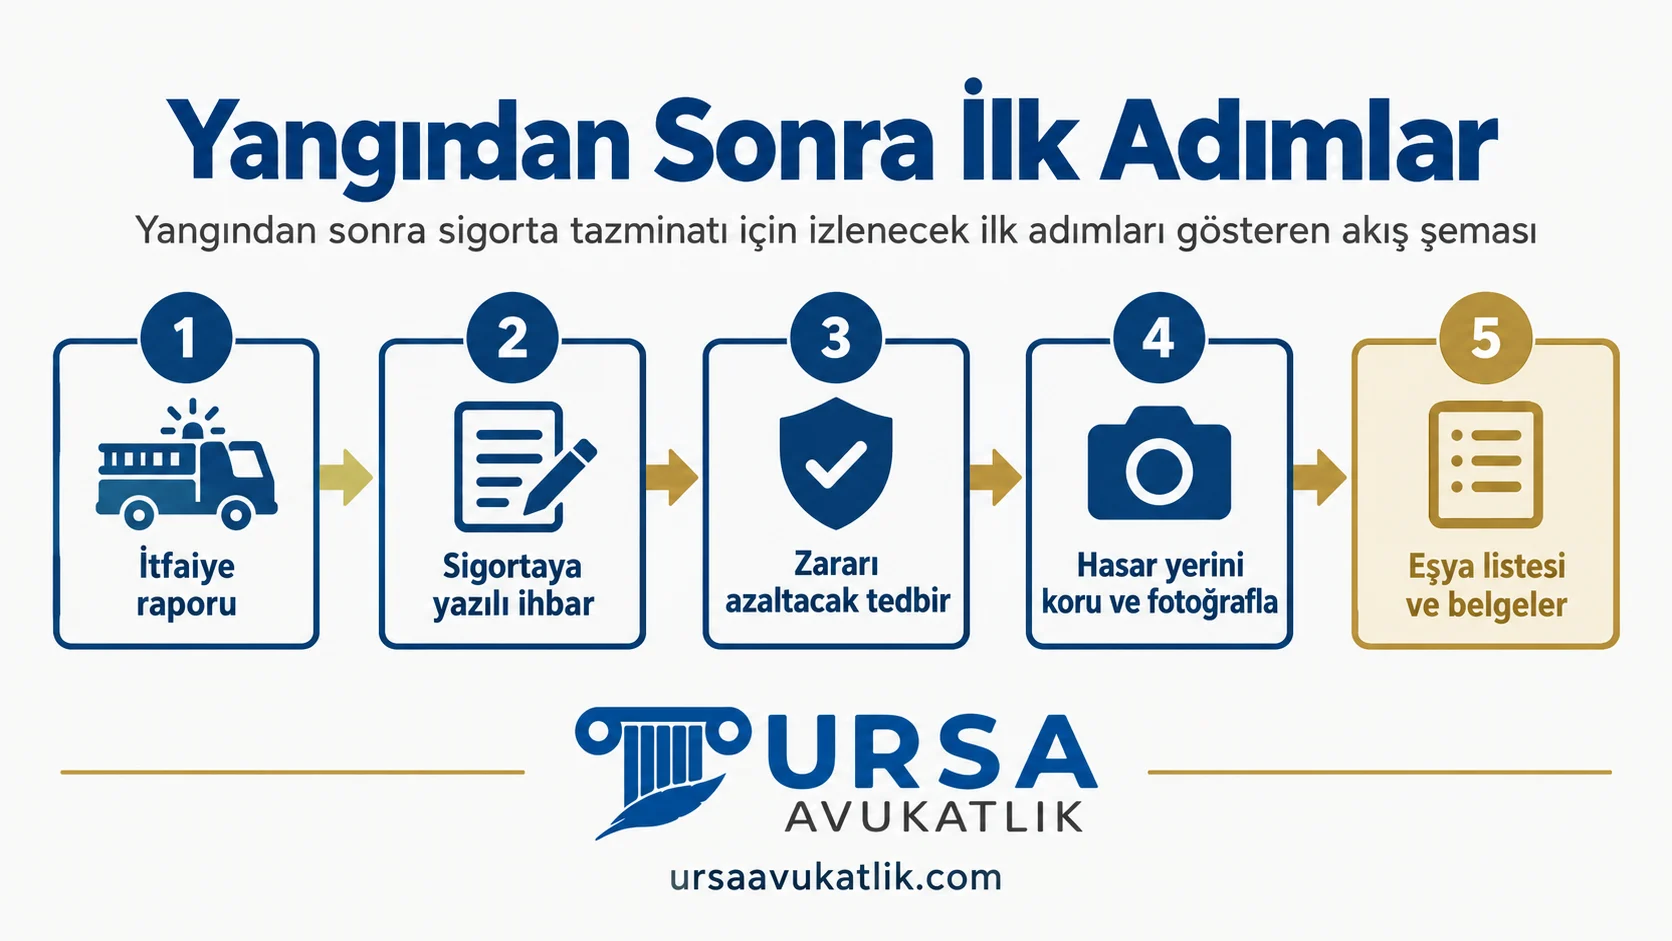
- İtfaiyeden olay yerine ilişkin raporu isteyin.
- Sigorta şirketine yazılı ihbarda bulunun.
- Zararın büyümesini önleyecek makul tedbirleri alın.
- Eksper gelmeden hasar yerini mümkün olduğunca koruyun.
- Hasarı fotoğraf ve videoyla kayıt altına alın.
- Yanan eşyanın listesini ve varsa alım belgelerini hazırlayın.
İhbar, riziko öğrenildikten sonra en geç beş iş günü içinde yapılmalıdır; süre Yangın Sigortası Genel Şartları'nda açıkça belirlenmiştir. İhbarın geç yapılması veya hiç yapılmaması, tazminatta artışa yol açmışsa kusurun ağırlığına göre indirim sebebi olur; sürenin işleyişine ve istisnalarına Geç İhbar başlığında ayrıca değiniliyor.
Sigortalının zararı önleme ve azaltma yükümlülüğü de aynı çerçevededir; riziko gerçekleştikten sonra imkanlar ölçüsünde makul tedbir alınması beklenir. Alınabilecek tedbirler ihmal edilirse, ihmalin sigortacıya yansıyan etkisi tazminattan düşülebilir. Sigortacı, sigortalının bu amaçla yaptığı akla yatkın giderleri, faydasız kalmış olsalar bile ayrıca öder; örneğin söndürme sırasında kırılan cam veya yıkılan duvarın onarım masrafı, tazminattan ayrı değerlendirilir.
Ekspertiz Süreci
Sigorta eksperi, hasarın niteliğini, kapsamını ve tutarını tespit etmek üzere sigortacı tarafından görevlendirilir. Trafik kazalarında olduğu gibi ekspertiz sürecinin genel işleyişi benzer mantıkla çalışır; eksper hasarı yerinde inceleyip rapor düzenler.
Eksper raporu, sigortacıyı ve sigortalıyı kendiliğinden bağlamaz; taraflardan biri raporu yetersiz veya hatalı bulursa itiraz edebilir. Sigortalı, sigortacının eksperinden bağımsız olarak kendi seçtiği uzmandan görüş alabilir; zarar miktarında anlaşmazlık sürerse taraflar hakem-bilirkişi yoluna başvurabilir. Her taraf kendi hakem-bilirkişisini seçer, ikisi anlaşamazsa üçüncü hakem-bilirkişi belirlenir; verilen karar taraflar için bağlayıcıdır, ancak zarar miktarı gerçek durumdan önemli ölçüde farklıysa yedi gün içinde yetkili mahkemede itiraz edilebilir. İtiraz dilekçesinde raporun hangi kalemine, hangi gerekçeyle itiraz edildiğinin açıkça yazılması, itirazın değerlendirilmesini kolaylaştırır.
Sigortacı, rizikonun ve tazminatın kapsamını belirlemek için sigortalıdan bilgi isteyebilir ve hasar yerinde inceleme yapabilir; sigortalı araştırmalara makul ölçüde izin vermekle yükümlüdür. Yükümlülüğün yerine getirilmemesi, kusurun ağırlığına göre tazminattan indirime yol açabilir.
Ekspertiz süreci genellikle hasar yerinin incelenmesi, fotoğraflanması, hasarlı kalemlerin listelenmesi ve değer tespitinden oluşur. Eksperin rapor süresine ilişkin sabit üst sınır poliçeden poliçeye değişebilir; süreç ne kadar sürecek sorusunun yanıtı, sigortacıdan veya poliçe metninden ayrıca teyit edilmelidir.
Hasar Nasıl Hesaplanır? Eksik Sigorta Sorunu
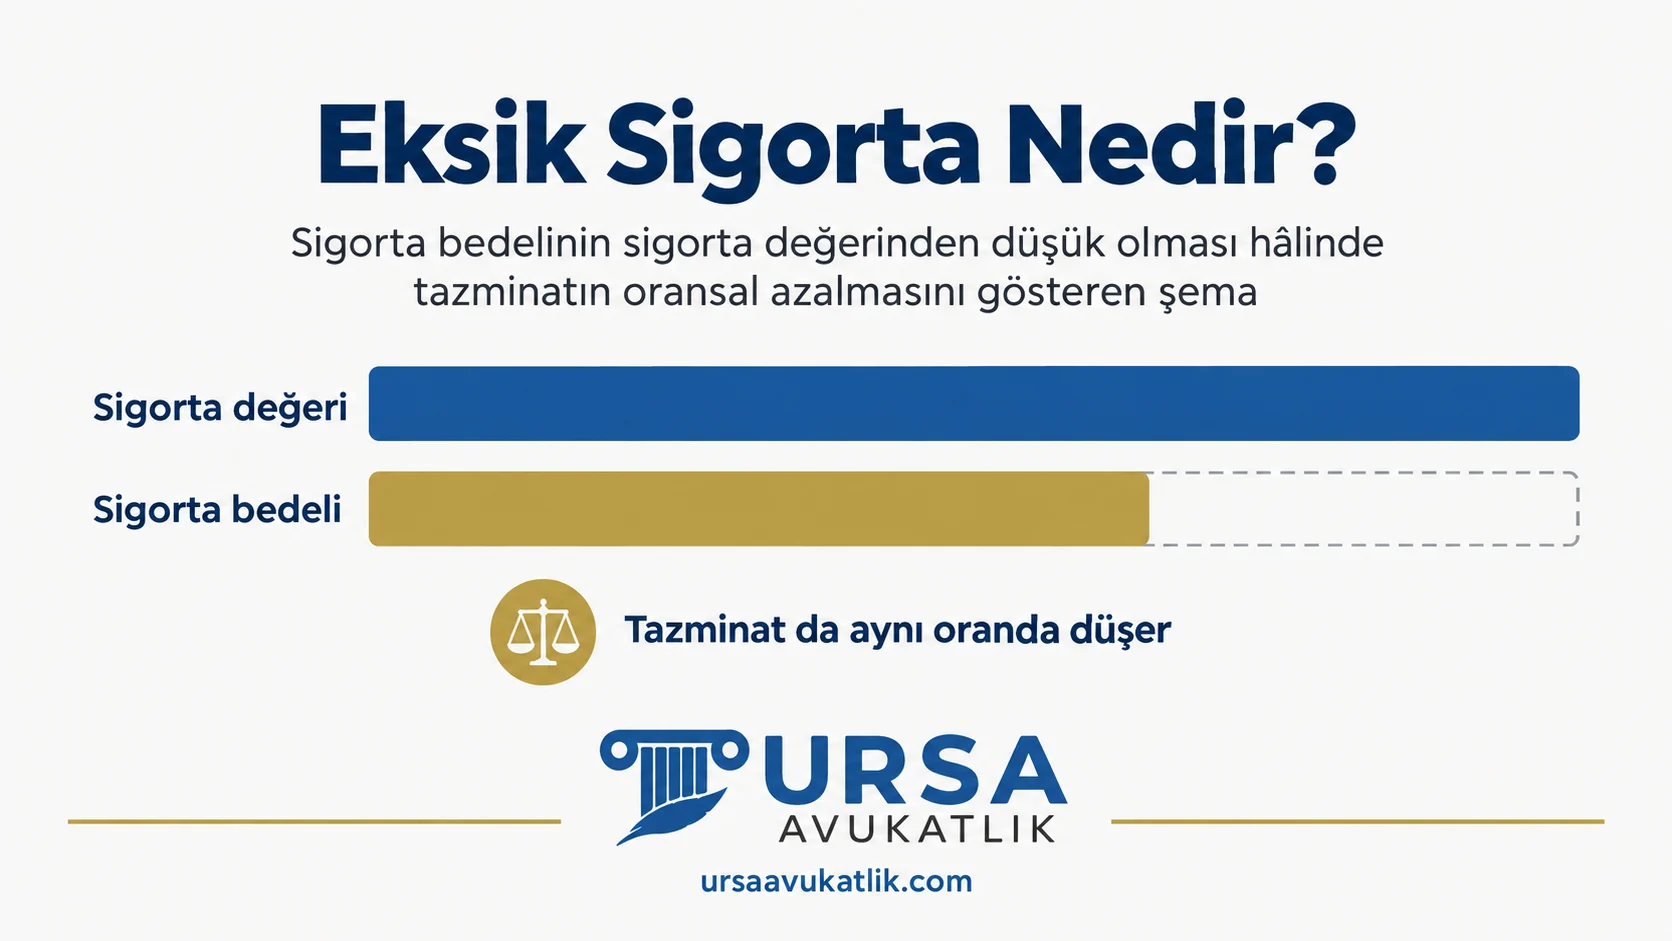
Düşük ödemelerin en sık nedeni eksik sigortadır; poliçedeki sigorta bedeli, sigortalanan malın gerçek değerinin altında kalmışsa tazminat da aynı oranda azalır. Aşağıdaki tablo hesaplamada kullanılan kavramları özetler.
| Kavram | Anlamı | Tazminata Etkisi |
|---|---|---|
| Sigorta değeri | Malın gerçek değeri | Oranın paydası |
| Sigorta bedeli | Poliçede yazılı üst sınır | Oranın payı |
| Eksik sigorta | Bedel, değerden düşük | Tazminat orantılı azalır |
| Aşkın sigorta | Bedel, değerden yüksek | Aşan kısım geçersiz |
| Yeni değer | Yeniden yapım maliyeti | Sözleşmede ayrıca belirlenir |
Sigorta bedeli, sigorta değerinden düşükse, sigortacı kısmi hasarda zararın tamamını değil, bedelin değere olan oranı kadarını öder; bu kural aksine sözleşme yoksa uygulanır. Malın gerçek değerinin yarısı kadar sigortalandığını ve kısmi zarar oluştuğunu varsayalım: sigortacı zararın da yalnızca yarısını karşılar, geri kalanı sigortalının üzerinde kalır. Oran, poliçedeki bedel ile hasar anındaki gerçek değer karşılaştırılarak eksper veya bilirkişi tarafından hesaplanır.
Eksik sigorta genellikle poliçe yenilenirken malın güncel değerinin yeniden hesaplanmaması yüzünden ortaya çıkar; enflasyon ortamında eski bedel üzerinden yenilenen poliçeler zamanla gerçek değerin gerisinde kalır. Poliçe bedelinin belirli aralıklarla güncellenmesi, oransal kesintiyi önlemenin en pratik yoludur.
Sigorta bedeli sigorta değerini aşarsa durum tam tersinedir; aşan kısım geçersiz sayılır ve sigortacı aşan kısma karşılık prim alamaz. Poliçe düzenlenirken malın gerçek değerinin doğru beyan edilmesi, hem eksik hem aşkın sigorta riskini azaltır.
Sigorta Şirketinin Ret Gerekçeleri
Sigorta şirketi yangın sigortası tazminatını ödemiyorsa, ret yazısında öne sürülen gerekçe genellikle üç gruptan birine girer: kasıt veya ağır ihmal iddiası, teminat dışı hâl iddiası, ihbar veya beyanla ilgili eksiklik iddiası. Her grup farklı ispat yüküne ve farklı sonuca tabidir; ayrıntısı aşağıda anlatılmaktadır. Ret yazısının hangi gruba girdiğinin doğru tespiti, itiraz veya dava dilekçesinin hangi noktaya odaklanacağını belirler.
Kasıt ve Ağır İhmal İddiası
Sigortacı, yangının sigortalının kastıyla çıktığını ileri sürerek ödemeden kaçınabilir; ancak iddiayı ispatlamak sigortacının yükümlülüğündedir. İddia soyut biçimde değil, somut delille kanıtlanmalıdır; itfaiye raporu ve varsa soruşturma dosyası kasıt iddiasının değerlendirilmesinde belirleyici olur.
“Sözleşmede öngörülen rizikolardan herhangi birinin sigorta teminatı dışında kaldığını ispat yükü sigortacıya aittir; teminat dışı kalan bir hususun ihbar edildiği iddiası sigortacı tarafından somut ve inandırıcı delillerle ispatlanmalıdır.”
Yargıtay 4. Hukuk Dairesi, E. 2023/8701, K. 2025/3610, T. 03.03.2025
Ağır ihmal iddiası farklı sonuç doğurur; Yangın Sigortası Genel Şartları'na göre sigortalının kastı teminatı ortadan kaldırırken, salt ihmal hâlleri genellikle teminat kapsamında kalır. Kasıt ile ihmal arasındaki çizgi somut olaya göre değerlendirilir.
Elektrik Kontağı ve Teminat Dışı Hâller
Elektrik tesisatındaki kısa devreden çıkan yangın, yangın teminatı kapsamındadır. Yangın Sigortası Genel Şartları (A.4.6) yalnızca yangın çıkmaksızın elektrikli motor, alet, cihaz ve tesisatın kendisinde kısa devre, voltaj dalgalanması gibi nedenlerle oluşan zararları teminat dışında bırakır; poliçede bunun dışında özel bir istisna bulunup bulunmadığı ayrıca kontrol edilmelidir.
Teminat dışı hâller dar yorumlanır; sigortacı zararı teminat dışı saymak istiyorsa, istisnanın poliçede açıkça yer alması ve somut olaya uyduğunun ispatlanması gerekir. Ret yazısının hangi poliçe maddesine dayandığı incelenmeden, yazının doğruluğu hakkında sonuca varılamaz. Poliçe metninde geçen teknik terimlerin günlük dildeki karşılığı bazen farklı yorumlanabilir; istisna maddesinin tam metni, yalnızca ret yazısındaki özetle değil, poliçenin kendisiyle karşılaştırılmalıdır.
Geç İhbar ve Beyan Eksikliği
İhbar için tanınan beş iş günlük süre geçtikten sonra yapılan bildirim veya sözleşme öncesi beyanın eksik olması, tazminatı azaltabilecek iki ayrı sorundur. Sonuç otomatik değildir; gecikmenin zarara etkisi ve sigortalının kusurunun ağırlığı birlikte değerlendirilir.
Sigortacı zararı önceden başka yoldan öğrenmişse, ihbarın gecikmesinden kaynaklanan indirim uygulanamaz. Beyan eksikliğinde de benzer denge kurulur; eksikliğin kasıtlı mı ihmalkâr mı olduğu ve rizikoyla bağlantısı ayrı ayrı incelenir.
Poliçe Dışında Kalan Zararlar
Poliçenin karşılamadığı zarar kalemi varsa, zarar yangına sebep olan kişiden doğrudan istenebilir; sigorta teminatının sınırı, sorumlunun hukuki sorumluluğunu ortadan kaldırmaz. İşyerinde kâr kaybı da benzer şekilde çalışır; standart yangın poliçesi genellikle kâr kaybını kapsamaz, ancak iş durması için ek teminat alınmışsa bu kalem sigortadan karşılanır.
Yangının ağır sonuçları varsa, örneğin sağlık veya yaşam alanına ciddi müdahale söz konusuysa, manevi tazminat talebi de gündeme gelebilir; talep sigortacıya değil, yangına sebep olan kişiye yöneltilir. Manevi tazminat sayfamızda talebin şartları ayrıntılı anlatılıyor.
Poliçe dışı kalan zararlar için sorumlu kişiye başvurmadan önce, sorumluluğun ve kusurun net biçimde ortaya konması gerekir. İtfaiye raporu ve varsa soruşturma dosyası, kimin ne ölçüde sorumlu olduğunun belirlenmesinde temel dayanaktır; bu belgeler olmadan sorumluya yöneltilecek talep zayıf kalır.
Kiracının ve Komşunun Sorumluluğu, Rücu
Yangın kiracının kullandığı bağımsız bölümden çıkmışsa, kiracının kiralananı özenle kullanma yükümlülüğü devreye girer; kiracının kusuru varsa, mal sahibinin veya sigortacının kiracıya yönelik talebi doğar. Yangın komşu bağımsız bölümden sıçramışsa, sorumluluk bölümün maliki veya kullanıcısındadır.
Sigortacı, sigortalısına tazminatı ödedikten sonra, ödediği tutar kadar sigortalının yerine geçer ve yangına sebep olan kişiye karşı rücu hakkını kullanabilir. Bu hak yasal olarak doğar, ayrıca devir işlemine gerek yoktur; sigortacının rücu edebileceği tutar, ödediği tazminatla sınırlıdır.
“Sigortacının halefiyeti, bir şahsın tüm malvarlığının intikali niteliğinde olmayıp, sadece sigortalıya ödenen tazminat miktarıyla sınırlıdır; bu nedenle halefiyet yasal, sınırlı ve cüzi niteliktedir.”
Yargıtay 11. Hukuk Dairesi, E. 2004/5430, K. 2005/2320
Kiracının kusuruyla çıkan yangında, kiracı hakkındaki hukuki süreç yalnızca tazminatla sınırlı kalmayabilir; kira ilişkisinin kendisi de tartışma konusu olabilir. Kiracı tahliyesi sayfamızda sürecin ayrıntıları anlatılıyor. Rücu kurumunun genel çerçevesi için rücu nedir sayfamıza, sigorta şirketinin rücu hakkının işleyişi için sigorta şirketinin rücu hakkı sayfamıza bakılabilir.
Poliçeye “yangın ve infilak mali sorumluluğu” ek teminatı dahil edilmişse, kiracının malike, malikin kiracıya veya komşuya verdiği zarar rücu beklenmeden doğrudan sigortadan karşılanabilir. Bu ek teminat poliçede yer almıyorsa, zarar gören taraf talebini doğrudan sorumluya yöneltmek zorunda kalır.
Ödeme Yapılmazsa Tahkim ya da Dava
Sigortacı ödemeyi reddeder veya eksik öderse, sigortalının önünde iki yol açılır: Sigorta Tahkim Komisyonu'na başvuru veya mahkemede dava. İki yol birbirinin alternatifidir; her ikisinde de bilirkişi incelemesi sonucu belirleyici olur. Doğrudan sigortacıya karşı açılacak dava, sigortalı tüketici ise (örneğin konut poliçesi) tüketici mahkemesinde, ticari işletmesi için sigorta yaptıran sigortalıda asliye ticaret mahkemesinde görülür.
Yangın sigortası isteğe bağlı sigorta türü olduğundan, tahkim yoluna başvurabilmek için sigortacının Sigorta Tahkim Komisyonu'na üye olması gerekir; üyelik zorunlu sigortalarda aranmaz ama isteğe bağlı sigortalarda aranır. Üyelik durumu sigorta tahkim komisyonu sayfamızda ve Sigorta Tahkim Komisyonu'nun kendi sitesinden sorgulanabilir.
Sigorta sözleşmesinden doğan istemlerde zamanaşımı, alacağın muaccel olduğu tarihten itibaren iki yıldır. Süre, tazminatın ödenmesi gereken tarihten işlemeye başlar; tahkime veya dava yoluna başvuru süre içinde yapılmalıdır. Sigorta şirketinin cevabını beklerken geçen zaman süreyi durdurmaz; başvurunun zamanında yapılması, hak kaybını önler. Süre dolmadan önce yazılı olarak yapılan başvuru, zamanaşımını kesmez ama başvurunun tarihi ileride ispat için önem taşır.
Yangın Sigortası Başvurusunda Belgeler
Yangın sigortası tazminatı başvurusunda aşağıdaki belgelerin eksiksiz hazırlanması süreci hızlandırır.
- Poliçe ve genel şartlar, sigorta şirketinden veya acenteden temin edilir.
- İtfaiye raporu, olaya müdahale eden itfaiye biriminden istenir.
- Kolluk ve varsa savcılık belgeleri, soruşturma yürüten birimden alınır.
- Eksper raporu, sigortacının görevlendirdiği eksperden veya bağımsız uzmandan alınır.
- Hasar fotoğrafları, olay yerinde ve müdahale öncesinde çekilir.
- Yanan eşyanın listesi ve faturaları, sigortalı tarafından hazırlanır.
- İşyerinde ticari defter kayıtları, muhasebe kayıtlarından çıkarılır.
- Sigorta şirketiyle yapılan yazışmalar, e-posta veya başvuru sistemi üzerinden saklanır.
Belgelerin bir bölümü eksik olsa dahi başvuru yapılabilir; sigortacı, incelemesi için gerekli gördüğü ek belgeyi sonradan talep edebilir. Belgelerin düzenli ve tarih sırasına göre saklanması, hem ekspertiz hem de olası tahkim veya dava sürecinde zaman kazandırır. Dijital kopyaların ayrıca bulundurulması, fiziki belgenin kaybolması veya yanması hâlinde sürecin aksamasını önler.
Yangın Sigortası Uyuşmazlıklarında Avukat Desteği
Ret gerekçesinin poliçe ve genel şartlarla karşılaştırılması, uyuşmazlıklarda ilk ve en belirleyici adımdır; ret yazısındaki gerekçe çoğu zaman poliçenin izin verdiğinden daha geniş yorumlanır. Eksper raporuna itiraz ve tahkim ya da dava yolunun seçimi de dosyaya göre değişen kararlardır.
Yangına sebep olan üçüncü kişiye karşı rücu savunması veya talebi, hukuki destek gerektiren bir diğer aşamadır. Sigorta avukatı ve tazminat hukuku avukatı desteğiyle dosyanın hangi yolla ilerletileceği, somut duruma göre değerlendirilir.
İlk görüşmede poliçe, ret yazısı ve varsa eksper raporu birlikte incelenir; hangi kalemlerin talep edilebileceği ve hangi delillerin eksik olduğu görüşme aşamasında netleşir. Dosyanın tahkime mi yoksa doğrudan mahkemeye mi taşınacağı, üyelik durumu ve delil durumu değerlendirilerek belirlenir.
Yangın Sigortası Tazminatı Hakkında Sık Sorulan Sorular
Yangın sigortası neleri karşılar?
Yangın, infilak ve yıldırımın doğrudan neden olduğu maddi zararı karşılar. Bina ve muhteviyat ayrı bedellerle sigortalanır; yalnızca birini sigortalamak diğerini kapsam dışında bırakır, ikisinin de poliçede yer alıp almadığı ayrıca kontrol edilmelidir.
Yangından sonra sigortaya ne zaman bildirim yapılmalı?
Rizikonun öğrenilmesinden itibaren en geç beş iş günü içinde bildirilmelidir. Bildirim tarihi aynı zamanda tazminatın ne zaman muaccel olacağını belirleyen başlangıç noktasıdır; kırk beş günlük ödeme süresi bildirim tarihinden işlemeye başlar.
Elektrik kontağından çıkan yangını sigorta öder mi?
Kural olarak öder; kontaktan çıkan yangın yangın teminatı kapsamındadır. Genel şartlar yalnızca yangın çıkmadan elektrikli cihaz ve tesisatın kendisinde oluşan kısa devre ve voltaj zararlarını teminat dışında tutar (A.4.6); poliçedeki özel istisnalar ayrıca kontrol edilmelidir.
Eksik sigorta nedir, tazminatı nasıl etkiler?
Sigorta bedelinin sigorta değerinden düşük olmasıdır; kısmi hasarda tazminat, bedelin değere olan oranına göre azalır. Tersi durum aşkın sigortadır; bedel değerin üzerindeyse aşan kısım geçersiz sayılır ve fazladan ödenen prim iade edilir.
Eksper raporuna itiraz edilebilir mi?
Edilebilir; rapor sigortacıyı ve sigortalıyı kendiliğinden bağlamaz. Sigortacı, rizikonun ve tazminatın belirlenmesi için sigortalının yaptığı makul giderleri faydasız kalsa bile ödemekle yükümlüdür (TTK m.1426); bu nedenle bağımsız uzman ücreti makul olduğu ölçüde sigortacıdan istenebilir. Genel şartlardaki hakem-bilirkişi usulüne gidilmişse ise her taraf kendi hakem-bilirkişisinin ücretini öder.
Kiracının çıkardığı yangından kim sorumlu?
Kiracı, kiralananı özenle kullanma yükümlülüğünü ihlal etmişse sorumludur. Kira sözleşmesinde kiracıya sigorta yaptırma yükümlülüğü getirilmişse, bu ihlal ayrıca sözleşmeye aykırılık oluşturur.
Komşudan sıçrayan yangında zararımı kimden isterim?
Öncelikle kendi poliçenizden talepte bulunabilirsiniz; sigortacı ödediği tutarı kusurlu komşuya rücu eder. Poliçeniz yoksa veya yetersizse talep doğrudan komşuya yöneltilir.
Yangın sigortası ödemiyor, ne yapmalıyım?
Ret yazısını poliçe ve genel şartlarla karşılaştırarak gerekçenin somut olup olmadığını değerlendirin. Ardından Sigorta Tahkim Komisyonu'na veya mahkemeye başvurabilirsiniz.
Yangın sigortasında zamanaşımı ne kadar?
İki yıldır; süre alacağın muaccel olduğu tarihten işlemeye başlar. Zamanaşımı def'i mahkemece kendiliğinden gözetilmez, karşı taraf tarafından ayrıca ileri sürülmesi gerekir.
Bu içerik genel bilgilendirme amaçlıdır ve hukuki danışmanlık yerine geçmez. Her uyuşmazlık kendi koşulları içinde değerlendirilir.