
Sigorta şirketinin rücu hakkı, trafik sigortacısının kazada zarar görene ödediği tazminatı, kanunda ve genel şartlarda sayılan belirli hâllerde kendi sigortalısından geri isteme hakkıdır. En sık gerekçeler sürücünün alkol veya uyuşturucu etkisinde olması ve geçerli ehliyetinin bulunmamasıdır. Alkolde rücu için kazanın alkolden kaynaklandığı gösterilmelidir; ehliyetsizlikte sürücünün kusurlu olması yeterli görülür. Talep çoğu zaman sürücüye değil, poliçenin tarafı olan sigorta ettirene yöneltilir. Zamanaşımı genellikle ödeme tarihinden başlayan iki yıldır; görevli mahkeme sigortalının sıfatına göre tüketici veya asliye ticaret mahkemesidir ve dava öncesinde arabulucuya başvurmak gerekir.
Sigorta şirketinden rücu talebi gelen kişi genellikle şaşkına döner; sigortası ödeme yapmışken kendisinden neden para istendiğini anlamaz. Gelen talep kesinleşmiş bir borç anlamına gelmez; ihtarname ya da icra takibi tebliğ edildiğinde ilk yapılması gereken ödeme değil, gerekçenin incelenmesidir. Gerekçenin genel şartlardaki karşılığı, zararla rücu hâli arasındaki bağ ve talep edilen tutarın doğruluğu ayrı ayrı denetlenir.
Sigorta Şirketi Neden Kendi Sigortalısına Rücu Eder?
Zorunlu trafik sigortası, üçüncü kişiyi korumak için tasarlanmıştır; sigortacı, sigortalısının kusuru ne olursa olsun zarar görene ödeme yapmak zorundadır. Rücu, bu ödemenin sigortalıya yansıtılıp yansıtılamayacağının ayrı bir değerlendirmesidir.
Sigorta şirketinin rücu hakkı, kanunda ve poliçe genel şartlarında sayılan belirli hâllerle sınırlıdır. Trafik sigortacısı, zarar görene ödeme yaptıktan sonra bu ödemeyi her zaman üstlenmek zorunda değildir; KTK m. 95/2 uyarınca tazminat yükümlülüğünü azaltan ya da kaldıran hâller varsa, ödeme sonrası sigorta ettirene rücu edebilir.
Sigortalıya rücu, kasko şirketinin üçüncü kişiye rücusundan farklıdır. Kasko sigortacısı, kendi aracının hasarını karşıladıktan sonra kusurlu üçüncü kişiye ya da onun sigortacısına yönelir. Kasko rücu davası sayfamızda bu süreç ayrıca anlatılmaktadır.
Rücu kavramı yalnızca sigorta hukukuna özgü değildir; SGK, işveren ve devlet de belirli hâllerde rücu hakkına sahiptir. Rücu nedir sayfamızda bu genel çerçeve ayrıntılı olarak ele alınmaktadır.
Sigortacının rücu hakkı, Türk Ticaret Kanunu m. 1472'deki halefiyet ilkesiyle de bağlantılıdır; sigortacı, ödediği tazminat kadar sigortalının üçüncü kişilere karşı haklarına halef olur. Zorunlu trafik sigortasında ise bu genel ilke, KTK m. 95 ve genel şartların B.4 maddesiyle somutlaştırılmıştır. Halefiyet kuralı gereği sigortacı, aynı konutta yaşayan aile fertlerine karşı kural olarak rücu edemez; bu istisna, kasıt veya ağır kusur hâllerinde geçerliliğini yitirir.
Rücu Hangi Hâllerde Gündeme Gelir?
Genel şartların B.4 maddesi rücu hâllerini “başlıca” ifadesiyle sayar; sigortacı ayrıca KTK m.95/2 uyarınca sözleşmeye ve kanuna göre tazminatı kaldırabileceği veya azaltabileceği oranda (örneğin beyan yükümlülüğünün ihlalinde, Genel Şartlar C.2-C.3) rücu edebilir. Her hâlin kendi ispat standardı vardır ve sigorta şirketi bu standardı karşılamakla yükümlüdür.
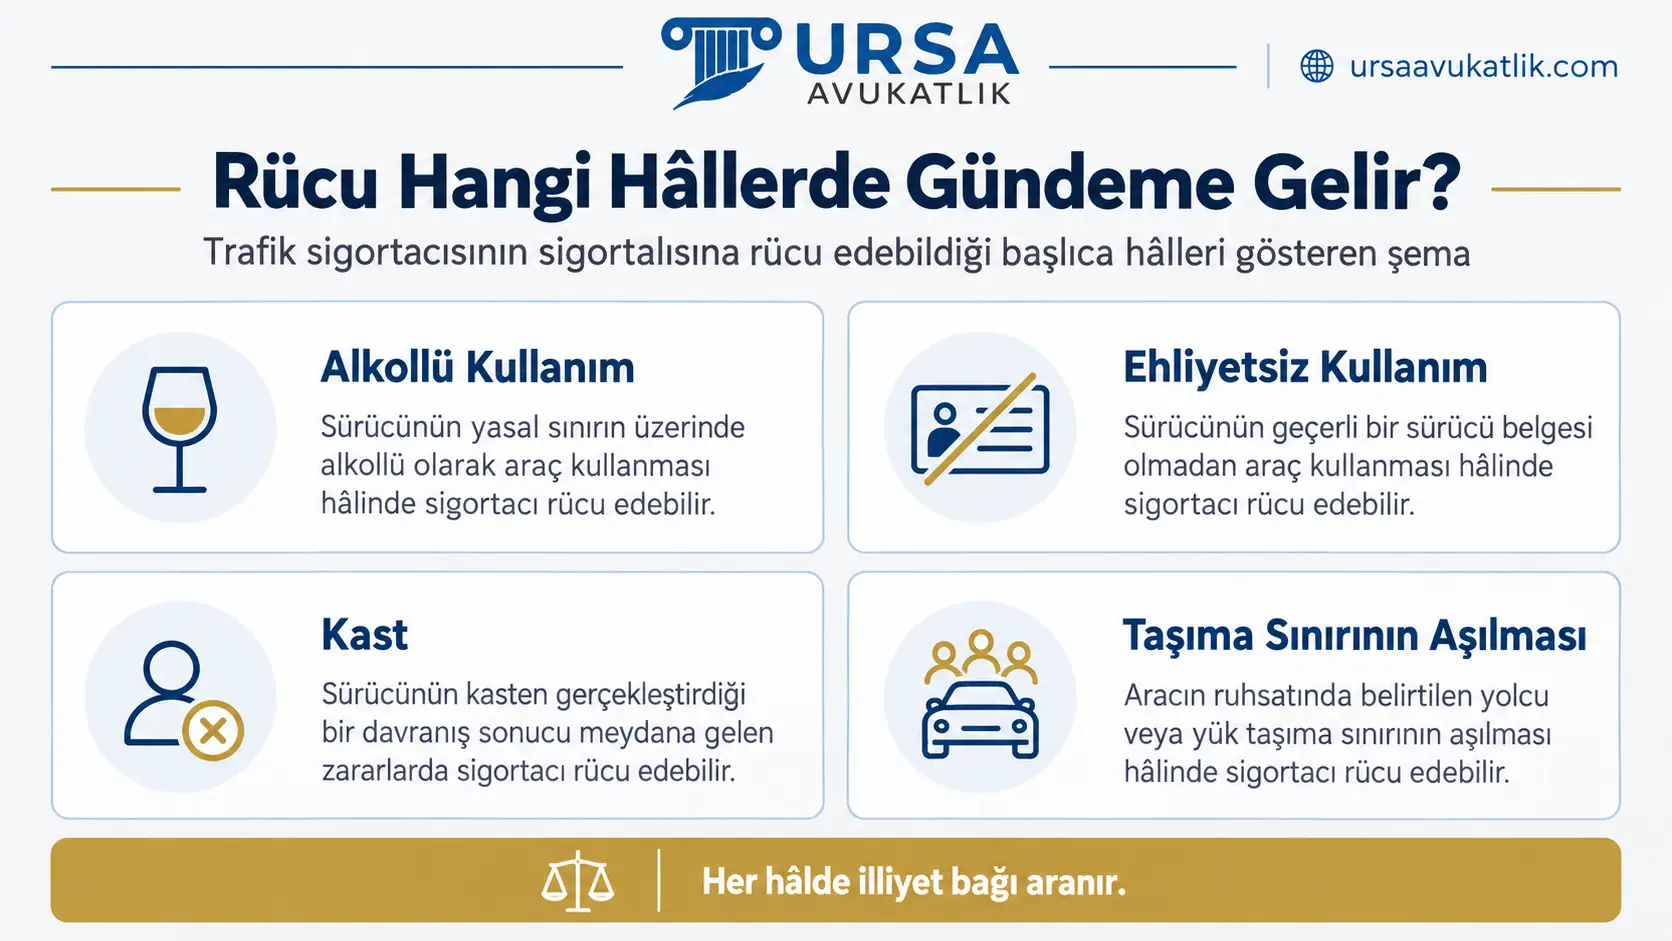
Sigortalıya rücu, Zorunlu Trafik Sigortası Genel Şartları'nın B.4 maddesinde sayılan hâllerle sınırlıdır. En sık görülen hâller aşağıda sıralanmıştır.
- Aracın alkollü veya uyuşturucu madde etkisi altındaki bir sürücü tarafından kullanılması.
- Aracın geçerli ehliyeti olmayan bir sürücü tarafından kullanılması.
- Zararın, sigortalının veya sorumlu olduğu kişinin kasıtlı hareketi ya da ağır kusuru sonucunda doğması.
- Taşıma ruhsatı olmayan araçla yolcu ya da yük taşınması veya istiap haddinin aşılması.
- Kaza yerinin, sağlık kuruluşuna gitme gibi zorunlu hâller dışında terk edilmesi.
- Aracın çalınmasında veya gasp edilmesinde sigortalının kusurunun bulunması.
- Sigortalının ihbar ve belge sağlama yükümlülüğünü yerine getirmemesi.
Her hâlde ortak şart, sayılan durumun kazayla bağlantılı olmasıdır; hâlin varlığı tek başına yeterli değildir. Bağlantının derecesi hâle göre değişir: alkol ve istiap haddinde kazanın münhasıran bu hâlden doğduğu gösterilmeli, ehliyetsizlikte ise sürücünün kazada kusurlu olması yeterlidir. Sigortalının rizikonun gerçekleşmesi hâlinde on gün içinde sigortacıya bildirimde bulunma, belge sağlama ve zararın artmasını önleme yükümlülükleri de genel şartların B.1 maddesinde ayrıca düzenlenmiştir. Bu yükümlülüklere aykırılık nedeniyle tazminat tutarında artış olursa, artan kısım için de rücu gündeme gelebilir.
Bu hâllerin tamamı için iki ön koşul da aranır: sigorta şirketinin zarar görene fiilen ödeme yapmış olması ve rücu hakkının poliçe ile genel şartlarda düzenlenmiş olması. Henüz ödeme yapılmadan ya da poliçede karşılığı bulunmayan bir gerekçeyle rücu talep edilemez.
Alkollü Sürücüye Rücu
Alkollü kaza rücu davalarında en sık karşılaşılan gerekçe, sürücünün alkollü olmasıdır. Hususi otomobil sürücülerinde kandaki alkol miktarının 0,50 promilin, diğer araç sürücülerinde 0,20 promilin üzerinde çıkması, tek başına rücu için yeterli sayılmaz. Uyuşturucu veya uyarıcı madde kullanımında ise promil sınırı aranmaz; madde kullanımının tespiti başlı başına bir rücu gerekçesidir. Rücu hakkının doğması için kazanın alkolün etkisiyle meydana geldiğinin gösterilmesi gerekir.
Kusur raporu ve alkol ölçüm tutanağı, bu bağlantının kurulup kurulmadığını gösteren temel belgelerdir. Alkollü kaza rücu dosyalarında, sürücü alkollü olsa bile kaza başka bir nedenden kaynaklanıyorsa rücu hakkı doğmaz. Alkol ölçümünün usulüne uygun yapılıp yapılmadığı, ölçüm ile kaza anı arasındaki süre ve tutanağı düzenleyen görevlinin yetkisi de bu aşamada ayrıca incelenir.
Yargıtay 11. Hukuk Dairesi, 2015 sonrası yürürlükte olan genel şartlar açısından da “kazanın münhasıran alkolün etkisi altında gerçekleşmesi” gerektiğine kesin olarak karar vermiştir. Karar, bölge adliye mahkemeleri arasındaki görüş ayrılığını gidermek için verilmiştir.
Yargıtay 11. Hukuk Dairesi, E. 2025/2402, K. 2025/4431, T. 23.06.2025
Kararın gerekçesinde ispat yükü için bir ölçüt de getirilmiştir. Alkol miktarı kanunda ceza yargılamasında uygulamada esas alınan 1 promil sınırının altında kalıyorsa illiyet bağını ispat yükü sigortacıdadır. Sınırın üzerindeyse ispat yükü sigortalıya geçer; kazanın alkolden kaynaklanmadığını gösterme yükümlülüğü de sigortalıya ait olur.
Rücu davası, alkollü sürücünün kendisine değil, sözleşmenin tarafı olan sigorta ettirene karşı açılır. Sürücü ile sigorta ettiren farklı kişilerse bu ayrım önem kazanır; sözleşmenin tarafı olmayan sürücüye karşı açılan rücu davası pasif husumet yokluğundan reddedilir. Araç sahibi ile sürücü aynı kişiyse bu ayrım pratikte önemini yitirir.
Ehliyetsiz veya Yetkisiz Sürücü Hâlinde Rücu
Alkollü kaza rücu dosyalarıyla ehliyetsizlik dosyaları sık sık karıştırılır; ancak ikisinin ispat standardı farklıdır. Alkolde kazayla bağlantının münhasıran gösterilmesi arandığı hâlde, ehliyetsizlikte sürücünün salt kusurlu olması yeterli görülür. Bu fark, uygulamada ehliyetsizlik gerekçeli rücu davalarının sigorta şirketi lehine daha kolay sonuçlanmasına yol açar.
Aracın geçerli ehliyeti olmayan bir sürücüye verilmesi, alkollü kullanımdan farklı bir kurala tabidir. Sürücünün ehliyetsiz olması ve kusurlu bulunması rücu için yeterlidir; kazanın münhasıran ehliyetsizlikten kaynaklanmış olması aranmaz.
Aracın, sahibinin bilgisi ve rızası dışında kullanılması ayrı bir değerlendirme konusudur. Araç sahibinin, aracın ehliyetsiz bir kişi tarafından kullanılacağını bilmediği durumlarda rücu savunması farklı kurulur; bu bilgi ve rıza eksikliği savunmanın dayanağı olabilir.
Yabancı sürücü belgesiyle araç kullanımı da bu başlıkta ayrıca değerlendirilir. Türkiye'ye giriş tarihinden itibaren belirli bir süre yabancı ehliyetle araç kullanılabilir; bu sürenin dolmasından sonra ülkemiz ehliyetine geçilmemiş olması, geçerli ehliyet bulunmaması hâliyle aynı sonucu doğurabilir.
İlliyet Bağı Kurulamazsa Rücu Olur mu?
Rücu hâllerinden biri gerçekleşmiş olsa bile, bu tek başına rücu için yeterli değildir. Alkol ve istiap haddi gibi hâllerde zararın sayılan hâl yüzünden doğduğunun ayrıca gösterilmesi gerekir; bu bağ kurulamazsa rücu talebi sonuçsuz kalır. Ehliyetsizlikte ise belirleyici olan sürücünün kazadaki kusurudur; kusursuz ehliyetsiz sürücü için rücu yapılamaz.
İspat yükü sigortacıya aittir. Sigortacı, örneğin alkol hâlinde yalnızca sürücünün alkollü olduğunu değil, kazanın alkolün etkisiyle meydana geldiğini de göstermek zorundadır; ehliyetsizlikte ise yukarıda belirtildiği gibi sürücünün kazada kusurlu olması yeterli görülür. Bu ispat, kaza tutanağı, bilirkişi raporu ve varsa tanık beyanlarıyla birlikte değerlendirilir; tek bir belgeye dayanan iddia genellikle yeterli görülmez.
Yargıtay 4. Hukuk Dairesi, hasarın rücuya konu sayılabilmesi için ileri sürülen hâlin kazanın oluşumuyla bağlantısının gösterilmesi gerektiğini; “kazanın münhasıran” bu hâlin etkisinde oluşması gerektiğini kabul etmiştir.
Yargıtay 4. Hukuk Dairesi, E. 2021/7542, K. 2022/1535, T. 03.02.2022
Somut bir örnek vermek gerekirse, kavşakta öncelik ihlali yapan alkollü bir sürücünün kazası, alkol ölçülmüş olsa dahi öncelik ihlalinden kaynaklanıyorsa, salt alkol nedeniyle rücu edilemez. Aynı ilke istiap haddinin aşılması için de geçerlidir; araçta izin verilenden fazla yolcu bulunması tek başına rücu sebebi sayılmaz, kazanın münhasır sebebinin yolcu fazlalığı olması gerekir.
Rücu Talebi Gelince Ne Yapılmalı?
Sigortalıya rücu talebi geldiğinde ilk yapılması gereken, panik değil belge toplamaktır. Aşağıdaki adımlar sırayla izlendiğinde savunma daha sağlam kurulur.
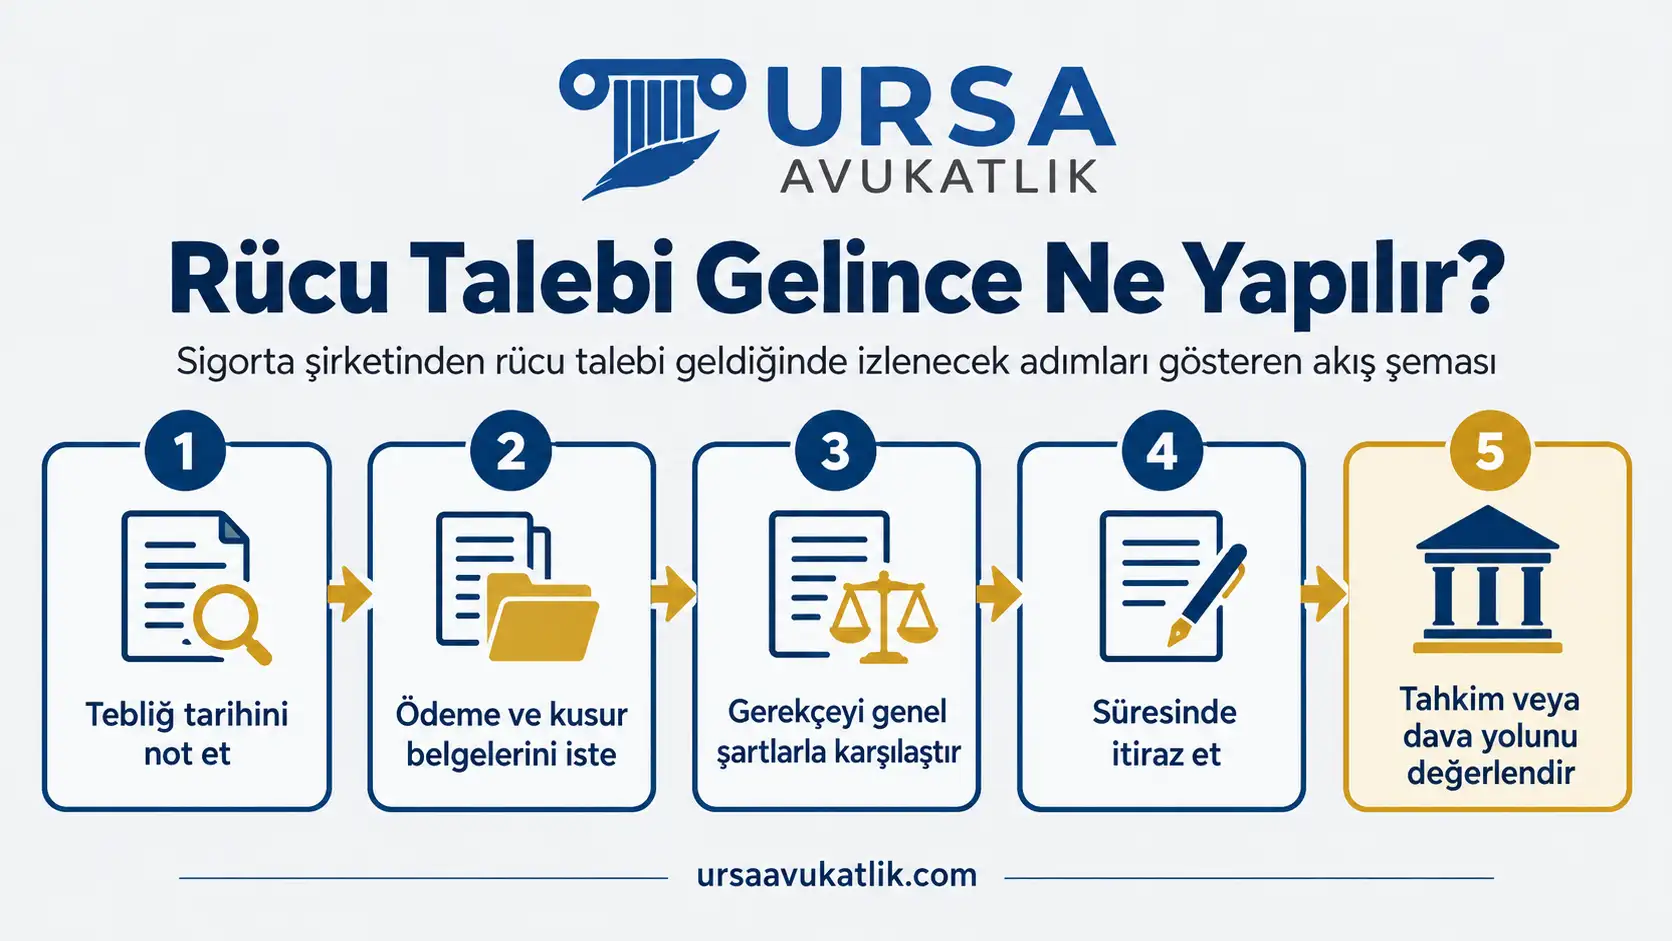
- İhtarname veya icra takibinin tebliğ tarihini not edin. Süreler bu tarihten işlemeye başlar.
- Sigorta şirketinin ödeme belgelerini ve kusur raporunu isteyin. Talebin dayanağı bu belgelerle anlaşılır.
- Rücu gerekçesinin genel şartlardaki karşılığını kontrol edin. Gerekçe genel şartlarda sayılan bir hâle uymuyorsa itiraz güçlenir.
- İcra takibinde itiraz süresini kaçırmayın. Süre geçtikten sonra itiraz hakkı kaybedilir.
- Tahkim veya dava yolunu değerlendirin. Yol seçimi, talebin niteliğine göre değişir.
Trafik kazası icra takibi sayfamızda, itiraz süreci ve gerekli belgeler ayrıntılı olarak anlatılmaktadır. Sigortalıya rücu talebine karşı hazırlanan itiraz dilekçesinde, gerekçenin genel şartlardaki karşılığının bulunmadığı ya da illiyet bağının kurulamadığı ayrı ayrı belirtilmelidir.
Rücu Edilen Tutar Tartışılabilir mi?
Sigortalıya rücu davalarında mahkeme, yalnızca rücu hâlinin varlığını değil, ödenen tutarın da yerinde olup olmadığını inceler; bu iki inceleme birbirinden bağımsızdır.
Rücu hâlinin varlığı kabul edilse bile, talep edilen tutarın tamamı otomatik olarak ödenmez. Tutarın kendisi de ayrıca tartışma konusu olabilir. Sigorta şirketinin sunduğu hesap dökümü, ödeme makbuzları ve eksper raporuyla karşılaştırılmadan kabul edilmemelidir.
| İtiraz Konusu | Neye Bakılır | Not |
|---|---|---|
| Kusur oranı | Kaza tutanağı ve bilirkişi raporu | Rücu, kusur oranıyla sınırlıdır |
| Ödemenin yerindeliği | Ödemenin gerçek zararı aşıp aşmadığı | Fazla ödeme sigortalıdan istenemez |
| Faiz başlangıcı | Zarar görene ödeme tarihi | Faiz bu tarihten işler |
| Teminat dışı kalemler | Tutara teminat dışı kalem dahil mi | Poliçe kapsamı dışı kalem rücu edilemez |
Kusur oranına itiraz, çoğu dosyada tutarı doğrudan etkiler. Trafik kazası kusur oranı sayfamızda, kusur oranının nasıl hesaplandığı ayrıntılı olarak anlatılmaktadır. Sigortacının zarar görene yaptığı ödemenin makul ve zorunlu bir gider olup olmadığı da denetlenebilir; gereğinden yüksek bir tutar ödenmişse, fazlalık sigortalıdan istenemez.
Zamanaşımı ve Görevli Mahkeme
Rücu davası açılmadan önce, sigorta şirketinin gerçekten ödeme yaptığını ve ödemenin miktarını gösteren belgelerin dosyada bulunup bulunmadığı da ayrıca incelenir; ödeme belgesi olmadan rücu talebi ispatlanamaz.
Rücu alacağında zamanaşımı, sigortacının kendi yükümlülüğünü tam olarak yerine getirdiği ve rücu edeceği kişiyi öğrendiği tarihten başlar; bu tarih genellikle zarar görene yapılan ödeme tarihidir. Süre iki yıldır; ceza gerektiren bir fiil söz konusuysa daha uzun ceza zamanaşımı uygulanabilir.
Yargıtay 11. Hukuk Dairesi, rücu hakkının hakka sahip olan kişinin şahsında doğduğu anda muaccel olduğunu belirtmiştir. Zamanaşımı süresi “hakkın doğduğu andan itibaren işlemeye” başlar.
Yargıtay 11. Hukuk Dairesi, E. 2025/2031, K. 2025/6796, T. 17.11.2025
Görevli mahkeme, sigortalının sıfatına göre değişir; sigortalı tüketici sıfatındaysa Tüketici Mahkemesi, ticari faaliyet kapsamında sigortalanmışsa Asliye Ticaret Mahkemesi görevlidir. Yetki bakımından KTK m. 110 bu davada uygulanmaz; bu madde zarar gören üçüncü kişilerin sigortacıya açacağı davalar için konulmuştur. Yargıtay 4. Hukuk Dairesi, sigortacının kendi sigortalısına açtığı rücu davasında sigortacının merkez veya şubesinin bulunduğu yer mahkemesinin yetkili olmadığına, yetkinin HMK'nın genel yetki kuralları (özellikle m. 6, 15 ve 16) ile 6502 sayılı Kanun m. 73/5'e göre belirleneceğine karar vermiştir (E. 2022/9939, K. 2023/8867, 13.07.2023). Genel yetkili mahkeme davalı sigortalının yerleşim yeri mahkemesidir. KTK m. 110'daki “merkez” ibaresi de Anayasa Mahkemesince iptal edilmiştir (E. 2023/79, K. 2024/80). Zarar görenin açacağı davalarda yetkili yerler trafik kazasında yetkili mahkeme yazısında anlatılıyor. Görev konusundaki belirsizlik dosyanın en sık karıştırılan noktalarından biridir; yanlış mahkemede açılan bir dava, süre kaybına yol açabilir.
Faiz de ayrı bir tartışma konusudur; sigortacının rücu alacağına işleyecek faizin başlangıç tarihi, kural olarak zarar görene yapılan ödeme tarihidir. Rücu davası açılmadan önce, sigorta ettirene ayrıca bildirim yapılıp yapılmadığı da dosyanın seyrini etkileyebilir.
Tahkim ve Arabuluculuk Yolu
Rücu talebi karşısında hangi yolun izleneceği, sigorta şirketinin izlediği yola bağlıdır; sigorta şirketi icra takibi başlatmışsa itiraz icra dairesine, dava açmışsa savunma mahkemeye yöneltilir.
Sigorta Tahkim Komisyonu'na başvuru, sigortalı ya da zarar görenin sigorta şirketinden alacağı olduğu durumlar için tasarlanmıştır. Sigorta şirketinin kendi sigortalısına açtığı rücu davası bu kapsamın dışında kalır; rücu talebi Komisyon önünde değil, genel mahkemelerde görülür. Komisyon, yalnızca sigortalı, sigorta ettiren veya sigorta sözleşmesinden menfaat sağlayan kişilerin başvurusunu kabul eder; sigorta şirketi başvuran sıfatıyla Komisyona gidemez.
Dava açılmadan önce arabulucuya başvuru, rücu davası için de dava şartıdır. Uyuşmazlık tüketici işleminden kaynaklanıyorsa bu şart Tüketicinin Korunması Hakkında Kanun'dan, ticari nitelikteyse Türk Ticaret Kanunu m. 5/A'dan doğar. Arabuluculuk görüşmesinde de gerekçenin genel şartlardaki karşılığı ve illiyet bağı tartışılabilir; anlaşma sağlanamazsa dava yoluna geçilir. Sigorta tahkim komisyonu ve trafik kazalarında arabuluculuk sayfalarımızda, bu iki yol ayrıca anlatılmaktadır.
Rücu Talebinde Avukat Desteği
Rücu dosyalarının büyük bölümünde, talebin tamamı değil bir kısmı haklı çıkar; kusur oranı, illiyet bağı ya da tutar üzerindeki itirazlardan biri kabul görür. Bu nedenle dosyanın en başından itibaren gerekçe, belge ve tutar ayrı ayrı incelenmelidir.
Rücu talebine karşı savunma, gerekçenin genel şartlardaki karşılığının incelenmesiyle başlar. Kusur oranı, illiyet bağı ve talep edilen tutar ayrı ayrı değerlendirilir.
Sigorta şirketi ihtarname veya icra takibi yerine doğrudan dava açmışsa süreç farklı işler. Dava dilekçesinin tebliğinden itibaren yasal süre içinde cevap dilekçesi sunulması gerekir; bu dilekçede gerekçeye, illiyet bağına ve tutara ilişkin itirazların tamamı bir arada ileri sürülmelidir. Süresinde cevap verilmezse iddialar büyük ölçüde ikrar edilmiş sayılabilir.
İcra takibine itiraz süresi kısadır ve kaçırıldığında telafisi zordur. Rücu edilen kişinin sigortalı olup olmadığı, kazanın tarafı olup olmadığı ve gerekçenin dayandığı belgeler dosya bazında ayrı ayrı değerlendirilir. Dosyanın erken aşamada incelenmesi, hem itiraz süresinin kaçırılmasını hem de yanlış bir ödemenin yapılmasını önler. Sigorta avukatı sayfamızda, sigorta uyuşmazlıklarının genelinde izlenen süreç ayrıntılı olarak anlatılmaktadır.
Sigorta Şirketinin Rücu Hakkı Hakkında Sık Sorulan Sorular
Sigorta şirketi neden bana rücu ediyor?
Sigorta şirketinin rücu hakkı, zarar görene ödediği tazminatı, kanunda ve genel şartlarda sayılan belirli hâllerden biri gerçekleştiyse sigortalısından geri isteme hakkıdır. Ödeme yapılmış olması tek başına rücu için yeterli değildir; sayılan hâllerden birinin ve zararla bağlantısının ayrıca gösterilmesi gerekir. Talep genellikle ihtarname ya da icra takibiyle iletilir.
Alkollü kazada sigorta rücu eder mi?
Rücu edebilir; ancak ispat yükü alkol miktarına göre değişir. Sürücünün alkolü uygulamada esas alınan 1 promil sınırının altındaysa illiyet bağını sigortacı ispatlamak zorundadır, üzerindeyse bu yükümlülük sigortalıya geçer.
Ehliyetsiz sürücünün kazasında rücu yapılır mı?
Yapılır, ancak sürücüye değil poliçenin tarafı olan sigortalıya ve sürücünün kusuru oranında. Sürücünün kaza anında geçerli ehliyeti yoksa, kazadan kısa süre sonra ehliyet alması ya da sürücü kursunu bitirmiş olması bu sonucu değiştirmez; belirleyici olan kaza anındaki durumdur.
Aracımı başkası kullanırken kaza olursa bana rücu edilir mi?
Aracı kullanan kişi ehliyetsizse ya da rücu hâllerinden birine uyan bir davranışta bulunduysa, sigorta ettiren sıfatıyla size rücu edilebilir. Aracın bilginiz ve rızanız dışında kullanıldığı durumlarda bu husus savunmada ayrıca ileri sürülebilir.
Rücu talebini ödemek zorunda mıyım?
Talep kesinleşmiş bir borç değildir. Gerekçenin genel şartlardaki karşılığı, illiyet bağı ve tutar incelenmeden ödeme yapılması önerilmez; itiraz ve dava yolu açıktır. Erken yapılan bir ödeme, sonradan geri alınması güç bir kabul anlamına gelebilir.
Rücu icra takibine nasıl itiraz edilir?
Tebliğ tarihinden itibaren yasal süre içinde icra dairesine yazılı itiraz dilekçesi sunulur. Süre kaçırılırsa takip kesinleşir ve itiraz imkânı büyük ölçüde ortadan kalkar. İtiraz dilekçesinde gerekçe, illiyet bağının eksikliği ve varsa tutara ilişkin itirazlar ayrı ayrı belirtilmelidir.
Rücu tutarına itiraz edilebilir mi?
İtiraz için sigorta şirketinin tazminat hesabını gösteren belgeleri talep etmek gerekir; bu belgeler sunulmadan tutarın doğruluğu değerlendirilemez.
Rücu hakkı ne zaman zamanaşımına uğrar?
Zamanaşımı, ihtarname veya icra takibinin size tebliğinden değil, sigortacının zarar görene ödeme yaptığı tarihten başlar ve iki yıldır; ödeme tarihinden iki yıl geçtikten sonra başlatılan takip veya davaya karşı zamanaşımı def'i ileri sürülebilir. Zamanaşımı savunması ancak dava ya da icra aşamasında ileri sürülebilir.
Rücu davası hangi mahkemede görülür?
Aracın ticari amaçla mı yoksa kişisel kullanım için mi sigortalandığı, görevli mahkemeyi belirleyen temel ölçüttür; bu ayrımın dayanağı poliçe ve ruhsat kaydıdır.
Rücu oranı ne demek?
Rücu oranı, sigortacının geri istediği tutarın, sürücünün ya da sigortalının kusur oranına göre belirlenen kısmını ifade eder; sigortacı kusursuz tarafın payını rücu edemez.
Bu içerik genel bilgilendirme amaçlıdır ve hukuki danışmanlık yerine geçmez. Her uyuşmazlık kendi koşulları içinde değerlendirilir.