IBAN kiralama cezası Türk Ceza Kanunu'nda ayrı bir suç olarak düzenlenmemiştir; hesabını başkasına veren kişi, hesap bir dolandırıcılıkta kullanıldığında uygulamada en çok bilişim sistemlerinin ve bankanın araç olarak kullanıldığı nitelikli dolandırıcılığa (TCK m.158/1-f) iştirakten yargılanır. Bu suçta hapis cezası üç yıldan on yıla kadardır; (f) bendinde alt sınır dört yıldır ve adli para cezası suçtan elde edilen menfaatin iki katından az olamaz. 12. Yargı Paketi olarak bilinen 7589 sayılı Kanunla gelen yeni düzenleme, katkısı yalnız hesap, kart veya erişim bilgisi vermekle sınırlı kişinin cezasını yarı oranında indiriyor. Kast ispatlanamazsa sonuç indirim değil beraattir.
Hapis cezasının ne kadarının infaz edileceği ayrı bir hesap konusudur; bunun için ceza alan ne kadar yatar ve infaz hesaplama sayfalarına bakabilirsiniz.
IBAN Kiralama Nedir, Nasıl İşliyor?
Uygulamada "IBAN kiralama" veya "hesap kullandırma" denen durum, bir kişinin kendi adına açılmış banka hesabını, kartını, internet bankacılığı şifresini ya da hesabın kullanımını sağlayan diğer bilgileri üçüncü bir kişiye bırakmasıdır. Hesap sahibi çoğu zaman sosyal medya ilanı, iş teklifi, "yatırım danışmanlığı" veya tanıdık aracılığıyla ikna edilir; karşılığında sabit bir ücret ya da hesaptan geçen tutarın yüzdesi vaat edilir. Kimi olayda hesap sahibi hiçbir karşılık almaz ve yalnızca güven ilişkisiyle hareket eder.
Dolandırıcılık zincirinde bu hesaplar, mağdurdan alınan paranın ilk durağıdır. Para hesaba düşer düşmez ya ATM'den çekilir ya da parçalanarak başka hesaplara veya kripto varlık platformlarına aktarılır. Asıl organizatör mağdurla kendi adına hiç temas kurmaz; banka kayıtlarında görünen tek kişi hesap sahibidir ve soruşturma bu yüzden ondan başlar.
Hangi Suçlar Gündeme Gelir?
Hesap sahibinin hangi suçla karşılaşacağı, hesaptan geçen paranın kaynağına ve hesap sahibinin ne bildiğine göre değişir. Aşağıdaki tablo, kanun metninden alınan ceza aralıklarıyla en sık karşılaşılan ihtimalleri gösterir.
| Suç | Madde | Kanundaki ceza aralığı | Hangi durumda |
|---|---|---|---|
| Basit dolandırıcılık | TCK m.157 | 1 yıldan 5 yıla kadar hapis ve 5.000 güne kadar adli para cezası | Bilişim sistemi veya banka araç olarak kullanılmadan, yüz yüze aldatmayla işlenen dolandırıcılıkta hesap sağlanması |
| Nitelikli dolandırıcılık | TCK m.158/1-f | 3 yıldan 10 yıla kadar hapis; (f) bendinde hapsin alt sınırı 4 yıl, adli para cezası menfaatin 2 katından az olamaz | Mağdurun internet, telefon veya banka transferiyle aldatıldığı olaylarda hesabın kullanılması; uygulamadaki en yaygın isnat |
| Üç veya daha fazla kişiyle işleme | TCK m.158/3 | Verilecek ceza yarı oranında artırılır; örgüt faaliyeti çerçevesinde bir kat | Hesap sahibi, arayan ve parayı çeken kişinin birlikte hareket ettiği zincirlerde |
| Yardım etme | TCK m.39 | Failin cezasının yarısı indirilir; verilecek ceza 8 yılı geçemez | Hesap sahibinin suçun icrasında araç sağlamakla sınırlı katkısı olduğunda; m.158/4 ile birlikte değerlendirilir |
| Suçtan kaynaklanan malvarlığı değerlerini aklama | TCK m.282/1 | 3 yıldan 7 yıla kadar hapis ve 20.000 güne kadar adli para cezası | Hesabın, dolandırıcılık gelirinin kaynağını gizlemek için parçalama ve aktarma işlemlerine araç edildiği anlaşıldığında |
| Banka veya kredi kartının kötüye kullanılması | TCK m.245/1 | 3 yıldan 6 yıla kadar hapis ve 5.000 güne kadar adli para cezası | Başkasına ait kartın rıza dışı kullanılması; hesap sahibinin kendi kartını vermesinde kural olarak uygulanmaz |
| Başkası hesabına işlem yapıldığının beyan edilmemesi | 5549 s.K. m.15 | 6 aydan 1 yıla kadar hapis veya 5.000 güne kadar adli para cezası | Kimlik tespiti gerektiren işlemi başkası adına yapıp bunu bankaya yazılı bildirmeyen kişi |
Hesap sağlamanın hangi sıfatla cezalandırılacağı, yani hesap sahibinin müşterek fail (TCK m.37) mi yoksa yardım eden (TCK m.39) mi sayılacağı, her dosyada ayrı tartışılır. Müşterek faillik için suçun kanuni tanımındaki fiilin birlikte gerçekleştirilmesi gerekir; mağduru arayan, ikna eden ve parayı yönlendiren kişi bu konumdadır. Yalnızca hesap veren kişinin katkısı ise m.39/2-b'deki "fiilin işlenmesinde kullanılan araçları sağlamak" tanımına daha yakındır. Hesabın aynı zamanda aklama aracı olarak kullanıldığı iddiası, TCK m.282'nin "gayrimeşru kaynağı gizlemek maksadıyla çeşitli işlemlere tabi tutma" unsuru ispatlanabildiğinde ayrı bir suç olarak eklenir; bu konuda yerleşik bir Yargıtay ölçütü bulunmadığından aklama isnadı, dosyadaki para akışına bağlı bir ihtimal olarak değerlendirilmelidir.
7589 Sayılı Kanun ile Gelen TCK m.158/4 İndirimi
16 Temmuz 2026'da kabul edilip 31 Temmuz 2026'da Resmî Gazete'de yayımlanan 7589 sayılı Yargının Etkin ve Verimli İşlemesine Yönelik Bazı Kanunlarda Değişiklik Yapılmasına Dair Kanun'un 13. maddesi, TCK m.158'e şu fıkrayı ekledi:
"(4) Bu madde ile 157 nci maddede yer alan suçlara iştirakin, kendisine veya başkasına haksız bir menfaat sağlamak amacıyla kendisine veya başkasına ait banka veya kredi kartı gibi ödeme araçlarını ya da banka, aracı kurum, ödeme hizmeti sağlayıcıları veya kripto varlık hizmet sağlayıcıları nezdinde bulunan hesabın kullanılmasını sağlayan zorunlu bilgileri veya araçları başkasına vermek fiiliyle sınırlı olması halinde verilecek ceza yarı oranında indirilir."
Fıkra, Kanun'un 26. maddesi gereği yayımı tarihinde, yani 31 Temmuz 2026'da yürürlüğe girdi. Metinden çıkan şartlar şunlardır:
- İştirak şartı: İndirim, dolandırıcılığa iştirak etmiş sayılan kişiye uygulanır. Suça iştirak kastı ispatlanamayan kişi indirime değil, beraate hak kazanır; iki durum birbirine karıştırılmamalıdır.
- Katkının sınırı: Kişinin suça katkısı yalnızca kart gibi ödeme aracını ya da hesabın kullanılmasını sağlayan bilgi veya araçları vermekten ibaret olmalıdır. Mağduru arayan, parayı çeken, başka hesaplara dağıtan veya yeni hesap sahipleri bulan kişi bu sınırın dışına çıkar.
- Kapsanan hesaplar: Banka, aracı kurum, ödeme hizmeti sağlayıcısı ve kripto varlık hizmet sağlayıcısı nezdindeki hesaplar ile kendisine veya başkasına ait banka ve kredi kartları fıkraya girer.
- Hem basit hem nitelikli dolandırıcılık: Fıkra, m.157 ve m.158'deki suçların tamamını kapsar.
- Diğer indirimlerle ilişkisi: m.158/4, cezanın belirlenmesinde ayrı bir indirim nedenidir. Hesap sahibinin yardım eden sayıldığı dosyalarda m.39 indiriminin bu fıkrayla birlikte uygulanıp uygulanmayacağı doktrinde tartışmalıdır; Prof. Dr. Ersan Şen, 12 Eylül 2026 tarihli yazısında hesap vermenin zaten m.39 kapsamında yardım etme olduğunu ve yeni fıkranın çifte indirim riski doğurduğunu savunur. Bu konuda yerleşik bir Yargıtay uygulaması henüz yoktur.
Fıkranın derdest ve kesinleşmiş dosyalara nasıl uygulanacağı Kanun'un geçici 1. maddesinde düzenlendi. Soruşturma ve kovuşturma aşamasındaki dosyalarda hüküm, TCK m.7/2'deki lehe kanun ilkesi gereği doğrudan uygulanır. Kanun yolu aşamasındaki dosyalar için geçici m.1/6, bölge adliye mahkemesi ceza dairelerindeki dosyalar hakkında bozma kararı verilip ilk derece mahkemesine gönderilmesini, Yargıtay Cumhuriyet Başsavcılığındaki dosyaların da ilk derece mahkemesine iade edilmesini öngörür. İnfaz aşamasındaki hükümlüler için geçici m.1/7 ayrı bir imkân getirir: haklarında TCK m.168 uygulanmamış olup yeni fıkradan yararlanacak hükümlüler, mahkemece yapılacak ihtardan itibaren altı ay içinde mağdurun zararını aynen geri verme veya tazmin yoluyla tamamen giderirse m.168/2'deki etkin pişmanlık indiriminden yararlanabilir; bu süre içinde zarar giderilinceye kadar infazın ertelenmesine veya durdurulmasına karar verilemez. Kesinleşmiş cezanın yeni fıkraya göre yeniden belirlenmesi ise 5275 sayılı Kanun m.98 uyarınca hükmü veren mahkemeden istenen uyarlama kararıyla olur; m.98/2 gereği bu başvuru infazı kendiliğinden ertelemez, ancak mahkeme olayın özelliğine göre erteleme veya durdurma kararı verebilir.
"IBAN Mağduru" ile Fail Ayrımı
Kamuoyunda "IBAN mağduru" denen kişi, hesabını başkasına verdiği için şüpheli konumuna düşen hesap sahibidir. Hukuken belirleyici olan, dolandırıcılığın kasten işlenen bir suç olmasıdır: hesap sahibi, hesabın bir dolandırıcılıkta kullanılacağını bilmiyor ve bunu istemiyorsa suça iştirak etmiş sayılmaz. Bilme ve isteme unsuru dosyadaki somut delillerle ölçülür; hesap sahibinin "haberim yoktu" beyanı tek başına ne yeterli ne de değersizdir.
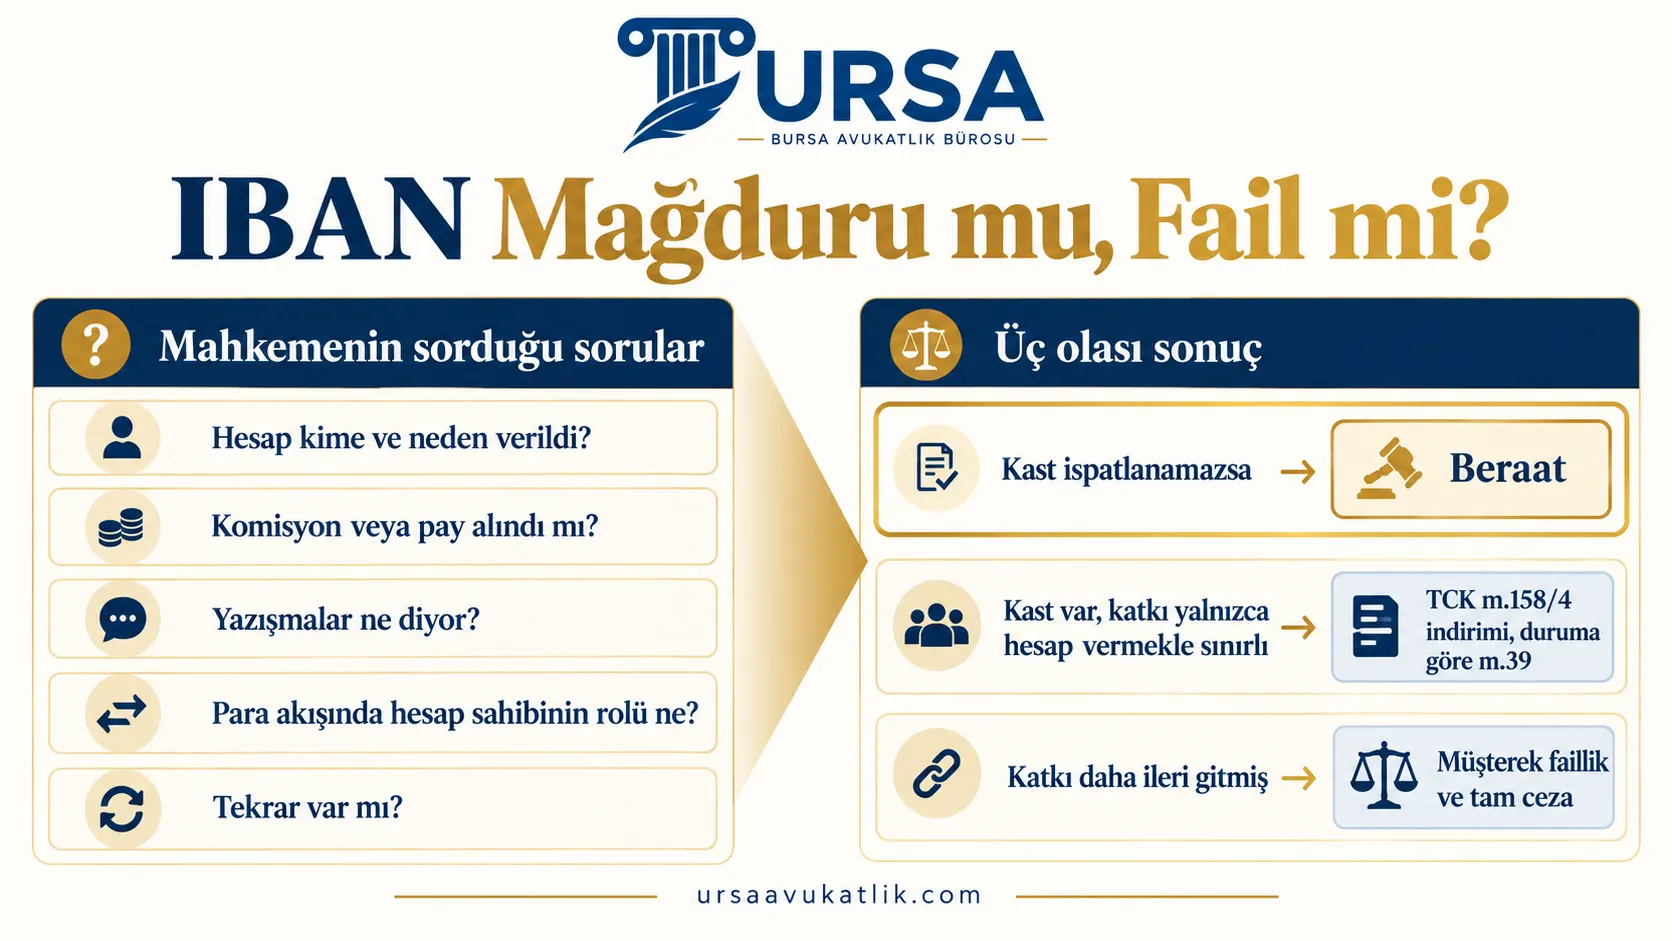
Yargıtay 11. Ceza Dairesi'nin 04.06.2024 tarihli, 2021/16966 E., 2024/7470 K. sayılı kararı bu ayrımın en çok atıf alan örneğidir. Dairede, kartının iptal olduğunu söyleyen tanıdığına tanışıklıktan doğan güvenle hesabını kullandıran ve hesaba gelen paradan pay aldığı ispatlanamayan sanık hakkında beraat kararı verilmesi gerektiği kabul edildi. Yargıtay 8. Ceza Dairesi de 30.04.2025 tarihli, 2024/24160 E., 2025/3482 K. sayılı kararında, hesabına gelen parayı belli bir komisyon karşılığında başka kişilere havale eden hükümlünün suç kastıyla hareket ettiğine dair mahkûmiyete yeterli delil bulunmadığını belirterek beraat yönünde kanun yararına bozma kararı verdi. İki karar birlikte okunduğunda, mahkemelerin şu sorulara yanıt aradığı görülür:
- Hesap kime ve neden verildi? Tanıdık bir kişiye güvenle verilen hesapla, sosyal medyadan tanışılan ve adı bile bilinmeyen kişiye verilen hesap farklı değerlendirilir. Tanımadığı kişiye hiçbir çıkarı olmadan hesap vermek "hayatın olağan akışına aykırı" sayılabilir.
- Komisyon veya pay alındı mı? Hesaptan geçen tutarın yüzdesini almak, para akışını bilerek paylaştığı anlamına gelir ve kastın en güçlü göstergesidir. Hiç karşılık alınmaması ise beraat lehine değerlendirilen bir olgudur.
- Yazışmalar ne diyor? WhatsApp, Telegram ve sosyal medya mesajlarında "hesabı boşalt", "parayı çek", "yeni hesap bul" gibi ifadeler, hesap sahibini "yalnızca hesap veren" konumundan çıkarır; buna karşılık iş vaadi, maaş veya yatırım anlatan mesajlar aldatıldığını destekler.
- Para akışında hesap sahibinin rolü ne? Parayı ATM'den çeken, parçalayıp dağıtan veya kripto varlığa çeviren hesap sahibi, suçun icrasına aktif katılmıştır. Para hesaba girip çıkarken hesap sahibinin hiçbir işlem yapmaması aksi yönde delildir.
- Tekrar var mı? Hesabın daha önce de şüpheli işlemde kullanılmış olması, bankadan uyarı alınması veya birden fazla hesabın aynı kişiye verilmesi, "bilmiyordum" savunmasını zayıflatır.
Bu ölçütlere göre üç sonuç mümkündür: kast ispatlanamazsa beraat; kast varsa ama katkı yalnızca hesap vermekle sınırlıysa m.158/4 indirimi ve duruma göre m.39; katkı daha ileri gitmişse müşterek faillik ve tam ceza. Savunma, bu üç ihtimali sırayla tartışmalı, beraat gerekçesiyle indirim talebini birbirine karıştırmamalıdır.
Hesabı Bloke Edilen Ne Yapmalı?
Hesap blokesinin kaynağı, nasıl kaldırılacağını belirler. Bankalar 5549 sayılı Kanun m.4 uyarınca şüpheli işlemi MASAK'a bildirmek zorundadır ve bu bildirimi müşteriye açıklayamazlar; bu aşamada bankanın kendi iç tedbiri olarak hesaba sınırlama koyması yaygındır. MASAK, aynı Kanun'un 19/A maddesi uyarınca, aklama şüphesi taşıyan işlemi yedi iş günü süreyle askıya alabilir. Soruşturma başladığında ise savcılık, CMK m.128 kapsamında hâkim kararıyla banka hesabına elkoyma talep edebilir; dolandırıcılık bu maddenin ikinci fıkrasında sayılan suçlar arasındadır ve 5549 sayılı Kanun m.17 gecikmesinde sakınca bulunan hâllerde savcıya yirmi dört saat içinde hâkim onayına sunulmak üzere elkoyma yetkisi verir. Hesabın yasa dışı bahis ödemeleri için kullandırıldığı durumlar ve bu durumdaki hesap blokesi yasa dışı bahis ve hesap kullandırma yazısında ayrıca anlatılıyor.
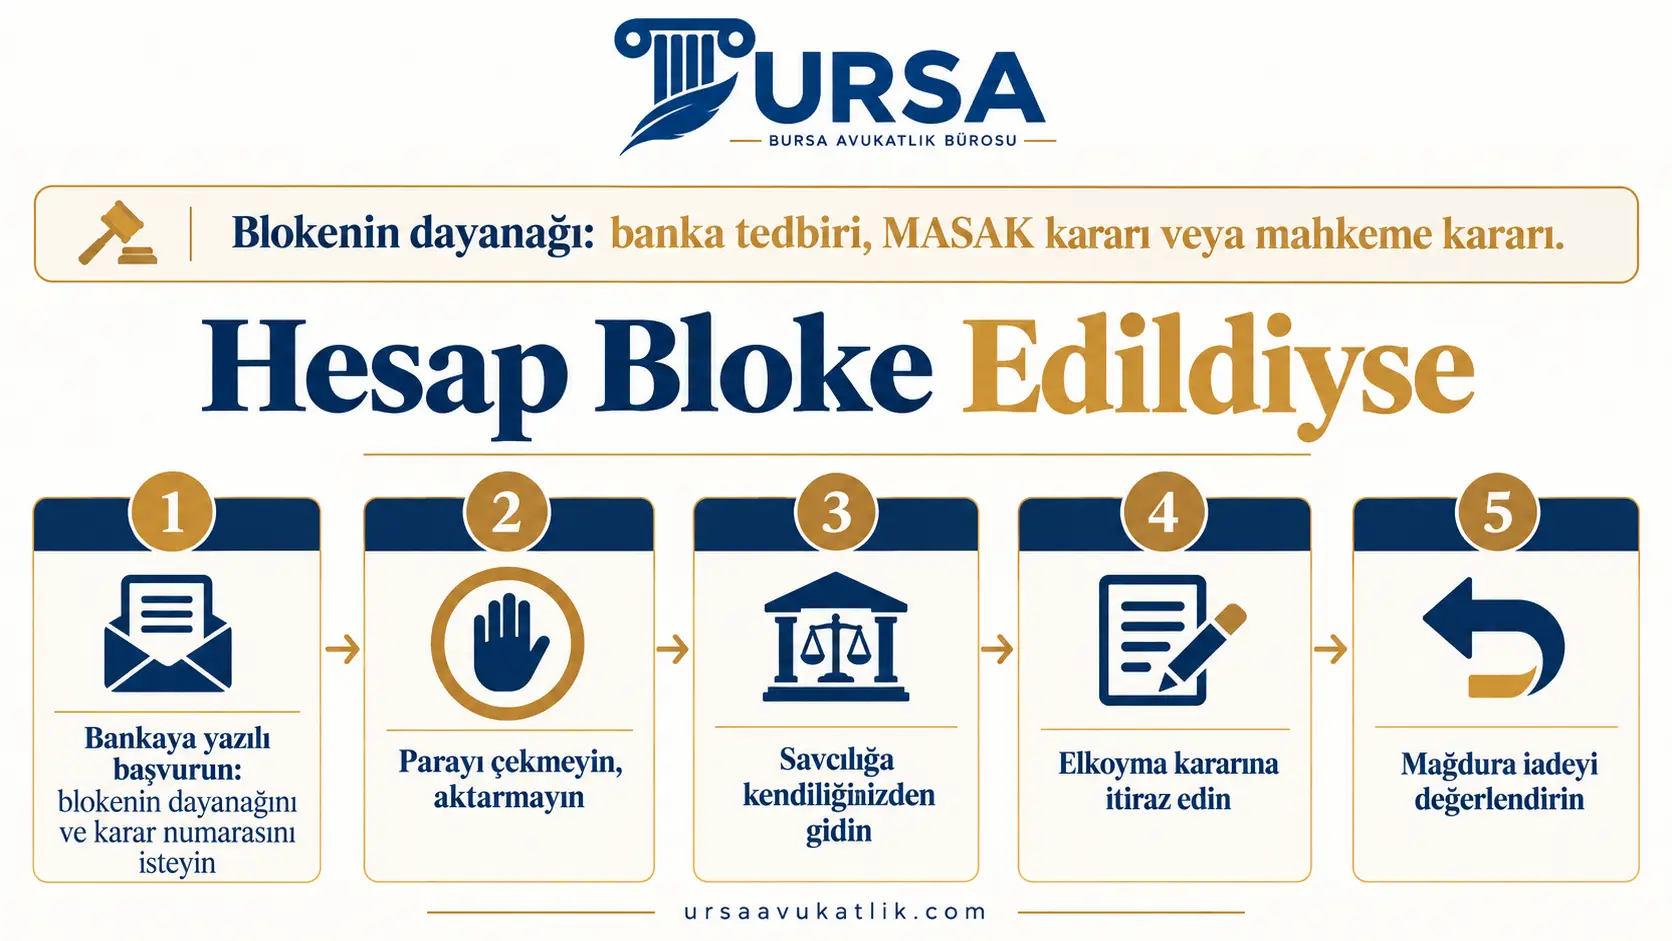
- Bankaya yazılı başvurun. Blokenin dayanağını (banka tedbiri, MASAK kararı veya mahkeme kararı) ve varsa karar numarasını yazılı isteyin. Bankanın kendi tedbirinde, hesaba gelen paranın kaynağını açıklayan belgeler çoğu zaman blokeyi kaldırır.
- Parayı çekmeyin, aktarmayın. Kaynağını açıklayamadığınız tutarı başka hesaba göndermek, hem aklama şüphesini güçlendirir hem de mağdura iade imkânını ortadan kaldırır.
- Savcılığa kendiliğinizden gidin. Hesabınızın rızanız dışında veya aldatılarak kullanıldığını düşünüyorsanız, şikâyet gelmesini beklemeden suç duyurusunda bulunun. Erken beyan, sonradan alınan ifadeyle tutarlı olduğu ölçüde kast savunmasının en sağlam dayanağıdır.
- Elkoyma kararına itiraz edin. CMK m.128 kararına karşı kararı veren hâkimliğe itiraz edilir. Hesapta suçla ilgisi olmayan maaş, kira veya birikim varsa, yalnızca şüpheli tutarla sınırlı elkoyma istenebilir.
- Mağdura iadeyi değerlendirin. Hesapta duran para hukuken mağdura aittir. Hesap sahibi suçtan habersiz olsa bile sebepsiz zenginleşme kurallarına göre bu parayı iade etmekle yükümlüdür; kastla katılan hesap sahibi ise haksız fiil hükümlerine göre diğer faillerle birlikte zararın tamamından sorumludur ve mağdur bu alacağı hukuk mahkemesinde ayrıca takip edebilir. Ceza dosyasında iade, TCK m.168 uyarınca kovuşturma başlamadan önce cezanın üçte ikisine, hüküm verilmeden önce yarısına kadar indirim sağlar.
Soruşturmada Savunma Adımları
Soruşturma genellikle mağdurun şikâyetiyle başlar; banka kayıtlarında ilk görünen kişi hesap sahibi olduğu için ifadeye çağrılan da odur. Bu aşamada yapılan hatalar, kovuşturmada geri alınamaz. Ceza avukatı eşliğinde atılacak adımlar şunlardır:
- İfadeyi hazırlıklı verin. Hesabı kime, ne zaman, hangi vaatle verdiğinizi tarih ve isimle anlatın. "Hatırlamıyorum" diyerek geçiştirilen ayrıntılar, sonradan belgeyle çelişirse savunmayı çökertir.
- Delilleri silmeden toplayın. İş ilanı, mesajlaşmalar, arama kayıtları, kargo veya kart teslim bilgileri ve hesap hareketlerinin dökümü dosyaya sunulmalıdır. Mesajları silmek, delil karartma şüphesi doğurur.
- Para akışını kendiniz çıkarın. Hesaba gelen ve giden her tutarı, kimin talimatıyla hareket ettiğini gösteren bir kronolojiyle sunun. Hesaptan hiçbir işlem yapmadığınız ortaya çıkarsa bu, m.158/4'ün "yalnızca vermek" sınırını da destekler.
- Kast ve iştirak savunmasını sıralayın. Önce suça iştirak kastının bulunmadığını, bu kabul görmezse katkının yalnızca hesap vermekle sınırlı olduğunu ve m.158/4 ile m.39'un uygulanması gerektiğini talep edin.
- Zararı giderme seçeneğini erken konuşun. Mağdurun zararının hesapta kalan tutarla karşılanması hem m.168 indirimini açar hem de hukuk davası riskini azaltır; kısmi iade için mağdurun rızası aranır.
- Adli para cezasını hesaba katın. m.158/1-f'de adli para cezası suçtan elde edilen menfaatin iki katından az olamaz; tutarın belirlenmesi ve ödenmemesinin sonucu için adli para cezası sayfasına bakın.
Aynı eylemden yargılanan iki hesap sahibinden biri beraat ederken diğeri indirimli cezayla karşılaşabilir; farkı dosyaya girilen delil ve savunmanın sırası yaratır. Soruşturmadan uyarlama yargılamasına kadar bu dosyalardaki çalışma biçimimiz Bursa ceza dosyaları sayfasında anlatılmıştır; cezayı etkileyen diğer indirim nedenleri için haksız tahrik ve kusur indirimi yazısına da bakabilirsiniz.
IBAN Kiralama Hakkında Sık Sorulan Sorular
IBAN kiralama suç mu, cezası ne kadar?
Kanunda "IBAN kiralama" adıyla ayrı bir suç yoktur; hesap dolandırıcılıkta kullanıldığında hesap sahibi, bilişim sistemlerinin ve bankanın araç olarak kullanıldığı nitelikli dolandırıcılığa iştirakten yargılanır. TCK m.158/1-f için ceza üç yıldan on yıla kadar hapistir; bu bentte hapsin alt sınırı dört yıldan, adli para cezası da suçtan elde edilen menfaatin iki katından az olamaz. Katkı yalnızca hesap bilgisini vermekle sınırlıysa m.158/4 uyarınca ceza yarı oranında indirilir.
12. Yargı Paketi IBAN mağdurları için ne getirdi?
7589 sayılı Kanun'un 13. maddesi TCK m.158'e dördüncü fıkrayı ekledi. Dolandırıcılığa iştiraki, haksız menfaat amacıyla kendisine veya başkasına ait kart gibi ödeme araçlarını ya da hesabın kullanılmasını sağlayan zorunlu bilgileri başkasına vermekle sınırlı kalan kişinin cezası yarı oranında indirilir. Düzenleme 31 Temmuz 2026'da yürürlüğe girdi; derdest, kanun yolundaki ve infazdaki dosyalara ayrı geçiş kuralları uygulanır.
Hesabımı kullandırdım ama dolandırıcılığı bilmiyordum, ceza alır mıyım?
Dolandırıcılık kasten işlenen bir suçtur; hesabın dolandırıcılıkta kullanılacağını bilmeyen ve istemeyen kişi suça iştirak etmiş sayılmaz. Yargıtay 11. Ceza Dairesi, tanışıklıktan doğan güvenle hesabını kullandıran ve gelen paradan pay aldığı ispatlanamayan sanığın beraatine karar verilmesi gerektiğini belirtti (04.06.2024, 2021/16966 E., 2024/7470 K.). Komisyon, mesajlaşmalar ve para akışı ise kastın göstergesi sayılır.
IBAN mağduru ne yapmalı?
Hesabınıza açıklayamadığınız bir para geldiyse parayı çekmeyin ve başka hesaba aktarmayın; bankaya durumu yazılı bildirin ve savcılığa kendiliğinizden başvurun. Hesabı kime, hangi vaatle, hangi tarihte verdiğinizi gösteren mesaj, ilan ve arama kayıtlarını silmeden saklayın. İfadeye avukatla gidin ve beyanınızı belgelerle uyumlu tutun.
Banka hesabım dolandırıcılık nedeniyle bloke edildi, nasıl açılır?
Bloke üç kaynaktan konulabilir: bankanın kendi şüpheli işlem tedbiri, MASAK'ın 5549 sayılı Kanun m.19/A uyarınca yedi iş günü askıya alma yetkisi ve hâkim kararıyla CMK m.128 elkoyma. İlk ikisinde bankaya açıklayıcı belge sunmak çoğu zaman yeterlidir; elkoyma kararına ise itiraz edilir ve suçla ilgisi olmayan tutarın serbest bırakılması istenir.
Hesabıma gelen parayı mağdura iade etmem gerekir mi?
Evet. Dolandırıcılıkla alınan para, hesap sahibi suçtan habersiz olsa bile hukuken mağdura aittir; hesapta duran tutar sebepsiz zenginleşme kurallarına göre geri istenebilir. Kastla katılan hesap sahibi ise haksız fiil hükümlerine göre zararın tamamından diğer faillerle birlikte sorumludur. Ceza dosyasında iade, TCK m.168 etkin pişmanlık indirimini de açar.
Hesabımı kullandırdığım için kesinleşmiş cezam var, yeni yasadan yararlanabilir miyim?
Evet. TCK m.7/2 uyarınca lehe kanun kesinleşmiş hükümlere de uygulanır; 5275 sayılı Kanun m.98 kapsamında hükmü veren mahkemeden uyarlama kararı istenir. 7589 sayılı Kanun'un geçici 1. maddesinin yedinci fıkrası ayrıca, infazdaki hükümlü mahkeme ihtarından itibaren altı ay içinde zararı tamamen giderirse TCK m.168/2 etkin pişmanlık indirimini açar.
Hesap kullandırmak kara para aklama suçu olur mu?
Olabilir. TCK m.282, alt sınırı altı ay veya daha fazla hapsi gerektiren bir suçtan elde edilen malvarlığını, kaynağını gizlemek amacıyla çeşitli işlemlere tabi tutmayı üç yıldan yedi yıla kadar hapisle cezalandırır. Hesabın dolandırıcılık gelirini parçalayıp başka hesaplara dağıtmak için kullanıldığı anlaşılırsa aklama suçlaması gündeme gelir; bu suçtan verilen cezaya m.158/4 indirimi uygulanmaz.
Bu içerik genel bilgilendirme amaçlıdır ve hukuki danışmanlık yerine geçmez. Her uyuşmazlık kendi koşulları içinde değerlendirilir.