Kıdem Tazminatı Hesaplama
2026İşe giriş ve çıkış tarihi ile giydirilmiş brüt ücrete göre net kıdem tazminatı tahmini.
- Tavan 73.729,87 TL
- 1 Temmuz – 31 Aralık 2026
- Damga vergisi binde 7,59
Yöntem
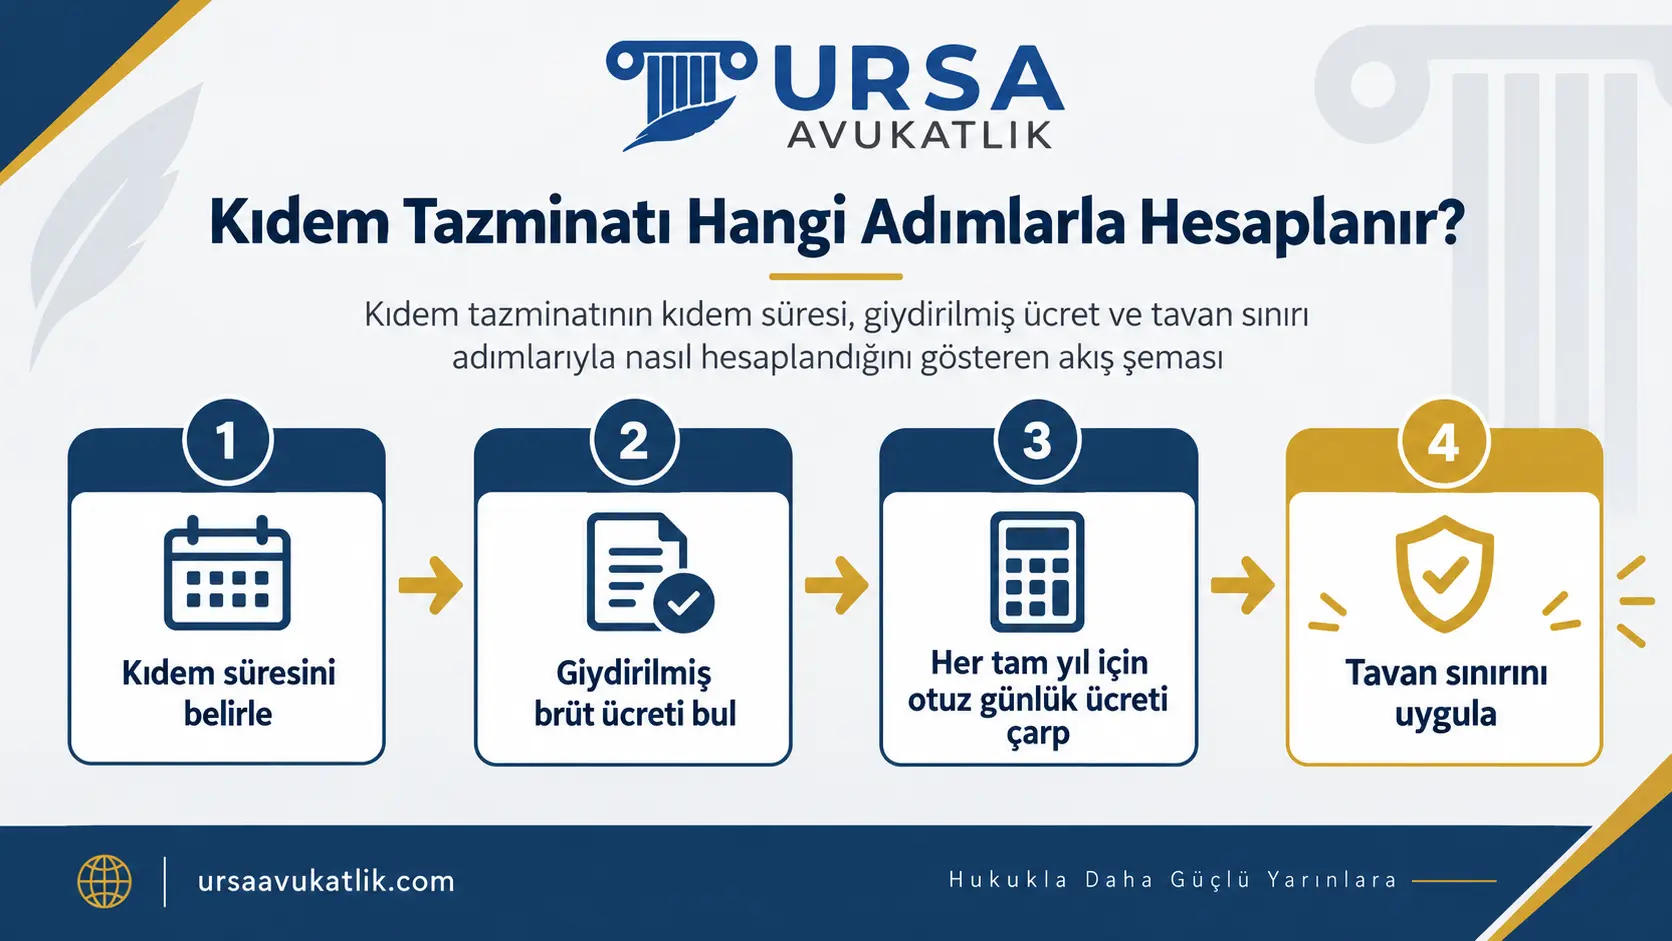
- Her tam yıl için giydirilmiş brüt ücretin otuz günlük tutarı, artan süre için orantılı ödeme hesaplanır.
- Ücret dönemin tavanını aşıyorsa hesap tavandan yapılır; tavan her ocak ve temmuz ayında değişir.
- Kıdem tazminatı gelir vergisinden istisnadır; yalnız damga vergisi kesilir.
- İhbar, yıllık izin ve fazla mesai alacakları bu hesaba dâhil değildir.
Kıdem tazminatı hesaplama, aynı işverende en az bir yıl çalışmış ve sözleşmesi kanunda sayılan bir nedenle sona ermiş işçinin her tam hizmet yılı için otuz günlük giydirilmiş brüt ücretinin bulunmasıyla yapılır; bir yıldan artan ay ve günler de oranlanarak eklenir. Giydirilmiş ücrete düzenli ödenen yol ve yemek yardımı, ikramiye gibi kalemler dahildir. Yıllık tutar, Ocak ve Temmuz aylarında güncellenen kıdem tazminatı tavanını aşamaz. Bu nedenler arasında işçinin haklı nedenle feshi, askerlik, emeklilik ve kadın işçinin evlilikten sonraki bir yıl içinde ayrılması bulunur. Ödemeden gelir vergisi ve SGK primi değil, yalnız damga vergisi düşülür.
Bu sayfadaki hesaplama aracı, işe giriş ve çıkış tarihiniz ile giydirilmiş brüt ücretinizden yola çıkarak kaba bir ön tahmin verir; amacı elinizdeki verilerle yaklaşık bir fikir görmenizi sağlamaktır. Aracın sonucunu değerlendirirken aşağıdaki uyarı da göz önünde tutulmalıdır.
Araç tavan sınırını kendisi uygular ve damga vergisini düşerek net tutarı gösterir; sonuç yine de bir ön tahmindir; kesin tutar bordro ve çalışma kayıtlarına göre belirlenir.
Bu Araç Neyi Hesaplar, Neyi Hesaplamaz?
Araç, çalışma sürenizle giydirilmiş ücretinizi çarpar; tavanı aşan ücretlerde hesabı tavandan yapar ve damga vergisini düşerek hem brüt hem net tutarı gösterir. Ayrılma sebebinizin kıdem tazminatı hakkı doğurup doğurmadığını değerlendirmez; bu değerlendirme aşağıda ayrı bir başlıkta ele alınmaktadır. Kıdem tazminatı, 4857 sayılı İş Kanunu'nun yürürlükten kaldırmadığı, 1475 sayılı eski İş Kanunu'nun hâlâ yürürlükte olan 14. maddesine dayanır. Tavanın devreye girip girmediğini araç sonucun dökümünde ayrıca yazar.
Kıdem tazminatından yalnızca damga vergisi kesilir; gelir vergisi veya SGK primi kesilmez. Araç bu kesintiyi yapıp net tutarı gösterir. Gerçek alacağınız, ayrılma sebebinizin hukuki niteliğine ve tavan sınırına göre aracın verdiği rakamdan farklı çıkabilir; bu nedenle sonucu kesin bir rakam olarak değil, bir başlangıç noktası olarak değerlendirmenizi öneririz.
Aracı Kullanmak İçin Hangi Bilgiler Gerekir?
- İşe giriş tarihi: SGK hizmet dökümünüzden teyit edilebilir.
- İşten çıkış tarihi: fesih bildirimi veya SGK hizmet dökümünden okunur.
- Giydirilmiş brüt aylık ücret: bordronuzdaki çıplak ücret değil, düzenli yan hakların eklendiği tutardır.
Giydirilmiş brüt ücretin bordrodaki çıplak ücretten farklı olduğunu unutmayın; bu farkı bir sonraki başlıklarda ayrıntılı anlatıyoruz. Yanlış bir ücretle yapılan hesap, gerçek tutardan belirgin biçimde sapabilir; özellikle yol ve yemek yardımı gibi kalemlerin dışarıda bırakılması sık yapılan bir hatadır.
Kıdem Tazminatına Kimler Hak Kazanır?
Hak kazanmanın ilk şartı, aynı işverende en az bir yıl çalışmış olmaktır. İkinci şart, iş sözleşmesinin kanunun saydığı nedenlerden biriyle sona ermesidir. Bu hâller arasında işverenin ahlak ve iyi niyet kuralları dışındaki bir fesih, işçinin haklı nedenle feshi ve askerlik sayılabilir. Emeklilik veya malullük aylığına hak kazanma ile kadın işçinin evlilik tarihinden itibaren bir yıl içinde kendi isteğiyle ayrılması da bu hâllerdendir. Emeklilik için eksik kalan prim günü askerlik süresi borçlanılarak tamamlanabilir; bunun bedeli askerlik borçlanması sayfasında hesaplanıyor.
Hak sahipliği şartları burada kısaca özetlenmiştir; ayrıntılı bilgi için kıdem tazminatını kimler alabilir sayfamıza bakabilirsiniz. Maden işçileri için farklı bir hesap yöntemi uygulanır; bu konuda maden işçisi kıdem tazminatı sayfamız ayrıntılı bilgi verir.
Kıdem Süresi Nasıl Hesaplanır?
Kıdem süresi, işe giriş ile fesih tarihi arasında geçen fiilî çalışma süresidir. Bir yıldan artan aylar ve günler de oranlanarak hesaba katılır; örneğin üç yıl dört ay çalışan bir işçi için dört aylık kısım da ayrıca hesaplanır.
| Durum | Süreye Etkisi |
|---|---|
| Aralıksız çalışma | Tamamı sayılır |
| İşyeri değişikliği | Süreler birleşir |
| Çalışmaya ara verilmesi | Önceki dönem tazminatı ödenmemiş ve kıdem tazminatına engel olmayan bir sebeple bitmişse süreler birleşir |
| Ücretsiz izin | Sayılmaz |
| Askerlik süresi | Duruma göre değişir |
Aynı işverene ait farklı işyerlerinde çalışılan süreler birleştirilerek hesaba katılır; işyeri değişse dahi işveren aynıysa kıdem kesintiye uğramaz. Ara verilip yeniden işe başlanan dönemlerde ise önceki dönem de kural olarak kıdeme eklenir; önceki dönem için kıdem tazminatı ödenmişse veya o dönem tazminata hak kazandırmayan bir sebeple (örneğin sebepsiz istifa) sona ermişse eklenmez.
Kıdem Tazminatı Tavanı Nedir?
Kıdem tazminatı tavanı, yıllık tutarın aşamayacağı üst sınırdır ve kanunda açıkça düzenlenmiştir. Bu tavan, en yüksek devlet memuruna bir hizmet yılı için ödenecek azami emekli ikramiyesi esas alınarak belirlenir. Hazine ve Maliye Bakanlığı bu tutarı altı ayda bir, Ocak ve Temmuz aylarında günceller. Bu güncelleme, memur maaş katsayılarındaki değişime bağlı olduğu için tavan tutarı her yıl iki kez değişir.
| Durum | Sonuç |
|---|---|
| Ücret tavanın altında | Gerçek ücret esas alınır |
| Ücret tavanın üstünde | Tavan tutarı esas alınır |
Sayfanın en çok yanlış anlaşılan noktası budur: yüksek ücretli bir çalışan, aracın verdiği tutarı görüp gerçek alacağının daha yüksek olduğunu düşünebilir; oysa kıdem tazminatı tavanının üzerindeki kısım, yıllık tutara yansıtılmaz. Tavan tutarı yılda iki kez değiştiği için metne yazılmıyor; yürürlükteki tutar hesaplama aracının üstünde gösteriliyor.
Kıdem tazminatı tavanının üzerinde bir ödeme yapılması mümkündür; işveren isterse tavanı aşan bir tutar ödeyebilir. Ancak tavanı aşan kısım, tavana kadar olan kısmın yararlandığı vergi istisnasından yararlanamaz ve ücret geliri gibi vergilendirilir. Bu nedenle işverenlerin çoğu, ödemeyi tavan tutarıyla sınırlı tutmayı tercih eder.
Giydirilmiş Ücret Nedir?
Kıdem tazminatı hesabına esas alınan ücret, bordroda görünen çıplak maaş değil, giydirilmiş brüt ücrettir. Yol yardımı, yemek yardımı, düzenli ödenen ikramiye ve sürekli nitelikteki sosyal yardımlar da bu ücrete eklenir.
Bu farkın tutarı belirgin biçimde değiştirir; yalnızca çıplak maaş üzerinden yapılan bir hesap, gerçek alacağın oldukça altında kalabilir. Belirleyici ölçüt, ödemenin düzenli ve süreklilik taşıyıp taşımadığıdır; tek seferlik veya keyfî ödemeler bu kapsama girmez.
Yargıtay, giydirilmiş brüt ücretin kapsamını yakın tarihli bir kararında yeniden ortaya koymuştur.
“Kıdem tazminatına esas alınacak olan ücretin tespitinde 4857 sayılı İş Kanunu'nun 32. maddesinde sözü edilen asıl ücrete ek olarak işçiye sağlanan para veya para ile ölçülebilen menfaatler göz önünde tutulur.”
Yargıtay 9. Hukuk Dairesi, E. 2026/985, K. 2026/3157, T. 14.04.2026
Hangi Ödemeler Hesaba Girer, Hangileri Girmez?
Uygulamada en çok eksik hesap yapılan nokta budur; aşağıdaki iki liste bu ayrımı netleştirir.
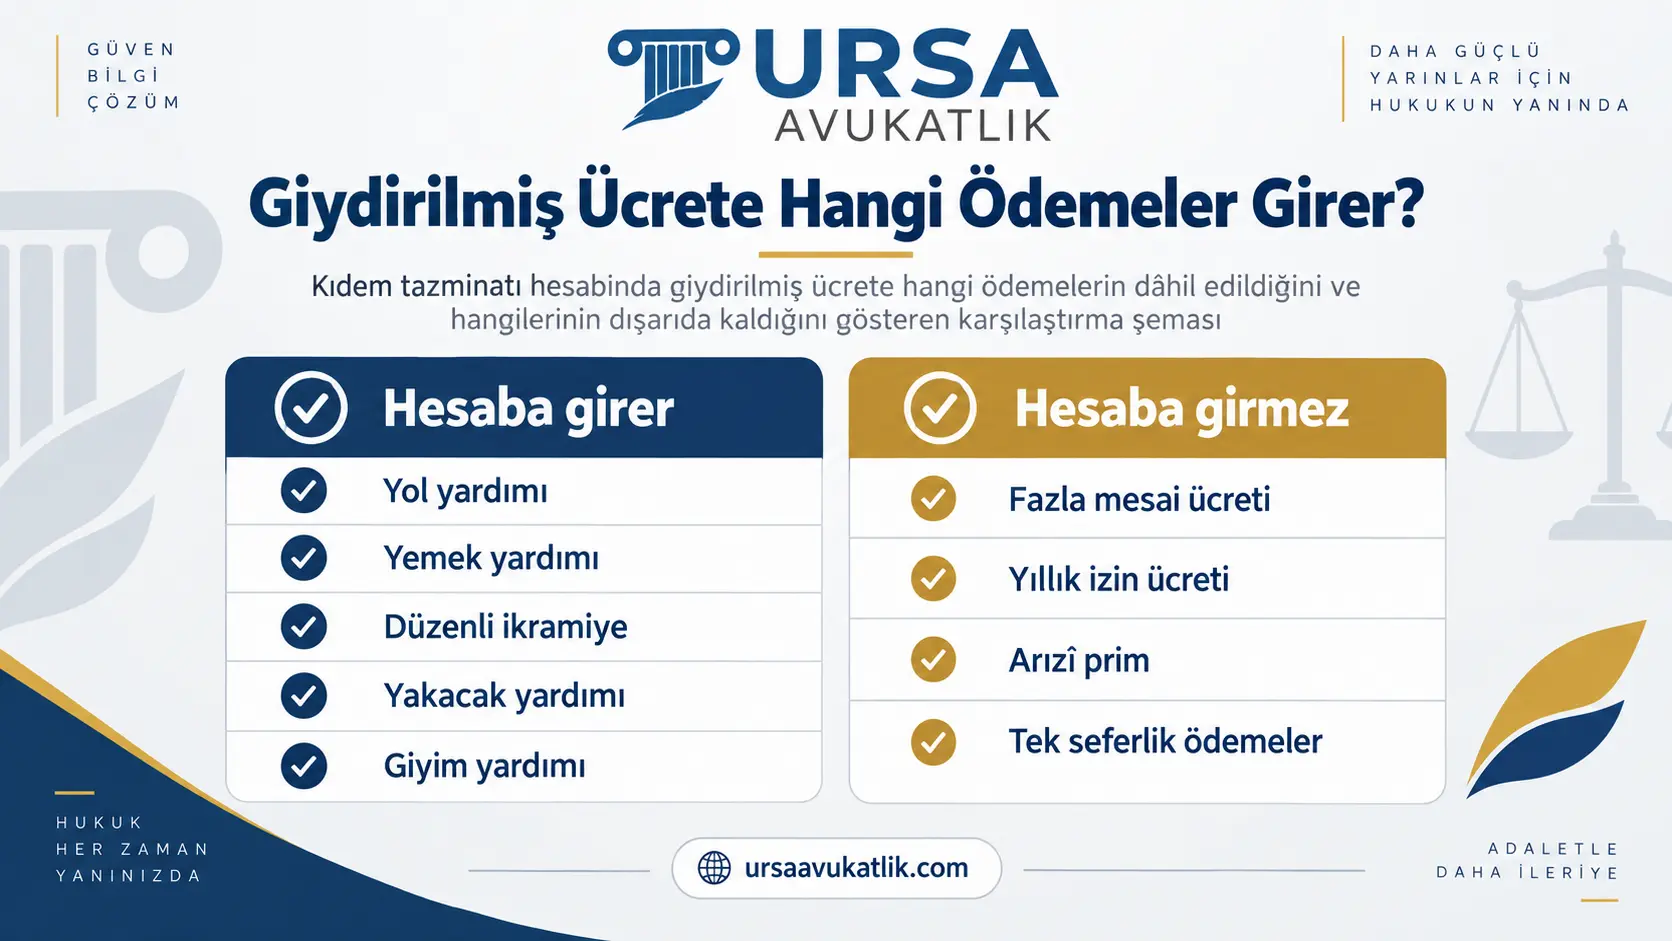
- Düzenli ödenen yol yardımı.
- Düzenli ödenen yemek yardımı.
- Devamlılık gösteren ikramiye ve primler.
- Yakacak ve giyim yardımı.
- Fazla mesai ücreti.
- Yıllık izin ücreti.
- Arızi, yani düzensiz ödenen primler.
- Yılda bir kez verilen tek seferlik ödemeler.
Bir ödemenin bu listelerden hangisine gireceği, adından çok ödenme biçimine bağlıdır; adı "ikramiye" olan bir ödeme dahi düzenli değilse hesaba girmeyebilir. Bordrolarınızı incelerken bu ayrımı göz önünde bulundurmanız, gerçek alacağınızı görmenize yardımcı olur. Kıdem hesabına girmeyen kullanılmayan izinlerin karşılığı ayrı bir kalemdir; hesabı yıllık izin ücreti yazısında anlatılır.
İstifa Edersem Kıdem Tazminatı Alabilir miyim?
Kural olarak istifa kıdem tazminatı doğurmaz; kendi isteğiyle ve haklı bir neden göstermeden ayrılan işçi bu alacağı talep edemez. Ancak istifa dilekçesi imzalanmış olması, tek başına sonucu belirlemez. İşverenle anlaşarak ayrılma ise istifadan farklı kurallara bağlıdır ve ikale sözleşmesi yazısında anlatılır.
Ayrılmanın altında ücretin ödenmemesi, sigorta priminin gerçek ücret üzerinden yatırılmaması veya çalışma koşullarının esaslı biçimde ağırlaştırılması gibi haklı bir neden olabilir. Böyle bir durumda, dilekçenin adı istifa olsa dahi fesih haklı nedene dayanmış sayılır ve kıdem tazminatı hakkı doğar. Belirleyici olan dilekçenin başlığı değil, ayrılmanın gerçek nedenidir; bu nedenin somut delillerle ortaya konulması gerekir.
Yargıtay, ödenmeyen işçilik alacaklarına dayalı bir ayrılmayı yakın tarihli bir kararında haklı nedene dayandırmıştır.
“Davacının fesih tarihi itibarıyla ödenmeyen fazla çalışma ücreti alacağı bulunduğundan davacı tarafından yapılan feshin haklı nedene dayandığı.”
Yargıtay 9. Hukuk Dairesi, E. 2026/985, K. 2026/3157, T. 14.04.2026
Bu durumda yapılması gereken, ayrılma öncesinde veya sonrasında haklı nedeni somut biçimde ortaya koymaktır; yalnızca istifa dilekçesi imzalamış olmak, hak kaybı anlamına gelmez. İstifa olarak bildirilen çıkışın düzeltilme yolu işten çıkış kodları yazısında anlatılır.
Ödenmezse Ne Yapılır?
Kıdem tazminatı ödenmediğinde önce işverene yazılı bir talep iletilmesi önerilir; bu talepte alacağın dayanağı ve tutarı açıkça belirtilmelidir. Dava açmadan önce arabuluculuğa başvurulması kanunda aranan bir şarttır; arabuluculuk başvurusu yapılmadan doğrudan açılan bir dava, dava şartı yokluğundan reddedilir. Arabuluculukta anlaşma sağlanamazsa dava yoluna geçilir.
Ödenmeyen kıdem tazminatına, fesih tarihinden itibaren mevduata uygulanan en yüksek faiz oranı işletilir; bu, diğer birçok işçilik alacağından daha yüksek bir faiz türüdür ve kanunda özel olarak düzenlenmiştir. Alacağınızın zamanaşımına uğramaması için süreci geciktirmeden başlatmanız önemlidir. Sürecin nasıl ilerleyeceğine dair daha geniş bilgiyi 4/A çalışan hakları sayfamızda bulabilirsiniz.
Hesaplama Sürecinde Avukat Desteği
Hesabın denetiminde önce giydirilmiş brüt ücretin doğru belirlenip belirlenmediğine bakılır; bordrolarda görünmeyen düzenli yardımlar sıkça gözden kaçar. Farklı işyerlerinde geçen kıdem sürelerinin birleştirilmesi de ayrıca incelenir; bu birleştirme çoğu zaman kıdem tazminatı hesaplama sonucunu belirgin biçimde değiştirir.
İstifa dilekçesi imzalanmış bir dosyada, ayrılmanın altında yatan gerçek nedenin ortaya konulması belirleyicidir; bu tespit genellikle bordro ve yazışma incelemesi gerektirir. İşçilik alacaklarının takibine ilişkin genel bilgi iş hukuku avukatı sayfasında yer alır.
Kıdem Tazminatı Hesaplama Hakkında Sık Sorulan Sorular
Araçtaki sonuç kesin mi?
Hayır. Kıdem tazminatı hesaplama aracı üç veriye dayanan bir ön tahmindir; tavanı ve damga vergisini uygular, ancak ayrılma sebebinizin kıdem tazminatı hakkı doğurup doğurmadığını değerlendirmez.
Kıdem tazminatı kaç yılda hak edilir?
En az bir yıllık çalışma süresi gerekir, ancak tek başına yeterli değildir. Sözleşmenizin nasıl sona erdiği de belirleyicidir; bir yılı doldurmuş olsanız bile, ayrılma şekliniz kanunun aradığı hâllerden birine uymuyorsa hak doğmaz.
Giydirilmiş ücret nedir?
Giydirilmiş brüt ücret, çıplak maaşa ek olarak düzenli ödenen yol, yemek, ikramiye ve benzeri sosyal yardımların toplamıdır. Kıdem tazminatı bu toplam üzerinden hesaplanır, yalnızca çıplak maaş üzerinden değil.
Hangi ödemeler hesaba girer?
Düzenli ödenen yol, yemek, ikramiye, yakacak ve giyim yardımları hesaba girer. Fazla mesai, yıllık izin ücreti ve düzensiz ödenen tek seferlik primler girmez.
Tavan nedir ve neden düşük çıkıyor?
Tavan, yıllık kıdem tazminatı tutarının aşamayacağı üst sınırdır ve altı ayda bir güncellenir. Giydirilmiş ücretiniz tavanın üzerindeyse hesap tavandan yapılır; bu nedenle yüksek ücretli çalışanlarda sonuç beklenenden düşük çıkar. Araç, işten ayrılış tarihindeki dönemin tavanını seçer ve uyguladığında bunu sonucun dökümünde belirtir.
İstifa edersem alabilir miyim?
Kural olarak hayır, ancak istisnası vardır. Ücretin ödenmemesi veya sigorta priminin eksik yatırılması gibi haklı bir neden varsa, dilekçenin adı istifa olsa dahi kıdem tazminatı hakkı doğabilir.
Evlilik nedeniyle ayrılan kadın işçi alabilir mi?
Evet, evlilik tarihinden itibaren bir yıl içinde kendi isteğiyle ayrılan kadın işçi kıdem tazminatına hak kazanır. Bu süre geçtikten sonra yapılan ayrılmalarda bu hak kullanılamaz.
Ödenmezse ne yapılır?
İlk adım işverene yazılı bildirimde bulunmaktır. Doğrudan dava açmak yerine önce arabulucuya başvurmanız gerekir; bu adım atlanırsa dava reddedilir. Süreç sonuçsuz kalırsa dava açılabilir ve gecikilen süre için yüksek oranlı bir faiz işler.
Bu içerik genel bilgilendirme amaçlıdır ve hukuki danışmanlık yerine geçmez. Her uyuşmazlık kendi koşulları içinde değerlendirilir.