MTV Hesaplama 2026
2026Aracınızın 2026 motorlu taşıtlar vergisini, Ocak ve Temmuz taksitlerini ve hangi tarife satırına girdiğini görün.
- 58 Seri No'lu Tebliğ tutarları
- İlk tescil yılına göre satır
- Elektrikli araçta %25
- Ocak ve Temmuz taksitleri
Yöntem
- Tutarlar 31.12.2025 tarihli Resmî Gazete'de yayımlanan 58 Seri No'lu Motorlu Taşıtlar Vergisi Genel Tebliği'nden alınmıştır.
- Taşıtın yaşı model yılından sayılır; model yılında bir yaşındadır (197 sayılı Kanun m.11).
- 2018 ve sonrasında ilk tescil edilen otomobilde satırı, ilk tescil yılının taşıt değeri sınırları belirler ve bu satır sonraki yıllarda değişmez (m.5). 2017 ve öncesi tescillerde (I/A) tarifesi uygulanır.
- Yalnız elektrik motorlu taşıtlarda motor gücüne göre bulunan tutarın %25'i ödenir.
Neyi göstermez
- Gecikme zammını ve geçmiş yıl borçlarını hesaplamaz.
- Engelli, diplomatik ve benzeri istisnaları uygulamaz.
- Uçak ve helikopterleri kapsamaz.
MTV hesaplama, aracın trafik siciline kayıtlı cinsine göre doğru tarifeyi bulmakla başlar. 197 sayılı Motorlu Taşıtlar Vergisi Kanunu otomobil ve motosikletler için motor silindir hacmini, taşıt değerini ve aracın yaşını; minibüs, kamyonet, otobüs ve kamyon gibi araçlar için koltuk sayısını ya da azami toplam ağırlığı ve yaşı esas alır. Yıllık vergi Ocak ve Temmuz aylarında iki eşit taksitle ödenir. Tutarlar her yıl yeniden değerleme oranıyla değiştiği için güncel rakam Gelir İdaresi Başkanlığının yayımladığı tarifeden okunmalıdır. Aşağıda hesabın adımları, ilk tescil ve satış durumunda vergi ve ödenmemesinin sonuçları anlatılıyor.
MTV Neye Göre Hesaplanır?
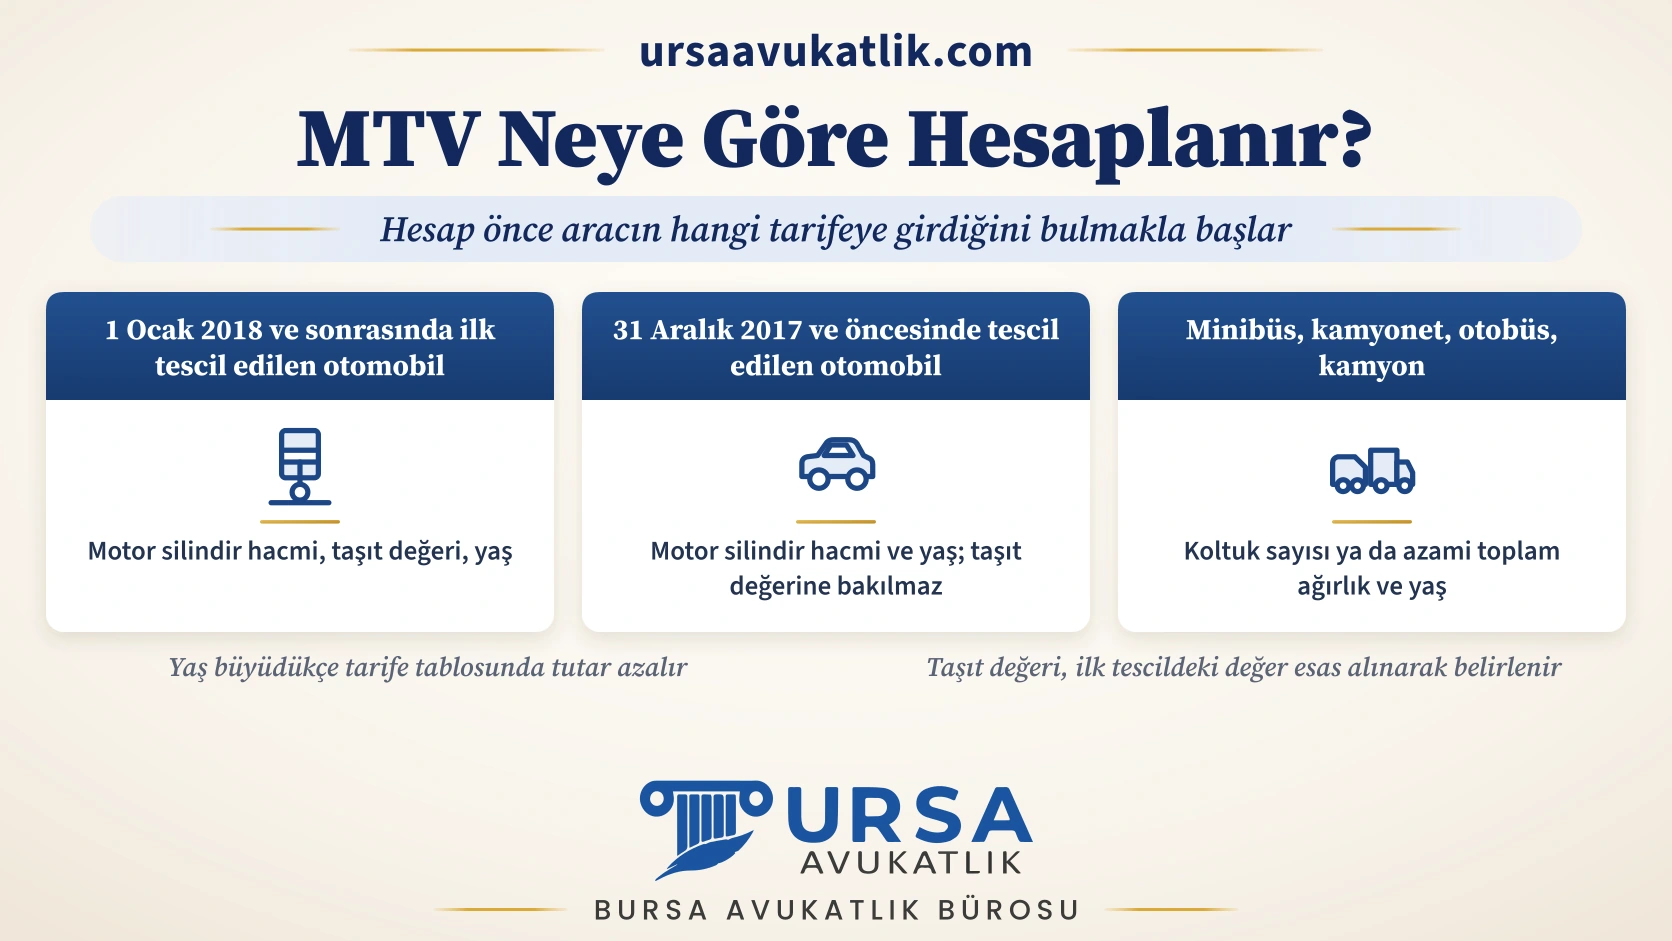
Vergiyi doğuran olay, aracın trafik siciline kaydedilmesidir ve mükellef, aracın adına kayıtlı olduğu kişidir. Kanun dört tarife kullanır; hesap önce hangisine girildiğini bulmakla başlar.
| Tarife | Kapsadığı araçlar | Hesapta bakılan ölçüler |
|---|---|---|
| (I) sayılı tarife | 1/1/2018 ve sonrasında ilk tescil edilen otomobil ve arazi taşıtları ile bütün motosikletler | Motor silindir hacmi, taşıt değeri, yaş |
| (I/A) tarifesi | 31/12/2017 ve öncesinde tescil edilen otomobil ve benzerleri | Motor silindir hacmi, yaş |
| (II) sayılı tarife | Minibüs, kamyonet, panelvan, karavan, otobüs, kamyon, çekici | Koltuk sayısı ya da azami toplam ağırlık, yaş |
| (IV) sayılı tarife | Uçak ve helikopter | Azami kalkış ağırlığı, yaş |
Yaş, aracın model yılına göre belirlenir ve yaş büyüdükçe tarife tablosunda tutar azalır. Taşıt değeri ise aracın ilk tescilindeki değer esas alınarak belirlenir. Yalnız elektrik motoru olan taşıtlarda satır silindir hacmi yerine motor gücüne (kW) göre bulunur ve tarifedeki tutarın %25'i ödenir (m.5, m.6); hibrit araçlar bu indirimden yararlanmaz. Aracın cinsi, motor hacmi, gücü ya da ağırlığı sonradan değişirse değişiklik yılın ilk yarısında yapıldıysa Temmuz taksitinden, ikinci yarısında yapıldıysa ertesi yıldan itibaren vergiye yansır (m.11). Bu nedenle tescil belgesindeki bilgilerin doğru olması hesabın ilk şartıdır.
2026 MTV Tutarı Nasıl Bulunur?
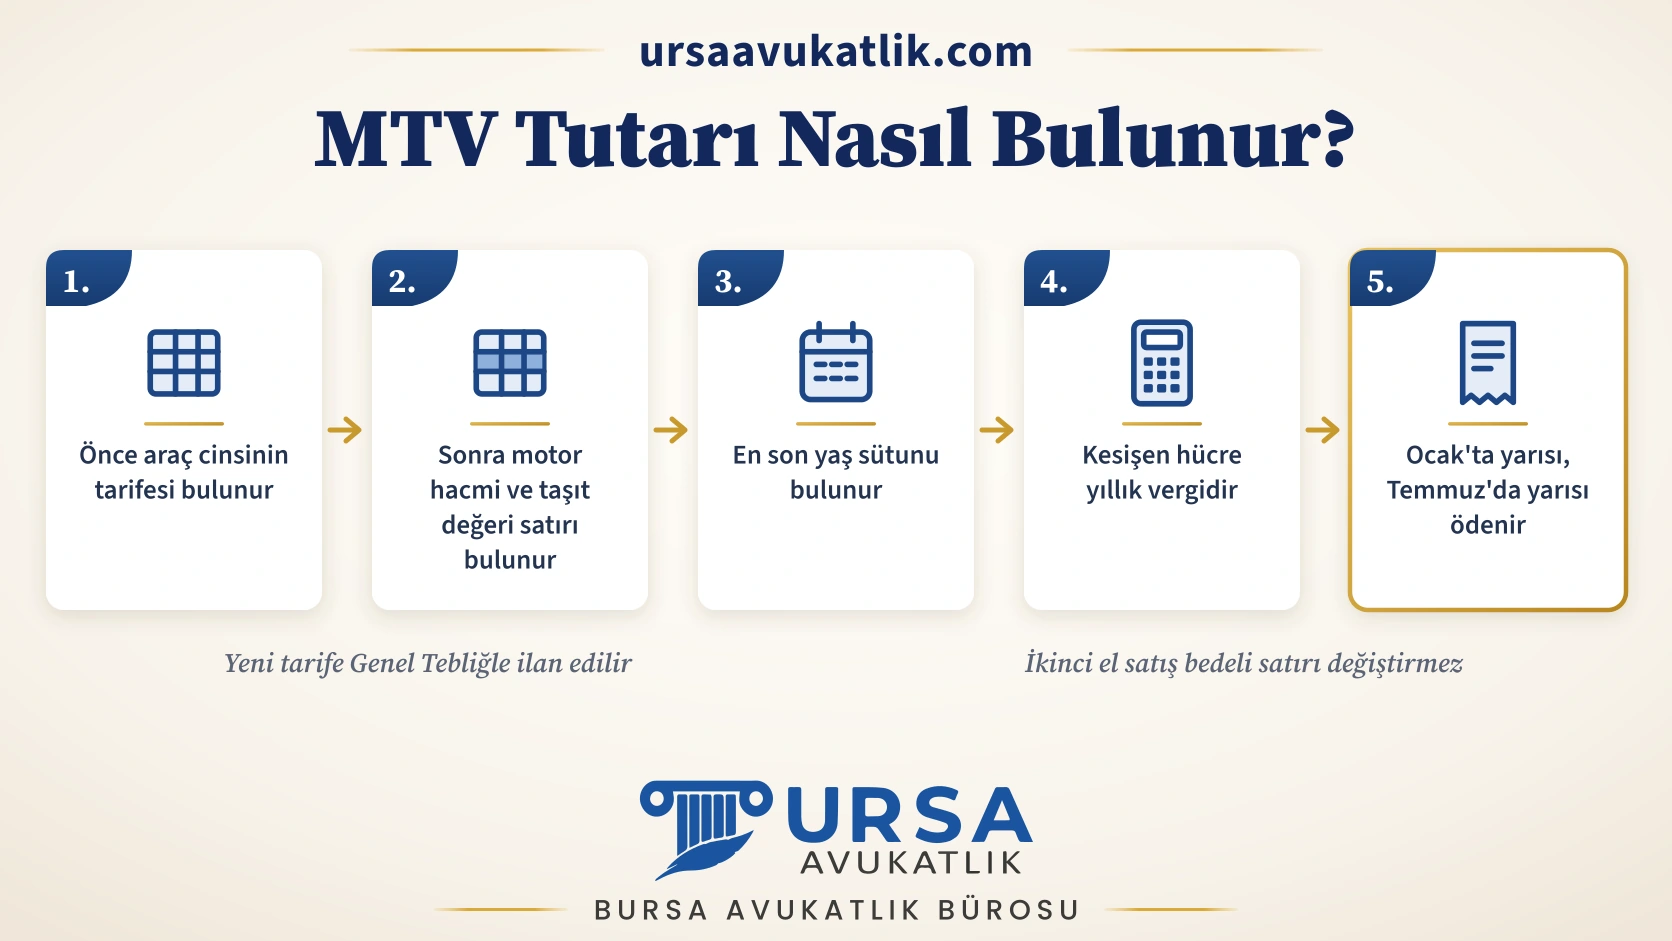
Her yıl ilan edilen yeniden değerleme oranı tarife tutarlarına uygulanır ve yeni tarife Gelir İdaresi Başkanlığının Motorlu Taşıtlar Vergisi Genel Tebliğiyle ilan edilir. 2026 tarifesi 58 Seri No'lu Genel Tebliğle yayımlanmıştır. Tarife tablosu satır satır bu tebliğdeki tablodan okunur: önce araç cinsinin tarifesi, sonra motor hacmi ve taşıt değeri satırı, en son yaş sütunu bulunur. Kesişen hücre yıllık vergidir. İki taksit halinde Ocak'ta yarısı, Temmuz'da yarısı ödenir.
Hesaplama aracı bu tablonun tamamını kullanır; aşağıda en sık karşılaşılan satırlar var. Tutarlar yıllık vergidir (TL).
| Silindir hacmi | Satır | 1-3 yaş | 4-6 yaş | 7-11 yaş | 12-15 yaş | 16+ yaş |
|---|---|---|---|---|---|---|
| 1300 cm³ ve altı | 1. satır | 5.750 | 4.010 | 2.238 | 1.689 | 593 |
| 1300 cm³ ve altı | 2. satır | 6.319 | 4.409 | 2.459 | 1.861 | 655 |
| 1300 cm³ ve altı | 3. satır | 6.902 | 4.807 | 2.693 | 2.032 | 706 |
| 1301-1600 cm³ | 4. satır | 10.016 | 7.510 | 4.354 | 3.077 | 1.181 |
| 1301-1600 cm³ | 5. satır | 11.023 | 8.264 | 4.794 | 3.375 | 1.290 |
| 1301-1600 cm³ | 6. satır | 12.028 | 9.012 | 5.220 | 3.685 | 1.408 |
Satırı taşıt değeri belirler. 1300 ve 1600 cm³ gruplarında birinci sınırı aşmayan araç alt satıra (1. ya da 4.), iki sınırın arasındaki araç orta satıra (2. ya da 5.), ikinci sınırı aşan araç üst satıra (3. ya da 6.) girer. Bu sınırlar aracın Türkiye'de ilk kez tescil edildiği yılın tarifesinden okunur ve satır sonraki yıllarda değişmez (m.5). İkinci el alımdaki satış bedeli satırı değiştirmez. Taşıt değeri, ilk alımdaki KDV matrahıdır; yani KDV hariç, ÖTV dahil fatura tutarı.
| İlk tescil yılı | 1300 ve 1600 cm³ birinci sınır | 1300 ve 1600 cm³ ikinci sınır | 1601-2000 cm³ sınırı |
|---|---|---|---|
| 2018 | 40.000 TL | 70.000 TL | 100.000 TL |
| 2019 | 46.300 TL | 81.100 TL | 115.900 TL |
| 2020 | 51.800 TL | 90.800 TL | 129.800 TL |
| 2021 | 56.500 TL | 99.000 TL | 141.600 TL |
| 2022 | 70.600 TL | 123.700 TL | 177.000 TL |
| 2023 | 114.000 TL | 199.700 TL | 285.800 TL |
| 2024 | 180.600 TL | 316.400 TL | 452.800 TL |
| 2025 | 259.900 TL | 455.300 TL | 651.700 TL |
| 2026 | 309.100 TL | 541.500 TL | 775.100 TL |
Örnek: 2022 model ve 2022'de 650.000 TL (KDV hariç) faturayla ilk tescil edilen 1.498 cm³ benzinli otomobil 2026'da 5 yaşındadır. 2022 yılının ikinci sınırı olan 123.700 TL aşıldığı için 6. satıra girer; 2026 vergisi 9.012 TL'dir ve Ocak ile Temmuz'da 4.506'şar TL ödenir.
31 Aralık 2017 ve öncesinde tescil edilen otomobillerde taşıt değerine bakılmaz; (I/A) tarifesinde yalnız silindir hacmi ve yaş kullanılır. En sık görülen dört grup:
| Silindir hacmi | 1-3 yaş | 4-6 yaş | 7-11 yaş | 12-15 yaş | 16+ yaş |
|---|---|---|---|---|---|
| 1300 cm³ ve aşağısı | 5.750 | 4.010 | 2.238 | 1.689 | 593 |
| 1301-1600 cm³ | 10.016 | 7.510 | 4.354 | 3.077 | 1.181 |
| 1601-1800 cm³ | 17.705 | 13.829 | 8.145 | 4.957 | 1.917 |
| 1801-2000 cm³ | 27.898 | 21.478 | 12.624 | 7.510 | 2.958 |
Kesin borç, gecikme zammı ve ödeme durumu Gelir İdaresi Başkanlığı kayıtlarından sorgulanır.
Yıl İçinde Alınan ya da Tescil Edilen Araçta MTV Nasıl Hesaplanır?
- İlk altı ayda ilk tescil: Vergi yıllık tahakkuk eder. Geçmiş taksitler, kayıt tarihinden itibaren bir ay içinde ödenir.
- İlk altı ay geçtikten sonra ilk tescil: Yalnız ikinci altı aya ait vergi tahakkuk eder ve ödenir (m.9).
- İkinci el alım: Satış ve devir işlemi sırasında aracın MTV borcu bulunmaması aranır. Ocak ya da Temmuz içinde devir olursa vergi, değişiklikten önce ödenir. Devir tarihinde eski malikin mükellefiyeti sona erer, yeni malikinki başlar (KTK m.20/d).
Satış öncesinde aracın borçsuz olduğunu görmek önemlidir. Kanun, noterlerin satış ve devir işleminden önce motorlu taşıtlar vergisi, gecikme zammı, vergi cezası ve trafik idari para cezası borcunun bulunmadığının tespit edilmesini ister; işlem noter dışında yapılırsa geçersizdir (KTK m.20/d). Aracın hasar geçmişi için hasar kaydı sorgulama yazısına bakılabilir.
MTV Hesabında Sık Yapılan Hatalar
- Yanlış tarife: 31 Aralık 2017 ve öncesinde tescil edilen otomobil (I/A) tarifesine, 1 Ocak 2018 ve sonrasında tescil edilen otomobil (I) sayılı tarifeye girer. İkisi aynı tabloda değildir.
- Satılmış ama devredilmemiş araç: Mükellef, aracın adına kayıtlı olduğu kişidir. Satış noterde devredilmezse vergi eski malikin adına tahakkuk etmeye devam eder. Noter dışında yapılan satış ve devirler geçersizdir (KTK m.20/d).
- Tescil bilgisinin güncellenmemesi: Motor hacmi ya da cinsi değişen aracın vergisi, değişikliğin tescile işlendiği döneme göre farklı hesaplanır (m.11). Mükellef, tescildeki değişikliği bir ay içinde vergi dairesine bildirmekle yükümlüdür (m.13/b).
- Taksiti kaçırmak: Ocak taksiti ödenmediği hâlde Temmuz taksiti yatırılırsa borç kapanmış sayılmaz; her taksitin ödenip ödenmediği ayrı aranır.
Araç Alırken MTV Borcu Neden Kontrol Edilir?
MTV borcu araçla birlikte el değiştirmez gibi görünse de pratikte satışı engeller. Noter, aracın vergi borcunun bulunmadığını tespit etmeden satış ve devri yapamaz; muayeneyi yapan kuruluş da vergisi ödenmemiş araca muayene yapamaz (m.13). Bu işlemleri borç varken yapanlar vergiden mükellefle birlikte müteselsilen sorumlu olur. Alıcı için sonuç şudur: borcu olan aracın devri çoğunlukla işlem aşamasında durur. Alıcı ve satıcı, anlaşmadan önce borçsuzluğu birlikte kontrol etmelidir. Alıcının ayrıca muayene, sigorta ve geçiş borçlarına da bakması gerekir; geçiş borçları için HGS ihlalli geçiş cezası yazısında hangi borcun satışı engellediği anlatılmıştır.
MTV Ne Zaman Ödenir?
Vergi her yıl Ocak ve Temmuz aylarında iki eşit taksitte ödenir (m.9). Vergi tahakkuk ettirildiği gün mükellefe tebliğ edilmiş sayılır; ayrıca bildirim yapılmaz. Bu yüzden posta ya da SMS gelmemesi ödeme yükümlülüğünü kaldırmaz. Ödeme, aracın kayıtlı olduğu yerin vergi dairesine ya da Hazine ve Maliye Bakanlığınca yetkilendirilen banka ve özel finans kurumu şubelerine yapılır. Son ödeme günü ve taksitli ödeme imkânları için Gelir İdaresi Başkanlığı duyurularına bakılmalıdır. Kasım 2026 itibarıyla sıradaki taksit Ocak 2027'dedir.
MTV Hesabı Yanlışsa Ne Yapılır?
Eksik ya da hiç tahakkuk ettirilmemiş vergiyi vergi dairesi ikmalen tarh edebilir (m.9). Hesaba itirazın yolu, vergi dairesinin gönderdiği ihbarnamede yazan süre içinde vergi mahkemesine başvurmaktır. Trafik cezaları için ise sulh ceza hâkimliğine itiraz yolu vardır; ikisi ayrıdır. Trafik cezasına trafik cezasına itiraz yazısındaki yoldan itiraz edilir. Araç sahibine yazılan cezalarda ve muayene ile sigorta zorunluluklarında muayenesiz araç cezası ile sigortasız araç cezası yazıları örnek verilebilir.
MTV ödenmezse muayene, satış ve devrin engellenmesi ile gecikme zammı gibi sonuçlar trafik cezaları tablosunda yer almaz; çünkü bunlar vergi hukukundan doğar. Sigorta maliyetini karşılaştırmak için trafik sigortası fiyatları yazısına bakılabilir.
MTV Hesaplama Hakkında Sık Sorulan Sorular
MTV hesaplama 2026'da nasıl yapılır?
Aracın tarifesi bulunur, tarife tablosunda motor hacmi ve taşıt değeri satırı ile aracın yaş sütunu kesiştirilir. Tablo, 1/1/2026'dan itibaren geçerli 58 Seri No'lu Motorlu Taşıtlar Vergisi Genel Tebliğindedir. Çıkan tutar yıllık vergidir ve iki eşit taksitle ödenir.
MTV hangi aylarda ödenir?
Ocak ve Temmuz aylarında iki eşit taksit halinde ödenir (197 sayılı Kanun m.9).
MTV hesaplamada araç yaşı nasıl bulunur?
Araç, tescil belgesindeki model yılında bir yaşında sayılır (197 sayılı Kanun m.11); 2026'da 2022 model bir araç 5 yaşındadır. Yaş grubu büyüdükçe tarife tablosunda tutar düşer. Tescil belgesindeki model yılı hatalıysa önce kaydın düzeltilmesi gerekir.
Elektrikli araçta MTV nasıl hesaplanır?
Yalnız elektrik motoru olan araçlarda satırı motor gücü (kW) belirler ve tarifedeki tutarın %25'i ödenir (197 sayılı Kanun m.5). Örneğin 120-150 kW arası bir otomobil 2.001-2.500 cm³ satırlarından vergilendirilir. Hibrit araçlar bu indirimden yararlanmaz.
Kamyonet ve kamyon için MTV nasıl hesaplanır?
Kamyonet, kamyon, çekici ve otobüs gibi araçlar (II) sayılı tarifeye girer. Bu tarifede koltuk sayısı ya da azami toplam ağırlık ve yaş esas alınır.
Yıl ortasında alınan araçta MTV ne zaman ödenir?
Aracın ilk tescili yılın ilk altı ayında yapıldıysa geçmiş taksitler bir ay içinde ödenir. İlk altı ay geçtikten sonra yapıldıysa yalnız ikinci altı ayın vergisi ödenir. İkinci el alımda devirden önce borcun kapatılması gerekir.
İkinci el araçta MTV hangi taşıt değerine göre hesaplanır?
Satırı, aracın Türkiye'de ilk kez tescil edildiği yıldaki taşıt değeri belirler; ikinci el satış bedeli dikkate alınmaz. Satır bir kez belirlenince sonraki yıllarda değişmez (197 sayılı Kanun m.5).
MTV tutarı nereden öğrenilir?
Bu sayfadaki araç, 58 Seri No'lu Tebliğ tutarlarıyla yıllık vergiyi ve taksitleri hesaplar. Kesin borç, gecikme zammı ve ödeme durumu Gelir İdaresi Başkanlığı kayıtlarından öğrenilir.
Sakarya Üniversitesi Hukuk Fakültesi mezunu. Sigorta hukuku, trafik kazası, iş kazası tazminatı, bedeni hasar dosyaları ve nitelikli hesaplama alanlarında çalışıyor.
Bu içerik genel bilgilendirme amaçlıdır ve hukuki danışmanlık yerine geçmez. Her uyuşmazlık kendi koşulları içinde değerlendirilir.