Askerlik Borçlanması Hesaplama
2026Askerlik süreniz ve seçtiğiniz günlük kazançla 2026 askerlik borçlanması tutarını hesaplayın; doğum borçlanması da seçilebilir.
- 5510 sayılı Kanun m.41
- Askerlik %45 · doğum %32
- Günlük alt sınır 1.101 TL
Yöntem
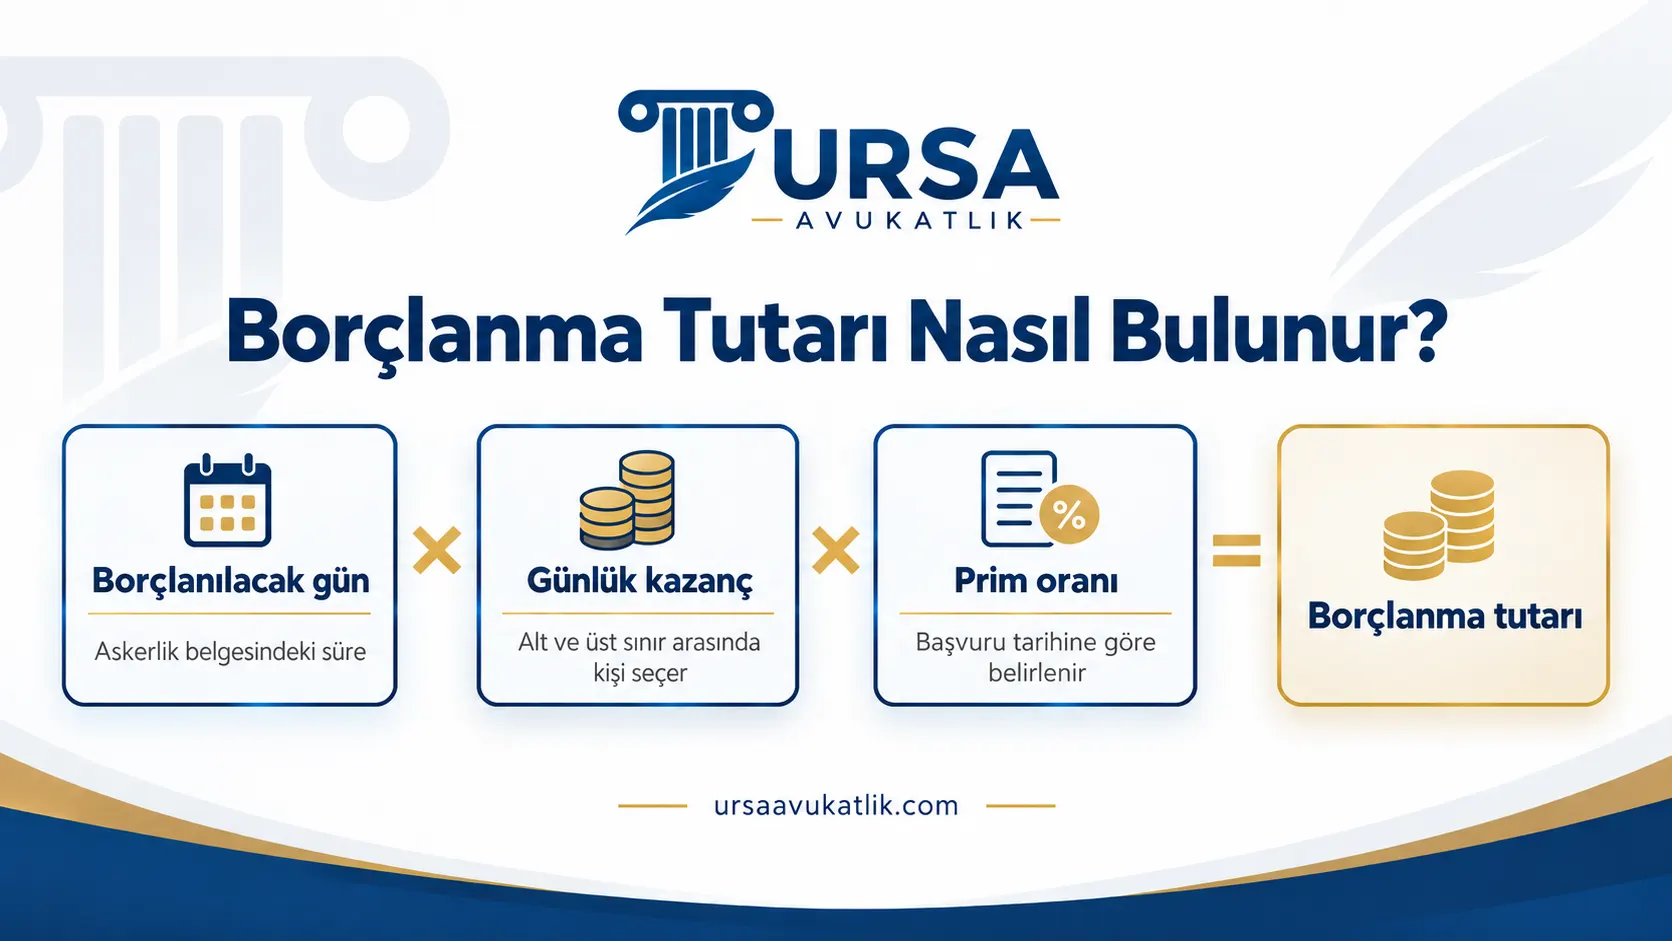
- Borçlanma bedeli = borçlanılan gün × seçilen günlük kazanç × prim oranı (5510 m.41).
- Günlük kazanç, başvuru tarihindeki prime esas kazanç alt sınırı (2026: 1.101 TL) ile üst sınırı (9.909 TL) arasında seçilir.
- 7566 sayılı Kanunla 1 Ocak 2026 ve sonrasındaki başvurularda oran askerlik ve diğer borçlanmalarda %45, doğum borçlanmasında %32’dir.
2026'da 540 günlük (18 ay) askerlik borçlanmasının en düşük bedeli 267.543 TL'dir; askerlik borçlanması hesaplama, borçlanılan gün sayısının seçilen günlük kazanç ve yüzde 45 prim oranıyla çarpılmasıyla yapılır. Sitedeki hesaplama aracının Ekim 2026 sonucuna göre en düşük günlük kazançla (1.101 TL) bir günün bedeli 495,45 TL'dir; en yüksek günlük kazanç (9.909 TL) seçilirse aynı 540 gün 2.407.887 TL tutar. Halk arasında askerlik saydırma denen bu işlemde başvuru e-Devlet'ten yapılır ve SGK'nın tebliğ ettiği borç bir ay içinde ödenir. Borçlanılan süre prim gün sayısına eklenir; askerlik ilk sigorta girişinden önce yapıldıysa sigorta başlangıç tarihi de geriye gider.
Oran, 7566 sayılı Kanunla 1 Ocak 2026'dan itibaren askerlik ve diğer borçlanmalarda yüzde 32'den yüzde 45'e çıktı; doğum borçlanmasında yüzde 32 olarak kaldı (5510 sayılı Kanun m.41).
Askerlik Borçlanması Nasıl Hesaplanır?
- Borçlanılacak günü belirleyin. Er veya erbaş olarak silah altında ya da yedek subay, yedek astsubay okulunda geçen süre borçlanılabilir (5510 m.41). Gün sayısı askerlik belgesindeki süredir.
- Günlük kazancı seçin. Kazanç, başvuru tarihindeki prime esas günlük kazanç alt ve üst sınırı arasında borçlanan kişi tarafından belirlenir. SGK'nın 1 Ocak – 31 Aralık 2026 dönemi için ilan ettiği alt sınır 1.101 TL, üst sınır 9.909 TL'dir.
- Prim oranını uygulayın. Askerlikte yüzde 45; bir günün bedeli en az 495,45 TL, en fazla 4.459,05 TL'dir.
- Gün sayısıyla çarpın. Sonuç, SGK'nın tebliğ edeceği borç tutarıdır ve tebliğden itibaren bir ay içinde ödenir.
Formül: askerlik borçlanması = borçlanılan gün × seçilen günlük kazanç × 0,45.
Örnek: 15 ay (450 gün) askerlik yapan biri alt sınırla borçlanırsa hesap 450 × 1.101 TL × 0,45 = 222.952,50 TL'dir; araç bunu 222.953 TL olarak yuvarlar. Aynı kişi günlük 2.000 TL seçerse araca göre bir günün bedeli 900 TL'ye, toplam borç 405.000 TL'ye çıkar. Bedeli asıl belirleyen iki girdi gün sayısı ve seçilen kazançtır; yaş, cinsiyet ya da önceki prim günleri tutarı değiştirmez.
Borcun tamamını ödemek zorunlu değildir: SGK, borçlandırılan sürenin tamamının ya da bir kısmının ödenebileceğini, ödenen tutara karşılık gelen sürenin hizmete sayılacağını açıklamaktadır. Primi ödenmeyen borçlanma süreleri ise hizmetten sayılmaz (5510 m.41).
1–18 Ay Askerlik Borçlanması 2026'da Ne Kadar?
Aşağıdaki tutarlar sitedeki hesaplama aracının Ekim 2026 sonucudur. Varsayımlar: başvuru 2026 yılında yapılıyor, bir ay 30 gün sayılıyor ve aksi yazılmadıkça en düşük günlük kazanç (1.101 TL) seçiliyor. Gerçek borç, askerlik belgesindeki gün sayısına göre hesaplanır.
| Askerlik süresi | Gün | Günlük kazanç | Borçlanma tutarı |
|---|---|---|---|
| 1 ay | 30 | 1.101 TL | 14.864 TL |
| 6 ay | 180 | 1.101 TL | 89.181 TL |
| 12 ay | 360 | 1.101 TL | 178.362 TL |
| 15 ay | 450 | 1.101 TL | 222.953 TL |
| 18 ay | 540 | 1.101 TL | 267.543 TL |
| 18 ay | 540 | 2.000 TL | 486.000 TL |
| 18 ay | 540 | 9.909 TL (üst sınır) | 2.407.887 TL |
Tablodaki tutarların kaynağı brüt asgari ücrettir. Prime esas günlük kazancın alt sınırı brüt asgari ücretin otuzda biridir: 2026'da 33.030 TL ÷ 30 = 1.101 TL. Üst sınır alt sınırın 9 katıdır (5510 m.82); bu kat 7566 sayılı Kanunla 1 Ocak 2026'dan itibaren 7,5'ten 9'a çıktığı için 2026'da en yüksek günlük kazanç 9.909 TL'dir. Asgari ücret değiştiğinde iki sınır da değişir ve aynı askerlik süresinin borçlanma bedeli yeniden hesaplanır.
Aracın "seçtiğiniz günlük kazanç" alanını boş bırakırsanız alt sınır esas alınır; 9.909 TL'nin üstünde bir tutar girerseniz hesap üst sınırla yapılır.
Askerlik Borçlanması Kaç Gün Yapılabilir?
Kanun er veya erbaş olarak silah altında geçen süreyi ve yedek subay ile yedek astsubay okulunda geçen süreyi borçlanılabilir sayar (5510 m.41/1-b). Üst sınır bu sürenin kendisidir; askerlik belgesindeki gün sayısından fazlası borçlanılamaz. Sürenin tamamının borçlanılması zorunlu değildir: eksik prim günü azsa yalnız gereken gün kadar borçlanmak mümkündür. Sitedeki hesaplama aracının Ekim 2026 sonucuna göre alt sınırdan 100 günlük borçlanma 49.545 TL, 300 günlük borçlanma 148.635 TL'dir.
Askerlik süresi içinde aynı zamanda sigortalı olarak çalışılmış günler varsa, bu günler zaten sigortalılık süresine sayıldığından ikinci kez borçlanmanın anlamı yoktur. Hizmet dökümünüzü e-Devlet'ten kontrol ederek borçlanacağınız günü netleştirmeniz, gereksiz ödemeyi önler.
Askerlik Borçlanması Sigorta Başlangıcını Geri Çeker mi?
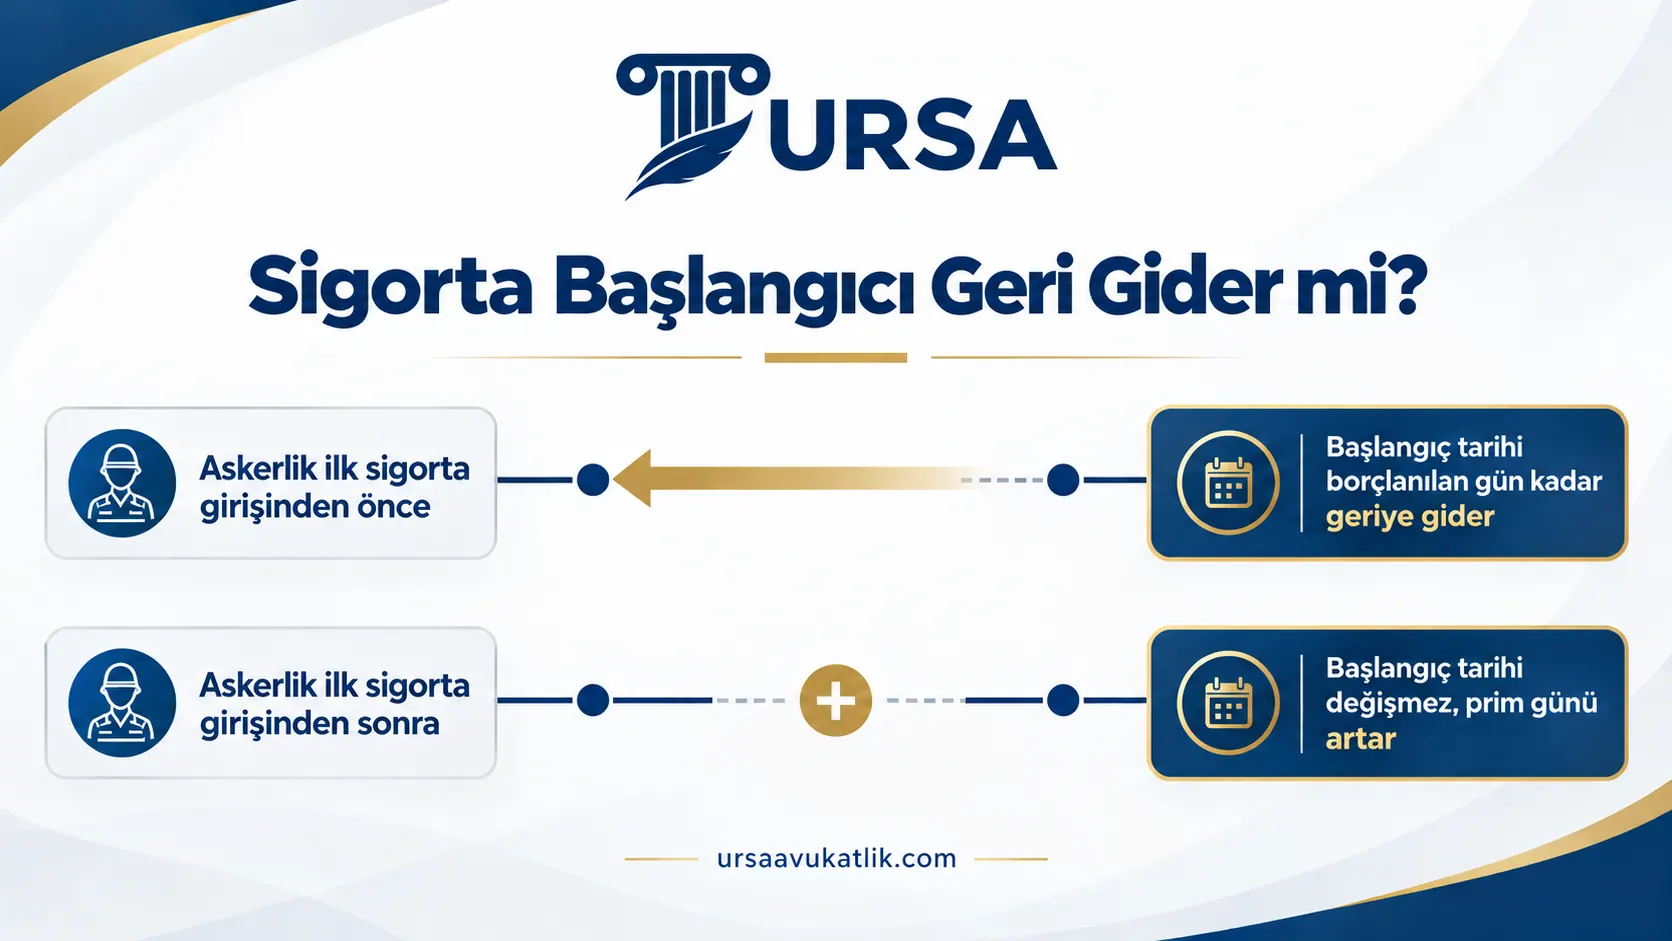
Askerlik, ilk sigorta girişinden önce yapıldıysa evet. 5510 m.41'e göre sigortalılık başlangıç tarihinden önceki süreler borçlanıldığında başlangıç tarihi borçlanılan gün sayısı kadar geriye götürülür. Örneğin ilk sigorta girişi 1 Mart 2010 olan ve askerliğini bu tarihten önce yapan biri 540 gün borçlanırsa başlangıç tarihi 540 gün geriye gider. Askerlik ilk girişten sonra yapıldıysa borçlanma prim gün sayısını artırır ama başlangıç tarihini değiştirmez.
Başlangıç tarihinin geriye gitmesi, emeklilik için aranan sigortalılık süresini doldurmayı öne çekebilir; hangi yaş ve gün şartına tabi olduğunuzu bu tarih belirlediği için sonuç kişiden kişiye değişir. Borçlanma yapılarak emekli aylığına hak kazanılırsa aylık, borcun ödendiği tarihi izleyen ay başından itibaren bağlanır (5510 m.41).
Askerlik Borçlanması Emekli Maaşını Etkiler mi?
Etkiler; seçilen günlük kazanç bu etkinin yönünü belirler. 5510 sayılı Kanun'un yürürlüğünden sonraki dönemlere ait borçlanmalarda seçilen kazanç, borcun ödendiği tarihteki asgari kazanca oranlanır ve bu oran borçlanılan ayın asgari kazancıyla çarpılarak o ayın prime esas kazancı kabul edilir (5510 m.41). Yani yüksek günlük kazanç seçen, borçlanılan aylar için daha yüksek kazanç bildirmiş sayılır. Bu kazanç o ayın üst sınırını geçemez.
Alt sınırla borçlanmak en düşük maliyetli yoldur ve prim günü ile başlangıç tarihi bakımından aynı sonucu verir. Daha yüksek kazanç seçmenin aylığa ne kadar yansıyacağı ise toplam prim günü, diğer yılların kazançları ve aylık bağlama oranına bağlıdır; bu hesap kişiye özel yapılmalıdır. Araç borçlanmanın aylığa etkisini hesaplamaz.
Askerlik Borçlanması Mantıklı mı?
Bunun tek bir cevabı yoktur; borçlanmanın size ne kazandıracağı aşağıdaki sorulara bağlıdır:
- Askerlik ilk sigorta girişinden önce mi yapıldı? Öyleyse başlangıç tarihi geriye gider ve sigortalılık süresi şartı daha erken dolabilir.
- Emeklilik için eksik olan prim günü mü? Eksik gün askerlik süresiyle kapanıyorsa borçlanma emeklilik tarihini öne çekebilir. Bu durumda alt sınırdan borçlanmak maliyeti en aza indirir.
- Yaş şartı ne zaman doluyor? Borçlanma prim gününü ve başlangıç tarihini değiştirir, yaşınızı değiştirmez. Yaş şartı yıllar sonra dolacaksa borçlanmanın emeklilik tarihini fiilen öne çekip çekmediği yaş şartıyla birlikte değerlendirilmelidir. Borç tutarı başvuru tarihindeki sınırlarla hesaplandığından, alt sınır yükseldikçe aynı sürenin bedeli de artar.
Karar vermeden önce SGK hizmet dökümünüzü ve hangi emeklilik şartlarına tabi olduğunuzu kontrol etmeniz gerekir. Araç yalnız borç tutarını hesaplar; emeklilik tarihini ve aylık tutarını hesaplamaz.
Askerlik Borçlanması Şartları
- Borçlanmayı 5510 sayılı Kanun'a göre sigortalı sayılan kişi ya da hak sahipleri isteyebilir; hiç sigortalı olarak bildirilmemiş biri askerlik süresini borçlanamaz.
- Talep yazılı olmalıdır ve günlük kazanç talep tarihindeki sınırlara göre belirlenir.
- Borç, tebliğ tarihinden itibaren bir ay içinde ödenmelidir.
- Borçlanılan süreler, borçlanılan tarihteki sigortalılık statüsüne göre değerlendirilir (5510 m.41).
Bir ay içinde ödenmediği için geçersiz sayılan borçlanmada aynı süre için yeni başvuru gerekir (5510 m.41); 2026'da yapılan yeni başvuru, yüzde 45 oranı ve 2026 sınırlarıyla hesaplanır.
Doğum Borçlanması Nasıl Hesaplanır, 2026'da Ne Kadar?
Doğum borçlanması aynı yöntemle, ancak yüzde 45 yerine yüzde 32 oranıyla hesaplanır: borçlanılan gün × seçilen günlük kazanç × 0,32. 4/a, 4/b veya 4/c kapsamında sigortalı kadın, üç defaya mahsus olmak üzere her doğumdan sonraki iki yılı geçmeyen süreyi borçlanabilir; bunun için borçlanılan sürede uzun vadeli sigorta kolları bakımından sigortalı olmaması ve çocuğun yaşaması gerekir (5510 m.41/1-a). Kanunlara göre verilen ücretsiz doğum veya analık izni süreleri de aynı bentle borçlanılır.
Aşağıdaki tutarlar sitedeki hesaplama aracının Ekim 2026 sonucudur ve 2026'daki en düşük günlük kazanç (1.101 TL) ile hesaplanmıştır.
| Doğum sayısı | Borçlanılan süre | Borçlanma tutarı |
|---|---|---|
| 1 doğum, bir yıl | 360 gün | 126.835 TL |
| 1 doğum, iki yılın tamamı | 720 gün | 253.670 TL |
| 2 doğum | 1.440 gün | 507.341 TL |
| 3 doğum | 2.160 gün | 761.011 TL |
Araçta “Borçlanma türü” alanından doğumu seçerek kendi gün sayınızla hesap yapabilirsiniz; doğum için 720 günden fazla girerseniz araç her doğumda en çok iki yıl borçlanılabileceğini hatırlatır.
Borçlanma, emeklilik tarihi ve aylık hesabıyla birlikte değerlendirilmesi gereken bir karardır. İş sözleşmesi devam eden çalışanların genel hakları 4/A çalışan hakları yazısında, işten ayrılırken doğan alacaklar kıdem tazminatı hesaplama aracında yer alıyor; SGK kayıtlarına ilişkin uyuşmazlıklarda iş hukuku avukatı sayfasına bakabilirsiniz.
Askerlik Borçlanması Hesaplama Hakkında Sık Sorulan Sorular
Askerlik borçlanması taksitle ödenir mi?
Kanunda taksit imkânı yoktur; borç tebliğden itibaren bir ay içinde ödenir (5510 m.41). Ancak borcun tamamını ödemek zorunlu değildir; bir kısmı ödenirse ödenen tutara karşılık gelen gün hizmete sayılır.
Askerlik borçlanması ödenmezse ne olur?
Tebliğden itibaren bir ay içinde ödenmeyen borçlanma geçersiz sayılır ve aynı süre için yeniden borçlanmak isteyen kişinin yeni başvuru yapması gerekir. Yeni başvuruda o tarihteki günlük kazanç sınırları ve oranlar uygulanır. Kanun ödememeye ayrıca bir ceza bağlamamıştır; sonuç borçlanmanın geçersiz sayılmasıdır.
Askerlik borçlanması prim gün sayısını etkiler mi?
Evet. Borçlanılıp ödenen süreler sigortalılık süresine sayılır ve prim ödeme gün sayısına eklenir (5510 m.41). 18 aylık askerliğin tamamı borçlanılırsa prim gün sayısı 540 gün artar.
Askerlik borçlanması SGK mı Bağ-Kur mu sayılır?
Borçlanılan süre, borçlanmanın yapıldığı tarihteki sigortalılık statünüze göre sayılır (5510 m.41). Borçlanma tarihinde hizmet akdiyle çalışıyorsanız 4/a (SGK), kendi adınıza çalışıyorsanız 4/b (Bağ-Kur), kamu görevlisiyseniz 4/c süresi olarak değerlendirilir.
Askerlik borçlanması e-Devletten yapılır mı?
Evet. e-Devlet'teki "SGK 4A Askerlik Borçlanması Başvurusu" ve "4B Askerlik Borçlanması Başvurusu" hizmetlerinden başvurulabilir; son statüsü 4/c olan kamu görevlileri için ayrı bir e-Devlet hizmeti vardır. Borç tutarı başvurunun sonuçlanmasından sonra tebliğ edilir.
Askerlik borçlanması kıdem tazminatını etkiler mi?
Borçlanma, işyerindeki kıdem süresini uzatmaz; kıdem tazminatı o işverende geçen çalışma süresine göre hesaplanır. Borçlanmayla emeklilik şartları tamamlanıyorsa, emeklilik nedeniyle işten ayrılırken kıdem tazminatı hakkı ayrıca değerlendirilir; şartlar kıdem tazminatı kimler alabilir yazısında anlatılıyor.
Askerlik borçlanması 2026 Temmuz'da zamlanır mı?
Borçlanma tutarı brüt asgari ücrete bağlı alt sınırdan hesaplanır. SGK, 1.101 TL'lik alt sınırı 1 Ocak – 31 Aralık 2026 dönemi için ilan etmiştir; buna göre 2026 başvurularında en düşük günlük bedel 495,45 TL'dir. Asgari ücret değiştiğinde yeni başvurular yeni sınırla hesaplanır; tutar başvuru tarihindeki sınıra göre belirlenir.
Bu içerik genel bilgilendirme amaçlıdır ve hukuki danışmanlık yerine geçmez. Her uyuşmazlık kendi koşulları içinde değerlendirilir.