Doğum Borçlanması Hesaplama
2026Borçlanacağınız gün ve seçtiğiniz günlük kazançla 2026 doğum borçlanması tutarını hesaplayın; her doğum için en çok 720 gün.
- 5510 sayılı Kanun m.41/1-a
- Prim oranı %32
- Her doğum için en çok 720 gün
Yöntem
- Doğum borçlanması bedeli = borçlanılan gün × seçilen günlük kazanç × %32 (5510 m.41/1-a).
- Günlük kazanç, başvuru tarihindeki prime esas kazanç alt sınırı (2026: 1.101 TL) ile üst sınırı (9.909 TL) arasında seçilir.
- 7566 sayılı Kanunla 1 Ocak 2026 ve sonrasındaki başvurularda askerlik ve diğer borçlanmalarda oran %45 olurken doğum borçlanmasında %32 kaldı.
Doğum borçlanması, sigortalı kadının doğumdan sonra çalışmadığı süreyi prim ödeyerek sigortalılığına saydırmasıdır. Bedel, borçlanılan gün sayısı ile kendi seçtiği günlük kazancın çarpımının yüzde 32'sidir (5510 sayılı Kanun m.41/1-a). 2026'da günlük kazanç en az 1.101 TL, en çok 9.909 TL seçilebildiğinden bir günün borçlanma bedeli en az 352,32 TL'dir. Bir doğum için borçlanılabilecek en uzun süre olan 720 gün, alt sınırla 253.670 TL tutar. En fazla üç doğum borçlanılabilir; borç SGK'nın tebliğinden itibaren bir ay içinde ödenmezse borçlanma geçersiz olur.
Sayfanın başındaki araç, gün sayısını ve seçtiğiniz günlük kazancı girerek 2026'da yapılacak başvurunun tutarını hesaplar. Kesin tutar, başvurudan sonra SGK'nın tebliğ ettiği borç yazısında yer alır.
Doğum Borçlanması Şartları Nelerdir?
Şartlar 5510 sayılı Kanun'un 41. maddesinin birinci fıkrasının (a) bendinde sayılır:
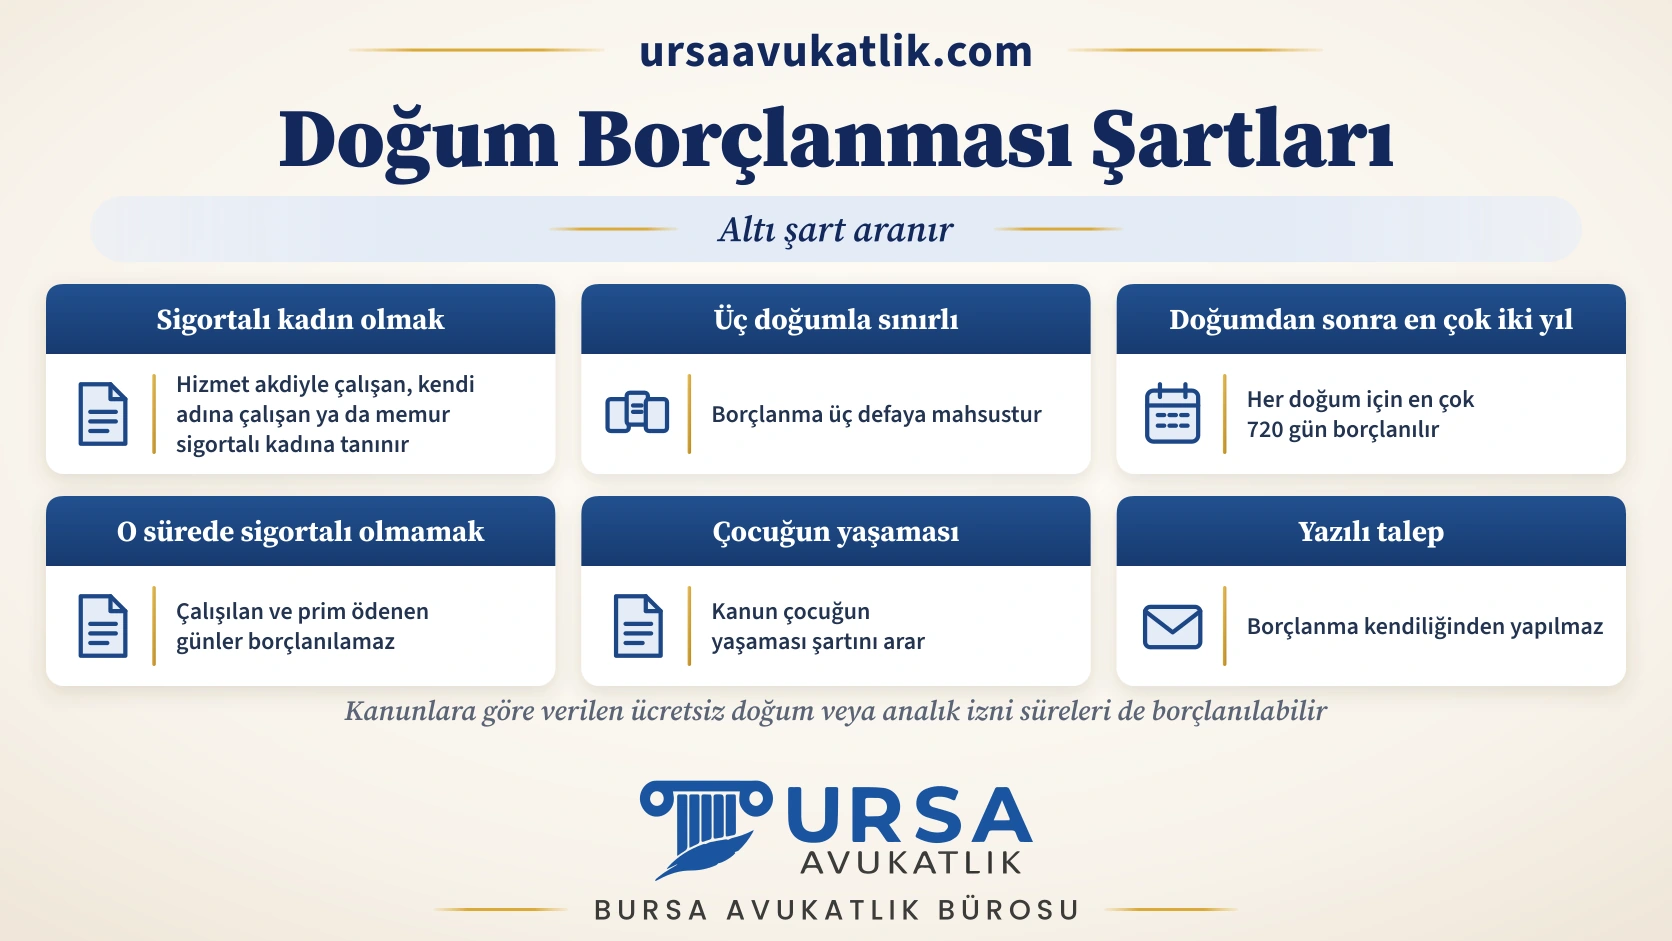
- Sigortalı kadın olmak: Borçlanma, 4/a (hizmet akdiyle çalışan), 4/b (kendi adına çalışan) veya 4/c (memur) kapsamındaki sigortalı kadına tanınır.
- Üç doğumla sınırlı: Borçlanma üç defaya mahsustur; üçten fazla çocuk varsa üç doğum için borçlanılabilir.
- Doğumdan sonra en çok iki yıl: Her doğum için doğum tarihinden sonraki iki yılı geçmeyen süre borçlanılır; prim hesabında bir yıl 360 gün sayıldığından bu en çok 720 gündür.
- O sürede sigortalı olmamak: Borçlanılacak sürede uzun vadeli sigorta kolları bakımından sigortalı sayılmamak gerekir; çalışılan ve prim ödenen günler borçlanılamaz.
- Çocuğun yaşaması: Kanun, çocuğun yaşaması şartını arar.
- Yazılı talep: Borçlanma kendiliğinden yapılmaz; sigortalının veya hak sahiplerinin yazılı başvurusu gerekir.
Aynı bent, kanunlara göre verilen ücretsiz doğum veya analık izni sürelerinin de borçlanılabileceğini düzenler. Doğum izni ve doğumdan sonraki ücretsiz izin hakları doğum izni ve süt izni yazısında anlatılıyor.
Doğum Borçlanması Nasıl Hesaplanır?
Formül kanunda yazılıdır: borçlanma bedeli = borçlanılan gün × seçilen günlük kazanç × %32. Günlük kazancı sigortalı kendisi belirler; ancak seçilen tutar, başvuru tarihindeki prime esas günlük kazancın alt ve üst sınırı arasında olmalıdır (5510 m.41 ve m.82). 2026 için alt sınır brüt asgari ücretin günlük karşılığı olan 1.101 TL, üst sınır bunun dokuz katı olan 9.909 TL'dir.
Daha yüksek günlük kazanç seçmek borçlanma bedelini artırır, buna karşılık o aylara ait prime esas kazancı ve ileride bağlanacak aylığın hesabını etkiler. 5510 sayılı Kanun'un yürürlüğünden (Ekim 2008) sonraki sürelere ait borçlanmalarda seçilen kazanç, borcun ödendiği tarihteki asgari kazanca oranlanır ve bu oran borçlanılan ayın asgari kazancına uygulanarak o ayın prime esas kazancı bulunur (m.41).
2026 Doğum Borçlanması Tutar Tablosu
Aşağıdaki tutarlar sitedeki hesaplama aracının 2026 başvuruları için verdiği sonuçlardır.
| Borçlanma | Gün | Günlük kazanç | Borçlanma tutarı |
|---|---|---|---|
| 1 doğum, bir yıl | 360 | 1.101 TL (alt sınır) | 126.835 TL |
| 1 doğum, iki yılın tamamı | 720 | 1.101 TL (alt sınır) | 253.670 TL |
| 2 doğum | 1.440 | 1.101 TL (alt sınır) | 507.341 TL |
| 3 doğum | 2.160 | 1.101 TL (alt sınır) | 761.011 TL |
| 1 doğum, iki yıl | 720 | 2.000 TL | 460.800 TL |
| 1 doğum, iki yıl | 720 | 5.000 TL | 1.152.000 TL |
| 1 doğum, iki yıl | 720 | 9.909 TL (üst sınır) | 2.283.034 TL |
Borçlanılacak gün sayısını ihtiyacınıza göre seçebilirsiniz; iki yılın tamamını borçlanmak zorunlu değildir. Emekliliğe kaç gün eksik kaldığını bilmek, gereğinden fazla gün borçlanmamak için önemlidir.
Doğum Borçlanması ile Askerlik Borçlanması Arasındaki Fark
İki borçlanma da aynı maddede düzenlenir ve aynı formülle hesaplanır; fark prim oranındadır. 7566 sayılı Kanunla 1 Ocak 2026 ve sonrasındaki başvurularda askerlik ve diğer borçlanmalarda oran yüzde 45'e çıkarken doğum borçlanmasında yüzde 32 olarak kaldı. Bu nedenle 2026'da alt sınırla 540 günlük askerlik borçlanması 267.543 TL, aynı gün sayısında doğum borçlanması 190.253 TL tutar. Askerlik borçlanmasının ayrıntıları askerlik borçlanması hesaplama sayfasında yer alıyor.
Doğum Borçlanması Başvurusu ve Ödeme
Borçlanma için SGK'ya yazılı talepte bulunulur; borçlanılmak istenen gün sayısı ve seçilen günlük kazanç bu talepte belirtilir. Borçlanma sürelerinin hangi belgelerle kanıtlanacağını belirlemeye SGK yetkilidir (m.41). SGK hesapladığı borcu sigortalıya tebliğ eder.
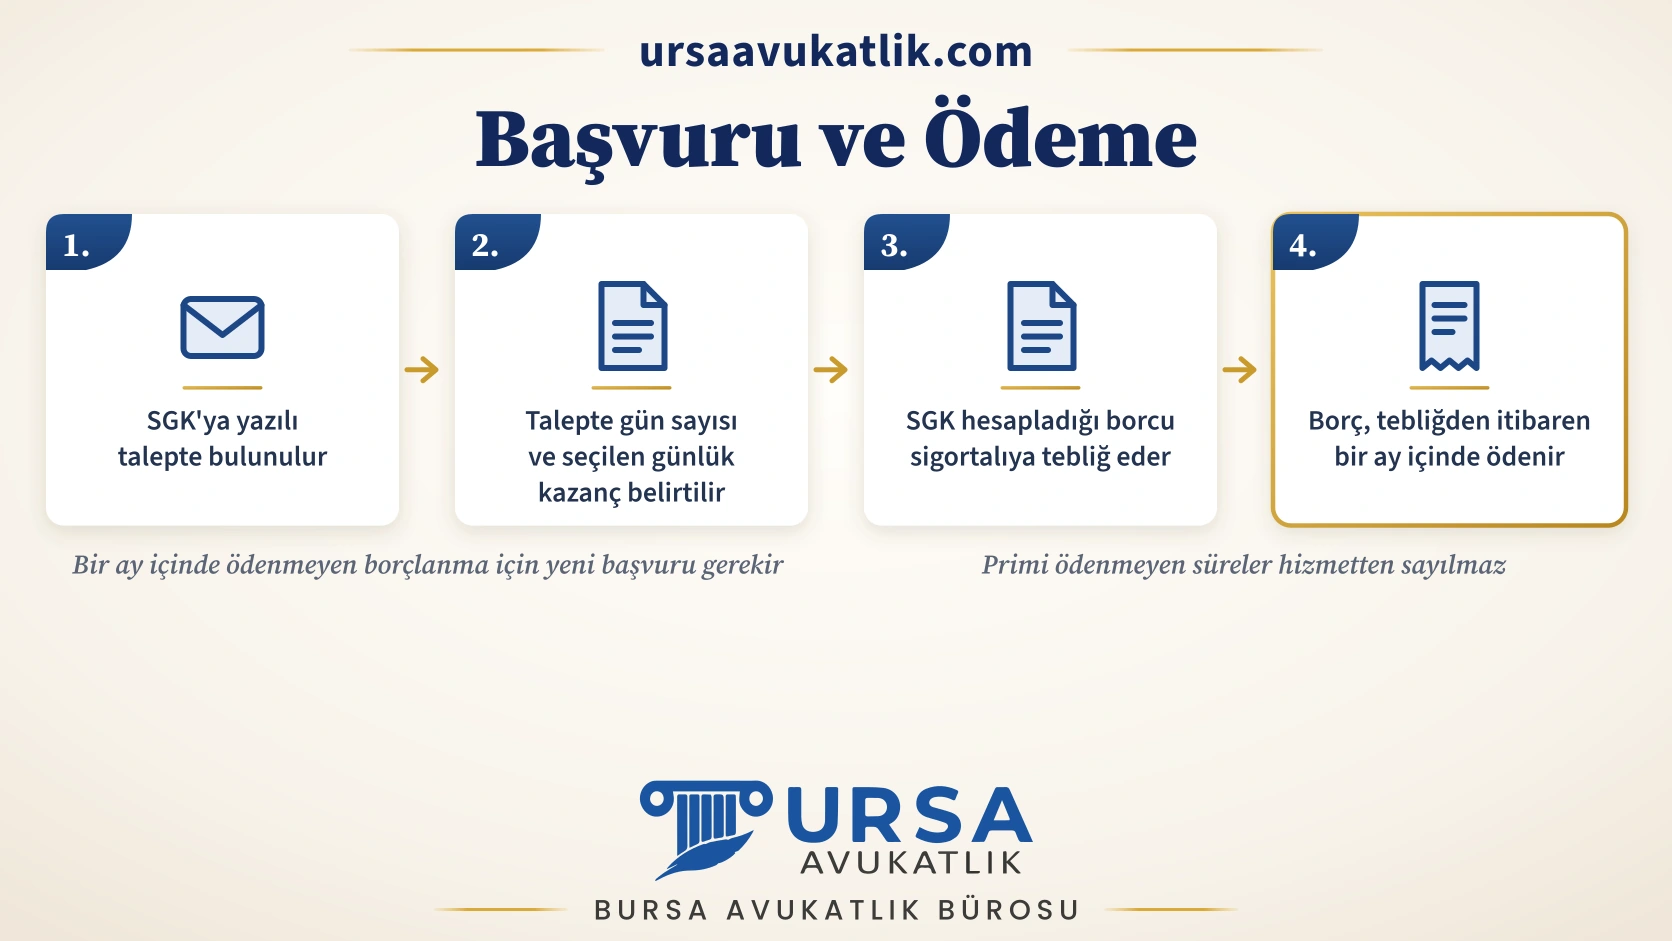
Borç, tebliğden itibaren bir ay içinde ödenmelidir. Bir ay içinde ödenmeyen borçlanma için yeni başvuru gerekir ve primi ödenmeyen süreler hizmetten sayılmaz (m.41). Yeni başvuru, o tarihteki alt ve üst sınırlarla yeniden hesaplanır.
Doğum Borçlanması Emekliliği Nasıl Etkiler?
Borçlanılan süreler, uzun vadeli sigorta ve genel sağlık sigortası bakımından borçlanma tarihindeki statüye göre, yani o tarihte 4/a, 4/b veya 4/c'den hangisine tabi olunuyorsa ona göre sigortalılık süresi sayılır (m.41). Borçlanılan prim günleri ilgili aylara mal edilir. Böylece emeklilik için gereken prim gün sayısı tamamlanabilir; borçlanma ile aylık bağlanmasına hak kazanılırsa aylık, borcun ödendiği tarihi izleyen ay başından itibaren bağlanır. Yaş ve gün şartlarının genel çerçevesi emeklilik şartları ve kademeli emeklilik yazılarında anlatılıyor.
Borçlanma, eksik günü tamamlamak için en çok kullanılan yoldur; ancak hangi günlük kazancın seçileceği, emeklilik tarihine ve aylık tutarına etkisiyle birlikte değerlendirilmelidir. SGK kayıtlarıyla ilgili uyuşmazlıklar için iş hukuku avukatı sayfasına bakabilirsiniz.
Doğum Borçlanması Hakkında Sık Sorulan Sorular
Doğum borçlanması 2026'da ne kadar?
2026 başvurularında bir günün bedeli en az 352,32 TL'dir (1.101 TL × %32). Bir doğum için en uzun süre olan 720 gün alt sınırla 253.670 TL, iki doğum 507.341 TL, üç doğum 761.011 TL tutar. Daha yüksek günlük kazanç seçilirse tutar artar.
Doğum borçlanması kaç gün yapılabilir?
Her doğum için doğumdan sonraki en çok iki yıl, yani 720 gün; en fazla üç doğum için toplam 2.160 gün borçlanılabilir (5510 sayılı Kanun m.41/1-a). Gün sayısı ihtiyaca göre daha az seçilebilir.
Doğum borçlanması prim oranı yüzde kaç?
Yüzde 32'dir. 7566 sayılı Kanunla 1 Ocak 2026'dan itibaren askerlik ve diğer borçlanmalarda oran yüzde 45'e çıktı, doğum borçlanmasında yüzde 32 olarak kaldı.
Doğum borçlanması için hangi şartlar aranır?
4/a, 4/b veya 4/c kapsamında sigortalı kadın olmak, borçlanılan sürede sigortalı olmamak, çocuğun yaşaması ve yazılı başvuru yapmak gerekir. Her doğum için doğumdan sonraki en çok iki yıl, en fazla üç doğum borçlanılır.
Doğum borçlanması ödenmezse ne olur?
Borç, tebliğden itibaren bir ay içinde ödenmezse borçlanma geçersiz olur; aynı süre için yeni başvuru gerekir ve primi ödenmeyen süreler hizmetten sayılmaz (5510 sayılı Kanun m.41).
Ücretsiz doğum izni borçlanılabilir mi?
Evet. Kanunlara göre verilen ücretsiz doğum veya analık izni süreleri de 5510 sayılı Kanun m.41/1-a kapsamında borçlanılabilir.
Doğum borçlanmasında günlük kazancı kim belirler?
Sigortalı kendisi belirler; ancak tutar, başvuru tarihindeki prime esas günlük kazancın alt ve üst sınırı arasında olmalıdır. 2026'da alt sınır 1.101 TL, üst sınır 9.909 TL'dir.
Doğum borçlanması emekliliği öne çeker mi?
Borçlanılan günler sigortalılık süresine ve prim gün sayısına eklenir; emeklilik için eksik olan günler bu şekilde tamamlanabilir. Borçlanma ile aylığa hak kazanılırsa aylık, borcun ödendiği tarihi izleyen ay başından itibaren bağlanır (5510 sayılı Kanun m.41).
Sakarya Üniversitesi Hukuk Fakültesi mezunu. Sigorta hukuku, trafik kazası, iş kazası tazminatı, bedeni hasar dosyaları ve nitelikli hesaplama alanlarında çalışıyor.
Bu içerik genel bilgilendirme amaçlıdır ve hukuki danışmanlık yerine geçmez. Her uyuşmazlık kendi koşulları içinde değerlendirilir.