İhbar Tazminatı Hesaplama
2026Kıdem süresine göre ihbar önelini bulur; giydirilmiş brüt ücretten brüt ve net ihbar tazminatını hesaplar.
- İş Kanunu m.17
- 2 – 8 hafta önel
- Gelir ve damga vergisi düşülür
Yöntem
- İhbar öneli kıdeme göre belirlenir: 6 aydan az 2 hafta, 6 ay–1,5 yıl 4 hafta, 1,5–3 yıl 6 hafta, 3 yıldan fazla 8 hafta (İş Kanunu m.17).
- Brüt ihbar tazminatı, günlük giydirilmiş ücretin önel süresindeki gün sayısıyla çarpımıdır.
- İhbar tazminatından gelir vergisi ve binde 7,59 damga vergisi kesilir.
İhbar tazminatı, belirsiz süreli iş sözleşmesi kanuni bildirim süresi tanınmadan feshedildiğinde ödenir ve tutarı kıdeme göre değişen 2, 4, 6 veya 8 haftalık giydirilmiş brüt ücrettir. İhbar tazminatı süreleri; altı aydan az kıdemde 2 hafta, altı aydan bir buçuk yıla kadar 4 hafta, bir buçuk yıldan üç yıla kadar 6 hafta, üç yıldan fazla kıdemde 8 haftadır. Tazminatı feshi yapan taraf değil, önelsiz feshe maruz kalan taraf ister. Kıdem tazminatından farklı olarak bir yıllık çalışma şartı aranmaz, tavan uygulanmaz ve gelir vergisi de kesilir. Zamanaşımı beş yıldır.
Bu tazminat, karşı tarafa hazırlanma fırsatı vermeden sözleşmeyi sona erdirmenin, yani önele uymamanın karşılığıdır. Bu yüzden her işten çıkarmada değil, yalnız önelin kullandırılmadığı ve önel ücretinin peşin ödenmediği durumlarda gündeme gelir. Sayfanın başındaki hesaplama aracı, giriş ve çıkış tarihinden öneli bulur, giydirilmiş brüt ücret üzerinden brüt tutarı, kesintileri ve yaklaşık net tutarı gösterir.
İhbar Tazminatı Nedir?
Bildirim öneli, belirsiz süreli iş sözleşmesini sona erdirmek isteyen tarafın bu kararını karşı tarafa önceden bildirmesi ve sözleşmenin ancak belirli bir süre geçtikten sonra sona ermesidir. Amaç karşı tarafa hazırlık süresi tanımaktır: işçi bu sürede yeni bir iş arar, işveren ayrılan işçinin yerine birini bulur ve işin aksamasını önler. İş Kanunu'nun 17. maddesi bu süreleri işçinin kıdemine bağlar ve bunların asgari süreler olduğunu açıkça belirtir. Önel boyunca iş sözleşmesi bütün hak ve borçlarıyla devam eder; işçi çalışır, işveren ücretini öder.
Aynı madde, bildirim şartına uymayan tarafın bildirim süresine ilişkin ücret tutarında tazminat ödeyeceğini düzenler. İşveren öneli kullandırmak yerine bu sürenin ücretini peşin ödeyerek sözleşmeyi hemen sona erdirebilir; bu durumda önelin karşılığı ödenmiş olduğundan ayrıca tazminat doğmaz. Tazminatın ve peşin ödenecek ücretin hesabında çıplak ücretle yetinilmez, işçiye sağlanan para veya para ile ölçülebilen sözleşme ve kanundan doğan menfaatler de dikkate alınır. Bu nedenle hesap, uygulamada giydirilmiş brüt ücret üzerinden yapılır.
Kimler İhbar Tazminatı Alabilir?
İşçinin bu tazminatı isteyebilmesi için aşağıdaki şartların birlikte bulunması gerekir:
- İş sözleşmesinin belirsiz süreli olması.
- Feshin karşı taraftan, yani işçi açısından işverenden gelmesi.
- Bildirim önelinin kullandırılmamış ve önel ücretinin peşin ödenmemiş olması.
- Feshin haklı bir nedene dayanmaması.
Belirli süreli sözleşme, sürenin bitimiyle kendiliğinden sona erdiği için bildirim öneli gerektirmez. Deneme süreli sözleşmede de deneme süresi içinde taraflar sözleşmeyi bildirim süresine gerek olmaksızın ve tazminatsız feshedebilir; bu süre en çok iki ay olup toplu iş sözleşmesiyle dört aya kadar uzatılabilir. Buna karşılık işverenin işçinin performansı, davranışı veya işletmenin gerekleri gibi geçerli bir nedenle yaptığı fesih, önel yükümlülüğünü kaldırmaz. Geçerli neden ile haklı neden aynı şey değildir; yalnız haklı nedenle derhâl fesih önel beklemeden yapılabilir.
Kıdem tazminatından farklı olarak burada bir yıllık kıdem şartı aranmaz. Altı aydan az çalışmış işçi de önelsiz çıkarıldığında iki haftalık ücreti tutarında tazminat ister; tek istisna, yukarıda anılan deneme süresidir. Kıdem tazminatının şartları ise ayrıdır ve kıdem tazminatını kimler alabilir sorusunun cevabı ihbar tazminatının şartlarıyla karıştırılmamalıdır. İki alacak aynı fesihten doğabilir, ama birinin varlığı diğerini kendiliğinden doğurmaz.
Kıdeme Göre İhbar Öneli Kaç Hafta?
İhbar öneli, işçinin o işverenin yanındaki çalışma süresine göre dört kademede belirlenir. Süre, fesih bildiriminin karşı tarafa ulaştığı tarihten başlar ve işçinin de işverenin de yapacağı fesih için aynıdır. Kademeler ve karşılığındaki ücret süresi şöyledir:
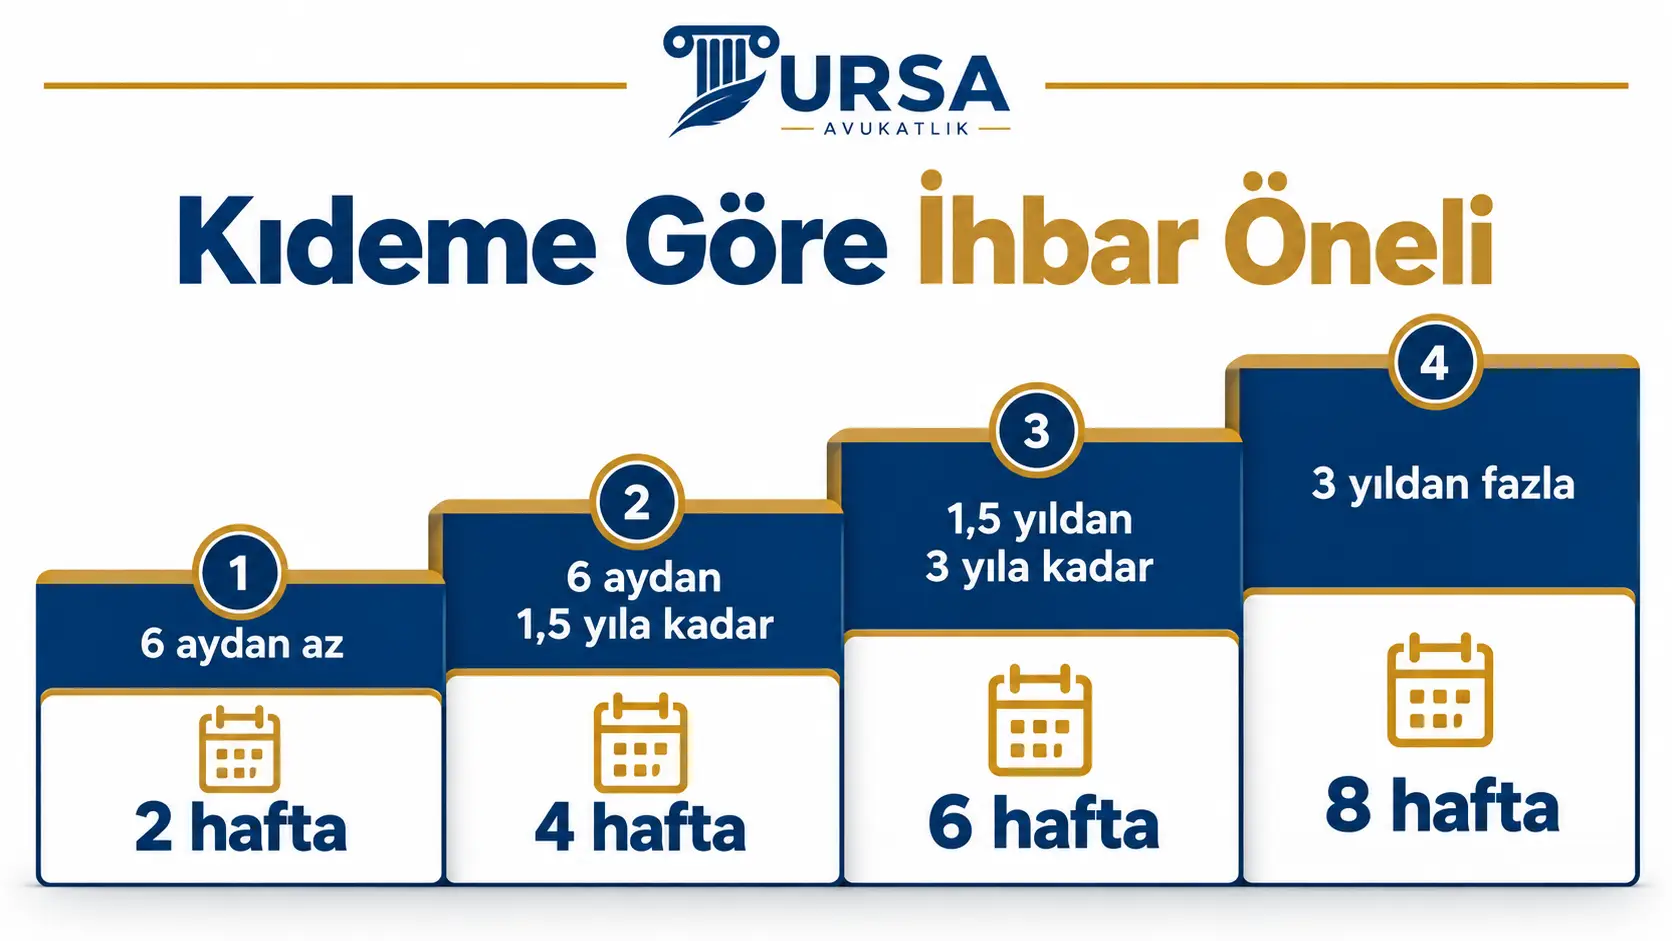
| Kıdem süresi | İhbar öneli | Tazminata esas ücret |
|---|---|---|
| 6 aydan az | 2 hafta | 14 günlük giydirilmiş brüt ücret |
| 6 aydan 1,5 yıla kadar | 4 hafta | 28 günlük giydirilmiş brüt ücret |
| 1,5 yıldan 3 yıla kadar | 6 hafta | 42 günlük giydirilmiş brüt ücret |
| 3 yıldan fazla | 8 hafta | 56 günlük giydirilmiş brüt ücret |
Bu süreler kanunun öngördüğü en kısa sürelerdir; iş sözleşmesi veya toplu iş sözleşmesiyle artırılabilir, ancak azaltılamaz. Sözleşmede daha uzun bir önel kararlaştırılmışsa tazminat da o süre üzerinden hesaplanır. Kanuni kademelerin üst sınırı sekiz haftadır; üç yıl çalışan ile yirmi yıl çalışan işçinin kanuni öneli aynıdır. Aradaki fark tazminatın tutarına değil, ancak kıdem tazminatına yansır.
İstifa Eden İşçi İhbar Tazminatı Alabilir mi?
Kural olarak alamaz. Bu tazminat feshe maruz kalan tarafın hakkıdır; sözleşmeyi kendi iradesiyle sona erdiren işçi bu hakka sahip değildir. Yargıtay, sözleşmeyi fesheden tarafın feshi haklı bir nedene dayansa bile bu tazminata hak kazanamayacağını kabul eder. İşçinin emeklilik, muvazzaf askerlik veya evlilik gibi nedenlerle sözleşmeyi sona erdirdiği durumlarda da işçi bu tazminatı isteyemez, işveren de işçiden talep edemez.
Daha az bilinen taraf şudur: öneli beklemeden işten ayrılan işçi, işverene ihbar tazminatı ödemek zorunda kalabilir. Kanundaki "bildirim şartına uymayan taraf" ifadesi işçiyi de kapsar ve tutar, işçinin kendi kıdemine göre belirlenen önel süresi ile kendi giydirilmiş ücreti üzerinden hesaplanır. Bu nedenle istifa eden işçinin önel süresince çalışmaya devam etmesi ya da işverenle önelden muafiyet konusunda yazılı bir mutabakat sağlaması önemlidir. Yargıtay da istifa belgelerinin bu sonuç nedeniyle titizlikle incelenmesi gerektiğini vurgular:
“İş sözleşmesinin istifa ile sona ermesi halinde, işçinin iş güvencesi hükümlerinden yararlanması mümkün olmadığı gibi, ihbar ve kıdem tazminatlarına da hak kazanamaz. İstifa durumunda işçinin işverene ihbar tazminatı ödemesi yükümü ortaya çıkabileceğinden, istifa türündeki belgelerin titizlikle ele alınması gerekir.”
Yargıtay 9. Hukuk Dairesi, E. 2017/7034, K. 2017/17506, T. 06.11.2017
Haklı nedenle istifada durum farklıdır. İş Kanunu'nun 24. maddesi, işçiye sağlık sebepleri, ahlak ve iyiniyet kurallarına uymayan hâller ve zorlayıcı sebepler varlığında sözleşmeyi bildirim süresini beklemeden feshetme hakkı tanır; ücretin ödenmemesi, hakaret, taciz veya sistematik baskı bu hâllere örnektir. Bu durumda işçi işverene tazminat ödemez, en az bir yıllık kıdemi varsa kıdem tazminatına da hak kazanır; ancak kendisi fesheden taraf olduğundan önel karşılığı tazminatı da alamaz. Ahlak ve iyiniyet kurallarına aykırılığa dayanan fesih kural olarak öğrenmeden itibaren altı iş günü ve her hâlde olaydan itibaren bir yıl içinde yapılmalıdır; işyerinde baskı ve yıldırma gören işçinin izleyeceği yol mobbing davası nasıl açılır rehberinde ayrıca anlatılır.
İhbar Tazminatı Nasıl Hesaplanır?
Hesabın mantığı basittir: tazminat, önel süresine denk gelen giydirilmiş brüt ücrettir. Önce işçinin kıdemine göre kaç haftalık önel gerektiği bulunur, ardından aylık giydirilmiş brüt ücret otuza bölünerek günlük ücret hesaplanır ve önel süresinin gün sayısıyla çarpılır. Giydirilmiş ücret; çıplak brüt ücrete düzenli olarak ödenen yemek, yol, prim, ikramiye ve benzeri para veya para ile ölçülebilen menfaatlerin eklenmesiyle bulunur. Hesapta kural olarak fesih tarihindeki son ücret esas alınır.
Sayfanın başındaki hesaplama aracı aynı sırayı izler: giriş ve çıkış tarihinden kıdem süresini ve öneli bulur, günlük giydirilmiş ücreti ve brüt tazminatı hesaplar, ardından seçtiğiniz gelir vergisi dilimine göre gelir vergisini ve damga vergisini düşerek yaklaşık net tutarı gösterir. Araca yazılacak ücret, çıplak ücret değil giydirilmiş brüt aylık ücrettir. İhbar tazminatı hesaplama işleminde en sık yapılan hata, yan ödemelerin unutulması ve net ücretin brüt yerine girilmesidir. Gelir vergisi dilimi kişiye göre değiştiği için sonuç yaklaşık bir değerdir ve bordroda yapılacak kesintiyle birebir örtüşmeyebilir.
Aşağıdaki ihbar tazminatı hesaplama örnekleri, Ekim 2026'da sitedeki hesaplama aracının sonucudur. Dört örnekte de araca aynı aylık giydirilmiş brüt ücret (₺40.000) ve aynı çıkış tarihi (30 Eylül 2026) girilmiş, yalnız işe giriş tarihi değiştirilmiştir. Gelir vergisi dilimi %15 olarak varsayılmıştır; bu, kişinin yıl içindeki kümülatif matrahına bağlı bir varsayımdır.
| Kıdem süresi | Önel | Brüt tutar | Gelir vergisi (%15 varsayımı) | Damga vergisi | Yaklaşık net |
|---|---|---|---|---|---|
| 0 yıl 4 ay | 2 hafta | ₺18.667 | ₺2.800 | ₺142 | ₺15.725 |
| 1 yıl 4 ay | 4 hafta | ₺37.333 | ₺5.600 | ₺283 | ₺31.450 |
| 2 yıl 6 ay | 6 hafta | ₺56.000 | ₺8.400 | ₺425 | ₺47.175 |
| 3 yıl 8 ay | 8 hafta | ₺74.667 | ₺11.200 | ₺567 | ₺62.900 |
Tablo, ücret sabitken tutarın yalnız önel süresine göre değiştiğini gösterir: kıdem bir kademe yükseldiğinde tazminata iki haftalık ücret eklenir. Gelir vergisi dilimi %15'ten yüksekse net tutar tablodakinden düşük olur. Sonuçlar bilgilendirme amaçlıdır; kendi tarihlerinizle ve ücretinizle hesap yapmak için sayfanın başındaki aracı kullanabilirsiniz.
Brütten Hangi Kesintiler Yapılır?
Önel karşılığı ödenen tazminat, ücret niteliğinde bir ödemedir. Gelir Vergisi Kanunu'nun 25. maddesi kıdem tazminatını gelir vergisinden istisna etmiştir, ancak bu tazminat istisnalar arasında sayılmamıştır; bu yüzden brüt tutardan gelir vergisi ve damga vergisi kesilir. Buna karşılık 5510 sayılı Kanun'un 80. maddesi ihbar tazminatını prime esas kazanca dahil edilmeyen ödemeler arasında saydığından SGK primi kesilmez. Damga vergisi, sitedeki araçta binde 7,59 oranıyla hesaplanır.
Gelir vergisinin oranı herkes için aynı değildir; işçinin o yıl içinde elde ettiği ücretlerin toplamına, yani kümülatif vergi matrahına göre değişir. Yılın ilk aylarında işten çıkan işçi çoğunlukla düşük dilimde kalırken yıl sonuna doğru çıkan ya da yüksek ücret alan işçi daha yüksek dilime girebilir. Hesaplama aracının dilimi kullanıcıya seçtirmesinin nedeni budur. Kesin oran, işverenin düzenleyeceği son bordroda görülür.
Kıdem Tazminatından Farkı
Kıdem ve ihbar tazminatı aynı fesihten doğabilir ve aynı dava içinde birlikte istenebilir, ancak şartları, hesap esasları ve vergilendirmeleri farklıdır. Kıdem tazminatı işçinin uzun süreli emeğinin karşılığıdır; önel karşılığı ödenen tazminat ise yalnız bildirim süresine uyulmamasının sonucudur. Temel farklar şunlardır:
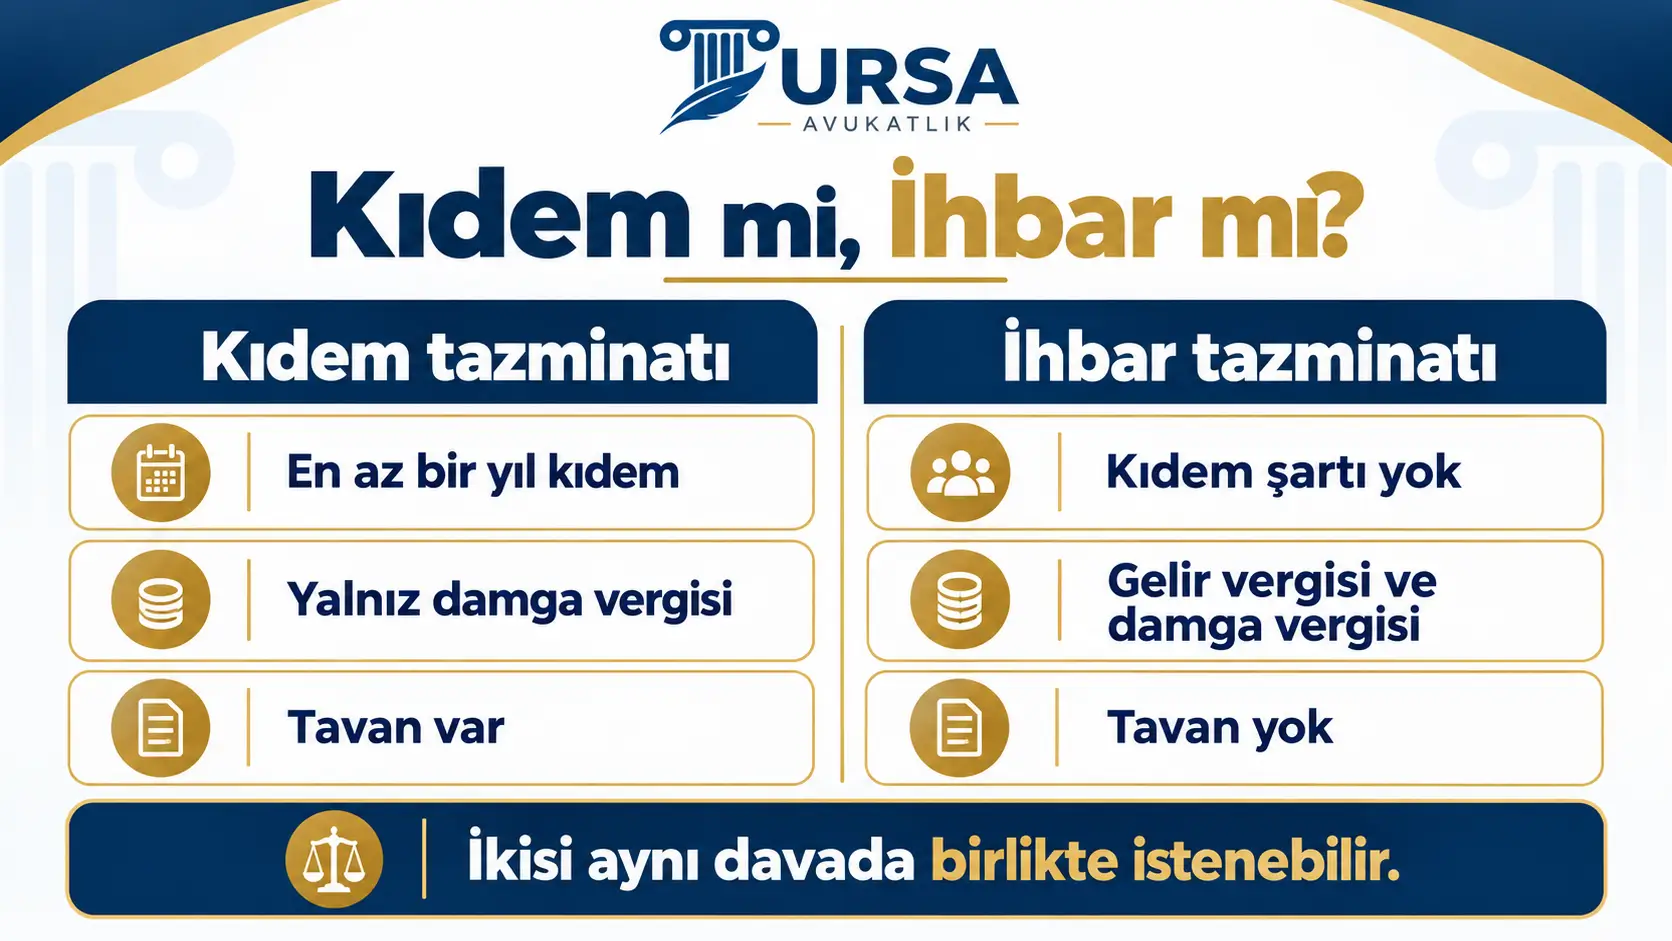
| Ölçüt | Kıdem tazminatı | İhbar tazminatı |
|---|---|---|
| Kıdem şartı | En az bir yıl | Aranmaz |
| Hak doğuran fesih türü | İşverenin ahlak ve iyiniyet dışındaki fesihleri, işçinin haklı nedenle feshi, emeklilik, askerlik, kadın işçinin evlilik nedeniyle ayrılması, ölüm | Bildirim öneli verilmeden yapılan ve haklı nedene dayanmayan fesih |
| Kim isteyebilir? | Yalnız işçi | Önelsiz feshe maruz kalan taraf, işçi veya işveren |
| Hesap esası | Her tam yıl için 30 günlük giydirilmiş brüt ücret | Önel süresine denk gelen giydirilmiş brüt ücret (2 ila 8 hafta) |
| Vergilendirme | Yalnız damga vergisi | Gelir vergisi ve damga vergisi |
| Tavan | Kıdem tazminatı tavanı uygulanır | Tavan yok |
| Zamanaşımı | 5 yıl | 5 yıl |
Tablonun pratik sonucu şudur: işveren bir yılı aşkın süredir çalışan işçiyi haklı neden olmadan ve önel vermeden çıkarırsa işçi iki tazminatı birlikte ister. İşçi haklı nedenle sözleşmeyi kendisi feshederse kıdem tazminatını alır, ihbar tazminatını alamaz. Haklı nedene dayanmayan istifada ise işçi ikisine de hak kazanmaz. Her ayrılış türünün SGK'ya hangi kodla bildirildiği işten çıkış kodları yazısında anlatılır. Kıdem tarafının nasıl hesaplandığı kıdem tazminatı hesaplama sayfasında ayrıca anlatılır ve orada da bir hesaplama aracı bulunur.
Vergilendirme farkı, iki alacağın hukuki niteliğinden kaynaklanır. Kıdem tazminatı kanunla gelir vergisinden istisna edilmişken önel karşılığı ödenen tazminat ücret niteliğinde kabul edilir ve istisna kapsamına girmez. Yargıtay, yalnız damga vergisi düşülerek yapılan bir hesaplamayı bu gerekçeyle bozmuştur:
“Ancak 193 sayılı Gelir Vergisi Kanununda ihbar tazminatı gelir vergisi istisnaları arasında gösterilmemiştir. Buna göre ihbar tazminatından gelir vergisi kesilmelidir.”
Yargıtay 22. Hukuk Dairesi, E. 2012/26831, K. 2013/21106, T. 08.10.2013
Kötüniyet Tazminatı
İş güvencesi hükümlerinden yararlanamayan işçi, örneğin otuzdan az işçi çalıştırılan bir işyerinde çalışan ya da altı aylık kıdemi doldurmamış işçi, feshe karşı işe iade davası açamaz. Kanun bu işçileri kötüniyet tazminatı ile korur: sözleşme fesih hakkı kötüye kullanılarak sona erdirilmişse işçiye bildirim süresinin üç katı tutarında tazminat ödenir. İşçinin yasal bir hakkını kullanmasına tepki olarak veya onu cezalandırmak amacıyla yapılan fesihler bunun tipik örnekleridir. Feshin kötüniyetle yapıldığını kural olarak işçi ispat eder.
Kötüniyet tazminatı önel süresine bağlı olarak hesaplanır; sekiz haftalık öneli olan işçi için yirmi dört haftalık ücret tutarındadır. Fesih sırasında bildirim önelinin de verilmemiş olması, ayrıca ihbar tazminatı ödenmesini gerektirir; iki tazminat birbirinin yerine geçmez. İş güvencesi kapsamındaki işçi ise kötüniyet tazminatı isteyemez; onun başvuracağı yol işe iade davasıdır.
Ödenmezse Ne Yapılır?
İzlenecek sıra genellikle şöyledir: önce işverene noter ihtarnamesi gibi yazılı bir talep gönderilir, bu talep işverenin temerrüde düşürülmesi bakımından önem taşır. Ardından dava açmadan önce arabulucuya başvurulur; 7036 sayılı İş Mahkemeleri Kanunu'nun 3. maddesine göre işçilik alacaklarında arabuluculuk dava şartıdır. Başvuru, karşı tarafın yerleşim yerindeki veya işin yapıldığı yerdeki arabuluculuk bürosuna yapılır; arabulucu başvuruyu üç haftada sonuçlandırır, bu süre zorunlu hâllerde en fazla bir hafta uzatılabilir ve bu süreçte zamanaşımı durur. Anlaşma sağlanamazsa son tutanakla iş mahkemesinde dava açılır. İhbar tazminatında zamanaşımı, İş Kanunu'nun ek 3. maddesine göre beş yıldır. 31 Temmuz 2026'da yayımlanan 7589 sayılı Kanun belirsiz alacak davasını kaldırdığından, tutarın tam belirlenemediği durumlarda kısmi dava açılır; HMK'nın 109. maddesinin yeni dördüncü fıkrası, talebin aynı davada bir defaya mahsus olmak üzere tahkikatın sonuna kadar artırılmasına izin verir. Başvuru öncesinde şu belgelerin hazırlanması süreci kolaylaştırır:
- Varsa yazılı iş sözleşmesi ve ek protokoller.
- Fesih bildirimi, istifa dilekçesi veya işten çıkış belgesi.
- Son aylara ait ücret bordroları ve maaşın yattığı banka hesap dökümleri.
- Yemek, yol, prim ve ikramiye gibi yan ödemeleri gösteren belgeler.
- SGK hizmet dökümü.
- Varsa ihtarname, işverenle yazışmalar ve tanıkların bilgileri.
Hizmet dökümü, çalışma süresini ve dolayısıyla önelin kaç hafta olduğunu gösterdiği için hesabın temelidir; e-Devlet üzerinden alınabilir. Sigortalılığınız 4/A çalışan hakları kapsamındaysa kayıtlı giriş ve çıkış tarihleri bu belgede görünür. Kayıtlar gerçek çalışma süresini yansıtmıyorsa, ihbar talebiyle birlikte gerçek sürenin tanık ve belgelerle ortaya konması gerekir.
İhbar Tazminatında Avukat Desteği
Bu alacağın tutarını iki unsur belirler: önel süresi ve giydirilmiş ücret. Yan ödemelerin bordroya yansımadığı, ücretin bir kısmının elden ödendiği veya prim ve ikramiyenin düzensiz verildiği dosyalarda giydirilmiş ücretin doğru tespiti tutarı doğrudan değiştirir. Çalışma süresinin kayıtlarda eksik görünmesi de önelin bir alt kademeden hesaplanmasına yol açabilir.
Fesih türünün tespiti ise hakkın varlığını belirler. İstifa dilekçesinin baskıyla alınıp alınmadığı, haklı fesih bildiriminin süresinde yapılıp yapılmadığı ve işverenin bildirdiği fesih gerekçesinin gerçeği yansıtıp yansıtmadığı, aynı olayda tazminatın doğup doğmayacağını değiştirir. Sözleşme karşılıklı anlaşmayla sona erdiyse yapılacak değerlendirme ikale sözleşmesi yazısında anlatılır. Bu değerlendirme, arabuluculuk görüşmesine girmeden önce bir iş hukuku avukatı ile belgeler üzerinden yapılabilir; her dosyanın sonucu kendi delillerine bağlıdır.
İhbar Tazminatı Hakkında Sık Sorulan Sorular
İhbar tazminatı kaç haftalık ücrettir?
Kıdemi altı aydan az olan işçi için 2 hafta, altı aydan bir buçuk yıla kadar 4 hafta, bir buçuk yıldan üç yıla kadar 6 hafta, üç yıldan fazla ise 8 haftalık giydirilmiş brüt ücrettir. Bu süreler kanuni ihbar öneli sürelerinin aynısıdır ve sözleşmeyle artırılmışsa artırılmış süre esas alınır.
Bir yıldan az çalışan ihbar tazminatı alabilir mi?
Evet. Kıdem tazminatından farklı olarak bir yıllık çalışma şartı yoktur; altı aydan az çalışan işçi de önelsiz çıkarıldığında iki haftalık ücreti tutarında tazminat ister. Tek istisna deneme süresidir: deneme kaydı varsa bu süre içinde sözleşme bildirim süresine gerek olmaksızın ve tazminatsız feshedilebilir.
İstifa edersem ihbar tazminatı alabilir miyim?
Hayır. Bu tazminatı feshe maruz kalan taraf ister; istifa eden işçi feshi yapan taraf olduğundan alamaz. İstifa haklı bir nedene dayansa bile sonuç değişmez, ancak haklı nedenle istifa eden ve en az bir yıllık kıdemi olan işçi kıdem tazminatına hak kazanır.
İşçi işverene ihbar tazminatı öder mi?
Evet, önele uymadan ayrılırsa ödeyebilir. Kanun bildirim şartını iki taraf için de öngörür; haklı bir nedeni olmadan ve ihbar önelini beklemeden işi bırakan işçi, kendi kıdemine göre belirlenen önel süresinin ücreti tutarında tazminattan sorumlu olabilir.
Haklı nedenle fesihte ihbar tazminatı var mı?
Hayır. İşveren İş Kanunu'nun 25. maddesindeki, işçi 24. maddesindeki haklı nedenlerle sözleşmeyi bildirim süresini beklemeden feshedebilir. Haklı fesihte önel aranmadığı için feshe maruz kalan taraf tazminat isteyemez, fesheden taraf da bu tazminatı alamaz.
İhbar tazminatından hangi kesintiler yapılır?
Brüt tutardan gelir vergisi ve damga vergisi kesilir, SGK primi kesilmez. Gelir vergisi oranı yıl içindeki kümülatif matraha göre değiştiğinden ihbar tazminatı hesaplama sonucu yaklaşık bir nettir; sayfanın başındaki araç dilimi kullanıcıya seçtirir.
Kıdem tazminatıyla birlikte istenebilir mi?
Evet. İşveren bir yılı aşkın süredir çalışan işçiyi haklı neden olmadan ve önel vermeden çıkarırsa iki tazminat aynı arabuluculuk başvurusunda ve aynı davada birlikte istenir. Şartları ayrı olduğundan birinin reddedilmesi diğerini kendiliğinden etkilemez.
İhbar öneli içinde iş arama izni var mı?
Evet. İşveren bildirim süreleri içinde işçiye iş saatleri içinde ve ücret kesmeden günde en az iki saat iş arama izni vermek zorundadır; işçi isterse bu saatleri birleştirip ayrılacağı günden önceki günlerde toplu kullanabilir. İzin hiç verilmez veya eksik kullandırılırsa o sürenin ücreti ödenir, işçi izin saatinde çalıştırılırsa çalıştığı sürenin ücreti yüzde yüz zamlı ödenir.
Emekli olurken ihbar tazminatı alınır mı?
İşçi emeklilik nedeniyle sözleşmeyi kendisi sona erdiriyorsa ihbar tazminatı alamaz; Yargıtay'a göre bu durumda işveren de işçiden bu tazminatı isteyemez. Emeklilik şartlarını tamamlayan işçi kıdem tazminatını ise alır. Sözleşmeyi işveren sona erdiriyorsa durum feshin türüne göre ayrıca değerlendirilir.
İhbar tazminatı ödenmezse ne yapılır?
Önce işverene yazılı talep gönderilir, ardından zorunlu arabuluculuğa başvurulur; anlaşma sağlanamazsa son tutanakla iş mahkemesinde dava açılır. Zamanaşımı süresi beş yıldır ve arabuluculuk süresince işlemez.
Bu içerik genel bilgilendirme amaçlıdır ve hukuki danışmanlık yerine geçmez. Her uyuşmazlık kendi koşulları içinde değerlendirilir.