Fazla Mesai Hesaplama
2026Aylık brüt ücret ve haftalık çalışma saatinizle %50 ve %25 zamlı fazla mesai ücretini brüt ve net hesaplayın.
- İş Kanunu m.41
- 45 saat üstü %50
- Yılda en fazla 270 saat
Yöntem
- Haftalık 45 saati aşan her saat, saatlik ücretin %50 fazlasıyla ödenir (İş Kanunu m.41/2).
- Sözleşmede haftalık süre 45 saatin altındaysa, o süreyi aşan ve 45 saate kadar olan çalışma %25 fazlasıyla ödenir (m.41/3).
- Saatlik ücret, uygulamadaki gibi aylık brüt ücretin 225 saate bölünmesiyle bulunur.
- Hafta tatilinde çalışılan her gün için 1,5 yevmiye ödenir; o günün ilk 7,5 saati fazla çalışmadan düşülür, aşan saatler fazla çalışmaya eklenir (Yargıtay 9. HD E.2025/10180 K.2026/1424).
- Ulusal bayram ve genel tatilde çalışılan her gün için ayrıca bir günlük ücret ödenir (İş Kanunu m.47). Yevmiye aylık brüt ücretin otuzda biridir.
- Brüt tutardan %14 SGK ve %1 işsizlik işçi payı, seçtiğiniz dilimde gelir vergisi ve binde 7,59 damga vergisi düşülür.
Fazla mesai hesaplama, haftalık 45 saati aşan her çalışma saati için saatlik ücretin yüzde 50 fazlasının bulunmasıdır; saatlik ücret uygulamada aylık brüt ücretin 225'e bölünmesiyle hesaplanır. Sitedeki hesaplama aracının Ekim 2026 sonucuna göre brüt asgari ücretle (33.030 TL) çalışan bir işçinin bir saatlik fazla mesai ücreti brüt 220,20 TL'dir. Haftada 54 saat çalışılan dört haftada 36 saat fazla mesai birikir; bunun karşılığı brüt 7.927 TL, net yaklaşık 5.667 TL'dir. Yıllık fazla çalışma toplamı 270 saati aşamaz ve işçi isterse zamlı ücret yerine serbest zaman kullanabilir. Ödenmeyen fazla mesai alacağı beş yılda zamanaşımına uğrar.
Sözleşmede haftalık çalışma süresi 45 saatin altında belirlenmişse, sözleşme süresini aşan ve 45 saate kadar yapılan çalışma "fazla sürelerle çalışma" sayılır ve yüzde 25 zamlı ödenir (İş Kanunu m.41).
Fazla Mesai Nasıl Hesaplanır?
- Haftalık fiilî çalışma süresini bulun. İşe giriş ve çıkış saatleri arasındaki süreden ara dinlenmeleri düşün. İş Kanunu m.68'e göre ara dinlenme 4 saate kadar işlerde en az 15 dakika, 4 saatten 7,5 saate kadar işlerde en az yarım saat, 7,5 saati aşan işlerde en az bir saattir ve çalışma süresinden sayılmaz.
- 45 saati aşan saatleri ayırın. Bu saatler fazla çalışmadır ve yüzde 50 zamlı ödenir (m.41).
- Sözleşme süresi 45 saatin altındaysa aradaki saatleri ayırın. Sözleşme süresi ile 45 saat arasındaki çalışma yüzde 25 zamlıdır (m.41).
- Saatlik ücreti hesaplayın. Aylık brüt ücret 225'e bölünür.
- Zamlı saat ücretini saat sayısıyla çarpın ve brüt tutardan yasal kesintileri düşerek neti bulun.
Formül: brüt fazla mesai = (aylık brüt ücret ÷ 225) × 1,5 × fazla çalışma saati. Fazla sürelerle çalışmada çarpan 1,25'tir. Asgari ücretli için normal saat ücreti 146,80 TL, yüzde 50 zamlı saat 220,20 TL, yüzde 25 zamlı saat 183,50 TL'dir.
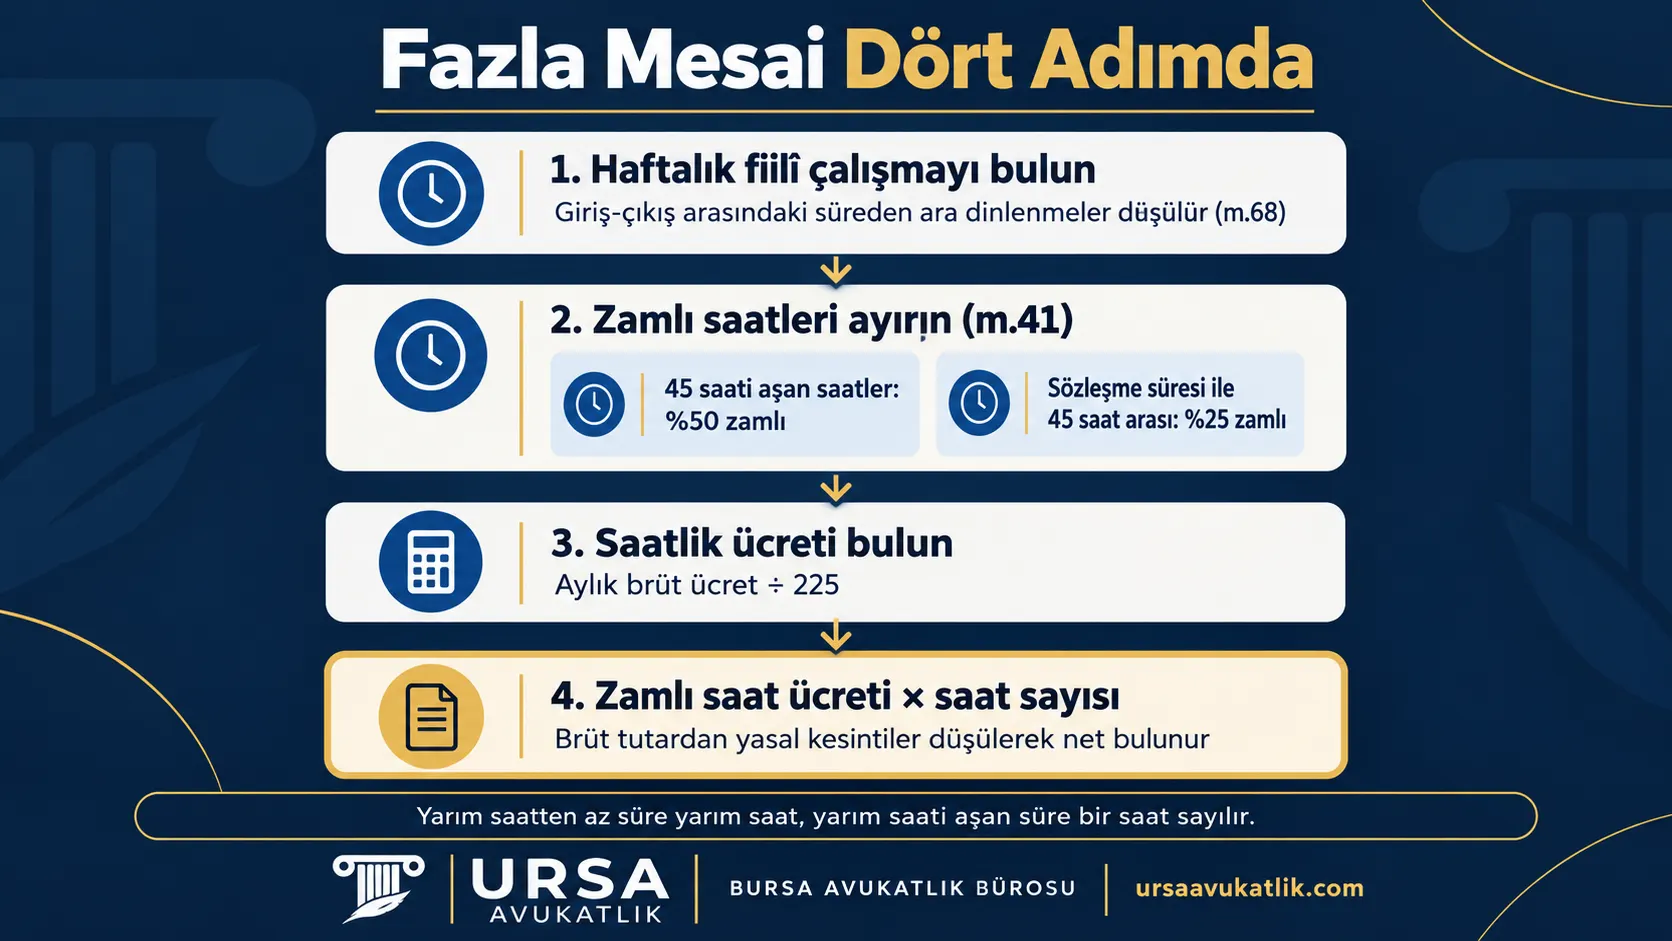
225 sayısı şuradan gelir: aylık ücret hafta tatili dahil 30 günü karşılar, haftalık 45 saat altı iş gününe bölündüğünde günlük 7,5 saat eder ve 30 × 7,5 = 225 saattir. Fazla çalışma süresi hesaplanırken yarım saatten az süreler yarım saat, yarım saati aşan süreler bir saat sayılır (İş Kanununa İlişkin Fazla Çalışma ve Fazla Sürelerle Çalışma Yönetmeliği m.5).
Net tutar için araç brüt fazla mesaiden yüzde 14 SGK ve yüzde 1 işsizlik sigortası işçi payını, seçtiğiniz dilimde gelir vergisini ve binde 7,59 damga vergisini düşer. Gelir vergisi dilimi yıl içindeki kümülatif matraha göre değiştiği için net sonuç yaklaşıktır.
Maaşa Göre Bir Saatlik Fazla Mesai Ücreti
Sitedeki hesaplama aracının Ekim 2026 sonucuna göre bir saatlik yüzde 50 zamlı fazla mesainin karşılığı (net tutar yüzde 15 gelir vergisi dilimiyle):
| Aylık brüt ücret | Normal saat ücreti | Bir saat fazla mesai (brüt) | Bir saat fazla mesai (net, yaklaşık) |
|---|---|---|---|
| 33.030 TL | 146,80 TL | 220,20 TL | 157 TL |
| 40.000 TL | 177,78 TL | 266,67 TL | 191 TL |
| 50.000 TL | 222,22 TL | 333,33 TL | 238 TL |
| 60.000 TL | 266,67 TL | 400 TL | 286 TL |
| 80.000 TL | 355,56 TL | 533,33 TL | 381 TL |
Fazla Mesai Hesaplama Örnekleri 2026
Aşağıdaki tutarlar sitedeki hesaplama aracının Ekim 2026 sonucudur. Varsayımlar: aylık brüt ücret aksi yazılmadıkça 33.030 TL'dir, gelir vergisi dilimi yüzde 15'tir, sözleşmedeki haftalık süre aksi yazılmadıkça 45 saattir ve işyerinde denkleştirme uygulanmamaktadır.
| Çalışma düzeni | Zamlı saat | Brüt | Net (yaklaşık) |
|---|---|---|---|
| Haftada 46 saat, 1 hafta | 1 saat %50 | 220 TL | 157 TL |
| Haftada 50 saat, 4 hafta | 20 saat %50 | 4.404 TL | 3.148 TL |
| Haftada 54 saat, 4 hafta | 36 saat %50 | 7.927 TL | 5.667 TL |
| Sözleşme 40 saat, fiilen 45 saat, 4 hafta | 20 saat %25 | 3.670 TL | 2.624 TL |
| Sözleşme 40 saat, fiilen 50 saat, 4 hafta | 20 saat %25 + 20 saat %50 | 8.074 TL | 5.772 TL |
| Brüt 50.000 TL ücret, haftada 54 saat, 4 hafta | 36 saat %50 | 12.000 TL | 8.579 TL |
| Aynısı, gelir vergisi dilimi %20 | 36 saat %50 | 12.000 TL | 8.069 TL |
| Haftada 60 saat, 52 hafta | 780 saat %50 | 171.756 TL | 122.790 TL |
Son satırdaki çalışma düzeni kanuna aykırıdır: yılda 270 saati aşan fazla çalışma yaptırılamaz. Araç bu durumda uyarı verir, ancak fiilen yapılmış çalışmanın hesabını yine gösterir.
Denkleştirme ve Günlük 11 Saat Sınırı
Haftalık 45 saat, taraflar anlaşırsa haftanın iş günlerine farklı dağıtılabilir; bu durumda günlük çalışma 11 saati aşamaz ve iki aylık dönemde haftalık ortalama 45 saati geçemez. Denkleştirme süresi toplu iş sözleşmesiyle dört aya, turizm sektöründe altı aya kadar uzatılabilir (İş Kanunu m.63). Denkleştirme uygulanan işyerinde bazı haftalarda 45 saat aşılsa bile ortalama 45 saati geçmiyorsa bu çalışma fazla çalışma sayılmaz (m.41).
Örneğin bir hafta 50, ertesi hafta 40 saat çalışılan ve denkleştirme yapılan bir işyerinde iki haftanın ortalaması 45 saattir, fazla mesai doğmaz. Araç denkleştirme yapmaz; girdiğiniz her haftayı ayrı değerlendirir. İşyerinizde denkleştirme varsa dönemin toplam saatini hafta sayısına bölüp ortalamayı girmeniz daha doğru sonuç verir.
Fazla Mesai Yerine Serbest Zaman Hesaplama
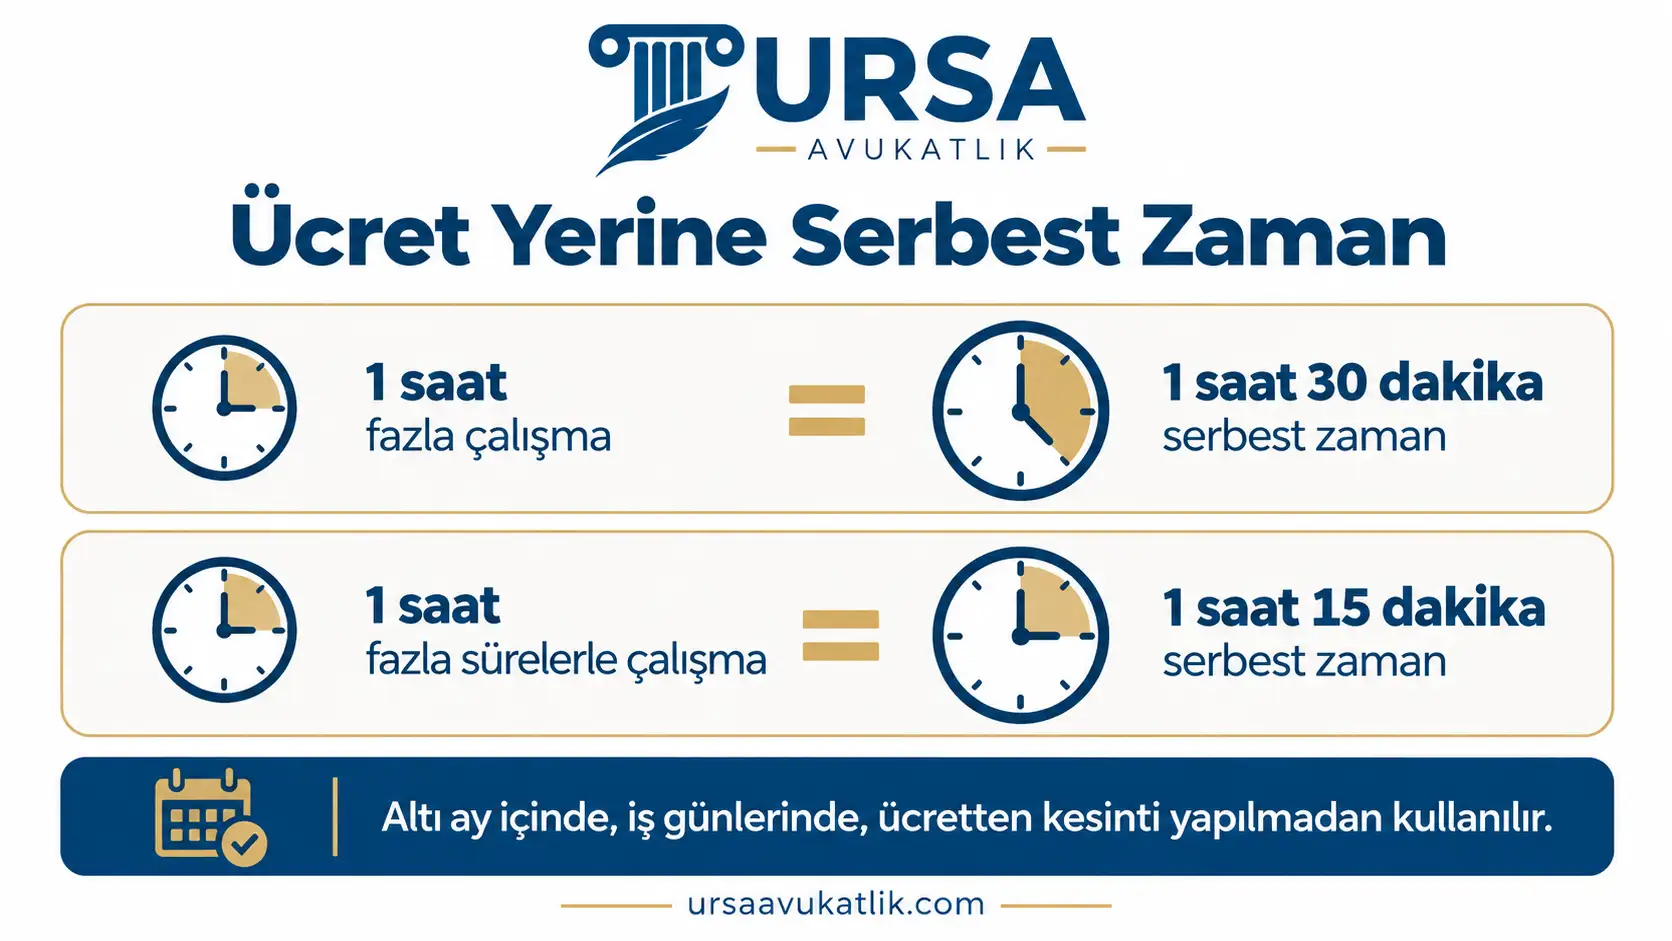
İşçi isterse zamlı ücret yerine serbest zaman kullanabilir: fazla çalıştığı her saat için 1 saat 30 dakika, fazla sürelerle çalıştığı her saat için 1 saat 15 dakika (İş Kanunu m.41). Serbest zaman altı ay içinde, iş günlerinde ve ücretten kesinti yapılmadan kullanılır; işçi bunu işverene yazılı olarak bildirir ve tatil ya da izin günlerinde serbest zaman kullandırılamaz (Yönetmelik m.6). Örneğin 36 saat fazla çalışma yapan işçinin hakkı 54 saat serbest zamandır.
Yıllık 270 Saat Sınırı ve Fazla Çalışma Yasakları
- Fazla çalışmanın toplamı bir yılda 270 saati geçemez; sınır işyerine değil işçinin şahsına ilişkindir (m.41; Yönetmelik m.5).
- Fazla çalışma için işçinin yazılı onayı alınır; işçi verdiği onayı 30 gün önceden yazılı bildirimle geri alabilir. Zorunlu nedenlerle ve olağanüstü hâllerde onay aranmaz (Yönetmelik m.9).
- 18 yaşını doldurmamış işçilere, gebe, yeni doğum yapmış ve emziren işçilere, sağlığının elvermediği hekim raporuyla belgelenen işçilere ve kısmi süreli iş sözleşmesiyle çalışanlara fazla çalışma yaptırılamaz (Yönetmelik m.8).
- İşveren fazla çalışma saatlerini gösteren bir belge düzenleyip imzalı nüshasını özlük dosyasında saklamak zorundadır. Fazla mesai ücreti normal ücretle birlikte ödenir ve bordroda ayrıca gösterilir (Yönetmelik m.10). Ücreti ödeme gününden itibaren 20 gün içinde ödenmeyen işçi iş görmekten kaçınabilir ve gününde ödenmeyen ücrete mevduata uygulanan en yüksek faiz işler (İş Kanunu m.34).
Hafta Tatili ve Bayram Çalışması Ayrı Hesaplanır
Ulusal bayram ve genel tatil günü çalışan işçiye o günün ücretine ek olarak çalışılan her gün için bir günlük ücret daha ödenir (İş Kanunu m.47). Asgari ücretli için bir günlük brüt ücret 1.101 TL olduğundan bayram günü çalışmanın ek karşılığı brüt 1.101 TL'dir. Hafta tatili ise yedi günlük dönemde kesintisiz en az 24 saattir (m.46). Bu çalışmalar fazla mesaiden ayrı kalemler olarak istenir; araç yalnız haftalık 45 saati aşan çalışmayı hesaplar. Kullanılmayan yıllık izinlerin ücreti de ayrı bir kalemdir ve yıllık izin ücreti yazısında hesaplanır.
Bu hesap İş Kanunu'na tabi işçiler içindir. Memurların ve kamu sağlık personelinin fazla çalışma ücreti kendi mevzuatlarına göre belirlenir ve 225'e bölme yöntemi onlara uygulanmaz.
Ödenmeyen Fazla Mesaide İspat, Zamanaşımı ve Dava
Fazla mesai ücreti bir ücret alacağıdır ve zamanaşımı süresi beş yıldır (İş Kanunu m.32). Zamanaşımı alacağın muaccel olmasıyla işlemeye başladığından (Türk Borçlar Kanunu m.149) süre her ayın fazla mesai ücretinin ödenmesi gereken tarihten itibaren ayrı işler; bu yüzden beş yıldan eski aylar için talep zamanaşımı itirazıyla karşılaşabilir. Dava açmadan önce arabulucuya başvurmak zorunludur (7036 sayılı Kanun m.3).
İspat yükü işçidedir. Yargıtay 9. Hukuk Dairesi'nin 30.04.2026 tarihli, E. 2026/1454, K. 2026/4124 sayılı kararında özetlenen ilkelere göre işçinin imzasını taşıyan bordroda fazla mesai ödendiği görülüyorsa, işçi ihtirazi kayıt koymadıysa daha fazla çalıştığını ancak yazılı delille ispatlayabilir. Bordroya ihtirazi kayıt düşülmüşse her türlü delil kullanılabilir. Giriş-çıkış kayıtları ve işyeri yazışmaları yazılı delil sayılır; yazılı delil yoksa işyerindeki çalışma düzenini bilen tanıkların anlatımına başvurulur. Evden veya hibrit çalışanlarda ispat araçları ve 25 Eylül 2026 yönetmelik değişikliği için uzaktan çalışma yönetmeliği yazısına bakılabilir.
Bütün tutarı bilmeden dava açmak gerekiyorsa, 7589 sayılı Kanunla belirsiz alacak davası kaldırıldığından kısmi dava açılır; talep tahkikat sona erene kadar bir defaya mahsus artırılabilir ve artırılan kısım için de zamanaşımı dava tarihinde kesilmiş sayılır (HMK m.109/4). İş sözleşmesi sona erdiyse fazla mesai alacağı çoğu zaman kıdem tazminatı hesaplama ve ihbar tazminatı talepleriyle aynı dosyada istenir. Çalışan haklarının genel çerçevesi 4/A çalışan hakları yazısında, dava süreci Bursa iş mahkemesi sayfasında anlatılıyor; dosyanızın değerlendirilmesi için iş hukuku avukatı sayfasına bakabilirsiniz.
Fazla Mesai Hesaplama Hakkında Sık Sorulan Sorular
Fazla mesai net ücretten mi hesaplanır?
Hayır, brüt ücretten hesaplanır: saatlik ücret aylık brüt ücretin 225'e bölünmesiyle bulunur. Elinize geçecek tutar, brüt fazla mesaiden SGK ve işsizlik işçi payı, gelir vergisi ve damga vergisi düşülerek bulunur.
Cumartesi çalışması fazla mesai sayılır mı?
Haftalık toplam süreye bağlıdır. Pazartesi–cuma günde 9 saat çalışılan bir işyerinde haftalık 45 saat dolduğu için cumartesi çalışılan her saat fazla mesaidir. Haftalık çalışma cumartesi dahil 45 saati aşmıyorsa cumartesi çalışması tek başına fazla mesai doğurmaz.
Part time çalışan fazla mesai yapabilir mi?
Yönetmelik kısmi süreli iş sözleşmesiyle çalışanlara fazla çalışma ve fazla sürelerle çalışma yaptırılmasını yasaklar (Yönetmelik m.8). Sözleşmedeki haftalık süresi 45 saatin biraz altında olan, örneğin 40 saat çalışan tam süreli işçi ise kural olarak kısmi süreli sayılmaz; onun 40 ile 45 saat arasındaki çalışması yüzde 25 zamlı ödenir.
Gece çalışmasında fazla mesai yapılabilir mi?
Gece dönemindeki işlerde fazla çalışma yaptırılamaz; ancak gündüz işine ek olarak yapılan fazla çalışma gece döneminde yapılabilir (Yönetmelik m.7). İşçilerin gece çalışması kural olarak 7,5 saati geçemez (İş Kanunu m.69).
Vardiya sisteminde fazla mesai nasıl hesaplanır?
Vardiyalı çalışmada da ölçü haftalık 45 saattir: vardiyaların toplamı 45 saati aşıyorsa aşan saatler yüzde 50 zamlı ödenir. Vardiya düzeni denkleştirmeye dayanıyorsa dönem ortalamasına bakılır; gece vardiyası 7,5 saati geçemeyeceği için uzun gece vardiyaları ayrıca kanuna aykırılık oluşturabilir.
Fazla mesai yüzde yüz ne zaman ödenir?
Kanunda yüzde 100 oranı yalnız yer altı maden işçileri için öngörülmüştür: zorunlu nedenlerle veya olağanüstü hâllerde haftalık 37,5 saati aşan her saat en az yüzde 100 zamlı ödenir (İş Kanunu m.41). Diğer işçiler için kanuni oran yüzde 50'dir; daha yüksek oran ancak iş sözleşmesi veya toplu iş sözleşmesiyle kararlaştırılmışsa uygulanır.
Fazla mesai dakika olarak nasıl hesaplanır?
Fazla çalışma süresinde yarım saatten az süreler yarım saat, yarım saati aşan süreler bir saat sayılır (Yönetmelik m.5). Örneğin bir hafta 45 saati 20 dakika aşan çalışma yarım saat, 40 dakika aşan çalışma bir saat fazla mesai olarak hesaplanır.
Bu içerik genel bilgilendirme amaçlıdır ve hukuki danışmanlık yerine geçmez. Her uyuşmazlık kendi koşulları içinde değerlendirilir.