Zorunlu trafik sigortası fiyatlarını sigorta şirketleri serbestçe belirler; devlet yalnız üst sınırı, yani azami primi koyar. Bu sınır araç türüne, ile ve hasarsızlık basamağına göre tablo hâlinde yayımlanır ve Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu (SEDDK) tarafından her ay güncellenir. Aynı araç için şirketler arasında fark çıkması bu yüzden olağandır; ancak hiçbir şirket azami primin üstünde fiyat veremez. Bu yazıda fiyat farkının nedenleri, primi etkileyen kalemler ve azami primin nasıl hesaplandığı anlatılıyor. Tutar verilmiyor, çünkü rakam her ay değişiyor; güncel tablonun nereden okunacağı da yazıdadır.
Zorunlu Trafik Sigortası Fiyatları Neden Farklı?
Fiyatın şirketten şirkete değişmesinin hukuki nedeni, primlerin serbest tarifeyle belirlenmesidir. Karayolları Motorlu Araçlar Zorunlu Mali Sorumluluk Sigortasında Tarife Uygulama Esasları Hakkında Yönetmelik, sigorta şirketlerinin yönetmelik ekindeki tablolarda yer alan araç türüne göre il bazında temel sigorta primini serbestçe belirleyebileceğini söyler (m.4/1). Şirketler belirledikleri temel primleri ve uygulayacakları indirim ile artırım oranlarını uygulamaya başlamadan beş gün önce TRAMER'e (Trafik Sigortaları Bilgi ve Gözetim Merkezi Sistemi) bildirir (m.4/4). Aynı şirket içinde aynı riske sahip araçlar ve işleten için aynı prim üzerinden poliçe düzenlenmesi esastır (m.4/3).
Teminat ise şirkete göre değişmez. Kaza tarihinde geçerli teminat limitleri herkes için aynıdır; ayrıntısı trafik sigortası teminat limitleri sayfasında. Poliçenin neleri karşıladığı trafik sigortası yazısındadır. Yani fiyat farkı daha geniş bir kapsamın karşılığı değil, şirketin kendi tarife ve risk değerlendirmesinin sonucudur.
Zorunlu Trafik Sigortası Fiyatı Neye Göre Değişir?
Yönetmelik ve eki tablolar, primi belirleyen kalemleri şöyle sıralar:
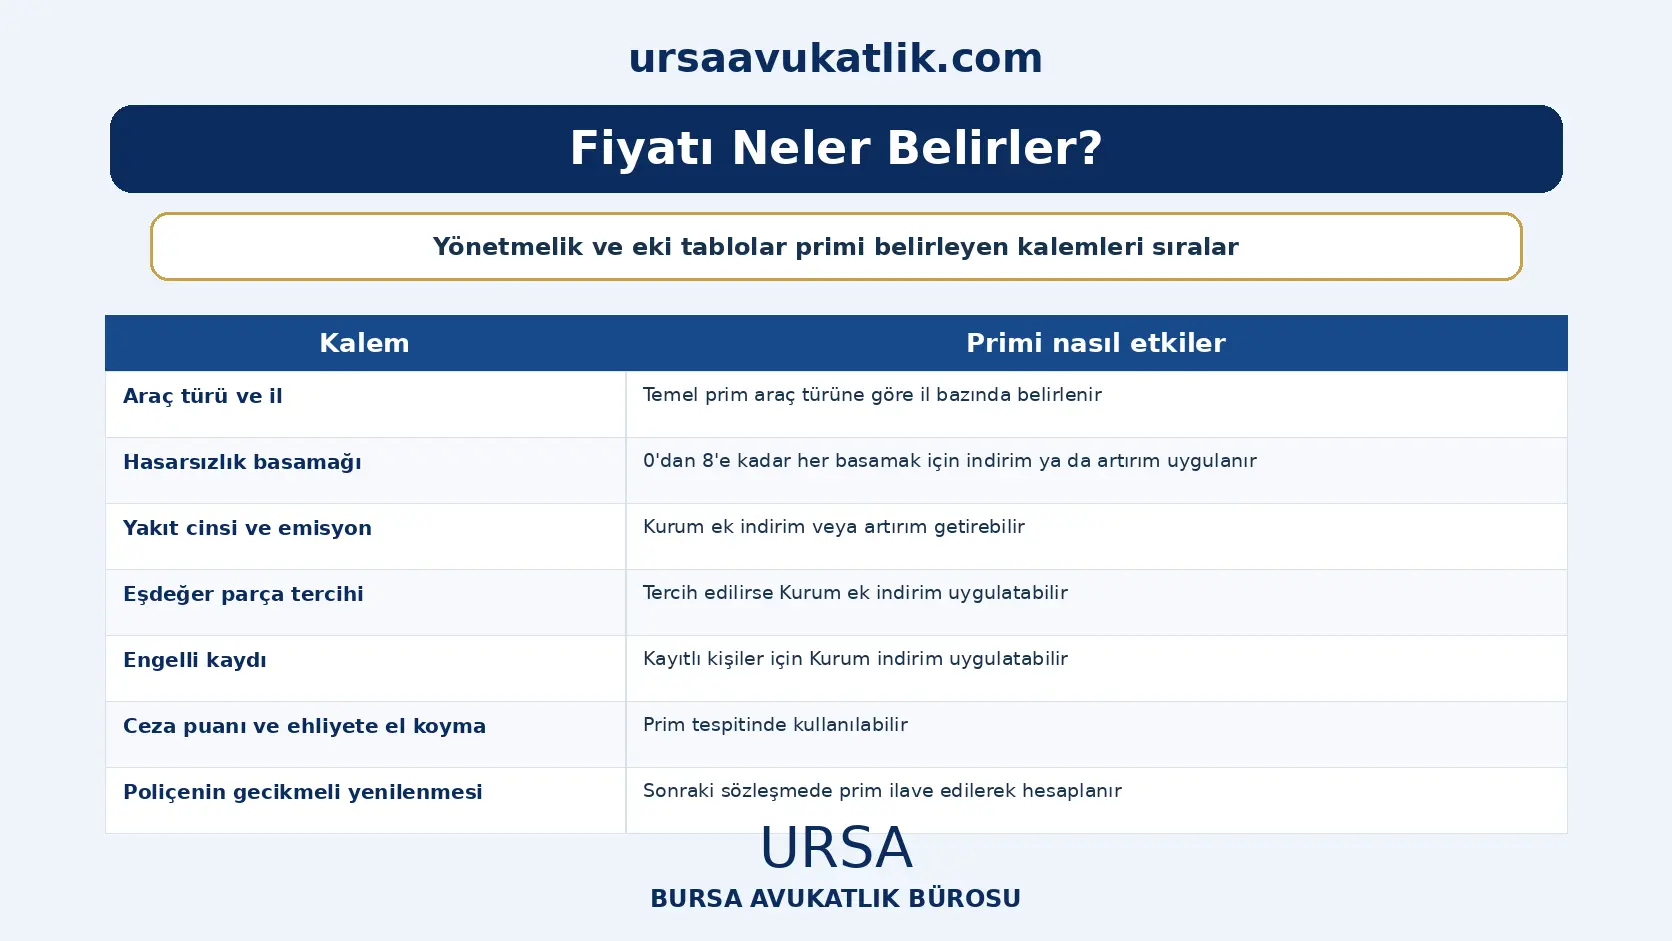
- Araç türü ve il: Temel prim araç türüne göre il bazında belirlenir. Plakanın kayıtlı olduğu il yerine işletenin ikametgâhının bulunduğu ilin esas alınmasına Kurum karar verebilir (m.4/5); şirketler de geçici 11. maddenin dördüncü fıkrasına göre plaka ilini ya da ikametgâh ilini seçebilir.
- Hasarsızlık basamağı: 0'dan 8'e kadar basamakların her biri için indirim ya da artırım uygulanır (m.5). Basamak, geçmiş poliçe döneminde sizin poliçenizden yapılan ödemelere göre değişir. Tablo ve düzeltme yolu hasarsızlık indirimi yazısında.
- Yakıt cinsi ve emisyon: Kurum, bu ölçütlere göre yönetmelikteki oranlara ek olarak yüzde 20'ye kadar indirim veya artırım getirebilir (m.4/8).
- Eşdeğer parça tercihi: Hasarın giderilmesinde orijinale eşdeğerliği belgelenmiş ya da yeniden kullanılabilir parça tercih edilirse Kurum yüzde 20'ye kadar ek indirim uygulatabilir (m.4/9). Parça seçimi hakkı eşdeğer parça yazısında anlatılıyor.
- Engelli kaydı: Ulusal Engelli Veri Sisteminde kayıtlı kişiler için düzenlenen sözleşmelerde Kurum yüzde 20'ye kadar indirim uygulatabilir (m.4/10).
- Ceza puanı ve ehliyete el koyma: Trafik kuralı ihlalleri sonucu uygulanan ceza puanları ile sürücü belgelerine el konulma süresi ve nedenleri prim tespitinde kullanılabilir (m.4/7).
- Poliçenin gecikmeli yenilenmesi: Bitim tarihinden itibaren yenilenmeyen her 30 gün için sonraki sözleşmede prim yüzde 5 ilave edilerek hesaplanır; artış yüzde 50 ile sınırlıdır (m.7). Aynı kural işleten sıfatını kazandığı hâlde poliçe yaptırmayanlar için de vardır (m.9). Sigortasız araçla ilgili idari yaptırım sigortasız araç cezası yazısındadır.
Azami Prim Nasıl Belirlenir ve Neden Her Ay Değişir?
Şirketlerin serbestliği azami primle sınırlanmıştır. Yönetmeliğin geçici 11. maddesine göre her araç türü için 4. basamakta belirlenecek prim, Ek-1 tablosundaki azami tutarı geçemez. Diğer basamaklar için belirlenecek primler de Ek-2'deki indirim ve artırım oranları uygulandıktan sonra bulunan tutarı aşamaz (m.geçici 11/1 ve 3). Sigorta Bilgi ve Gözetim Merkezi bu sınırları sistem üzerinden denetler; il ve kullanım türü bazında belirlenen primler Ek-3 oranlarının uygulanmasıyla bulunan tutarı aşamaz (geçici 11/4).
Azami tutarlar sabit değildir. Geçici 11. maddenin ikinci fıkrası 2017 Mayıs ayından itibaren her ay bir önceki ayın azami primi üzerinden artırılmasını öngörür. Artış oranı birkaç kez değişmiştir: 2024 yılının Ocak, Şubat, Mart ve Nisan aylarında aylık yüzde 5 uygulanmış, 2024 Mayıs ayından itibaren oran hasar maliyet endeksine bağlanmıştır. Endeks dört ölçütten oluşur: asgari ücret artış oranı yüzde 45, kişisel ulaştırma araçlarının yedek parça ve aksesuar fiyatları yüzde 30, motorlu araç fiyatları yüzde 15, kişisel ulaştırma araçlarının bakım ve onarım fiyatları yüzde 10 ağırlıkla hesaba girer. Endeksin sıfırın altında çıkması hâlinde oran sıfır sayılır. Kurul ise bu oranı tüm araç grupları ve basamaklar için sıfıra kadar indirmeye ya da iki katına kadar artırmaya, ayrıca araç grubu ve basamak bazında ilave yüzde 2'ye kadar artırmaya yetkilidir.
Bu yetki uygulamada genelgeyle kullanılır. SEDDK, 2023/31 sayılı Karayolları Motorlu Araçlar Zorunlu Mali Sorumluluk Sigortası Primlerine İlişkin Genelgeyi 2026 boyunca birçok kez değiştirmiştir (2026/8, 2026/25 ve 2026/30 sayılı genelgeler dâhil). Bir ayın artış oranı o ay yayımlanan genelgede yer alır. Bu yüzden bir önceki aydan, hatta yıl başından kalma bir fiyat bilgisi güncel kabul edilemez.
Güncel Azami Prim Nereden Öğrenilir?
Resmî kaynaklar üç tanedir. Birincisi SEDDK'nın internet sitesindeki Genelge, Tebliğ ve Sektör Duyuruları sayfasıdır; aylık artışı belirleyen genelge burada yayımlanır. İkincisi Sigorta Bilgi ve Gözetim Merkezinin (sbm.org.tr) her ay yayımladığı azami prim tablolarıdır. Tabloda il kodu, araç grubu, tarife basamağı ve özel ya da tüzel kişi bilgisi sütun olarak yer alır; kendi ilinizi, araç grubunuzu ve basamağınızı bulup azami tutarı okuyabilirsiniz. Araç masraflarının diğer kalemi olan vergi için MTV hesaplama yazısına bakılabilir. Üçüncüsü şirketlerin kendi sitesindeki prim sorgulama ekranıdır. Yönetmelik şirketlere resmî internet sitelerinde prim sorgulama ekranı tahsis etme ve kişiye prim hakkında açıklayıcı bilgi sunma yükümlülüğü getirir (m.23/2).
Şirketler poliçe üretim sürecinde prim teklifi verme seçeneğine de yer vermek zorundadır. Verilen teklif en az üç iş günü ve teklifin verildiği ay sonuna kadar geçerlidir (m.4/4). Birden fazla şirketten aynı gün teklif almak, fiyat farkını görmenin en doğrudan yoludur. Kendi basamağınız kaydınızdaki hasar durum belgesine göre belirlenir; şirket indirim ya da artırım uyguladığında poliçeye hasar durum belgesinin tarih ve sayısını yazmak zorundadır (m.6/4).
Poliçedeki Fiyat Azami Primi Aşıyorsa Ne Yapılır?
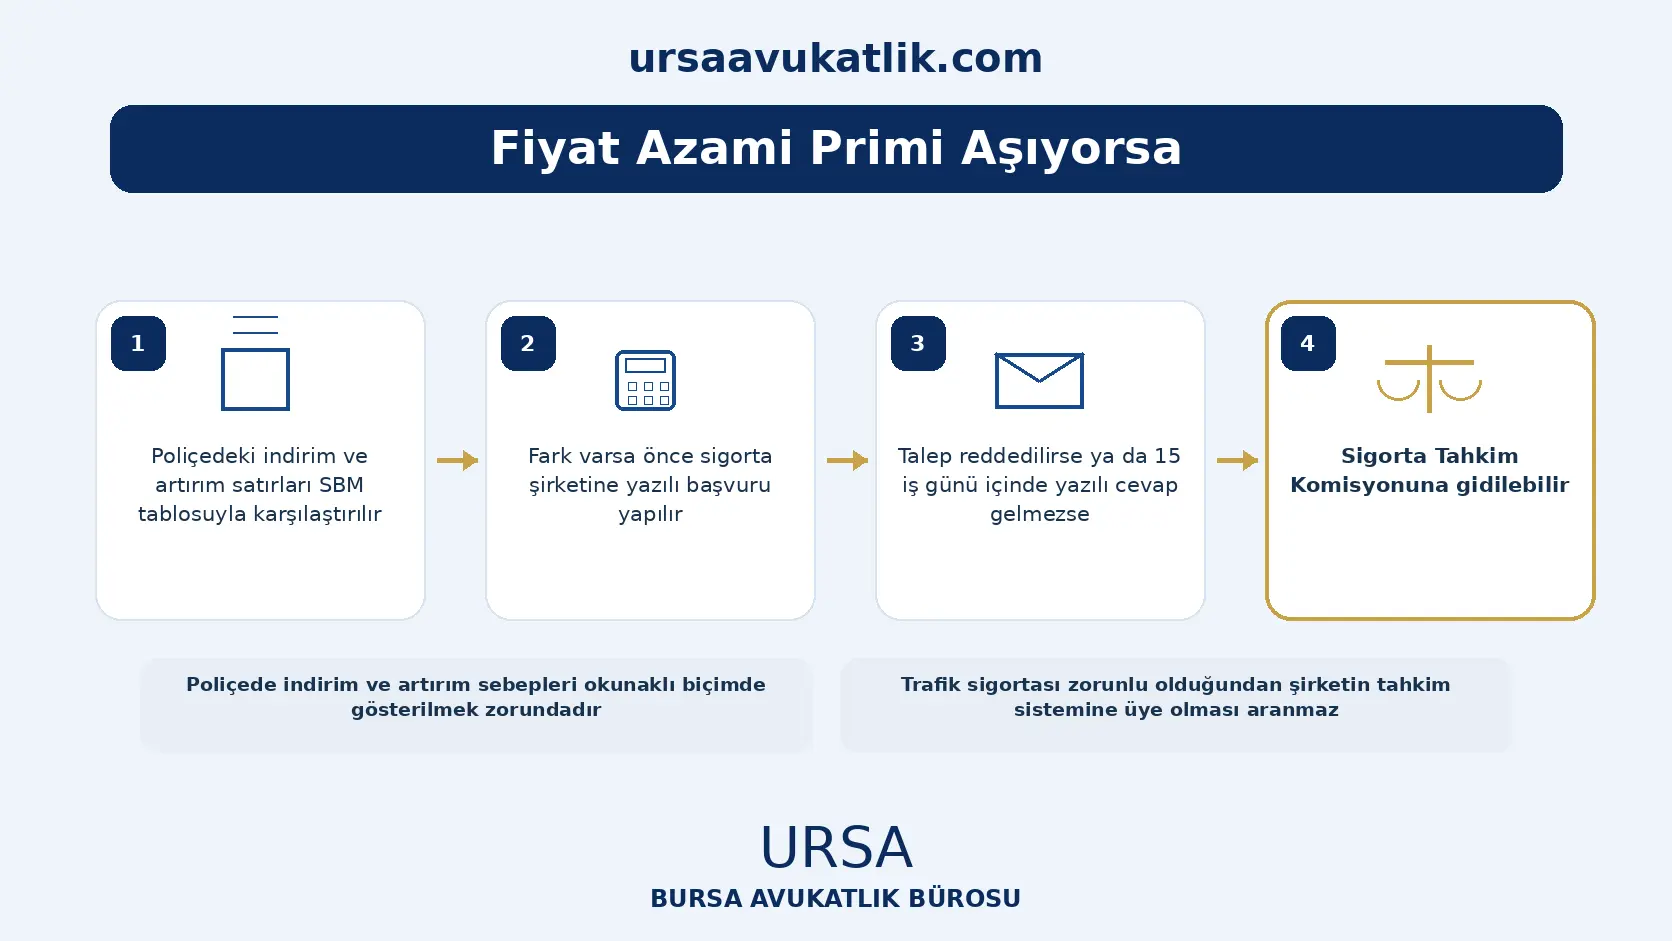
Poliçede uygulanan indirim ve artırım sebeplerinin adı, oranı ve tutarı okunaklı biçimde gösterilmek zorundadır (m.23/1). İtirazın ilk adımı bu satırları SBM tablosuyla karşılaştırmaktır. Fark varsa önce sigorta şirketine yazılı başvuru yapılır; talep reddedilirse ya da şirket 15 iş günü içinde yazılı cevap vermezse Sigorta Tahkim Komisyonuna gidilebilir (5684 sayılı Kanun m.30/13). Trafik sigortası zorunlu sigorta olduğundan şirketin tahkim sistemine üye olması aranmaz (m.30/1). Komisyonun işleyişi Sigorta Tahkim Komisyonu yazısında, başvuru süreci trafik kazalarında sigorta şirketine başvuru yazısında anlatılıyor.
Zorunlu Trafik Sigortası Fiyatları Hakkında Sık Sorulan Sorular
Zorunlu trafik sigortası fiyatları neden şirketten şirkete farklı?
Primler serbest tarifeyle belirlendiği için. Şirketler temel primi araç türüne göre il bazında kendileri tespit eder; ancak azami primin üstüne çıkamazlar. Teminat limitleri ise her şirkette aynıdır, yani fark kapsamdan değil şirketin tarifesinden gelir.
Zorunlu trafik sigortası fiyatları neye göre değişir?
Araç türü, il, hasarsızlık basamağı, yakıt cinsi ve emisyon, eşdeğer parça tercihi, engelli kaydı, ceza puanları ve poliçenin zamanında yenilenip yenilenmediği prime etki edebilir. En belirleyici kalem çoğu zaman basamaktır.
2026 zorunlu trafik sigortası fiyatları ne kadar?
Tek bir tutar yoktur. Azami prim araç grubuna, ile ve basamağa göre tablo hâlindedir ve her ay yeniden hesaplanır. 2026 için güncel tutarı SBM'nin aylık azami prim tablosundan ve SEDDK'nın genelgelerinden okumak gerekir; bu yazıda rakam verilmemesinin nedeni budur.
İlk araç için trafik sigortası fiyatı nasıl belirlenir?
İşleten sıfatıyla ilk kez trafiğe çıkanlar için başlangıç basamağı Yönetmeliğin geçici 11. maddesinin altıncı fıkrasında düzenlenir. Başlangıç basamağının fiyata etkisi ve yürütmeyi durdurma kararı hasarsızlık indirimi yazısında açıklanıyor.
Motosiklet ve taksi için trafik sigortası fiyatı farklı mı?
Evet. Tablolar araç türüne göre hazırlanır. Ayrıca Kurul, araç grubu ve basamak bazında aylık artışa ilave yüzde 2'ye kadar artırım uygulayabilir.
Trafik sigortasını geç yenilersem fiyat artar mı?
Artar. Sigorta sözleşmesinin bitiminden itibaren yenilenmeyen her 30 gün için bir sonraki sözleşmede prim yüzde 5 ilave edilerek hesaplanır; bu artış yüzde 50 ile sınırlıdır (m.7). Poliçesiz kullanımın cezası ayrı bir konudur.
Azami primden fazla ödeme yaptıysam ne yapabilirim?
Poliçedeki indirim ve artırım satırlarını ve basamağınızı kontrol edin. Fark şirketin hatalı basamağından kaynaklanıyorsa düzeltme ve prim iadesi istenir. Şirket reddederse ya da cevap vermezse tahkim yolu açıktır; zamanaşımı için sigorta sözleşmesinden doğan istemlerde iki yıllık süre gözetilmelidir.
Sakarya Üniversitesi Hukuk Fakültesi mezunu. Sigorta hukuku, trafik kazası, iş kazası tazminatı, bedeni hasar dosyaları ve nitelikli hesaplama alanlarında çalışıyor.
Bu içerik genel bilgilendirme amaçlıdır ve hukuki danışmanlık yerine geçmez. Her uyuşmazlık kendi koşulları içinde değerlendirilir.