Veraset ve intikal vergisi, 2026'da gerçekleşen ölümlerde çocuklar ve eşten her birinin miras payının 2.907.136 TL'lik kısmına uygulanmaz; çocuk yoksa eşin payındaki istisna 5.817.845 TL'dir. İstisnayı aşan kısım, yüzde 1'den başlayıp yüzde 10'a çıkan dilimli tarifeyle vergilendirilir. Ölüm Türkiye'de olmuşsa ve mirasçı Türkiye'deyse beyanname ölümü izleyen dört ay içinde, payınız istisna altında kalsa bile verilir. Tahakkuk eden vergi üç yılda, mayıs ve kasım aylarında altı eşit taksitle ödenir. Miras intikali tapuda vergi ödemesi beklenmeden yapılır; miras kalan araç için ise mirasçıların doksan gün içinde tescil kuruluşuna başvurması gerekir.
Bu yazı, 7338 sayılı Veraset ve İntikal Vergisi Kanunu (VİVK), 31 Aralık 2025 tarihli Resmî Gazete'de yayımlanan 57 Seri No'lu VİVK Genel Tebliği, Vergi Usul Kanunu (VUK), Harçlar Kanunu, Tapu Kanunu ve Karayolları Trafik Kanunu'nun güncel metinlerine dayanır. Vergi hesabı, beyanname süreleri, ödeme planı, tapuda ve araçta intikal ile işlemler yapılmadığında doğan sonuçlar sırayla anlatılır.
Veraset ve İntikal Vergisi Nedir, Kim Öder?
Vergi, Türk vatandaşlarına ait mallarla Türkiye'de bulunan malların ölüm yoluyla ya da bağış gibi karşılıksız bir yolla bir kişiden diğerine geçmesinden alınır (VİVK m.1). Kanundaki "mal" kavramı geniştir; taşınmaz ve taşınırların yanında mameleke girebilen bütün haklar ve alacaklar da kapsama girer (VİVK m.2). Banka mevduatı, araç, hisse senedi, alacak ve dijital varlıklar bu nedenle beyannamede yer alır; ölenin kripto hesapları ve bireysel emeklilik birikimleri için dijital miras yazımıza bakılabilir.
Mükellef, malı edinen kişidir (VİVK m.5). Mirasta her mirasçı kendi payı için vergi öder; vergiyi ölen kişinin terekesi değil, payı alan mirasçı üstlenir. Kimin mirasçı olduğu ve payların oranı mirasçılık belgesiyle belirlenir. Belgenin noterden mi mahkemeden mi alınacağı mirasçılık belgesi (veraset ilamı) yazımızda, payların hesabı yasal mirasçılar ve miras payları yazımızda ayrıntılı anlatılır.
Veraset ve İntikal Vergisi İstisna Tutarları 2026
İstisna tutarları her yıl yeniden değerleme oranıyla güncellenir (VİVK m.4, son fıkra). 2026 tutarları, 2025 yılı yeniden değerleme oranı olan yüzde 25,49 uygulanarak 57 Seri No'lu Genel Tebliğ ile 1 Ocak 2026'dan geçerli olmak üzere belirlenmiştir. Uygulanacak tutar, ölümün gerçekleştiği yıla göre seçilir; çünkü malların değerleme günü, mirasın açıldığı yani ölümün gerçekleştiği gündür (VİVK m.11).
| İntikal türü | 2026 istisna tutarı | Dayanak |
|---|---|---|
| Miras yoluyla, evlatlıklar dâhil çocuklar ve eşten her birinin payı | 2.907.136 TL | VİVK m.4/b |
| Çocuk bulunmadığında eşin miras payı | 5.817.845 TL | VİVK m.4/b |
| Bağış gibi karşılıksız intikaller | 66.935 TL | VİVK m.4/d |
| Yarışma, çekiliş ve şans oyunu ikramiyeleri | 66.935 TL | VİVK m.4/e |
İstisna, mirasçının kendi payına uygulanır; terekenin toplam değerine tek bir istisna uygulanmaz. Eşin ve her çocuğun payından ayrı ayrı 2.907.136 TL düşülür. Kanun bu istisnayı yalnız altsoya (çocuk ve torunlara) ve eşe tanır; ana, baba ya da kardeşe kalan mirasta bu bentteki istisna uygulanmaz ve pay ilk liradan tarifeye girer. Savaş, çatışma, manevra veya eğitim sırasında hayatını kaybeden askerler ile görev sırasında ölen emniyet mensuplarının eşi, çocukları ile ana ve babası için ise ayrı bir istisna öngörülmüştür (VİVK m.4/h).
Tutar sınırı olmayan istisnalar da vardır. Ev eşyası, ölenin kişisel eşyası ve aile hatırası olarak saklanan eşya (VİVK m.4/a), dul ve yetimlere bağlanan aylıklar ile emekli ikramiyeleri (m.4/g) ve bireysel emeklilik hesabındaki hak kazanılmış devlet katkıları (m.4/o) vergiye girmez.
Veraset ve İntikal Vergisi Oranları 2026
Tarife dilimlidir; her dilim kendi oranıyla vergilendirilir ve sonuçlar toplanır (VİVK m.16). 2026 dilim tutarları 57 Seri No'lu Genel Tebliğ'in 4. maddesindeki tablodan alınmıştır.
| Matrah dilimi | Miras yoluyla intikalde oran | Karşılıksız intikalde oran |
|---|---|---|
| İlk 3.000.000 TL | %1 | %10 |
| Sonra gelen 7.000.000 TL | %3 | %15 |
| Sonra gelen 15.000.000 TL | %5 | %20 |
| Sonra gelen 30.000.000 TL | %7 | %25 |
| 55.000.000 TL'yi aşan kısım | %10 | %30 |
Ana, baba, eş ve çocuklardan yapılan bağışlarda karşılıksız intikal oranlarının yarısı uygulanır; evlatlıktan evlat edinene yapılan bağışlar bu indirimin dışındadır (VİVK m.16/2). 21 Mayıs 2026 tarihli 7582 sayılı Kanunla eklenen fıkraya göre, Gelir Vergisi Kanunu mükerrer 20/D maddesindeki yurt dışı kazanç istisnasından yararlanan kişilere bu istisna süresi içinde miras yoluyla geçen mallarda oran yüzde 1 olarak uygulanır.
Veraset ve İntikal Vergisi Nasıl Hesaplanır?
Matrah, intikal eden malların kanundaki değerleme ölçülerine göre bulunan değerinden indirilebilir borç ve giderler çıkarılarak hesaplanır (VİVK m.10). Taşınmazlar piyasa değeriyle değil, emlak vergisine esas değerle beyan edilir; araç ve diğer taşınırlar rayiç bedelle, borsada işlem gören hisseler ölümden önceki üç yıldaki son işlem değeriyle değerlenir (VİVK m.10/b-d). Ölenin belgeye dayanan borçları, vergi borçları ve cenaze giderleri, beyannamede gösterilmek şartıyla matrahtan düşülür (VİVK m.12).
Hesap dört adımda yapılır.
- Terekedeki her mal kanundaki ölçüyle değerlenir ve toplanır.
- Belgeli borçlar ve cenaze giderleri düşülerek net tereke bulunur.
- Net tereke miras paylarına bölünür; her mirasçının payından kendi istisnası çıkarılır.
- Kalan tutar, dilimli tarifeyle vergilendirilir.
Örnek 1. 2026'da ölen kişinin mirasçıları eşi ve iki çocuğudur; borçlar düşüldükten sonra net tereke 12.000.000 TL'dir. Eşin payı dörtte bir, yani 3.000.000 TL'dir; istisna düşüldükten sonra matrah 92.864 TL, vergi yüzde 1 oranıyla 928,64 TL olur. Her çocuğun payı 4.500.000 TL'dir; matrah 1.592.864 TL, vergi 15.928,64 TL'dir. Çocuk başına bu tutar altı taksitte, taksit başına yaklaşık 2.654,77 TL olarak ödenir.
Örnek 2. Tek mirasçı olan çocuğun istisna sonrası matrahı 8.000.000 TL ise ilk 3.000.000 TL'ye yüzde 1 (30.000 TL), kalan 5.000.000 TL'ye yüzde 3 (150.000 TL) uygulanır; toplam vergi 180.000 TL'dir. Matrah ikinci dilime girdiğinde yüzde 3 yalnız aşan kısma uygulanır, matrahın tamamına uygulanmaz.
Beyan edilen değerle vergi dairesinin aynı ölçülerle bulduğu değer arasındaki farkın vergisi, taşınmazlar hariç, vergi ziyaı cezasının yarısıyla birlikte alınır; taşınır mallarda yüzde 50'ye kadar olan değer farkına ceza uygulanmaz (VİVK m.10).
Beyanname Süresi Ne Kadar, Nereye Verilir?
Beyanname süresi, ölümün ve mirasçının bulunduğu yere göre değişir (VİVK m.9).
| Durum | Beyanname süresi |
|---|---|
| Ölüm Türkiye'de, mirasçı Türkiye'de | Ölümü izleyen 4 ay |
| Ölüm Türkiye'de, mirasçı yurt dışında | Ölümü izleyen 6 ay |
| Ölüm yurt dışında, mirasçı Türkiye'de | Ölümü izleyen 6 ay |
| Ölüm yurt dışında, mirasçı ölenin bulunduğu ülkede | Ölümü izleyen 4 ay |
| Ölüm yurt dışında, mirasçı başka bir yabancı ülkede | Ölümü izleyen 8 ay |
| Gaiplik kararı | Kararın ölüm siciline kaydını izleyen 1 ay |
| Bağış ve diğer karşılıksız intikaller | Malın hukuken edinildiği tarihi izleyen 1 ay |
Beyanname, ölenin son ikametgâhının bulunduğu yerdeki vergi dairesine verilir (VİVK m.6, m.8). Gelir İdaresi Başkanlığı'nın mirasçılar rehberine göre beyanname İnteraktif Vergi Dairesi'nin "Veraset İşlemleri" bölümünden elektronik ortamda da gönderilebilir; birden fazla mirasçı varsa her biri beyannameyi kendi girişiyle onaylar. Yurt dışındaki mirasçılar beyannamelerini Türkiye'nin konsolosluklarına verebilir (VİVK m.8).
Her mirasçı ayrı beyanname verebileceği gibi mirasçılar tek beyanname de verebilir (VİVK m.8). Aynı rehber, miras yoluyla geçen malın istisna tutarının altında kalması hâlinde de beyanname verilmesi gerektiğini belirtir. Bağış gibi karşılıksız intikallerde ise istisna altında kalan tutar için beyanname verilmez.
Beyannameye Eklenecek Belgeler
- Mirasçılık belgesi (veraset ilamı); varsa vasiyetname veya miras sözleşmesi.
- Taşınmazlar için tapu kaydı örneği ve belediyeden alınan emlak vergisi değerini gösteren yazı.
- Araç ve tescile tabi diğer taşınırlar için tescil belgesi örneği.
- Matrahtan düşülecek borç ve cenaze giderlerine ait belgeler.
- Ölen ticari faaliyet yürütüyorsa bilanço veya ticari varlığı gösteren kayıtlar.
Ölenin sağlığında icra dairesine veya mahkemeye taşınmış alacak ve borçları beyannamede açıkça gösterilir; bunların vergisi, kesin karar beklenerek en çok on yıl ertelenir ve mirasçılar altı ayda bir dava durumunu vergi dairesine bildirir (VİVK m.13).
Vergi Ne Zaman ve Kaç Taksitte Ödenir?
Vergi dairesi, beyannamenin verildiği tarihten itibaren en geç on beş gün içinde vergiyi tarh eder (VİVK m.10). Tahakkuk eden vergi üç yılda ve her yıl mayıs ile kasım aylarında olmak üzere iki eşit taksitte, toplam altı taksitte ödenir (VİVK m.19). Beyanname nisan ayında verilmişse ilk taksit aynı yılın mayıs ayına, mayıs içinde verilmişse kasım ayına denk gelir.
Bankalar, sigorta şirketleri ve diğer kurumlar mirasçıya para veya senet ödemeden önce vergi dairesinden alınmış ve verginin ödendiğini gösteren yazı ister. Yazı getirilmezse kurum, miras yoluyla intikallerde yüzde 5 oranında kesinti yaparak kalanı öder (VİVK m.17). Bankadaki kiralık kasa, vergi dairesi görevlisi hazır bulunmadan açılamaz (VİVK m.23).
Tapuda Miras İntikali Nasıl Yapılır?
Mirasçılar taşınmazın mülkiyetini ölüm anında, tescile gerek kalmadan kazanır; ancak taşınmazı satabilmek veya üzerinde ipotek gibi bir hak kurabilmek için mülkiyetin tapu kütüğüne mirasçılar adına tescil edilmesi gerekir (TMK m.599, m.705/2). Tapuda intikal bu tescildir. Birden fazla mirasçı varsa taşınmaz paylaşmaya kadar elbirliği mülkiyeti olarak tescil edilir (TMK m.640).
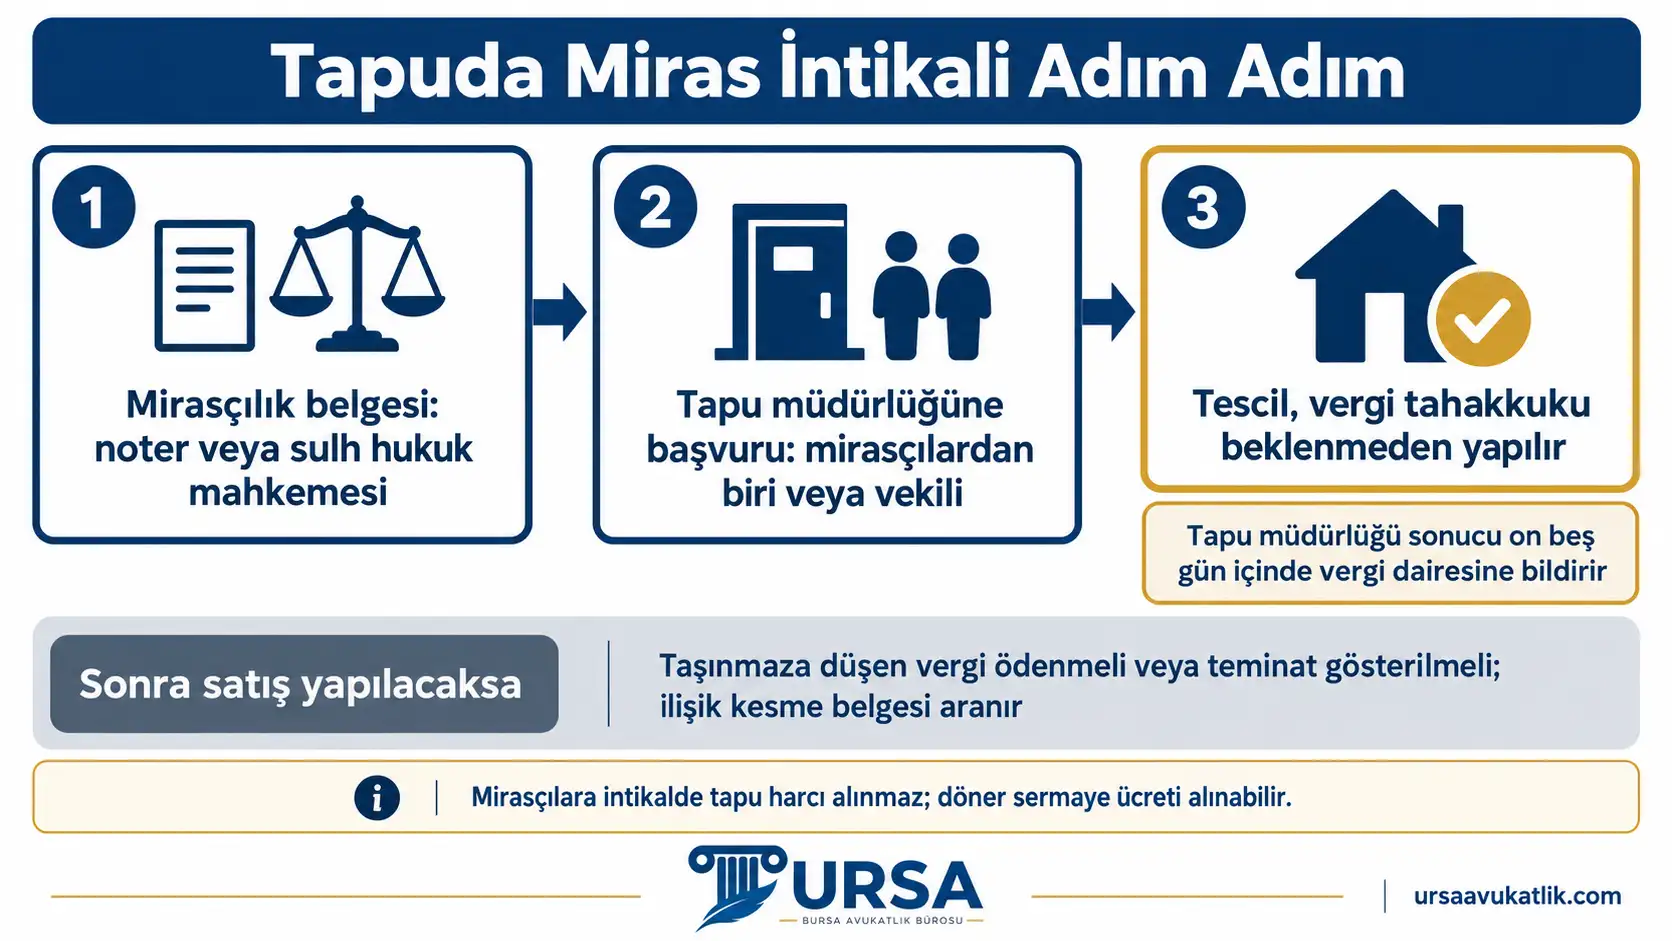
- Mirasçılık belgesi noterden veya sulh hukuk mahkemesinden alınır.
- Tapu müdürlüğüne mirasçılardan biri ya da vekili başvurabilir; kimlik belgeleri ve mirasçılık belgesi sunulur.
- Tescil, veraset ve intikal vergisinin tahakkuku beklenmeden yapılır; tapu müdürlüğü sonucu on beş gün içinde vergi dairesine bildirir (VİVK m.19).
Harçlar Kanunu'na bağlı (4) sayılı tarife, taşınmazın mirasçılara intikalinde tapu harcı alınmayacağını belirtir; tapu müdürlüğü işlem için ayrıca döner sermaye ücreti tahsil edebilir. Mirasçıların taşınmazı kendi aralarında paylaşması ise intikalden ayrı bir işlemdir ve tarifede ayrı harca bağlanmıştır. Mirasçılar anlaşamazsa paylaşma ortaklığın giderilmesi davası ile sağlanır.
Mirasçılar adına tescil edilen taşınmazın satışında durum değişir. Taşınmaza düşen vergi tamamen ödenmedikçe devir yapılamaz ve üzerinde ayni hak kurulamaz; tapu memuru, vergi dairesinin verdiği ilişik kesme belgesi olmadan devir işlemi yapamaz. Vergiye karşılık 6183 sayılı Kanun'un 10. maddesinde sayılan türden teminat gösterilirse devre izin verilebilir (VİVK m.19).
Miras Kalan Aracın İntikali Nasıl Yapılır?
12 Şubat 2026 tarihli 7574 sayılı Kanunla Karayolları Trafik Kanunu'na eklenen hükme göre, araç sahibinin ölümü hâlinde mirasçılar ölüm tarihinden itibaren doksan gün içinde ilgili tescil kuruluşuna başvurup adlarına tescil belgesi almak zorundadır. Bu tescil, ölüm tarihi itibarıyla yapılır (KTK m.20/f).
Mirasçılar aracı satmak isterse satış noterde yapılır. Noter, araçla ilgili motorlu taşıtlar vergisi, gecikme faizi, gecikme zammı, vergi cezası ve trafik idari para cezası borcu bulunmadığını ve araç üzerinde satışı kısıtlayan kayıt olmadığını tespit etmeden işlem yapamaz (KTK m.20/d). Araç, veraset ve intikal vergisi beyannamesinde rayiç bedeliyle gösterilir ve tescil belgesinin örneği beyannameye eklenir. Başvuru öncesinde tescil kuruluşuna ve notere istenen belgeleri sormak, eksik evrak nedeniyle ikinci kez gitmeyi önler.
Miras İntikali Yapılmazsa Ne Olur?
Beyanname süresinde verilmezse
Vergi Usul Kanunu, veraset ve intikal vergisine özgü iki ek süre tanır. Vergi dairesi beyanname süresinin bitiminden itibaren on beş gün bekler; beyanname bu sürede verilirse vergi ziyaı olmamış sayılır. Ardından mükellefe tebliğ edilmek şartıyla on beş günlük ikinci bir süre verilir; bu sürede verilen beyanname için de vergi ziyaı oluşmaz (VUK m.342). Ancak ikinci ek sürede verilen beyanname birinci derece usulsüzlük sayılır (VUK m.352/I-11).
Beyanname bu sürelerde de verilmezse vergi dairesi vergiyi kendisi tarh eder ve vergi ziyaı cezası gündeme gelir. Ceza, ziyaa uğratılan verginin bir katıdır; kanuni süresi geçtikten sonra, ancak vergi incelemesi başlamadan ve takdir komisyonuna sevk edilmeden verilen beyannamelerde yüzde elli oranında uygulanır (VUK m.344). Aynı fiil hem usulsüzlük hem vergi ziyaı oluşturuyorsa yalnız ağır olan ceza kesilir (VUK m.336). Durum vergi dairesine kendiliğinden dilekçeyle bildirilir ve beyanname dilekçe tarihinden itibaren on beş gün içinde verilirse pişmanlık hükümleri uygulanır; vergi ziyaı cezası kesilmez, ödeme süresi geçmiş vergi pişmanlık zammıyla ödenir (VUK m.371). Sonradan tarh edilen verginin taksit süreleri geçmişse geçmiş taksitler tahakkuktan itibaren bir ay içinde ödenir (VUK m.112). Cezanın türleri ve indirim yolları vergi ziyaı cezası yazımızda, ihbarnameye karşı dava süresi vergi ihbarnamesine itiraz yazımızda anlatılır.
Tapuda intikal yapılmazsa
İntikal yapılmadan mirasçılar taşınmazı satamaz, bağışlayamaz ve üzerine ipotek kuramaz (TMK m.705/2). Ölüm tarihinden itibaren en geç iki yıl içinde tapu sicilinde miras intikali gerçekleşmezse tapu müdürlüğü mirasçılık belgesi düzenlenmesi için yargıya başvurabilir ve kayıtları elbirliği mülkiyeti şeklinde güncelleyebilir; bu başvurular her türlü gider ve harçtan muaftır (Tapu Kanunu ek m.1).
Araç tescili yapılmazsa
Doksan günlük süre dolduktan sonra mirasçılar adına tescil edilmemiş aracın karayoluna çıkarıldığı tespit edilirse sürücüye 3.000 TL idari para cezası verilir ve araç mirasçılar adına tescil edilinceye kadar trafikten men edilir (KTK m.20/f).
Mirası Reddetmek Vergiyi Nasıl Etkiler?
Yasal mirasçılardan biri mirası reddederse payı, miras açıldığında kendisi sağ değilmiş gibi hak sahiplerine geçer (TMK m.611). Malı edinmeyen kişi vergi mükellefi olmadığından, reddedenin payı için vergiyi payı alan kişi öder. Ret süresi kural olarak ölümün öğrenildiği tarihten itibaren üç aydır (TMK m.606) ve beyannamenin dört aylık süresinden kısadır; tereke borçluysa ret kararı beyanname hazırlığından önce değerlendirilmelidir. Ret usulü ve süresi reddi miras nasıl yapılır yazımızda anlatılmıştır.
Ölenin kendi vergi cezaları ölümle düşer (VUK m.372). Gelir İdaresi'nin mirasçılar rehberine göre gecikme zammı ve faizi ceza niteliğinde olmadığından mirası kabul eden mirasçılardan payları oranında istenir; ölen işletme sahibiyse işi bırakma bildirimi ve gelir vergisi beyannamesi gibi ayrı yükümlülükler de doğar. Tarhiyat, ceza ve tahsil aşamasındaki uyuşmazlıkların genel çerçevesi vergi avukatı sayfamızda yer alır.
Veraset ve İntikal Vergisi Hakkında Sık Sorulan Sorular
Veraset ve intikal vergisi 2026'da ne kadar?
2026'daki ölümlerde çocuklar ve eşten her birinin payının 2.907.136 TL'si, çocuk yoksa eşin payının 5.817.845 TL'si vergiden istisnadır. Aşan kısım ilk 3.000.000 TL için yüzde 1, sonraki 7.000.000 TL için yüzde 3 olmak üzere yüzde 10'a kadar çıkan dilimlerle vergilendirilir.
Payım istisnanın altında kalıyorsa yine beyanname vermem gerekir mi?
Evet. Gelir İdaresi Başkanlığı'nın mirasçılara yönelik rehberine göre miras yoluyla geçen mal istisna tutarının altında kalsa da beyanname verilir; bu durumda vergi çıkmaz. Bağış gibi karşılıksız intikallerde ise istisna altındaki tutar için beyanname verilmez.
Veraset ve intikal vergisi beyannamesi ne kadar sürede verilir?
Ölüm Türkiye'de gerçekleşmiş ve mirasçı Türkiye'deyse ölümü izleyen dört ay içinde verilir. Mirasçı yurt dışındaysa bu süre altı aydır; ölüm yurt dışında gerçekleşmişse mirasçının bulunduğu yere göre dört, altı veya sekiz ay uygulanır (VİVK m.9).
Veraset ve intikal vergisi beyannamesini geç verirsem ceza ne olur?
Süreyi izleyen on beş gün içinde verilen beyannamede vergi ziyaı oluşmaz. Vergi dairesinin tebliğ ettiği ikinci on beş günlük sürede verilirse birinci derece usulsüzlük cezası kesilir. Bu süreler de geçerse vergi re'sen tarh edilir ve vergi ziyaı cezası ile usulsüzlük cezasından ağır olanı uygulanır (VUK m.336, 342, 344, 352).
Miras kalan evin tapuda intikali için vergiyi önce ödemek gerekir mi?
Hayır. Tapuda mirasçılar adına tescil, verginin tahakkuku beklenmeden yapılır. Vergi ödemesi, taşınmazın başkasına satılması veya üzerinde ayni hak kurulması aşamasında aranır; tapu memuru bu işlemler için vergi dairesinin ilişik kesme belgesini ister (VİVK m.19).
Miras kalan aracın intikali yapılmazsa ne olur?
Mirasçılar ölümden itibaren doksan gün içinde tescil kuruluşuna başvurmak zorundadır. Süre sonunda mirasçılar adına tescil edilmemiş araç trafiğe çıkarsa sürücüye 3.000 TL idari para cezası verilir ve araç tescil yapılıncaya kadar trafikten men edilir (KTK m.20/f).
Kardeşime ya da anneme kalan mirasta istisna var mı?
Kanundaki 2.907.136 TL'lik miras istisnası yalnız çocuklar, torunlar, evlatlıklar ve eş için öngörülmüştür. Ana, baba veya kardeşe miras yoluyla geçen payda bu istisna uygulanmaz; pay, ev eşyası gibi tutar sınırı olmayan istisnalar dışında ilk liradan tarifeye göre vergilendirilir. Savaş, çatışma, manevra veya eğitim sırasında ölen askerlerin ve görevde ölen emniyet mensuplarının ana ve babası için ayrı istisna vardır (VİVK m.4/h).
Veraset ve intikal vergisi kaç taksitte ödenir?
Vergi, tahakkukundan itibaren üç yıl içinde, her yıl mayıs ve kasım aylarında iki eşit taksitle, toplam altı taksitte ödenir (VİVK m.19). Taşınmaz satılacaksa o taşınmaza düşen verginin tamamının ödenmesi ya da teminat gösterilmesi gerekir.
Bu içerik genel bilgilendirme amaçlıdır ve hukuki danışmanlık yerine geçmez. Her uyuşmazlık kendi koşulları içinde değerlendirilir.