Kurumlar vergisi mükellefleri, gerçek usulde vergilendirilen ticari, zirai ve mesleki kazanç sahipleri, kollektif ve adi komandit şirketler elektronik tebligat sistemine girmek zorundadır. Sisteme henüz dahil olmayanlar için son gün, tebliğin Resmî Gazete'de yayımlandığı 11 Ekim 2026'yı izleyen ayın sonu olan 30 Kasım 2026'dır. Başvuru Dijital Vergi Dairesi'nden ya da vergi dairesinden yapılır. Vergi dairesinin gönderdiği evrak, sisteme ulaştığı tarihi izleyen beşinci günün sonunda tebliğ edilmiş sayılır. Siz o evrakı açmamış olsanız bile dava ve uzlaşma süreleri bu günü izleyen günden işlemeye başlar.
Vergi Usul Kanunu Genel Tebliği Sıra No 596 neyi değiştirdi?
Tebliğ, 11 Ekim 2026 tarihli ve 33397 sayılı Resmî Gazete'de yayımlandı ve aynı gün yürürlüğe girdi. Dayanağı, 24 Haziran 2026 tarihli 7587 sayılı Kanunun 9. maddesiyle yeniden yazılan Vergi Usul Kanunu (VUK) 107/A maddesidir. Tebliğ, 27 Ağustos 2015 tarihli Sıra No 456 tebliğini yürürlükten kaldırmıştır.
Kanun maddesi iki şey söyler. Birincisi, sayılan mükellefler Hazine ve Maliye Bakanlığının kurduğu elektronik tebligat sistemini kullanmak zorundadır. İkincisi, bunlara 93. maddedeki klasik usullerle (posta, ilan) bağlı kalınmadan sistem üzerinden elektronik tebligat yapılabilir. Tebliğ ise başvuru süresini, usulü, çıkış hâllerini ve muhatabın yükümlülüklerini ayrıntılandırır.
Kimler e-tebligat sistemine girmek zorunda?
Tebliğin 5. maddesi ve VUK 107/A dört grubu sayar.
- Kurumlar vergisi mükellefleri (anonim ve limited şirketler dahil olmak üzere kurumlar vergisine tabi herkes)
- Ticari, zirai ve mesleki kazançları dolayısıyla gerçek usulde vergilendirilen gelir vergisi mükellefleri
- Kollektif şirketler ile adi komandit şirketler
- Özel Tüketim Vergisi Kanununa ekli (II) sayılı listedeki mallardan kayıt ve tescile tabi olanların ilk iktisabında adına tescil yapılan gerçek kişiler, tüzel kişiler ve tüzel kişiliği olmayan teşekküller
Metin ticari, zirai ve mesleki kazançta yalnızca gerçek usulde vergilendirilenleri sayar. Bu gruplara girmeyenler zorunlu değildir, ancak isterlerse isteğe bağlı olarak sisteme dahil olabilir (Tebliğ m. 5/2 ve m. 7/2). Dördüncü grup, ilk tescil işleminden önce sisteme girmek zorundadır. Bu yazının asıl konusu ilk üç gruptur.
Kimler sisteme girmek zorunda değil?
Tebliğin 6. maddesi istisnaları sayar. İlk üç gruptaki mükellefler için üç istisna vardır.
| İstisna | Koşul |
|---|---|
| Engelli veya malul gerçek kişi | Engellilik oranı % 90 veya daha fazla |
| Tüzel kişi veya tüzel kişiliği olmayan teşekkül | Tek kanuni temsilcinin ya da birden çok temsilcinin hepsinin engellilik oranı % 90 veya daha fazla |
| Gerçek kişi | On sekiz yaşını doldurmamış olmak |
Engellilik oranının sağlık kurulu raporuyla ilgili vergi dairesine ibraz edilmesi gerekir. Özel tüketim vergisi grubunda ayrıca kamu idareleri, mahallî idareler, yabancı devletlerin diplomatik temsilcilik ve konsoloslukları ile vergi muafiyeti tanınan uluslararası kuruluşlar da kapsam dışındadır.
30 Kasım 2026 son günü kimin için geçerli?
Tebliğin 7. maddesi süreyi mükellefin durumuna göre ayırır.
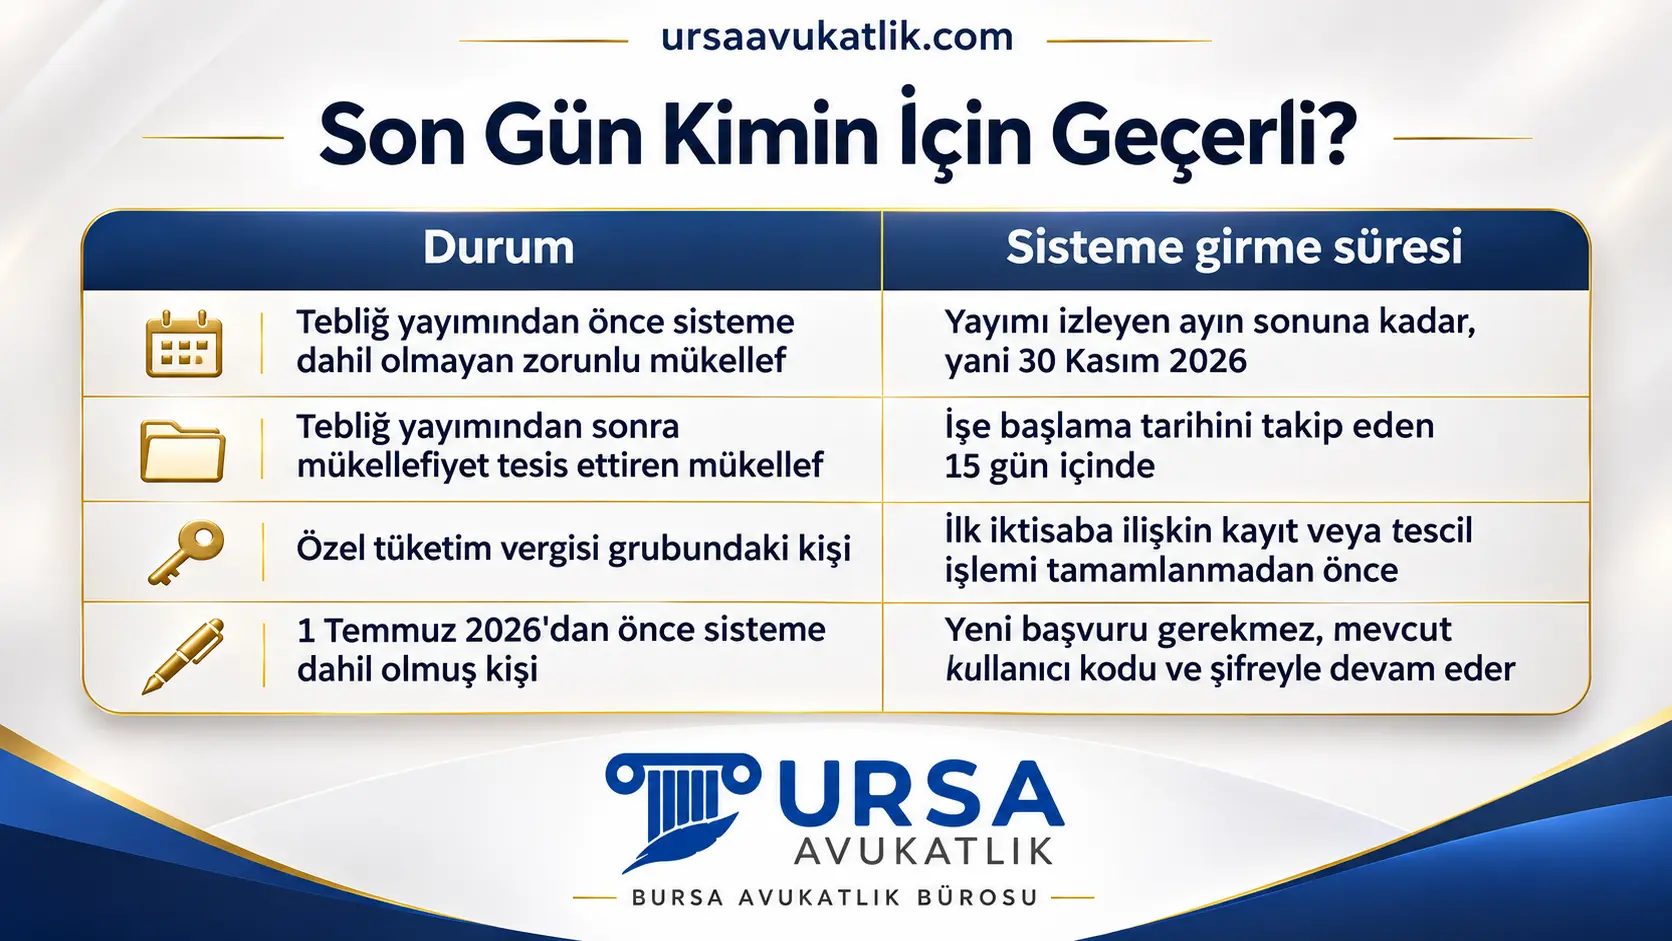
| Durum | Sisteme girme süresi |
|---|---|
| Tebliğin yayımından önce sisteme dahil olmayan, zorunlu mükellef (kurumlar vergisi mükellefleri, gerçek usulde gelir vergisi mükellefleri, kollektif ve adi komandit şirketler) | Yayımı izleyen ayın sonuna kadar. Yayım Ekim 2026'da olduğundan bu tarih 30 Kasım 2026'dır |
| Tebliğin yayımından sonra mükellefiyet tesis ettiren aynı gruptaki mükellef | İşe başlama tarihini takip eden 15 gün içinde |
| Özel tüketim vergisi grubundaki kişi | İlk iktisaba ilişkin kayıt veya tescil işlemi tamamlanmadan önce |
| 1 Temmuz 2026'dan önce 107/A kapsamında sisteme dahil olmuş kişi | Yeni başvuru gerekmez, mevcut kullanıcı kodu ve şifreyle devam eder (Tebliğ geçici m. 1, VUK geçici m. 38) |
Tebliğ metninde "30 Kasım" tarihi açıkça yazmaz; tarih, "yayımını izleyen ayın sonu" ifadesinin 11 Ekim 2026 yayım tarihine uygulanmasından çıkar. Daha önce e-tebligata geçmiş bir şirketseniz yeni bir işlem yapmanız gerekmez, ancak e-tebligat adresinizin ve iletişim bilgilerinizin güncel olup olmadığını yine de kontrol etmek yerinde olur.
E-tebligat başvurusu nasıl yapılır?
Başvurunun iki yolu vardır (Tebliğ m. 7/3).
- Dijital Vergi Dairesi. Başvuru dijital.gib.gov.tr üzerinden elektronik ortamda yapılır. Başvuru sahibi e-posta ve/veya kısa mesaj doğrulaması yapar, aktivasyon bununla tamamlanır.
- Vergi dairesi. Elektronik Tebligat Sistemine Dâhil Olma Talep Bildirimi (Tebliğ eki EK:1 veya EK:2) doldurularak ilgili vergi dairesine verilir. Gerçek kişiler bizzat ya da e-tebligat işlemleri için özel yetki içeren noter onaylı vekâletnameli vekilleriyle, tüzel kişiler kanuni temsilcileri veya aynı nitelikte vekilleriyle başvurur.
Daha önce Dijital Vergi Dairesi şifresi almamış olanlar, kullanıcı girişi alanındaki "e-Devlet ile Kayıt Ol" seçeneğiyle kullanıcı kodu ve şifre edinir (m. 8/1). Vergi dairesine başvuranlara bu bilgiler kapalı zarfla teslim edilir ve teslim tutanağı düzenlenir. Başvurulacak yer, kurumlar veya gelir vergisi yönünden bağlı olduğunuz vergi dairesidir (Tebliğ m. 3/f).
Tebliğ ne zaman yapılmış sayılır?
Hem VUK 107/A hem Tebliğ m. 9/3 aynı kuralı koyar. Elektronik imzalı evrak, elektronik tebligat sistemine ulaştığı tarihi izleyen beşinci günün sonunda muhataba tebliğ edilmiş sayılır. İki metinde de evrakı açma, okuma ya da onaylama diye bir şart yoktur. Metne göre belirleyici olan sisteme ulaşma günüdür.
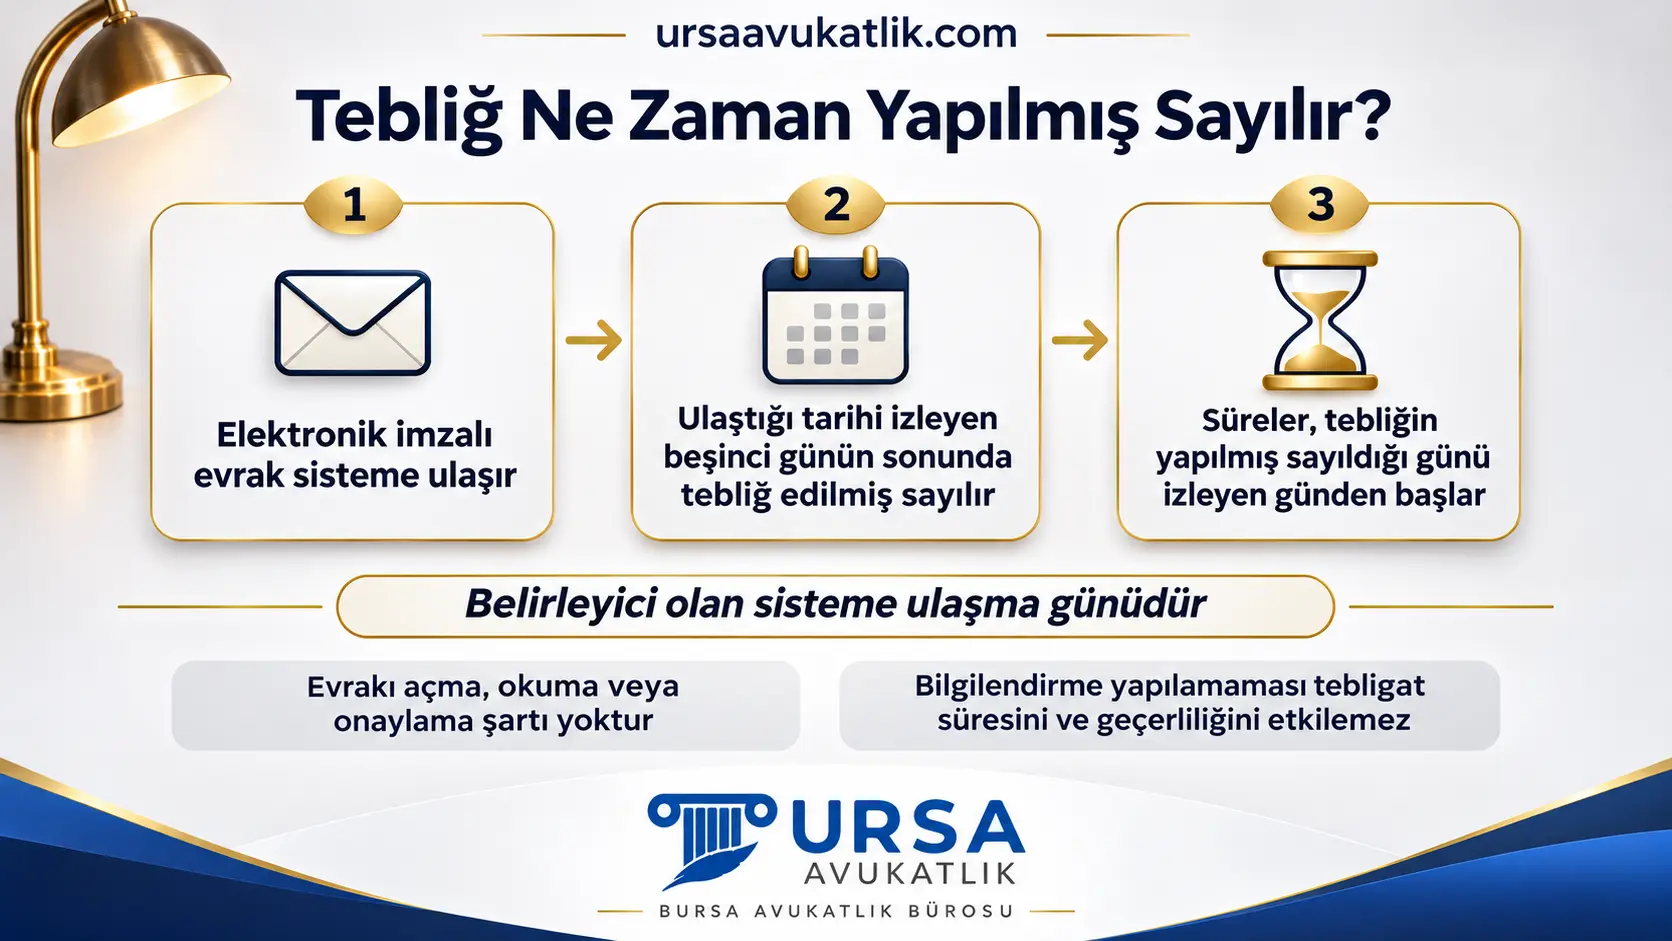
Örnek olarak bir ihbarname 10 Aralık 2026'da sisteme düşsün. Beşinci günün sonu 15 Aralık 2026'dır ve tebliğ o gün tamamlanmış sayılır. 30 günlük süre ertesi gün olan 16 Aralık'tan işlemeye başlar ve 14 Ocak 2027'de biter. Siz mesajı 28 Aralık'ta açsanız da bu tarih değişmez. Süre hesabında tatil günlerinin dahil olduğunu, son günün tatile rastlaması hâlinde ise sürenin tatili izleyen çalışma gününün bitimine uzadığını da hatırlamak gerekir (İYUK m. 8).
Muhatap isterse e-tebligat geldiğinde cep telefonuna ya da e-posta adresine bilgilendirme yapılmasını talep edebilir. Ancak bu bilgilendirmenin herhangi bir nedenle yapılamamış olması tebligat süresini ve geçerliliğini etkilemez (m. 10/2). Dolayısıyla "SMS gelmedi" itirazı tek başına süreyi durdurmaz.
E-tebligattan sonra itiraz, uzlaşma ve dava süreleri nasıl işler?
Elektronik tebligatla gelen bir vergi ihbarnamesine karşı süreler, tebliğin yapılmış sayıldığı günü izleyen günden başlar. İYUK m. 7'ye göre dava açma süresi vergi mahkemelerinde 30 gündür ve tebliğ yapılan hâllerde tebliğ tarihini izleyen günden işler. VUK Ek 1. madde uzlaşma talebini ihbarnamenin tebliğ tarihinden itibaren 30 gün içinde yapılacak bir başvuru olarak düzenler. VUK 376. maddedeki cezada indirim başvurusu da ihbarnamelerin tebliğ tarihinden itibaren 30 gün içinde yapılır.
Pratik sonuç şudur. Posta yoluyla yapılan tebligatta tebliğ, mektubun posta idaresince muhatabına teslim edildiği tarihte yapılmış sayılır (VUK m. 100). E-tebligatta ise sisteme ulaşma gününden sonra beşinci günün sonu esas alınır ve süre sizin okumanızdan bağımsız olarak işler. Sisteminizi düzenli kontrol etmezseniz 30 günün önemli bir kısmını farkında olmadan harcamış olabilirsiniz. Sürelerin ayrıntısı, hangi yolun hangisini dışladığı ve dilekçe içeriği için vergi ihbarnamesine itiraz, vergide uzlaşma ve idari yargıda süreler sayfalarına bakılabilir. Ödeme emrine karşı süre ayrı bir kanunda düzenlendiği için o konuda ödeme emrine itiraz sayfasına bakılabilir.
Kural vergi ihbarnamesiyle sınırlı değildir. Kanun hükümlerine göre tebliği gereken her evrak bu yolla gelebilir (Tebliğ m. 4). Bu nedenle inceleme sonrası yazılar, ceza ihbarnameleri ve vergi kaçakçılığı ve cezası kapsamında gönderilen yazılar da sisteme düşebilir.
Kâğıt veya posta yoluyla tebligat tamamen kalktı mı?
Hayır. Kanun, zorunlu mükelleflere sistem vasıtasıyla elektronik tebliğ yapılabileceğini söylerken 93. maddedeki usullerle bağlı kalınmamasını öngörür. Tebliğ m. 14 ise tebliği gereken evrakın elektronik tebligat sistemiyle tebliğ edilebileceği gibi Kanunda düzenlenen diğer tebligat usullerine göre de tebliğ edilebileceğini yazar. Yani idare posta ya da ilan gibi yolları kullanma imkânını korur. Hangisinin önce deneneceğine dair bir sıra Tebliğ metninde yer almaz.
E-tebligat sistemine dahil olmak sizi kâğıt tebligattan korumaz; sistemden bağımsız gelen bir tebligatın usulüne uygun olup olmadığı ayrıca incelenir. Sistem kayıtları da bu tartışmada önem taşır. Olay kayıtları zaman damgasıyla imzalanarak otuz yıl saklanır ve talep edilirse ilgilisine ve yetkili mercilere sunulur (m. 9/4 ve 9/6). Tebliğin gerçekten ne zaman sisteme ulaştığı tartışma konusuysa bu kayıtlar istenebilir.
Muhatabın sistemdeki yükümlülükleri nelerdir?
Tebliğ m. 12'ye göre sistemden yararlanan muhatap şunlarla yükümlüdür.
- Talep bildirimini süresinde, tam ve doğru vermek
- Bildirdiği bilgilerdeki değişiklikleri vergi dairesine bildirmek
- Kullanıcı kodu ve şifreyi korumak, üçüncü kişilerle paylaşmamak
- Bilgilerin üçüncü kişilerin eline geçtiğini öğrenince derhâl vergi dairesine haber vermek
Bu yükümlülüklerin yerine getirilmemesinin hukuki sonuçlarından muhatap sorumludur. Vergi dairesine yapılan bildirimler, idare kayıtlarına girdiği anda hüküm ifade eder. Şirketlerde şifrenin yalnız bir çalışanda olması, çalışan ayrıldığında kayıtların güncellenmemesi gibi durumlar bu nedenle risk taşır.
E-tebligat sisteminden nasıl çıkılır?
Sistemden çıkış hâlleri VUK 107/A ve Tebliğ m. 11'de sayılmıştır.
- Ticaret siciline kayıtlı tüzel kişilerde ticaret sicil kaydının, diğer tüzel kişilerde ilgili sicil kaydının silindiği tarih itibarıyla.
- Gerçek kişinin ölümü veya gaipliğine karar verilmesi hâlinde ölüm ya da karar tarihi itibarıyla, kendiliğinden.
- Zorunlu olarak sisteme giren gerçek kişi, mükellefiyetin sona erdiği tarihi izleyen beşinci takvim yılı sonundan itibaren başvurursa, başka bir zorunluluk yoksa talep tarihinden itibaren.
- İsteğe bağlı katılanlar, talep tarihi itibarıyla.
- 65 yaşını doldurmuş kişiler, başvurmaları hâlinde talep tarihi itibarıyla.
Kısıtlılık, ceza infaz kurumuna girme veya askerlik hizmeti gibi nedenlerle sistemi kullanma imkânı kalmayanlar geçici olarak çıkarılır. Engel kalktığında zorunluluk sürüyorsa bir ay içinde yeniden başvurmak gerekir. Tasfiye ve iflas hâlindeki şirketlere sistem aracılığıyla elektronik tebligat yapılmaz.
Yükümlülüğe uymamanın yaptırımı nedir?
Tebliğ m. 13, bu Tebliğ ile getirilen yükümlülüklere uymayanlara Kanunun ilgili ceza hükümlerinin uygulanacağını söyler. İlgili hüküm VUK mükerrer 355. maddedir. Madde, 107/A uyarınca getirilen zorunluluklara uymayanlara özel usulsüzlük cezası kesilmesini öngörür. Ceza üç kademelidir. Birinci sınıf tüccarlar ile serbest meslek erbabı en yüksek, ikinci sınıf tüccarlar, defter tutan çiftçiler ve basit usulde vergilendirilenler orta, diğerleri en düşük kademededir.
Tutarlar yeniden değerleme oranıyla güncellendiği için buraya rakam yazılmamıştır; güncel tutarlar Gelir İdaresi Başkanlığının yayımladığı duyurulardan kontrol edilmelidir. Aynı maddeye göre ceza kesilmesine rağmen yükümlülüğü yerine getirmeyenlere yeniden süre verilir. Bu sürede de yerine getirilmezse ceza bir kat artırılarak uygulanır.
Özel usulsüzlük cezasına ilişkin ihbarnameler için de cezanın yarısının indirimi (VUK m. 376) başvurusuna tebliğ tarihinden itibaren 30 gün tanınır. Uzlaşma gibi diğer yolların kapsamı ise ceza türüne ve tutarına göre değişir. Bu yollar için vergi ziyaı cezası sayfasındaki karşılaştırma tablosuna bakılabilir. Ancak en sağlam yöntem cezayı doğuran durumu baştan engellemektir; yani 30 Kasım'dan önce başvuruyu yapmaktır.
E-Tebligat Zorunluluğu Hakkında Sık Sorulan Sorular
E-tebligat zorunluluğu ne zaman başlıyor?
Tebliğ 11 Ekim 2026'da yayımlandığı gün yürürlüğe girdi. Daha önce sisteme dahil olmayan zorunlu mükellefler için başvuru süresi yayımı izleyen ayın sonu olan 30 Kasım 2026'da biter.
Şirketler ve şahıs işletmeleri e-tebligata başvurmak zorunda mı?
Kurumlar vergisi mükellefi şirketler, gerçek usulde vergilendirilen ticari, zirai ve mesleki kazanç sahipleri, kollektif ve adi komandit şirketler zorundadır. Yalnızca basit usulde vergilendirilen işletmeler Tebliğ'in zorunlu gruplarında sayılmaz, isteğe bağlı olarak katılabilirler.
E-tebligat başvurusu nereden yapılır?
Dijital Vergi Dairesi'nden elektronik ortamda ya da ilgili vergi dairesine Talep Bildirimi (EK:1 veya EK:2) vererek yapılır. Vergi dairesine yapılan başvuruda kanuni temsilci veya noter onaylı özel yetkili vekil gerekir.
E-tebligatı açmazsam süre işler mi?
Evet. Evrak sisteme ulaştığı tarihi izleyen beşinci günün sonunda tebliğ edilmiş sayılır. Açıp açmamanız ya da bilgilendirme mesajının size ulaşıp ulaşmaması bu sonucu değiştirmez.
E-tebligat sistemine girmeyen ne ceza alır?
VUK mükerrer 355. madde uyarınca özel usulsüzlük cezası kesilir. Tutar, mükellef türüne göre üç kademelidir ve yeniden değerleme ile değişir. Ceza kesilmesine rağmen yükümlülük yerine getirilmezse yeni süre verilir; yine yapılmazsa ceza bir kat artırılır.
E-tebligat sisteminden çıkmak mümkün mü?
Evet, ancak belirli hâllerde. Örneğin 65 yaşını dolduranlar, isteğe bağlı katılanlar ve mükellefiyeti sona eren gerçek kişiler (beşinci takvim yılı sonundan itibaren) başvurarak çıkabilir. Ticaret sicil kaydı silinen şirketler kendiliğinden çıkarılır.
Posta ile tebligat artık yapılmayacak mı?
Yapılabilir. Tebliğ m. 14 elektronik tebligatın yanında Kanunda düzenlenen diğer usullerin de kullanılabileceğini belirtir.
Sakarya Üniversitesi Hukuk Fakültesi mezunu. Sigorta hukuku, trafik kazası, iş kazası tazminatı, bedeni hasar dosyaları ve nitelikli hesaplama alanlarında çalışıyor.
Bu içerik genel bilgilendirme amaçlıdır ve hukuki danışmanlık yerine geçmez. Her uyuşmazlık kendi koşulları içinde değerlendirilir.