Araç değer kaybı kasko dilekçesi, ancak poliçede ayrı bir değer kaybı teminatı varsa kendi kasko şirketine verilir. Kara Araçları Kasko Sigortası Genel Şartları değer kaybını teminat kalemi olarak saymaz; bu teminat poliçeye ek sözleşmeyle yazılır ve kapsamı poliçedeki şarta bağlıdır. Teminat yoksa doğru muhatap, kusurlu aracın zorunlu trafik sigortacısıdır. Poliçeyi okumadan dilekçe yazmak, şirketin tek cümlelik ret yazısıyla karşılanmasına yol açar. Aşağıda önce teminatın varlığını anlamanın yolu, sonra kasko şirketine verilecek tam metin dilekçe, ekler, ret sonrası izlenecek yol ve karşı tarafın sigortasına başvuru gerektiğinde yapılacaklar yer alıyor.
Kasko Değer Kaybı İçin Dilekçe Yazılabilir mi?
Yazılabilir, ama sonucu poliçe belirler. Genel Şartların A.1 maddesi, sigortalının araçtaki menfaatinin doğrudan uğradığı maddi zararı teminata alır. A.4 maddesinin son paragrafı ise sayılmayan riskler için ek sözleşmeyle teminat verilebileceğini söyler. Değer kaybı bu yolla poliçeye eklenebilir. Genel Şartlarda değer kaybı hiçbir maddede geçmediği için teminat varsa onun sınırını ve koşulunu poliçe tablosundan okumak gerekir. Özel şartlar sigortalı aleyhine olamaz (C.11).
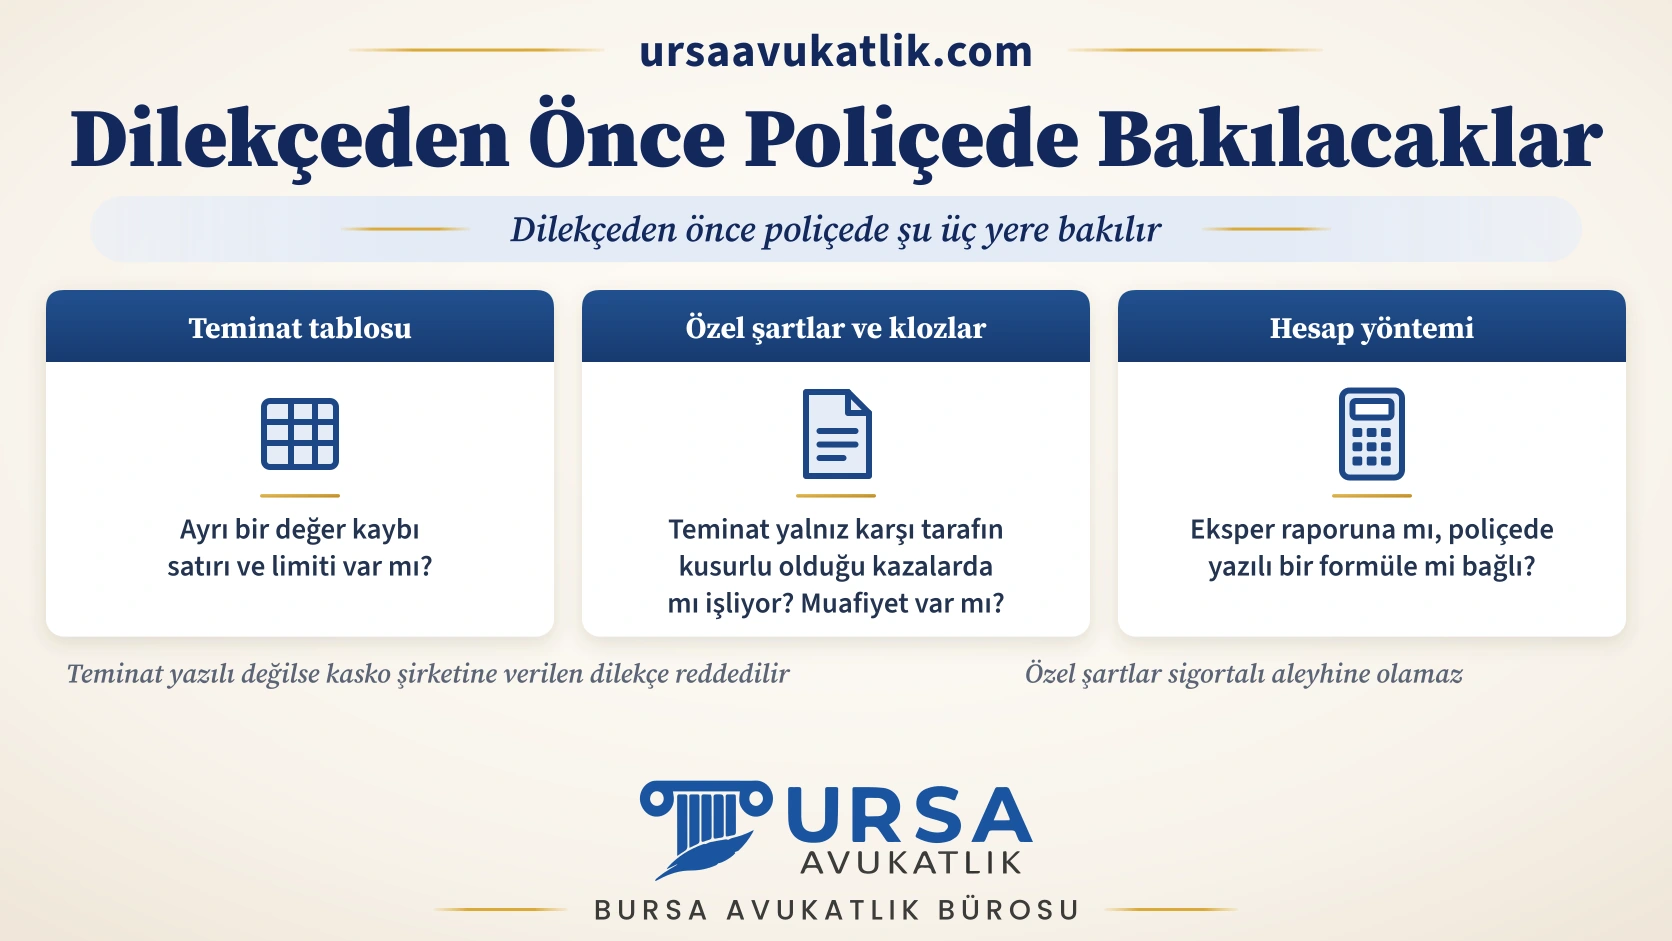
Dilekçeden önce poliçede şu üç yere bakılır.
- Teminat tablosu. Ayrı bir değer kaybı satırı ve limiti var mı?
- Özel şartlar ve klozlar. Teminat yalnız karşı tarafın kusurlu olduğu kazalarda mı, tek taraflı kazada da mı işliyor? Muafiyet ya da aracın yaşına bağlı koşul var mı?
- Hesap yöntemi. Eksper raporuna mı, poliçede yazılı bir formüle mi bağlı?
Teminat yazılı değilse kasko şirketine verilen dilekçe reddedilir. Bu durumda yol, kusurlu aracın trafik sigortacısına başvurmaktır; metin araç değer kaybı dilekçe örneği yazısında yer alıyor. Kasko ve değer kaybı ilişkisinin tamamı kasko değer kaybı sayfasındadır.
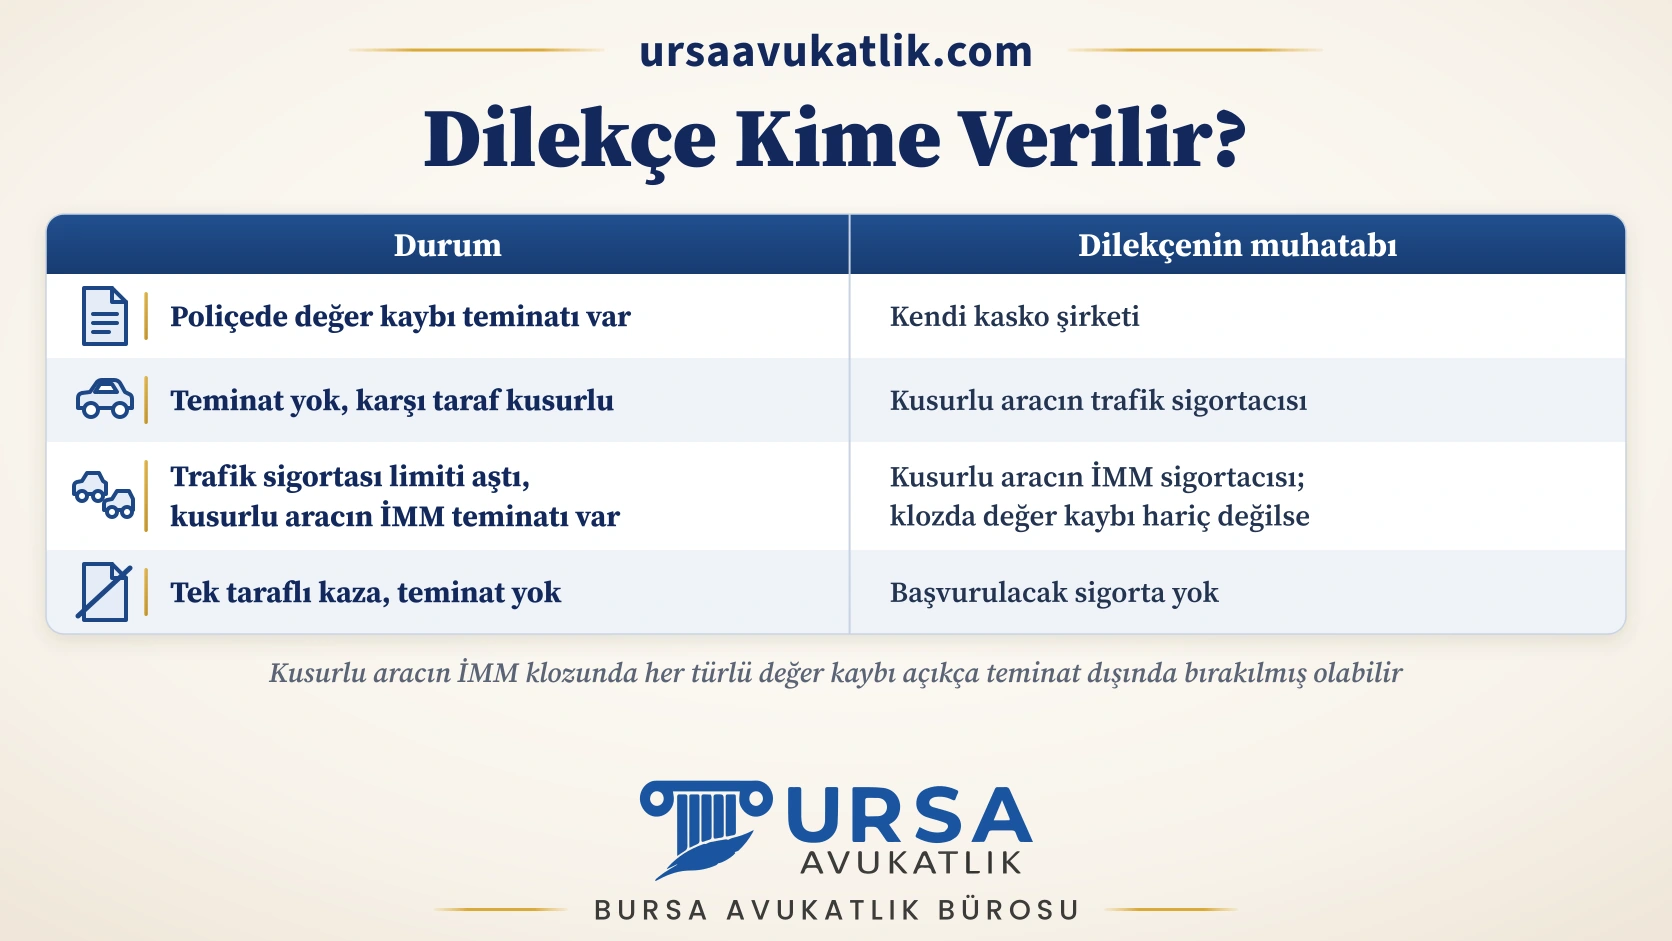
Teminat Yoksa Dilekçe Kime Verilir?
| Durum | Dilekçenin muhatabı | Dayanak |
|---|---|---|
| Poliçede değer kaybı teminatı var | Kendi kasko şirketi | Poliçe özel şartı, Genel Şartlar A.4 son paragraf |
| Teminat yok, karşı taraf kusurlu | Kusurlu aracın trafik sigortacısı | KTK m.97, m.99 |
| Trafik sigortası limiti aştı, kusurlu aracın İMM teminatı var | Kusurlu aracın İMM sigortacısı; klozda değer kaybı hariç değilse | İMM sigortası klozu |
| Tek taraflı kaza, teminat yok | Başvurulacak sigorta yok | Poliçe kapsamı |
Üçüncü satırdaki ihtimal için Yargıtay 4. Hukuk Dairesi bir dosyada, kusurlu aracın genişletilmiş kasko poliçesindeki İMM klozunda her türlü değer kaybı açıkça teminat dışında bırakıldığı için değer kaybı talebinin kabulünü bozmuştur (E. 2022/10666, K. 2024/8342, T. 30.09.2024). Aynı kararda hasar bedeli talebi yönünden itirazlar yerinde görülmemiştir. Kendi kaskosuna dayanan sigortalı yönünden de Daire, pert ve dar kasko poliçesinde değer kaybının teminata girmediğini kabul eden Sigorta Tahkim Komisyonu kararını onamıştır. Onanan hakem heyeti gerekçesine göre Genel Şartlarda teminata dahil olduğu açıkça yazılmayan bir hâl, teminat dışı sayılmasa bile koruma altında değildir ve değer kaybı için poliçeye özel şart konması gerekir (E. 2022/6848, K. 2024/2203, T. 28.02.2024).
Kasko Şirketine Değer Kaybı Dilekçesi Örneği
Metin, poliçesinde değer kaybı teminatı bulunan sigortalı içindir. Köşeli parantezli alanlar doldurulur, dosyaya uymayan seçenek silinir.
[KASKO SİGORTA ŞİRKETİNİN UNVANI] HASAR BİRİMİNE
BAŞVURAN (SİGORTALI): [Ad Soyad], T.C. Kimlik No: [...........], Adres: [...........], Cep telefonu: [...........]
POLİÇE: [Poliçe No], ürün adı [Kasko / Genişletilmiş Kasko / Tam Kasko], poliçe başlangıç ve bitiş tarihi [gün/ay/yıl] - [gün/ay/yıl]
ARAÇ: [Plaka], [marka, model, model yılı], HASAR DOSYA NO: [...........]
KONU: Poliçemde yer alan değer kaybı teminatı kapsamında, kaza sonrası araçta oluşan değer kaybının ödenmesi talebidir.
AÇIKLAMALAR:
1. [gün/ay/yıl] tarihinde [il/ilçe, yol] mevkiinde meydana gelen [çarpışma / çarpma] kazasında aracım hasar görmüştür. Hasar, [gün/ay/yıl] tarihinde şirketinize bildirilmiş ve yukarıdaki dosya numarası verilmiştir.
2. Aracımın [değişen / boyanan / onarılan parçalar] [servis adı]'nda onarılmış, onarım [gün/ay/yıl] tarihinde tamamlanmıştır. Onarım faturası ekte sunulmuştur.
3. Poliçemin [teminat tablosunda / özel şart ... maddesinde] değer kaybı teminatı [...........] TL limitle yer almaktadır. Teminatın işleme koşulu olarak yazılan [...........] şartı bu kazada gerçekleşmiştir. Poliçe sayfası ekte sunulmuştur.
4. Değer kaybı, aracın kaza tarihinden önceki ikinci el piyasa değeri ile onarım sonrası ikinci el piyasa değeri arasındaki farktır. Aracın marka, model, yaş ve kilometresi ile hasar gören bölgeler dikkate alınarak [...........] TL değer kaybı oluşmuştur. [Hesap dayanağı: eksper raporu / emsal ilanlar / poliçedeki yöntem.]
5. Aracın kaza tarihinden önce hasar kaydı bulunmamaktadır. [Varsa: Önceki hasar kayıtları ekte sunulmuştur.]
TALEP: Değer kaybı bedeli olan [...........] TL'nin, hasar ihbarı tarihinden itibaren işleyecek faiziyle birlikte aşağıdaki hesaba ödenmesini, talebin kabul edilmemesi hâlinde ret gerekçesinin ve dayanılan poliçe hükmünün yazılı bildirilmesini talep ederim. Fazlaya ilişkin haklarım saklıdır.
BANKA / ŞUBE / IBAN: [...........] / [...........] / TR[...........]
[gün/ay/yıl] - [Ad Soyad] - İmza
EKLER: 1. Poliçe ve teminat tablosu 2. Ruhsat fotokopisi 3. Onarım faturası ve eksper raporu 4. Kaza tespit tutanağı 5. Hasar dosya yazışmaları 6. Kimlik fotokopisi
Dilekçede "hasar ihbarı" tarihi önemlidir. Genel Şartlara göre riziko öğrenildikten sonra en geç beş iş günü içinde sigortacıya bildirim yapılır (B.1.1). Ödeme süresi ve faiz de bu bildirime göre işler. Dilekçe, KEP, noter, taahhütlü posta ya da şirketin yazılı başvuru kanalıyla gönderilir; Genel Şartlar bildirimlerin şirket merkezine, temsilciliğine veya aracı acenteye noter ya da taahhütlü mektupla yapılmasını öngörür (C.6). Teslim kaydı saklanır.
Kasko Şirketinin Cevabı ve Ödeme Süresi
Sigortacı, istediği belgeler eksiksiz verildikten ve eksper raporu teslim edildikten sonra en geç on iş günü içinde incelemeyi tamamlayıp ödemeye engel yoksa tazminatı ödemek zorundadır. Tazminat borcu her hâlde hasar ihbarından 45 gün sonra muaccel olur. İnceleme üç ayda bitmezse, tespit edilen hasar miktarının en az yüzde ellisi avans olarak ödenir (B.3.3.4.1). Poliçede yazılı olmayan belge isteniyorsa bu belge ihbardan sonra üç iş günü içinde bildirilmelidir (B.3.1).
Şirket talebi reddederse ret yazısında poliçenin hangi maddesine dayandığı aranır. Ret yazısına karşı yol, kasko ödemezse izlenecek adımları anlatan kasko neyi ödemez yazısında ve tahkim için Sigorta Tahkim Komisyonu sayfasında anlatılıyor. Poliçede değer kaybı teminatı bulunmasına rağmen ret gelirse, ispat yükü sigortacıdadır; rizikonun teminat dışı kaldığını o göstermelidir.
Kasko Onarımı Ödediyse Değer Kaybı Hakkı Sürer mi?
Sürer. Kasko şirketi yalnız ödediği tutar kadar sigortalının yerine geçer ve bunu kusurlu tarafa rücu eder (B.4.3). Kaskonun ödemediği değer kaybı için kusurlu aracın trafik sigortacısına başvurma hakkı araç sahibinde kalır. İki talep aynı araç başı maddi limiti paylaşır. Kaskodan kesilen muafiyet de aynı yoldan kusurlu taraftan istenebilir. Matbu ibranameler değer kaybını da kapsayacak biçimde yazılabildiğinden imzadan önce okunmalıdır; yetersiz ödemeyle verilen ibranamenin sonucu bakiye değer kaybı ibranamesi yazısında anlatılıyor.
Süreler ayrıdır. Kasko sözleşmesinden doğan talepler alacağın muaccel olduğu tarihten itibaren iki yılda zamanaşımına uğrar (C.10). Kusurlu aracın trafik sigortasına karşı talepte Karayolları Trafik Kanunu m.109 uygulanır; ayrıntısı araç değer kaybı zamanaşımı yazısındadır. Tutarın nasıl bulunacağı araç değer kaybı hesaplama sayfasında yer alıyor.
Araç Değer Kaybı Kasko Dilekçe Örneği Hakkında Sık Sorulan Sorular
Kasko değer kaybı için dilekçe verilebilir mi?
Poliçede ayrı bir değer kaybı teminatı varsa verilebilir. Genel Şartlar değer kaybını saymadığından teminat yoksa kasko şirketi talebi reddeder; bu durumda başvuru kusurlu aracın trafik sigortacısına yapılır.
Kasko değer kaybı dilekçesi nereye verilir?
Poliçeyi düzenleyen kasko şirketinin hasar birimine, merkezine ya da yetkili temsilciliğine verilir. KEP, noter veya taahhütlü posta gibi teslimi kanıtlayan bir yol seçilir (C.6).
Kasko değer kaybı dilekçesine hangi belgeler eklenir?
Poliçe ve teminat tablosu, ruhsat, onarım faturası, eksper raporu, kaza tespit tutanağı, hasar dosya yazışmaları ve kimlik fotokopisi eklenir. Sigortacı poliçede yazılmayan bir belgeyi isterse bunu ihbardan sonra üç iş günü içinde bildirmelidir.
Kasko değer kaybı ne kadar sürede ödenir?
İnceleme, belgeler ve eksper raporu tamamlandıktan sonra en geç on iş günü içinde sonuçlanmalıdır. Tazminat borcu hasar ihbarından 45 gün sonra muaccel olur (B.3.3.4.1).
Kasko değer kaybını ödemezse ne yapılır?
Ret yazısındaki gerekçe poliçeyle karşılaştırılır. Teminat gerçekten yoksa kusurlu aracın trafik sigortasına yazılı başvuru yapılır. Teminat varsa ve şirket sigorta tahkim sistemine üyeyse Sigorta Tahkim Komisyonuna gidilebilir.
Kasko ödemezse karşı tarafın sigortasından değer kaybı alınır mı?
Alınır. Kusurlu araç trafik sigortasının araç başı maddi teminatı içinde, kendi kusur payınız düşülerek değer kaybı istenir. 1 Temmuz 2026'dan sonra düzenlenen poliçelerde araç hasarı için yapılan başvuru değer kaybı talebi de sayılır; eski poliçelerde değer kaybı açıkça yazılmalıdır.
Hasarsızlık indirimi bozulursa değer kaybı etkilenir mi?
Hasarsızlık indirimi sözleşmeyle belirlenir ve hangi hasarın indirimi bozacağı poliçenin özel şartlarında yazılıdır (C.11). Bu indirim, kusurlu aracın trafik sigortasına karşı değer kaybı başvurusundan ayrı bir konudur; ayrıntı hasarsızlık indirimi yazısında.
Sakarya Üniversitesi Hukuk Fakültesi mezunu. Sigorta hukuku, trafik kazası, iş kazası tazminatı, bedeni hasar dosyaları ve nitelikli hesaplama alanlarında çalışıyor.
Bu içerik genel bilgilendirme amaçlıdır ve hukuki danışmanlık yerine geçmez. Her uyuşmazlık kendi koşulları içinde değerlendirilir.