
Bakiye değer kaybı, aracın gerçek değer kaybı ile sigorta şirketinin ödediği tutar arasındaki farktır; eksik ödenen bu kısım sigortacıdan ayrıca istenebilir ve ibraname imzalamış olmak bu hakkı tek başına ortadan kaldırmaz. Yargıtay, gerçek zararın açıkça altında kalan ödeme karşılığında alınan belgeyi ibraname değil makbuz sayıyor; Karayolları Trafik Kanunu m.111'e göre yetersizliği açıkça belli olan anlaşma, yapıldığı tarihten itibaren iki yıl içinde iptal edilebilir. Eksik ödeme, eksper raporu emsal ilanlarla karşılaştırılarak anlaşılır. Bakiye için önce sigortacıya yazılı ek başvuru yapılır; sonuç alınamazsa Sigorta Tahkim Komisyonu'na başvurulur ya da asliye ticaret mahkemesinde dava açılır.
1 Temmuz 2026'dan sonra düzenlenen trafik sigortası poliçelerinde değer kaybı ayrı başvuru beklenmeden, hasar eksperinin raporuyla hesaplanıp ödeniyor; daha önce düzenlenmiş poliçelerde ise değer kaybının ayrıca talep edilmesi gerekir. Araç değer kaybı kavramının kendisi ve kimlerin isteyebileceği ayrı sayfada anlatılır.
Değer Kaybı Artık Nasıl Ödeniyor?
Karayolları Motorlu Araçlar Zorunlu Mali Sorumluluk Sigortası Genel Şartları, 12 Haziran 2026 tarihli ve 33278 sayılı Resmî Gazete'de yayımlanan değişiklikle yeniden düzenlendi; değişiklik 1 Temmuz 2026'da yürürlüğe girdi. Yeni metinde değer kaybı, maddi zarar teminatının içinde tanımlanıyor: Sigorta eksperi, aracın markası, yaşı, modeli, kullanılmışlık düzeyi, hasar gören kısımları, geçmiş hasar durumu ile kaza öncesi ikinci el satış değeri ve onarım sonrası ikinci el satış değeri arasındaki farkı dikkate alarak değer kaybını tespit ediyor. Eski Ek-1'deki formül ve katsayı tablosu kaldırıldı. Genel şartların C.11 maddesine göre bu değişiklik 1 Temmuz 2026'dan sonra düzenlenen veya yenilenen poliçelere uygulanır; kazaya karışan aracın poliçesi bu tarihten önce düzenlenmişse değer kaybını başvuruda ayrıca talep etmek gerekir.
Uygulamada bu şu anlama geliyor:
- Araç hasarı için eksper atandığında aynı eksper, raporunda değer kaybı tutarına da yer verir; değer kaybı için ayrı bir başvuru yapmanız gerekmez.
- Sigortacı, hesaplanan değer kaybı tutarını nihai eksper raporunun kendisine ulaştığı tarihi izleyen iş günü içinde yazılı olarak veya SMS, e-posta gibi kalıcı veri saklayıcısıyla size bildirir.
- Ödeme, Karayolları Trafik Kanunu'nun 99. maddesine göre genel şartlarda sayılan belgelerin sigortacıya iletilmesinden itibaren sekiz iş günü içinde yapılmalıdır.
Değer kaybı artık hasarla birlikte ödendiği için eksik ödeme çoğu zaman tek dekontun içinde saklanır: Ya eksper değer kaybını düşük hesaplamıştır ya da sigortacı doğru tutarı kusur oranı veya teminat limitini yanlış uygulayarak eksik ödemiştir.
Değer Kaybının Eksik Ödendiği Nasıl Anlaşılır?
İlk adım eksper raporunu edinmektir. Hak sahibi raporun bir örneğini sigortacıdan isteyebilir; gerçek kişiler trafik ve kasko dosyalarına ait eksper raporlarını e-Devlet üzerinden de görüntüleyebiliyor. Raporu elinize aldığınızda şu kalemleri kontrol edin:
- Kaza öncesi ikinci el değeri: Hangi emsal ilanlar kullanılmış, aracınızın paketi, kilometresi ve donanımı dikkate alınmış mı?
- Onarım sonrası değer: Değişen ve boyanan parçalar raporda doğru sayılmış mı? Eksik yazılan her parça farkı küçültür.
- Geçmiş hasar kaydı: Aracınızda olmayan bir eski hasar varsayılmışsa değer kaybı haksız yere düşer.
- Kusur oranı: Ödeme dekontundaki tutar, rapordaki değer kaybının karşı tarafın kusur oranıyla çarpımına eşit mi? Kusur oranına itiraz edilmişse hangi oran esas alınmış?
- Teminat limiti: Hasar bedeli ile değer kaybının toplamı araç başına maddi teminatı aşıyorsa aşan kısım sigortacıdan değil, sürücü ve işletenden istenir.
Raporun tutarını piyasayla karşılaştırmanın en somut yolu emsal ilan yöntemidir. Aracınızla aynı marka, model, yıl ve paketteki, kilometresi yakın, boyasız ve değişensiz araçların ilan fiyatları ile benzer parçaları değişmiş veya boyalı ilanların fiyatları ayrı ayrı toplanır; iki grubun ortanca fiyatları arasındaki fark gerçek değer kaybına işaret eder. Bu yöntemi adım adım uygulayabileceğiniz hesaplayıcı araç değer kaybı hesaplama sayfasındadır; bulduğunuz fark eksper tutarından belirgin biçimde yüksekse ödeme eksiktir.
| Belirti | Anlamı | Dayanak belge |
|---|---|---|
| Dekont tutarı rapordaki değer kaybından düşük | Sigortacı eksper tutarını eksik ödemiş veya kusur indirimi yapmış | Eksper raporu, ödeme dekontu, kaza tespit tutanağı |
| Raporda değer kaybı kalemi hiç yok | Değer kaybı hesaplanmamış; bildirim yükümlülüğü yerine getirilmemiş | Eksper raporu, sigortacının bildirimi |
| Rapordaki değer kaybı emsal farkının çok altında | Emsal seçimi veya parça listesi hatalı | Emsal ilan dökümü, onarım faturası, parça listesi |
| Raporda aracınıza ait olmayan eski hasar kaydı | Geçmiş hasar varsayımı değer kaybını düşürmüş | Hasar sorgu kaydı, ekspertiz geçmişi |
İbraname İmzaladıysanız Ne Olur?
Sigorta şirketleri ödemeyle birlikte çoğu zaman "hasar ve değer kaybı dahil tüm taleplerimden feragat ettim" içerikli bir belge imzalatır ya da ödeme formunda buna benzer bir kayıt bulunur. Bu belgenin hukuki adı ibranamedir ve ilk bakışta borcu bitirmiş görünür. Oysa trafik sigortasında ibranamenin etkisi genel kurallardan farklı işler.
İbraname neden makbuz sayılır?
Türk Borçlar Kanunu'nun 132. maddesine göre borç, tarafların yapacakları ibra sözleşmesiyle tamamen veya kısmen ortadan kaldırılabilir. Karayolları Trafik Kanunu ise bu genel kuralın önüne iki sınır koyar. 111. maddenin birinci fıkrası, kanunla öngörülen hukuki sorumluluğu kaldıran veya daraltan anlaşmaları geçersiz sayar. İkinci fıkra ise tazminat tutarına ilişkin anlaşmaları doğrudan düzenler:
Tazminat miktarlarına ilişkin olup da, yetersiz veya fahiş olduğu açıkça belli olan anlaşmalar veya uzlaşmalar yapıldıkları tarihten başlayarak iki yıl içinde iptal edilebilir.
Yargıtay Hukuk Genel Kurulu, 29.05.2024 tarihli ve 2024/292 karar sayılı kararında bu hükmü şöyle uyguladı: Gerçek anlamda ibranameden söz edebilmek için tazmin edilecek tutar ile karşılığında alınan tutar arasında açık oransızlık bulunmamalıdır; açık oransızlığın bulunduğu durumlarda belge ibraname değil, ancak makbuz niteliğindedir. Aynı kararda, 111. maddeye dayanan kişinin ödenen tazminatın yetersiz olduğunun açıkça belli olmasını göstermesinin yeterli olduğu, Borçlar Kanunu'ndaki aşırı yararlanma koşullarının ayrıca aranmayacağı vurgulandı.
Yargıtay 4. Hukuk Dairesi'nin 2026 yılında verdiği bir karar, hasarla birlikte ödenen değer kaybında bakiye hesabının nasıl yapılacağını da gösterdi: Bakiye, ödeme tarihindeki verilere göre bulunan gerçek değer kaybından, sigortacının ödediği tutarın güncellenmiş hâli düşülerek hesaplanır. Bölge adliye mahkemesi kararları da aynı çizgide; ibranamenin iptali için ayrı dava açılması gerekmediği, bakiye tazminat talebinin bu iradeyi içerdiği, iki yıllık sürenin hak düşürücü olduğu ve mahkemece kendiliğinden gözetileceği kabul ediliyor. Buna karşılık küçük oranlı farklar "açıkça belli" yetersizlik sayılmıyor; ibraname imzalanmış bir dosyada ufak farklar için başvuru yapmak sonuç vermeyebilir.
Hangi ibraname gerçekten bağlar?
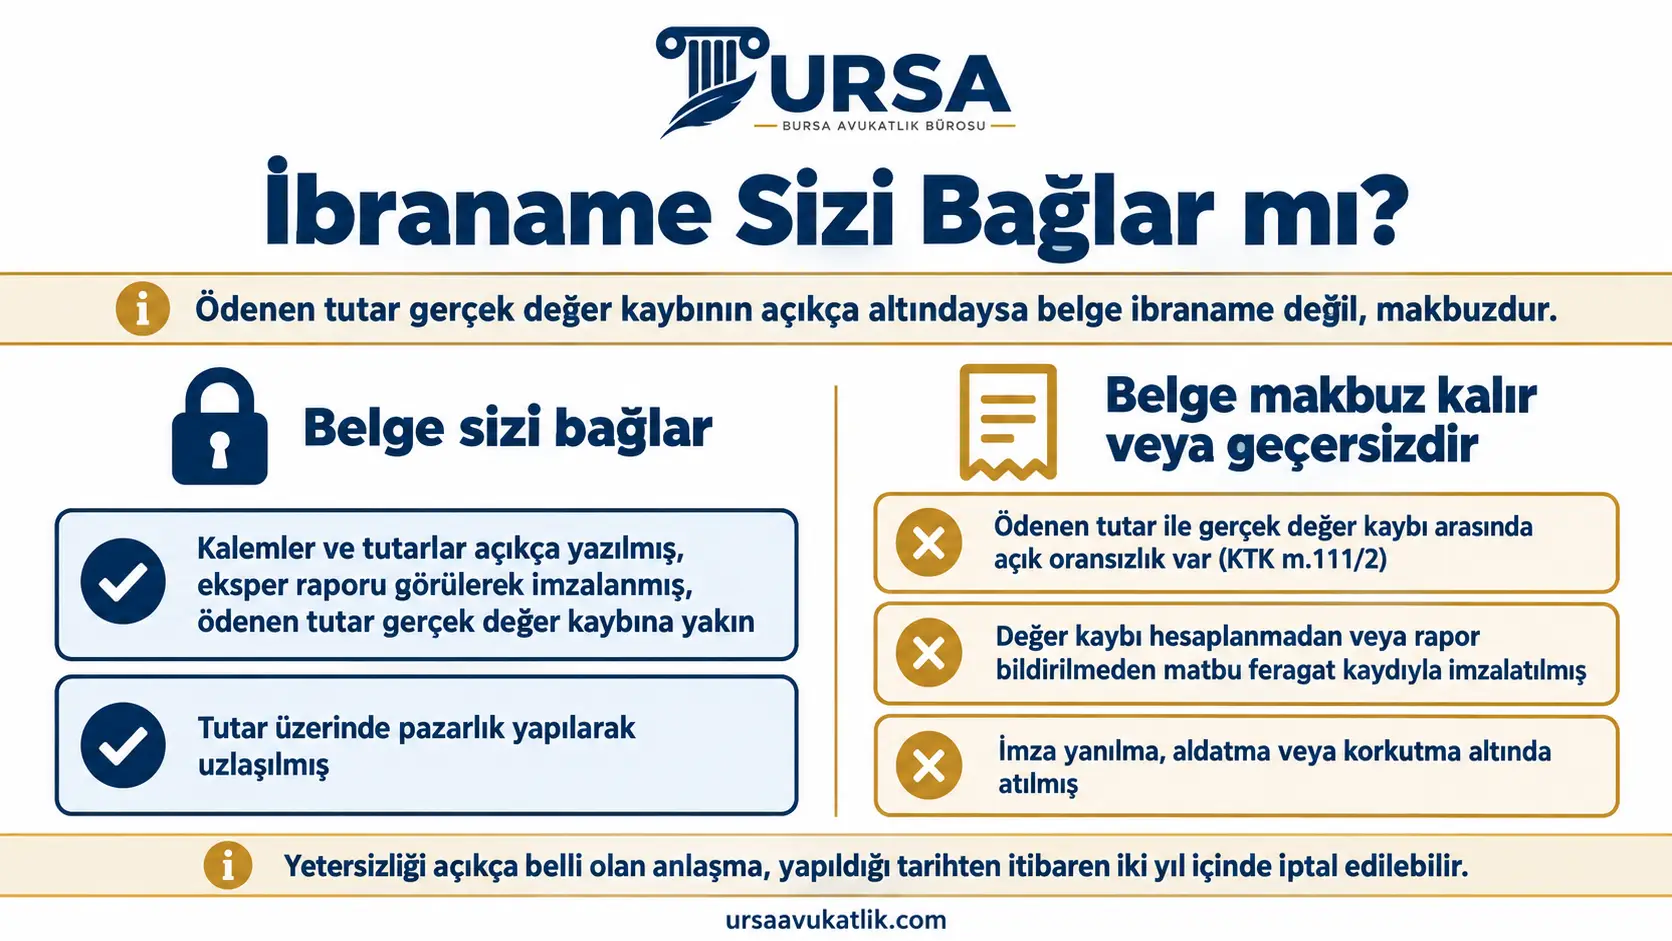
Her imzalanan belge makbuza dönüşmez. Şu hâllerde belge sizi bağlar ve bakiye talebi güçleşir:
- Belgede hasar ve değer kaybı kalemleri ile tutarları açıkça yazılmış, siz eksper raporunu görerek imzalamış ve ödenen tutar gerçek değer kaybına yakınsa.
- Tutar üzerinde karşılıklı pazarlık yapılmış, sizin sunduğunuz emsal veya ikinci görüş dikkate alınarak uzlaşılmışsa.
Buna karşılık şu hâllerde belge, ödenen tutarla sınırlı makbuz olarak kalır ya da baştan geçersizdir:
- Ödenen tutar ile gerçek değer kaybı arasında açık oransızlık varsa (KTK m.111/2).
- Belge, değer kaybı henüz hesaplanmadan veya rapor size bildirilmeden, matbu "tüm haklarımdan vazgeçtim" kaydıyla imzalatılmışsa; kanunun emredici hükmüne aykırı anlaşma Türk Borçlar Kanunu'nun 27. maddesine göre kesin hükümsüzdür.
- İmza yanılma, aldatma veya korkutma altında atılmışsa; bu hâlde Türk Borçlar Kanunu'nun irade sakatlığı hükümleri ayrıca devreye girer.
Belgeyi ve ödeme yazışmalarını saklayın; sigortacıdan hasar dosyanızın tamamını isteyin.
Bakiye Değer Kaybı İçin Süreler
İki ayrı süre yan yana işler ve hangisi önce dolarsa o belirleyici olur:
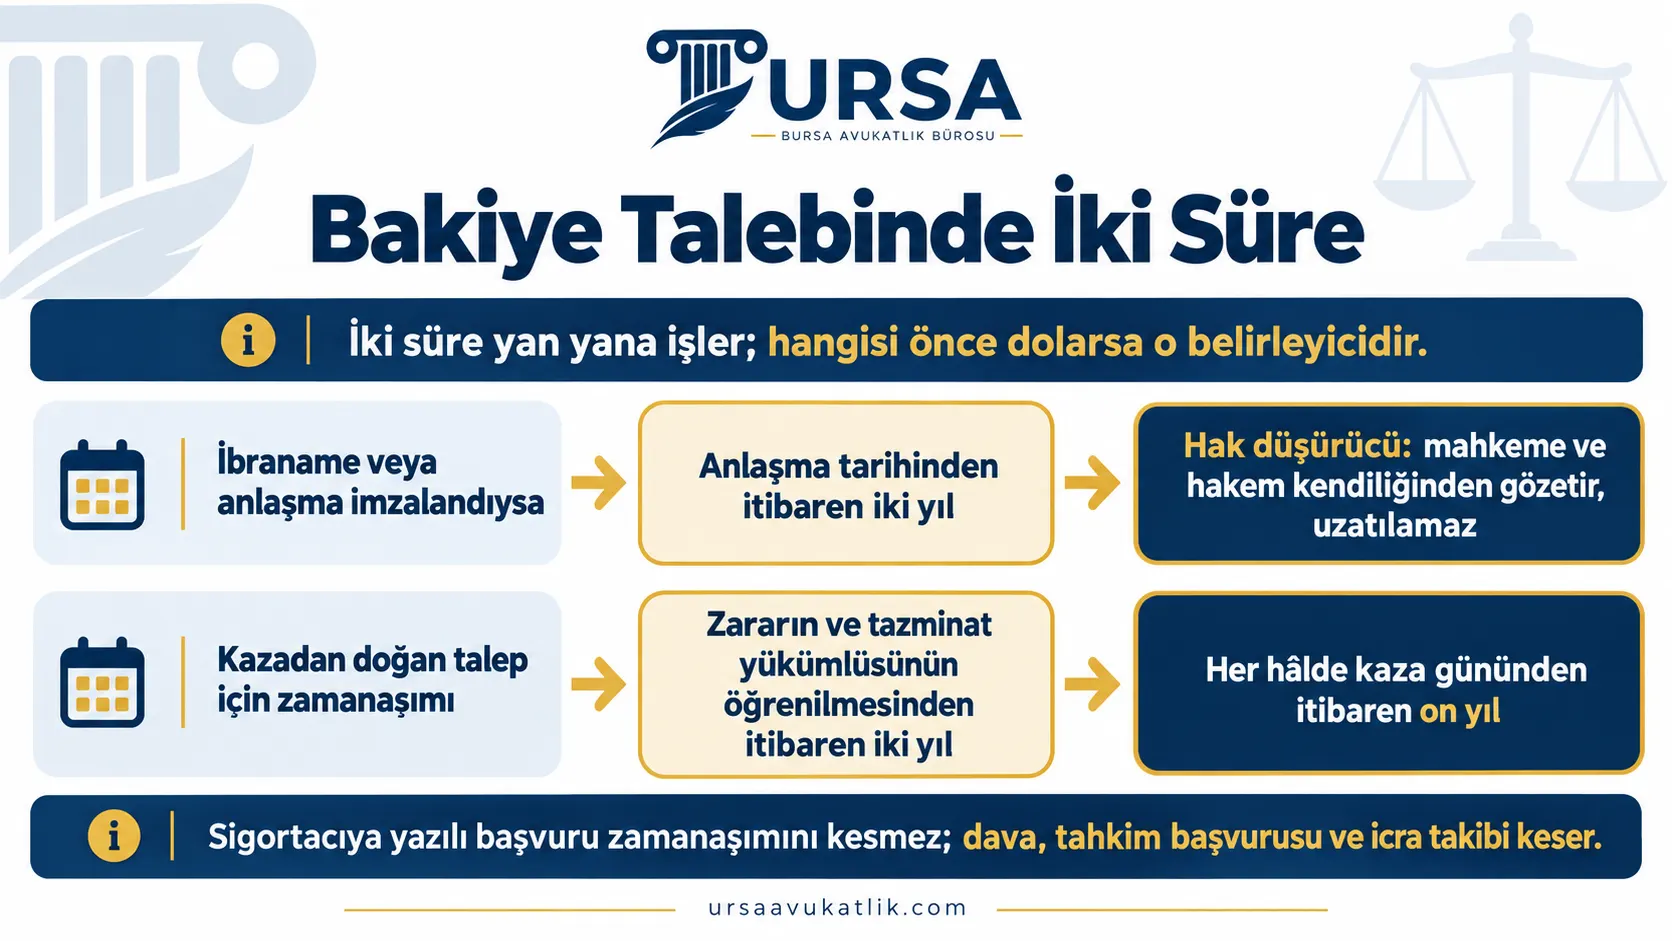
- İbraname veya anlaşma imzalandıysa: Karayolları Trafik Kanunu'nun 111. maddesinin ikinci fıkrasına göre anlaşmanın yapıldığı tarihten itibaren iki yıl. Bu süre hak düşürücüdür; mahkeme ve hakem kendiliğinden gözetir, sonradan uzatılamaz.
- Kazadan doğan talep için zamanaşımı: Karayolları Trafik Kanunu'nun 109. maddesine göre zararın ve tazminat yükümlüsünün öğrenildiği tarihten itibaren iki yıl, her hâlde kaza gününden itibaren on yıl. Kaza aynı zamanda suç oluşturuyorsa ve ceza kanunu daha uzun zamanaşımı öngörüyorsa o süre maddi tazminat talepleri için de uygulanır; yalnızca maddi hasarlı kazalarda bu uzama genellikle gündeme gelmez.
Sigortacıya yapılan yazılı başvuru zamanaşımını kesmez; kesen işlemler dava, tahkim başvurusu ve icra takibidir. Aynı maddeye göre tazminat yükümlüsüne karşı kesilen zamanaşımı sigortacıya karşı da kesilmiş sayılır. Takvimi ibraname tarihinden başlatmak en güvenli yoldur.
Bakiyeyi Almak İçin İzlenecek Yol
- Sigortacıya yazılı ek başvuru. Karayolları Trafik Kanunu'nun 97. maddesine göre dava veya tahkim yoluna gitmeden önce sigortacıya yazılı başvuru gerekir; sigortacı en geç 15 gün içinde yazılı cevap vermezse veya cevap talebi karşılamazsa yol açılır. Başvuruda bakiye tutarını, dayandığınız emsal çalışmasını veya bağımsız eksper görüşünü ve rapordaki hatalı kalemleri açıkça yazın; uyarlanabilir bir örnek değer kaybı dilekçe örneği sayfasında bulunuyor. Başvurunun biçimi ve ekleri sigorta şirketine başvuru sayfasında anlatılır. Alacağınızı bir hasar takipçisine devretmek bu aşamada çözüm değildir; temlik yasağı nedeniyle sigortacı bu devri tanımaz.
- Sigorta Tahkim Komisyonu. Sigortacılık Kanunu'nun 30. maddesine göre Komisyona gidebilmek için sigortacıya başvurmuş ve talebin kısmen ya da tamamen olumsuz sonuçlandığını belgelemiş olmanız gerekir; sigortacının on beş iş günü içinde yazılı cevap vermemesi de yeterlidir. Mahkemeye taşınmış bir uyuşmazlık için tahkime başvurulamaz. Eksper raporu tamamlanmadan yapılan başvuru henüz bir uyuşmazlık göstermediğinden önce raporu edinin. Usul ve aşamalar Sigorta Tahkim Komisyonu sayfasında ayrıntılı anlatılır.
- Dava. Sigorta şirketine karşı açılan tazminat davası mutlak ticari dava olduğundan asliye ticaret mahkemesinde görülür. Yargıtay 4. Hukuk Dairesi, 08.05.2024 tarihli, 2023/12689 esas ve 2024/4378 karar sayılı kararında zorunlu mali sorumluluk sigortacısına karşı açılan davaların dava şartı arabuluculuğa tabi olmadığını, bu alanın Karayolları Trafik Kanunu'nun 97. maddesiyle özel olarak düzenlendiğini kabul etti; aynı karar, taraflar isteğe bağlı arabuluculuğa gitmişse sigortacının olaydan haberdar olduğunu ve başvuru şartının tamamlandığını da söylüyor. Arabuluculuğun hangi hâllerde işe yaradığı trafik kazalarında arabuluculuk sayfasında anlatılır.
Tahkim mi, dava mı?
| Ölçüt | Sigorta Tahkim Komisyonu | Asliye ticaret mahkemesi |
|---|---|---|
| Taraf | Yalnız sigortacı (ve Güvence Hesabı) | Sigortacı, sürücü ve işleten birlikte |
| İnceleme | Dosya üzerinden, gerekirse bilirkişi | Duruşmalı, bilirkişi incelemesi |
| Ön şart | Sigortacıya başvuru ve olumsuz sonuç; mahkemeye intikal etmemiş olma | Sigortacıya başvuru; arabuluculuk dava şartı değil |
| Süre | Genellikle daha kısa | Daha uzun |
| Uygun olduğu hâl | Uyuşmazlık yalnız tutar hesabına ilişkinse | Kusur, limit aşımı veya ibranamenin geçersizliği tartışılıyorsa |
İspat ve Belgeler
Bakiye talebinde yük sizdedir: Hem ödenen tutarın yetersiz olduğunu hem de gerçek değer kaybını göstermeniz gerekir. Dosyada şunlar bulunmalıdır:
- Kaza tespit tutanağı veya trafik polisi raporu ve kusur oranına ilişkin itirazlar.
- Sigortacının eksper raporu ve değer kaybı bildirimi; raporun hangi tarihte size ulaştığı.
- Ödeme dekontu ve imzaladığınız ibraname ya da ödeme formu; belgenin tarihi iki yıllık sürenin başlangıcıdır.
- Onarım faturası ve parça listesi; değişen ve boyanan parçaların eksiksiz dökümü.
- Aracın hasar sorgu kaydı ve kaza öncesi ekspertiz raporu varsa örneği; haksız eski hasar varsayımını çürütür.
- Emsal ilan dökümü: hasarsız ve benzer hasarlı ilanların tarih damgalı ekran görüntüleri.
- Varsa bağımsız sigorta eksperinden alınmış ikinci görüş.
Tahkimde ve davada değer kaybı genellikle bilirkişi incelemesiyle yeniden hesaplanır; sizin sunduğunuz emsal çalışması bilirkişinin hangi ilanları esas alacağını yönlendirir. Yargıtay'ın güncelleme yaklaşımı nedeniyle talebinizi ödeme tarihindeki değerlerle kurmanız, hakem veya mahkemenin ödenen tutarı güncelleyerek düşmesine zemin hazırlar. Dosyanızın bu aşamada nasıl ele alındığı araç değer kaybı avukatı sayfasında, sigorta uyuşmazlıklarındaki genel çalışma biçimimiz ise sigorta avukatı sayfasında anlatılır.
Bakiye Değer Kaybı Hakkında Sık Sorulan Sorular
Bakiye değer kaybı nedir?
Sigorta şirketinin ödediği değer kaybı ile aracın gerçek değer kaybı arasındaki farktır. Eksper tutarı düşük hesaplanmış, kusur oranı yanlış uygulanmış ya da hesaplanan tutar eksik ödenmişse ortaya çıkan fark bakiye değer kaybı olarak ayrıca istenebilir.
İbraname imzaladım, bakiye değer kaybı isteyebilir miyim?
Evet. Ödenen tutar gerçek değer kaybının açıkça altındaysa Yargıtay o belgeyi ibraname değil, ödenen tutarı gösteren makbuz sayar. Karayolları Trafik Kanunu'nun 111. maddesine göre yetersizliği açıkça belli olan anlaşmalar yapıldıkları tarihten itibaren iki yıl içinde iptal edilebilir; ayrı bir iptal davası açmanız gerekmez, bakiye talebiniz bu iradeyi içerir.
Bakiye değer kaybı için süre ne kadar?
İbraname veya anlaşma imzalandıysa o tarihten itibaren iki yıl; bu süre hak düşürücüdür. Ayrıca kazadan doğan talep için zarar ve sorumlunun öğrenilmesinden itibaren iki yıl, her hâlde kaza gününden itibaren on yıllık zamanaşımı işler. Hangisi önce doluyorsa ona göre hareket edilmelidir.
Değer kaybının eksik ödendiğini nasıl anlarım?
Eksper raporunu edinip kaza öncesi ve onarım sonrası ikinci el değerlerinin hangi emsallerle bulunduğuna bakın. Aracınızla aynı marka, model, yıl ve pakette, kilometresi yakın hasarsız ilanlar ile benzer hasar kaydı olan ilanların fiyat farkı raporun tutarından belirgin biçimde yüksekse ödeme eksiktir.
Değer kaybı için ayrıca başvuru yapmam gerekiyor mu?
1 Temmuz 2026'dan sonra düzenlenen poliçelerde gerekmiyor; daha eski poliçelerde değer kaybını ayrıca talep etmelisiniz. Hasar dosyasına eksper atandığında değer kaybı da aynı raporda hesaplanıyor ve sigortacı tutarı nihai raporu aldığı günü izleyen iş günü içinde size bildiriyor. Bakiye talebi için ise sigortacıya yazılı ek başvuru yapılması gerekir.
Bakiye değer kaybında arabuluculuk zorunlu mu?
Hayır. Sigorta şirketine karşı açılacak tazminat davasında dava şartı arabuluculuk aranmaz; Yargıtay, Karayolları Trafik Kanunu'nun 97. maddesindeki sigortacıya başvuru şartının bu alanı özel olarak düzenlediğini kabul etmiştir. İsteğe bağlı arabuluculuk yapılabilir ve sigortacıyı haberdar ettiği için başvuru şartını da karşılar.
Tahkime mi başvurmalıyım, dava mı açmalıyım?
Sigortacıya yazılı başvurunuz olumsuz sonuçlanmış veya on beş iş günü içinde yanıtlanmamışsa Sigorta Tahkim Komisyonu'na başvurabilirsiniz; aynı uyuşmazlık mahkemeye taşınmışsa tahkime gidilemez. Tahkim dosya üzerinden ve daha kısa sürede sonuçlanır; sürücü ve işletene de birlikte yönelmek istiyorsanız dava yolu daha uygundur.
Bakiye hesaplanırken ödenen tutar nasıl düşülür?
Yargıtay, bakiyenin ödeme tarihindeki verilere göre hesaplanmasını ve sigortacının ödediği tutarın güncellenerek gerçek zarardan düşülmesini istiyor. Böylece aradan geçen sürede paranın değer kaybetmesi hak sahibinin aleyhine sonuç doğurmuyor.
Bu içerik genel bilgilendirme amaçlıdır ve hukuki danışmanlık yerine geçmez. Her uyuşmazlık kendi koşulları içinde değerlendirilir.