
Kasko neyi ödemez? Kara Araçları Kasko Sigortası Genel Şartları'nın A.5 maddesine göre kasko; ehliyetsiz, alkollü ya da uyuşturucu etkisindeki sürücünün kullanımında doğan hasarı, sigortalının veya birlikte yaşadığı kişilerin kasten verdiği zararı, savaş ve nükleer riskleri, münhasıran aşırı yükten doğan zararı ve bu ihlalleri gizlemek için olay yerinin terk edildiği kazayı ödemez. Deprem, sel, anahtarla çalınma ve mekanik arıza ise poliçeye ek teminat yazılmadıkça kapsam dışıdır. Kasko ödemiyor ve hasarın teminat dışı olduğunu söylüyorsa bunu ispat etmek sigortacıya düşer. Kasko ödeme yapmazsa önce şirkete yazılı başvurulur, ardından Sigorta Tahkim Komisyonu ya da mahkeme yoluna gidilir.
Aşağıda ret gerekçeleri, her birine karşı izlenecek yolla birlikte ele alınıyor. Kaskonun değer kaybına bakışı kasko değer kaybı yazısında, kasko şirketinin ödemeden sonra kusurlu tarafa dönmesi kasko rücu davası şartları yazısında ayrıca anlatıldığı için burada tekrar edilmiyor. Metin, 01.04.2013'te yürürlüğe giren genel şartlara sonraki değişiklikleriyle birlikte dayanır; poliçeye sigortalı lehine özel şart konulabildiğinden (C.11) kendi poliçenizdeki özel şartlara da bakmanız gerekir.
Kasko Hangi Durumlarda Ödemez?
Genel şartlar kaskonun ödemediği zararları iki ayrı listede toplar. A.5'teki hâller teminat dışıdır. A.4'teki riskler ise ancak ek sözleşmeyle poliçeye alınabilir. Birinci listeye dayanan bir ret doğrudan genel şarttan gelir; ikinci listeye dayanan retin doğru olup olmadığı, poliçenizde o ek teminatın bulunup bulunmadığına bağlıdır.
| Bent | Teminat dışı hâl | Dikkat edilecek nokta |
|---|---|---|
| A.5.1 ve A.5.2 | Savaş, iç savaş, ihtilal, isyan ve ayaklanma ile nükleer ve radyasyon kaynaklı zararlar | Savaş ilan edilmiş olması aranmaz. |
| A.5.3 | Kamu otoritesinin araçta yaptığı tasarruflar | Kamu otoritesince çekilme bu istisnanın dışında tutulmuştur. |
| A.5.4 | Gerekli sürücü belgesine sahip olmayan kişinin kullanımı | Belgenin aracın sınıfına uygun olması gerekir. |
| A.5.5 | Uyuşturucu ya da Karayolları Trafik Yönetmeliği'ndeki seviyenin üzerinde alkol etkisinde kullanım | Yargıtay, kazanın münhasıran alkolden doğmasını arar. |
| A.5.6 | Sigortalının, fiillerinden sorumlu olduğu ya da birlikte yaşadığı kişilerin kasten verdiği zarar ve bu kişilerin aracı kaçırması veya çalması | Üçüncü kişilerin kötü niyetli hareketleri A.1/c gereği teminattadır. |
| A.5.7 | Aracın kara, deniz, nehir veya havada taşınması sırasında uğradığı zarar | Kendi gücüyle girip çıktığı ruhsatlı gemi ve trenler ile hasar veya arıza nedeniyle zorunlu çekme hariçtir. |
| A.5.8 | Ruhsattaki taşıma sınırını aşan yük ve yolcu | Zararın münhasıran istiap haddinin aşılmasından doğması gerekir. |
| A.5.9 | Terör eylemi sonucu biyolojik veya kimyasal kirlenme ve zehirlenme | Terörün diğer sonuçları A.4.3 ile ek teminata alınabilir. |
| A.5.10 | A.5.4 ve A.5.5 ihlallerinde sürücünün kimliğinin tespitini engellemek için kaza yerinden ayrılma | Tedaviye gitme ve can güvenliği gibi zorunlu hâller hariçtir. |
Ek teminat yoksa ödenmeyen riskler
A.4'te sayılan riskler standart kasko teminatında yer almaz. Uygulamada en sık karşılaşılanlar şunlardır:
- Doğal afetler. Deprem, toprak kayması, fırtına, dolu, yıldırım ve yanardağ püskürmesi (4.4) ile sel ve su baskını (4.5).
- Toplumsal olaylar. Grev, lokavt, kargaşalık ve halk hareketleri (4.2) ile terör eylemleri (4.3).
- Anahtar ve hırsızlık. Aracın, ek sözleşmede belirtilen hâllerde ele geçirilen anahtarla çalınması (4.11) ve kaybolan ya da çalınan anahtar yüzünden kilidin değiştirilmesi (4.12).
- Yıpranma ve arıza. Yağsızlık, susuzluk, donma, eskime, paslanma ve bakımsızlık (4.14); kazadan doğmayan mekanik, elektrik ve elektronik arızalar ile lastik hasarları (4.15).
- Diğerleri. Türkiye dışındaki zararlar (4.1), sigara temasıyla oluşan yangın dışındaki zararlar (4.6), kullanım ve gelir kaybı (4.8), yarış (4.10) ve kemirgen zararları (4.13). Yola çıkan bir hayvana çarpmanın kaskoda nasıl değerlendirildiği hayvan çarpması yazısında ayrıca anlatılıyor.
Poliçenin adı burada belirleyicidir. Genel şartlara göre dar kasko temel teminatların yalnız bir kısmını, kasko tamamını, genişletilmiş kasko temel teminatlarla birlikte A.4 risklerinin bir kısmını, tam kasko ise A.4 risklerinin tümünü kapsar (A.1). "Aracım yandı, kasko ödemiyor" şikâyetinde önce poliçenin teminat listesine bakılır: yanma temel teminattır, ancak dar kaskoda listeden çıkarılmış olabilir. Elektrik arızasından çıkan yangında A.4.15 sigortacıya dayanak olmaz; bent, arızayı yalnız teminattaki bir olaydan doğmadığı ve böyle bir olayla sonuçlanmadığı sürece dışarıda bırakır. Sigara teması da yangına yol açmışsa zarar teminattadır.
Muafiyet ve kullanım sınırlaması
Bazı ödemeler ret yüzünden değil, poliçedeki sınır yüzünden eksik kalır. Poliçede belirli bir tutara veya sigorta bedelinin belli bir oranına kadar olan zararın sigortalıda kalacağı kararlaştırılabilir (A.6). Poliçe ayrıca aracın belirli günlerde, belli mesafelerde veya belli kişilerce kullanılmasını teminatın şartı yapabilir (A.7). Her iki belirleme de poliçeye en az 14 punto harfle yazılmalıdır.
Alkollü Kazada Kasko Öder mi?
A.5.5 bendi, aracın uyuşturucu madde ya da Karayolları Trafik Yönetmeliği'nde belirlenen seviyenin üzerinde alkol almış kişilerce kullanılması sırasında meydana gelen zararları teminat dışında sayar. Yargıtay 4. Hukuk Dairesi ise Hukuk Genel Kurulu'nun yerleşik kararlarına dayanarak, hasarın teminat dışı kalması için kazanın münhasıran alkolün etkisiyle oluşması gerektiğini ve bunun ispatının sigortacıya düştüğünü kabul eder.
"sürücünün alkollü olması yalnız başına hasarın teminat dışı kalmasını gerektirmez"
Yargıtay 4. Hukuk Dairesi, E. 2021/7542, K. 2022/1535, T. 03.02.2022
Bu dosyada genişletilmiş kaskolu aracın sürücüsü 1,414 promil alkollüydü, ancak karşı sürücü kırmızı ışıkta kavşağa girmiş ve asli kusurlu bulunmuştu. Talebi teminat dışı sayan itiraz hakem heyeti kararı, kaza münhasıran alkolden doğmadığı için bozuldu. Aynı kararda Daire, tam kusurlu ve 1,00 promil ve üzeri alkollü sürücüde zararın münhasırlık raporu aranmadan teminat dışı sayılacağını da belirtti.
Münhasırlık bilirkişi incelemesiyle belirlenir. 0,57 promil alkollü sürücünün geçiş hakkı vermediği çift taraflı bir kazada Daire, karşı sürücünün fren izine rağmen çarpışmayı önleyememesi gibi dış etkenlerin tartılmasını ve sürücü alkolsüz olsaydı kazanın yine olup olmayacağının nörolog, sigorta hukukçusu ve makine mühendisinden oluşan heyetçe incelenmesini istedi (E. 2021/15097, K. 2021/3716, T. 28.06.2021). Heyet raporunu bir kenara bırakıp kendi değerlendirmesiyle talebi reddeden itiraz hakem heyeti kararı da bozulmuştur (E. 2021/15028, K. 2021/10547, T. 16.12.2021). Trafik sigortasında aynı ölçüt sigortacının sigortalıya rücu davasında aranır; iki sigortanın alkol karşısındaki farkı alkollü araç kullanma cezası yazısında karşılaştırılmıştır.
Olay Yerini Terk Edince Kasko Öder mi?
A.5.10 her terk edişi teminat dışı saymaz. Bent, ehliyetsizlik veya alkol ihlali nedeniyle sürücünün kimliğinin tespitini engellemek için kaza yerinden ayrılmayı kapsar ve tedaviye gitme, can güvenliği nedeniyle uzaklaşma gibi zorunlu hâlleri ayrık tutar. Sorun ispattadır; geç başvuran sürücünün kaza anındaki alkol düzeyi saptanamaz ve ispat yükü sigortalıya kayabilir.
Gece site içinde direğe çarpan aracın sürücüsü kaza yerinden ayrılmış, araç kolluk tarafından otoparka çekilmiş ve alkol raporu alınamamıştı. Tüketici mahkemesi talebi A.5.10'a dayanarak reddetti; bölge adliye mahkemesi, olayın özellikleri gereği sürücünün kaza anında alkollü olmadığını ispat yükünün sigortalıya ait olduğunu kabul etti ve Yargıtay 4. Hukuk Dairesi kararı onadı (E. 2021/25932, K. 2023/13434, T. 13.12.2023). Kazadan yaklaşık 30 saat sonra kolluğa başvuran sürücünün dosyasında da aynı sonuca varılmıştır; o karar tek taraflı trafik kazası yazısında özetlenmiştir. Zorunlu hâlin varlığını sigortalı ispat eder. Sürücü belgesi olmayan sürücünün durumu ehliyetsiz trafik kazası yazısında ayrıca ele alınmıştır.
Kasko Hasar İhbar Süresi Geçerse Ne Olur?
Genel şartlar, sigortalının rizikonun gerçekleştiğini öğrendiği tarihten itibaren en geç beş iş günü içinde sigortacıya bildirimde bulunmasını ister (B.1.1). Türk Ticaret Kanunu ise "gecikmeksizin" bildirimden söz eder ve yaptırımı sınırlar: bildirimin yapılmaması veya geç yapılması tazminatta artışa yol açmışsa, kusurun ağırlığına göre tazminattan indirim yapılır; sigortacı rizikoyu daha önce fiilen öğrenmişse bu indirime de gidemez (TTK m.1446). Bu hüküm sigorta ettiren aleyhine değiştirilemez (TTK m.1452/3). Beş iş gününün kaçırılması bu yüzden tek başına ret gerekçesi olmaz; sigortacının gecikmenin zararı nasıl artırdığını göstermesi gerekir.
Çalınmayı derhal yetkili makamlara bildirmek (B.1.3), istenen bilgi ve belgeleri vermek (TTK m.1447) ve zararı azaltacak önlemleri almak (TTK m.1448) da sigortalının yükümlülüğüdür; bunlara aykırılık kural olarak indirime yol açar. Rizikoya kasten sebep olmak ya da zarar miktarını kasten artırmak ise poliçeden doğan bütün hakları düşürür (B.3.3.3; TTK m.1429).
Riziko Ağırlaşması ve Yanlış Beyan Kaskoyu Nasıl Etkiler?
Sözleşme yapılırken sigorta ettiren bildiği veya bilmesi gereken önemli hususları bildirmekle yükümlüdür; sigortacının sorduğu hususlar aksi ispat edilinceye kadar önemli sayılır (TTK m.1435; C.2). Sigortacı yazılı bir soru listesi vermişse, kötü niyetle saklanan önemli bir husus dışında listede olmayan konular için sigorta ettirene sorumluluk yüklenemez (TTK m.1436).
Sözleşme süresince de sigorta ettiren, sigortacının izni olmadan rizikoyu ağırlaştıracak işlem yapamaz. Ağırlaştırıcı bir işlem yapılırsa durum derhâl, sigorta ettirenin bilgisi dışında yapılmışsa öğrenmesinden itibaren en geç on gün içinde sigortacıya bildirilir (TTK m.1444; C.3). Hususi diye sigortalanan aracın ticari taşımaya başlaması bu çerçevede tartışılır. Her iki ihlalde de sonuç aynı ölçüye bağlıdır:
- Sigorta ettirenin ihmali varsa ve ihlal tazminatı ya da rizikonun gerçekleşmesini etkileyebilecek nitelikteyse, ihmalin derecesine göre indirim yapılır.
- İhlal kasıtlıysa ve beyan edilmeyen hususla kaza arasında bağlantı varsa tazminat ödenmez.
- Kast olsa bile bağlantı yoksa, tazminat ödenen primle ödenmesi gereken prim arasındaki orana göre ödenir (TTK m.1439/2, m.1445/5).
Ağırlaşmaya insani bir görevin yerine getirilmesi ya da sigortacının sorumlu olduğu bir olay sebep olmuşsa bu hükümler uygulanmaz (TTK m.1445/4).
Prim, Satış, Pert ve Çalınma Hâlinde Ödeme Engelleri
Bir kısım ret gerekçesi teminatla değil, sözleşmenin işleyişiyle ilgilidir:
- Prim ödenmemişse. Aksine sözleşme yoksa sigortacının sorumluluğu primin veya ilk taksidin ödenmesiyle başlar (TTK m.1421; C.1). Primi ödenmeden teslim edilen poliçede sorumluluğun başlayacağı kararlaştırılmışsa bu sorumluluk teslimden itibaren 15 gün sürer (C.1). İzleyen bir taksit ödenmediğinde sözleşme, sigortacının on gün süre veren ihtarı sonuçsuz kalmadan feshedilmiş olmaz (TTK m.1434/3).
- Araç satılmışsa. Menfaat sahibi değişince sözleşme o anda kendiliğinden feshedilmiş olur (C.5; TTK m.1470). Poliçenin yeni malikle devamı kararlaştırılmadıkça satıştan sonraki hasar ödenmez; kalan süreye ait prim gün esasına göre iade edilir.
- Araç pert olmuşsa. Onarılamaz durumdaki araçta hurda tescil belgesi, onarılabilir ağır hasarda "trafikten çekilmiştir" kaşeli tescil belgesi verilmeden tazminat ödenmez (B.3.3.2.2). Bu bir ret değil, ödeme şartıdır.
- Araç çalınmışsa. Kolluk araştırması 30 gün içinde sonuç vermezse sigortalı başvurusunu belgeleyerek sigortacıya bildirir; çalınma şerhini ve devre engel kısıtlama bulunmadığını gösteren belgeleri teslim eder (B.3.3.4.2). Rizikoya kasten sebep olunduğu iddiasıyla ilgililer hakkında ceza soruşturması açılmışsa sigortacı ödemeyi soruşturmanın sonuna kadar bekletebilir. Otoparkta veya valedeyken çalınan araç için işletmenin sorumluluğu otoparkta araç hasarı yazısında anlatılıyor.
Kasko Karşı Tarafın Hasarını Karşılar mı?
Karşılamaz. Kasko bir mal sigortasıdır ve sigortalının kendi aracındaki menfaatin doğrudan uğradığı maddi zararı teminat altına alır (A.1). Kazada karşı tarafa verilen zarar, işletenin Karayolları Trafik Kanunu m.85'ten doğan sorumluluğudur ve bu sorumluluk için zorunlu mali sorumluluk sigortası yaptırılır (KTK m.91). Karşı aracın onarımı, değer kaybı ve ikame araç gideri gibi talepler bu nedenle kusurlu aracın trafik sigortasına yöneltilir.
Trafik sigortası kaza tarihindeki limitle sınırlıdır; 1 Ocak 2026 ve sonrasındaki kazalarda maddi hasar limiti araç başına 400.000 TL'dir. Limitin araç türüne göre dağılımı trafik sigortası teminat limitleri yazısındadır. Limiti aşan kısım, poliçeye eklenmişse ihtiyari mali mesuliyet (İMM) teminatından, yoksa kusurlu sürücü ve işletenden istenir. İMM kasko poliçesine eklense bile ayrı bir sorumluluk teminatıdır; nasıl işlediği İMM sigortası yazısında anlatılır.
Kusurlu olduğunuz kazada kendi aracınızın hasarı ise kaskodan ödenir; genel şartlar sürücünün kusurunu teminat dışı hâller arasında saymaz, yalnız kastı sayar (A.5.6). Telefon kullanırken yapılan kazanın ceza ve sigorta yönü trafikte telefon kullanma cezası yazısında anlatılıyor. Kusursuz olduğunuz kazada kasko aracınızı onarır ve ödediği tutar kadar sizin yerinize geçerek kusurlu tarafa ve onun sigortacısına başvurur (TTK m.1472).
Kasko Ödeme Yapmazsa Ne Yapılır?
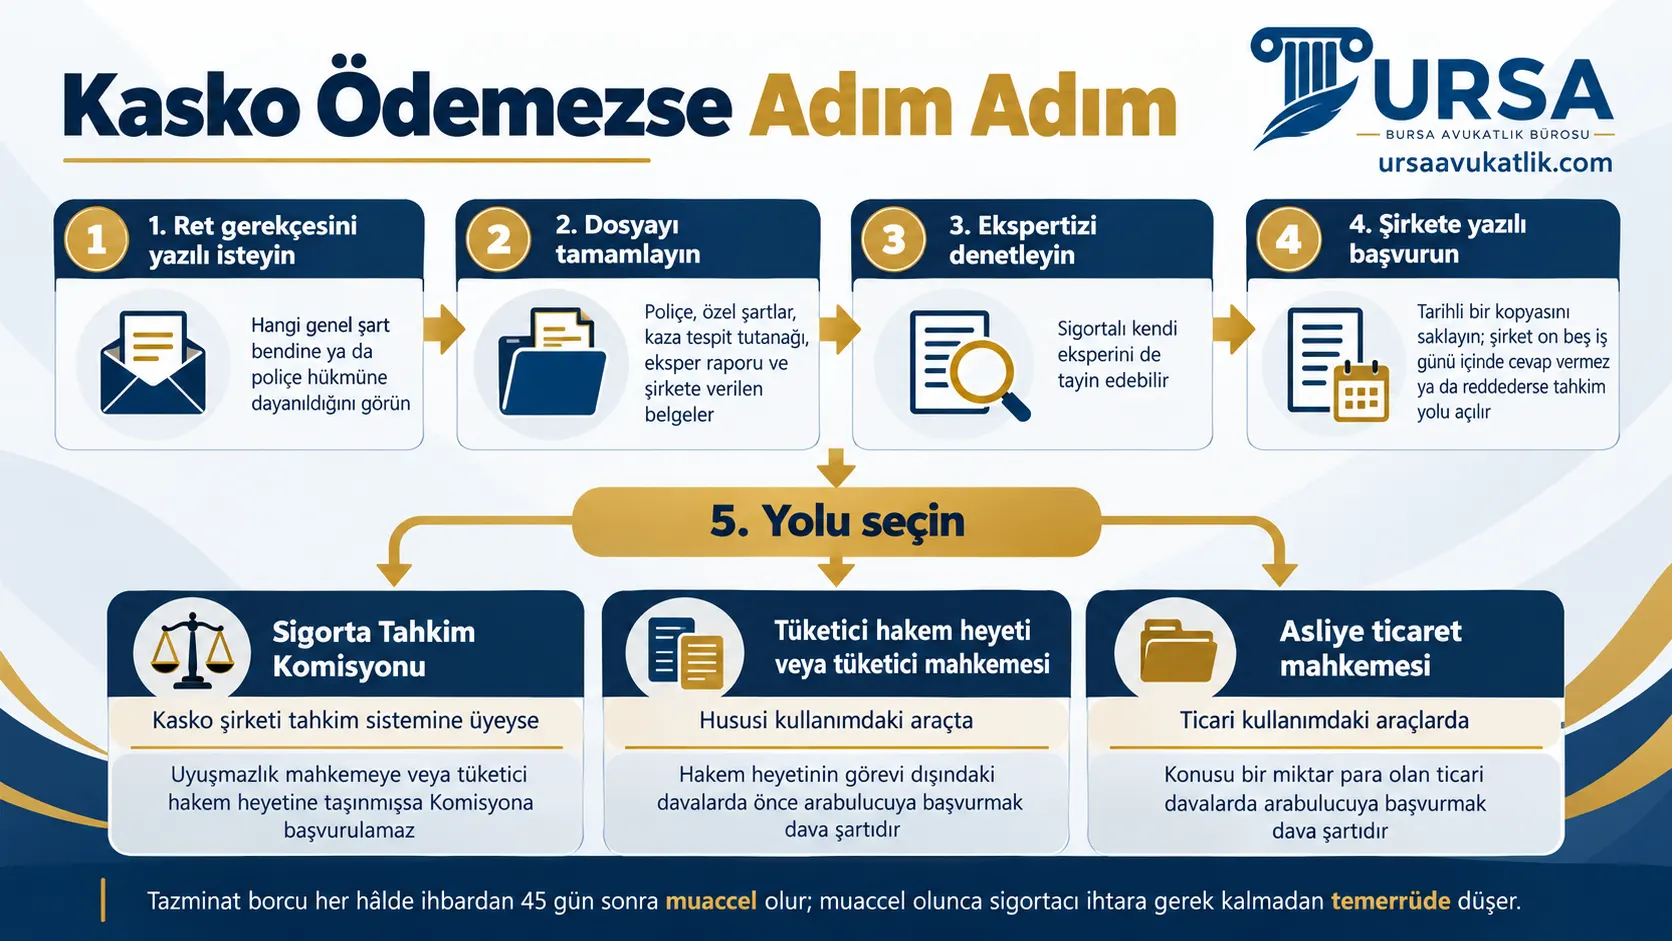
- Ret gerekçesini yazılı isteyin. Hangi genel şart bendine ya da poliçe hükmüne dayanıldığını görmeden itiraz kurulamaz. Rizikonun teminat dışında kaldığını ispat yükü sigortacıdadır (TTK m.1409/2).
- Dosyayı tamamlayın. Poliçe, özel şartlar, kaza tespit tutanağı, eksper raporu ve şirkete verilen belgeler bir araya getirilir. Sigortacı poliçede yazmayan bir belgeyi isteyecekse bunu hasar ihbarından sonraki üç iş günü içinde bildirmelidir (B.3.1).
- Ekspertizi denetleyin. Sigortalı kendi eksperini de tayin edebilir; tazminatın belirlenmesi için yapılan makul giderleri sigortacı faydasız kalsalar bile öder (C.9; TTK m.1426). Raporun nasıl okunacağı trafik kazası eksper raporu yazısında anlatılmıştır.
- Şirkete yazılı başvurun. Başvurunun tarihli bir kopyasını saklayın. Şirket on beş iş günü içinde yazılı cevap vermez ya da talebi kısmen veya tamamen reddederse Sigorta Tahkim Komisyonu yolu açılır (5684 sayılı Kanun m.30/13).
- Yolu seçin. Tahkim, tüketici yargısı ve ticaret mahkemesi arasındaki tercih aşağıdaki tabloya göre yapılır.
Genel şartlara göre sigortacı, istediği belgeler eksiksiz verildikten ve eksper raporu teslim edildikten sonra en geç on iş günü içinde incelemesini bitirip ödeme yapmalıdır; tazminat borcu her hâlde ihbardan 45 gün sonra muaccel olur (B.3.3.4.1; TTK m.1427/2). Borç muaccel olunca sigortacı ihtara gerek kalmadan temerrüde düşer (TTK m.1427/4). İnceleme ihbardan itibaren üç ay içinde bitmezse sigortacı, ön ekspertizle belirlenen hasar tutarının en az yüzde ellisini avans olarak öder (TTK m.1427/3). Şirket ödemeyi reddetmeyip eksik yaptıysa izlenecek yol sigorta şirketi eksik ödeme yazısındadır.
Sigorta Tahkim Komisyonu mu, mahkeme mi?
| Yol | Ne zaman kullanılır | Dikkat edilecek nokta |
|---|---|---|
| Sigorta Tahkim Komisyonu | Kasko şirketi tahkim sistemine üyeyse (C.8; 5684 sayılı Kanun m.30/1) | Üyelik bilgisi poliçede yazılıdır. Uyuşmazlık mahkemeye veya tüketici hakem heyetine taşınmışsa Komisyona başvurulamaz (m.30/14). |
| Tüketici hakem heyeti veya tüketici mahkemesi | Hususi kullanımdaki araçta; 6502 sayılı Kanun m.3 sigorta sözleşmesini tüketici işlemleri arasında sayar | Hakem heyetinin görevi dışındaki davalarda önce arabulucuya başvurmak dava şartıdır (6502 sayılı Kanun m.73/A). |
| Asliye ticaret mahkemesi | Ticari kullanımdaki araçlarda | Konusu bir miktar para olan ticari davalarda arabulucuya başvurmak dava şartıdır (TTK m.5/A). |
Kasko isteğe bağlı bir sigorta olduğundan tahkim yolu ancak şirketin sisteme üye olmasıyla açılır. Hakem kararının kesinliği, itiraz ve temyiz yolu Sigorta Tahkim Komisyonu yazısında anlatılmıştır. Tek taraflı kazada sürücü değiştiği iddiasıyla ödeme yapmayan sigortacının somut delil sunamadığı bir tahkim dosyasında da Yargıtay, teminat dışı hâli ispat yükünün sigortacıda olduğunu hatırlatarak tazminata hükmeden kararı esas yönünden onamıştır (4. Hukuk Dairesi, E. 2023/8680, K. 2023/11173, T. 23.10.2023).
Kasko Alacağında Zamanaşımı Ne Kadar?
Sigorta sözleşmesinden doğan bütün istemler alacağın muaccel olduğu tarihten başlayarak iki yılda, sigorta tazminatına ilişkin istemler her hâlde rizikonun gerçekleştiği tarihten itibaren altı yılda zamanaşımına uğrar (TTK m.1420). Genel şartların C.10 maddesi yalnız iki yıllık süreyi yazar, ancak 1420. maddeye aykırı sözleşme şartları geçersizdir (TTK m.1452/2). İki yıllık süre kaza gününden değil, alacağın muaccel olduğu tarihten işler; muacceliyet ise yukarıda anlatılan 45 günlük kurala bağlıdır.
Şirkete gönderilen itiraz dilekçesi zamanaşımını kesmez. Süreyi kesen işlemler, dava açılması, hakeme başvurulması, icra takibi ve sigortacının borcu ikrar etmesidir; kısmi ödeme de ikrar sayılır (TBK m.154).
Kasko Neyi Ödemez Hakkında Sık Sorulan Sorular
Kasko hangi durumlarda para ödemez?
Ret ya genel şartların A.5 maddesine ya da poliçede bulunmayan bir ek teminata dayanır. İlk grupta belgesiz, alkollü veya uyuşturucu etkisinde kullanım ile sigortalı tarafın kastı, ikinci grupta deprem, sel, anahtarla çalınma ve kazadan doğmayan arızalar öne çıkar.
Kasko alkollü kazayı öder mi?
Sürücü yönetmelikteki sınırın üzerinde alkollüyse sigortacı A.5.5 bendine dayanarak ödemeyi reddedebilir. Yargıtay ise yalnız promil değerine bakmaz; kazanın münhasıran alkolün etkisiyle oluştuğunun sigortacı tarafından ispatını arar. Karşı sürücünün asli kusurlu olduğu kazada hasar teminat içinde kalabilir.
Olay yerini terk edersem kasko öder mi?
Terk tek başına ret sebebi değildir; A.5.10, ehliyetsizlik veya alkol ihlalini gizlemek için kaza yerinden ayrılmayı teminat dışı sayar. Ancak sürücü ayrılıp geç başvurursa mahkemeler kaza anında alkollü olmadığını ispat yükünü sigortalıya yükleyebiliyor. Zorunlu bir sebeple ayrılan sürücü en kısa sürede kolluğa başvurmalıdır.
Kasko hasar ihbar süresi kaç gün?
Genel şartlar, rizikonun öğrenilmesinden itibaren en geç beş iş günü içinde sigortacıya bildirim yapılmasını ister (B.1.1). Süre kaçırılırsa sigortacı ödemeyi bütünüyle reddedemez; gecikme zararı artırmışsa kusurun ağırlığına göre indirim yapabilir (TTK m.1446). Sigortacı kazayı başka yoldan fiilen öğrenmişse bu indirimden de yararlanamaz.
Kasko karşı tarafın hasarını karşılar mı?
Hayır. Kaskonun konusu sigortalının kendi aracıdır. Kusurlu olduğunuz kazada karşı aracın hasarını aracınızın zorunlu trafik sigortası öder; limiti aşan kısım için poliçenizde ihtiyari mali mesuliyet teminatı varsa o işler, yoksa sürücü ve işleten sorumlu kalır.
Aracım çalındı, kasko neden ödemiyor?
Çalınmada ödeme, kolluk araştırmasının 30 gün içinde sonuç vermemesine ve sigortalının başvuru belgesi, çalınma şerhi ve devre engel kısıtlama bulunmadığını gösteren belgeleri teslim etmesine bağlıdır (B.3.3.4.2). Araç anahtarı ele geçirilerek çalındıysa ek teminat olmadan ödeme yapılmaz (A.4.11).
Kasko şikayeti nereye yapılır?
İlk muhatap sigorta şirketidir; itirazı yazılı yapıp tarihli kopyasını saklamak gerekir. Şirket on beş iş günü içinde cevap vermez veya reddederse, tahkim sistemine üyeyse Sigorta Tahkim Komisyonuna başvurulabilir. Tahkim yerine tüketici ya da ticaret mahkemesi de seçilebilir.
Kasko ödemezse kaç yıl içinde dava açılır?
Kasko alacağı, muaccel olduğu tarihten itibaren iki yılda zamanaşımına uğrar; tazminat talepleri için her hâlde kaza tarihinden itibaren altı yıllık üst sınır vardır (TTK m.1420). Şirkete yazılan dilekçe süreyi kesmez; dava, tahkim başvurusu veya icra takibi keser.
Bu içerik genel bilgilendirme amaçlıdır ve hukuki danışmanlık yerine geçmez. Her uyuşmazlık kendi koşulları içinde değerlendirilir.