
Kasko değer kaybını kural olarak ödemez. Kara Araçları Kasko Sigortası Genel Şartları sigortalı aracın doğrudan uğradığı maddi zararları teminat altına alır ve değer kaybını teminat kalemleri arasında saymaz; Yargıtay da poliçeye özel şart konmadıkça kaskodan değer kaybı istenemeyeceğini kabul eden kararı onamıştır. Kendi kaskonuzdan değer kaybı ancak poliçede ayrı bir değer kaybı teminatı varsa alınabilir. Kusursuz ya da kısmen kusurlu araç sahibi değer kaybını karşı aracın zorunlu trafik sigortasından, kendi kusur payı düşülerek ister. Kasko onarımı ödemiş olsa bile değer kaybı talep hakkı araç sahibinde kalır.
Bu yazı yalnız kasko poliçesi ekseninde kalıyor: genel şartların metni, poliçedeki ek teminatın nasıl okunacağı, tek taraflı kazada ve kusurlu sürücüde durum, kasko şirketinin ödemeden sonraki rücusunun değer kaybı talebini nasıl etkilediği ve uyuşmazlık yolları. Değer kaybının ne olduğu ve trafik sigortasından nasıl isteneceği araç değer kaybı sayfasında ayrıca anlatılmıştır.
Kasko Genel Şartlarında Değer Kaybı Var mı?
Yoktur. 01.04.2013'te yürürlüğe giren Kara Araçları Kasko Sigortası Genel Şartları'nın hiçbir maddesinde “değer kaybı” ifadesi geçmez. Sonucu belirleyen hükümler şunlardır:
- A.1 Sigortanın konusu. Sigortacı, çarpışma, çarpma, devrilme, yanma, çalınma ve kötü niyetli hareketler gibi sayılan rizikolar sonucunda sigortalının aracındaki menfaatin “doğrudan uğrayacağı maddi zararları” teminat altına alır. Değer kaybı ise onarım bittikten sonra ikinci el piyasasında ortaya çıkan bir kayıptır.
- A.4 Ek sözleşmeyle alınabilecek zararlar. Kullanım ve gelir kaybı, sel, deprem, anahtarla çalınma gibi riskler ancak ek sözleşmeyle teminata alınabilir (A.4.8 ve diğer bentler). Maddenin son paragrafı, genel şartlarda sayılmayan ve teminat dışı bırakılmayan riskler için de ek sözleşmeyle teminat sağlanabileceğini söyler. Değer kaybı teminatı bu yolla poliçeye eklenebilir.
- A.5 Teminat dışında kalan zararlar. Savaş, alkol, ehliyetsiz kullanım, kasıt gibi hâlleri sayar; değer kaybı bu listede de yoktur. Uygulamada sigortalılar “teminat dışı sayılmadığına göre kapsamdadır” diye düşünür, ancak aşağıda görüleceği gibi bu görüş kabul görmemiştir.
- B.3.3.1.1 Sigorta bedeli. Sigortacı aracı hasar tarihindeki rayiç değerine kadar teminat altına alır; kısmi hasarda onarım ve gerekli çekme masrafları ödenir (B.3.3.2.3).
Ürün adları da sonucu değiştirmez. Genel şartlara göre “Genişletilmiş Kasko” ek sözleşmeyle alınabilecek risklerin bir kısmını, “Tam Kasko” ise genel şartlarda ek sözleşmeyle alınabileceği belirtilen risklerin tamamını kapsar. Değer kaybı A.4'te sayılan riskler arasında yer almadığından, poliçenin adı genişletilmiş ya da tam kasko olsa bile değer kaybı ancak poliçeye ayrıca yazılmışsa teminattadır.
Yargıtay Kasko Değer Kaybı Kararları
Kasko uyuşmazlıklarını inceleyen Yargıtay 4. Hukuk Dairesi, kendi kaskosundan değer kaybı isteyen sigortalının talebini reddeden kararı onamıştır.
- Özel şart yoksa değer kaybı yok. Pert ve dar kasko poliçesiyle sigortalı araç sahibi, kendi sigortacısından değer kaybı ve araç mahrumiyet zararı istemiş; Sigorta Tahkim Komisyonu İtiraz Hakem Heyeti, genel şartlarda teminata dahil olduğu açıkça öngörülmeyen hiçbir hâlin, teminat dışı hâller arasında sayılmasa bile sigorta koruması altında olmadığını ve değer kaybının kaskoya dahil edilmesi için poliçeye özel şart konması gerektiğini belirterek talebi reddetmişti. Yargıtay 4. Hukuk Dairesi bu kararı onadı (E. 2022/6848, K. 2024/2203, T. 28.02.2024).
- Pert hesabına değer kaybı eklenmez. Kaskoda aracın tam hasar sayılıp sayılmayacağı onarım masrafının rayiç değerle karşılaştırılmasıyla belirlenir. Kapatılan 17. Hukuk Dairesi, bu karşılaştırmada onarım masrafına değer kaybının eklenmemesi gerektiğini belirtmiştir (E. 2016/12375, K. 2017/5868, T. 24.05.2017).
Poliçede Değer Kaybı Teminatı Varsa
Bazı sigortacılar kasko poliçesine ek prim karşılığında değer kaybı teminatı ekliyor. Bu teminat genel şartlarda düzenlenmediği için kapsamını tamamen poliçedeki özel şart belirler. Poliçenizi incelerken şu noktalara bakın:
- Teminat tablosunda “değer kaybı” başlıklı ayrı bir satır ve bunun için yazılmış bir limit olup olmadığı.
- Teminatın yalnız karşı tarafın kusurlu olduğu kazalarda mı, tek taraflı kazada da mı işlediği.
- Değer kaybının nasıl hesaplanacağı, eksper raporuna mı yoksa belirli bir yönteme mi bağlandığı.
- Muafiyet ve aracın yaşı, önceki hasar kaydı gibi koşullar.
Genel şartlara göre muafiyetler ve teminata ilişkin özel belirlemeler poliçeye büyük puntolarla yazılmalıdır (A.6, A.7). Kasko Genel Şartları'nın C.11 maddesine göre özel şartlar sigortalı aleyhine olamaz. Değer kaybı teminatı bulunan poliçede sigortacı talebi reddederse, ispat bakımından Türk Ticaret Kanunu'nun 1409. maddesi önemlidir: rizikonun teminat dışında kaldığını ispat yükü sigortacıdadır.
Tek taraflı kazada, yani direğe, bariyere ya da duvara çarpmada veya karşı aracın tespit edilemediği hâllerde, değer kaybı için başvurulacak başka bir sigorta yoktur. Bu dosyalarda tek yol poliçedeki değer kaybı teminatıdır; teminat yoksa değer kaybı araç sahibinin üzerinde kalır. Plakası bilinmeyen bir aracın park hâlindeki araca çarpması gibi durumlar park hâlindeki araca çarpma yazısında anlatılmıştır.
Kusursuzsanız Değer Kaybını Kim Öder?
Karşı araç kusurluysa değer kaybı o aracın zorunlu mali sorumluluk (trafik) sigortasından istenir. Kendi kaskonuzda değer kaybı teminatı olsa bile karşı tarafın trafik sigortasına başvurma hakkınız devam eder.
1 Temmuz 2026 değişikliği
Karayolları Motorlu Araçlar Zorunlu Mali Sorumluluk Sigortası Genel Şartları, 12 Haziran 2026 tarihli ve 33278 sayılı Resmî Gazete'de yayımlanan değişiklikle yeniden düzenlendi ve 1 Temmuz 2026'da yürürlüğe girdi. Yeni A.5/a maddesine göre maddi zararlar teminatı araçtaki değer kaybını da kapsar; araç hasarı için atanan eksper değer kaybı tutarını da raporuna yazar ve hasar için başvuran hak sahibi değer kaybını da talep etmiş sayılır. Trafik sigortası genel şartlarındaki değişiklikler, o genel şartların C.11 maddesi gereği poliçe tarihine bağlıdır; bu düzen 1 Temmuz 2026'dan sonra düzenlenen veya yenilenen trafik poliçelerinde uygulanır. Kazaya karışan karşı aracın poliçesi bu tarihten önce düzenlenmişse değer kaybını başvuruda ayrıca istemek gerekir.
Teminat limiti ve aşan kısım
Teminat limiti ise poliçe tarihine göre değil, kaza tarihine göre uygulanır. 2026 yılında meydana gelen kazalarda maddi zararlar için araç başına limit 400.000 TL'dir ve bu limit hasar bedeli ile değer kaybının toplamı için geçerlidir. Güncel tutarlar trafik sigortası teminat limitleri sayfasında yer alır. Limiti aşan kısım kusurlu sürücü ve işletenden istenir. Karşı aracın kaskosunda ihtiyari mali mesuliyet (İMM) teminatı varsa aşan kısım bu teminattan da istenebilir; ancak değer kaybının bu teminattan ödenip ödenmeyeceğini İMM klozu belirler. Yargıtay 4. Hukuk Dairesi, İMM klozunda değer kaybını düşük bir alt limitle sınırlayan poliçede sigortacının yalnız bu alt limitle sorumlu tutulmasını onamıştır (E. 2022/16426, K. 2025/7592, T. 12.05.2025). Başka bir dosyada ise klozda özel düzenleme bulunmadığı ve poliçe yalnız doğrudan maddi zararları teminata aldığı için değer kaybı, ikame araç ve yol masrafını dolaylı zarar sayarak İMM teminatı dışında görmüştür (E. 2022/8390, K. 2022/15267, T. 23.11.2022).
Kusurluysanız Değer Kaybı Alabilir misiniz?
Kısmen kusurluysanız alabilirsiniz, ancak yalnız karşı tarafın kusuruna düşen kısmı. Karayolları Trafik Kanunu'nun 92/g maddesi, hak sahibinin kendi kusuruna denk gelen tazminat taleplerini zorunlu trafik sigortası kapsamı dışında bırakır. Kusur oranını sigorta şirketi kaza tespit tutanağındaki tespitlere göre belirler; orana itiraz edilmişse hangi oranın uygulandığı ödeme dekontunda kontrol edilmelidir.
| Kusur durumunuz | Karşı tarafın trafik sigortası | Kendi kaskonuz |
|---|---|---|
| Kusursuz | Değer kaybının tamamı (limit dahilinde) | Yalnız değer kaybı teminatı varsa |
| Kısmen kusurlu | Karşı tarafın kusur oranına düşen kısım | Yalnız değer kaybı teminatı varsa |
| Tam kusurlu | Talep edilemez | Yalnız değer kaybı teminatı varsa ve kusurlu kazayı da kapsıyorsa |
| Araç pert sayıldı | Değer kaybı istenemez (KTK m.92/l) | Rayiç değer ödenir, değer kaybı ayrıca ödenmez |
Tam kusurlu sürücü, karşı tarafın sigortasından değer kaybı isteyemez; kendi kaskosu ise teminat dışı hâller dışında kusur durumuna bakmadan aracın onarımını öder ama değer kaybını, poliçede ek teminat yoksa ödemez. Aracın pert sayıldığı hâlde istenecek kalem değer kaybı değil rayiç değerdir; bu hesap pert farkı tazminatı yazısında anlatılmıştır.
Kasko Ödedikten Sonra Rücu ve Değer Kaybı
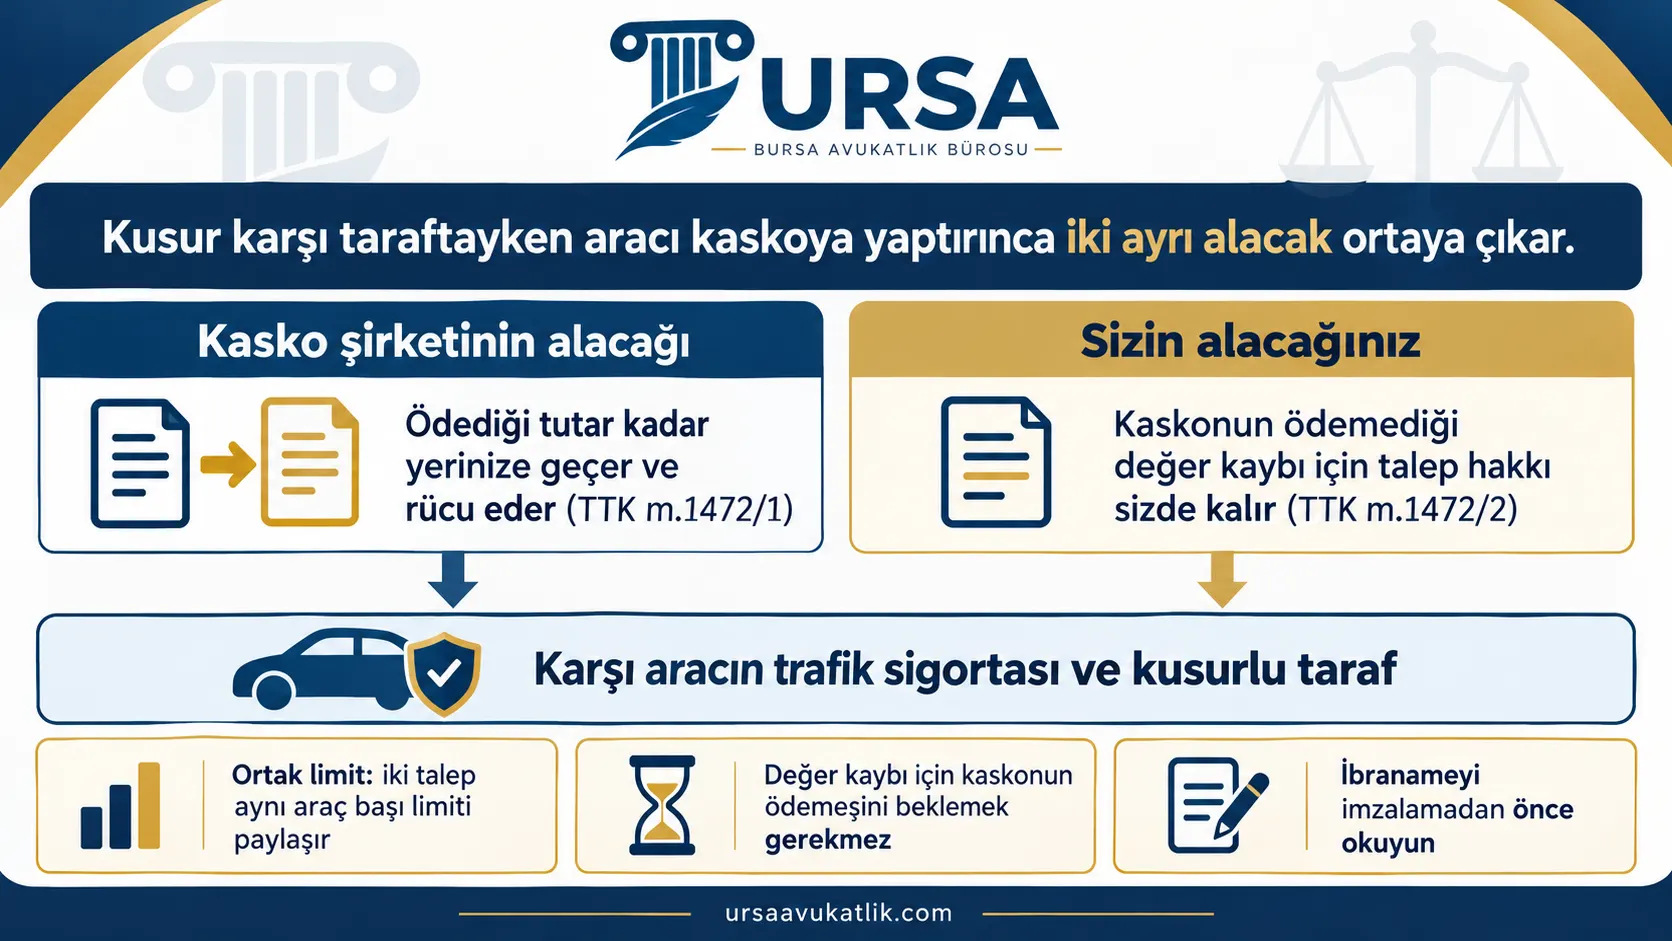
Kusur karşı taraftayken aracınızı kendi kaskonuza yaptırdığınızda iki ayrı alacak ortaya çıkar. Kasko şirketi ödediği tazminat tutarınca sizin yerinize geçer ve bu tutarı karşı aracın trafik sigortasından ve kusurlu taraftan rücu yoluyla ister (Türk Ticaret Kanunu m.1472/1; Kasko Genel Şartları B.4.3). Halefiyet yalnız ödenen tutarla sınırlıdır. Kaskonun ödemediği değer kaybı için talep hakkı sizde kalır; kanuna göre sigortacı zararı kısmen tazmin etmişse sigortalı kalan kısım için sorumlulara karşı başvurma hakkını korur (m.1472/2).
Uygulamada dikkat edilmesi gereken üç nokta vardır:
- Ortak limit. Kasko şirketinin rücu talebi ile sizin değer kaybı talebiniz aynı araç başı maddi teminat limitine yönelir. Ağır hasarlı kazalarda limit dolabilir; bu durumda kalan kısım kusurlu sürücü ve işletenden ya da İMM teminatından istenir.
- Kaskonun ödemesini beklemek gerekmez. Değer kaybı başvurusu, onarım tamamlandıktan sonra kaskonun rücu sürecinden bağımsız olarak yapılabilir.
- İbraname. Kasko şirketine ya da trafik sigortacısına imzalanan matbu ibraname, değer kaybı talebinizi de kapsayacak biçimde yazılmış olabilir; belgeyi imzalamadan önce okuyun. Yetersiz ödemeyle imzalanan belgenin hükmü bakiye değer kaybı ve ibraname yazısında anlatılmıştır.
Kasko şirketinin rücu davasında aranan şartlar ve zamanaşımı kasko rücu davası şartları yazısında ayrıca ele alınmıştır.
Kasko Değer Kaybı Başvurusu ve Uyuşmazlık Yolları
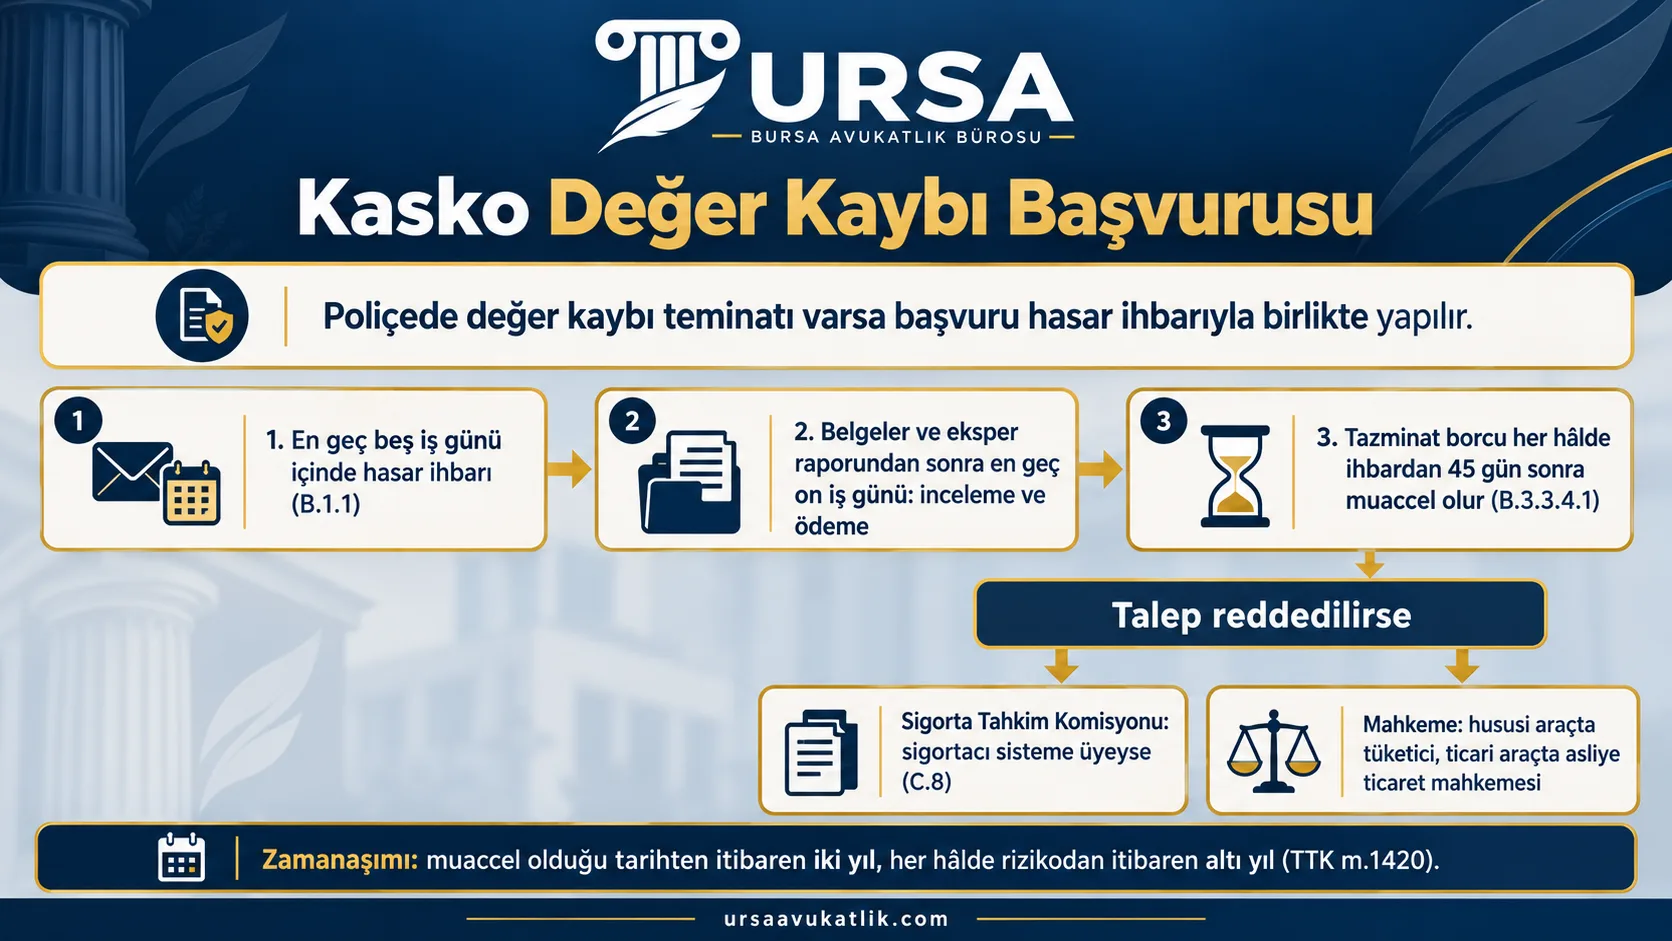
Poliçenizde değer kaybı teminatı varsa başvuru, hasar ihbarıyla birlikte yapılır. Genel şartlara göre rizikonun gerçekleştiği öğrenildikten sonra en geç beş iş günü içinde sigortacıya bildirim yapılmalıdır (B.1.1). Sigortacı, istediği belgeler eksiksiz verildikten ve eksper raporu teslim edildikten sonra en geç on iş günü içinde incelemeyi tamamlayıp ödeme yapmak zorundadır; tazminat borcu her hâlde hasar ihbarından itibaren 45 gün sonra muaccel olur (B.3.3.4.1). Sigortalı da kendi eksperini tayin edebilir (C.9).
Talep reddedilirse başvurulabilecek yollar şunlardır:
- Sigorta Tahkim Komisyonu. Sigortacı tahkim sistemine üyeyse sigortalı bu yolu kullanabilir; üyelik bilgisi poliçede yazılıdır (C.8). Usul Sigorta Tahkim Komisyonu yazısında anlatılmıştır.
- Mahkeme. Hususi kullanımdaki araçta kasko sözleşmesinden doğan uyuşmazlık tüketici işlemidir ve tüketici mahkemesinde görülür. Yargıtay 4. Hukuk Dairesi, poliçedeki hukuksal koruma teminatına dayanarak değer kaybı davası için ödediği avukatlık ücretini kendi kasko şirketinden isteyen sigortalının dosyasında, aracın hususi olması nedeniyle tüketici mahkemesinin görevli olduğunu belirtmiştir (E. 2023/7105, K. 2023/11538, T. 30.10.2023). Ticari araçlarda dava asliye ticaret mahkemesinde açılır.
Aynı karar, sık sorulan bir soruya da ışık tutuyor: kasko değer kaybı davasını öder mi? Kasko değer kaybını ödemese de bazı poliçelerdeki hukuksal koruma teminatı, karşı tarafa açılan değer kaybı davasının avukatlık giderini poliçedeki limit içinde karşılayabilir.
Süreler de farklıdır. Kasko sözleşmesinden doğan talepler alacağın muaccel olduğu tarihten itibaren iki yılda, sigorta tazminatına ilişkin talepler her hâlde rizikonun gerçekleştiği tarihten itibaren altı yılda zamanaşımına uğrar (Türk Ticaret Kanunu m.1420). Karşı tarafın trafik sigortasından istenecek değer kaybında ise Karayolları Trafik Kanunu'nun 109. maddesindeki iki ve on yıllık süreler uygulanır.
Kasko Değer Kaybı Hakkında Sık Sorulan Sorular
Kasko değer kaybını karşılar mı?
Kural olarak karşılamaz. Genel şartlar onarım bedeli ve rayiç değer gibi doğrudan zararları güvenceye alır, değer kaybından hiç söz etmez. Poliçeye ek prim karşılığında ayrı bir değer kaybı teminatı eklenmişse, bu teminatın şartları ve limiti içinde ödeme yapılır.
Kendi kaskomdan değer kaybı alabilir miyim?
Yalnız poliçenizde değer kaybı teminatı varsa alabilirsiniz. Teminat yoksa ve kusur karşı taraftaysa değer kaybını karşı aracın trafik sigortasından istemeniz gerekir. Tek taraflı kazada teminat yoksa değer kaybı için başvurulacak bir sigorta bulunmaz.
Genişletilmiş kasko değer kaybını karşılar mı?
Ürün adı tek başına yeterli değildir. Genişletilmiş ve tam kasko, genel şartlarda ek sözleşmeyle alınabileceği sayılan riskleri kapsar; değer kaybı bu riskler arasında yer almaz. Belirleyici olan, poliçenin teminat tablosunda değer kaybının ayrıca yazılı olup olmadığıdır.
Kusurluysam değer kaybı alabilir miyim?
Kısmen kusurluysanız karşı tarafın trafik sigortasından, kendi kusur oranınız düşülerek alabilirsiniz. Tam kusurluysanız karşı taraftan değer kaybı isteyemezsiniz; kendi kaskonuz da ancak poliçede değer kaybı teminatı varsa öder.
Kasko ödedikten sonra karşı taraftan değer kaybı isteyebilir miyim?
İsteyebilirsiniz. Kasko şirketi yalnız ödediği tutar kadar sizin yerinize geçer ve onu rücu eder. Kaskonun ödemediği değer kaybı için karşı aracın trafik sigortasına ve kusurlu tarafa başvurma hakkınız devam eder; iki talep aynı araç başı limiti paylaşır.
Kasko İMM değer kaybını öder mi?
Kusurlu karşı aracın kaskosundaki İMM teminatı, trafik sigortası limitini aşan zarar için devreye girer. Değer kaybının bu teminattan ne ölçüde ödeneceğini İMM klozu belirler; klozda değer kaybı için düşük bir alt limit yazılmışsa sigortacı yalnız o tutardan sorumludur.
Kasko değer kaybı davasını öder mi?
Kasko değer kaybını ödemese de poliçenizde hukuksal koruma teminatı varsa, karşı tarafa açılan değer kaybı davasının avukatlık giderleri poliçedeki limit içinde bu teminattan karşılanabilir. Teminatın varlığı ve limiti poliçede yazılıdır.
Bu içerik genel bilgilendirme amaçlıdır ve hukuki danışmanlık yerine geçmez. Her uyuşmazlık kendi koşulları içinde değerlendirilir.