
Ticari kazanç kaybı, trafik kazasında hasar gören taksi, minibüs, otobüs, kamyon veya servis aracının onarımda kaldığı sürede elde edilemeyen net kazançtır. Hesaplamada aracın serviste beklediği gün sayısı değil, bilirkişinin belirlediği makul onarım süresi esas alınır; günlük gelirden yakıt, amortisman ve diğer giderler düşülerek net kazanç bulunur ve sonuç zarar görenin kusuru oranında indirilir. Bu kalem zorunlu trafik sigortasının kapsamı dışındadır, bu nedenle talep kusurlu sürücüye ve araç işletenine yöneltilir. Dava kural olarak asliye hukuk mahkemesinde açılır; zamanaşımı öğrenmeden itibaren iki, kazadan itibaren on yıldır.
Yazıda kazanç kaybının hangi araçlarda istendiği, sigortanın neden ödemediği, hesabın hangi verilerle yapıldığı, hangi belgelerle ispatlandığı, davanın nerede açılacağı ve ikame araç bedeli ile değer kaybından farkı anlatılır.
Ticari Kazanç Kaybı Nedir, Hangi Araçlarda İstenir?
Türk Borçlar Kanunu 49. maddesi, kusurlu ve hukuka aykırı fiille başkasına zarar vereni bu zararı gidermekle yükümlü tutar. 2918 sayılı Karayolları Trafik Kanunu (KTK) 85. maddesi ise motorlu aracın işletilmesinden doğan zarardan işleteni sorumlu kılar. Aracı gelir getiren bir işte kullanılan kişi için kazanın zararı yalnız kaporta ve mekanik hasardan ibaret değildir; araç çalışamadığı her gün hasılat da kaybedilir. Bu kayıp, hukuken yoksun kalınan kazanç olarak tazmin edilir.
Yargıtay uygulamasında kazanç kaybı farklı ticari araç türlerinde tartışılmıştır: ticari taksi (4. Hukuk Dairesi, E. 2023/9936, K. 2023/12799), çekici ve dorse (17. Hukuk Dairesi, E. 2016/13822, K. 2017/10397) ve yolcu otobüsü (4. Hukuk Dairesi, E. 2022/15682, K. 2023/1865). Ticari minibüs, servis aracı, kamyonet ve kurye aracı da aynı ilkelere tabidir. Hususi bir otomobilde ise kaybedilen bir kazanç değil kullanım imkânı söz konusudur; bu durumda ikame araç bedeli veya araç mahrumiyet bedeli istenir.
Trafik Sigortası Ticari Kazanç Kaybını Öder mi?
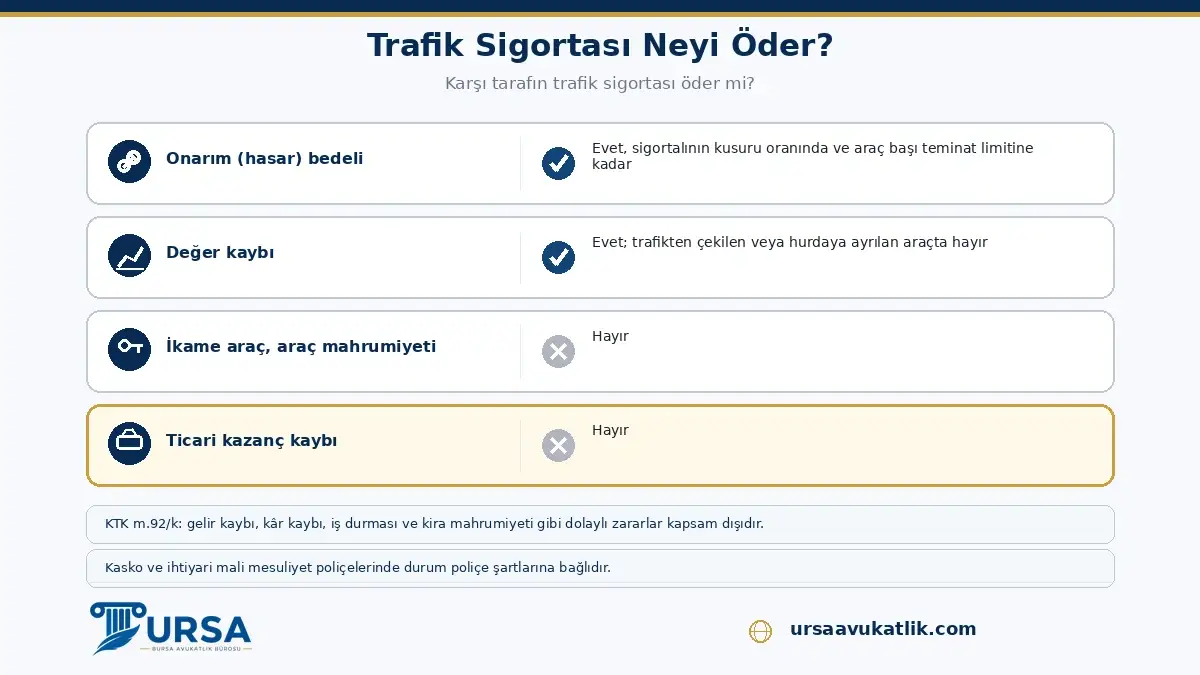
Ödemez. KTK 92. maddesinin (k) bendi, “gelir kaybı, kâr kaybı, iş durması ve kira mahrumiyeti gibi dolaylı zararlar” için zorunlu mali sorumluluk sigortasının kapsam dışı olduğunu açıkça yazar. Bent 7327 sayılı Kanunla eklenmiş ve 19 Haziran 2021’de yürürlüğe girmiştir. Zorunlu Mali Sorumluluk Sigortası Genel Şartlarının A.5/a maddesi maddi zararlar teminatını hak sahibinin araçtaki değer kaybı dahil doğrudan malları üzerindeki azalma olarak tanımlar; A.6/k maddesi de gelir kaybı, kâr kaybı ve iş durması gibi yansıma veya dolaylı zararları teminat dışında sayar.
Yargıtay bu sonuca 92/k bendinden önce de genel şartlara dayanarak ulaşmıştı. Ticari taksinin 18 gün çalışamadığı bir dosyada Yargıtay 17. Hukuk Dairesi, kazanç kaybının “dolaylı zarar mahiyetinde olduğu ve davalı trafik sigortacısının sadece doğrudan zararlardan sorumlu olduğu” gerekçesiyle sigortacı yönünden talebin reddini istemiş; bozmaya uyularak verilen karar 4. Hukuk Dairesince onanmıştır (E. 2023/9936, K. 2023/12799, T. 29.11.2023). Anayasa Mahkemesi 17.07.2020 tarihli kararıyla (E. 2019/40, K. 2020/40) KTK 90. maddesindeki genel şartlara yapılan atfı iptal ettiğinden, 2021 öncesindeki kazalarda sigortacının sorumluluğu kaza tarihine göre ayrıca değerlendirilmelidir.
| Zarar kalemi | Karşı tarafın trafik sigortası öder mi? | Dayanak |
|---|---|---|
| Onarım (hasar) bedeli | Evet, sigortalının kusuru oranında ve araç başı teminat limitine kadar | Genel Şartlar A.5/a |
| Değer kaybı | Evet; trafikten çekilen veya hurdaya ayrılan araçta hayır | Genel Şartlar A.5/a, KTK m.92/l |
| İkame araç, araç mahrumiyeti | Hayır | KTK m.92/k; 17. HD, E. 2016/3933, K. 2019/796 |
| Ticari kazanç kaybı | Hayır | KTK m.92/k, Genel Şartlar A.6/k |
Kasko ve ihtiyari mali mesuliyet (İMM) poliçelerinde durum poliçe şartlarına bağlıdır; dolaylı zararların teminata alınıp alınmadığı poliçenin özel ve genel şartlarından kontrol edilmelidir. Hasar ve değer kaybı için sigortacıya başvuru ayrı bir süreçtir ve maddi hasarlı trafik kazası tazminat davası yazısında anlatılmıştır.
Kazanç Kaybı Kimden İstenir?
Sigorta kapsamı dışında kalan kazanç kaybından kazaya kusuruyla sebep olan sürücü ile aracın işleteni sorumludur. KTK 85. maddesi işleteni, sürücünün kusurundan kendi kusuru gibi sorumlu tutar; araç bir teşebbüsün adı altında işletiliyorsa teşebbüs sahibi de işletenle birlikte sorumludur. Birden fazla kişi sorumluysa KTK 88. maddesi uyarınca müteselsil sorumluluk doğar ve alacağın tamamı bunlardan herhangi birinden istenebilir.
Uygulamada aynı dava dilekçesinde sigorta şirketine hasar ve değer kaybı için, sürücü ve işletene ise ayrıca kazanç kaybı için husumet yöneltilir. Dilekçede sigortacının hangi kalemden sorumlu tutulduğunun açıkça ayrılması, reddedilen kısım üzerinden yargılama gideri ve vekâlet ücreti riskini azaltır.
Ticari Kazanç Kaybı Nasıl Hesaplanır?
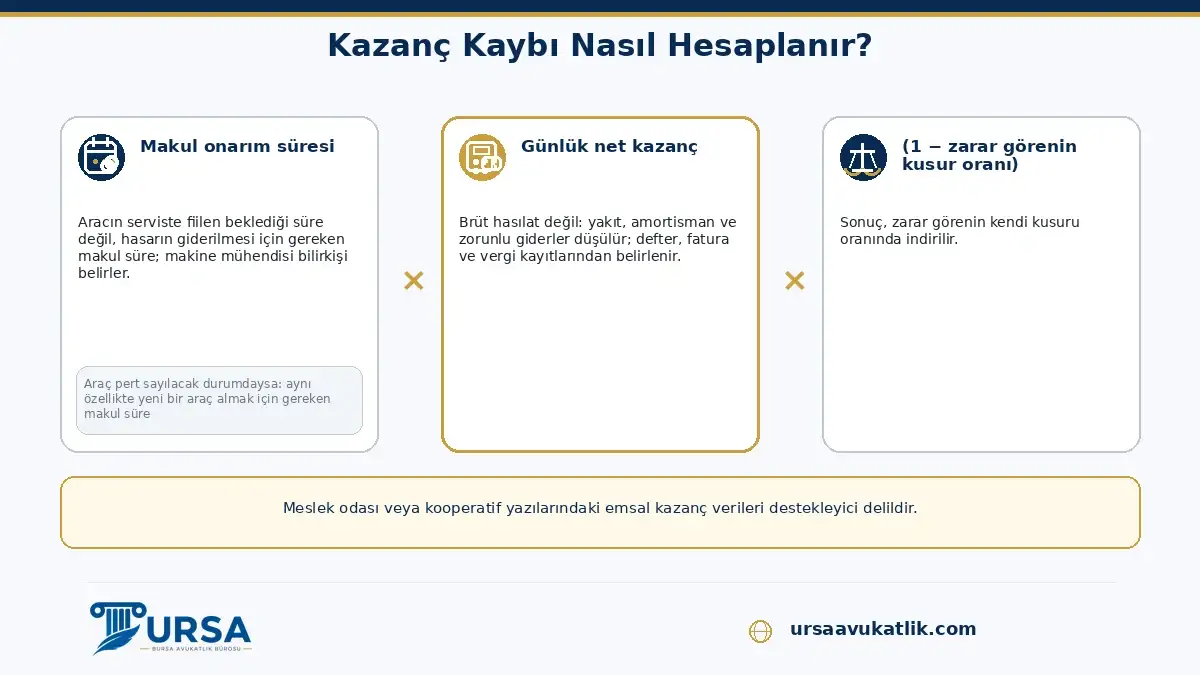
Hesap üç veriye dayanır: makul onarım süresi, günlük net kazanç ve zarar görenin kendi kusur oranı. Formül şöyledir: makul onarım süresi × günlük net kazanç × (1 − zarar görenin kusur oranı).
Makul onarım süresi
Esas alınan süre, aracın serviste fiilen beklediği süre değil, hasarın giderilmesi için gereken makul süredir. Çekici ve dorsenin 70 gün serviste kaldığı dosyada Yargıtay 17. Hukuk Dairesi, makul onarım süresinin makine mühendisi bilirkişiye belirlettirilmesi gerektiğini belirterek “serviste kaldığı 70 gün üzerinden kazanç kaybının belirlenmesi doğru olmamıştır” demiştir (E. 2016/13822, K. 2017/10397, T. 13.11.2017). Parça bekleme süresi, hasarın büyüklüğü ve işçilik süresi makul sürenin içinde değerlendirilir; servisin iş yoğunluğundan veya randevu düzeninden doğan bekleme ise makul sürenin parçası sayılmayabilir.
Araç pert sayılacak durumdaysa onarım süresi yerine yeni bir araç edinmek için gereken süre esas alınır. Yolcu otobüsüne ilişkin dosyada Yargıtay, bu durumda gelir kaybının “aynı özellikte yeni bir araç alınması için gerekli makul süre” üzerinden hesaplanmasını istemiş, bozmaya uyularak verilen karar 4. Hukuk Dairesince onanmıştır (E. 2022/15682, K. 2023/1865, T. 15.02.2023). Pert aracın değeri ve sigortanın ödemediği fark için pert farkı tazminatı yazısına bakabilirsiniz.
Günlük net kazanç
Kazanç kaybı brüt hasılat üzerinden değil, net kazanç üzerinden hesaplanır. Yargıtay, davacının ticari defterleri, belgeleri, faturaları ve vergi kayıtları incelenerek, zorunlu giderlerin yanında aracın çalıştırılmasından kaynaklanan amortisman, yakıt ve benzeri giderler de düşüldükten sonra günlük net kazancın belirlenmesini ister (17. HD, E. 2016/13822, K. 2017/10397). Aynı ilke otobüs dosyasında da firma kayıtları için tekrarlanmıştır (4. HD, E. 2022/15682, K. 2023/1865). Meslek odası veya kooperatif yazılarındaki emsal kazanç verileri destekleyici delildir; ancak çekici dosyasında iki emsal yazının ortalamasıyla yetinen hesap, defter ve vergi kayıtları incelenmediği için yeterli bulunmamıştır.
Hesap mantığını gösteren varsayımsal örnek
Aşağıdaki rakamların tamamı varsayımdır, gerçek bir dosyaya veya piyasa verisine dayanmaz; yalnızca adımların sırasını göstermek için seçilmiştir.
| Adım | Veri | Sonuç |
|---|---|---|
| Günlük ortalama hasılat (defter ve vergi kayıtlarından, varsayım) | 4.000 TL | 4.000 TL |
| Düşülecek günlük giderler: yakıt, amortisman, zorunlu giderler (varsayım) | 1.600 TL | Günlük net kazanç 2.400 TL |
| Bilirkişinin belirlediği makul onarım süresi (varsayım; araç serviste daha uzun kalmış olsa bile) | 10 gün | 24.000 TL |
| Zarar gören sürücünün kusuru (varsayım) | %20 | 24.000 TL × 0,80 = 19.200 TL |
Tablodaki her satır davada ayrı bir tartışma konusudur. Makul süre 10 yerine 15 gün kabul edilirse ya da giderler daha yüksek hesaplanırsa sonuç doğrudan değişir. Kusur oranının nasıl belirlendiği trafik kazası kusur oranı hesaplama yazısında, zarar görenin kendi kusurunun tazminatı nasıl azalttığı müterafik kusur yazısında anlatılmıştır.
Kazanç Kaybı Hangi Belgelerle İspatlanır?
TBK 50. maddesi zararın ispatını zarar görene yükler. Aynı maddenin ikinci fıkrası, zararın miktarı tam olarak ispat edilemiyorsa hâkimin olayların olağan akışını ve zarar görenin aldığı önlemleri gözeterek miktarı hakkaniyete uygun belirleyeceğini söyler. Bu hüküm belgesi eksik araç sahibine imkân tanır, ancak Yargıtay’ın defter ve vergi kayıtlarının incelenmesini istemesi nedeniyle kayıtları düzenli tutan taraf her zaman daha güçlü konumdadır.
| Araç türü | Kazancı gösteren belgeler |
|---|---|
| Ticari taksi | Vergi beyannameleri, defter kayıtları, taksimetre ve çağrı uygulaması kayıtları, oda veya kooperatif yazısı |
| Kamyon, çekici, dorse | Taşıma faturaları, sevk irsaliyeleri, taşıma sözleşmeleri, sefer kayıtları, kooperatif veya firma yazısı |
| Servis aracı | Okul veya işyeriyle yapılan servis sözleşmesi, hakediş ve ödeme kayıtları, çalışılamayan günler için yapılan kesinti yazısı |
| Yolcu otobüsü, minibüs | Firma veya kooperatif kayıtları, sefer çizelgeleri, bilet ve hasılat kayıtları |
Sürenin ispatı için servis giriş ve çıkış kayıtları, eksper raporu, parça sipariş ve teslim tarihleri ile hasar fotoğrafları saklanmalıdır. Eksper raporunun hangi bilgileri içerdiği trafik kazası eksper raporu yazısında açıklanmıştır. Araç onarılmadan önce hasarın ve gerekli onarım süresinin belgelenmesi için HMK 400. maddesi uyarınca mahkemeden delil tespiti istenebilir.
Görevli Mahkeme, Arabuluculuk ve Zamanaşımı
Kazanç kaybı davası, Hukuk Muhakemeleri Kanunu 2. maddesi uyarınca kural olarak asliye hukuk mahkemesinde görülür. Türk Ticaret Kanunu 4. maddesine göre her iki tarafın ticari işletmesiyle ilgili hususlardan doğan davalar ise ticari davadır ve asliye ticaret mahkemesinde görülür. Örneğin bir nakliye şirketinin aracına başka bir şirketin ticari aracı çarpmışsa dava ticari nitelik taşıyabilir. Bu durumda TTK 5/A maddesi gereği, konusu bir miktar para olan tazminat davasından önce arabulucuya başvurmak dava şartıdır. Ticari taksi sahibi TTK 15. maddesi anlamında esnaf sayılabileceğinden bu ayrım her dosyada tarafların sıfatına göre ayrıca belirlenmelidir; ayrıntı trafik kazalarında arabuluculuk yazısındadır.
Yetkili mahkeme davalının yerleşim yeri (HMK m.6), kazanın meydana geldiği veya zararın doğduğu yer ya da zarar görenin yerleşim yeri mahkemesidir (HMK m.16). KTK 110. maddesi ayrıca kaza yeri mahkemesini ve sigortacının şubesinin veya acentenin bulunduğu yer mahkemesini yetkili kılar. Görevli ve yetkili mahkeme seçenekleri trafik kazası davası hangi mahkemede açılır yazısında karşılaştırılıyor.
KTK 109. maddesine göre maddi zararın tazmini talebi, zararın ve tazminat yükümlüsünün öğrenildiği tarihten itibaren iki yılda, her hâlde kaza tarihinden itibaren on yılda zamanaşımına uğrar. Kaza aynı zamanda daha uzun ceza zamanaşımı olan bir suç oluşturuyorsa, örneğin birisi yaralanmışsa, bu süre maddi tazminat talepleri için de geçerlidir. Belirsiz alacak davası 31 Temmuz 2026’da kaldırıldığından, tutarı baştan kesin bilinemeyen kazanç kaybı artık kısmi dava olarak açılmakta ve talep bir defaya mahsus artırılabilmektedir; ayrıntı için belirsiz alacak davası kaldırıldı yazısına bakabilirsiniz.
İkame Araç Bedeli ve Değer Kaybından Farkı
Aynı kazadan doğan bu üç kalem sık karıştırılır. Her biri farklı bir zararı karşılar ve aynı dosyada birlikte istenebilir; ancak aynı gün için iki kez ödeme alınamaz.
| Kalem | Neyi karşılar | Kimden istenir |
|---|---|---|
| Ticari kazanç kaybı | Ticari aracın çalışamadığı makul sürede kaybedilen net kazanç | Kusurlu sürücü, işleten |
| İkame araç bedeli | Onarım süresince kiralanan aracın bedeli veya kullanım imkânının yitirilmesi | Kusurlu sürücü, işleten; kaskoda ikame araç teminatı varsa kasko sigortacısı |
| Değer kaybı | Onarılan aracın ikinci el piyasa değerindeki düşüş | Karşı tarafın trafik sigortası, limiti aşan kısım için sürücü ve işleten |
Ticari araç sahibi onarım süresince başka bir araç kiralayıp işini sürdürmüşse, o günler için zarar kiralama bedelidir; aynı günler için hem kira bedeli hem tam kazanç kaybı istenmesi zararın iki kez karşılanması anlamına gelir. Değer kaybının hesaplanması ve sigortaya başvurusu araç değer kaybı yazısında anlatılmıştır.
Dava Açmadan Önce Kontrol Listesi
- Kaza tespit tutanağını ve kusur durumunu gösteren belgeleri saklayın.
- Aracın servise giriş ve çıkış tarihlerini, parça bekleme yazışmalarını belgeleyin.
- Kazadan önceki dönemin defter, fatura ve vergi kayıtlarını hazırlayın.
- Meslek odası veya kooperatiften emsal kazanç yazısı isteyin; bunu tek başına yeterli saymayın.
- Hasar ve değer kaybı için sigortaya, kazanç kaybı için sürücü ve işletene yönelecek talepleri ayırın.
- Karşı taraf da tacirse dava öncesinde arabuluculuk şartını kontrol edin.
- İki yıllık zamanaşımı süresini kaçırmayın.
Ticari Kazanç Kaybı Hakkında Sık Sorulan Sorular
Ticari kazanç kaybı nedir?
Trafik kazasında hasar gören taksi, kamyon, otobüs veya servis gibi gelir getiren aracın onarımda kaldığı makul süre boyunca elde edilemeyen net kazançtır. Kusurlu sürücü ve araç işleteninden tazminat olarak istenir.
Trafik sigortası kazanç kaybını öder mi?
Ödemez. KTK 92/k bendi gelir kaybı, kâr kaybı ve iş durması gibi dolaylı zararları zorunlu trafik sigortasının kapsamı dışında tutar. Sigorta hasar bedelini ve değer kaybını öder, kazanç kaybı sürücü ve işletenden istenir.
Ticari kazanç kaybı nasıl hesaplanır?
Makul onarım süresi ile günlük net kazanç çarpılır ve sonuç zarar görenin kusuru oranında indirilir. Günlük net kazanç, hasılattan yakıt, amortisman ve diğer giderler düşülerek defter ve vergi kayıtlarından bulunur.
Aracın serviste kaldığı bütün günler için kazanç kaybı alınır mı?
Alınmaz. Yargıtay, aracın serviste fiilen beklediği süreyi değil, hasarın giderilmesi için gereken makul onarım süresini esas alır. Bu süreyi makine mühendisi bilirkişi belirler.
Ticari taksi kazanç kaybı davası hangi mahkemede açılır?
Kural olarak asliye hukuk mahkemesinde açılır. Her iki taraf da tacirse ve uyuşmazlık ticari işletmeleriyle ilgiliyse dava asliye ticaret mahkemesinde görülür ve önce arabulucuya başvurmak gerekir.
Kazanç kaybında zamanaşımı ne kadar?
KTK 109 uyarınca zararın ve sorumlunun öğrenilmesinden itibaren iki yıl, her hâlde kazadan itibaren on yıldır. Kazada yaralanma gibi daha uzun ceza zamanaşımı olan bir suç varsa o süre uygulanır.
Vergi kaydı yetersiz olan araç sahibi kazanç kaybı alabilir mi?
TBK 50/2 uyarınca miktarı tam ispat edilemeyen zararı hâkim hakkaniyete göre belirleyebilir ve oda ya da kooperatif yazıları destekleyici delil olur. Ancak Yargıtay defter ve vergi kayıtlarının incelenmesini istediğinden kayıtların zayıf olması tutarı düşürebilir.
Kazanç kaybı ile ikame araç bedeli birlikte istenebilir mi?
Farklı günler veya farklı zararlar için birlikte istenebilir. Ancak araç sahibi kiraladığı başka bir araçla çalışmayı sürdürdüyse, aynı günler için hem kira bedeli hem tam kazanç kaybı istenemez.
Bu içerik genel bilgilendirme amaçlıdır ve hukuki danışmanlık yerine geçmez. Her uyuşmazlık kendi koşulları içinde değerlendirilir.