
Maddi hasarlı trafik kazası tazminat davası, kazada zarar gören aracın onarım bedeli, değer kaybı ve aracın kullanılamadığı süredeki kayıp için kusurlu tarafın trafik sigortacısına, araç işletenine veya sürücüye karşı açılır. Sigortacıya dava açmadan önce yazılı başvuru yapmak zorunludur; sigortacı 15 gün içinde cevap vermezse ya da cevabı zararı karşılamazsa dava veya Sigorta Tahkim Komisyonu yolu açılır. Sigortacı davalılar arasındaysa görevli mahkeme asliye ticaret mahkemesidir; yalnız sürücü veya işletene karşı açılan davaya asliye hukuk mahkemesi bakar. Poliçe limitini aşan zarar ile araç mahrumiyeti işleten ve sürücüden istenir.
Kusur oranı tazminatı doğrudan etkilediği için tutanaktaki kusur değerlendirmesine itiraz yolu ayrı başlıkta işleniyor. Kendi kaskosundan ödeme alan kişinin karşı tarafa dava açıp açamayacağı da aşağıda yanıtlanıyor.
Maddi Hasarlı Trafik Kazasında Tazminat Hakkı
Maddi hasarlı trafik kazası, yalnızca araç ve eşyada zarar doğuran kaza türüdür. Kazada bedensel zarar da varsa süreç genişler; tedavi gideri, iş göremezlik ve manevi tazminat gibi ek kalemler devreye girer ve bu kalemler ayrı bir değerlendirme gerektirir. Bu sayfanın konusu yalnızca araç ve eşya zararıdır.
Zarar gören, haksız fiil hükümlerine dayanarak talepte bulunur; kazaya kusurlu sürücünün neden olması, zarar görenin tazminat isteme hakkının temelidir. Sürecin başlangıç belgesi trafik kazası tespit tutanağıdır; tutanaktaki bilgiler hem sigortaya başvuruda hem de dava dilekçesinde delil olarak kullanılır.
Maddi Hasarlı Kazada Hangi Zararlar İstenir?
Maddi hasarlı trafik kazası tazminat davasında talep edilebilecek kalemler tek onarım faturasından ibaret değildir. Aşağıdaki kalemlerin her biri ayrı ayrı değerlendirilir ve gerektiğinde ayrı ayrı ispatlanır.
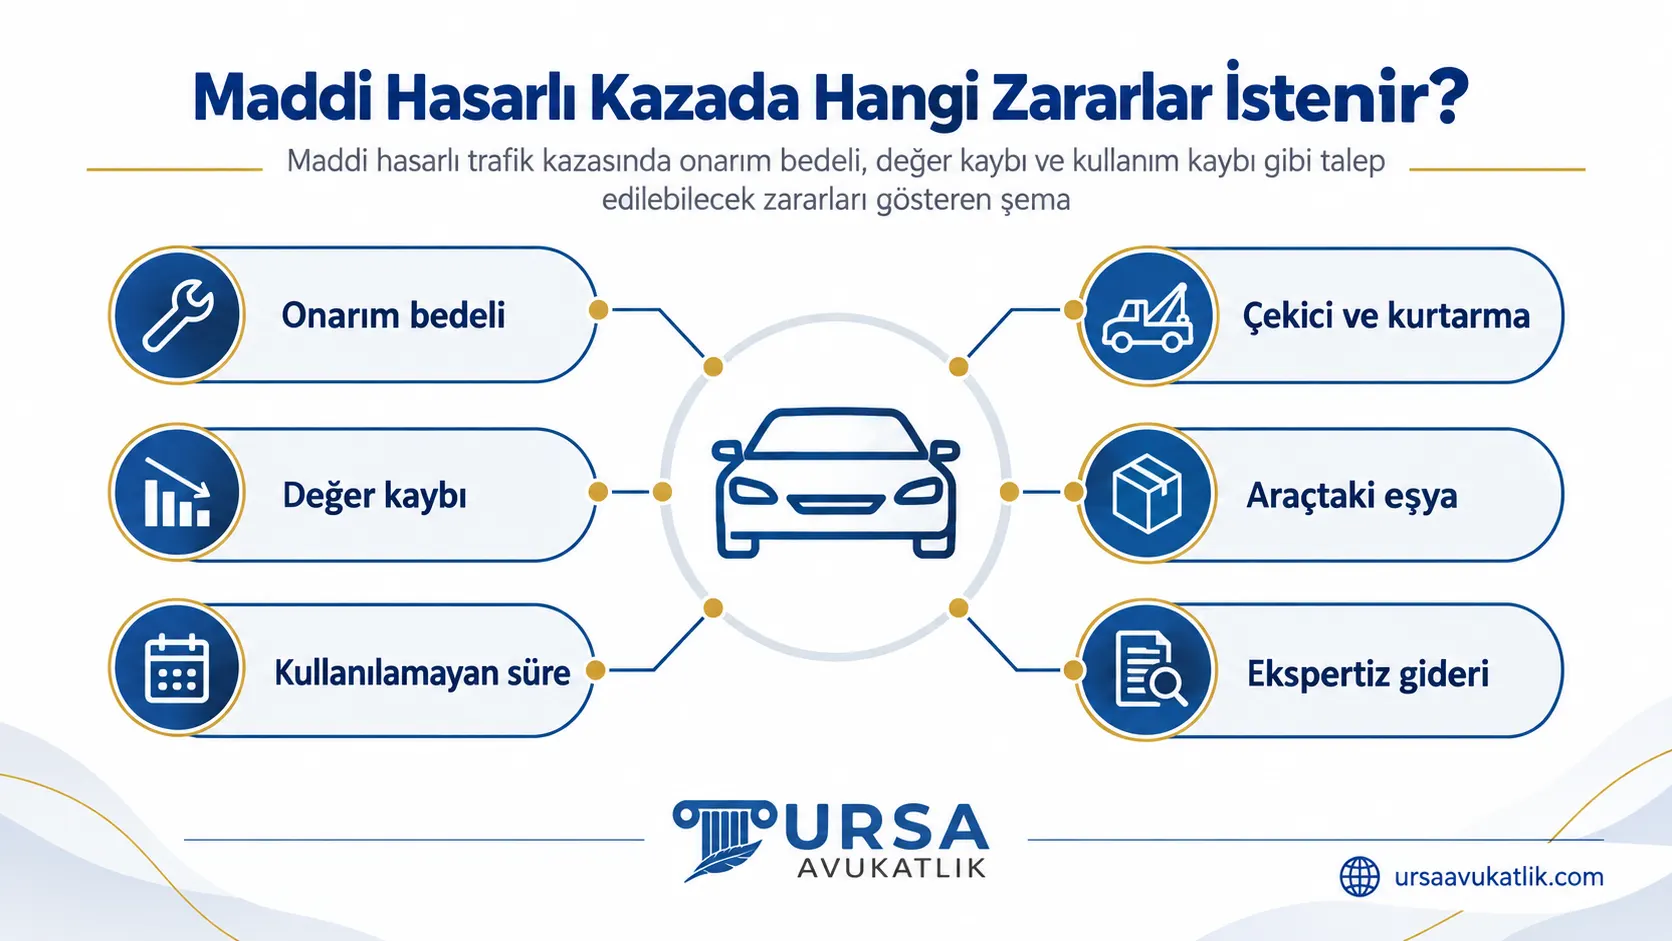
- Onarım bedeli ve değişen parçaların maliyeti.
- Değer kaybı.
- Aracın kullanılamadığı süredeki kayıp.
- Çekici ve kurtarma gideri.
- Araçtaki eşyanın zararı.
- Ekspertiz ve belge gideri.
Dava açılırken kalemlerin kesin tutarı çoğu zaman bilinmez; onarım sürüyor olabilir veya bilirkişi incelemesi henüz yapılmamıştır. Dava bu nedenle kısmi dava olarak açılır; dilekçede asgari değer belirtilir, kesin tutar bilirkişi raporuyla netleşince talep bir defaya mahsus artırılır (HMK m. 109/4). 31 Temmuz 2026'da yürürlüğe giren 7589 sayılı Kanunla belirsiz alacak davası (HMK m. 107) kaldırıldı; bu tarihten sonra açılan davalarda yerine kısmi dava kullanılır.
Onarım Bedeli ve Parça Değişimi
Onarım bedeli, fatura ve eksper raporuyla ispatlanır. Orijinal parça ile eşdeğer parça arasındaki fiyat farkı, sigorta şirketleriyle en çok tartışılan noktalardan biridir; eşdeğer parça kullanımı her zaman kabul görmez ve dosyaya göre değerlendirilir.
Onarımın ekonomik olmadığı durumlarda pert değerlendirmesine geçilir. Böyle bir durumda araç hasar bedeli, onarım tutarı üzerinden değil, aracın hasar öncesi ve hurda değeri arasındaki farka göre hesaplanır; onarım ile pert ayrımı eksper raporunda netleşir. Ekspertiz raporunun taraf tutmadan, aracın gerçek durumunu yansıtacak şekilde düzenlenmesi, sonraki aşamalarda yaşanacak tartışmaları azaltır.
Eksper raporunda hasarlı parçaların listesi, onarım maliyeti tahmini ve aracın hasar öncesi durumuna ilişkin tespitler yer alır. Rapor, sigorta şirketinin görevlendirdiği eksper tarafından hazırlanabileceği gibi, uyuşmazlık hâlinde bağımsız eksperden veya mahkeme aşamasında bilirkişiden de alınabilir. İki rapor arasında fark varsa, mahkeme genellikle bağımsız bilirkişi raporunu esas alır.
Değer Kaybı
Araç onarıldıktan sonra bile piyasa değerinde kalan düşüş, onarım bedelinden bağımsız ayrı bir kalemdir. Değer kaybı, aracın kaza tarihindeki yaşı, kilometresi, markası ve hasarın niteliği birlikte değerlendirilerek belirlenir; aynı onarım tutarı, farklı araçlarda farklı değer kaybı doğurabilir.
“Kazalı bir araçta değer kaybı oluşup oluşmadığı veya oluşan değer kaybının miktarı; aracın modeli, markası, kaza tarihindeki yaşı, kilometresi, hasarın nitelik ve niceliği vs. gibi hususlara bağlı olarak değişiklik gösterebilir.”
Yargıtay Hukuk Genel Kurulu, E. 2017/2049, K. 2021/771, T. 15.06.2021
Değer kaybı talebi için kazada tam kusurlu olmamak ve aracın pert olmaması gerekir. Talep, araç değer kaybı sayfamızda anlatılan yöntemle hesaplanır ve genellikle bağımsız bilirkişi raporuna dayandırılır. Kısmi dava olarak açılacak davanın örnek metni değer kaybı dava dilekçesi örneği sayfasındadır.
Aracın Kullanılamadığı Süre
Onarım süresince araç kullanılamadığından doğan kayıp, ikame araç gideri veya kazanç kaybı olarak istenebilir. Fiilen araç kiralanmamış olsa bile, aracın kullanım imkânından yoksun kalınması başlı başına bir zarardır ve hakim tarafından takdir edilebilir.
“Davaya konu kaza sebebiyle araçtaki hasarın giderilmesi için gereken onarım süresi içinde emsal nitelikteki bir aracın mahrumiyet bedelinin tespiti hususunda rapor alınarak sonucuna göre karar verilmesi gerekir.”
Yargıtay 17. Hukuk Dairesi, E. 2014/15596, K. 2017/156, T. 17.01.2017
Ticari araçlarda bu kalem özellikle önem taşır; taksi, servis veya kurye aracı gibi gelir getiren aracın kullanılamaması, doğrudan kazanç kaybına yol açar. Kazanç kaybı, önceki dönemlerin muhasebe kayıtları ve mali müşavir raporuyla ispatlanır; sadece sözle ileri sürülen gelir kaybı yeterli görülmez. Ticari araçta kazancın nasıl hesaplandığı ve kimden istendiği ticari kazanç kaybı yazısında anlatılıyor. İkame araç bedeli sayfamızda bu kalemin hesaplanma yöntemi ayrıntılı anlatılıyor.
Ticari olmayan araçlarda ise mahrumiyet bedeli, benzer nitelikte bir aracın piyasadaki günlük kiralama bedeli üzerinden hesaplanır; fatura sunulmasa dahi emsal kira rakamları bilirkişi tarafından araştırılabilir. Onarım süresi uzadıkça hesaplanacak tutar da büyür, ancak sorumluluk yalnızca makul onarım süresiyle sınırlıdır; servis kaynaklı gecikmelerin makul süreye dahil edilip edilmeyeceği dosyaya göre değerlendirilir.
Dava Açmadan Önce Sigortacıya Başvuru
Zarar gören, dava açmadan önce kusurlu tarafın trafik sigortacısına yazılı başvuru yapmak zorundadır. Karayolları Trafik Kanunu'nun 97. maddesi uyarınca başvuru, dava şartıdır. Yargıtay uygulamasında söz konusu koşul tamamlanabilir dava şartı sayılır; başvuru hiç yapılmadan dava açılırsa mahkeme, eksikliğin giderilmesi için davacıya kesin süre tanır, süresinde tamamlanmazsa dava usulden reddedilir.
Sigortacı, başvuru tarihinden itibaren 15 gün içinde yazılı cevap vermezse veya verdiği cevap zararı karşılamazsa, dava ve tahkim yolu açılır. Başvurunun yazılı ve tarihli olması, ileride ispat için önem taşır; e-posta, noter ihtarnamesi veya sigorta şirketinin kendi başvuru sistemi üzerinden alınan kayıt, yazılı başvuru şartını karşılar.
Trafik kazalarında sigorta şirketine başvuru sayfamızda sürecin ayrıntıları anlatılıyor. Başvuru dilekçesinde kaza bilgileri, talep edilen kalemler ve varsa ekli belgelerin (tutanak, fotoğraf, eksper raporu) listesi yer almalıdır; eksik veya belirsiz talep, sigortacının cevap süresini gerekçesiz uzatmasına zemin hazırlar.
Başvuru şartının yasal dayanağına Karayolları Trafik Kanunu'ndan ulaşılabilir.
Dava Kime Karşı Açılır?
Maddi hasarlı trafik kazası tazminat davasında birden fazla kişiye birlikte dava açılabilir; zarar gören, sigortacı ile işleteni veya sürücüyü aynı davada davalı gösterebilir. Aşağıdaki tablo davalı olabilecek tarafları ve sorumluluklarının dayanağını gösterir.
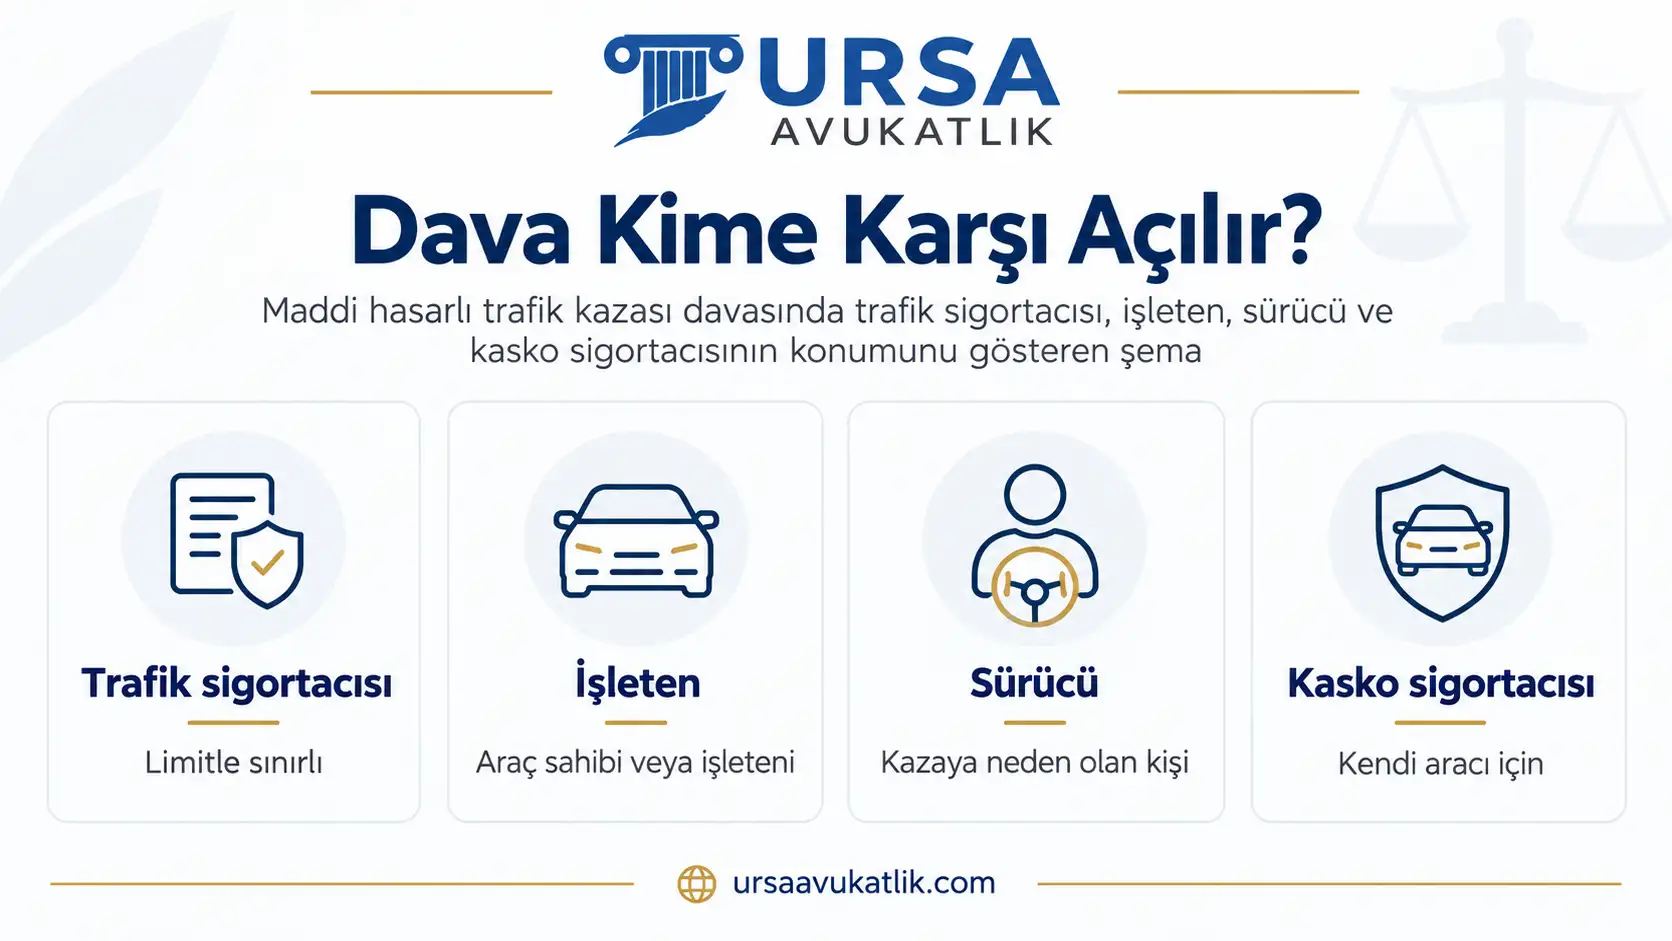
| Davalı | Sorumluluğun Dayanağı | Dikkat Edilecek Nokta |
|---|---|---|
| Trafik sigortacısı | Zorunlu sigorta sözleşmesi | Poliçe limitiyle sınırlı |
| Araç işleteni | KTK m.85, kusursuz sorumluluk | Kusuru aranmaz |
| Sürücü | TBK m.49, haksız fiil | Kusur oranıyla sorumlu |
| Kasko sigortacısı | Kendi poliçe sözleşmesi | Yalnızca kendi aracı için |
Trafik sigortacısına karşı açılan davada araç hasar bedeli, poliçe teminat limitiyle sınırlı olarak talep edilir. Sigortacıya karşı açılan davada görevli mahkeme Asliye Ticaret Mahkemesidir, çünkü sigorta sözleşmesinden doğan uyuşmazlık ticari dava sayılır.
Yalnızca sürücü veya işletene karşı açılan davada görevli mahkeme Asliye Hukuk Mahkemesidir; sigortacı da davalılar arasındaysa dava bütünüyle Ticaret Mahkemesinde görülür. İşleten ile sürücü ayrı kişilerse ikisi birlikte dava edilebilir; işletenin sürücüye rücu hakkı saklı kalır ve rücu, işleten ile sürücü arasındaki ayrı bir uyuşmazlık konusudur.
Birden fazla davalıya birlikte dava açılması, müteselsil sorumluluk ilkesinin doğal sonucudur; zarar gören, tazminatın tamamını davalılardan yalnızca birinden de isteyebilir, tamamından da isteyebilir. Ödemeyi yapan davalı, kendi payını aşan kısım için diğer sorumlulara rücu edebilir; iç ilişki zarar görenin davasını etkilemez ve zarar gören tazminatını almak için davalılar arasındaki paylaşımın sonuçlanmasını beklemek zorunda değildir.
Mahkeme mi, Sigorta Tahkim Komisyonu mu?
Mahkeme ve Sigorta Tahkim Komisyonu, sigortacıya karşı ileri sürülecek talep için birbirinin alternatifi iki yoldur. Tahkim yalnızca sigortacıya karşı başvurulabilen bir yoldur; işleten ve sürücüye karşı talep mahkemede ileri sürülür.
Tahkim yolu, mahkemeye kıyasla genellikle daha kısa sürede sonuçlanır ve uzman hakemler eliyle yürütülür; ayrıntılar sigorta tahkim komisyonu sayfamızda anlatılıyor. Tahkim kararına itiraz, mahkemedeki istinaf ve temyiz aşamalarından farklı usule tabidir; itiraz, Komisyon bünyesindeki itiraz hakem heyetine yapılır ve usul ilgili sayfada ayrıca ele alınıyor.
Dava öncesinde arabuluculuğa başvurulup başvurulmayacağı ayrı bir konudur; konuya ilişkin ayrıntılar trafik kazalarında arabuluculuk sayfamıza taşınmıştır.
Tahkim yolunun seçilmesi, mahkeme yolundan tamamen vazgeçmek anlamına gelmez; tahkim kararına itiraz sonuçlanmadan da bazı hâllerde dava hakkı saklı kalabilir. Hangi yolun somut dosya için daha uygun olduğu, uyuşmazlığın niteliğine ve toplanan delillerin gücüne göre değişir.
Kasko ile Trafik Sigortası Arasında Seçim
Kendi kaskosundan ödeme alan araç sahibi, kasko şirketinin ödediği kısım için karşı tarafın trafik sigortacısına talepte bulunma hakkı, ödeme ölçüsünde kanun gereği kasko şirketine geçer; kasko şirketi ödediği tutarı karşı taraftan geri ister. Kasko tarafından karşılanmayan kalemler için zarar gören kendisi talepte bulunabilir.
Değer kaybı, poliçe şartına bağlı olarak çoğu zaman kaskodan karşılanmaz; bu kalem genellikle karşı tarafın trafik sigortacısından veya doğrudan kusurlu taraftan istenir. Kasko poliçesinin genişletilmiş teminat seçenekleri varsa (ikame araç, değer kaybı gibi), poliçe şartlarının kaza öncesinde kontrol edilmesi, hangi kalemin hangi sigortadan karşılanacağını netleştirir.
Kazaya karışan araç yabancı plakalıysa süreç farklılaşır; ayrıntılar yabancı plakalı araç kazası sayfamızda anlatılıyor.
Trafik sigortası zorunludur ve yalnızca karşı tarafa verilen zararı karşılar; kasko ise isteğe bağlıdır ve poliçe sahibinin kendi aracındaki hasarı, kusuruna bakılmaksızın karşılar. İki sigorta türünün farklı işlevi, kaza sonrasında hangi şirkete önce başvurulacağı sorusunu da belirler; kendi aracındaki hasar için kaskoya, karşı tarafın zararı için ise kusurlu tarafın trafik sigortacısına başvurulur.
Kusur Oranı ve İspat
Maddi hasarlı trafik kazası tazminat davasında tazminat miktarı, kusur oranına göre belirlenir. Tutanaktaki kusur değerlendirmesi taraflar için kesin hüküm taşımaz; itiraz edilebilir ve mahkeme, bilirkişi incelemesiyle kusuru yeniden ve bağımsız olarak belirleyebilir.
Tarafların imzaladığı anlaşmalı tutanak, olayın oluş şeklini gösterir ancak aksi her türlü delille ispatlanabilir. Kamera kaydı, fotoğraf, tanık beyanı ve olay yeri incelemesi, kusur oranının yeniden değerlendirilmesinde belirleyici olabilir. İzler kaybolmadan olay yerinin ve aracın incelenmesi için mahkemeden delil tespiti istenebilir.
“Kaza tespit tutanağı aksi ispat edilinceye kadar geçerli bir belgedir; haksız fiillerde tutanağın aksi tanık dahil her türlü delille ispat edilebilir.”
Yargıtay Hukuk Genel Kurulu, E. 2012/1476, K. 2013/564, T. 17.04.2013
Mahkeme, tarafların tutanaktaki beyanıyla bağlı değildir; kusur oranını kendi bilirkişi raporuna göre resen belirleyebilir. Kusur oranına itiraz eden tarafın elindeki delili erken toplaması önemlidir; kamera görüntüleri sınırlı süre saklanır, tanıkların hafızası zamanla zayıflar. Trafik kazası kusur oranı hesaplamasının hangi ölçütlere dayandığı ayrı sayfamızda anlatılıyor.
Kusur bilirkişisi, mahkemece resen belirlenir; taraflar bilirkişiyi kendileri seçemez, ancak bilirkişiye karşı yansızlık gerekçesiyle itiraz edebilir. Bilirkişi raporu geldikten sonra taraflara itiraz için süre tanınır; itiraz üzerine ek rapor istenebilir veya yeni bilirkişi görevlendirilebilir. Kusur bilirkişisi genellikle trafik mühendisliği veya adli bilirkişilik alanında uzmanlaşmış kişilerden seçilir.
Zarar Sigorta Limitini Aşarsa
Maddi zararın toplamı, zorunlu trafik sigortası poliçe limitini aşarsa, aşan kısım sigortacıdan değil doğrudan işleten ve sürücüden istenir. İşleten ile sürücü, limit üstü kısımdan kendi mal varlıklarıyla sorumlu tutulur.
Kusurlu tarafın ihtiyari mali sorumluluk sigortası varsa, limit üstü kısım için poliçe devreye girebilir. İhtiyari mali sorumluluk sigortası, zorunlu trafik sigortasının üzerine ek koruma sağlayan isteğe bağlı bir poliçedir; kapsamı ve limiti poliçeden poliçeye değiştiğinden, dosyanın söz konusu poliçeyle birlikte değerlendirilmesi gerekir. Poliçe bulunmadığı veya limiti yetersiz kaldığı durumlarda, limit üstü kısmın tahsili işleten ve sürücünün mal varlığına yönelik icra takibiyle sürdürülür.
Dava İçin Gerekli Belgeler
Maddi hasarlı trafik kazası tazminat davası açılırken aşağıdaki belgelerin eksiksiz hazırlanması, sürecin sağlıklı ilerlemesini sağlar.
- Trafik kazası tespit tutanağı, kazaya karışan araçlardan veya kolluktan temin edilir.
- Hasarı gösteren fotoğraflar, kaza anında veya hemen sonrasında çekilir.
- Eksper raporu, sigorta şirketi veya bağımsız eksperden alınır.
- Onarım faturası ve servis kayıtları, aracın tamir edildiği servisten temin edilir.
- Ruhsat ve poliçe bilgileri, araç sahibinde veya sigorta şirketinde bulunur.
- Sigortacıya yapılan başvuru dilekçesi ve varsa cevabı saklanır.
- Ticari araçsa kazanç kaybını gösteren mali kayıtlar muhasebe kayıtlarından çıkarılır.
Bazı belgeler eksik olsa dahi dava açılabilir; mahkeme, eksik kalan belgeleri yargılama sırasında taraflardan veya ilgili kurumlardan ister. Belgelerin dijital kopyalarının ayrıca saklanması, fiziki nüshanın kaybolması hâlinde süreci aksatmaz. Fotoğraflar ve yazışmalar tarih sırasına göre düzenlenmiş olarak saklanırsa, dava dilekçesinin hazırlanması ve bilirkişi incelemesi daha hızlı ilerler.
Maddi Hasarlı Kaza Davasında Avukat Desteği
Talep kalemlerinin eksiksiz belirlenmesi, avukat desteğinin en somut katkısıdır; onarım bedeli dışındaki kalemler çoğu zaman gözden kaçar ve talep edilmediği için hiç istenmemiş olur. Doğru davalının seçilmesi de dosyanın sonucunu doğrudan etkiler.
Bilirkişi raporuna itiraz ve dava sürecindeki sürelerin takibi, hukuki destek gerektiren diğer aşamalardır. İlk görüşmede dosyadaki belgeler incelenir, hangi kalemlerin talep edilebileceği ve davanın kime yöneltileceği değerlendirilir. Trafik kazası avukatı desteğiyle bu değerlendirme, dosyaya özgü verilere göre yapılır.
Dava sürecinde duruşma takibi, bilirkişi raporlarının incelenmesi ve gerektiğinde itiraz dilekçelerinin süresinde hazırlanması, sonucu doğrudan etkileyen aşamalardır. Sigortacı, işleten ve sürücü aynı davada yer alıyorsa, her birine karşı sunulacak delil ve argümanların ayrı kurgulanması gerekebilir.
Maddi Hasarlı Trafik Kazası Tazminat Davası Hakkında Sık Sorulan Sorular
Maddi hasarlı trafik kazası için dava açılır mı?
Açılır. Bedensel zarar olmasa da araç ve eşyada oluşan zarar için maddi hasarlı trafik kazası tazminat davası açılabilir; koşul, dava öncesinde sigortacıya yazılı başvuru yapılmış ve sürenin geçmiş olmasıdır.
Dava açmadan önce sigortaya başvurmak zorunlu mu?
Yalnızca sigorta şirketine karşı açılacak dava için zorunludur. Karayolları Trafik Kanunu'nun 97. maddesindeki koşul, yalnızca işletene veya sürücüye karşı açılan davada aranmaz; Yargıtay bu ayrımı açıkça kabul etmiştir.
Maddi hasar davası kime açılır?
Trafik sigortacısına, araç işletenine veya sürücüye, tek başına ya da birlikte açılabilir. Karşı tarafın trafik sigortacısı bilinmiyorsa, Sigorta Bilgi ve Gözetim Merkezi'nin plaka sorgulama hizmetinden kaza tarihi itibarıyla hangi şirketin sigortalı olduğu öğrenilebilir.
Değer kaybı ayrıca istenebilir mi?
İstenebilir. Değer kaybı, onarım bedelinden bağımsız ayrı zarar kalemidir. Aracın yaşı ilerledikçe piyasa değeri zaten düştüğünden, çok eski araçlarda hesaplanan değer kaybı tutarı da görece düşük çıkar.
Onarım sürecinde araç kullanılamazsa zarar istenir mi?
İstenir. Aracın kullanılamadığı süredeki kayıp, ikame araç bedeli veya ticari araçlarda kazanç kaybı olarak talep edilebilir. Kalem zorunlu trafik sigortası teminatı dışında kaldığından, talep doğrudan kusurlu sürücü veya araç işletenine yöneltilir; sigorta şirketinden istenemez.
Kendi kaskomdan ödeme aldım, karşı tarafa dava açabilir miyim?
Kaskonun karşılamadığı kalemler için açabilirsiniz; kasko ödemesinin tamamlanmasını beklemek zorunda değilsiniz. Kasko şirketinin ödediği tutar için rücu hakkı kasko şirketine geçer, değer kaybı gibi kalemler için talep hakkınız devam eder.
Sigorta eksik ödeme yaptı, ne yapabilirim?
Eksik kalan tutar için tahkime veya dava yoluna başvurabilirsiniz. Sigortacının yaptığı kısmi ödeme, kalan zarar için talep hakkını ortadan kaldırmaz.
Kusur oranına itiraz edilebilir mi?
Edilebilir. Tutanaktaki kusur değerlendirmesi kesin değildir; mahkeme veya tahkimde bilirkişi incelemesiyle kusur oranı yeniden belirlenebilir.
Maddi hasarlı kazada zamanaşımı ne kadar?
Karayolları Trafik Kanunu'nun 109. maddesi uyarınca zararın öğrenilmesinden itibaren 2 yıl, her hâlde kaza gününden itibaren 10 yıldır. Kazada ceza gerektiren fiil varsa ceza kanunundaki daha uzun süre uygulanabilir.
Sigortasız araç çarptıysa zararı kim öder?
Güvence Hesabı, sigortasız veya tespit edilemeyen araçların sebep olduğu kazalarda yalnızca bedensel zararları karşılar (5684 sayılı Kanun m.14/2); sigortasız aracın verdiği araç hasarı için talep doğrudan sürücüye ve işletene yöneltilir. Hesap maddi zararı yalnız sigorta şirketinin iflası veya ruhsatlarının iptali hâlinde öder.
Bu içerik genel bilgilendirme amaçlıdır ve hukuki danışmanlık yerine geçmez. Her uyuşmazlık kendi koşulları içinde değerlendirilir.