Araç değer kaybı, kazada hasar gören bir aracın, onarımı ne kadar iyi yapılırsa yapılsın ikinci el piyasasında kalıcı olarak uğradığı değer düşüşüdür. Bunun temel nedeni, aracın sicilinde artık bir kaza kaydı bulunmasıdır; alıcılar, bu kayda sahip bir aracı aynı özellikteki kazasız bir araca göre daha düşük bir fiyattan almak ister. Bu kayıp, onarım bedelinden tamamen ayrı bir zarar kalemidir; onarım faturası ödenmiş olması, değer kaybı hakkını hiçbir şekilde ortadan kaldırmaz. Bu ayrımı bilmeyen pek çok kişi, onarım masrafı karşılandığında hakkının bittiğini düşünür ve değer kaybını hiç talep etmeden dosyayı kapatır.
Değer kaybı talebi, aracın kaza geçirdiği her durumda otomatik olarak doğmaz; kusur durumu, hasarın niteliği ve aracın geçmişi gibi unsurlara bağlıdır. Aşağıdaki başlıklarda bu unsurları tek tek ele alıyor, hakkın ne zaman doğduğunu ve ne zaman doğmadığını açıklıyoruz.
Bu sayfada değer kaybı hakkının kendisini, kimlerin talep edebileceğini, hangi hâllerde alınamayacağını ve başvuru ile dava yolunu anlatıyoruz. Elinizdeki verilerle bir tutar tahmini almak isterseniz, araç değer kaybı hesaplama aracımızı kullanabilirsiniz; bu sayfa hesaplama yapmaz, hakkın kapsamını anlatır.
Değer Kaybı Kimden İstenir?
Araç değer kaybı, kusurlu tarafın zorunlu mali sorumluluk sigortasından istenir. Bu, aracın doğrudan uğradığı bir zarar kabul edildiği için sigortanın teminat kapsamına girer; sigorta şirketi, poliçe limitiyle sınırlı olmak üzere bu tutarı ödemekle yükümlüdür.
Sigortanın sorumluluğu poliçe limitiyle sınırlıdır. Gerçek değer kaybı bu limiti aşarsa, aşan kısım sigorta şirketinden değil, doğrudan kusurlu sürücüden veya aracın işleteninden istenir. Sigortanın ödeme yapmaması veya reddetmesi, talebin sonu anlamına gelmez; bu durumda kusurlu tarafa karşı yol her zaman açıktır. Birden fazla sorumlu bulunan dosyalarda, zarar gören taraf bu sorumlulardan dilediğine başvurabilir; sorumlular kendi aralarında daha sonra hesaplaşır.
Kazaya karışan her iki tarafın da kusurlu olduğu dosyalarda, değer kaybı talebi karşılıklı olarak gündeme gelebilir. Her iki araç sahibi de karşı taraftan, kendi kusuru düşülerek değer kaybı isteyebilir. Bu durum, tek taraflı kazalardan farklı bir değerlendirme gerektirir. Tek taraflı bir kazada ise, örneğin sürücünün bir direğe veya bariyere çarpması hâlinde, talep edilecek bir karşı taraf bulunmaz. Bu hâllerde değer kaybı genellikle sigortadan istenemez; ancak kasko poliçesinde ayrı bir teminat varsa talepte bulunulabilir.
Yargıtay, değer kaybının hukuki niteliğini ve hangi verilere göre belirleneceğini yerleşik biçimde ortaya koymaktadır.
Aracın marka ve modeli, kaza tarihindeki yaşı, kilometresi, hasarının nitelik ve niceliği gözetilip, kaza tarihi itibariyle serbest piyasadaki hasarsız 2. el rayiç değeri ile onarım sonrası 2. el piyasa değeri arasındaki farkın değer kaybı olarak hesaplanması gerekir.
Yargıtay 4. Hukuk Dairesi, E. 2021/20376, K. 2022/5342, T. 21.03.2022
Kimler Talep Edebilir?
Talep hakkı, kazadaki kusur durumuna göre belirlenir. Aşağıdaki tablo, en sık karşılaşılan hâlleri özetlemektedir.
| Talep Eden | Şartı |
|---|---|
| Kusursuz sahip | Tam tutar |
| Az kusurlu sahip | Kusur indirimli |
| Kiralık kullanan | Kullanım hakkı |
Kendi kusuru bulunan araç sahibi de bu hakkı kaybetmez; yalnızca talep edebileceği tutar, kendi kusur oranı düşülerek belirlenir. Kiralık veya araç filosuna ait araçlarda ise talep hakkı, aracı fiilen kullanan değil, aracın hukuki kullanım hakkına sahip olan tarafa aittir. Bu genellikle kiralayan şirket veya kiracı olabilir; sözleşmenin şartlarına göre değişir.
Aracın kaza anındaki maliki olmak, değer kaybı talep hakkının şartlarından biridir; araç kaza sonrasında satılmışsa, bu hak yeni sahibine otomatik olarak geçmez. Tüzel kişiler adına kayıtlı araçlar için de aynı kurallar geçerlidir; şirket veya yetkili temsilcisi aynı şekilde başvuru yapabilir.
Hangi Hâllerde Alınamaz?
Her hasarlı araçta araç değer kaybı talebi kabul edilmez. Aşağıdaki hâllerde talep ya hiç doğmaz ya da reddedilme riskiyle karşılaşır.
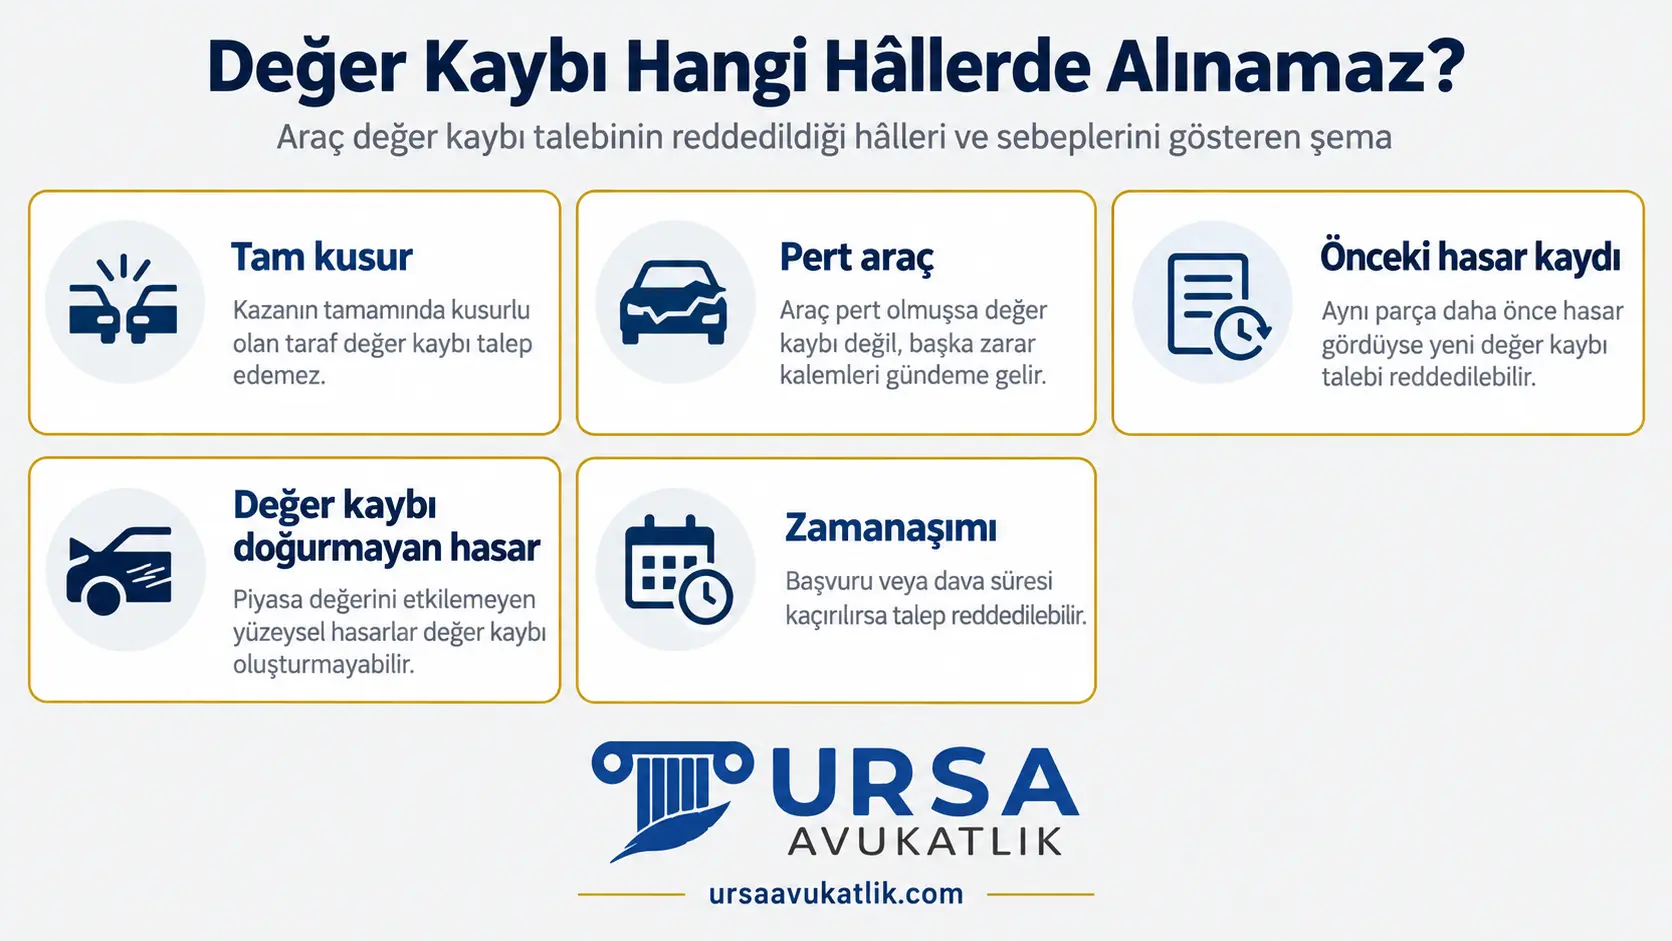
- Tam kusurlu olma: kendi kusurundan doğan zararı karşı taraftan istemek mümkün değildir.
- Aracın pert sayılması: pert araçlarda değer kaybı yerine sovtaj (hurda) değeri farkı esas alınır.
- Hasarın değer kaybı doğurmayacak nitelikte olması: kozmetik, çok küçük hasarlar bu kapsama girmeyebilir.
- Aynı bölgede önceki hasar kaydı bulunması: o bölüm için ayrıca değer kaybı hesaplanmaz.
- Zamanaşımının dolması: süre geçtikten sonra yapılan başvurular reddedilebilir.
Pert araçlarda değer kaybı talep edilemez; ancak bu, aracın hiç zarar görmediği anlamına gelmez. Pert durumunda değerlendirme yöntemi değişir: aracın hasar öncesi rayiç değeri ile hasar sonrası sovtaj değeri arasındaki fark esas alınır, bu farkın adı değer kaybı değil gerçek zarardır.
Önceki hasar kaydı bulunan araçlarda değerlendirme daha dikkatli yapılır. Aracın kaza kaydı geçmişi, hasar gören bölgeyi ve bu bölgedeki önceki işlemleri gösterir; aynı panelde tekrarlanan bir hasar, o bölüm için ayrıca değer kaybı hesaplanmasını engelleyebilir. Ancak aracın farklı bir bölgesinde yeni bir hasar oluştuysa, geçmiş kaza kaydı bu yeni talebi etkilemez.
Tablodaki hâllerden biri görünse dahi, dosyanın somut verilerine göre ayrıca değerlendirilmesi gerekir. Örneğin önceki hasarın aracın farklı bir bölgesinde olması, yeni kazadaki talebi etkilemez; yalnızca aynı panel veya bölgede mükerrer hasar varsa bu bölüm için hesaplama dışında tutulur.
Değer Kaybı Neye Göre Belirlenir?
Değer kaybı, bilirkişinin aracın yaşı, kilometresi, kaza öncesi rayiç değeri, hasarın bölgesi ve onarım bedelini birlikte değerlendirmesiyle belirlenir. Aşağıdaki tablo, bu ölçütlerin sonuca etkisini yön olarak göstermektedir.
| Ölçüt | Etkisi |
|---|---|
| Aracın yaşı | Yeni araçta yüksek |
| Kilometre | Düşükte yüksek |
| Rayiç değer | Yüksekse yüksek |
| Hasar bölgesi | Şasi/karoser yüksek |
| Onarım bedeli | Yüksekse yüksek |
Yöntem, iki rayiç değer arasındaki farkı bulmaya dayanır. Aracın kaza tarihi itibarıyla serbest piyasadaki hasarsız hâldeki değeri ile onarım sonrası serbest piyasadaki değeri arasındaki azalma, değer kaybı olarak kabul edilir. Bu tespit, salt teorik bir formülle değil, emsal araç satışlarının incelenmesiyle yapılır; bilirkişinin somut piyasa araştırması yapması aranır. Yalnızca ilan fiyatlarına bakmak yeterli görülmez; birden fazla emsal aracın incelenmesi ve piyasa koşullarının gerçekçi biçimde yansıtılması beklenir.
Hasarlı parçanın orijinal mi yoksa eşdeğer mi değiştirildiği de bilirkişinin dikkate aldığı bir ayrıntıdır; orijinal parça kullanımı genellikle değer kaybını sınırlar. Aracın daha önce hiç kaza geçirmemiş olması da rayiç değerini olumlu etkileyen bir unsurdur. Bu nedenle kaza kaydı bulunmayan bir aracın değer kaybı, benzer özellikteki ama geçmişinde kaza kaydı bulunan bir araca göre farklı hesaplanabilir.
Eksper raporu, bu değerlendirmenin ilk aşamasıdır; dava veya tahkim sürecinde nihai tespiti mahkemenin veya hakemin atadığı bilirkişi yapar. Eksper raporunun neye dayandığını görmek için trafik kazası eksper raporu sayfamızı, kaza kaydının tazminata nasıl yansıdığını görmek için ise araç değer kaybı hesaplama sayfamızı inceleyebilirsiniz.
Kilometre ve Yaş Sınırı
İnternette bu konuda hâlâ eski bilgi dolaşıyor; birçok kaynak belirli bir kilometre veya yaş üzerindeki araçların değer kaybı alamayacağını yazıyor. Bu bilgi güncel değildir. Geçmişte Karayolları Trafik Kanunu'na dayanan genel şartlar, değer kaybı hesabını belirli parametrelere ve sınırlara bağlamıştı; bu sınırların bir kısmı yıllar içinde de değiştirilmişti.
Anayasa Mahkemesi, bu hesaplama esasını düzenleyen hükmü iptal etmiştir. İptal kararından sonra değer kaybı, sabit bir formüle veya kilometre-yaş sınırına göre değil, bilirkişinin somut olayı değerlendirmesiyle belirlenmektedir. Kararın tam metnine Resmî Gazete üzerinden ulaşılabilir.
2918 sayılı Karayolları Trafik Kanunu'nun 90. maddesinin birinci fıkrasına eklenen ikinci cümlenin Anayasa'ya aykırı olduğuna ve iptaline karar verilmiştir.
Anayasa Mahkemesi, E. 2021/82, K. 2022/167, T. 29.12.2022
Pratik sonucu şudur: yüksek kilometreli veya eski bir aracın sahibi olmanız, değer kaybı talebinizi tek başına geçersiz kılmaz. Sigorta şirketi başvurunuzu "aracınız sınırı aşıyor" gerekçesiyle reddederse, bu ret güncel hukuka dayanmaz; itiraz edebilir, Sigorta Tahkim Komisyonu'na veya dava yoluna başvurabilirsiniz. Aracın yaşı ve kilometresi, talebin var olup olmadığını değil, bilirkişinin hesaplayacağı tutarı etkileyen ölçütlerden yalnızca ikisidir; bu ayrımı bir önceki başlıkta ayrıntılı anlattık.
Değer Kaybı ile İkame Araç Farkı
Değer kaybı ile ikame araç bedeli (mahrumiyet bedeli) farklı kalemlerdir ve ayrı ayrı talep edilebilir. Değer kaybı, aracın piyasa değerindeki kalıcı düşüştür; ikame araç bedeli ise aracınız tamirdeyken araçsız kaldığınız süre için karşılanan bir bedeldir.
Bu iki kalem arasındaki fark yalnızca konuları değil, kimden istenebileceklerini de değiştirir. Değer kaybı, aracın doğrudan uğradığı bir zarar sayıldığından zorunlu trafik sigortasından istenebilir. İkame araç bedeli ise dolaylı zarar niteliğinde kabul edildiğinden, uygulamada sigortadan değil doğrudan kusurlu sürücü veya işletenden talep edilir. Bu ayrımı bilmemek, doğru muhataba başvuramamak anlamına gelebilir.
İkame araç bedeli talep etmek için fiilen bir araç kiralamış olmanız da şart değildir; aracınızı kullanamadığınız süre boyunca uğradığınız kullanım kaybı, kiralama faturası sunulmasa dahi bilirkişi aracılığıyla belirlenebilir. Kasko poliçenizde ayrı bir "ikame araç teminatı" varsa, bu teminattan da poliçede belirtilen gün sayısı ve limit dahilinde yararlanabilirsiniz; ancak bu, kusurlu taraftan talep hakkınızı ortadan kaldırmaz.
Başvuru Nasıl Yapılır?
Değer kaybı başvurusu, belirli bir sırayla ve doğru muhataba yapılmalıdır.
- Kaza tespit tutanağı, ruhsat ve varsa eksper raporuyla belgeler hazırlanır.
- Kusurlu aracın trafik sigortası şirketine yazılı başvuru yapılır.
- Başvurunun ulaştığına dair bir teslim kaydı mutlaka alınır.
- Sigorta şirketinin yanıt vermesi için kanuni süre beklenir.
- Yanıt gelmez veya yetersiz kalırsa, Sigorta Tahkim Komisyonu'na veya doğrudan dava yoluna başvurulabilir.
Teslim kaydının alınması, uygulamada en çok sorun çıkan noktadır; kayıt olmadan yapılan bir başvuru, sigorta şirketi tarafından hiç alınmamış gibi değerlendirilebilir. E-posta ile yapılan başvurularda okundu bilgisi, elden teslimde ise tarihli bir alındı belgesi yeterlidir. Sigorta şirketinin kaza tespit tutanağına itiraz etmesi hâlinde izlenecek yol için kaza tespit tutanağına itiraz sayfamıza bakabilirsiniz.
Başvuru dilekçenizde net bir tutar belirtmek zorunda değilsiniz; eksper raporu elinizde yoksa, talebinizi "aracımda oluşan değer kaybının tazmini" şeklinde genel ifadeyle de iletebilirsiniz. Rapor elinize geçtiğinde başvurunuzu bu rapora göre güncelleyebilirsiniz.
Ödeme Aldım, Fark İsteyebilir miyim?
Onarım bedelinin ödenmiş olması, değer kaybı hakkını hiçbir şekilde ortadan kaldırmaz; bunlar tamamen ayrı kalemlerdir. Onarım masrafınız karşılandı diye değer kaybını unutmanız gerekmez, ayrıca talep edebilirsiniz.
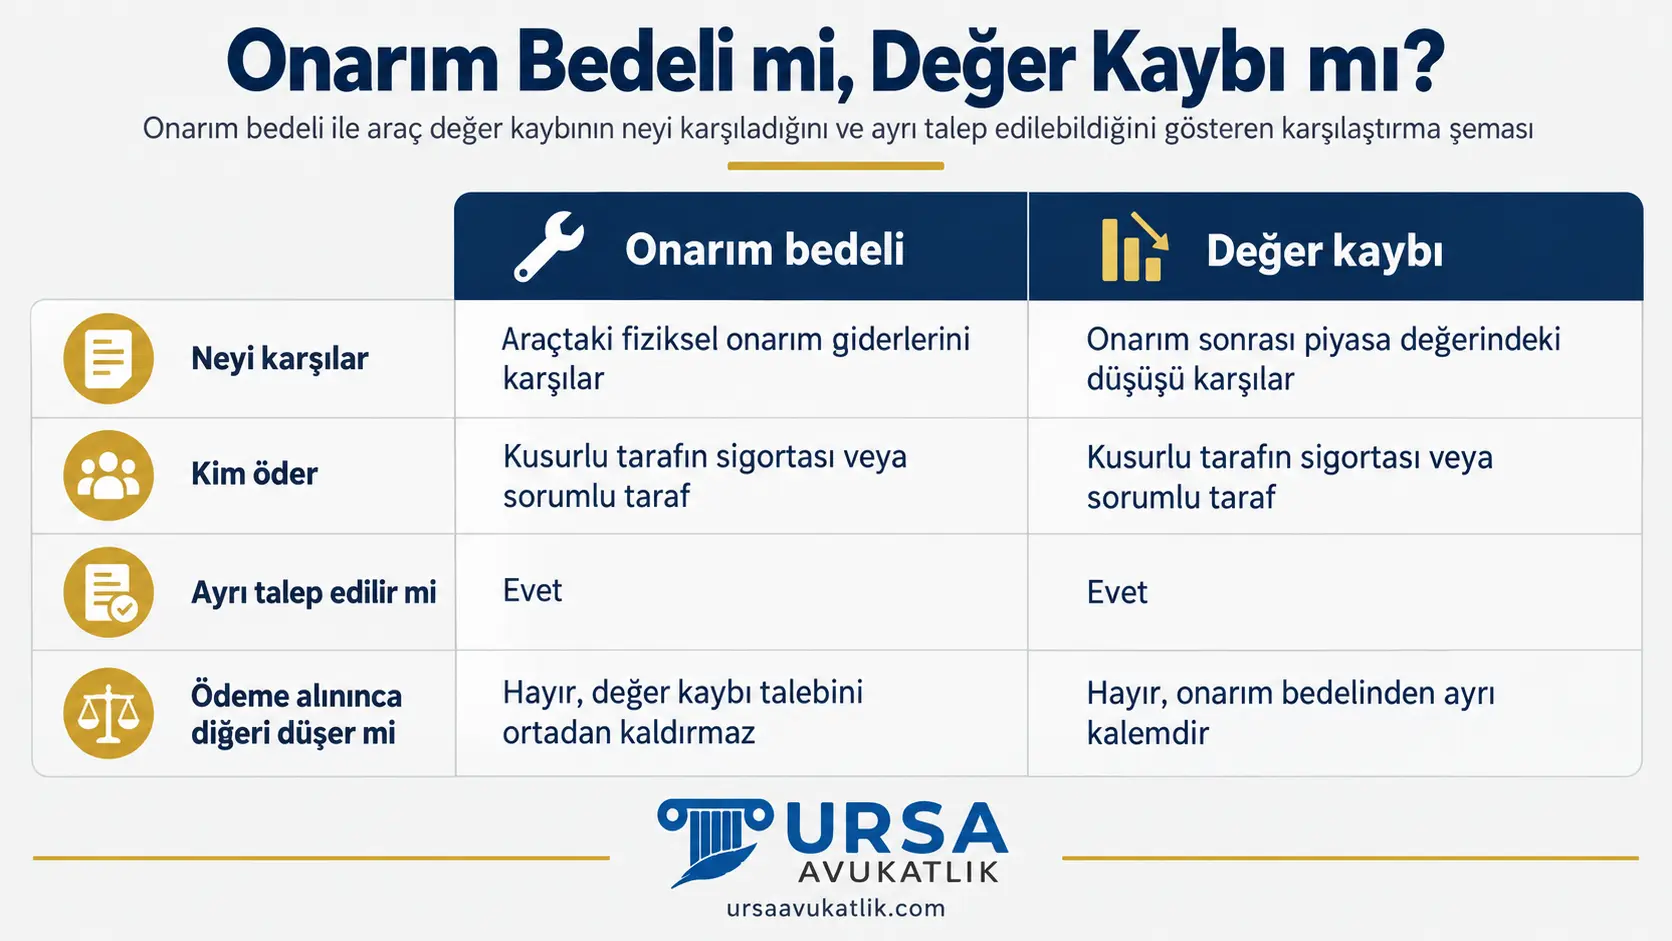
Değer kaybı için sigortadan bir ödeme aldıysanız durum biraz daha inceliklidir. Eğer ödemeyi kabul ederken "fazlaya ilişkin haklarım saklıdır" kaydını düşmeden, koşulsuz bir ibraname imzaladıysanız, bu genellikle tam bir ibra sayılır ve sonradan fark istemenizi zorlaştırır. Buna karşılık, ödemeyi ihtirazi kayıtla kabul ettiyseniz veya hiç ibraname imzalamadıysanız, gerçek değer kaybı ile alınan tutar arasındaki farkı ayrıca talep edebilirsiniz.
Değerinin belirli bir tutar üzerinden ödenmesi koşuluyla zararın tamamen tazmin edilmiş olduğunu ve sigorta şirketini her türlü hak, alacak ve davadan kayıtsız şartsız ibra ettiğini beyan ederek imzalanan ibraname, tam bir ibradır.
Yargıtay 17. Hukuk Dairesi, E. 2016/15159, K. 2017/8079
Bu nedenle bir ödemeyi kabul ederken dikkatli olmanız önemlidir: mümkünse ödemeyi ihtirazi kayıtla alın veya ibranameye fazlaya ilişkin haklarınızı saklı tuttuğunuza dair bir cümle ekleyin. Bu küçük adım, sonradan fark talep etme imkânınızı korur. İmzaladığınız bir ibraname varsa ve içeriğinden emin değilseniz, fark talebiyle dava açmadan önce bu belgenin gözden geçirilmesi, sürecin baştan doğru kurulması açısından faydalıdır.
Talep Reddedilirse
Sigorta şirketi talebinizi reddederse, önce ret gerekçesinin yazılı olarak size bildirilmesini isteyebilirsiniz. Ret gerekçesini bilmek, sonraki adımda hangi delillerin eksik olduğunu görmenizi ve itirazınızı buna göre hazırlamanızı sağlar.
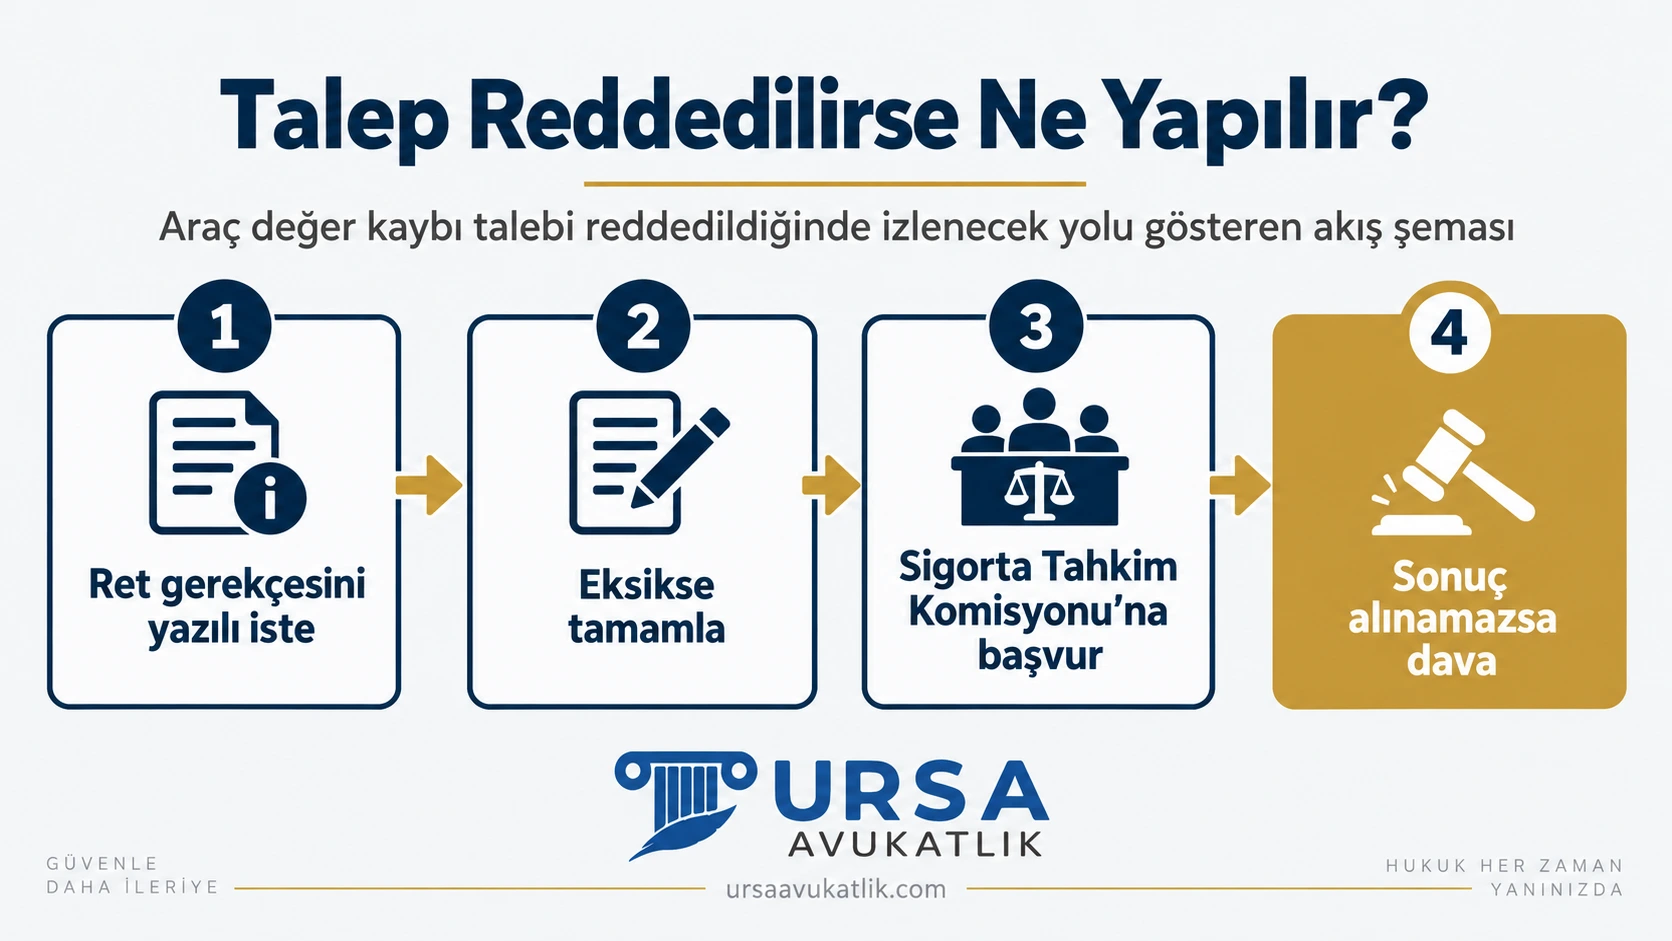
Ret sonrası izlenecek yol, Sigorta Tahkim Komisyonu'na başvurmaktır; bu yol, dava açmaya kıyasla genellikle daha hızlı sonuçlanır. Komisyon nezdinde de sonuç alınamazsa, dava yoluna geçilebilir. Dosyanın büyüklüğüne göre, hakem kararına itiraz veya temyiz yolu da açık olabilir. Hangi yolun tercih edileceği, dosyanın kapsamına ve sigorta şirketinin ret gerekçesine göre değişir. Sigorta Tahkim Komisyonu'na başvuru süreci hakkında ayrıntılı bilgiyi sigorta tahkim komisyonu sayfamızda bulabilirsiniz.
Ret gerekçesi "kilometre veya yaş sınırı" ise, bu gerekçenin güncel hukuka dayanmadığını yukarıdaki başlıkta anlattık; böyle bir ret, itiraz için güçlü bir zemin oluşturur. Ret gerekçesi kusur oranına dayanıyorsa, kusur tespitinin hangi belgeye göre yapıldığının kontrol edilmesi gerekir; kaza tespit tutanağındaki kusur dağılımı ile sigortanın esas aldığı oran bazen farklılık gösterebilir. Ret gerekçesi "aracın pert olduğu" ise, pert tespitinin doğru yapılıp yapılmadığı ayrıca sorgulanabilir.
Zamanaşımı ve Süreler
Değer kaybı talebi, haksız fiile ilişkin genel zamanaşımı sürelerine tabidir. Zararın ve sorumlunun öğrenildiği tarihten başlayan kısa bir süre ile olay tarihinden başlayan daha uzun bir süre birlikte işler; hangisi önce dolarsa talep hakkı o tarihte sona erer.
Sigortaya karşı ve doğrudan kusurlu tarafa karşı işleyen süreler farklı olabilir; kesin gün sayısı vermek yerine bu genel çerçeveyi aktarmayı tercih ediyoruz, çünkü süre olayın niteliğine göre değişebilir. Kaza aynı zamanda bir ceza soruşturmasına konu olmuşsa, ceza zamanaşımı süresinin devreye girip girmediği de ayrıca değerlendirilir. Süreci geciktirmeden başlatmanız, olası bir hak kaybını önler; eksper raporunuzu ve başvuru belgelerinizi erken toplamanız bu süreci kolaylaştırır.
Süreçte Avukat Desteği
Büromuz dosyanızı değerlendirirken önce eksper raporunun beş ölçütü (yaş, kilometre, rayiç değer, hasar bölgesi, onarım bedeli) eksiksiz kapsayıp kapsamadığını kontrol eder. Sigortanın ret gerekçesinin güncel hukuka uygun olup olmadığı da ayrıca denetlenir; özellikle kilometre veya yaş sınırına dayanan retler sıklıkla güncel olmayan bilgiye dayanır. Kaza kaydı ve önceki hasar geçmişi de dosyanın erken aşamasında incelenir; bu inceleme, hangi bölümlerin değer kaybı hesabına dahil edileceğini netleştirir.
Bir ödeme aldıysanız ve bunu ihtirazi kayıtsız kabul ettiyseniz, bu durumun fark talebinizi nasıl etkilediği ayrıca değerlendirilir. Sigorta Tahkim Komisyonu ile dava arasındaki tercih dosyanın büyüklüğüne göre değişir.
Araç Değer Kaybı Hakkında Sık Sorulan Sorular
Değer kaybı nedir?
Kazada hasar gören bir aracın, onarımı tamamlansa dahi ikinci el piyasasında uğradığı kalıcı değer düşüşüdür. Onarım bedelinden ayrı bir zarar kalemidir.
Kimden istenir?
Öncelikle kusurlu tarafın zorunlu trafik sigortasından istenir. Poliçe limitini aşan kısım için doğrudan kusurlu sürücü veya işletene başvurulur.
Kusurluysam alabilir miyim?
Evet, ancak talep edebileceğiniz tutar kendi kusur oranınız düşülerek belirlenir. Tam kusurlu olmadığınız sürece talep hakkınız devam eder.
Aracımın yaşı sınırı aşıyorsa ne olur?
Kilometre veya yaş için sabit bir yasal sınır artık bulunmuyor; bu sınırlamaya dayanan hesaplama esası Anayasa Mahkemesi kararıyla iptal edilmiştir. Yüksek kilometre veya yaş, talebi ortadan kaldırmaz, yalnızca bilirkişinin belirleyeceği tutarı etkileyebilir.
Onarım ödendi, hakkım bitti mi?
Hayır. Onarım bedeli ile değer kaybı ayrı kalemlerdir; onarım masrafınızın karşılanmış olması değer kaybı talebinizi etkilemez.
İkame araçtan farkı ne?
Değer kaybı aracın piyasa değerindeki kalıcı düşüştür ve sigortadan istenir. İkame araç bedeli ise araçsız kaldığınız süreyi karşılar ve genellikle doğrudan kusurlu taraftan istenir.
Nereye başvurulur?
İlk başvuru, kusurlu aracın trafik sigortası şirketine yazılı olarak yapılır. Sonuç alınamazsa Sigorta Tahkim Komisyonu'na veya dava yoluna başvurulabilir.
Ne kadar sürede sonuç alınır?
Sigorta şirketinin başvurunuza yanıt vermesi için kanunda öngörülen bir süre vardır; bu süre geçtiği hâlde yanıt gelmezse, tahkim veya dava yoluna geçilebilir.
Talebim reddedilirse ne yaparım?
Önce ret gerekçesinin yazılı olarak bildirilmesini isteyebilirsiniz. Ardından Sigorta Tahkim Komisyonu'na başvurabilir, sonuç alınamazsa dava açabilirsiniz.
Zamanaşımı ne kadar?
Zararın öğrenildiği tarihten başlayan kısa, olay tarihinden başlayan daha uzun bir süre birlikte işler. Kesin süre olayın niteliğine göre değişebileceğinden, başvuruyu geciktirmemeniz önerilir.
Araç Değer Kaybı Özetle Nasıl Değerlendirilir
Araç değer kaybı, onarım bedelinden ayrı, bağımsız bir zarar kalemidir; onarımınız karşılansa dahi bu hakkınız devam eder. Sigortanın reddi son söz değildir; kusurlu tarafa karşı yol her zaman açıktır ve kilometre veya yaş sınırına dayanan retlerin çoğu artık güncel hukuka dayanmamaktadır. Değer kaybı ile ikame araç bedelinin ayrı kalemler olduğunu ve farklı muhataplardan istendiğini de akılda tutmakta fayda var. Bir ödeme alırken haklarınızı saklı tutmanız, sonradan fark talep edebilmeniz açısından önemlidir. Süreç boyunca sürelerin işlediğini unutmadan, elinizdeki belgeleri erken toplamanız faydalı olur.
Bu içerik genel bilgilendirme amaçlıdır ve hukuki danışmanlık yerine geçmez. Her uyuşmazlık kendi koşulları içinde değerlendirilir.