
Pert farkı tazminatı, trafik kazasında pert olan aracın gerçek zararı ile sigortanın ödediği tutar arasındaki farktır. Zarar, aracın kaza tarihindeki ikinci el piyasa değerinden (rayiç değer) hurda değeri (sovtaj bedeli) düşülerek bulunur; hurdayı sigortaya bırakan kişiye rayiç değerin tamamı ödenir. Fark çoğunlukla rayiç değerin düşük belirlenmesinden ya da zararın, 2026 kazalarında araç başına 400.000 TL olan trafik sigortası teminatını aşmasından doğar. Pert farkı sigorta şirketinden, kusurlu sürücü ve işletenden veya İMM sigortacısından alınır. "Fazlaya ilişkin haklarım saklıdır" kaydıyla imzalanan ibraname, Yargıtay'a göre farkın istenmesine engel değildir.
Pert (Tam Hasar) Nedir, Ağır Hasar Kaydından Farkı
Trafik sigortası ve kasko genel şartları iki ayrı durumu düzenler. Tam hasar, onarım masraflarının aracın kaza tarihindeki değerini aşması ve eksper raporuyla aracın onarım kabul etmez hale geldiğinin tespit edilmesidir. Bu durumda araç hurdaya ayrılır ve hurda tescil belgesi sigortacıya verilmeden tazminat ödenmez.
Ağır hasarda ise eksper raporu aracın ağır hasara uğradığını tespit eder; araç trafikten çekilir ve “trafikten çekilmiştir” kaşeli tescil belgesi sigortacıya verilmeden ödeme yapılmaz. Böyle bir araç onarılıp yeniden trafiğe çıkabilir, ancak sicilinde kayıt kalır. Kaydın sorgulanması ve satışa etkisi ağır hasar kaydı yazısında ele alınmıştır.
Günlük dilde iki duruma da “pert” denir ve tazminat hesabı aynı mantıkla yapılır. Ancak pert kararı için önce onarım bedeli ve onarımın ekonomik olup olmadığı belirlenmelidir. Yargıtay 4. Hukuk Dairesi, onarım bedeli hesaplanmadan ve tamirin ekonomik olup olmadığı değerlendirilmeden verilen pert kararını bozmuştur (E. 2023/12962, K. 2025/8569, 26.05.2025).
Pert Araçta Trafik Sigortası ve Kasko Ne Öder?
Pert olan aracınızın zararını kimin ödeyeceği, kazada kimin kusurlu olduğuna ve hangi poliçeye başvurduğunuza göre değişir:
| Kaynak | Kim öder | Neyi öder | Sınır | Dayanak |
|---|---|---|---|---|
| Karşı aracın trafik sigortası | Kusurlu aracın sigorta şirketi | Rayiç değer eksi sovtaj (hurda devredilirse rayicin tamamı), karşı tarafın kusur oranında | Araç başına 400.000 TL (2026 kazaları) | KTK m.85, 91, 92, 99; ZMSS Genel Şartları B.2.3 |
| Kusurlu sürücü ve işleten | Sürücü, işleten ve varsa bağlı olduğu teşebbüs | Teminatı aşan kısım ve sigortanın kapsamadığı zararlar | Gerçek zarar | KTK m.85, m.90; TBK haksız fiil hükümleri |
| Karşı aracın İMM sigortası | İMM poliçesini düzenleyen sigortacı | Trafik sigortası teminatını aşan kısım | Poliçedeki İMM limiti | İMM poliçesi |
| Kendi kaskonuz | Kendi kasko sigortacınız | Rayiç değer eksi sovtaj veya hurda devriyle rayicin tamamı; poliçedeki muafiyetler uygulanır | Hasar tarihindeki rayiç değer | Kasko Genel Şartları 3.3.1.1 ve 3.3.2.2 |
Trafik sigortası pert aracı öder; ancak sizin aracınızı değil, kusurlu karşı aracın verdiği zararı karşılar. Kendi trafik sigortanız kendi aracınızın hasarını ödemez ve kanun, hak sahibinin kendi kusuruna denk gelen talebi teminat dışında bırakır (KTK m.92/g). Kaskodan ödeme alırsanız kasko şirketi ödediği tutarı karşı taraftan ister; bu konuda kasko rücu davası şartları yazısına bakılabilir.
Pert Farkı Nasıl Hesaplanır
Hesap dört adımda yapılır. Aşağıda A aracın kaza tarihindeki rayiç değerini, B hurdanın değerini (sovtaj bedeli) gösterir:
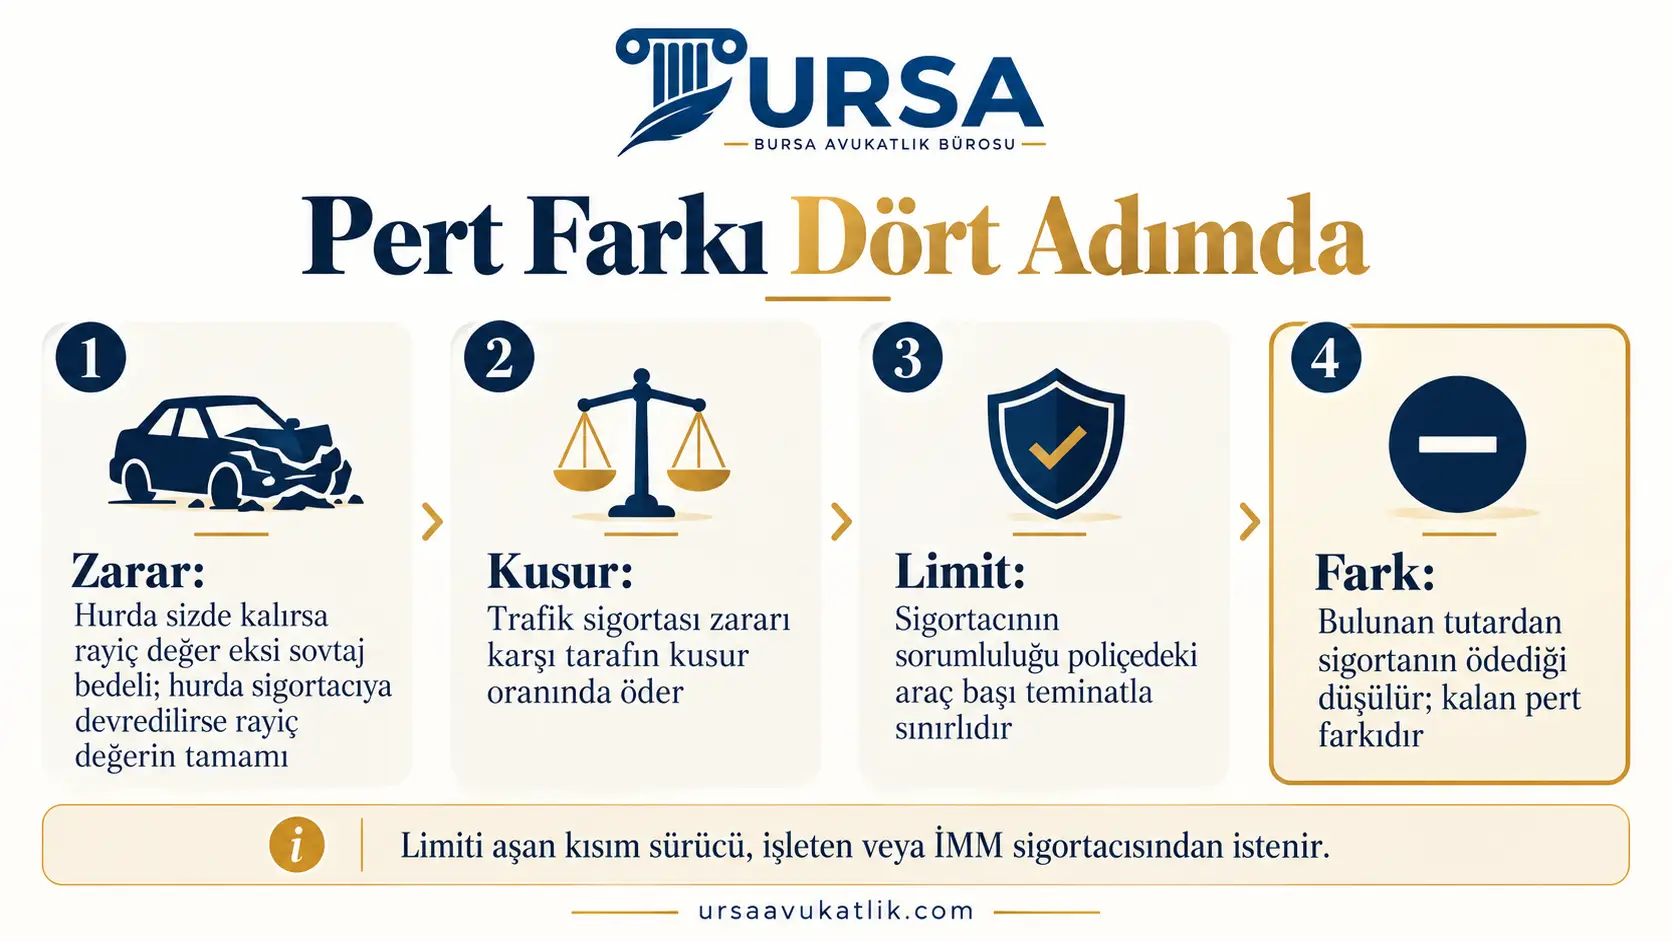
- Zarar: Hurda sizde kalıyorsa zarar A − B, hurdayı sigortacıya devrediyorsanız A kadardır.
- Kusur: Trafik sigortası bu zararı karşı tarafın kusur oranında öder.
- Limit: Trafik sigortacısının sorumluluğu kaza tarihindeki araç başı teminatla sınırlıdır.
- Fark: Bulunan tutardan sigortanın ödediği düşülür; kalan pert farkıdır. Limiti aşan kısım ise sürücü, işleten veya İMM sigortacısından istenir.
Yargıtay, trafik sigortası dosyasında aracın onarımının ekonomik olmadığı ve rayiç değerinin belirlendiği bir olayda, sovtaj değeri belirlenemedi diye davanın reddedilmesini eksik inceleme saymış ve kararı bozmuştur (4. HD, E. 2023/8452, K. 2025/5336, 08.04.2025). Rayiç değer ile sovtaj bedeli, hasar bedelinden ayrı ayrı tespit edilmelidir.
Pert araç için değer kaybı istenmez
Hasar sebebiyle trafikten çekilen veya hurdaya çıkarılan araçların değer kaybı talepleri trafik sigortası kapsamı dışındadır (KTK m.92/l; ZMSS Genel Şartları A.6/ö). Pert araçta istenen kalem değer kaybı değil, rayiç bedeldir. Onarılan araçlardaki değer kaybı hesabı ayrı bir konudur ve araç değer kaybı yazısında anlatılmıştır. Kira, kazanç kaybı ve iş durması gibi dolaylı zararlar da trafik sigortasının dışında kalır (KTK m.92/k); bunlar ancak kusurlu sürücü ve işletenden genel hükümlere göre istenebilir. Ticari araçlarda bu zararın hesabı kazanç kaybının hesaplanması yazısında anlatılıyor.
KDV eklenir mi?
Pert hesabında esas alınan rayiç değer, aracın piyasadaki ikinci el satış fiyatıdır; bu nedenle KDV tartışması daha çok onarım bedelinde çıkar. Yargıtay 4. Hukuk Dairesi, KDV'nin zarar görenin KDV mükellefi olup olmadığına ve fatura sunulup sunulmadığına bakılmaksızın gerçek zarara dahil olduğunu kabul eden hakem kararını onamıştır (E. 2023/10472, K. 2023/13303, 11.12.2023). Ticari araç sahibi olmak bu sonucu tek başına değiştirmez.
Rayiç Değere İtirazda Eksper Raporu, Emsal İlan ve Bilirkişi
Pert farkı uyuşmazlıklarının çoğu rayiç değerin düşük belirlenmesinden doğar. Sigorta şirketinin eksperi rayiç değeri ve sovtaj bedelini raporunda gösterir; raporun nasıl okunacağı ve itiraz yolları trafik kazası eksper raporu yazısında açıklanmıştır. İtirazınızı güçlendirmek için şunları toplayın:
- Emsal ilanlar: Aynı marka, model, model yılı, motor ve donanımda, benzer kilometre ve hasar geçmişindeki araçların kaza tarihine yakın ilanları. Yöntem, araç değer kaybı hesaplama sayfasındaki emsal ilan yöntemiyle aynıdır; burada yalnızca hasarsız emsaller kullanılır.
- Aracın kaza öncesi durumu: Bakım kayıtları, kilometre, ekstra donanım faturaları ve kazadan önce çekilmiş fotoğraflar.
- Bağımsız ekspertiz: Kendi seçtiğiniz eksperin rayiç ve sovtaj tespiti.
Uyuşmazlık tahkime veya mahkemeye taşınırsa rayiç değer sigorta eksperi bilirkişi tarafından belirlenir. Yargıtay, sovtajın sigortacıda kalması koşuluyla aracın kaza tarihindeki ikinci el piyasa rayiç bedelinin araştırıldığı hakem kararını onamıştır (4. HD, E. 2023/5386, K. 2026/4607, 21.04.2026).
Sigorta şirketi ödeme öncesinde “mutabakatname” veya “ibraname” imzalatabilir. Belgeye “fazlaya ilişkin haklarım saklıdır” kaydını düşmek önemlidir. Yargıtay, bu kayıtla imzalanan mutabakatnameye rağmen bilirkişi raporuyla bulunan bakiye rayiç farkına hükmedilmesini onamış (4. HD, E. 2022/10339, K. 2024/5955, 10.06.2024), fazlaya ilişkin hakların saklı tutulduğu ibranameyi makbuz hükmünde saymıştır (4. HD, E. 2022/15346, K. 2025/14794, 28.10.2025). Kayıtsız imzalanan ibraname bakiye talebini önemli ölçüde zorlaştırır.
Sovtaj Bedeli, Hurdayı Sigortaya Bırakmak mı, Elde Tutmak mı?
Sovtaj, pert aracın hasarlı haliyle değeridir. Hurdanın kimde kalacağına dair seçim hakkı hak sahibine aittir (Yargıtay 4. HD, E. 2023/11811, K. 2025/10223, 30.06.2025; E. 2023/5134, K. 2025/3306, 26.02.2025). İki seçenek vardır:
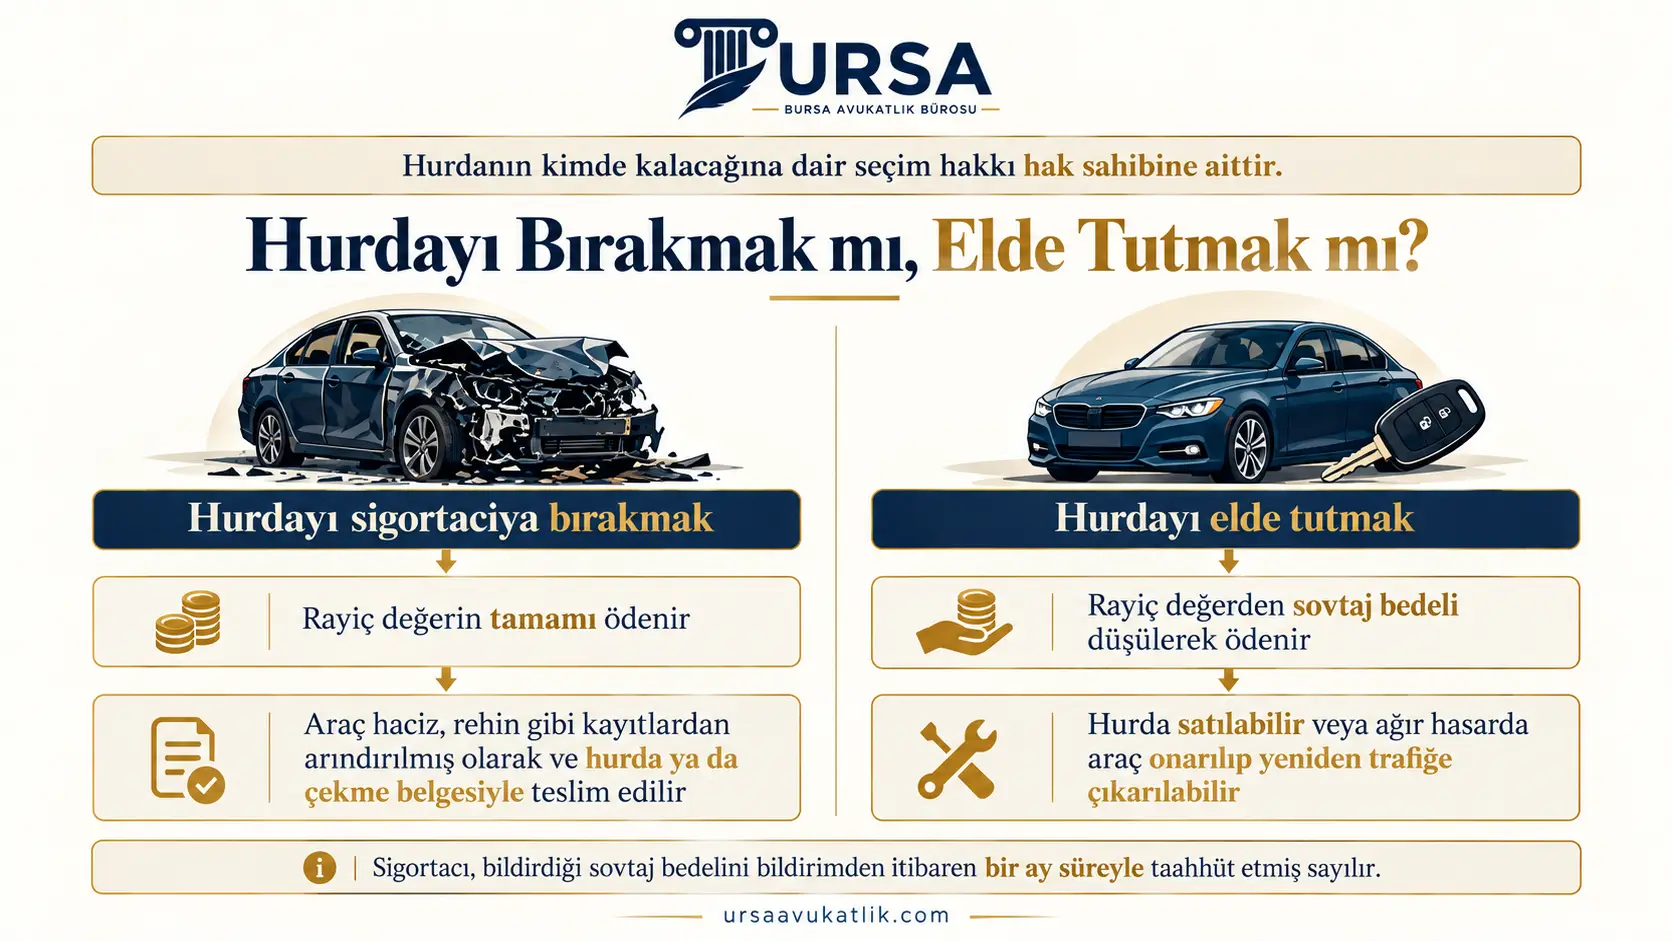
- Hurdayı sigortacıya bırakmak: Rayiç değerin tamamı ödenir. Bu durumda aracı haciz, rehin gibi kayıtlardan arındırılmış olarak ve gereken hurda ya da çekme belgesiyle teslim etmeniz gerekir. Sicildeki engel nedeniyle belge alınamıyorsa genel şartlar, tazminatın mahkemece belirlenen ödeme yerine yatırılmasına izin verir.
- Hurdayı elde tutmak: Rayiç değerden sovtaj bedeli düşülerek ödeme yapılır; hurdayı satabilir veya ağır hasarda aracı onarıp yeniden trafiğe çıkarabilirsiniz. Sigortacı, size bildirdiği sovtaj bedelini bildirimden itibaren bir ay süreyle taahhüt etmiş sayılır.
Sovtaj bedeli ne kadar yüksek gösterilirse size ödenecek tutar o kadar düşer. Bildirilen sovtaj bedelini yazılı olarak isteyin ve gelen hurda tekliflerini karşılaştırın.
400.000 TL Limiti Aşan Kısım Kimden İstenir?
Trafik sigortası teminat limitleri kaza tarihine göre uygulanır (ZMSS Genel Şartları A.1); 2026'da meydana gelen kazalarda maddi zararlar için araç başına teminat 400.000 TL'dir. Sigortacı bu limit içinde ve sigortalısının kusur oranında öder. Limiti aşan zarar için şu yollar vardır:
- Kusurlu sürücü ve işleten: Motorlu aracın işletilmesinden doğan zarardan işleten ve aracın bağlı olduğu teşebbüs sahibi müteselsilen sorumludur (KTK m.85); kusurlu sürücü de haksız fiil hükümlerine göre sorumludur.
- İMM sigortası: Karşı aracın kaskosunda veya ayrı poliçede İMM teminatı varsa, trafik sigortası limitini aşan pert farkı bu sigortacıdan istenebilir. Yargıtay, limiti aşan kısmın İMM sigortacısından istenmesini yerinde bulmuştur (4. HD, E. 2022/16967, K. 2024/13008, 16.12.2024).
- Kendi kaskonuz: Kaskonuz varsa zararı kendi sigortacınızdan alıp karşı tarafa başvuruyu ona bırakabilirsiniz.
Tüm kalemlerin birlikte istendiği dava yolu için maddi hasarlı trafik kazası tazminat davası yazısına bakılabilir.
Kaskoda Pert Olan Araç Ne Kadar Ödenir?
Kasko Genel Şartlarına göre sigortacı aracı hasar tarihindeki rayiç değerine kadar teminat altına alır ve tazminat, rizikonun gerçekleştiği andaki rayiç değere göre hesaplanır. Rayiç değerin hangi referansa göre belirleneceği poliçede yazılır; uygulamada poliçeler çoğunlukla Türkiye Sigorta Birliğinin yayımladığı kasko değer listesine atıf yapar. Poliçeye yazılan kasko bedeli tek başına ödenecek tutar değildir; ödeme hasar tarihindeki rayiç değere göre yapılır ve kaskoda eksik veya aşkın sigorta uygulanmaz.
Kaskoda kusur oranı aranmaz, ancak poliçedeki muafiyetler ve pert haline özgü özel şartlar tazminattan düşülebilir. Bu nedenle poliçenizin “hasar durumunda sigortalının üzerinde kalacak tutar ve muafiyetler” bölümünü okuyun. Kasko pert farkı da aynı yöntemle istenir: rayiç değer bilirkişiyle tespit edilir, sovtaj seçimi size aittir ve ihtirazi kayıtla imzalanan ibraname bakiye talebini engellemez.
Başvuru, Dava ve Tahkim Yolu
Trafik sigortasından talepte önce sigorta şirketine yazılı başvuru zorunludur. Şirket başvuruyu 15 gün içinde yazılı olarak cevaplamazsa veya cevap talebi karşılamazsa dava açılabilir ya da Sigorta Tahkim Komisyonuna başvurulabilir (KTK m.97). Belgeler tamamlandıktan sonra sigortacı teminat içindeki tutarı sekiz iş günü içinde ödemek zorundadır (KTK m.99). Başvuruda bulunması gereken belgeler trafik kazalarında sigorta şirketine başvuru yazısında sıralanmıştır.
Trafik sigortacısına karşı açılacak davalar zorunlu arabuluculuğa tabi değildir; Yargıtay bunu kanun yararına temyiz üzerine verdiği kararda açıkça belirtmiştir (4. HD, E. 2023/12689, K. 2024/4378, 08.05.2024). Kasko uyuşmazlığında mahkeme yoluna gidilecekse arabuluculuk şartı ayrıca değerlendirilmelidir. Pert farkı dosyalarında sık kullanılan yol Sigorta Tahkim Komisyonudur; hem trafik sigortası hem kasko uyuşmazlıkları burada görülür ve rayiç değer bilirkişi raporuyla belirlenir.
Pert Farkında Zamanaşımı
- Trafik kazası (karşı taraf ve trafik sigortası): Zarar görenin zararı ve tazminat yükümlüsünü öğrendiği tarihten itibaren iki yıl, her halde kaza tarihinden itibaren on yıl. Kaza aynı zamanda daha uzun ceza zamanaşımı öngörülen bir suç oluşturuyorsa o süre uygulanır (KTK m.109).
- Kasko: Sigorta sözleşmesinden doğan istemler alacağın muaccel olduğu tarihten itibaren iki yıl, sigorta tazminatına ilişkin istemler her halde rizikonun gerçekleştiği tarihten itibaren altı yıl (TTK m.1420).
Sigorta uyuşmazlıklarında hukuki süreç hakkında genel bilgi sigorta avukatı sayfasında yer alır.
Pert Farkı Tazminatı Hakkında Sık Sorulan Sorular
Pert farkı tazminatı nedir?
Pert farkı, pert olan aracın kaza tarihindeki rayiç değerinden sovtaj bedeli düşülerek bulunan zarar ile sigortanın ödediği tutar arasındaki farktır. Fark, sigortanın rayiç değeri düşük belirlemesinden veya zararın trafik sigortası teminatını aşmasından doğar; sigortacıdan, kusurlu sürücü ve işletenden ya da İMM sigortacısından istenebilir.
Trafik sigortası pert aracı öder mi?
Evet. Kusurlu karşı aracın trafik sigortası, pert olan aracınızın zararını karşı tarafın kusur oranında ve araç başına 400.000 TL teminat sınırı içinde öder (2026 kazaları). Kendi trafik sigortanız kendi aracınızın hasarını ödemez; bunun için kasko gerekir.
Pert aracın rayiç bedeli nasıl belirlenir?
Rayiç bedel, aracın kaza tarihindeki ikinci el piyasa değeridir. Sigorta şirketinin eksperi bunu raporunda belirler; itirazda aynı marka, model, yıl, donanım ve kilometredeki hasarsız araçların kaza tarihine yakın ilanları kullanılır. Uyuşmazlık tahkime veya mahkemeye giderse rayiç değeri sigorta eksperi bilirkişi tespit eder.
Sovtaj bedeli nedir, hurdayı sigortaya bırakmalı mıyım?
Sovtaj bedeli, pert aracın hasarlı haliyle değeridir. Hurdayı sigortacıya bırakırsanız rayiç değerin tamamı ödenir; elde tutarsanız rayiç değerden sovtaj bedeli düşülür. Seçim hakkı size aittir; sigortacı bildirdiği sovtaj bedelini bir ay süreyle taahhüt etmiş sayılır.
Kaskoda pert olan araç ne kadar ödenir?
Kasko, aracın hasar tarihindeki rayiç değerine göre öder; poliçeye yazılan kasko bedeli tek başına belirleyici değildir. Hurda sizde kalırsa sovtaj bedeli düşülür, poliçedeki muafiyetler ve pert haline ilişkin özel şartlar uygulanır. Rayiç değerin referansı poliçede yazılıdır.
Pert olan araç için değer kaybı istenebilir mi?
Hayır. Hasar sebebiyle trafikten çekilen veya hurdaya çıkarılan araçların değer kaybı talepleri trafik sigortası kapsamı dışındadır (KTK m.92/l). Pert araçta istenecek kalem değer kaybı değil, aracın kaza tarihindeki rayiç bedelidir.
İbraname imzaladım, pert farkını yine de isteyebilir miyim?
İbranameye veya mutabakatnameye “fazlaya ilişkin haklarım saklıdır” kaydı düştüyseniz isteyebilirsiniz. Yargıtay bu kayıtla imzalanan belgeyi makbuz hükmünde saymış ve bilirkişi raporuyla bulunan bakiye farkın ödenmesi gerektiğini kabul etmiştir. Kayıtsız imzalanan ibraname talebi önemli ölçüde zorlaştırır.
Pert farkı için ne kadar süre içinde başvurmalıyım?
Trafik kazasından doğan maddi zararda süre, zararı ve sorumluyu öğrenmeden itibaren iki yıl, her halde kaza tarihinden itibaren on yıldır (KTK m.109). Kaskoda ise alacağın muaccel olduğu tarihten itibaren iki yıl, her halde rizikonun gerçekleştiği tarihten itibaren altı yıldır (TTK m.1420).
Bu içerik genel bilgilendirme amaçlıdır ve hukuki danışmanlık yerine geçmez. Her uyuşmazlık kendi koşulları içinde değerlendirilir.