Trafik sigortası, resmî adıyla karayolları motorlu araçlar zorunlu mali sorumluluk sigortası, aracı işletenin kazada karşı tarafa verdiği zararı poliçe limitine kadar karşılayan zorunlu bir sorumluluk sigortasıdır. Ödediği kalemler karşı tarafın araç ve eşya hasarı, değer kaybı, tedavi giderleri, iş göremezlik zararı ve ölümde destekten yoksun kalma zararıdır. Kaza yapan sürücünün kendi aracındaki hasar ve manevi tazminat kapsam dışındadır; kendi aracı için kasko gerekir. Ehliyetsiz kullanım, alkol veya uyuşturucu etkisi gibi hâllerde sigortacı önce zarar görene öder, ardından kendi sigortalısına rücu edebilir.
Trafik sigortası ile kasko, birbirini tamamlayan ama farklı riskleri karşılayan iki ayrı sözleşmedir; biri zorunlu, diğeri ihtiyaridir. Kaza tarihine göre uygulanan tutarlar ve limit aşıldığında izlenecek yol trafik sigortası teminat limitleri sayfasında anlatılıyor; burada kapsamın genel çerçevesi ele alınır.
Trafik Sigortası Nedir, Neden Zorunludur?
Trafik sigortası nedir sorusunun hukuki cevabı, resmî adında saklıdır. Trafik sigortasının resmî adı karayolları motorlu araçlar zorunlu mali sorumluluk sigortasıdır. Sorumluluk sigortası niteliği taşır; aracı işletenin, aracın işletilmesi sırasında üçüncü kişilere verdiği zararı güvenceye alır. İşleten, genellikle aracın sahibidir; sigorta, işletenin söz konusu zarardan doğan hukuki sorumluluğunu karşılar. İşletme kavramı, aracın fiilen kimin elinde bulunduğuyla değil, aracın ekonomik yararını kimin sağladığıyla belirlenir; kiralık araçlarda kiracı, işletme şirketine ait araçlarda işletme şirketi söz konusu sıfatı taşıyabilir.
Zorunluluk, kazada zarar görenin tazminatsız kalmaması amacına dayanır. Trafik yoğunluğu ve kaza riski göz önüne alındığında, her sürücünün kendi imkânlarıyla tazminat ödeyebilecek mali güce sahip olması beklenemez. Sorumlu tarafın mali gücü yetersiz kalsa bile, zarar gören, sigorta güvencesi sayesinde tazminatına kavuşabilir. Söz konusu zorunluluk, her motorlu aracın trafiğe çıkabilmesi için geçerli poliçe sahibi olmasını gerektirir; poliçesiz araçla trafiğe çıkmanın sonuçları ayrı başlıkta anlatılır. Poliçenin kesintisiz geçerli olması gerekir; süresi dolan poliçenin yenilenmemesi, aracı fiilen poliçesiz duruma düşürür.
Trafik Sigortası Kimi Korur?
Trafik sigortası kimi korur sorusunun cevabı, tek taraflı değil, çift yönlüdür. Zorunlu trafik sigortası, hem aracı işleteni hem kazada zarar gören üçüncü kişiyi korur; ancak koruma biçimi iki taraf için farklıdır. İşleten açısından sigorta, üçüncü kişiye ödenecek tazminat yükünü üstlenir; zarar gören açısından ise doğrudan tazminata erişim imkânı sağlar.
Sigorta korumasının kapsamı, yalnızca poliçe sahibiyle sınırlı değildir. Aracı kullanan sürücü, işletenin kendisi olmasa da güvence kapsamındadır; sürücünün kusuruyla verdiği zarar, işletenin sigortası üzerinden karşılanır. Bu ödemenin işletenin sonraki poliçesine etkisi hasarsızlık indirimi yazısında anlatılıyor. Araç ödünç verildiğinde veya aile üyesi tarafından kullanıldığında da aynı kural geçerlidir. İşletenin kendi bedensel veya maddi zararının ve belirli yakınlarının zararlarının kapsamda olup olmadığı, güncel genel şartlara göre değişebilir; kesin durum poliçe ve genel şartlar üzerinden ayrıca değerlendirilmelidir. Yasal çerçevenin tam metni için Karayolları Trafik Kanunu'na bakabilirsiniz.
Trafik Sigortası Neleri Karşılar?
Zorunlu trafik sigortası neleri karşılar sorusunun cevabı, karşı tarafın uğradığı gerçek zarar kalemlerine dayanır; aşağıdaki liste temel kalemleri özetler.
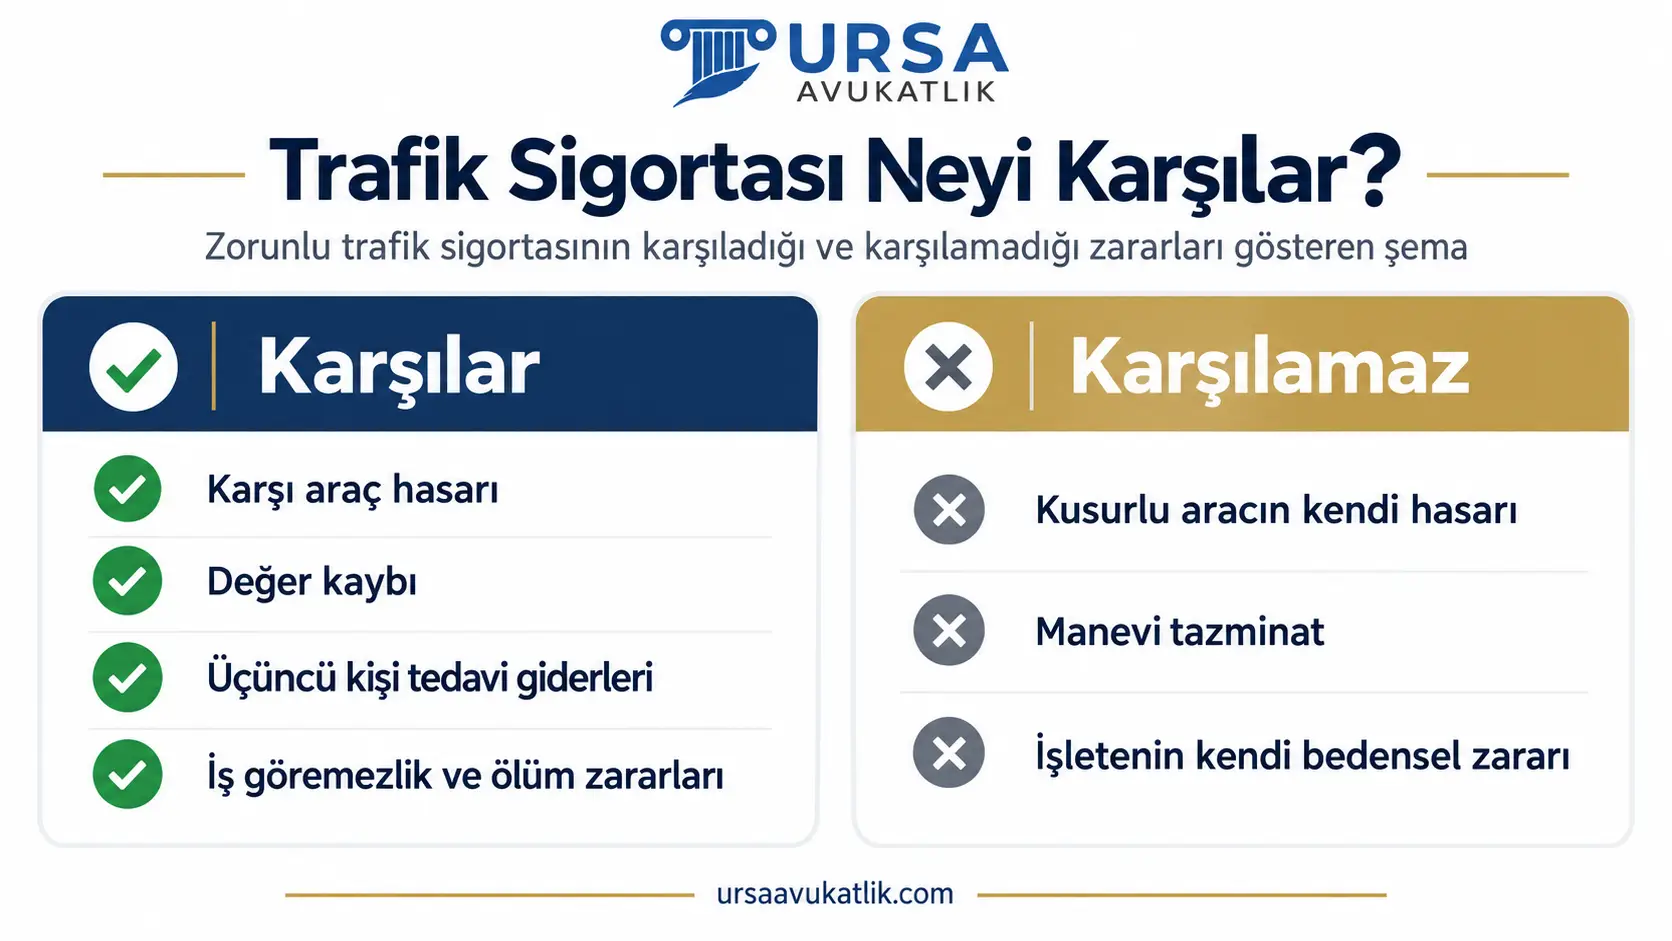
- Karşı araçta ve karşı tarafa ait eşyada oluşan maddi zarar.
- Kazaya bağlı araç değer kaybı.
- Üçüncü kişilerin tedavi giderleri.
- Geçici ve sürekli iş göremezlik zararları.
- Ölüm hâlinde destekten yoksun kalma zararı.
- Cenaze gideri.
Trafik sigortası neleri karşılar sorusunun cevabı, yalnızca zarar kalemlerinin sayılmasıyla tamamlanmaz; her kalemin poliçe limitiyle sınırlı olduğu da bilinmelidir. Söz konusu kalemlerin her biri, poliçe limitleriyle sınırlıdır; limit üzerindeki zarar, farklı sigorta türünden veya doğrudan sorumludan talep edilebilir. Limitlerin güncel tutarları ve limit aşımı durumunda izlenecek yol için trafik sigortası teminat limitleri sayfamıza bakabilirsiniz.
Trafik Sigortası Hangi Durumlarda Ödeme Yapmaz?
Trafik sigortasının ödeme yapmadığı durumlar üç gruptur ve sonuçları farklıdır. Birincisi kanunun kapsam dışı saydığı taleplerdir; sigortacı bunları hiç ödemez. İkincisi limit aşımıdır; sigortacı kaza tarihindeki limite kadar öder, aşan kısım sürücüden, işletenden veya ihtiyari mali sorumluluk poliçesinden istenir. Üçüncüsü rücu hâlleridir; sigortacı zarar görene öder, sonra kendi sigortalısına döner. Kapsam dışı talepler Karayolları Trafik Kanunu m. 92'de şöyle sayılır.
| Kapsam dışı talep | KTK m. 92 |
|---|---|
| İşletenin, eylemlerinden sorumlu olduğu kişilere (örneğin aracı kullanan sürücüye) yönelteceği talepler | a |
| İşletenin eşi, usul ve füruu, evlatlık ilişkisiyle bağlı olduğu kişiler ve birlikte yaşadığı kardeşlerinin mallarına gelen zarar | b |
| Sigorta teminatı altında yapılan motorlu araç yarışlarındaki kazalar | d |
| Sigortalı araçta taşınan eşyanın zararı | e |
| Manevi tazminat | f |
| Zarar görenin kendi kusuruna denk gelen kısım | g |
| Destekten yoksun kalanın, ölen desteğin kusuruna denk gelen kısmı | j |
| Gelir kaybı, kâr kaybı, iş durması ve kira mahrumiyeti gibi dolaylı zararlar | k |
| Trafikten çekilen veya hurdaya ayrılan aracın değer kaybı | l |
| Terör eylemlerinde kullanılan araçların yol açtığı ve sigortalının sorumluluk riski dışında kalan zararlar | m |
Kanunda ayrıca sayılmasa da trafik sigortası işletenin üçüncü kişilere karşı sorumluluğunu karşıladığından kusurlu aracın kendi hasarı ve işletenin kendi bedensel zararı da bu poliçeden ödenmez; aracın kendi hasarı için kasko, sürücünün bedensel zararı için ferdi kaza teminatı gerekir. Zarar görenin kendi kusuruna düşen kısım hiç kimseden istenemez; diğer kapsam dışı zararlar ise sigortadan değil doğrudan işletenden veya sürücüden talep edilir, manevi tazminat da bu yolla istenir. Alkol, ehliyetsizlik veya olay yerini terk etme gibi hâller ise kapsam dışı değildir, aşağıda anlatılan rücu sebepleridir; zarar gören bu durumlarda da sigortacıdan tazminatını alır.
Sigortacı Hangi Hâllerde Ödeme Yapıp Sonra Rücu Eder?
Sigortacı hangi hâllerde ödeme yapıp sonra rücu eder sorusunun cevabı, iki aşamalı mekanizmayla açıklanır. Sigortacı, poliçedeki kusurları zarar görene karşı ileri süremez; önce zarar gören tarafa gerçek zararını öder, ardından belirli hâllerde kendi sigortalısına döner. Rücu, zarar görenin hakkını hiçbir biçimde etkilemez; yalnızca sigortacı ile sigortalı arasındaki iç ilişkiyi ilgilendirir. Zarar gören, sigortacının sigortalısına rücu edip etmeyeceğiyle uğraşmadan tazminatını tahsil eder.
Rücu sebepleri genel şartların B.4 maddesinde “başlıca” ifadesiyle sayılır; sigortacı ayrıca KTK m.95/2 uyarınca sözleşmeye ve kanuna göre tazminatı kaldırabileceği veya azaltabileceği oranda (örneğin beyan yükümlülüğünün ihlalinde) sigortalıya dönebilir. B.4'te sayılan başlıca hâller şunlardır: sürücünün kasıtlı veya ağır kusurlu davranışı, ehliyetsiz araç kullanımı veya trafik kurallarının ağır kusurla ihlali, olay yerinin zorunlu hâller dışında terk edilmesi, alkol veya uyuşturucu etkisi altında araç kullanımı, aracın taşıma sınırını aşacak biçimde yolcu taşıması, aracın çalınması veya gaspında işletenin kusuru, sigorta ettirenin bildirim yükümlülüğünü ihlal etmesi. Alkol veya uyuşturucu etkisiyle ilgili rücuda, etkinin kazanın tek ve münhasır sebebi olduğunun ayrıca tespit edilmesi gerekir.
“Hasarın teminat dışı kalabilmesi için kazanın meydana geliş şekli itibariyle sürücünün salt (münhasıran) alkolün etkisi altında kaza yapmış olması gerekmektedir. Diğer bir anlatımla, sürücünün alkollü olması tek başına hasarın teminat dışı kalmasını gerektirmez.”
Yargıtay 17. Hukuk Dairesi, E. 2017/1577, K. 2019/9897, T. 24.10.2019
Rücu sebeplerinin somut olayda gerçekleşip gerçekleşmediği, her dosyada ayrıca incelenir; sigortacının rücu iddiası tek başına yeterli sayılmaz. İspat yükü sigortacıdadır; rücu sebebinin varlığı kesin biçimde ortaya konmadan sigortalıdan tahsilat yapılamaz. Rücu sürecinin ayrıntısı için sigorta şirketinin rücu hakkı sayfamıza bakabilirsiniz.
Trafik Sigortası, Kasko ve Diğer Araç Sigortaları
Trafik sigortası, tek başına aracı çevreleyen sigorta türü değildir; kasko, ihtiyari mali sorumluluk ve zorunlu koltuk ferdi kaza sigortası da benzer alanlarda farklı koruma sağlar. Aşağıdaki tablo dört sigorta türünü özetler; her satır, hangi zararın hangi poliçeden karşılanacağını netleştirmek için ayrı ayrı okunmalıdır.
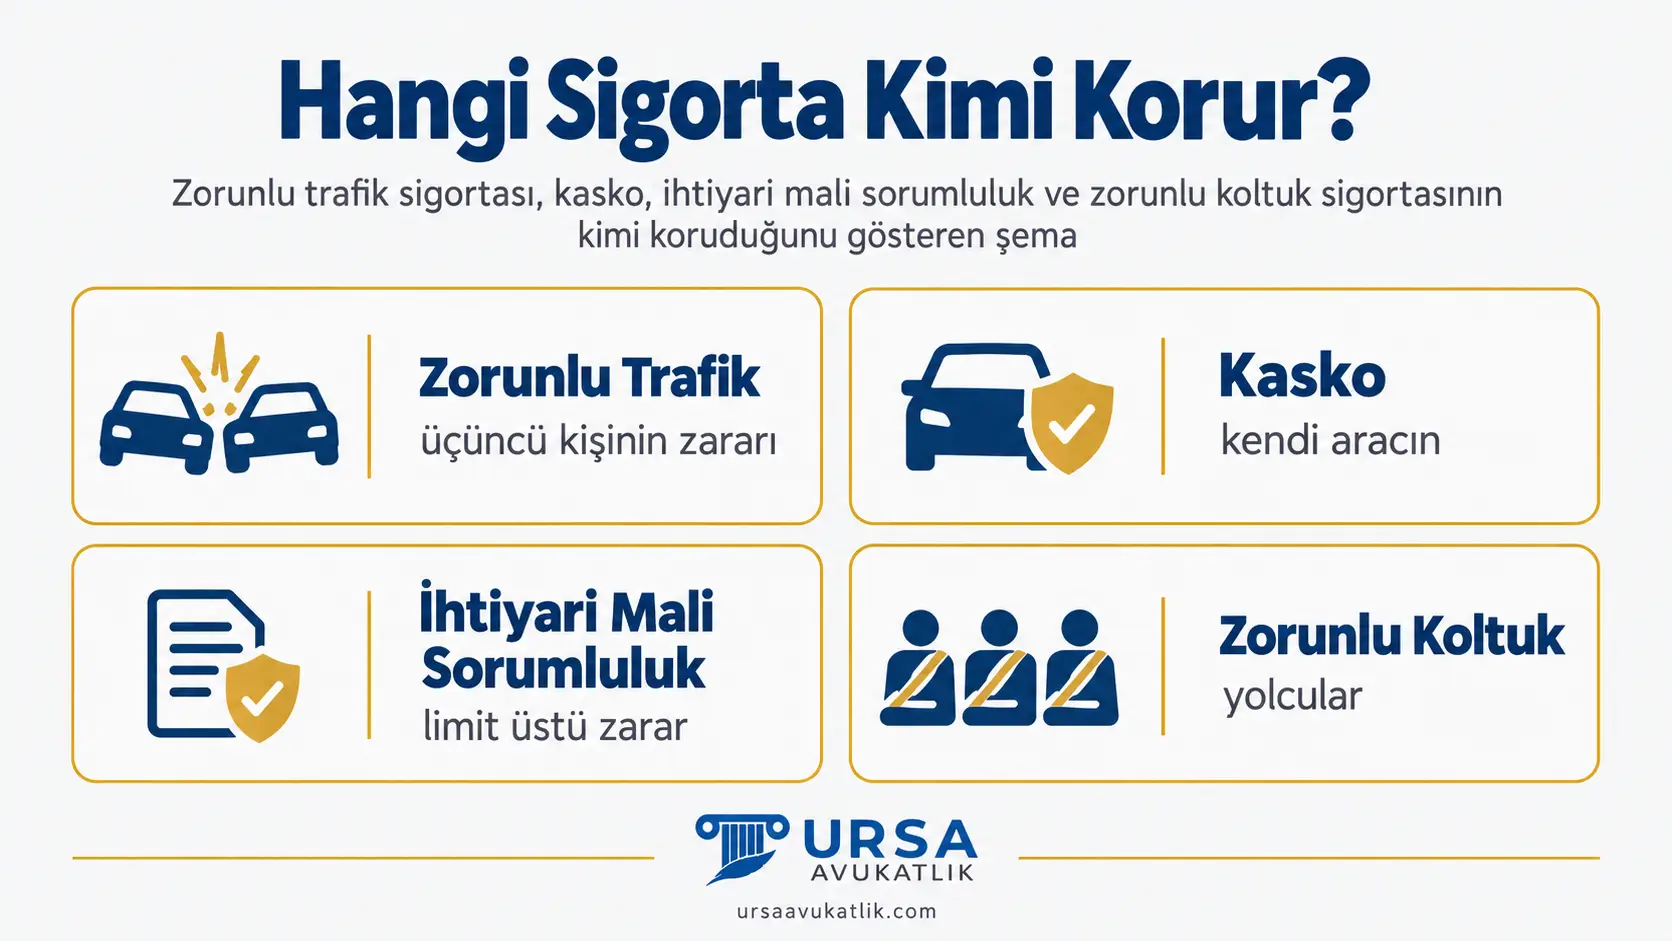
| Sigorta | Zorunlu mu | Kimin Zararını Karşılar | Kusurlu Tarafın Kendi Aracı |
|---|---|---|---|
| Zorunlu trafik sigortası | Evet | Karşı taraf | Karşılamaz |
| Kasko | Hayır | Poliçe sahibi | Karşılar |
| İhtiyari mali sorumluluk | Hayır | Karşı taraf, limit üstü | Karşılamaz |
| Zorunlu koltuk ferdi kaza | Evet | Araçtaki yolcular | Karşılamaz |
Dört sigorta türü arasındaki fark, kimin zararını karşıladığında somutlaşır. Zorunlu trafik sigortası ile ihtiyari mali sorumluluk sigortası birbirini tamamlar; zarar, zorunlu sigortanın limitini aşarsa, aşan kısım ihtiyari mali sorumluluk sigortasından talep edilebilir. Zorunlu koltuk ferdi kaza sigortası ise farklı grubu, araçtaki yolcuları korur; ayrıntı için zorunlu koltuk ferdi kaza sigortası sayfamıza bakabilirsiniz.
Zarar Görenin Sigortacıya Karşı Hakları
Zarar görenin sigortacıya karşı hakları, poliçe sahibinin haklarından bağımsız çerçevede işler; zarar gören, poliçe sahibi olmadığı için söz konusu haklardan mahrum kalmaz. Kazada zarar gören taraf, kusurlu sürücünün sigorta şirketine doğrudan başvurabilir; tazminat talebi için önce işletenle veya sürücüyle uğraşmak gerekmez. Dava veya tahkim yoluna gitmeden önce sigortacıya yazılı başvuru yapılması gerekir. Sigortacı başvuruya en geç 15 gün içinde yazılı cevap vermezse ya da cevap talebi karşılamazsa zarar gören dava açabilir veya tahkime başvurabilir (KTK m. 97); genel şartlarda sayılan belgeler sigortacıya ulaştıktan sonra limit içindeki tutar 8 iş günü içinde ödenmelidir (KTK m. 99).
Değer kaybı, kaza sonrası en çok tartışılan zarar kalemlerinden biridir; 1 Temmuz 2026'dan sonra düzenlenen poliçelerde araç hasarı için yapılan başvuru değer kaybı talebini de kapsar ve eksper değer kaybını raporunda kendiliğinden hesaplar; daha önce düzenlenmiş poliçelerde ise değer kaybının ayrıca talep edilmesi gerekir. Değer kaybı da doğrudan başvuru kapsamındaki zarar kalemlerinden biridir; kazaya karışan araçtaki değer düşüşü, gerçek zarar kalemi sayılır ve zorunlu trafik sigortası teminatı içinde talep edilebilir.
“Zorunlu mali mesuliyet sigortası, karşı araçta meydana gelen gerçek zararı limit dâhilinde teminat altına almıştır. Dava konusu trafik kazası sonrasında davacıya ait araçta meydana gelen değer kaybı da gerçek zarar kalemleri arasında bulunmaktadır.”
Yargıtay 17. Hukuk Dairesi, E. 2014/7975, K. 2014/7004, T. 05.05.2014
Başvuru sürecinin doğru yürütülmesi, sonraki aşamalarda ispat yükünü kolaylaştırır; eksik veya yanlış belgeyle yapılan başvuru, sürecin uzamasına yol açabilir. Başvuru adımları için trafik kazalarında sigorta şirketine başvuru, değer kaybı sürecinin ayrıntısı için araç değer kaybı sayfalarımıza bakabilirsiniz.
Trafik Sigortası Tazminatı Nasıl Hesaplanır?
Trafik sigortasının ödeyeceği tutar, zararın kendisinden ve kusur oranından bulunur, sonra poliçe limitiyle sınırlanır. Maddi hasarda eksperin belirlediği hasar bedeli karşı tarafın kusur oranıyla çarpılır; sigortacı bu tutarı araç başı ve kaza başı limitler içinde öder. Yaralanma ve ölümde ise tazminat yaşam tablosu, gelir ve maluliyet oranıyla aktüerya yöntemiyle hesaplanır ve kişi başı limite kadar sigortacıdan istenir.
Yaralanmalı ve ölümlü kazada tahmini tutarı trafik kazası tazminat hesaplama aracımızla görebilirsiniz. 2026 yılında geçerli limit tutarları, önceki yıllarla karşılaştırması ve limit aşıldığında izlenecek yol için trafik sigortası teminat limitleri 2026 sayfamıza bakabilirsiniz.
Poliçesi Olmayan Araçla Trafiğe Çıkmak
Poliçesizlik, yalnızca sürücüyü değil, kazada zarar görecek tarafı da ilgilendiren eksikliktir. Zorunlu trafik sigortası poliçesi bulunmayan araç, trafikten men edilebilir; poliçesizlik, aracın yola çıkmasını hukuken engelleyen eksikliktir. Poliçesi olmayan araç kaza yaparsa, sonuç yalnızca sürücüyü değil, zarar göreni de ilgilendirir. Poliçesiz araca kesilen ceza ve menin ne zaman kalktığı sigortasız araç cezası yazısında anlatılıyor.
Poliçesiz araçtan zarar gören taraf, sigortasız kaldığı için mağdur olmaz; sistem, söz konusu durum için de güvence mekanizması öngörmüştür. Poliçesiz araçtan zarar gören taraf, bedensel zararları (tedavi, sakatlık, ölüm) için güvence hesabına başvurabilir; araç ve eşya hasarı Güvence Hesabından karşılanmaz, sürücüden ve işletenden istenir. Güvence hesabı, zarar görene ödemeyi yaptıktan sonra, ödediği tutarı poliçesiz aracın işletenden geri ister. Poliçenin geçerliliğini kontrol etmek için Sigorta Bilgi ve Gözetim Merkezi'nin sitesine, güvence hesabının işleyişi için güvence hesabı sayfamıza bakabilirsiniz.
Sigorta Ödemezse ya da Eksik Öderse
Sigorta şirketinin ilk yanıtı, her zaman son söz değildir. Sigorta ödemezse ya da eksik öderse, zarar görenin elinde hâlâ yollar vardır. Sigorta şirketi başvuruyu reddederse veya eksik öderse, zarar gören iki yoldan birini seçebilir: Sigorta Tahkim Komisyonu'na başvurmak veya mahkemede dava açmak. Her iki yolda da gerçek zarar, bilirkişi hesabıyla ve kusur oranına göre belirlenir; sigortanın ilk teklifi, çoğu zaman gerçek zararın altında kalır.
İki yol arasındaki seçim, dosyanın niteliğine göre değişir; tahkim genellikle daha hızlı, dava ise daha kapsamlı inceleme imkânı sunar. Tahkim yolunun süreci ve süreleri ayrı konudur; ayrıntı için sigorta tahkim komisyonu, tazminat hesabının mantığı için trafik kazası tazminat hesaplama sayfalarımıza bakabilirsiniz.
Trafik Sigortası Uyuşmazlıklarında Avukat Desteği
Trafik sigortası uyuşmazlıklarında hukuki desteğin katkısı, sürecin her aşamasında hissedilir. Başvurunun doğru sigortacıya ve eksiksiz belgeyle yapılması, trafik sigortası dosyalarında sonucu doğrudan etkiler; yanlış sigortacıya yapılan başvuru veya eksik belge, süreci uzatabilir. Sigortacının rücu talebine karşı savunma hazırlanması, tahkim ile dava yolu arasında doğru seçimin yapılması da teknik bilgi gerektirir.
Belirli sonuç garanti edilmez; destek, sürecin doğru ve eksiksiz ilerlemesini sağlar. Dosyanın niteliğine göre tahkim veya dava yolunun seçilmesi, sürecin uzunluğunu ve maliyetini doğrudan etkiler. Sürecin genel çerçevesi için sigorta avukatı sayfamıza bakabilirsiniz.
Trafik Sigortası Hakkında Sık Sorulan Sorular
Aşağıdaki başlıklar, konuyla ilgili büromuza en sık yöneltilen soruları içerir. Yanıtlar genel bilgi niteliğindedir ve dosyanızın kendine özgü koşullarına göre sonuç değişebilir.
Trafik sigortası neleri karşılar?
Karşı tarafın araç ve eşya hasarını, değer kaybını, tedavi giderlerini, iş göremezlik ve ölüm hâlinde destekten yoksun kalma zararını karşılar. Kalemler poliçe limitiyle sınırlıdır.
Trafik sigortası kendi aracımın hasarını öder mi?
Hayır, trafik sigortası yalnızca karşı tarafın zararını karşılar. Kendi aracınızın hasarı için kasko sözleşmesi gerekir.
Trafik sigortası manevi tazminatı karşılar mı?
Hayır, manevi tazminat trafik sigortası kapsamı dışındadır. Manevi tazminat, sorumludan ayrı hukuki yolla talep edilir.
Trafik sigortası hangi durumlarda ödeme yapmaz?
Manevi tazminat, zarar görenin kendi kusuruna denk gelen kısım, sigortalı araçta taşınan eşya, kira ve kazanç kaybı gibi dolaylı zararlar ile hurdaya ayrılan aracın değer kaybı kapsam dışıdır (KTK m. 92). Limiti aşan kısım da sigortadan istenemez; alkol veya ehliyetsizlik ise ödemeyi engellemez, yalnız rücu sebebidir.
Trafik sigortası bitmiş araçla kaza yaparsam ne olur?
Kusurlu olduğunuz kazada karşı tarafın yalnızca bedensel zararları (yaralanma, ölüm) Güvence Hesabı'ndan karşılanabilir, araç hasarını ise doğrudan siz ödersiniz; ancak Güvence Hesabı ödediği tutarı sonradan işleten ve sürücüden geri ister. Poliçesiz araç ayrıca trafikten men edilebilir.
Alkollü kazada trafik sigortası öder mi?
Evet, sigortacı önce zarar görene öder; alkolün kazanın tek sebebi olduğu ayrıca tespit edilirse sigortalıya rücu edebilir. Zarar görenin hakkı söz konusu durumdan etkilenmez.
Sigorta şirketi benden rücu isteyebilir mi?
Evet, ehliyetsiz kullanım, alkol veya uyuşturucu etkisi, taşıma sınırının aşılması gibi hâllerde sigortacı sigortalısına dönebilir. Rücu sebebinin somut olayda gerçekleştiği ayrıca ispatlanmalıdır.
Karşı tarafın trafik sigortasına nasıl başvurulur?
Zarar gören, kusurlu tarafın sigorta şirketine doğrudan yazılı başvuru yapar. Sonuç alınamazsa tahkim veya dava yoluna geçilir.
Trafik sigortası değer kaybını öder mi?
Evet. 1 Temmuz 2026'dan sonra düzenlenen poliçelerde araç hasarı başvurusu değer kaybı talebini de kapsar ve tutarı hasar eksperi raporunda kendiliğinden hesaplar; daha önce düzenlenmiş poliçelerde değer kaybının ayrıca talep edilmesi gerekir. Ekspertiz raporuyla desteklenen talep, kusurlu tarafın sigortacısına yöneltilir.
Trafik sigortası ile kasko arasındaki fark nedir?
Trafik sigortası karşı tarafın zararını, kasko poliçe sahibinin kendi aracının hasarını karşılar. Trafik sigortası zorunludur, kasko ihtiyaridir.
Bu içerik genel bilgilendirme amaçlıdır ve hukuki danışmanlık yerine geçmez. Her uyuşmazlık kendi koşulları içinde değerlendirilir.