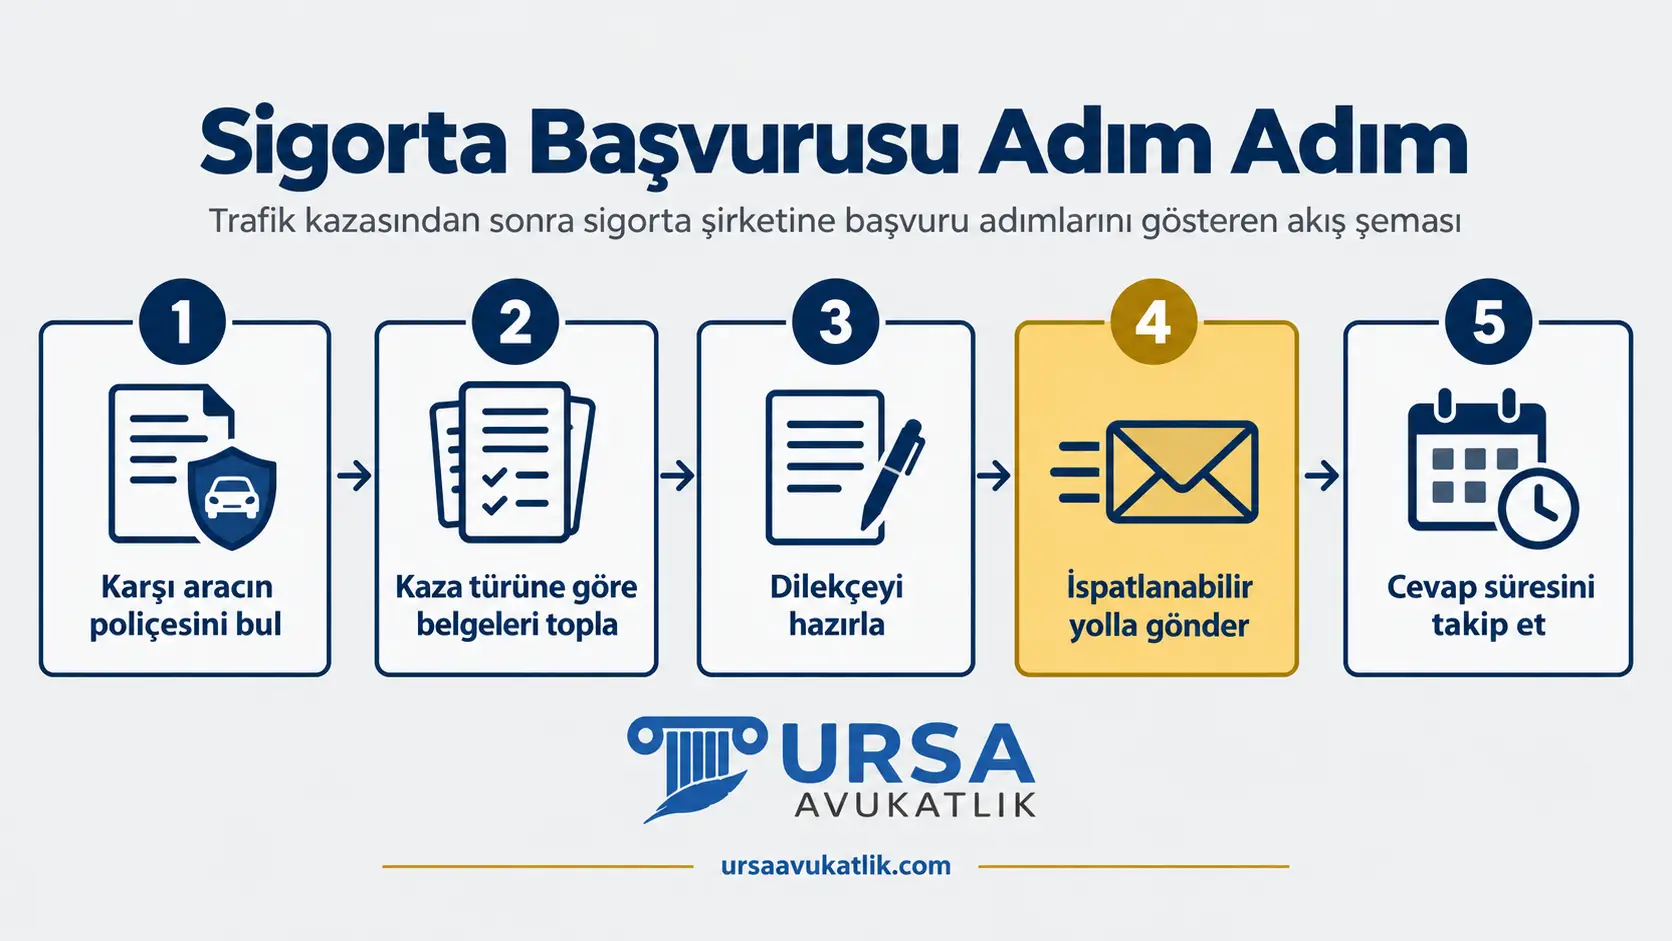
Trafik kazasından sonra sigorta şirketine başvuru, dava açmadan veya Sigorta Tahkim Komisyonu'na gitmeden önce kanunen aranan bir şarttır ve kusurlu aracın trafik sigortacısına yazılı olarak yapılır. Şirket, plaka numarasıyla Sigorta Bilgi ve Gözetim Merkezi kayıtlarından bulunur. Sigorta şirketi başvurunun kendisine ulaştığı tarihten itibaren en geç on beş gün içinde yazılı cevap vermek zorundadır; cevap gelmezse veya talep karşılanmazsa dava ya da tahkim yolu açılır. Başvuru dilekçesi, kaza türüne göre gereken belgelerle birlikte KEP, iadeli taahhütlü posta veya noter aracılığıyla gönderilmelidir. Yazılı başvuru zamanaşımını kesmez; bu yüzden cevap süresi dolunca dava veya tahkim yolu gecikmeden kullanılmalıdır.
Kaza türü maddi hasarlı, yaralamalı veya ölümlü olabilir; her biri için istenen belgeler farklılaşır, ama başvurunun zorunlu olması ilkesi değişmez. Sigorta şirketinin başvuruyu aldığını sonradan inkâr etmesi veya başvuru tarihini tartışmalı hâle getirmesi, ancak elde somut bir kayıt varsa önlenebilir.
Sigorta Şirketine Başvuru Neden Zorunlu?
2918 sayılı Karayolları Trafik Kanunu'nun 97. maddesi, zarar görenin dava veya tahkim yoluna gitmeden önce ilgili sigorta kuruluşuna yazılı başvuruda bulunmasını şart koşar. Bu, sıradan bir tavsiye değil, kanunun aradığı bir dava şartıdır; yerine getirilmeden açılan bir dava, mahkemenin işin esasına girmesini engeller. Trafik kazası sigorta şirketine başvuru şartı, 2016 yılında yapılan bir kanun değişikliğiyle bu hâline getirilmiştir; öncesinde zarar gören doğrudan dava açabiliyordu.
Başvuru yapılmadan doğrudan dava açılırsa sonucun ne olacağı konusunda uygulama tek yönlü değildir. Mahkeme dava şartı eksikliğini tespit ederse davayı usulden reddeder; eksikliğin giderilmesi mümkünse bunun için kesin süre verir (HMK m. 115/2). Sigorta şirketine hiç başvurulmamış olmasının bu şekilde giderilebilecek bir eksiklik olup olmadığı tartışmalıdır. Yargıtay 4. Hukuk Dairesi bir kararında, hiç başvuru yapılmamış olması hâlinde tamamlanabilir bir dava şartından söz edilemeyeceğini belirtmiştir; karar oy çokluğuyla verilmiş, karşı oyda bu şartın mahkemece tamamlanabilir olduğu savunulmuştur (E. 2021/6940, K. 2021/11270). Bu nedenle mahkemeler farklı yaklaşabilir; bazı dosyalarda başvuru için süre verilirken bazılarında dava doğrudan usulden reddedilebilir. Bu şart yalnız sigorta şirketine karşı açılan dava için aranır; aynı davada sürücü ve işleten yönünden yargılama devam eder (Yargıtay 4. Hukuk Dairesi, E. 2023/12689, K. 2024/4378). Usulden ret, davacının haklı bir talebi olsa bile yalnızca usule uyulmadığı için zaman ve emek kaybına yol açar. Bu nedenle dava düşünülüyorsa bile, ilk adım her zaman sigortaya yazılı başvurudur.
Başvurunun amacı, sigorta şirketinin rizikonun gerçekleştiğinden haberdar edilmesi ve uyuşmazlığın mahkemeye taşınmadan önce çözülme fırsatının tanınmasıdır. Bazı durumlarda, dava öncesinde yapılan ihtiyari bir arabuluculuk görüşmesi de bu amacı gerçekleştirdiği için başvuru şartının yerine getirildiği kabul edilebilir. Ancak bu, kuralın istisnasıdır; güvenli yol doğrudan yazılı başvurudur.
“2918 sayılı Karayolları Trafik Kanunu'nun 97 nci maddesi ile, zorunlu mali sorumluk sigortasından faydalanmak isteyen hak sahiplerinin dava yoluna gitmeden önce sigortacıya yazılı başvuru yapması gerektiği düzenlenmiştir.”
Yargıtay 4. Hukuk Dairesi, E. 2023/12689, K. 2024/4378, T. 08.05.2024
Hangi Sigorta Şirketine Başvurulur?
Başvuru, kazaya kusuruyla sebep olan aracın trafik sigortacısına yöneltilir; kendi trafik sigortanıza değil, karşı tarafın sigortasına başvurulur. Karşı aracın hangi şirkete sigortalı olduğu bilinmiyorsa, plaka numarasıyla Sigorta Bilgi ve Gözetim Merkezi'nin sorgulama sisteminden öğrenilebilir. Kazaya birden fazla araç karıştıysa ve birden fazla taraf kusurluysa, her bir sigortacıya ayrı ayrı başvurulması gerekebilir. Bu durumda her başvuru için ayrı bir dosya oluşturulması, sürecin takibini kolaylaştırır.
Karşı aracın sigortası yoksa, sürücü tespit edilemiyorsa veya sigorta şirketi iflas etmişse, başvurulacak bir trafik sigortacısı bulunmaz. Bu durumda güvence hesabına başvurulur. Güvence hesabı, sigortasız veya tespit edilemeyen araçların karıştığı kazalarda yalnızca bedensel zararları, sigorta şirketinin iflası hâlinde ise maddi ve bedensel zararları karşılar (5684 sayılı Kanun m.14/2); araç hasarı için sigortasız aracın sürücüsüne ve işletenine başvurulur; başvuru usulü büyük ölçüde sigorta şirketine yapılan başvuruya benzer.
Kasko, kendi aracınızdaki hasarı karşılayan ayrı bir sigortadır ve trafik sigortasına başvuru sürecinden bağımsız işler; kasko sahibi olmak, karşı tarafın trafik sigortasına başvuru zorunluluğunu ortadan kaldırmaz. Trafik sigortasının ödeyeceği tutar da sınırsız değildir; trafik sigortası teminat limitleri sayfamızda bu sınırın nasıl işlediği ayrıntılı olarak anlatılır. Poliçe sorgulama için SBM'nin resmi sitesi kullanılabilir.
Maddi Hasarlı Kazada Başvuru ve Belgeler
Yalnızca araç hasarıyla sonuçlanan bir kazada, başvuruya eklenecek belgeler nispeten sınırlıdır; ama her birinin eksiksiz olması, sürecin hızını doğrudan etkiler. Eksik bir belgeyle yapılan başvuru, sigorta şirketine tamamlama talebiyle geri dönme fırsatı verir ve süreci uzatır. Belgelerin taranmış veya fotoğraflanmış nüshalarının saklanması, ileride bir nüshanın kaybolması durumunda işe yarar.
- Kaza tespit tutanağı. Kazanın nasıl gerçekleştiğini ve tarafların kusur durumunu gösterir.
- Araç ruhsatı ve sürücü ehliyeti fotokopisi. Aracın ve sürücünün kimlik bilgilerini doğrular.
- Eksper raporu veya onarım faturası. Hasarın kapsamını ve tutarını belgeler.
- Hasarlı aracın fotoğrafları. Hasarın niteliğini görsel olarak destekler.
- Değer kaybı talep ediliyorsa, 1 Temmuz 2026'dan önce düzenlenmiş poliçelerde değer kaybı talep beyanı (eski Ek-6); değer kaybı raporunu hak sahibi getirmez, EKSİST üzerinden sıralı atanan eksper hazırlar. Bu tarihten sonra düzenlenen poliçelerde araç hasarı başvurusu değer kaybı talebini de kapsar ve hasar eksperi değer kaybını aynı raporda hesaplar; güncel belge listesi araç değer kaybı dilekçe örneği sayfasındadır.
- Ödemenin yatırılacağı IBAN bilgisi. Tazminatın hangi hesaba yapılacağını belirtir.
Değer kaybı, maddi hasarlı kazalarda sıkça gözden kaçan bir kalemdir. 1 Temmuz 2026'dan sonra düzenlenen poliçelerde araç hasarı başvurusu değer kaybı talebini de kapsar; daha önce düzenlenmiş poliçelerde ise değer kaybının açıkça talep edilmesi gerekir. Poliçe tarihinden bağımsız olarak 1 Nisan 2026'dan beri hasar için atanan eksper değer kaybını aynı raporda hesaplar (Sigorta Eksperleri Atama Yönetmeliği m.6/3). Araç değer kaybı hesaplama sayfamızda bu talebin nasıl belgeleneceği ayrıntılı olarak anlatılır.
Yaralamalı Kazada Başvuru ve Belgeler
Bir kişinin yaralandığı kazada, maddi hasar belgelerine ek olarak tedavi ve maluliyet sürecini gösteren belgeler de gereklidir. Bu belgelerin bir kısmı kaza anında, bir kısmı ise tedavi tamamlandıktan sonra elde edilebilir. Tedavi süreci uzun sürüyorsa, başvuru yine de geciktirilmemeli, eldeki belgelerle yapılıp eksik kalan kısım için sonradan tamamlama talebinde bulunulmalıdır.
- Kaza tespit tutanağı veya olay yeri belgeleri. Kazanın oluş şeklini ortaya koyar.
- Genel adli muayene raporu. Yaralanmanın kaza ile bağlantısını kanıtlar.
- Epikriz raporu. Hastanede uygulanan tedaviyi özetler.
- Maluliyet raporu, varsa. Kalıcı bir sakatlık oluşmuşsa oranını belirler.
- Gelir belgesi. Kazanç kaybının hesaplanmasında esas alınır.
- Bakıcı ve tedavi giderlerine ilişkin belgeler. Bu kalemlerin gerçekleştiğini gösterir.
Maluliyet oranı henüz belirlenmemişse, başvuru bu aşamada da yapılabilir; sigorta şirketine durumun geliştiği ve tedavinin sürdüğü bildirilir. Kesin maluliyet raporu elde edildiğinde, bu bilgiyle birlikte ek bir başvuru yapılabilir. Trafik kazası tazminat hesaplama sayfamızda bu belgelerin tazminat hesabına nasıl yansıdığı anlatılır.
Ölümlü Kazada Başvuru ve Belgeler
Bir kazada hayatını kaybeden kişinin yakınları için başvuru süreci, hem cenazeye ilişkin hem de destekten yoksun kalmaya ilişkin belgeleri kapsar. Birden fazla hak sahibi varsa, her birinin payı ayrı ayrı hesaplanır. Vefat eden kişinin birden fazla desteklediği kişi varsa, her biri için ayrı bir hesaplama yapılması gerekebilir.
- Ölüm belgesi. Vefatı resmî olarak kanıtlar.
- Otopsi raporu, varsa. Ölüm nedeninin kaza ile bağlantısını gösterir.
- Veraset belgesi. Hak sahiplerini ve paylarını belirler.
- Nüfus kayıt örneği. Aile bağını ortaya koyar.
- Ölenin gelir belgeleri. Desteğin parasal karşılığının hesaplanmasında kullanılır.
- Cenaze giderlerine ilişkin belgeler. Bu masrafların talep edilmesini sağlar.
Destekten yoksun kalma tazminatı, yalnızca eş ve çocuklarla sınırlı değildir; düzenli destek gördüğünü kanıtlayan diğer yakınlar da talepte bulunabilir. Bu desteğin varlığı ve düzenliliği, tanık beyanı veya banka kayıtlarıyla da gösterilebilir. Destekten yoksun kalma tazminatı sayfamızda bu hakkın kapsamı ayrıntılı olarak anlatılır.
Başvuru Dilekçesinde Neler Yer Almalı?
Sigorta şirketine başvuru dilekçesi, aşağıdaki bilgileri eksiksiz içermelidir; bu dilekçe, kazanın türüne göre farklılaşan belgelerle birlikte sunulur.
- Başvuranın kimlik ve iletişim bilgileri, kazazedenin bilgileri farklıysa onlar da eklenir.
- Kazaya karışan aracın plaka bilgisi.
- Kaza tarihi ve yeri.
- Karşı aracın plakası ve varsa poliçe numarası.
- Talep edilen zarar kalemleri, her biri ayrı ayrı belirtilerek.
- Ekli belgelerin listesi.
- Ödemenin yapılacağı hesaba ilişkin IBAN bilgisi.
Dilekçenin genel ve belirsiz ifadelerle yazılması, sigorta şirketinin talebi eksik değerlendirmesine yol açabilir; her zarar kalemi ayrı bir madde olarak yazılmalıdır. İyi hazırlanmış bir sigorta şirketine başvuru dilekçesi, sigortacının talebi anlamasını kolaylaştırır ve sürecin daha hızlı ilerlemesini sağlar. Trafik kazası tazminat belgeleri sayfamızda bu belgelerin genel bir listesi bulunur.
Maddi Hasar ve Değer Kaybı İçin Başvuru Dilekçesi Örneği
Aşağıdaki örnek, karşı aracın trafik sigortasına onarım bedeli ve değer kaybı için yapılan başvurunun iskeletidir. Yalnız değer kaybına yönelik başvuru, tahkim ve dava metinleri araç değer kaybı dilekçe örneği sayfasında. Köşeli parantezli alanlar dosyanızın verileriyle doldurulur; tutarlar fatura ve eksper raporuna dayanmalıdır.
[SİGORTA ŞİRKETİ ADI] HASAR BİRİMİNE
BAŞVURAN     : [Ad Soyad] - [T.C. Kimlik No] - [Adres] - [Telefon]
PLAKA        : [Zarar gören aracın plakası]
KARŞI ARAÇ   : [Plaka] - [Poliçe No]
KAZA TARİHİ VE YERİ : [Tarih] - [İl/ilçe, yol]
KONU : 2918 sayılı Karayolları Trafik Kanunu'nun 97. maddesi uyarınca maddi zararımın ödenmesi başvurusudur.
AÇIKLAMALAR :
1. [Tarih] tarihinde [yer] mevkiinde, sigortalınız [plaka] plakalı aracın [kusur açıklaması] nedeniyle meydana gelen kazada [plaka] plakalı aracım hasar görmüştür. Kaza tespit tutanağı ektedir.
2. Aracımın onarımı [servis adı] tarafından yapılmış/yapılacak olup onarım bedeli [tutar] TL'dir (fatura/eksper raporu ektedir).
3. Aracım onarılsa dahi ikinci el piyasa değerinde kalıcı düşüş oluşmuştur; değer kaybının Genel Şartlar A.5 uyarınca atanacak eksper tarafından tespit edilerek ödenmesini talep ediyorum.
4. Ödemenin aşağıdaki hesaba yapılmasını, talebimin kısmen veya tamamen reddi hâlinde gerekçesinin yazılı olarak bildirilmesini rica ederim.
TALEP : Onarım bedeli [tutar] TL ile tespit edilecek değer kaybının KTK m.97 ve m.99'daki süreler içinde ödenmesi.
IBAN : [TR..]
[Tarih] - [Ad Soyad] - İmza
EKLER : 1. Kaza tespit tutanağı 2. Ruhsat ve sürücü belgesi fotokopisi 3. Hasar fotoğrafları 4. Onarım faturası veya eksper raporu 5. Kimlik fotokopisi
Yaralanma İçin Başvuru Dilekçesi Örneği
Bedensel zarar başvurusunda belgeler belirleyicidir: tedavi tamamlanmadan kalıcı maluliyet oranı istenemez, ancak geçici iş göremezlik zararı için başvuru beklenmeden yapılabilir.
[SİGORTA ŞİRKETİ ADI] HASAR BİRİMİNE BAŞVURAN : [Ad Soyad] - [T.C. Kimlik No] - [Adres] - [Telefon] SİGORTALI ARAÇ : [Plaka] - [Poliçe No] KAZA TARİHİ VE YERİ : [Tarih] - [İl/ilçe, yol] KONU : 2918 sayılı Karayolları Trafik Kanunu'nun 97. maddesi uyarınca yaralanma nedeniyle doğan maddi tazminat başvurusudur. AÇIKLAMALAR : 1. [Tarih] tarihinde sigortalınız [plaka] plakalı aracın karıştığı kazada [yaya/yolcu/sürücü] olarak yaralandım. Kaza tutanağı, soruşturma dosya numarası ve hastane kayıtları ektedir. 2. Yaralanmam nedeniyle [süre] rapor aldım; tedavim [tamamlandı / sürmektedir]. [Varsa:] Sağlık kurulu raporunda kalıcı maluliyet oranım yüzde [oran] olarak belirlenmiştir. 3. Geçici iş göremezlik dönemindeki kazanç kaybım ile [varsa] sürekli iş göremezlik zararımın poliçe teminatı dâhilinde hesaplanarak ödenmesini talep ediyorum. Gelir belgelerim ektedir. 4. Ödemenin aşağıdaki hesaba yapılmasını, talebimin kısmen veya tamamen reddi hâlinde gerekçesinin yazılı olarak bildirilmesini rica ederim. IBAN : [TR..] [Tarih] - [Ad Soyad] - İmza EKLER : 1. Kaza tespit tutanağı / kolluk tutanağı 2. Epikriz, hastane kayıtları ve istirahat raporları 3. Varsa maluliyet raporu 4. Gelir belgeleri (bordro, SGK dökümü) 5. Kimlik fotokopisi 6. Vukuatlı nüfus kayıt örneğiDOCXSigorta şirketine başvuru dilekçesi örnekleriMaddi hasar ve yaralanma için iki şablon. Word biçiminde, alanlar doldurulabilir.
Ölümlü Trafik Kazasında Sigortaya Başvuru Dilekçesi Örneği
Ölümlü kazada başvuruyu her hak sahibi kendi adına yapar. Aynı dilekçede birden fazla hak sahibi yer alabilir; ancak her birinin ölenle yakınlığı ve talebi ayrı gösterilir. Destek tazminatının tutarı aktüerya hesabına bağlı olduğundan aşağıdaki örnekte hesabın şirketçe yapılması istenmiş, cenaze gideri ise belgeye dayalı tutarıyla yazılmıştır.
[SİGORTA ŞİRKETİ ADI] HASAR BİRİMİNE
BAŞVURANLAR : 1. [Ad Soyad] - [T.C. Kimlik No] - ölenin [eşi]
              2. [Ad Soyad] - [T.C. Kimlik No] - ölenin [çocuğu] ([Küçükse:] velisi [Ad Soyad])
              3. [Ad Soyad] - [T.C. Kimlik No] - ölenin [annesi / babası]
              Adres ve telefon: [...]
ÖLEN : [Ad Soyad] - [T.C. Kimlik No] - Ölüm tarihi: [Tarih]
SİGORTALI ARAÇ : [Plaka] - [Poliçe No]
KAZA TARİHİ VE YERİ : [Tarih] - [İl/ilçe, yol]
KONU : 2918 sayılı Karayolları Trafik Kanunu'nun 97. maddesi uyarınca destekten yoksun kalma tazminatı ve cenaze gideri başvurusudur.
AÇIKLAMALAR :
1. [Tarih] tarihinde sigortalınız [plaka] plakalı aracın karıştığı kazada yakınımız [Ad Soyad] hayatını kaybetmiştir. Kaza tespit tutanağı ve soruşturma dosya numarası ektedir.
2. Ölen [yaş] yaşında olup [meslek] olarak çalışıyor ve aylık net [tutar] TL gelir elde ediyordu; başvuranlara düzenli olarak destek oluyordu. Gelir belgeleri ektedir.
3. Her birimizin destekten yoksun kalma tazminatının poliçe teminatı dâhilinde ayrı ayrı hesaplanarak ödenmesini talep ediyoruz.
4. Cenaze ve defin giderleri başvuran [Ad Soyad] tarafından karşılanmıştır; [tutar] TL tutarındaki giderin belgeleri ektedir.
5. Ödemenin her başvuranın aşağıdaki hesabına yapılmasını, talebimizin kısmen veya tamamen reddi hâlinde gerekçesinin yazılı olarak bildirilmesini rica ederiz.
IBAN : 1. [TR..] 2. [TR..] 3. [TR..]
[Tarih] - [Başvuranların ad soyadı] - İmzaları
EKLER : 1. Kaza tespit tutanağı / kolluk tutanağı 2. Ölüm belgesi ve varsa otopsi raporu 3. Veraset ilamı ve vukuatlı nüfus kayıt örneği 4. Ölenin gelir belgeleri (bordro, SGK dökümü) 5. Cenaze gideri belgeleri 6. Kimlik fotokopileri 7. [Varsa] Vekâletname veya velayet, vesayet belgesi
Anne, baba veya kardeş gibi desteği fiilî ilişkiye dayanan hak sahipleri, düzenli desteği gösteren banka kayıtlarını ve tanık bilgilerini de ekler. Şirket başvuru tarihinden itibaren 15 gün içinde yazılı cevap vermez veya cevap talebi karşılamazsa dava açılabilir ya da Sigorta Tahkim Komisyonuna başvurulabilir (KTK m.97).
Başvuruyu İspatlanabilir Biçimde Yapmak
Başvurunun sigorta şirketine ulaştığını ispat yükü, başvuranın üzerindedir. Bu nedenle başvurunun hangi yolla yapıldığı, ileride doğabilecek bir uyuşmazlıkta belirleyici olur. İadeli taahhütlü posta, gönderi ve teslim tarihini gösteren resmî bir kayıt bırakır; noter aracılığıyla yapılan başvuru da benzer bir kayıt sağlar ve içeriği tartışmasız hâle gelir.
Kayıtlı elektronik posta (KEP), elektronik ortamda aynı işlevi görür ve gönderim-teslim tarihini kesin olarak belgeler. Elden teslim tercih edilirse, sigorta şirketinin yetkilisinden tarihli ve imzalı bir alındı belgesi alınmalıdır; bu belge olmadan elden teslim edilen bir başvurunun ulaştığını sonradan kanıtlamak zorlaşır. Sıradan bir e-posta veya faks, teslim tarihini tek başına kanıtlamaya yetmediğinden, mümkün olan en güçlü yöntem tercih edilmelidir.
Sigorta Şirketi Ne Kadar Sürede Cevap Verir?
Kanun, sigorta şirketine başvuru tarihinden itibaren en geç on beş gün içinde yazılı cevap verme yükümlülüğü getirmiştir. Bu süre, başvurunun sigorta şirketine ulaştığı tarihten itibaren işlemeye başlar; sigorta şirketine başvuru süresi hesaplanırken esas alınacak tarih, gönderim tarihi değil ulaşma tarihidir.
Sigorta şirketi on beş gün içinde hiç cevap vermezse veya verdiği cevap talebi karşılamazsa, zarar gören dava açabilir veya sigorta tahkim komisyonuna başvurabilir. Cevabın talebi karşılamaması, açık bir ret olabileceği gibi, eksik bir ödeme teklifi de olabilir.
Uygulamada sigorta şirketleri, başvuruya karşılık ek belge talep ederek süreci uzatma eğilimi gösterebilir. Ancak istenen belge, başvuranın elinde bulunmayan veya makul olmayan bir belgeyse, bu durum başvuruyu geçersiz kılmaz. Yargıtay, başvurunun eksik veya usule uygun olmayan bir belgeyle yapıldığı ileri sürülse bile, bu eksikliğin sonradan tamamlanabilecek nitelikte olduğunu ve tek başına dava şartının gerçekleşmediği sonucunu doğurmayacağını kabul etmektedir.
“Başvurunun yapıldığı; ancak, eksik ya da usule uygun olmayan belge ile başvurulduğu savunmasının olduğu durumlarda, usule uygun olmadığı savunulan belgedeki eksikliğin tamamlanabileceği açıktır.”
Yargıtay 4. Hukuk Dairesi, E. 2021/24411, K. 2023/1816
Ret, Eksik Ödeme veya Cevapsızlık Hâlinde Ne Yapılır?
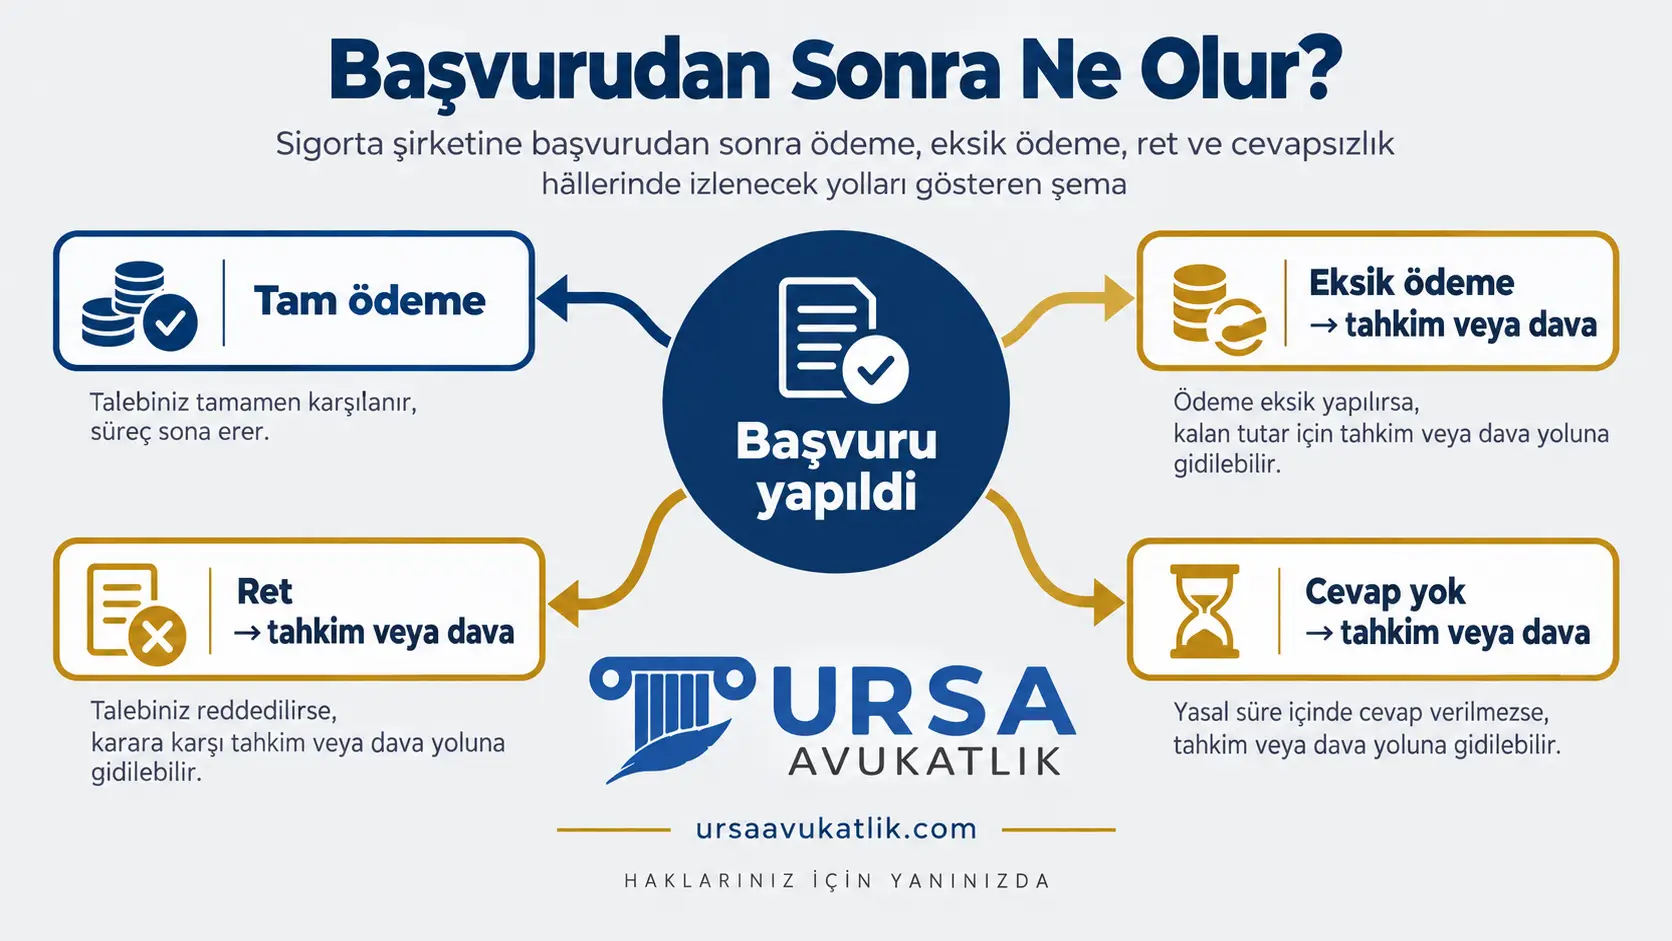
Sigorta şirketinin başvuruya verdiği cevap her zaman tam ödeme ile sonuçlanmaz. Trafik kazası sigorta şirketine başvuru sürecinde en sık karşılaşılan dört durum ve izlenebilecek yol aşağıdaki tabloda özetlenmiştir.
| Durum | İzlenebilecek Yol | Not |
|---|---|---|
| Süresinde cevap verilmemesi | Dava veya tahkim | On beş günlük süre dolduktan sonra |
| Açık ret | Dava veya tahkim | Ret gerekçesi dilekçede kullanılabilir |
| Eksik ödeme | Fark için dava veya tahkim | Ödenen kısım mahsup edilir |
| Kusur oranına itiraz | Sigorta şirketine itiraz, sonra dava veya tahkim | Bildirimden itibaren beş iş günü |
Kusur oranına itiraz, çoğu zaman diğer başvuru yollarından önce gelir; sigorta şirketlerinin tutanağa dayanarak belirlediği kusur oranı kabul edilmek zorunda değildir ve bu itirazın sonucu, tazminat tutarını doğrudan etkiler. Kaza tespit tutanağı Sigorta Bilgi ve Gözetim Merkezi'ne işlendikten sonra taraf sigorta şirketleri kusur oranını belirler. Taraflarca doldurulan anlaşmalı tutanakta bu orana itiraz etmek isteyenler, oranın bildirildiği tarihten itibaren beş iş günü içinde ek bilgi ve belgeyle itiraz başvurusunda bulunabilir. Kaza tespit tutanağına itiraz sayfamızda bu sürecin nasıl işlediği anlatılır.
Dava ve tahkim, birbirine alternatif iki yoldur; hangisinin tercih edileceği uyuşmazlığın niteliğine ve tutarına göre değişir. Dava yolu seçildiğinde kullanılabilecek örnek metin trafik kazası tazminat dava dilekçesi yazısındadır. Sigorta tahkim komisyonu sayfamızda bu başvurunun şartları, trafik kazalarında arabuluculuk sayfamızda ise arabuluculuğun bu süreçteki yeri ayrıntılı olarak anlatılır.
Başvuru ve Dava Süreleri
Trafik kazasından doğan tazminat talepleri, kural olarak zararın ve sorumlunun öğrenildiği tarihten itibaren iki yıllık zamanaşımı süresine tabidir. Kazanın aynı zamanda suç oluşturması hâlinde, ceza kanunlarında öngörülen daha uzun zamanaşımı süresi uygulanır; bu süre, kazanın niteliğine göre değişir ve genellikle iki yıldan daha uzundur.
Sigorta şirketine yapılan yazılı başvuru, zamanaşımını kesen hâlleri sayan TBK m. 154'te yer almaz; bu nedenle süreyi kesmez. Yargıtay 4. Hukuk Dairesi bir kararında, başvuru tarihinden sigorta şirketinin ret cevabının bildirildiği tarihe kadar geçen sürede zamanaşımının durduğunu, alacağın mahkemede ileri sürülme imkânının bulunmadığı süreye ilişkin TBK m. 153/6'ya dayanarak kabul etmiştir. Bu karar oy çokluğuyla verilmiştir; karşı oyda, başvurunun zamanaşımını etkileyen sebepler arasında sayılmadığı ve başvuru şartı tamamlanabilir olduğundan mahkemeye erişime engel bulunmadığı belirtilmiştir. Bu nedenle başvurunun süreyi koruyacağına güvenmeden, 15 günlük süre dolunca dava veya tahkim yoluna gitmek güvenli yoldur. Yaralanmalarda sürenin ne zaman başladığı ve kesme sebepleri trafik kazası zamanaşımı yazısında ayrıntılı olarak anlatılıyor.
Bu iki yıllık süre, kazaya karışan aracın sahibinin kendi sigortasına yapması gereken hasar ihbarıyla (trafik sigortasında on gün, kaskoda beş iş günü; Zorunlu Mali Sorumluluk Sigortası Genel Şartları B.1/a ve Kara Araçları Kasko Sigortası Genel Şartları B.1.1) karıştırılmamalıdır. Bu ihbar, poliçe sahibinin kendi sigortacısına karşı ayrı bir yükümlülüğüdür ve zarar görenin karşı sigortaya yönelttiği tazminat başvurusunu bağlamaz; zarar gören, bu ihbar süresiyle sınırlı değildir.
“Sigorta şirketine başvurunun yapıldığı süre boyunca, başvurunun sigorta şirketince reddedildiğine dair kararın davacıya tebliğ edildiği tarih de dikkate alınmak suretiyle, zamanaşımının durduğu kabul edilmelidir.”
Yargıtay 4. Hukuk Dairesi, E. 2021/6940, K. 2021/11270, T. 28.12.2021
Sigorta Başvurusunda Avukat Desteği
Belgelerin kaza türüne uygun ve eksiksiz hazırlanması, başvurunun ilk seferde sonuç vermesi açısından önemlidir; eksik bir başvuru, sürecin yeniden başlamasına ve zaman kaybına yol açar. Başvurunun ispatlanabilir bir yolla yapılması da aynı derecede kritiktir; hangi yöntemin seçileceği, kazanın niteliğine ve süre kısıtlarına göre değişebilir. Özellikle birden fazla hak sahibinin olduğu ölümlü kazalarda, her hak sahibi için ayrı hesaplama yapılması gerekebilir.
Sigorta şirketinin ret veya eksik ödeme cevabı sonrasında dava mı yoksa tahkim mi tercih edileceği, dosyanın özelliklerine göre değişir. Trafik kazası avukatı ve sigorta avukatı desteği, başvurunun hazırlanmasından ret sonrası izlenecek yola kadar bu sürecin her aşamasında hak kaybını önlemeye yardımcı olur.
Sigorta Şirketine Başvuru Hakkında Sık Sorulan Sorular
Sigorta şirketine başvuru zorunlu mu?
Evet, dava veya tahkim yoluna gitmeden önce ilgili sigorta şirketine yazılı başvuru yapılması kanunen aranan bir şarttır. Bu başvuru yapılmadan açılan dava usulden reddedilebilir; eksikliğin dava sırasında tamamlanıp tamamlanamayacağı konusunda Yargıtay'da farklı görüşler bulunduğundan başvuru dava açılmadan önce yapılmalıdır. Trafik kazası sigorta şirketine başvuru, sürecin atlanamayacak ilk adımıdır.
Karşı tarafın sigortasını nasıl öğrenirim?
Karşı aracın plaka numarasıyla Sigorta Bilgi ve Gözetim Merkezi'nin sorgulama sisteminden hangi şirkete sigortalı olduğu öğrenilebilir. Kaza tespit tutanağında da genellikle taraflara ait sigorta bilgileri yer alır. Sigortası tespit edilemeyen bir araç söz konusuysa, güvence hesabına başvurma yolu değerlendirilir; bu durumda kolluk tarafından düzenlenen tutanak, başvurunun temel dayanağını oluşturur.
Başvuru e-posta ile yapılabilir mi?
Sıradan bir e-posta, gönderim ve teslim tarihini kanıtlama gücü zayıf olduğu için önerilmez. Bunun yerine kayıtlı elektronik posta, iadeli taahhütlü mektup veya noter aracılığıyla başvuru tercih edilmelidir. Elden teslim edilecekse, tarihli ve imzalı bir alındı belgesi alınmalıdır; bu belge, ileride başvurunun yapıldığı tarih tartışmaya açıldığında en güçlü delil olur.
Sigorta şirketi ne kadar sürede cevap verir?
Sigorta şirketinin başvuru tarihinden itibaren en geç on beş gün içinde yazılı cevap vermesi gerekir. Bu, sigorta şirketine başvuru süresiyle ilgili en temel kuraldır. Bu süre dolmasına rağmen cevap gelmezse, dava veya tahkim yoluna gidilebilir; sürenin başlangıcı, başvurunun gönderim tarihi değil sigorta şirketine ulaşma tarihidir.
Sigorta sürekli eksik belge istiyor, ne yapmalıyım?
İstenen belge elinizde bulunmuyorsa veya makul değilse, bu talep süreci sonsuza kadar uzatmaz; sigortacının bu şekilde verdiği cevap, talebi karşılamayan bir cevap olarak değerlendirilebilir. Bu durumda dava veya tahkim yoluna başvurma hakkı doğar. Her belge talebine karşı yazılı olarak cevap vermek, ileride bu durumu kanıtlamayı kolaylaştırır; sigortacının hangi belgeyi, hangi tarihte istediği de bu yazışmalardan takip edilebilir.
Ret cevabı gelirse ne yapılır?
Açık bir ret cevabı, dava açma veya sigorta tahkim komisyonuna başvurma hakkını doğurur. Ret gerekçesi, sonraki başvuruda veya dilekçede değerlendirilebilir. Ret cevabının kendisi de ileride delil olarak kullanılabileceğinden saklanmalıdır; sigorta şirketinin öne sürdüğü gerekçenin tutarlı olup olmadığı, bu aşamada bir avukat tarafından değerlendirilebilir.
Eksik ödeme yapıldıysa ne yapılır?
Ödenen tutar gerçek zararı karşılamıyorsa, aradaki fark için dava veya tahkim yoluna başvurulabilir. Yapılan ödeme, sonraki talepten mahsup edilir. Eksik ödemenin gerekçesi, sigorta şirketinin verdiği cevapta genellikle belirtilir ve bu gerekçe itiraz sürecinde değerlendirilir; gerekçenin dayandığı ekspertiz veya hesaplama yönteminin doğruluğu da ayrıca sorgulanabilir.
Karşı araç sigortasızsa kime başvurulur?
Karşı aracın trafik sigortası yoksa veya sürücüsü tespit edilemiyorsa, başvurulacak bir trafik sigortacısı bulunmadığından bedensel zararlar için güvence hesabına başvurulur; araç hasarı güvence hesabının kapsamında değildir ve sürücüden ve işletenden istenir. Başvuru usulü, sigorta şirketine yapılan başvuruya benzer şekilde işler; aynı ispat kuralları burada da geçerlidir.
Yaralamalı kazada başvuru süresi ne kadar?
Yaralamalı kazalarda da iki yıllık zamanaşımı süresi geçerlidir; kaza suç oluşturuyorsa ceza zamanaşımı süresi uygulanır. Süre, maluliyet oranını belirleyen raporun tarihinden değil, kural olarak yaralanmanın tedavisi tamamlanıp zararın kapsamı belli olduğunda başlar; Yargıtay Hukuk Genel Kurulu, oranın raporla belirlendiği tarihin zararın öğrenilmesine etkisi olmadığını kabul etmiştir (E. 2024/164, K. 2024/313, 06.06.2024, oy çokluğuyla). Yaralanmaya bağlı gelişen bir durum varsa süre, bu gelişmenin durduğunun öğrenildiği tarihten işler (Yargıtay 4. Hukuk Dairesi, E. 2024/12520, K. 2025/17102). Sigorta şirketine başvuru bu süreyi kesmez; bu nedenle maluliyet raporu beklenirken süre gözden kaçırılmamalıdır.
Değer kaybı için ayrı başvuru gerekir mi?
Değer kaybı, ayrı bir başvuru dilekçesi gerektirmez. 1 Temmuz 2026'dan sonra düzenlenen poliçelerde araç hasarı başvurusu değer kaybı talebini de kapsar ve sigortacı tutarı size bildirir. Hasar için atanan eksper ise poliçe tarihine bakılmaksızın 1 Nisan 2026'dan beri değer kaybını aynı raporda hesaplar. Daha önce düzenlenmiş poliçelerde ise değer kaybının maddi hasar başvurusu içinde ayrı bir kalem olarak açıkça yazılması gerekir.
Bu içerik genel bilgilendirme amaçlıdır ve hukuki danışmanlık yerine geçmez. Her uyuşmazlık kendi koşulları içinde değerlendirilir.