Zorunlu koltuk ferdi kaza sigortası, Karayolu Taşıma Kanunu çerçevesinde yolcu taşıyan otobüs, minibüs ve servis araçlarıyla yolculuk yapan kişilerin kaza hâlinde taşımacının veya sürücünün kusuruna bakılmaksızın yararlandığı bir kaza sigortasıdır. Taşımacının, sürücünün veya yardımcı personelin hiçbir kusuru bulunmasa bile sigorta şirketi poliçede belirlenen tutarı öder; yalnız yolcunun kendi kusuru varsa ödemeden bu kusur oranında indirim yapılabilir. Teminat üç kalemden oluşur: vefat, sürekli sakatlık ve tedavi masrafları. Biletsiz taşınan yolcular ile sürücü ve yardımcıları da kapsamdadır. Buradan alınan vefat ve sakatlık ödemesi, trafik sigortasından ya da taşımacıdan istenecek tazminattan indirilmez. Kapsam ve teminat limitleri, Karayolu Yolcu Taşımacılığı Zorunlu Koltuk Ferdi Kaza Sigortası Genel Şartları ile belirlenir.
Bu güvence, trafik sigortası gibi bir sorumluluk sigortası değildir; doğrudan yolcunun ve görevlilerin canını korur. Otobüste veya servis aracında yaralanan ya da hayatını kaybeden bir yolcunun yakını için bu ayrımı bilmek, hangi kapıyı önce çalacağını belirler.
Zorunlu Koltuk Ferdi Kaza Sigortası Nedir?
Zorunlu koltuk ferdi kaza sigortası, 4925 sayılı Karayolu Taşıma Kanunu çerçevesinde yolcu taşımacılığı yapan gerçek ve tüzel kişilerin, taşıdıkları yolcular ile görevlendirdikleri sürücü ve yardımcıları için yaptırmak zorunda olduğu bir kaza sigortasıdır. Taşımacının, sürücünün veya yardımcıların kazanın oluşumunda bir kusuru bulunmasa bile, sigorta şirketi zarar gören kişilere ödeme yapmakla yükümlüdür. Bu yönüyle sigorta, taşımacının hukuki sorumluluğunu üstlenen bir sigorta değil, doğrudan yolcuların ve görevlilerin canını güvence altına alan bir sigortadır.
4925 sayılı Karayolu Taşıma Kanunu'nun taşımacının sorumluluğunu ve zorunlu mali sorumluluk sigortasını düzenleyen 17 ve 18. maddeleri 2016'da 6704 sayılı Kanunla yürürlükten kaldırılmıştır; bu maddeler zaten koltuk ferdi kaza sigortasını değil, mali sorumluluk sigortasını düzenliyordu. Zorunluluğun bugünkü dayanağı 2004/6789 sayılı Bakanlar Kurulu Kararı ile Karayolu Taşıma Yönetmeliği'nin 47 ve 48. maddeleridir; Yönetmelik bu sigortayı, yolcu taşımalarında yetki belgesi sahiplerinin yaptırmak zorunda olduğu sigortalar arasında sayar. Uygulamaya ilişkin ayrıntılar Karayolu Taşıma Yönetmeliği ile Karayolu Yolcu Taşımacılığı Zorunlu Koltuk Ferdi Kaza Sigortası Genel Şartları'nda yer alır. Bu genel şartlar, teminatın kapsamını, kimlerin sigortalı sayıldığını ve sigortacının yükümlülüklerini belirler.
Hangi Araçlar İçin Zorunludur?
- Şehirlerarası yolcu taşımacılığı yapan otobüsler.
- Uluslararası yolcu taşımacılığı yapan otobüsler.
- Turizm ve seyahat acentası taşımacılığında kullanılan araçlar.
- Yetki belgesiyle personel veya öğrenci servisi taşımacılığı yapan araçlar.
- Yetki belgesiyle il içinde veya 100 kilometreye kadar şehirlerarası yolcu taşıyan araçlar.
Bu sigorta önce 1989 tarihli Kararname ile otobüs zorunlu koltuk ferdi kaza sigortası olarak uygulanıyordu; 2004/6789 sayılı Bakanlar Kurulu Kararı zorunluluğu, Karayolu Taşıma Kanunu çerçevesinde yolcu taşımacılığı yapanların yurt içi ve uluslararası taşımalarına yaydı. Bugün Karayolu Taşıma Yönetmeliği, yolcu taşımalarında yetki belgesi sahiplerinin bu sigortayı yaptırmasını şart koşar ve sigortası olmayan taşıtların sefere çıkarılmasını yasaklar. Buna karşılık Hazine Müsteşarlığının 2010/8 sayılı Genelgesi, ticari amaçla yapılmayan taşımaları, il sınırları içindeki taşımaları ve 100 kilometreye kadar şehirlerarası taşımaları bu sigortanın kapsamı dışında saymıştır. Belediye sınırları içindeki şehir içi taşımaların düzenlenmesi ise Karayolu Taşıma Kanunu ile belediyelere bırakılabilir; belediye otobüsleri ve belediye izniyle çalışan servislerde koltuk sigortasının bulunup bulunmadığı bu nedenle her dosyada ayrıca araştırılmalıdır.
Koltuk Sigortası Hangi Hâllerde Ödeme Yapar?
Koltuk sigortası üç ana teminatı kapsar: vefat, sürekli sakatlık ve tedavi masrafları. Her teminat farklı bir mantıkla işler.
Vefat hâlinde, kaza tarihinden itibaren iki yıl içinde ölüm gerçekleşirse, poliçede yazılı tutarın tamamı ayrıca bir zarar hesabı yapılmaksızın ölen kişinin yardımından mahrum kalan hak sahiplerine ödenir (Genel Şartlar A.3.1). Sürekli sakatlık hâlinde ise ödeme, tıbbi tedavinin sona ermesi ve sakatlık derecesinin kesin olarak tespitinden sonra belirlenir. Ödeme, sakatlık oranına göre yapılır; oran ne kadar yüksekse tutar da o oranda artar. Tedavi masrafları teminatı ise diğer ikisinden farklı işler: bu teminat bir zarar sigortası gibi çalışır ve yapılan gerçek tedavi giderlerini, poliçe limitine kadar karşılar.
Teminat tutarları dönemsel olarak belirlenir ve güncellenir; bu nedenle sayfada sabit bir rakam vermek yanıltıcı olur. Güncel tutarlar, ilgili genel şartlarda ve Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu'nun duyurularında yer alır; başvuru öncesinde bu kaynaklardan kontrol edilmesi önerilir. Sürekli sakatlık oranının belirlenmesinde iş kazası maluliyet oranı tespitine benzer bir süreç izlenir; sağlık kurulu raporu bu belirlemenin temelini oluşturur.
Kimler Yararlanır?
Sigortadan biletli yolcular kadar, biletsiz veya kayıt dışı taşınan yolcular da yararlanır. Kural olarak, kaza sırasında koltukta oturan kişi yolcu sayılır; bunun aksini, yani kişinin yolcu olmadığını kanıtlamak sigorta şirketine düşer. Bilet, yolcu sıfatını kanıtlamada kolaylık sağlayan bir belgedir, ama tek geçerli kanıt değildir; tanık beyanı ve kaza tutanağı da yeterli olabilir.
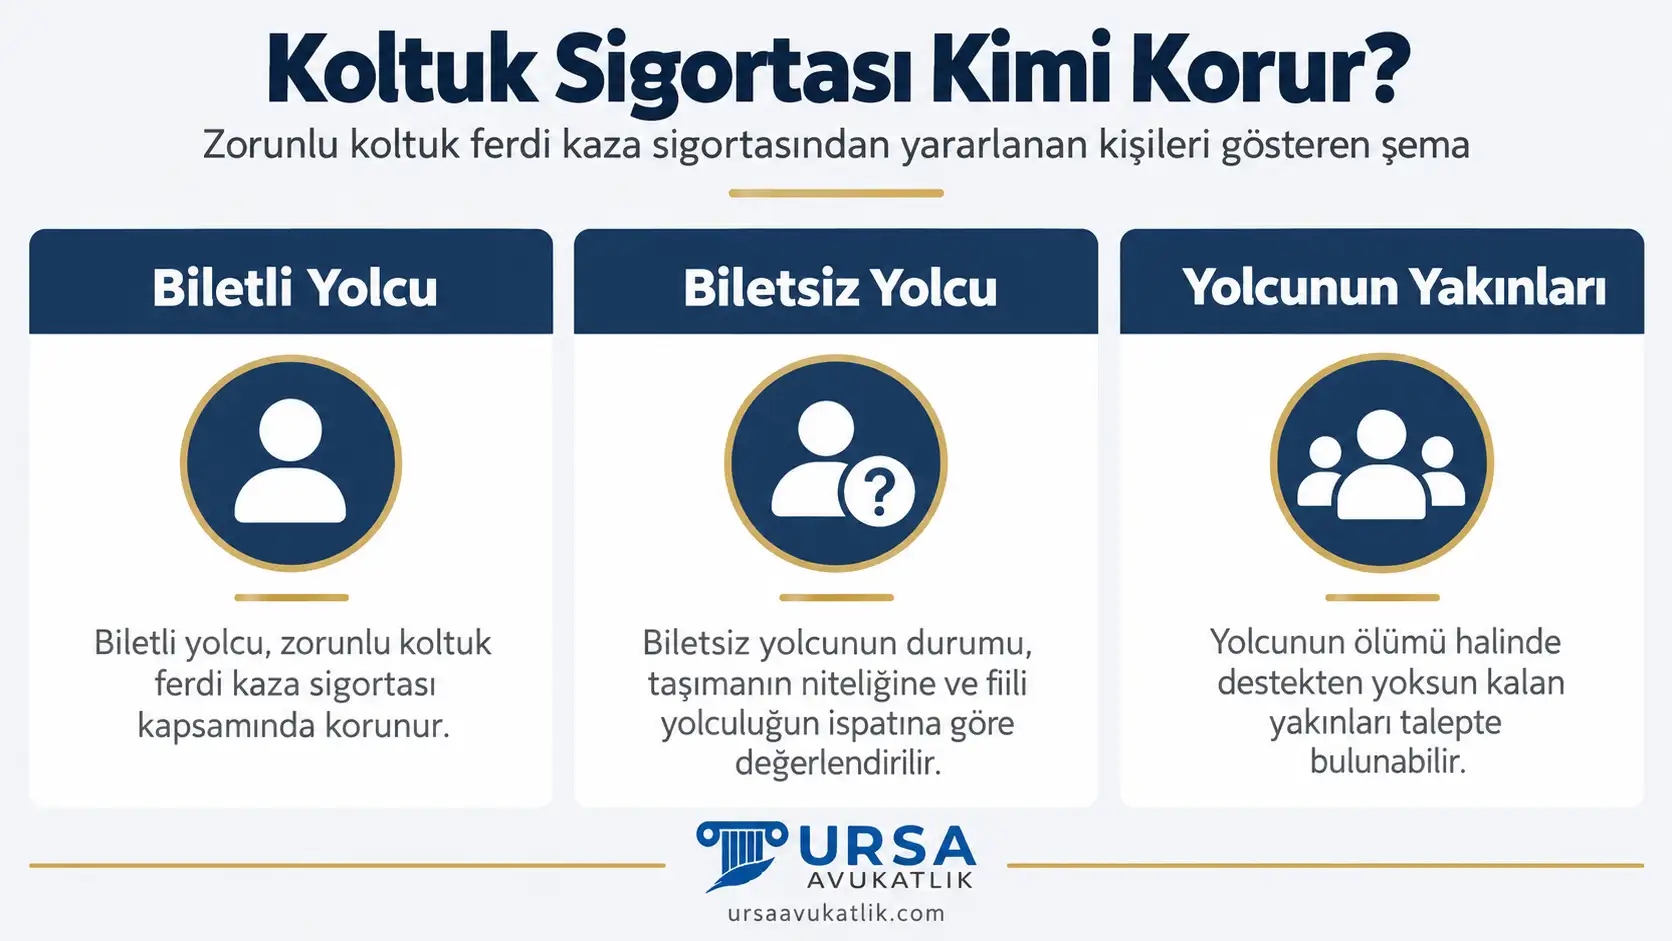
Yolcunun küçük veya kısıtlı olması, sigortadan yararlanmasına engel değildir; bu sigorta türünde küçüklerin sigortalanmasını sınırlayan genel hükümler uygulanmaz. Hatır için, yani ücret alınmadan taşınan kişiler de yolcu sayılır ve sigortadan yararlanır. Taşımacının, sürücünün veya görevlilerin yakınları da belirli sayıda ücretsiz taşınabilir ve aynı güvenceye sahiptir. Sürücü ve yardımcılar da sigorta kapsamındadır. Genel Şartlar A.7'ye göre tazminatı kaldıran veya azaltan hâller sigortalılara ve hak sahiplerine karşı ileri sürülemez; kaza sigorta ettirenin ya da eylemlerinden sorumlu olduğu kişilerin kastı veya ağır kusuru sonucu meydana gelmiş olsa bile sigortacı ödemeyi yapar ve ödediğini sigorta ettirene rücu eder.
“Zorunlu Koltuk Sigortasında, sigorta ettiren ile riziko şahsı arasında bu tür menfaat ilişkisi olmadığı gibi, rizikonun oluşmasında sigortadan menfaati bulunan kişilerin bir etkisinin bulunması da mümkün bulunmadığına göre, bu tür sigortada TTK'nun 1321/2 maddesi hükmünün uygulanması mümkün olmadığından...”
Yargıtay 11. Hukuk Dairesi, 30.10.2003 tarih, E. 8714, K. 10119 sayılı kararı
Poliçe Yoksa veya Süresi Geçmişse
Taşımacının bu sigortayı hiç yaptırmamış olması veya poliçe süresinin geçmiş olması, yolcuların ve görevlilerin haklarını ortadan kaldırmaz. Mevzuata göre bu sigortaya tabi bir taşımada poliçe yoksa, Hazine Müsteşarlığının 2017/15 sayılı Genelgesi'ne göre talep Güvence Hesabı tarafından karşılanır ve ödenen tutar sorumlulardan geri istenebilir.
Ayrıca poliçesiz veya süresi geçmiş bir araçla yolcu taşımak, taşımacı için idari yaptırımları da beraberinde getirir; bu araçların terminallerden çıkışına ve trafiğe katılmasına izin verilmez. Yolcu açısından belirleyici olan, poliçenin bulunup bulunmadığından çok, yapılan taşımanın mevzuata göre bu sigortaya tabi olup olmadığıdır; tabi bir taşımada yetki belgesinin bulunmaması sonucu değiştirmez (Hazine Müsteşarlığı 2017/15 sayılı Genelge).
Güvence Hesabı, zorunlu sigortalarda sigortanın yapılmadığı veya sigortacının ödeme yapamadığı belirli durumlarda zararları geçerli teminat tutarlarına kadar karşılamak üzere kurulmuştur (5684 sayılı Kanun m.14/1). Taşımacı zorunlu sigortayı hiç yaptırmamışsa bedensel zararlar için, sigorta şirketi iflas etmiş veya ruhsatı iptal edilmişse ödemekle yükümlü olduğu zararlar için Güvence Hesabı'na doğrudan başvurulabilir (5684 sayılı Kanun m.14/2).
Koltuk Sigortası Ödemesi Diğer Tazminatları Etkiler mi?
Koltuk sigortası bir sorumluluk veya zarar sigortası değil, bir can sigortasıdır. Bu nedenle ödediği tutar, sigortalının uğradığı gerçek zararın karşılığı değil, poliçede önceden belirlenmiş sabit bir bedeldir.
Bu özellik, otobüs kazası sigorta uygulamasında en çok yanlış anlaşılan noktadır: bu sigortadan alınan ödeme, trafik sigortasından veya taşımacıdan istenecek tazminattan düşülmez. Yolcu veya vefat eden yolcunun hak sahipleri, buradan aldıkları ödemeden ayrı olarak, kazaya karışan araçların trafik sigortalarına, taşımacının mali sorumluluk sigortasına veya doğrudan sorumlulara karşı da tazminat talebinde bulunabilir. Bu iki talep birbirinden bağımsız değerlendirilir.
Yalnızca tedavi giderleri teminatı bu kuralın dışındadır. Bu teminat bir zarar sigortası niteliğinde olduğu için, buradan ödenen tedavi giderleri, aynı giderler için başka bir sigortadan veya sorumludan ikinci kez istenemez. Vefat ve sürekli sakatlık ödemeleri için böyle bir sınırlama yoktur. Otobüs kazasında yolcu hakları ve trafik kazası yolcu tazminatı sayfalarımızda bu talepler ayrıntılı olarak anlatılır.
“Zorunlu Koltuk Sigortası bir can (meblağ) sigortası türü olup, destekten yoksun kalma tazminatından indirilmez. Zorunlu Mali Sorumluluk Sigortasını yapan sigortacı, destekten yoksunluk nedeniyle ayrıca tazminat ödemek zorundadır.”
Yargıtay 11. Hukuk Dairesi, E. 2006/435, K. 2007/7464, T. 15.05.2007
Koltuk Sigortası, Ferdi Kaza ve Trafik Sigortası Farkı
Bu üç sigorta türü sık sık birbirine karıştırılır, oysa yaptıran taraf, korudukları kişiler ve ödeme şartları bakımından belirgin farkları vardır.
| Ölçüt | Zorunlu Koltuk | Ferdi Kaza | Zorunlu Trafik |
|---|---|---|---|
| Kim yaptırır | Taşımacı (kanuni zorunluluk). | Kişinin kendisi (isteğe bağlı). | Araç sahibi (kanuni zorunluluk). |
| Kimi korur | Yolcular, sürücü ve yardımcılar. | Yalnızca poliçe sahibi kişi. | Kazada zarar gören üçüncü kişiler. |
| Kusur aranır mı | Taşımacı ve sürücü kusuru aranmaz, yolcunun kendi kusuru oranında indirim yapılabilir. | Hayır. | Evet, sürücünün kusuruna bakılır. |
| Ne öder | Vefat, sakatlık, tedavi (sabit tutar). | Poliçede belirlenen sabit tutar. | Hesaplanan gerçek zarar (kusura göre). |
Zorunlu koltuk güvencesi ile isteğe bağlı ferdi kaza sigortası yapı olarak birbirine benzer; ikisi de birer can sigortasıdır ve koltuk sigortasında taşımacının veya sürücünün kusuru aranmaz. Aradaki fark, birinin taşımacı tarafından kanunen yaptırılması zorunlu olması, diğerinin ise kişinin kendi isteğiyle yaptırdığı ek bir güvence olmasıdır. Bir yolcunun her ikisi birden bulunuyorsa, ikisinden de ayrı ayrı ödeme alabilir.
Koltuk Sigortasına Başvuru Nasıl Yapılır?
Başvurunun en büyük engeli, çoğu zaman poliçenin hangi sigorta şirketinde olduğunun bilinmemesidir. Aşağıdaki sıra bu engeli aşmaya yardımcı olur.
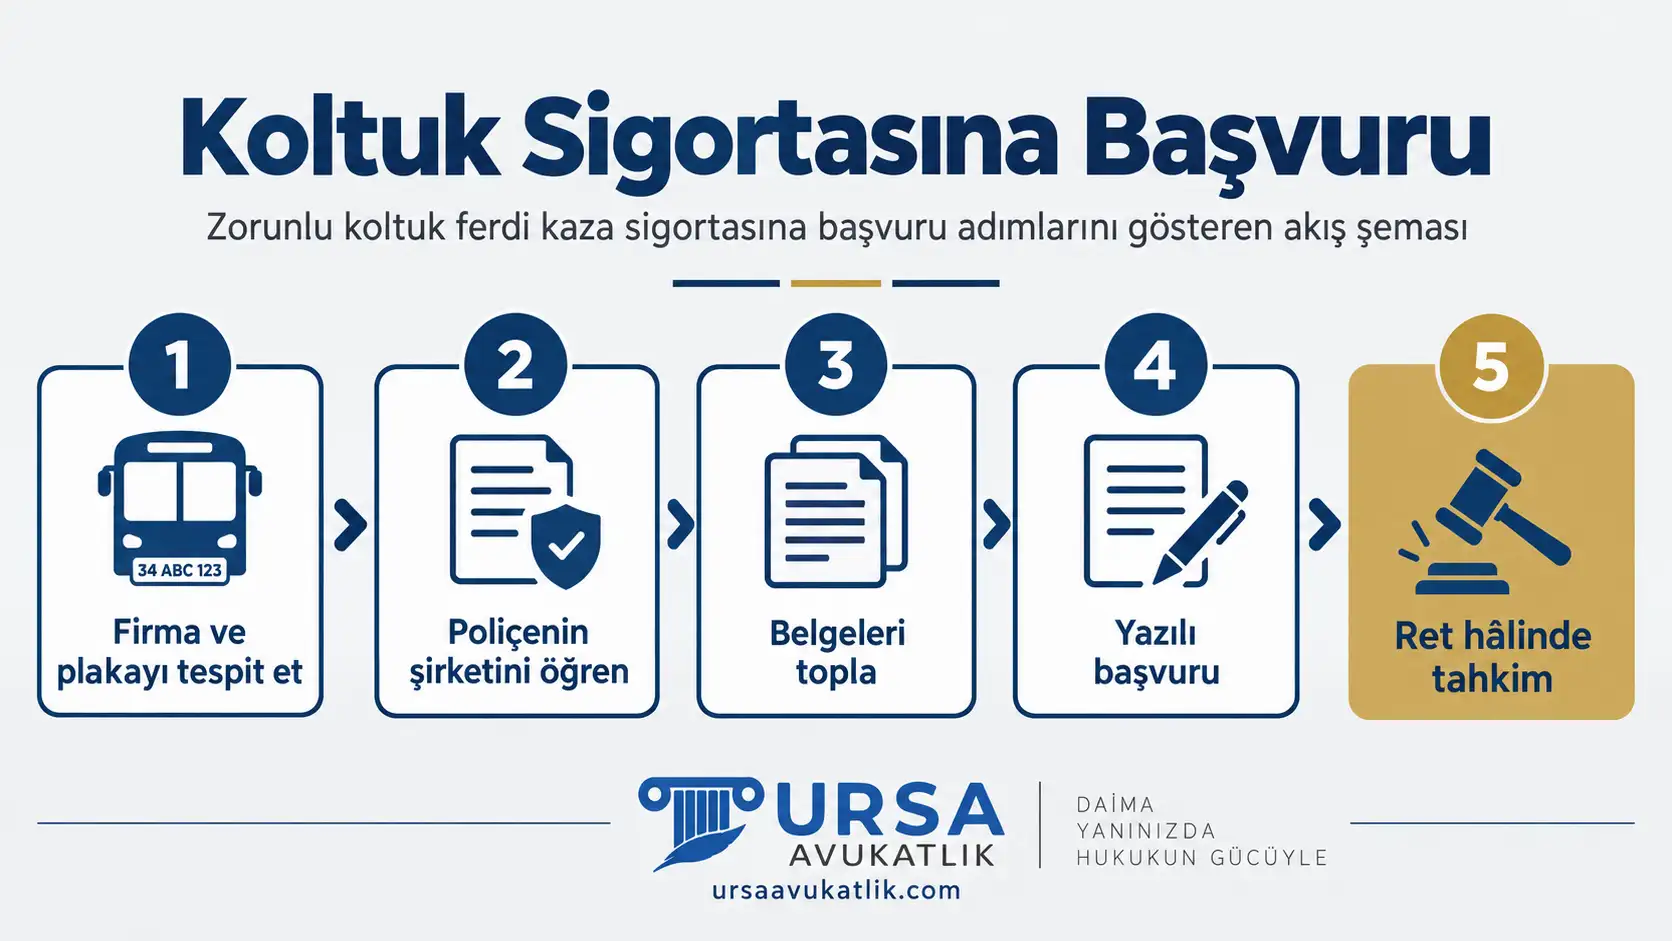
- Taşımacı firmanın adı ve aracın plakası tespit edilir.
- Bu bilgilerle poliçenin hangi sigorta şirketinde olduğu öğrenilir.
- Kaza tutanağı ve sağlık belgeleri toplanır.
- İlgili sigorta şirketine yazılı başvuru yapılır.
- Ödeme veya ret yazısı takip edilir.
Taşımacı firmanın adı genellikle bilette, otobüsün üzerinde veya kaza tutanağında yer alır; bu bilgi yoksa terminal işletmesinden veya kolluk kayıtlarından öğrenilebilir. Poliçenin hangi şirkette olduğu, taşımacıdan veya Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu'nun ilgili sorgulama sistemlerinden teyit edilir.
Sigorta Ödemezse Ne Yapılmalı?
Sigorta şirketinin bir ödeme talebini reddedebilmesi için genel şartlarda sayılan gerekçelerden birine dayanması gerekir; genel şartların dışında kalan bir gerekçeyle ödeme reddedilemez. Örneğin taşımacının veya sürücünün kusurlu olması, tek başına bir ret gerekçesi değildir; bu sigorta, taşımacının ve sürücünün kusuru aranmaksızın ödeme yapmak üzere kurulmuştur. Genel Şartlar'ın B.3 maddesi yalnız zarar gören yolcunun kendi kusuru varsa bu kusur oranında indirim yapılabileceğini öngörür; bu bir ret değil, indirim sebebidir.
Sigorta şirketi haksız yere ödeme yapmaz veya geciktirirse, hak sahipleri sigorta tahkim komisyonuna başvurabilir veya doğrudan dava açabilir. Bu alacak sabit bir tutara dayandığından, bazı durumlarda dava açmadan doğrudan icra takibi yoluna gidilmesi de mümkündür. Sigorta şirketinin haksız itirazı hâlinde bu, ek bir tazminat talebine de yol açabilir.
Genel şartlar, kazanın öğrenilmesinden itibaren belirli bir süre içinde sigorta şirketine bildirim yapılmasını öngörür. Ancak bu bildirim süresinin kaçırılmış olması, tazminat hakkını tek başına ortadan kaldırmaz; asıl belirleyici olan, tazminat talebinin genel zamanaşımı süresi içinde ileri sürülmüş olmasıdır. Bildirimin geç yapılmış olması, sigortacının ret gerekçesi olarak öne sürebileceği bağımsız bir sebep değildir.
“Otobüs Zorunlu Koltuk Ferdi Kaza Sigortası tür itibariyle 'can sigortası' türü olup, rizikonun gerçekleşmesi ile sigortalı ölmüş ise, poliçede ölüm halinde ödenecek sigorta bedeli gösterilmiş bulunduğundan ve sigortanın bu bölümü bir 'meblâğ sigortası' niteliğinde olduğundan, gerçek zarar hesaplamasına girilmeksizin, bu miktarın aynen ödenmesi gerekmektedir.”
Yargıtay 11. Hukuk Dairesi, E. 2000/10348, K. 2001/1415, T. 19.02.2001
Koltuk Sigortası Uyuşmazlığında Avukat Desteği
Poliçenin hangi sigorta şirketinde olduğunun tespiti, uyuşmazlıkların çözümündeki ilk ve genellikle en zaman alıcı adımdır. Bu tespit doğru yapılmadan başvuru süreci ilerlemez.
Sakatlık raporuna itiraz edilmesi gereken durumlarda, raporun hangi kritere göre hazırlandığının incelenmesi teknik bir değerlendirme gerektirir. Bu güvenceden yapılan başvuru ile trafik sigortasına veya taşımacıya yönelik diğer tazminat taleplerinin birlikte ve doğru sırayla yürütülmesi, hak kaybını önler. Sigorta avukatı desteği, bu süreçlerin her aşamasında katkı sağlar.
Zorunlu Koltuk Ferdi Kaza Sigortası Hakkında Sık Sorulan Sorular
Zorunlu koltuk sigortası neleri öder?
Vefat, sürekli sakatlık ve tedavi masrafları olmak üzere üç teminatı kapsar. Vefatta poliçedeki tutarın tamamı ölenin yardımından mahrum kalan hak sahiplerine ödenir, sürekli sakatlıkta ödeme sakatlık oranına göre belirlenir, tedavi masraflarında ise gerçek gider poliçe limitine kadar karşılanır. Güncel teminat tutarları genel şartlardan ve ilgili kurum duyurularından öğrenilebilir.
Hangi araçlarda zorunludur?
Karayolu Taşıma Yönetmeliği'ne göre yolcu taşımalarında yetki belgesi sahipleri bu sigortayı yaptırmak zorundadır; şehirlerarası ve uluslararası otobüsler ile yetki belgesiyle tarifesiz yolcu taşımacılığı veya servis taşımacılığı yapan araçlar bu kapsamdadır. Hazine Müsteşarlığının 2010/8 sayılı Genelgesi ise il sınırları içindeki taşımaları ve 100 kilometreye kadar şehirlerarası taşımaları kapsam dışında saymıştır. Bu nedenle taşımacının hangi yetki belgesine sahip olduğu ve taşımanın nerede yapıldığı, zorunluluğun kapsamını belirler.
Okul servislerinde koltuk sigortası var mı?
Servisin hangi belgeyle çalıştığına bağlıdır. Okul Servis Araçları Yönetmeliği, sigorta zorunluluğu olarak yalnız zorunlu trafik sigortasını sayar. Belediye sınırları içinde çalışan okul servisi, güzergâhı için belediyeden özel izin belgesi alır; belediye sınırları dışına veya dışından taşıma yapan servis ise ayrıca yolcu taşımacılığı yetki belgesine sahip olmalıdır. Yetki belgesiyle yapılan taşımalarda Karayolu Taşıma Yönetmeliği koltuk sigortasını da zorunlu tutar. Kazadan sonra servisin özel izin belgesi, yetki belgesi ve poliçe bilgileri ayrı ayrı araştırılmalıdır; trafik sigortasına yönelik talep koltuk sigortasından bağımsız olarak değerlendirilir.
Biletsiz yolcu yararlanabilir mi?
Evet, kaza sırasında koltukta oturan kişi kural olarak yolcu sayılır ve sigortadan yararlanır. Bilet, yolcu sıfatını kanıtlamada kolaylık sağlar ama tek geçerli kanıt değildir. Kişinin yolcu olmadığını kanıtlama yükü sigorta şirketine aittir.
Ayakta duran yolcu da kapsamda mı?
Evet, Genel Şartlar'ın sigortanın konusunu düzenleyen A.1 maddesi, taşımacılık hizmeti kapsamında seyahat eden yolcuları teminat altına alır ve oturma şartı aramaz. Koltuk sigortası bulunan bir otobüs veya serviste ayakta seyahat eden biri de, kaza sırasında o araçta bulunduğunu gösterebildiği sürece aynı korumadan yararlanır. Burada da belirleyici olan, kişinin gerçekten o yolculukta yer aldığını ortaya koyabilmesidir; kaza tutanağı, tanık beyanı veya kamera kaydı bu ispatı sağlayabilir.
Poliçenin hangi şirkette olduğunu nasıl öğrenirim?
Bu bilgiye tek bir merkezi kaynaktan ulaşmak genellikle mümkün değildir. En pratik yol, kaza tutanağında veya biletlerde geçen taşıma şirketinin kendisiyle veya yetki belgesini veren ilgili idareyle iletişime geçmektir. Terminal işletmesi de bu konuda yardımcı olabilir, çünkü işlettiği hatlardaki firmaların sigorta bilgilerini genellikle tutar. Bu adım atlanırsa sonraki tüm başvurular gecikir.
Koltuk sigortası ödemesi tazminattan düşülür mü?
Genel kural şudur: sigorta şirketi veya taşımacı, “zaten bir yerden ödeme aldınız” diyerek diğer talebi azaltamaz; ölüm ve sakatlık ödemeleri bu tür bir mahsuba konu edilemez. Böyle bir gerekçeyle yapılan indirim veya ret talebi, genel şartlara aykırı sayılır ve itiraz edilebilir. Tek istisna tedavi masraflarıdır; aynı fatura iki ayrı yerden tahsil edilemez.
Sürücü ve muavin kapsamda mı?
Evet, sürücüler ve yardımcı personel de bu güvence kapsamındadır ve poliçede ayrıca isimleri yazmasa bile kaza sırasında görevli oldukları sürece sigortalı sayılırlar. Sigortacının burada elini güçlendiren tek şey, sürücünün kastı veya kasta yakın bir ağır kusurunun kanıtlanmasıdır; bu durumda bile ödeme yapılır, sigortacı yalnızca sonradan taşımacıya rücu edebilir. Sıradan bir trafik kusuru bu istisnaya girmez.
Taşımacının poliçesi yoksa ne olur?
Taşıma, mevzuata göre koltuk sigortası yaptırılması zorunlu bir taşımaysa poliçenin bulunmaması hak sahiplerinin talebini ortadan kaldırmaz; Hazine Müsteşarlığının 2017/15 sayılı Genelgesi'ne göre yetki belgesinin hiç bulunmaması veya sonradan iptal edilmesi de bu sonucu değiştirmez. Bu durumda talep, 5684 sayılı Sigortacılık Kanunu'nun 14. maddesindeki koşullarla Güvence Hesabı tarafından geçerli teminat tutarlarına kadar karşılanır; Güvence Hesabı ödediği tutarı sorumlulardan geri isteyebilir. Ayrıca poliçesiz araç işletmenin kendisi ayrı bir idari yaptırım konusudur.
Sigorta ödemezse ne yapılır?
Ret gerekçesinin genel şartlarda sayılan bir sebebe dayanıp dayanmadığı kontrol edilmelidir; dayanmıyorsa itiraz için sigorta tahkim komisyonuna başvurulabilir veya dava açılabilir. Alacağın sabit bir tutara dayanması nedeniyle bazı durumlarda doğrudan icra takibi de mümkündür. Haksız bir ret veya gecikme, ek bir tazminat talebine de yol açabilir.
Başvuru için ne kadar süre var?
Koltuk sigortası bir sigorta sözleşmesinden doğduğundan Türk Ticaret Kanunu'nun 1420. maddesi uygulanır: talep, sigorta bedelinin muaccel olduğu tarihten itibaren iki yılda, her hâlde kaza tarihinden itibaren altı yılda zamanaşımına uğrar. Uzamış ceza zamanaşımı ise sigortacıya karşı bu talepte değil, kusurlu sorumlulara karşı açılacak tazminat davalarında gündeme gelir. Süre hesaplaması kazanın niteliğine göre değiştiğinden, gecikmeden hareket edilmesi önerilir.
Bu içerik genel bilgilendirme amaçlıdır ve hukuki danışmanlık yerine geçmez. Her uyuşmazlık kendi koşulları içinde değerlendirilir.