Ferdi kaza sigortası, sigortalının ani ve dıştan gelen bir kaza sonucu ölmesi, sürekli sakat kalması veya tedavi görmesi hâlinde, kazadaki kusura bakılmaksızın poliçede yazılı tutarı ödeyen bir can sigortasıdır. Ferdi kaza poliçesi bireysel olarak yapılabildiği gibi kredi, kasko veya işveren poliçesine bağlı da olabilir. Ödeme trafik sigortası tazminatından düşülmez; hastalık, kasıt ve genel şartlarda sayılan istisnalar kapsam dışıdır. Sigortacı ödemezse Sigorta Tahkim Komisyonuna başvurulabilir ya da önce arabulucuya gidilerek ferdi kaza davası açılabilir. Sözleşmeden doğan talepler muaccel olduktan sonra iki yılda, her hâlde kazadan itibaren altı yılda zamanaşımına uğrar (TTK m. 1420).
Sigorta şirketlerinin ret yazıları çoğu zaman kusura değil, olayın kaza tanımına uyup uymadığına dayanır; trafik sigortasından yapılan ödemenin ferdi kaza ödemesini ortadan kaldırdığı yönündeki itiraz da sık görülen bir yanılgıdır. Aşağıdaki başlıklarda hangi olayların kaza sayıldığı, ödemenin nasıl belirlendiği, ret hâlinde izlenecek yol ve ferdi kaza davası ele alınıyor.
Ferdi Kaza Sigortası Nedir?
Ferdi kaza sigortası, kaza sonucu ölüm, sürekli sakatlık ve tedavi hâllerinde sigortalıya ya da lehtara ödeme yapan bir sigortadır. Kusur aranmaz; ödemenin koşulu, olayın genel şartlardaki kaza tanımına uymasıdır. Sigortalının kaza anında ne yaptığı ya da olayda payı olup olmadığı, ödemeyi etkilemez; belirleyici olan yalnızca olayın genel şartlardaki kaza tanımına uyup uymadığıdır.
Bu sigortayla üç farklı biçimde karşılaşılabilir. Bireysel olarak yaptırılan poliçe, banka kredisine bağlı olarak sunulan poliçe ve kasko poliçesine ek teminat olarak eklenen sürücü ya da yolcu koltuğu teminatı bunlardandır. Kredi bağlantılı poliçelerde teminat genellikle kredi borcuyla sınırlıdır; bireysel poliçelerde ise teminat tutarı sigortalının kendi tercihine göre belirlenir. Hangi biçimde yapılmış olursa olsun, teminat kapsamı ve kaza tanımı aynı genel şartlara dayanır. Kasko ek teminatı olarak sunulan ferdi kaza teminatı ise yalnızca aracın sürücü ve yolcularını kapsar. Genel şartlara göre teminat, aksine bir sınırlama yoksa Türkiye sınırları dışında meydana gelen kazaları da kapsar.
Hangi Olaylar Kaza Sayılır?
Ferdi Kaza Sigortası Genel Şartları'na göre kaza, ani ve harici bir olayın etkisiyle sigortalının iradesi dışında ölmesi ya da bedensel bir zarara uğramasıdır. Üç unsur birlikte aranır: olay ani olmalı, dıştan gelmeli ve sigortalının kendi iradesi dışında gerçekleşmiş olmalıdır. İşyerinde geçirilen kalp krizinin SGK bakımından iş kazası sayılıp sayılmadığı ayrı bir konudur ve işyerinde kalp krizi iş kazası mı yazısında anlatılır. Trafik kazası, düşme, yanma, elektrik çarpması ve hayvan ısırması gibi olaylar bu üç unsuru genellikle bir arada taşır. Genel şartlar, yılan ve haşerat sokması ile kuduz gibi bazı özel durumları da ayrıca kaza sayılan hâller arasında saymıştır.
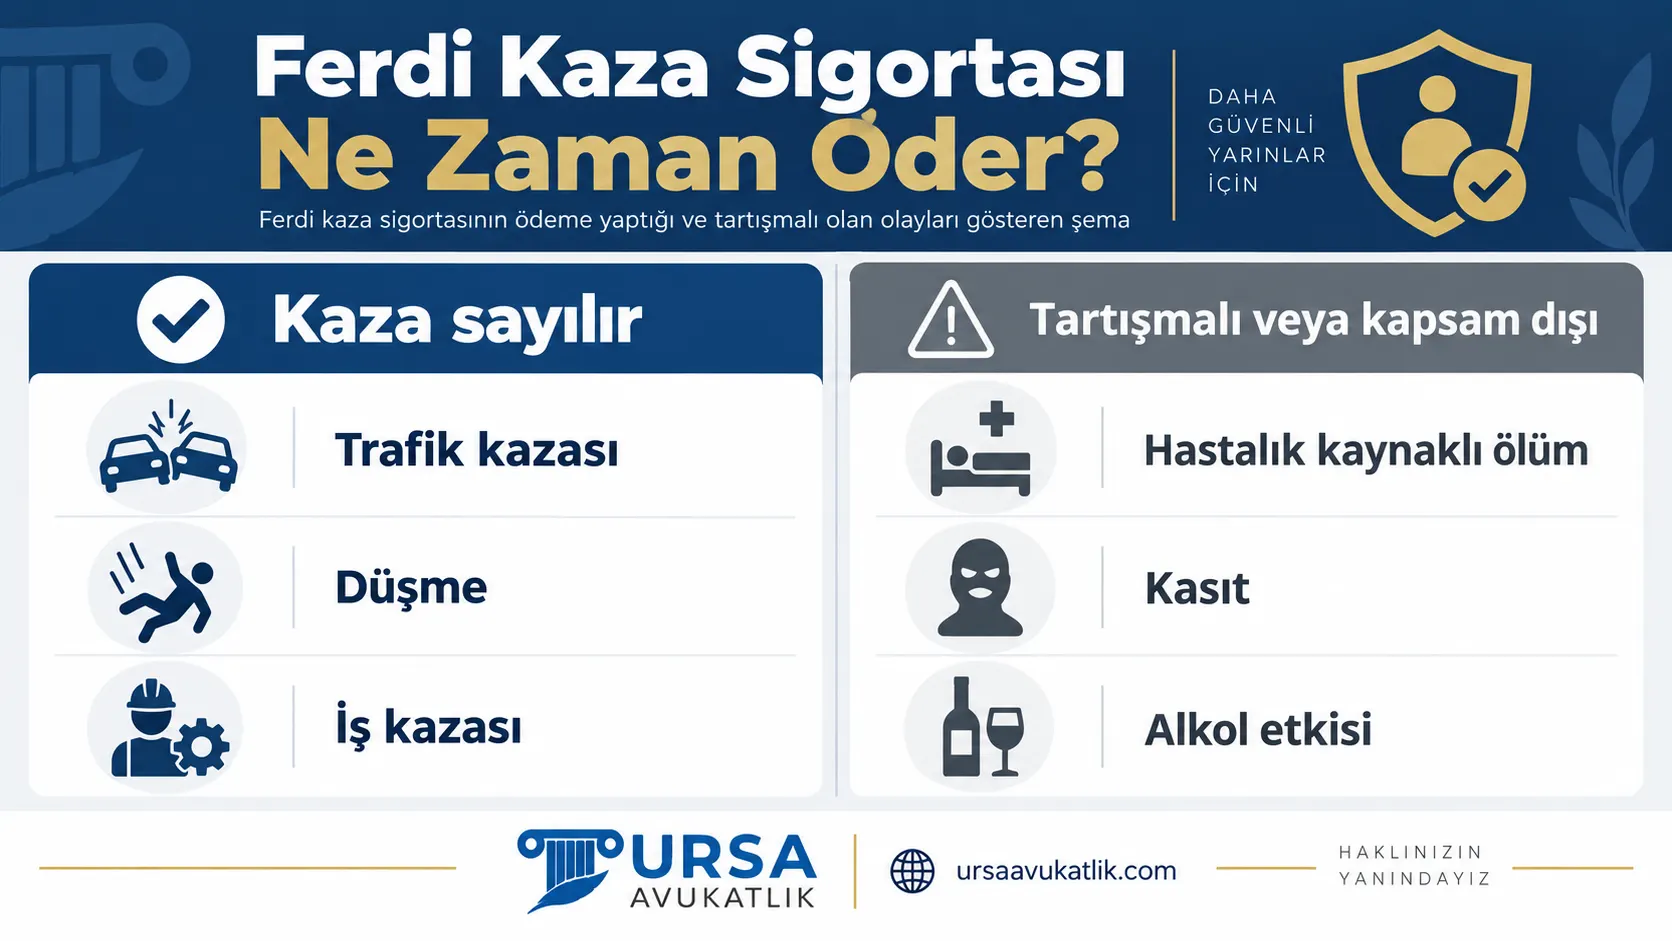
Bu tanım, kaza ile hastalığı ayıran çizgiyi de belirler. Genel şartlara göre her türlü hastalık ve bunun sonuçları kaza sayılmaz. Kalp krizi geçirip hayatını kaybeden bir sigortalının ölümü kaza tanımına girmez; olay, kalbin kendi rahatsızlığından kaynaklanır. Buna karşılık düşme sonucu oluşan bir kafa travmasının ardından gelişen ölüm kaza sayılır; çünkü dıştan gelen bir etkiye dayanır.
Ayrım her zaman bu kadar net değildir. Sigortalının önceden var olan bir hastalığı, kazadaki etkiyle ağırlaşmışsa, genel şartlar bu durumu ayrıca değerlendirir; tazminat, kazanın sağlıklı bir kişide yol açacağı sonuca göre hesaplanır. Ret yazılarının büyük bölümü, tam olarak bu sınırın nasıl çizildiği konusunda çıkar; sigorta şirketi olayı hastalık olarak nitelendirirken, sigortalı tarafı kazanın belirleyici etken olduğunu savunur. Bu tartışmada tıbbi kayıtların zamanlaması ve olayın tarif edilişi, sonucu doğrudan etkiler.
Yargıtay 11. Hukuk Dairesi, meydana gelen ölümün genel şartlarda tanımlanan “ani ve harici bir hadisenin tesiri ile meydana gelen bir ölüm” olarak kabul edilemeyeceğine karar vermiştir. Bu nedenle ölüm, ferdi kaza sigortası teminatı kapsamı dışında kalmıştır.
Yargıtay 11. Hukuk Dairesi, E. 2016/1855, K. 2017/4300
Ferdi Kaza Sigortası Neleri Öder?
Poliçede hangi teminatların yer aldığı poliçenin ön yüzünde belirtilir; her poliçe aynı teminatların tamamını içermeyebilir. Bazı poliçelerde yalnızca vefat ve sürekli sakatlık teminatı bulunurken, bazılarında tedavi masrafları ve gündelik tazminat da eklenmiştir. En sık verilen teminatlar aşağıda sıralanmıştır.
- Vefat teminatı: kaza sonucu ölüm hâlinde poliçede gösterilen lehtara, yoksa kanuni mirasçılara ödenir.
- Kaza tarihinden itibaren belirli bir süre içinde gerçekleşen ölümler bu teminat kapsamında değerlendirilir.
- Sürekli sakatlık teminatı: kazanın yol açtığı kalıcı sakatlık oranına göre sigortalıya ödenir.
- Tedavi masrafları teminatı: kaza nedeniyle yapılan doktor, ilaç ve hastane giderleri için sigortalıya ödenir.
- Gündelik tazminat: kaza nedeniyle geçici olarak çalışamayan sigortalıya, iyileşene kadar ödenir.
Bu iki teminat, aynı kazanın farklı sonuçlarını karşıladığından ayrı ayrı değerlendirilir. Vefat ve sürekli sakatlık teminatları aynı kazadan aynı anda talep edilemez. Ancak sürekli sakatlık ferdi kaza tazminatı alan sigortalı, kazadan bir yıl içinde aynı kaza nedeniyle vefat ederse, iki tazminat arasındaki fark ayrıca ödenir. Gündelik tazminat ve tedavi masrafları teminatı bu hesaplamanın dışında kalır ve diğer teminatlardan düşülmez.
Ferdi Kaza Sigortası Hangi Durumlarda Ödeme Yapmaz?
Genel şartlarda sayılan istisnalar dışında kalan her olay kaza teminatına girer; istisnalar sınırlı sayıda olup genişletici yoruma kapalıdır. Sigorta şirketi, genel şartlarda açıkça yer almayan bir gerekçeyle ödemeyi reddedemez. En sık karşılaşılan istisnalar aşağıda sıralanmıştır.
- Sigortalının kasıtlı hareketi ya da intihar girişimi.
- Aşikâr sarhoşluk ya da kazanın gerektirmediği uyuşturucu madde kullanımı.
- Savaş, iç karışıklık, terör eylemleri ve bunlara katılma.
- Suç veya cinayet işlemek ya da bunlara teşebbüs.
- Poliçede ayrıca teminat altına alınmamış tehlikeli sporlar ve motosiklet kullanımı.
Bu istisnalar Ferdi Kaza Sigortası Genel Şartları'nda ayrıntılı olarak sayılmıştır; poliçeye göre bazıları ek sözleşmeyle teminat kapsamına alınabilir. Örneğin motosiklet kullanımı, aksine bir sözleşme yapılmadıkça varsayılan olarak kapsam dışıdır; poliçe özel şartlarının bu noktada ayrıca kontrol edilmesi gerekir. İstisnanın uygulanabilmesi için, sayılan hâl ile kaza arasında gerçek bir bağlantı aranır; sigortalının alkollü olması tek başına yeterli değildir, alkolün kazanın oluşumuna etkisi de gösterilmelidir. Ferdi kaza sigortası ödeme yapmıyorsa, ret gerekçesinin bu istisnalardan hangisine dayandığı ilk kontrol edilmesi gereken noktadır.
Sürekli Sakatlık Oranı ve Ödeme
Sürekli sakatlık ferdi kaza tazminatı, poliçe bedeli ile sakatlık oranının çarpımıyla hesaplanır. Sakatlık oranı, genel şartlara ekli tabloda her uzuv ve fonksiyon kaybı için ayrı ayrı belirlenmiştir. Tablo, göz, kol, bacak, parmak gibi organların tam ya da kısmi kaybına belirli yüzdeler tanımlar.
Tabloda yer almayan bir sakatlık hâli ortaya çıkarsa, oran, tablodaki benzer hâllerin ağırlığı gözetilerek kıyasen belirlenir. Oranın tespiti, tıbbi tedavinin sona ermesinden sonra alınacak bir raporla yapılır; rapor genellikle Adli Tıp Kurumu ya da yetkili sağlık kuruluşlarından alınır.
Yargıtay 17. Hukuk Dairesi, daimi maluliyet nedeniyle sigortacının tazminat sorumluluğunun doğması için genel şartlara ekli cetvelde belirtilen oranlarda bir maluliyetin gerçekleşmesi gerektiğine karar vermiştir.
Yargıtay 17. Hukuk Dairesi, E. 2019/1997, K. 2019/12302
Sigortalı, belirlenen orana itiraz edebilir; itiraz genellikle raporu düzenleyen kurumun yetkisi ya da oranın tabloyla uyumu üzerinden yapılır. Genel şartlara göre taraflar anlaşamazsa tazminat miktarı hakem bilirkişi yoluyla belirlenir; bu yol tüketilmeden dava açılması genellikle mümkün değildir. İş kazası maluliyet oranı sayfamızda, maluliyet oranının nasıl tespit edildiği ve itiraz yolları ayrıntılı olarak anlatılmaktadır.
Ferdi Kaza, Zorunlu Koltuk ve Hayat Sigortası Farkı
Bu üç sigorta türü sık sık birbirinin yerine kullanılan isimler gibi anılsa da, aralarındaki farkı bilmemek yanlış başvuruya ve reddedilen taleplere yol açabilir.
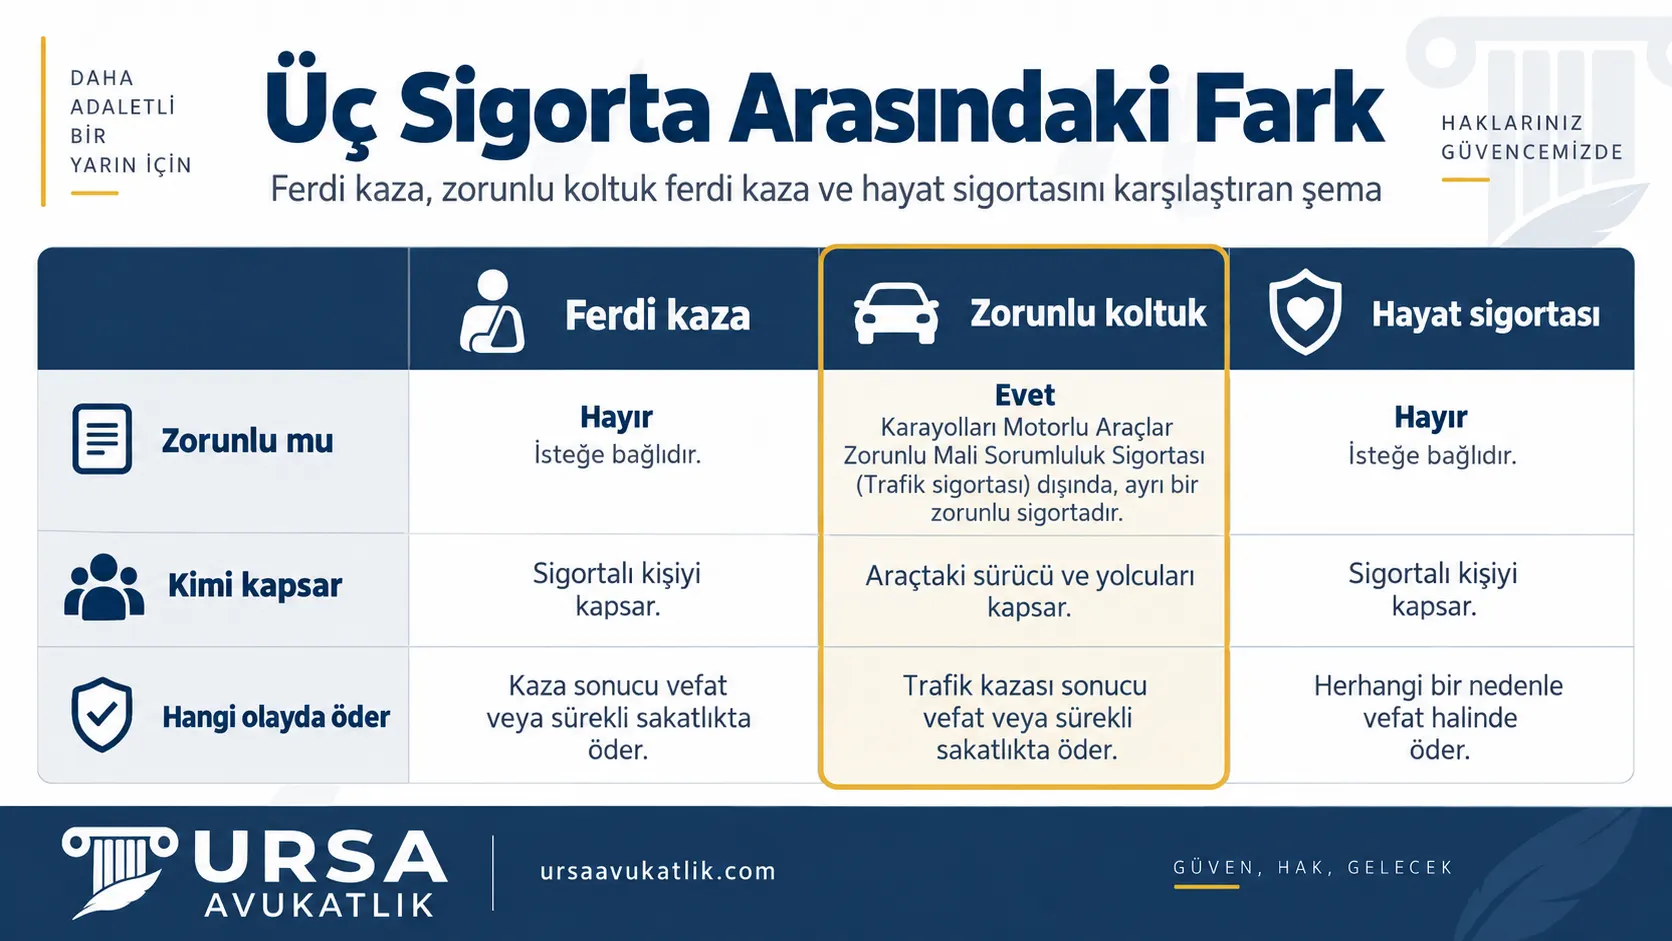
Ferdi kaza, zorunlu koltuk ferdi kaza ve hayat sigortası sık karıştırılır; üçü de can sigortası niteliğindedir ama kapsamları farklıdır. Hangi sigortanın devreye gireceği, olayın niteliğine ve sigortalının hangi poliçelere sahip olduğuna göre değişir.
| Ölçüt | Ferdi Kaza | Zorunlu Koltuk Ferdi Kaza | Hayat Sigortası |
|---|---|---|---|
| Zorunlu mu | Hayır | Evet (yolcu taşımacılığında) | Hayır |
| Kimi kapsar | Poliçede belirtilen kişi | Aracın yolcuları | Poliçede belirtilen kişi |
| Hangi olayda öder | Ani, harici, irade dışı kaza | Yolculuk sırasındaki kaza | Vefat veya poliçedeki yaşam olayı |
| Hastalık kapsamı | Kapsam dışı | Kapsam dışı | Poliçeye göre dahil edilebilir |
Bu üç sigorta bir arada da bulunabilir. Örneğin bir kredi sözleşmesine bağlı hayat sigortası ile ayrıca yaptırılmış bireysel bir ferdi kaza poliçesi aynı anda geçerli olabilir. Zorunlu koltuk ferdi sigortası ve hayat sigortası sayfalarımızda, bu iki sigorta türü ayrıntılı olarak anlatılmaktadır.
Trafik Kazasında Ferdi Kaza ve Trafik Sigortası Birlikte Öder mi?
Ferdi kaza sigortası bir can sigortasıdır; bu nedenle ödemesi, karşı tarafın trafik sigortasından alınacak tazminattan düşülmez. İki sigorta birbirinden bağımsız işler ve aynı kaza için ayrı ayrı talep edilebilir. Sigortalının bindiği aracın kaskosunda ek teminat olarak yer alan bir ferdi kaza teminatı da bu ilkeden aynı şekilde yararlanır.
Yargıtay 17. Hukuk Dairesi, ferdi kaza sigortalarının can sigortası türünden bir meblağ sigortası olduğuna karar vermiştir. Bu nedenle ödeme yapan sigorta şirketine, kazaya neden olanlardan rücuan talepte bulunma hakkı tanınmamaktadır.
Yargıtay 17. Hukuk Dairesi, E. 2018/6134, K. 2020/4763, T. 13.07.2020
Bu ayrımın temelinde can sigortalarında halefiyetin uygulanmaması yatar; sigortacı, ödediği tazminat için sigortalının yerine geçip üçüncü kişiden bunu geri isteyemez. Bu kural, ferdi kaza sigortacısının hem sigortalıya hem de kazaya neden olan tarafa aynı anda başvuramayacağı anlamına gelmez; iki talep birbirinden bağımsızdır. Trafik sigortası ise bir zarar sigortasıdır ve gerçek zararı karşılar; bu nedenle ikisinin aynı anda talep edilmesi mükerrer ödeme sayılmaz. Trafik kazalarında sigorta şirketine başvuru sayfamızda, karşı tarafın trafik sigortasına nasıl başvurulacağı ayrıntılı olarak anlatılmaktadır. Trafik sigortasının ödeme yapmadığı hâller ise ferdi kazadan farklıdır; karşı tarafın trafik sigortası zarar görenin kendi kusuruna denk gelen kısmı, manevi tazminatı ve kira ya da kazanç kaybı gibi dolaylı zararları ödemez (KTK m. 92).
Bu ilke, poliçeyi kimin yaptırdığına göre değişebilir. Sigortalı poliçeyi kendi imkânlarıyla yaptırmışsa, ödeme başka hiçbir tazminattan düşülmez. Ancak iş kazası bağlamında poliçeyi işveren yaptırmışsa, sigortadan yapılan ödeme işverenin işçiye ödeyeceği tazminattan mahsup edilebilir; bu durumda işveren, kendi sorumluluk riskini önceden sigortalamış sayılır.
Sigorta Ödemezse Ne Yapılır, Ferdi Kaza Davası Nasıl Açılır?
Ferdi kaza sigortası ödeme yapmıyorsa, ilk adım ret gerekçesinin yazılı olarak istenmesidir. Gerekçe, genel şartlardaki istisna ya da kaza tanımıyla karşılaştırılarak değerlendirilir; sözlü olarak iletilen bir ret gerekçesi, sonraki aşamalarda incelemeyi güçleştirir.
Ret gerekçesi haksız görülüyorsa, Sigorta Tahkim Komisyonu'na başvurulabilir; bu yol, dava açmaya göre daha hızlı sonuçlanır ve daha düşük bir başvuru maliyeti taşır. Sigorta tahkim komisyonu sayfamızda, başvuru süreci ayrıntılı olarak anlatılmaktadır.
Tahkim yolu tercih edilmezse ya da başvuru reddedilirse, dava açılabilir. Dosyanın hangi yolla ilerleyeceği, tutarın büyüklüğüne ve ret gerekçesinin niteliğine göre değişir; sakatlık oranına ilişkin bir uyuşmazlıkta bilirkişi incelemesi genellikle kaçınılmazdır.
Tahkime başvurmadan önce sigorta şirketine yazılı başvuru yapılmış olmalıdır; şirket 15 iş günü içinde cevap vermezse ya da talebi reddederse Komisyona gidilebilir (5684 sayılı Kanun m. 30/13). Dava yolunda ise mahkemeye gitmeden önce arabulucuya başvurmak zorunludur. Ferdi kaza davasının temel kuralları aşağıdaki tabloda.
| Konu | Kural | Dayanak |
|---|---|---|
| Görevli mahkeme, bireysel poliçe | Poliçeyi ticari veya mesleki olmayan amaçla yaptıran kişi tüketicidir; dava tüketici mahkemesinde görülür | 6502 m. 3 ve 73 |
| Görevli mahkeme, ticari amaçlı poliçe | Sigorta sözleşmesi TTK'da düzenlendiğinden asliye ticaret mahkemesi | TTK m. 4/1-a |
| Arabuluculuk | Dava açmadan önce arabulucuya başvuru dava şartı | 6502 m. 73/A, TTK m. 5/A |
| Tahkim | Dava yerine Sigorta Tahkim Komisyonu seçilebilir | 5684 m. 30 |
| Zamanaşımı | Alacağın muaccel olmasından itibaren 2 yıl, her hâlde kazadan itibaren 6 yıl | TTK m. 1420 |
Davada uyuşmazlık çoğunlukla sakatlık oranında ya da olayın kaza sayılıp sayılmadığında çıkar; bu yüzden tedavi kayıtları, olay tutanağı ve kazadan sonraki ilk sağlık kaydı dava dosyasının temelini oluşturur. Ölüm hâlinde davayı poliçedeki lehtar, lehtar gösterilmemişse kanuni mirasçılar açar.
Başvuru İçin Gereken Belgeler ve Süreler
Eksik belgeyle yapılan bir başvuru, sigorta şirketinin süreci uzatmasına ya da başvuruyu tamamlanmamış saymasına gerekçe olabilir. Belgelerin eksiksiz ve okunaklı biçimde sunulması, sürecin gecikmeden ilerlemesini sağlar.
Başvuruda talep edilen belgeler, teminat türüne göre değişir. En sık istenenler aşağıda sıralanmıştır.
- Poliçe örneği.
- Kimlik belgesi ve varsa nüfus kayıt örneği.
- Kaza tespit tutanağı ya da olay tutanağı.
- Sağlık raporları ve tedavi belgeleri.
- Sürekli sakatlık hâlinde maluliyet raporu.
- Vefat hâlinde veraset belgesi.
Rizikonun gerçekleştiği öğrenildiği tarihten itibaren yazılı olarak sigortacıya bildirilmelidir; genel şartlara göre bu ihbar süresi beş gündür. Bildirimde kazanın yeri, tarihi ve nedeni belirtilmeli, tedaviyi yapan doktordan alınan bir rapor da eklenmelidir. Zamanaşımı süreleri yukarıdaki tabloda yer alıyor; bildirim süresinin kaçırılması zamanaşımı gibi hakkı düşürmez, gecikmenin etkisi ayrıca değerlendirilir.
Ferdi Kaza Uyuşmazlığında Avukat Desteği
Ferdi kaza dosyalarının önemli bir bölümünde, ret gerekçesi ilk bakışta haklı görünse de, olayın ayrıntıları incelendiğinde farklı bir sonuca varılabilir. Bu nedenle ret yazısının salt ifadesine değil, dayandığı belge ve rapora bakılması gerekir.
Ferdi kaza uyuşmazlıklarında dosyanın büyüklüğü değil, dayanılan belgenin niteliği belirleyicidir. Ret gerekçesinin incelenmesi, genel şartlarla karşılaştırılmasıyla başlar. Kaza tanımına uymadığı öne sürülen bir olayda, olayın gerçek seyri ile tıbbi kayıtlar arasındaki bağlantı ayrıca değerlendirilir. Sigorta şirketinin dayandığı doktor raporu ile olay tutanağı arasında çelişki olup olmadığı bu aşamada ortaya çıkar.
Sakatlık raporuna itiraz ve Sigorta Tahkim Komisyonu süreci, dosyanın erken aşamasında doğru şekilde yürütülmesi gereken işlerdir; sonradan yapılan bir itiraz, ilk raporun etkisini tamamen ortadan kaldırmayabilir. Sigorta avukatı sayfamızda, sigorta uyuşmazlıklarının genelinde izlenen süreç ayrıntılı olarak anlatılmaktadır.
Ferdi Kaza Sigortası Hakkında Sık Sorulan Sorular
Ferdi kaza sigortası neleri öder?
Poliçenin ön yüzünde hangi teminatların satın alındığı yazılıdır; örneğin gündelik tazminat ve tedavi masrafları teminatı, vefat ya da sakatlık teminatı olmadan tek başına satılamaz. Bu nedenle bir sigortalının hangi teminatlara sahip olduğu, poliçe metnine bakılmadan tahmin edilemez.
Ferdi kaza sigortası hangi durumlarda ödeme yapmaz?
Ferdi kaza sigortası ödeme yapmıyorsa, önce istisnanın ispat yükünün kimde olduğuna bakılmalıdır. İstisnanın varlığını ispat yükü sigorta şirketine aittir; sigortalının söz konusu hâllerden birine girdiğini göstermesi gereken taraf sigortacıdır. Sigortalı tarafın ayrıca bir şey ispatlaması beklenmez.
Kalp krizi kaza sayılır mı?
Sayılmaz; kalp krizi bir hastalık hâlidir ve dıştan gelen bir olaya değil, bedenin kendi rahatsızlığına dayanır. Kazanın etkisiyle tetiklenen bir kalp krizi ise ayrıca değerlendirilir; bu durumda tıbbi kayıtlardaki nedensellik ilişkisi belirleyici olur.
Alkollü kazada ferdi kaza sigortası öder mi?
Kan tahlilinde alkol tespit edilmesi tek başına yeterli değildir; alkolün kazanın oluşumuna etkisi tıbbi ya da teknik bir raporla ayrıca ortaya konmalıdır. Bu rapor olmadan yapılan bir ret, itiraza açıktır.
Trafik sigortası ödedikten sonra ferdi kaza da öder mi?
Öder. Sigorta şirketlerinin bazen öne sürdüğünün aksine, trafik sigortasından alınan bir ödeme belgesi ferdi kaza başvurusunu geçersiz kılmaz; iki başvuru birbirinden bağımsız değerlendirilir.
Sakatlık oranını kim belirler?
Raporu genellikle Adli Tıp Kurumu ya da yetkili hastaneler düzenler; sigorta şirketinin kendi anlaşmalı doktoru tarafından hazırlanan bir rapor tek başına bağlayıcı sayılmaz.
Ödenen tutara itiraz edilebilir mi?
Ferdi kaza tazminatı ödemesine itiraz edilebilir; bağımsız bir sağlık kuruluşundan alınacak ikinci bir rapor, itirazın en güçlü dayanağıdır. Sigorta şirketinin raporuna karşı yalnızca yazılı itirazda bulunmak çoğu zaman tek başına yeterli olmaz.
Ferdi kaza davası nerede açılır?
Poliçeyi kendi adına ve ticari olmayan amaçla yaptıran kişi davayı tüketici mahkemesinde, ticari amaçlı poliçelerde asliye ticaret mahkemesinde açar; iki yolda da önce arabulucuya başvurmak zorunludur. Dava yerine Sigorta Tahkim Komisyonuna başvurmak da mümkündür.
Ölüm hâlinde ödeme kime yapılır?
Sigortalı, poliçe süresince lehtarı değiştirebilir; sigortacıya bildirilen en güncel lehtar esas alınır. Birden fazla kişi lehtar gösterilmişse ödeme, belirtilen paylara göre bölüştürülür.
Başvuru için ne kadar süre var?
Beş günlük bildirim süresi kısa olsa da, gecikmenin nedeni ve sigortacının bu gecikmeden nasıl etkilendiği ayrıca değerlendirilir. Kasıtlı bir gecikme ile makul bir mazeret aynı sonucu doğurmaz.
Bu içerik genel bilgilendirme amaçlıdır ve hukuki danışmanlık yerine geçmez. Her uyuşmazlık kendi koşulları içinde değerlendirilir.