Anahtarla araç çalınması, kaskonun temel teminatında değil, ek sözleşmeyle alınabilen teminatlar arasındadır. Kara Araçları Kasko Sigortası Genel Şartları'nın A.4.11 maddesine göre anahtarın ek sözleşmede belirtilen hâller sonucunda ele geçirilmesiyle aracın çalınması, ancak ek sözleşme varsa karşılanır. Yargıtay 17. Hukuk Dairesi kırma ve zorlama izi bulunmayan, anahtarla çalındığı anlaşılan dosyalarda ek teminat yoksa ödeme yapılmayacağını kabul etmiştir. Anahtarın nasıl ele geçirildiği tartışmalıysa ceza dosyasının sonucu beklenir. Anahtarın rızayla teslim edildiği hâllerde güveni kötüye kullanma ile hırsızlık ayrımı da sonucu değiştirir. Kararlar ve poliçede bakılacak noktalar aşağıda.
Kasko Anahtarla Çalınan Aracı Öder mi?
Çalınma temel teminattadır (A.1/e); ancak çalınmanın anahtarla gerçekleşmesi ayrı bir hâldir. A.4.11, aracın anahtarının ek sözleşmede belirtilen hâller sonucunda ele geçirilmesi suretiyle çalınmasını ve çalınmaya teşebbüsü sonucu doğan ziya ve hasarları ek sözleşmeyle teminata alınabilecek riskler arasında sayar. A.4.12 ise ek sözleşmede belirtilen hâller sonucunda kaybolan ve çalınan anahtarlar nedeniyle kilit mekanizmasının değiştirilmesi masrafını ayrı bir ek teminat olarak düzenler. Poliçede bu ek sözleşme yoksa, sigortacı aracın anahtarla çalındığını ispat ettiğinde ödemeyi reddedebilir.
Bir başka madde de çalınmayı teminat dışı bırakır. Sigortalının fiillerinden sorumlu olduğu kişilerin ya da birlikte yaşadığı kişilerin aracı kaçırması veya çalması A.5.6 gereği teminat kapsamında değildir. Üçüncü kişilerin kötü niyetli hareketleri ise A.1/c nedeniyle teminattadır. Alkol, ehliyet ve olay yerini terk gibi diğer teminat dışı hâller kasko neyi ödemez yazısında anlatılmıştır.
Yargıtay Kararlarında Anahtarla Çalınma Nasıl Değerlendirildi?
Aşağıdaki kararların tamamı Yargıtay 17. Hukuk Dairesine aittir ve tam metinleri okunmuştur.
| Karar | Olay | Sonuç |
|---|---|---|
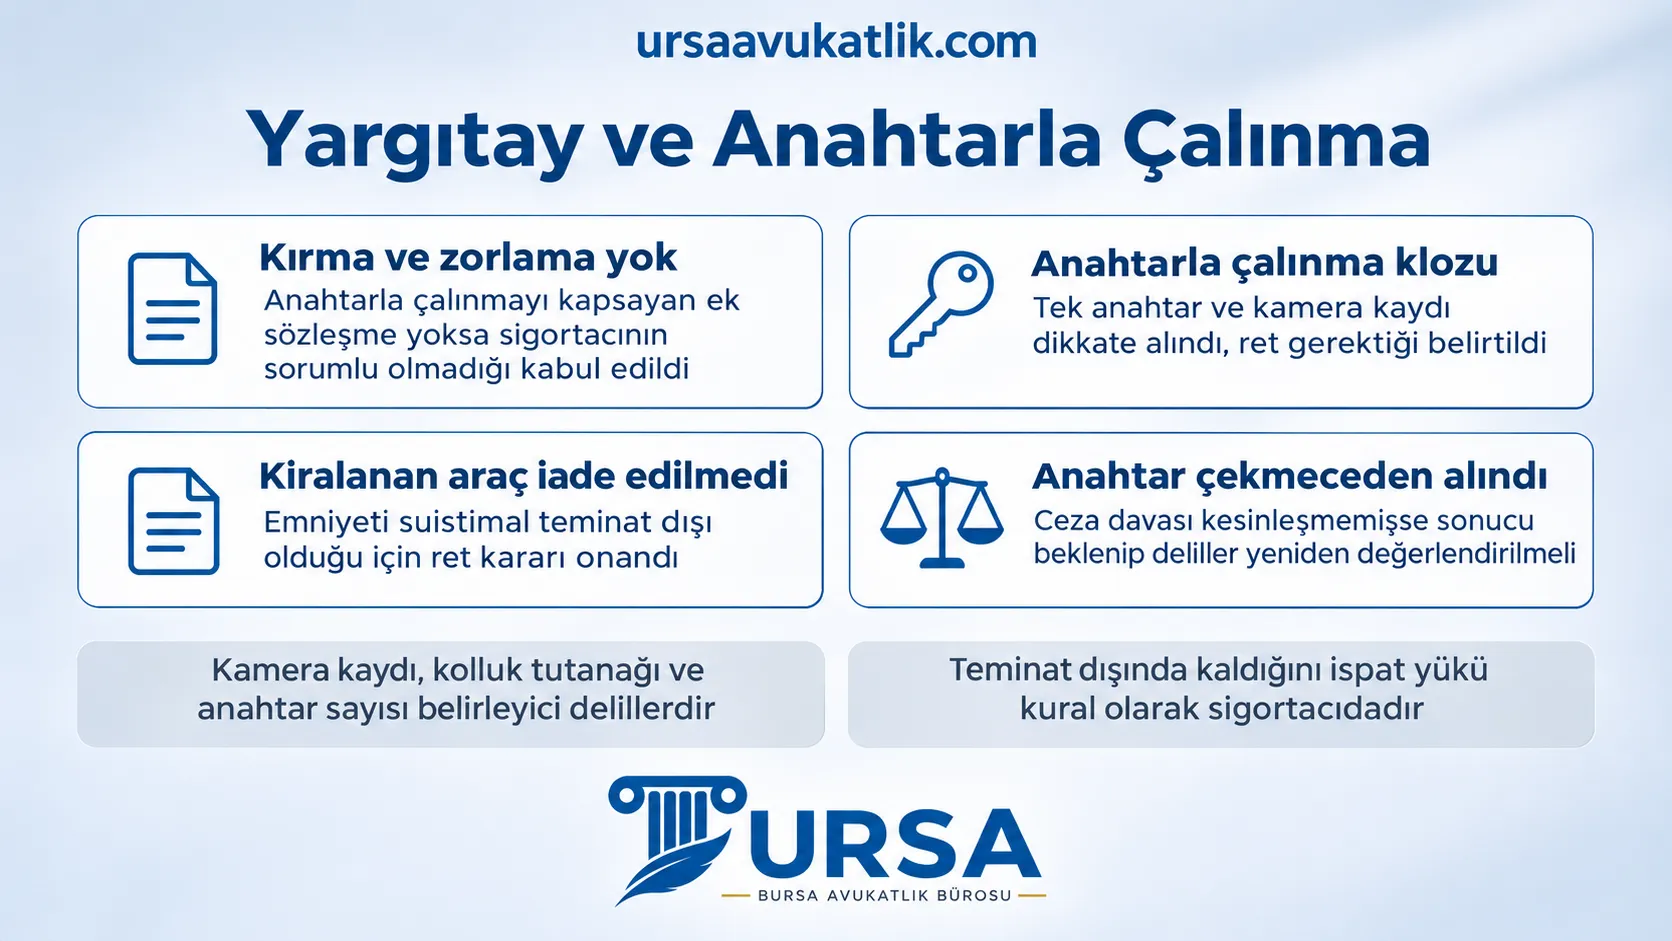
| E. 2016/19045, K. 2019/9231, T. 10.10.2019 | Kırma ve zorlama olmadan çalınmış; anahtarı ele geçirmek suretiyle çalınmayı kapsayan ek sözleşme yok | Sigortacının sorumlu olmadığına dair ret kararı onandı |
| E. 2020/1443, K. 2020/5819, T. 19.10.2020 | Poliçede "Anahtar Kullanılarak Araç Çalınması Klozu" ile bu hâl teminat dışı bırakılmış; aracın tek anahtarı var, kamera kaydında araç kısa sürede çalıştırılıp götürülüyor | Sigortacının temyizi kabul edildi, anahtarla çalınma kabul edilerek ret gerektiği belirtilip karar bozuldu |
| E. 2020/602, K. 2020/6082, T. 22.10.2020 | Kiralanan araç süre bitince iade edilmemiş; poliçedeki asıl anahtarla çalınma özel şartı emniyeti suistimal hasarlarını teminat dışı bırakıyor | Ret kararını onayan bölge adliye mahkemesi kararı onandı |
| E. 2016/16477, K. 2017/8752, T. 02.10.2017 | Anahtarın işyerinde çekmeceden alınıp aracın götürülmesi; ceza davası kesinleşmemiş | Ceza davasının sonucu beklenip deliller yeniden değerlendirilmeli; karar bozuldu |
E. 2020/1443 dosyasında Daire, kamera görüntülerinde aracın çok kısa zamanda çalındığını ve aracın tek anahtarı bulunduğunu dikkate alarak çalınmanın sigortalı araca ait anahtarla gerçekleştiği sonucuna varmıştır. Bu durumda rizikonun teminat dışında kaldığı gerekçesiyle sigortacı lehine bozma kararı vermiştir. Dairenin gerekçesi yalnızca anahtar klozuna değil, olayın akışına da dayanır. Kamera kaydı, kolluk tutanağı ve anahtar sayısı bu nedenle belirleyici delillerdir.
E. 2016/16477 dosyasında ise sigortacı, hem aracı kullananın sürücü belgesi olmadığını (A.5.4) hem de yedek anahtarın işyeri çekmecesinden alındığını ileri sürmüştü. Daire, taraflar arasındaki çekişmenin anahtarın nasıl ele geçirildiğinde toplandığını belirtmiş ve ceza davasının sonucunun beklenmesini istemiştir. Aynı kararda teminat dışında kalındığını ispat yükünün kural olarak sigortacıda olduğu, ancak sigortalının rizikonun gerçekleşmesine ilişkin ihbarı kasten yanlış yaptığı kanıtlanırsa ispat yükünün sigortalıya geçeceği hatırlatılmıştır. Bu kural bugünkü Ticaret Kanunu'nda da yer alır; teminat dışında kaldığını ispat yükü sigortacıya aittir (TTK m.1409/2).
Anahtarın Araçta Bırakılması Sonucu Değiştirir mi?
Sigorta ettirenin kusurlu davranışı, anahtarla çalınmada ayrı bir tartışma konusudur. Yargıtay 17. Hukuk Dairesi bir kasko rücu dosyasında, sigorta ettirenin anahtarlarını özensiz davranışla çaldırmasının ya da anahtarı araçta bırakıp uzaklaşmasının ve riziko arada zaman olmadan gerçekleşmesinin, rizikonun kusurla gerçekleşmesine veya buna katkıya yol açacağını belirtmiştir. Daire aynı kararda, anahtarların yitirildiği hâllerde kilit değiştirmenin sürekli ertelenmesi ve uzun süre sonra hırsızlığın gerçekleşmesi durumunda riziko ağırlaşmasının benimsenebileceğini belirtmiştir (E. 2019/5259, K. 2021/1204, T. 11.02.2021). Karar, çalıntı araç bedelini ödeyen kasko şirketinin site kooperatifine açtığı rücu davasındadır ve eksik inceleme nedeniyle bozulmuştur; rücunun şartları kasko rücu davası şartları yazısında anlatılıyor. Sigortalıya karşı ödemenin reddi bakımından belirleyici olan ise poliçedeki ek sözleşme ve A.4.11'dir.
Poliçe süresi içinde riziko ağırlaştırıcı işlemlerin derhâl, sigorta ettirenin bilgisi dışında olmuşsa öğrenmeden itibaren en geç on gün içinde sigortacıya bildirilmesi gerekir (C.3). Anahtar kaybolmuşsa bu bildirim ve kilit değişimi geciktirilmemelidir. Aracın otoparkta ya da vale hizmetinde çalınması hâlinde işletmenin sorumluluğu otoparkta araç hasarı yazısında anlatılıyor. Aracın çalındığını öğrenir öğrenmez yetkili makamlara başvurmak da sigortalının yükümlülüğüdür (B.1.3).
Güveni Kötüye Kullanma ile Hırsızlık Arasındaki Fark Poliçeyi Nasıl Etkiler?
Hırsızlıkta mal, zilyedin rızası olmadan bulunduğu yerden alınır (TCK m.141). Güveni kötüye kullanmada ise muhafaza etmek veya belirli bir şekilde kullanmak üzere zilyetliği devredilmiş mal üzerinde, devir amacı dışında tasarruf edilir (TCK m.155). Anahtarı rıza ile teslim edilen kişinin aracı iade etmemesi ikinci türe girer. Bu ayrım, poliçedeki özel şartlara göre sonucu değiştirir; kasko poliçelerinde güveni kötüye kullanma sonucu çalınmayı teminat dışı bırakan emniyeti suistimal şartlarına rastlanır.
E. 2020/602 dosyasında araç kiralanmış, kira süresi bitince iade edilmemişti. Poliçedeki "asıl anahtarla çalınma" özel şartı emniyeti suistimal hasarlarını teminat dışı bırakıyordu ve olayın emniyeti suistimal olduğu konusunda taraflar arasında ihtilaf yoktu. Mahkeme, aracın asıl anahtarının sorumlu kişi tarafından kendi rızasıyla teslim edilmesiyle çalınmış olduğu gerekçesiyle talebi reddetmiş, istinaf başvurusu esastan reddedilmiş ve Daire bu kararı onamıştır. Güveni kötüye kullanma suçunun ayrıntısı güveni kötüye kullanma suçu yazısında, araç teslim tutanağı anahtar teslim tutanağı yazısında anlatılıyor. Ceza mahkemesinin kararı hukuk hâkimini kural olarak bağlamaz (TBK m.74); ancak Yargıtay, olayın özelliği gereği ceza dosyasının sonucunu önemli bulabilmektedir.
E. 2018/1319 dosyasında sigorta şirketi, güveni kötüye kullanma sonucu anahtarların ele geçirilmesiyle çalınmanın da teminat dışı olduğunu savunmuş, Sigorta Tahkim Komisyonu İtiraz Hakem Heyeti başvuruyu esastan reddetmiş, bölge adliye mahkemesi istinaf başvurusunu esastan reddetmiş ve Yargıtay 17. Hukuk Dairesi temyiz itirazlarını reddederek kararı onamıştır (K. 2018/5149, T. 16.05.2018). Daire ayrıca gerekçe yazmadığından karar yalnız sonuç bakımından bilgi verir.
Anahtarla Çalınma Nedeniyle Ret Gelirse Ne Yapılır?
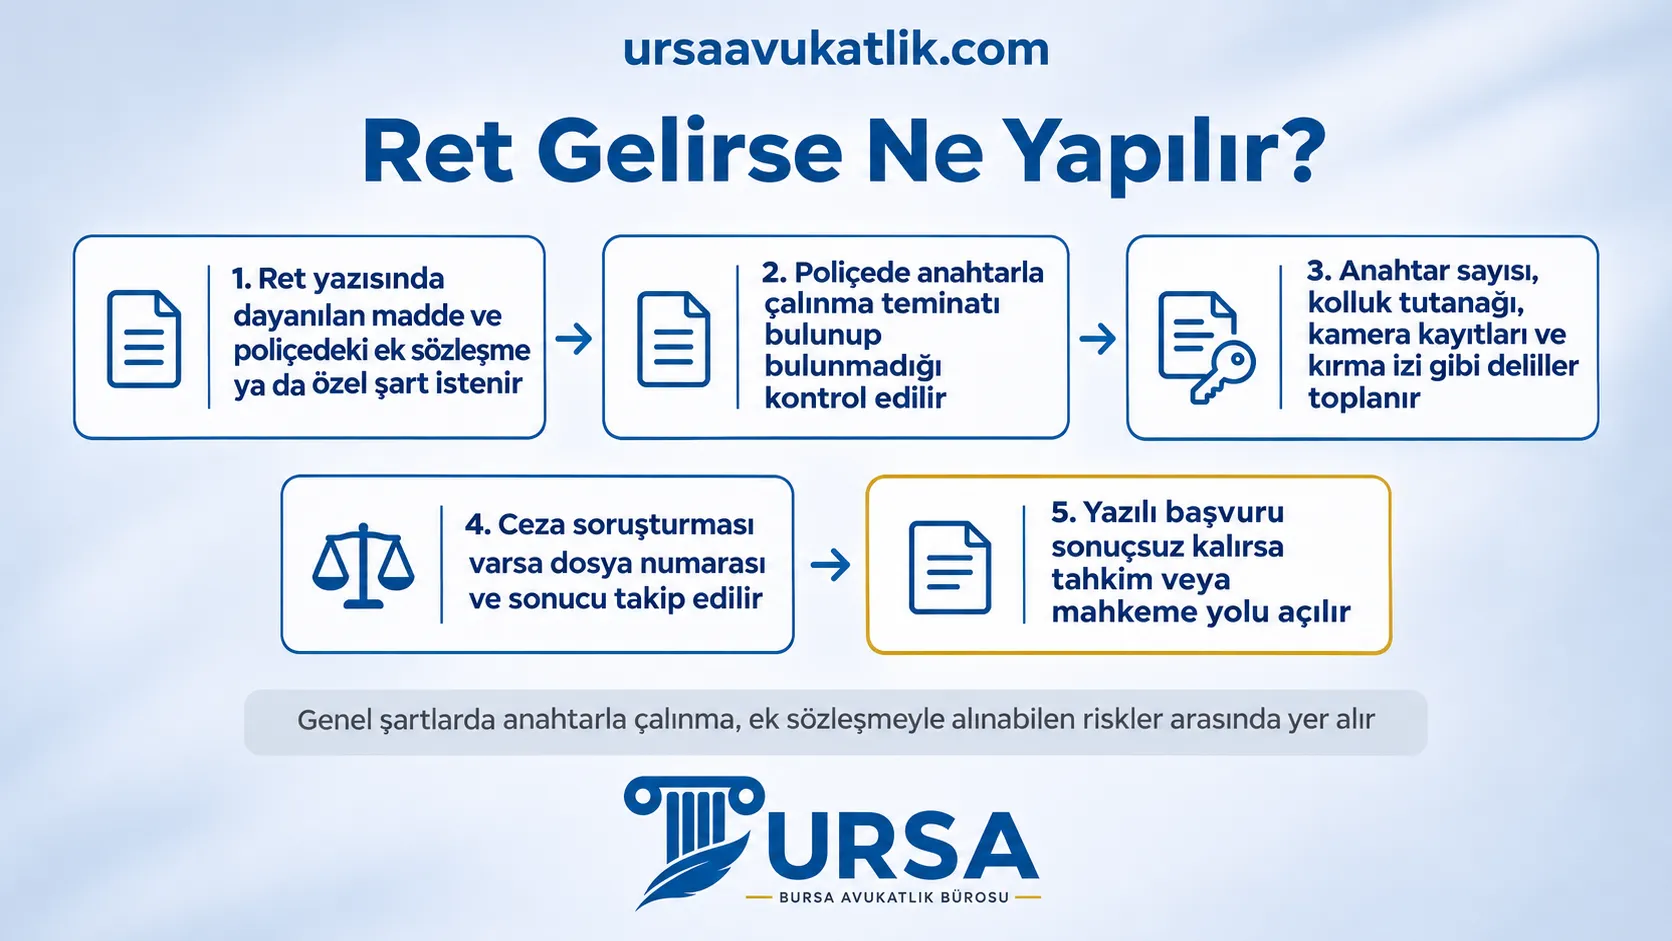
- Ret yazısında dayanılan madde ve poliçedeki ek sözleşme ya da özel şart istenir. Genel şartlarda anahtarla çalınma, ek sözleşmeyle alınabilen riskler arasında yer aldığından poliçede bu teminat bulunup bulunmadığı kontrol edilir.
- Anahtar sayısı, yedek anahtarın yeri, kolluk tutanağı, kamera kayıtları ve kırma ya da zorlama izi gibi deliller toplanır. Kararlarda bu deliller belirleyici olmuştur.
- Ceza soruşturması varsa dosya numarası ve sonucu takip edilir. Araç çalınmışsa kolluk araştırması 30 gün içinde sonuç vermezse çalınma şerhi ve devre engel kısıtlama bulunmadığını gösteren belgeler sigortacıya verilir (B.3.3.4.2).
- Yazılı başvuru sonuçsuz kalırsa tahkim veya mahkeme yolu açılır. Kasko hasar bedeli için tahkim başvurusunun metni kasko tahkim başvuru dilekçesi yazısındadır. İşleyiş sigorta şirketi ödeme yapmazsa ve Sigorta Tahkim Komisyonu yazılarında anlatılmıştır.
Yargıtay Anahtarla Araç Çalınması, Kasko Teminat Dışı Haller Hakkında Sık Sorulan Sorular
Kasko anahtarla çalınan aracı öder mi?
Ek sözleşme yoksa ödemez. Genel Şartların A.4.11 maddesi, anahtarın ek sözleşmede belirtilen hâller sonucunda ele geçirilmesiyle aracın çalınmasını ek teminat olarak düzenler. Poliçede bu teminat bulunmuyorsa ve çalınmanın anahtarla olduğu ispatlanırsa ödeme reddedilebilir.
Anahtar araçta kalırsa kasko öder mi?
Genel şartlarda doğrudan bu soruyu yanıtlayan bir hüküm yoktur; kaskoda sigortalının kusuru kural olarak ödemeyi engellemez. Anahtarın araçta bırakılması ise anahtarla çalınma ve riziko ağırlaşması tartışmasına yol açar. Sonuç poliçedeki ek sözleşmeye ve çalınma şekline göre değişir.
Anahtarla çalınmayı sigortacı mı ispat eder?
Evet, teminat dışında kalındığını ispat yükü kural olarak sigortacıdadır (TTK m.1409/2). Sigortalının ihbarı kasten yanlış yaptığı kanıtlanırsa ispat yükü sigortalıya geçebilir. Kamera görüntüsü, anahtar sayısı ve kolluk tutanağı delil olarak değerlendirilir.
Kiralanan araç iade edilmezse kasko öder mi?
Araç rızayla teslim edilip iade edilmediyse olay güveni kötüye kullanma sayılabilir. Poliçede emniyeti suistimali teminat dışı bırakan özel şart varsa ödeme yapılmaz. Yargıtay 17. Hukuk Dairesi böyle bir poliçede ret kararını onamıştır (E. 2020/602, K. 2020/6082).
Anahtarla çalınma teminatı hangi madde ile alınır?
Ek sözleşmeyle ve genel şartların A.4.11 maddesi çerçevesinde alınır. Kilit mekanizmasının değiştirilmesi masrafı ise A.4.12'deki ayrı ek teminattır. Poliçede hangi hâllerin teminata dahil edildiği ek sözleşmeden okunur.
Anahtarla çalınan araçta ceza davası sonucu önemli mi?
Önemlidir. Yargıtay, anahtarın nasıl ele geçirildiği tartışmalıysa ceza davasının sonucunun beklenmesini istemiştir (E. 2016/16477, K. 2017/8752). Ceza mahkemesinin kararı hukuk hâkimini kural olarak bağlamaz (TBK m.74).
Araç çalındıktan sonra bulunursa kasko ne olur?
Çalınmış aracın bulunması tazminat ödenmeden önce olmuşsa sigortalı aracı geri almak zorundadır. Değeri ödendikten sonra bulunursa sigortacıya derhâl bildirilir ve anlaşmaya göre tazminat iade edilir ya da araç sigortacıya devredilir (B.3.3.4.2).
Sakarya Üniversitesi Hukuk Fakültesi mezunu. Sigorta hukuku, trafik kazası, iş kazası tazminatı, bedeni hasar dosyaları ve nitelikli hesaplama alanlarında çalışıyor.
Bu içerik genel bilgilendirme amaçlıdır ve hukuki danışmanlık yerine geçmez. Her uyuşmazlık kendi koşulları içinde değerlendirilir.