
Sigorta tazminatı temlik yasağı, trafik kazasından doğan tazminat alacağının hasar takipçisine, danışmana ya da başka herhangi bir kişiye devredilmesini yasaklar; tazminat yalnızca zarar görenin kendisine veya onun vekâlet verdiği avukata ödenir (5684 sayılı Sigortacılık Kanunu Ek madde 6). 28 Temmuz 2020'den sonra imzalanan temlikname kesin hükümsüzdür; alacak hak sahibinde kalır, sigortacının üçüncü kişiye yaptığı ödeme borcu kural olarak sona erdirmez ve o kişiye geçen para iade edilir. SEDDK da 24 Eylül 2026 tarihli yazısıyla, hasar takipçileriyle iş birliği şüphesiyle hakkında adli süreç başlatılan avukatların dosyalarında ödemenin doğrudan hak sahibinin banka hesabına yapılmasını istedi.
Kazadan hemen sonra arayıp "tazminatınızı biz alalım" diyen hasar takipçileri ile danışmanlık şirketlerinin aracılık yapma imkânı böylece büyük ölçüde kapandı.
Temlik Yasağının Dayanağı, Sigortacılık Kanunu Ek Madde 6
Temlik yasağı yeni değildir. 2020 yılında 7251 sayılı Kanun'la Sigortacılık Kanunu'na eklenen Ek 6'ncı madde, sigortacılık yapan kuruluşlardan ve Güvence Hesabından talep edilecek tazminat alacağının kimler tarafından takip edilebileceğini sınırlı biçimde saymış, ödemenin yalnızca hak sahibine veya avukatına yapılabileceğini ve alacağın hiç kimseye devredilemeyeceğini düzenlemiştir. Maddenin metni şöyledir:
(1) Bu Kanun uyarınca sigortacılık yapan kurum veya kuruluşlardan ya da Hesaptan talep edilecek tazminat alacağı ancak; a) Alacaklı tarafından bizzat, b) Alacaklının kanuni temsilcisi veya kanuni temsilcinin bizzat vekâlet verdiği avukat vasıtasıyla, c) Alacaklının bizzat vekâlet verdiği eşi, çocukları, annesi, babası, kardeşleri veya avukatı vasıtasıyla, takip edilebilir. Takip yetkisi, sigortacılık yapan kurum veya kuruluşlar ya da Hesap nezdinde yapılacak işlemleri kapsar. (2) Tazminat alacağı, sadece hak sahibine veya avukatına ödenir ve birinci fıkrada belirtilen kişiler de dâhil olmak üzere hiç kimseye devredilemez. (3) Bu maddenin uygulanmasına ilişkin usul ve esaslar Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumunca belirlenir.
5684 sayılı Sigortacılık Kanunu, Ek Madde 6 (Ek: 22/7/2020-7251/57 md.)
Madde üç ayrı kural içerir. Takip yetkisi yalnızca hak sahibine, kanuni temsilcisine, bizzat vekâlet verdiği avukatına ve yine bizzat vekâlet verdiği eşi, çocukları, anne-babası ile kardeşlerine aittir. Ödeme yalnızca hak sahibine veya avukatına yapılabilir; yakınlar takip edebilir ama parayı alamaz. Devir ise bu sayılan kişiler dâhil hiç kimseye yapılamaz.
Maddenin uygulamasını SEDDK önce 2021/1 sayılı Genelge ile, Haziran 2026'da da bu genelgeyi değiştiren 2026/15 sayılı Genelge ile düzenledi. Yeni genelge, tazminat alacağının devrine ilişkin sözleşmelerin Türk Borçlar Kanunu uyarınca kesin hükümsüz olduğunu açıkça yazdı; hasar sonrasında tazminat alacaklısıyla tahsil amacıyla iletişime geçmeyi veya onu yönlendirmeyi de takip faaliyeti saydı. "Hasar danışmanlığı" adı altında tahsilat vaat edenlerin Cumhuriyet Başsavcılığına bildirilmesi ve hasar verilerinin hukuka aykırı işlenmesinin yasaklanması aynı genelgenin hükümleridir.
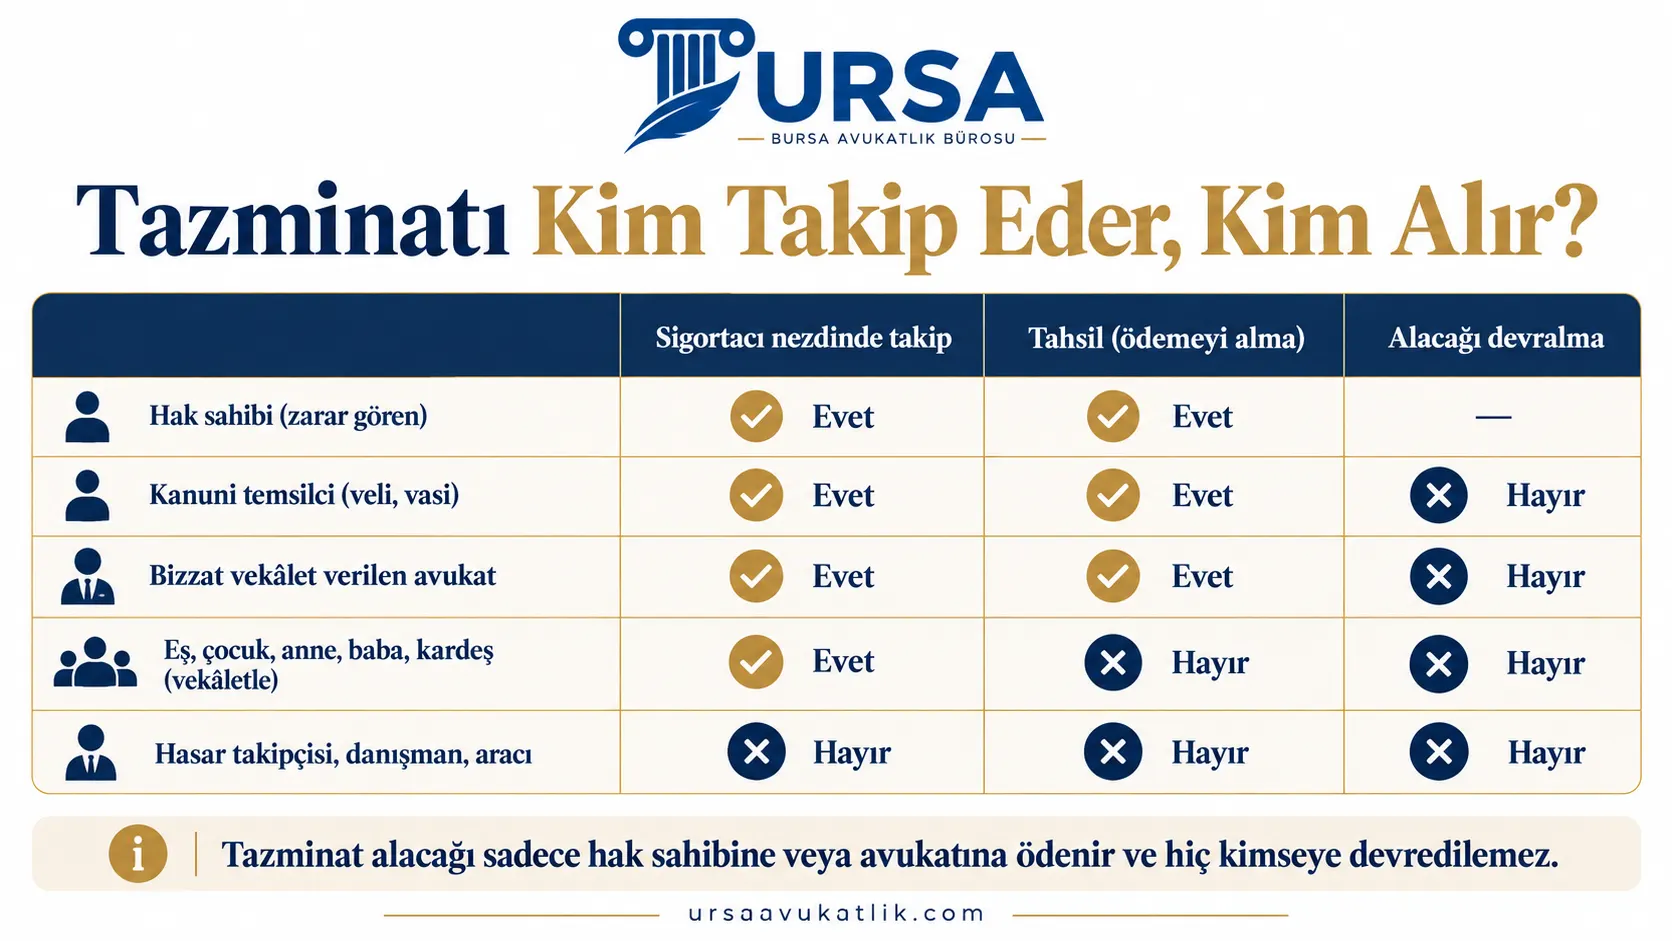
| Kişi | Sigortacı nezdinde takip | Tahsil (ödemeyi alma) | Alacağı devralma |
|---|---|---|---|
| Hak sahibi (zarar gören) | Evet | Evet | — |
| Kanuni temsilci (veli, vasi) | Evet | Evet | Hayır |
| Bizzat vekâlet verilen avukat | Evet | Evet | Hayır |
| Eş, çocuk, anne, baba, kardeş (vekâletle) | Evet | Hayır | Hayır |
| Hasar takipçisi, danışman, aracı | Hayır | Hayır | Hayır |
KTK madde 97 ve 99'a göre başvuru ve ödeme süresi
Tazminatı almanın yolu sigorta şirketine yazılı başvurudan geçer. Karayolları Trafik Kanunu'nun 97'nci maddesine göre zarar gören, dava yoluna gitmeden önce ilgili sigorta kuruluşuna yazılı başvuruda bulunmak zorundadır; sigortacı başvuruyu en geç 15 gün içinde yazılı olarak cevaplamazsa veya verilen cevap talebi karşılamazsa zarar gören dava açabilir ya da Sigorta Tahkim Komisyonuna başvurabilir. Aynı Kanun'un 99'uncu maddesi ise sigortacıya, Genel Şartlarla belirlenen belgelerin kendisine iletildiği tarihten itibaren sekiz iş günü içinde sigorta sınırları içinde kalan tutarı hak sahibine ödeme yükümlülüğü getirir. Başvurunun nasıl yapılacağı sigorta şirketine başvuru yazısında, istenen belgeler tazminat belgeleri yazısında anlatılmıştır.
Genel Şartlar tarafında da önemli bir değişiklik var. 12 Haziran 2026 tarihli ve 33278 sayılı Resmî Gazete'de yayımlanan ve 1 Temmuz 2026'da yürürlüğe giren yeni metne göre, bu tarihten sonra düzenlenen poliçelerde araç değer kaybı, hak sahibinden ayrı bir başvuru istenmeden maddi hasarla birlikte eksper tarafından hesaplanır ve sigortacı hesaplanan tutarı nihai eksper raporunu takip eden iş günü içinde hak sahibine bildirir. Değer kaybı için üçüncü bir kişiye ihtiyaç duyulmasının önü böylece kesilmiştir; ayrıntı için araç değer kaybı sayfasına bakılabilir.
"Hasar Takipçisi" Kimdir, Neden Sorun?
Hasar takipçisi, hasar danışmanı veya tazminat danışmanı adıyla çalışan kişi ve şirketler, kaza bilgilerini çoğunlukla hukuka aykırı yollarla elde ederek kazazedeyi henüz hastanedeyken veya aracı serviste iken arar; "sigortadan daha yüksek tazminat alırız, siz hiçbir şeyle uğraşmayın" vaadiyle ya tazminat alacağını kendilerine temlik eden bir belge imzalatır ya da iş birliği yaptıkları bir avukata noterde vekâletname verdirir. Tazminat kendi hesaplarına yattığında kazazedeye kalan tutar, ücret adı altında yapılan kesintiler nedeniyle çoğu zaman alacağın küçük bir bölümüdür.
Bu modelin sorunu yalnızca ücretin yüksekliği değildir. Hukuki iş takibi kanunla avukatlara ayrılmıştır:
Kanun işlerinde ve hukuki meselelerde mütalaa vermek, mahkeme, hakem veya yargı yetkisini haiz bulunan diğer organlar huzurunda gerçek ve tüzel kişilere ait hakları dava etmek ve savunmak, adli işlemleri takip etmek, bu işlere ait bütün evrakı düzenlemek, yalnız baroda yazılı avukatlara aittir.
1136 sayılı Avukatlık Kanunu, madde 35, fıkra 1
Aynı Kanun'un 63'üncü maddesinin üçüncü fıkrası, avukatlık yetkisi taşımadığı hâlde "muvazaalı yoldan alacak devralarak" avukatlara ait yetkileri kullananlar için bir yıldan üç yıla kadar hapis ve adli para cezası öngörür. Sigortacılık Kanunu Ek 6'ncı madde ise aynı yasağı sigorta tarafından tamamlar: danışman, sigorta şirketi nezdinde ne takip yapabilir ne tahsilat alabilir ne de alacağı devralabilir.
SEDDK'nın 24 Eylül 2026 tarihli yazısı bu tablonun son halkasıdır. Kurum, hasar takipçileriyle iş birliği yaparak vekâlet aldığı değerlendirilen ve hakkında adli süreç başlatılan avukatların takip ettiği hasar dosyalarında tazminatın doğrudan hak sahibine, kanuni vekâlet ücretinin ise ilgili avukata ödenmesini Türkiye Sigorta Birliğinden istedi. Amaç, paranın aracıların eline hiç geçmemesidir: tazminat hak sahibinin IBAN'ına yatar, avukatın hak ettiği ücret ayrıca avukata gider, arada kesinti yapacak bir hesap kalmaz.
Temlik İmzaladım, Sonuç Ne Olur?
Ek 6'ncı maddenin yürürlüğe girdiği 28 Temmuz 2020'den sonra imzalanan bir temlikname, emredici kanun hükmüne aykırı olduğu için Türk Borçlar Kanunu'nun 27'nci maddesi gereği kesin hükümsüzdür. Bunun pratik sonuçları şunlardır:
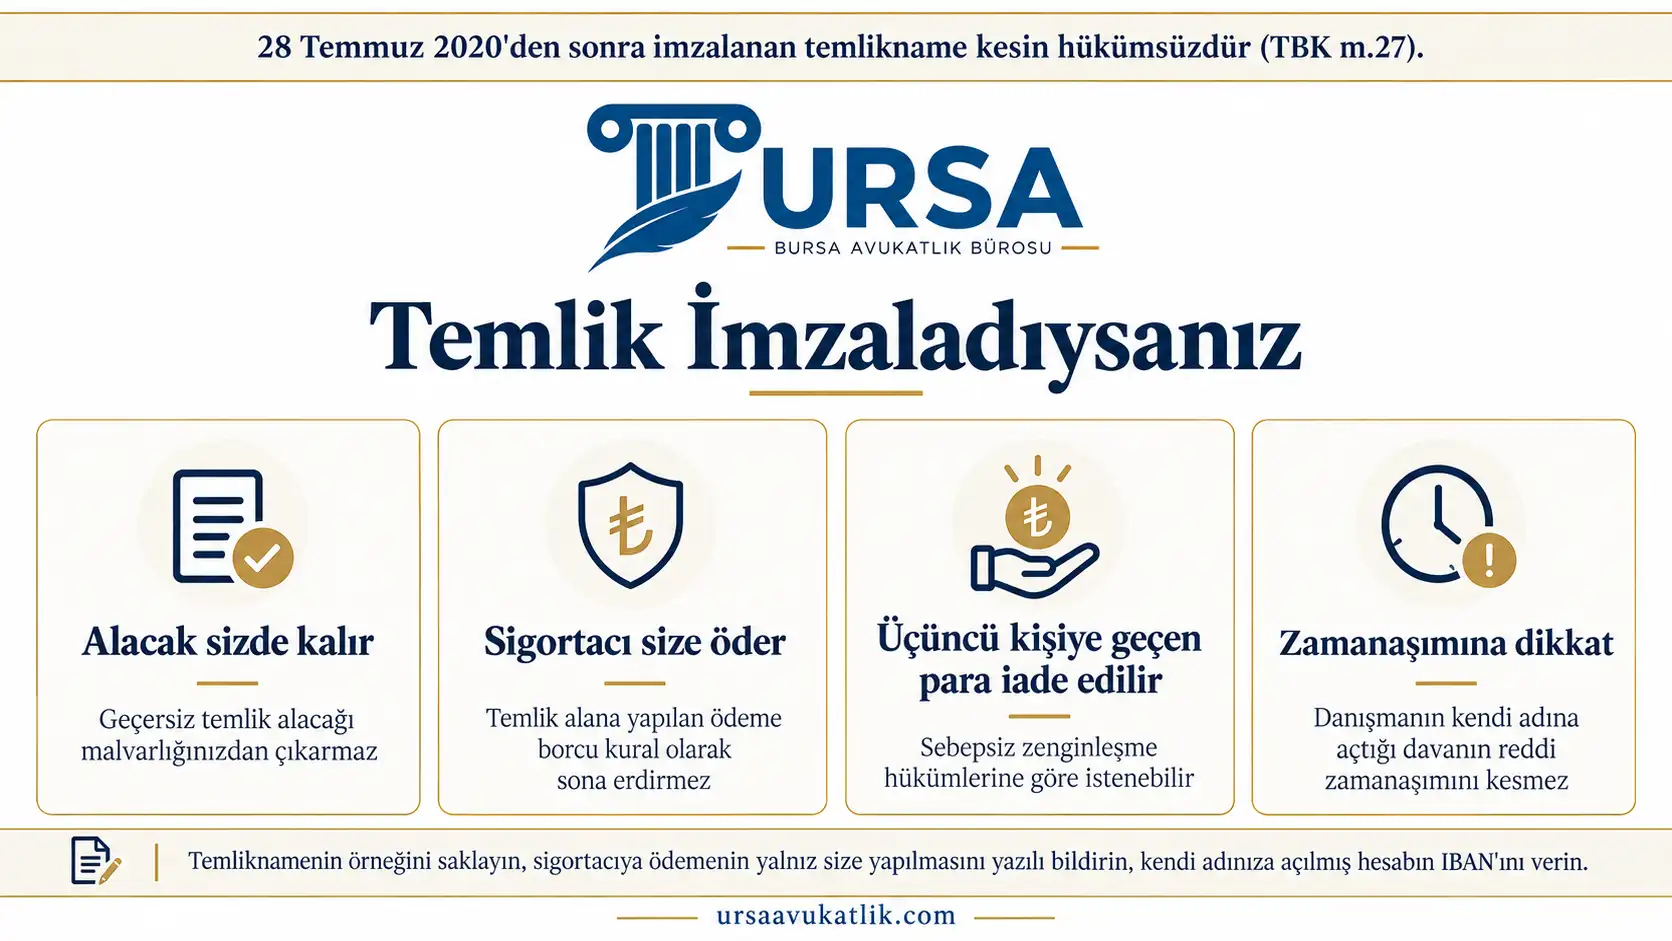
- Alacak sizde kalır. Geçersiz temlik alacağı malvarlığınızdan çıkarmaz; sigorta şirketine karşı alacaklı olmaya devam edersiniz. Temlik alan kişi veya şirket sigortacıdan kendi adına ödeme isteyemez, dava açsa bile alacaklı sıfatı bulunmadığından talebi reddedilir.
- Sigortacı size öder. Kanun ödemenin yalnızca hak sahibine veya avukatına yapılabileceğini söylediğinden, sigorta şirketinin temlik alana yaptığı ödeme borcu kural olarak sona erdirmez; bu durumda ödemeyi sigortacıdan istemeniz mümkündür.
- Üçüncü kişiye geçen para iade edilir. Temlik alanın bir şekilde tahsil ettiği tutar, hukuki sebebi olmayan bir kazanımdır; Türk Borçlar Kanunu'nun sebepsiz zenginleşme hükümleri (madde 77 ve devamı) uyarınca iadesi istenebilir.
- Zamanaşımına dikkat. Danışmanın kendi adına açtığı davanın reddedilmesi, sizin alacağınız için zamanaşımını kesmez. Temlik imzaladıktan sonra süreci başkasına bırakıp beklemek, alacağın zamanaşımına uğramasına yol açabilir.
Yargıtay da yasağı bu biçimde okumaktadır:
5684 sayılı Sigortacılık Kanunu'na eklenen Ek 6 ncı madde ile sigortacılık yapan kurum veya kuruluşlardan talep edilecek tazminat alacaklarına temlik yasağı getirilmiştir.
Yargıtay Hukuk Genel Kurulu, E. 2022/1130, K. 2024/20, T. 24.01.2024
Yargıtay 4. Hukuk Dairesi de 3 Mart 2025 tarihli kararında (E. 2023/6769, K. 2025/3572) Ek 6'ncı madde ile SEDDK'nın uygulama genelgesine atıfla, tazminat alacağının devrine ilişkin yasağı uygulamıştır. Bununla birlikte Yargıtay, kanunların geriye yürümezliği ilkesi gereği yasağın yürürlüğünden önce düzenlenmiş temlikleri yasak kapsamı dışında tutmaktadır; 2020 öncesine ait temliknameler bu nedenle ayrı değerlendirilir.
Temlik imzaladıysanız yapmanız gereken basittir: temliknamenin bir örneğini saklayın, sigorta şirketine yazılı olarak temlikin geçersiz olduğunu ve ödemenin yalnızca size yapılmasını istediğinizi bildirin, kendi adınıza açılmış bir banka hesabının IBAN'ını verin. Para üçüncü kişiye ödenmişse iade talebi ve gerekirse dava için sigorta avukatı ile görüşmek yerinde olur.
Avukata Vekâletname Verirken Nelere Dikkat Edilir?
Temlik kapısı kapanınca sigorta alacağının avukat eliyle takibi tek meşru yol olarak kaldı. Bu yol, kazazedeye temlikten çok daha güçlü bir koruma sağlar; çünkü vekâlette alacak sizde kalır, avukat sizin adınıza hareket eder ve her aşamada hesap vermekle yükümlüdür. Vekâletname düzenlerken şu noktalara dikkat edilmelidir.
Noterde, avukata özel, konusu belli
Vekâletname noterde düzenlenir ve baro levhasına kayıtlı bir avukat adına verilir. Vekâletnamede avukatın adı, sicil numarası ve bağlı olduğu baro yazılıdır; bir danışmanlık şirketinin veya avukat olmayan bir kişinin adı vekil olarak yer alıyorsa bu belge sigorta şirketi nezdinde takip yetkisi vermez. Vekâletnamenin konusunu "trafik kazasından doğan tazminat alacağının takibi" gibi somut biçimde yazdırmak, belgenin başka işlerde kullanılmasını önler.
Ahzu kabz yetkisi ne anlama gelir?
Ahzu kabz, vekilin müvekkili adına para tahsil etme ve makbuz verme yetkisidir. Genel dava vekâletnamelerinde çoğunlukla yer alır, ancak vekâletnameye yazılıp yazılmayacağına siz karar verirsiniz. Bu yetki verilse bile tahsil edilen para avukatın değil, müvekkilin malıdır; avukat Avukatlık Kanunu'nun 34'üncü maddesi gereği sadakat ve özen borcu altında parayı derhâl hesap verip müvekkile aktarmak zorundadır. Yalnızca kararlaştırılan ücret ve giderler, Avukatlık Kanunu'nun 166'ncı maddesindeki hapis hakkı çerçevesinde alacağı nispetinde tutulabilir. Kanun ödemenin hak sahibine veya avukatına yapılmasına izin verdiğinden, sigorta şirketi başvuruda bildirilen hak sahibi hesabına ödeme yapabilir; ahzu kabz yetkisi pratikte daha çok icra ve dava aşamasındaki tahsilatlar için önem taşır.
Ücret sözleşmesi ve kanuni sınır
Avukatlık ücreti yazılı sözleşmeyle kararlaştırılır. Avukatlık Kanunu'nun 164'üncü maddesine göre ücret, dava veya hükmolunacak şeyin değerinin yüzde yirmi beşini aşmamak üzere belli bir yüzde olarak belirlenebilir; asgari ücret tarifesinin altında ücret kararlaştırılamaz. Yazılı sözleşme yoksa ücret, aynı maddede öngörülen esaslara göre belirlenir. Sözleşmede ücretin hangi aşamaları kapsadığı ve ne zaman ödeneceği açıkça yazılmalıdır. Ücret hesabı için vekâlet ücreti hesaplama yazısına bakılabilir.
Aynı maddenin son fıkrası, karşı tarafa yüklenen vekâlet ücretinin avukata ait olduğunu ve bu ücretin iş sahibinin borcu nedeniyle takas ve mahsup edilemeyeceğini, haczedilemeyeceğini düzenler. Tahkim veya mahkeme kararıyla sigorta şirketine yüklenen bu kalem sizin tazminatınızdan ayrıdır; SEDDK yazısının "kanuni vekâlet ücreti ilgili avukata ödenir" ifadesi de bu hükme dayanır. Dolayısıyla tazminat size, kanuni vekâlet ücreti avukatınıza gider; sözleşmede kararlaştırdığınız ücret ise aranızdaki ayrı bir borçtur.
Azil hakkı
Vekâlet güvene dayalı bir ilişkidir. Türk Borçlar Kanunu'nun 512'nci maddesine göre vekâlet veren, sözleşmeyi her zaman tek taraflı olarak sona erdirebilir; uygun olmayan zamanda azil yalnızca karşı tarafın zararını tazmin borcu doğurur. Azil için noterden azilname düzenlenir, avukata ve dosyanın bulunduğu sigorta şirketine ya da tahkim komisyonuna bildirilir. Rızanız dışında vekâletname alındığını öğrenirseniz azil ile birlikte baroya şikâyet yolu da açıktır.
Tazminatı Güvenle Almak İçin Adımlar
- Belgeleri kendiniz toplayın. Kaza tespit tutanağı, fotoğraflar, ekspertiz raporu, yaralanma varsa hastane raporları ve maluliyet raporu başvurunun temelidir; eksiksiz liste tazminat belgeleri yazısındadır.
- Sigorta şirketine kendi adınıza yazılı başvurun. Başvuruda kendi adınıza açılmış banka hesabının IBAN'ını verin; üçüncü kişinin hesabını yazmayın. Başvurunun içeriği sigorta şirketine başvuru yazısında anlatılmıştır.
- Değer kaybını kontrol edin. 1 Temmuz 2026'dan sonra düzenlenen poliçelerde değer kaybı ayrı başvuru olmaksızın hesaplanır, daha eski poliçelerde değer kaybını ayrıca talep edin; sigortacının bildirdiği tutarı eksper raporuyla karşılaştırın, düşük bulursanız itiraz edin.
- Sizi arayan "danışman"a belge, şifre veya imza vermeyin. Temlik belgesi imzalamayın; kaza bilgilerinizin üçüncü kişilerin eline geçtiğini SEDDK'ya bildirebilirsiniz.
- Avukatla çalışacaksanız kimliği ve koşulları netleştirin. Baro levhası kaydını sorgulayın, yazılı ücret sözleşmesi yapın, vekâletnamenin konusunu ve yetkilerini okuyarak imzalayın, dosyanın hangi aşamada olduğunu düzenli sorun.
- Cevap gelmez veya teklif düşükse yolunuzu seçin. 15 gün içinde cevap gelmezse veya teklif zararı karşılamıyorsa Sigorta Tahkim Komisyonu, arabuluculuk veya dava seçenekleri vardır. Talep tutarını tazminat hesaplama ve yaralanmalı kaza tazminatı yazılarındaki esaslara göre belirleyin.
- Ödeme geldiğinde belgeyi okuyun. Sigorta şirketinin ödeme yazısında kalemleri (maddi hasar, değer kaybı, bedensel zarar) ve tutarı kontrol edin; ibraname imzalayacaksanız kapsamını anlamadan imzalamayın, çünkü ibraname kalan alacaktan vazgeçme anlamına gelebilir.
Bursa ve çevresindeki kazalarda dosya takibi için Bursa sigorta avukatı sayfasında büronun çalışma usulü anlatılmıştır; süreç Türkiye genelinde aynı kurallara tabidir.
Sigorta Tazminatının Ödenmesi Hakkında Sık Sorulan Sorular
Trafik kazası sigorta tazminatı kime ödenir?
Tazminat yalnızca hak sahibine, yani zarar görenin kendisine veya onun vekâlet verdiği avukata ödenir. 5684 sayılı Sigortacılık Kanunu Ek madde 6 bunu açıkça düzenler; SEDDK'nın 24 Eylül 2026 tarihli yazısıyla da ödemenin doğrudan hak sahibinin banka hesabına yapılması istenmiştir.
Tazminat alacağımı bir hasar danışmanına temlik ettim, ne olur?
Temlik kanunen geçersizdir; alacak sizin malvarlığınızda kalır ve sigorta şirketi parayı size öder. Temlik alan kişi sigortacıdan ödeme isteyemez. Temliknameyi saklayıp sigortacıya yazılı olarak bildirmeniz ve ödemeyi kendi hesabınıza istemeniz yeterlidir.
Hasar takipçisi ya da hasar danışmanı sigorta dosyamı takip edebilir mi?
Hayır. Sigorta şirketi nezdinde tazminat alacağını yalnızca hak sahibi, kanuni temsilcisi, bizzat vekâlet verdiği avukatı veya eşi, çocukları, anne-babası ve kardeşleri takip edebilir. Avukat olmayan bir danışman bu yetkiyi kullanamaz; para karşılığı hukuki iş takibi yapması Avukatlık Kanunu'na aykırıdır.
Avukata verdiğim vekâletnamede ahzu kabz yetkisi olmalı mı?
Ahzu kabz, avukatın sizin adınıza para tahsil etme yetkisidir ve vekâletnameye ancak sizin isteğinizle yazılır. Bu yetki avukatın tahsil ettiği paranın sahibini değiştirmez; para size aittir ve avukat hesap vermekle yükümlüdür. Başvuruda kendi IBAN'ınızı bildirirseniz sigorta şirketi ödemeyi doğrudan size yapabilir.
Avukatlık ücreti tazminatın yüzde kaçı olabilir?
Avukatlık Kanunu madde 164'e göre ücret, dava veya hükmolunacak şeyin değerinin yüzde yirmi beşini aşmamak üzere belli bir yüzde olarak kararlaştırılabilir. Ücretin yazılı sözleşmeyle belirlenmesi gerekir; asgari ücret tarifesinin altında ücret kararlaştırılamaz.
Karşı tarafa yüklenen vekâlet ücreti kime aittir?
Dava sonunda kararla karşı tarafa yüklenen vekâlet ücreti Avukatlık Kanunu madde 164'ün son fıkrası gereği avukata aittir. Bu ücret, sizin tazminatınızdan kesilmez; SEDDK yazısı da sigorta şirketlerinden bu kalemi yalnızca dosyayı takip eden avukata ödemelerini istemiştir.
Verdiğim vekâletnameyi geri alabilir miyim?
Evet. Türk Borçlar Kanunu madde 512'ye göre vekâlet veren sözleşmeyi her zaman tek taraflı olarak sona erdirebilir. Noterden azilname düzenleyip avukata ve sigorta şirketine bildirmeniz yeterlidir; uygun olmayan zamanda azil yalnızca doğan zararın tazmini sorununu doğurur.
Sigorta şirketi parayı temlik alan üçüncü kişiye öderse ne olur?
Kanun ödemenin yalnızca hak sahibine veya avukatına yapılabileceğini söylediğinden, üçüncü kişiye yapılan ödeme sigortacının borcunu kural olarak sona erdirmez; hak sahibi ödemeyi sigortacıdan isteyebilir. Parayı alan kişi de aldığı tutarı sebepsiz zenginleşme hükümlerine göre iade etmek zorundadır.
Bu içerik genel bilgilendirme amaçlıdır ve hukuki danışmanlık yerine geçmez. Her uyuşmazlık kendi koşulları içinde değerlendirilir.