
Bursa sigorta avukatı, sigorta şirketinin hasar talebini reddettiği, eksik ödediği ya da hiç cevap vermediği dosyalarda başvuru, tahkim ve dava sürecini yürütür. Sigorta uyuşmazlığı her zaman şirkete yapılan yazılı başvuruyla başlar; şirketin cevabı gelmeden ya da kanuni süre dolmadan tahkime veya mahkemeye gitmek, dosyayı usulden geri çevrilme riskine sokar. Başvurudan sonuç alınamazsa iki yol vardır: Sigorta Tahkim Komisyonu ve mahkeme. Seçim poliçenin türüne, talebin niteliğine ve delillere göre yapılır. Ticari sigorta davalarına asliye ticaret, tüketici sıfatıyla yapılan poliçelere tüketici mahkemesi bakar.
Bursa'daki asliye ticaret mahkemeleri bütün il için görevlidir. Dava yolunu seçen kişi çoğu dosyada önce arabulucuya başvurmak zorundadır; tahkim yolunda ise bu şart aranmaz. Büromuz Bursa Osmangazi'dedir ve Bursa'daki sigorta dosyalarının yanı sıra Türkiye genelindeki dosyaları da takip eder.
Bursa'da Sigorta Uyuşmazlığı Nasıl Başlar?
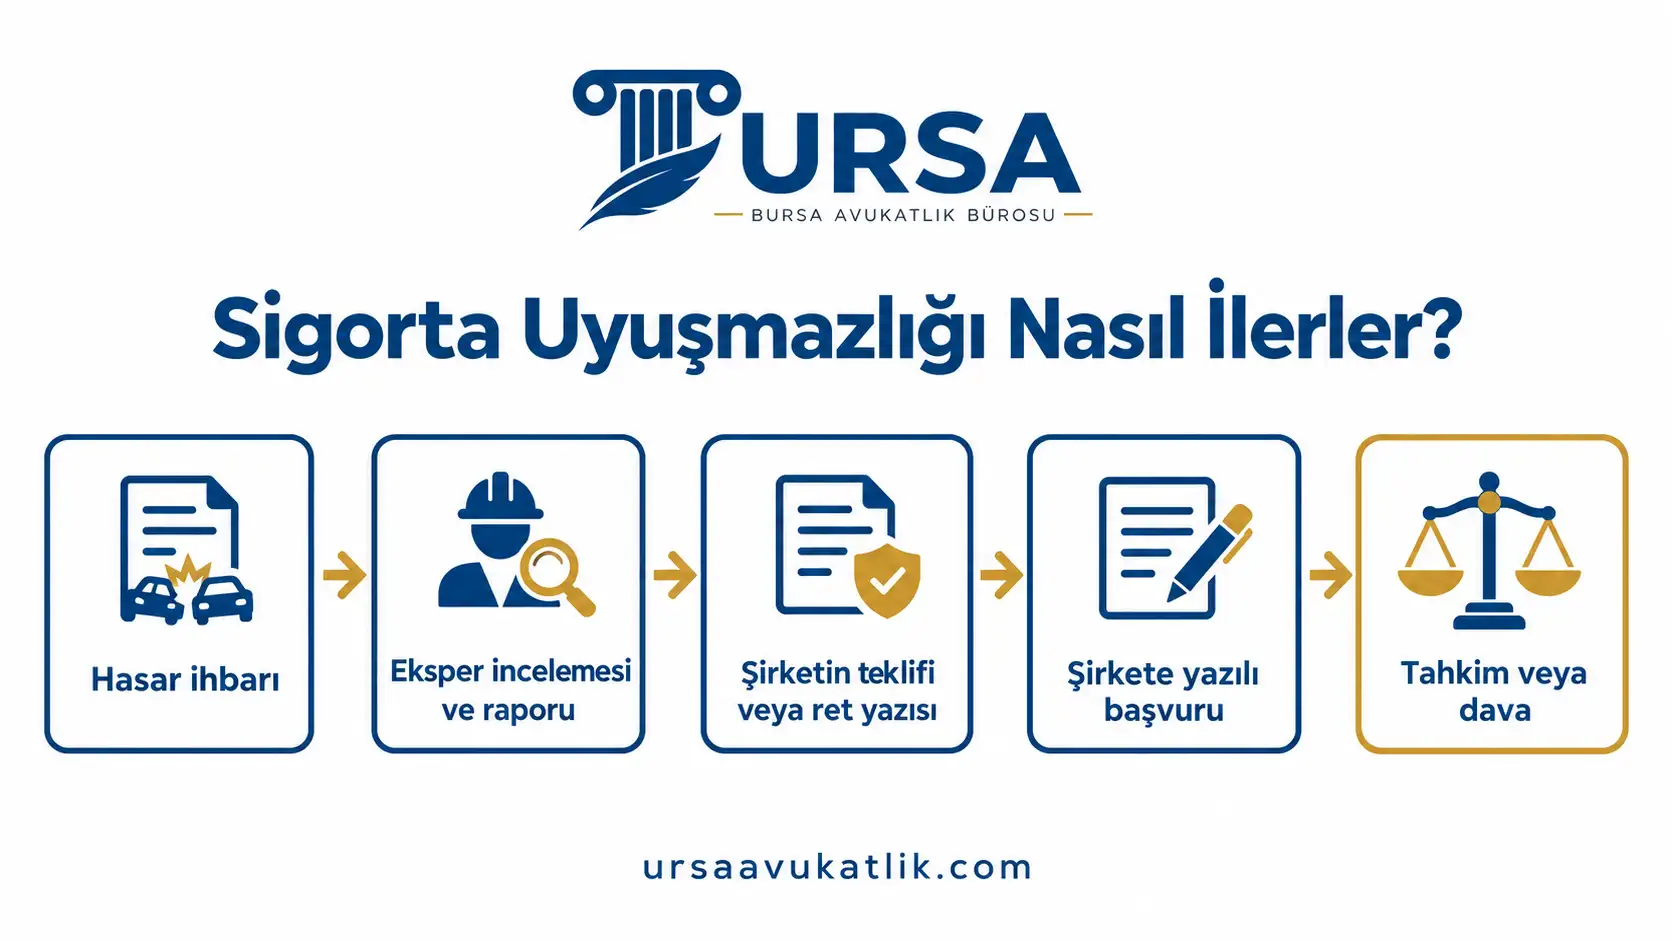
Sigorta uyuşmazlığı, hasarın sigorta şirketine ihbar edilmesiyle başlayan sürecin bir noktasında ortaya çıkar. İhbardan sonra şirket bir eksper görevlendirir; eksper hasarı inceler ve raporunu şirkete sunar. Şirket bu rapora dayanarak ya bir ödeme teklifi yapar ya da talebi reddeden bir yazı gönderir. Uyuşmazlık çoğu zaman bu teklif veya ret yazısıyla görünür hâle gelir; Bursa sigorta hukuku dosyalarında da süreç ihbar, eksper incelemesi ve şirketin kararı sırasını izler.
Uygulamada uyuşmazlık üç biçimde karşımıza çıkar. Birincisi talebin tamamen reddidir; şirket hasarın teminat dışında kaldığını, poliçenin geçersiz olduğunu ya da beyan yükümlülüğünün ihlal edildiğini ileri sürer. İkincisi eksik ödemedir; şirket ödeme yapar ama eksperin belirlediği tutar gerçek zararın altında kalır. Üçüncüsü gecikmedir; şirket ne öder ne de açık bir ret yazısı gönderir.
Hangi biçimde olursa olsun, ilk iş şirketten yazılı bir cevap almak ya da yazılı başvurunuzun tarihini belgelemektir. Sonraki bütün adımlar, şirketin yazılı cevabına veya cevap vermediğinin belgelenmesine göre şekillenir. Telefonla yapılan görüşmeler ve çağrı merkezi kayıtları, tahkim ve dava aşamasında yazılı belgenin yerini tutmaz.
Bursa Sigorta Avukatı Hangi Dosyalarda Destek Verir?
Bursa sigorta avukatı, sigortalı, sigorta ettiren, lehtar veya zarar gören sıfatıyla hareket eden kişiler için aşağıdaki dosyalarda destek verir.
- Zorunlu trafik sigortası kapsamındaki maddi hasar, yaralanma ve ölüm talepleri.
- Kasko poliçesinden doğan hasar ve eksik ödeme uyuşmazlıkları.
- Araç değer kaybı ve ikame araç talepleri.
- Konut ve işyeri poliçelerinde yangın, su baskını ve hırsızlık hasarları.
- Zorunlu deprem sigortası (DASK) kapsamındaki hasar talepleri.
- Nakliyat sigortasında taşınan malın zarar görmesinden doğan talepler.
- Hayat ve ferdi kaza poliçelerinde ödeme reddi uyuşmazlıkları.
- Sigorta şirketinin sigortalıya veya üçüncü kişilere yönelttiği rücu talepleri.
- Sigorta Tahkim Komisyonu başvurularının ve sigorta davalarının takibi.
Bu dosyaların ortak noktası, poliçenin ve hasar belgelerinin doğru okunmasıdır. Teminat kapsamı, muafiyetler, istisnalar ve beyan formu, şirketin ret gerekçesinin hukuken dayanağı olup olmadığını belirler. Aynı hasar, poliçenin özel şartlarına göre bir dosyada tamamen ödenirken başka bir dosyada kısmen ödenebilir. Sigorta uyuşmazlıklarındaki genel hizmet çerçevesi için sigorta avukatı sayfamıza bakabilirsiniz.
Uyuşmazlık Türüne Göre İlk Adımlar
İlk adım, poliçenin türüne ve zararın niteliğine göre değişir. Aşağıdaki liste üç uyuşmazlık türünde önceliğin nerede olduğunu özetler.
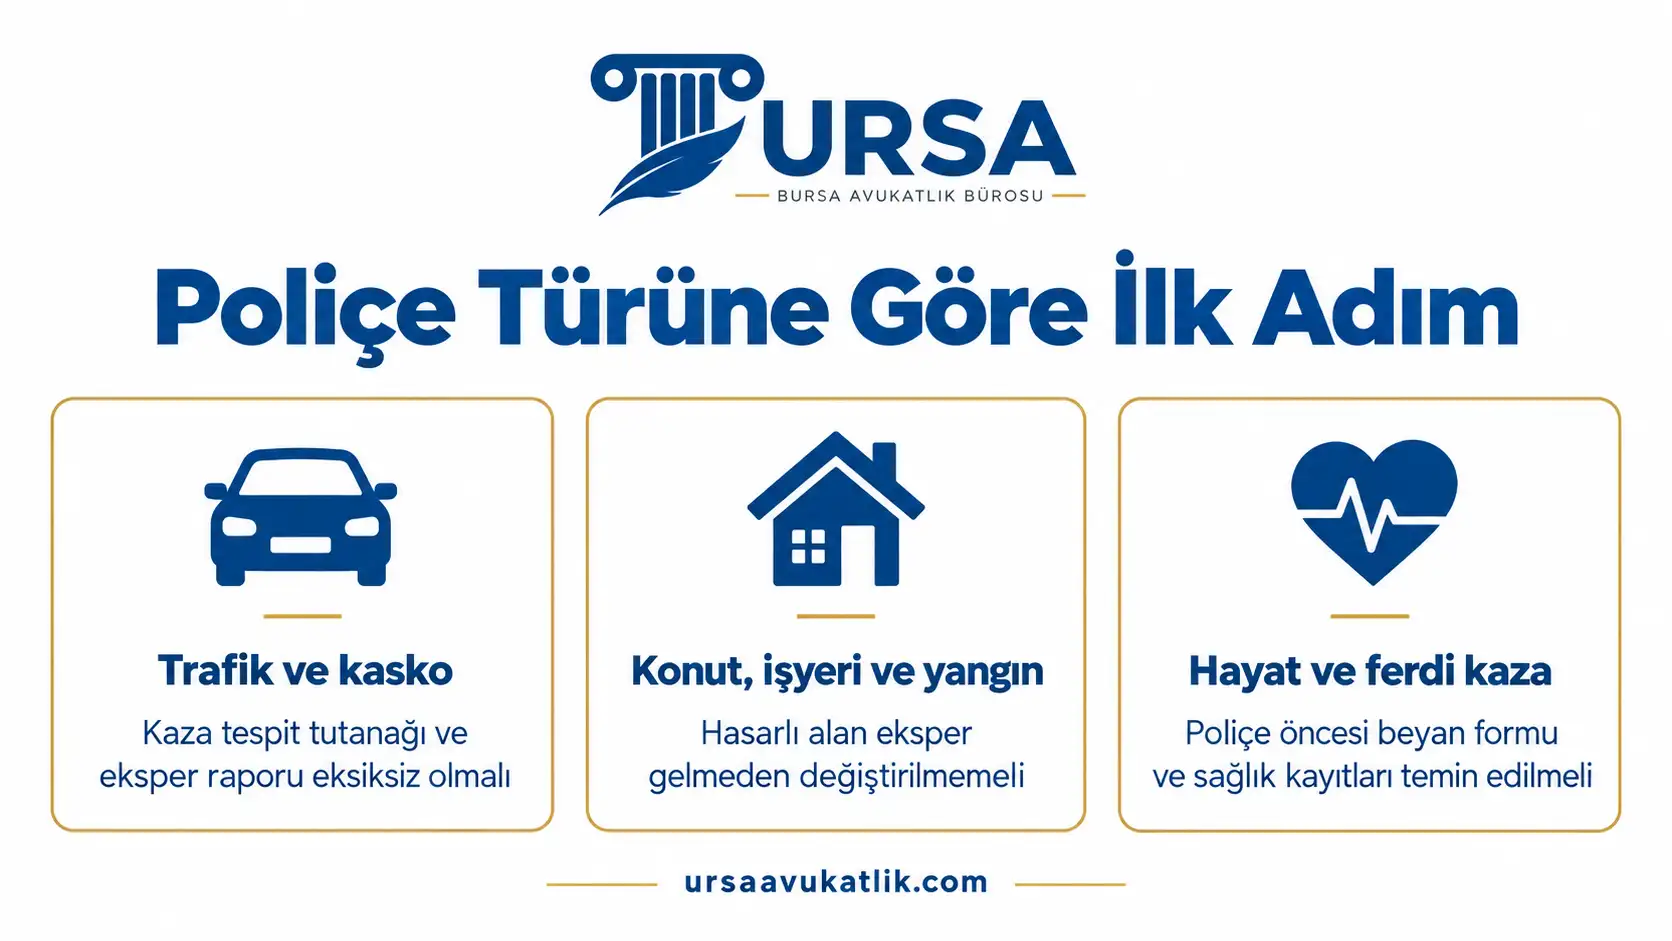
- Trafik ve kasko hasarlarında öncelik, kaza tespit tutanağı ve eksper raporunun eksiksiz olmasıdır.
- Konut, işyeri ve yangın hasarlarında öncelik, hasarlı alanın eksper gelmeden değiştirilmemesidir.
- Hayat ve ferdi kaza poliçelerinde öncelik, poliçe öncesi beyan formunun ve sağlık kayıtlarının temin edilmesidir.
Her uyuşmazlık türünün kendine özgü riskleri aşağıdaki alt başlıklarda ayrı ayrı ele alınır.
Trafik ve Kasko Hasarları
Zorunlu trafik sigortası, aracın işleteninin üçüncü kişilere verdiği zararı karşılar; kendi aracınızdaki hasarı karşılamaz. Kasko ise isteğe bağlı bir poliçedir ve sigortalı aracın kendi hasarını, poliçede sayılan rizikolar çerçevesinde karşılar. Kazada kusurlu olmadığınız durumda aracınızdaki hasarı karşı tarafın trafik sigortasından istersiniz; kusurlu olduğunuz veya karşı tarafın belli olmadığı durumda ise kendi kaskonuza başvurursunuz. Trafik sigortasının kapsamı ve başvuru usulü için trafik sigortası sayfamıza bakabilirsiniz.
Trafik sigortasında sigortacıya yazılı başvuru, Karayolları Trafik Kanunu'nun 97. maddesi gereği kanuni bir zorunluluktur. Kaskoda başvurunun içeriğini ve süresini ise büyük ölçüde poliçe hükümleri ve Türk Ticaret Kanunu'nun sigorta hükümleri belirler. Onarım bedelinden ayrı olarak aracın piyasa değerinde oluşan düşüş de talep edilebilir; bu kalemin hesaplanması için araç değer kaybı sayfamız yol gösterir.
Konut, İşyeri ve Yangın Hasarları
Yangın, su baskını ve hırsızlık hasarlarında dosyanın gücü, hasarın ilk hâliyle belgelenmesine bağlıdır. Eksper gelmeden hasarlı alanın temizlenmesi, onarılması veya hasarlı eşyanın atılması, zararın kapsamı üzerinde sonradan tartışma doğurur. Hasarlı alanın farklı açılardan fotoğraflanması, mümkünse video kaydı alınması ve eşyaların fatura ya da satın alma belgelerinin saklanması gerekir. Hırsızlık hasarında karakol veya savcılık kaydı, yangında ise itfaiye raporu dosyanın temel belgeleri arasındadır.
Hasarlı alanın güvenlik veya sağlık nedeniyle hemen değiştirilmesi gerekiyorsa, değişiklikten önce durum belgelenmeli ve şirkete yazılı olarak bildirilmelidir. Uyuşmazlık büyükse mahkeme aracılığıyla delil tespiti yaptırmak da mümkündür. Zorunlu deprem sigortası (DASK) yalnız binayı deprem ve depremin doğrudan yol açtığı zararlara karşı teminat altına alır; eşya hasarı ve depremden bağımsız zararlar için konut veya işyeri poliçesine bakılır.
Hayat ve Ferdi Kaza Poliçeleri
Bu poliçelerde sigorta ettiren poliçeyi yaptıran ve primi ödeyen kişi, sigortalı hayatı veya bedeni teminat altına alınan kişi, lehtar ise sigorta bedelini alacak kişidir. Kredi ile birlikte yapılan hayat poliçelerinde lehtar çoğu zaman bankadır; bu nedenle ödemenin kime ve hangi tutarda yapılacağı ayrıca incelenir.
Hayat ve ferdi kaza poliçelerindeki uyuşmazlıklar çoğunlukla iki noktada çıkar. Birincisi beyan yükümlülüğüdür: Türk Ticaret Kanunu'nun 1435. maddesi, sigorta ettirenin sözleşme sırasında bildiği önemli hususları sigortacıya bildirmesini ister. Şirket, poliçe öncesi bir hastalığın bildirilmediğini ileri sürerek ödemeyi reddedebilir; ancak 1439. madde, ihlalin sonucunu kusurun derecesine ve ihlal ile riziko arasındaki bağlantıya göre ayırır. İkincisi teminat dışı hâllerdir; ölüm veya sakatlığın poliçede sayılan istisnalar kapsamında kalıp kalmadığı, poliçenin genel ve özel şartlarıyla birlikte değerlendirilir.
Bursa Sigorta Hukuku Dosyasında Rol Alan Kurumlar
Bir sigorta dosyası, çözümlenene kadar birden fazla kurumun önünden geçer. Sürecin başında sigorta şirketi ve onun görevlendirdiği sigorta eksperi bulunur; eksper hasarı yerinde inceler ve raporunu şirkete sunar. Sigorta Bilgi ve Gözetim Merkezi, poliçe ve hasar kayıtlarının tutulduğu merkezdir; kazaya karışan aracın poliçesinin sorgulanması gibi işlemlerde bu kayıtlardan yararlanılır. Şirketle uzlaşılamazsa uyuşmazlık ya Sigorta Tahkim Komisyonu'na ya da arabuluculuk aşamasından geçerek mahkemeye taşınır.
Mahkeme aşamasında dosya, Bursa Adliyesi'ndeki asliye ticaret veya tüketici mahkemesinde görülür; ilk derece kararına karşı istinaf incelemesini Bursa Bölge Adliye Mahkemesi yapar. Yaralanma veya ölüm içeren dosyalarda maluliyet oranının belirlenmesi için Adli Tıp Kurumu'nun Bursa'daki biriminden ya da yetkili hastanelerden rapor alınabilir. Zarara yol açan aracın sigortası yoksa veya araç tespit edilemiyorsa, muhatap sigorta şirketi değil Güvence Hesabı olur; bu durumdaki başvuru yolu için güvence hesabı sayfamıza bakabilirsiniz.
Bursa'nın İlçelerine Göre Dosyanın Görüleceği Mahkeme
Bursa sigorta hukuku uygulamasında mahkemeyi belirleyen ilk soru, uyuşmazlığın ticari mi yoksa tüketici uyuşmazlığı mı olduğudur. Sigorta sözleşmesinden doğan uyuşmazlıklar Türk Ticaret Kanunu'nda düzenlendiği için kural olarak ticari dava sayılır ve asliye ticaret mahkemesinde görülür. Türk Ticaret Kanunu'nun 5. maddesine göre asliye ticaret mahkemesi bulunmayan yerlerde ticari davalara asliye hukuk mahkemesi bakar. Bursa'da ise durum farklıdır: Hâkimler ve Savcılar Kurulu Genel Kurulu'nun 07.07.2021 tarihli ve 608 sayılı kararıyla Bursa Asliye Ticaret Mahkemesi'nin yargı çevresi, Bursa ilinin mülki sınırları olarak belirlenmiştir. Bu nedenle ilçelerde doğan ticari sigorta davaları da Bursa Adliyesi'ndeki asliye ticaret mahkemelerinde görülür.
Poliçeyi kişisel ihtiyacı için yaptıran kişi ise tüketici sayılır; özel otomobilin kaskosu, oturulan evin konut poliçesi veya bireysel hayat poliçesi bu niteliktedir. Bu uyuşmazlıklarda tüketici mahkemesi görevlidir ve Bursa Adliyesi'nde tüketici mahkemeleri bulunur. Tüketici davasında asliye hukuk mahkemesinin ilçede tüketici mahkemesi sıfatıyla bakıp bakmayacağı ise o ilçenin yargı çevresine göre belirlenir. Aşağıdaki tablo, Bursa'nın on yedi ilçesinin bağlı olduğu adliyeyi gösterir.
| İlçe | Bağlı Olduğu Adliye |
|---|---|
| Osmangazi | Bursa Adliyesi |
| Nilüfer | Bursa Adliyesi |
| Yıldırım | Bursa Adliyesi |
| Gürsu | Bursa Adliyesi |
| Kestel | Bursa Adliyesi |
| Gemlik | Gemlik Adliyesi |
| İnegöl | İnegöl Adliyesi |
| Karacabey | Karacabey Adliyesi |
| Keles | Keles Adliyesi |
| Mudanya | Mudanya Adliyesi |
| Mustafakemalpaşa | Mustafakemalpaşa Adliyesi |
| Orhaneli | Orhaneli Adliyesi |
| Büyükorhan | Orhaneli Adliyesi |
| Orhangazi | Orhangazi Adliyesi |
| İznik | İznik Adliyesi |
| Yenişehir | Yenişehir Adliyesi |
| Harmancık | Harmancık Adliyesi |
Tablodaki adliye, tüketici davaları ile asliye hukuk mahkemesinde görülen işler bakımından önem taşır; ticari sigorta davası ise hangi ilçede doğarsa doğsun Bursa'daki asliye ticaret mahkemesine gider. Yetki bakımından dava, sigorta şirketinin merkezinin bulunduğu yerde (HMK m.6), sözleşmenin ifa edileceği yerde (HMK m.10) veya işlemi yapan şubenin bulunduğu yerde (HMK m.14) açılabilir. Trafik kazasından doğan davalarda Karayolları Trafik Kanunu'nun 110. maddesi, sigortacının şubesinin veya poliçeyi düzenleyen acentenin bulunduğu yer ile kazanın meydana geldiği yer mahkemesini de yetkili kılar; tüketici davaları ise tüketicinin yerleşim yerinde de açılabilir. Yargı çevreleri Hâkimler ve Savcılar Kurulu kararlarıyla değişebildiğinden, dava açılmadan önce güncel durum kontrol edilmelidir.
Sigorta Şirketine Başvuru ve Süreler
Tahkime ya da mahkemeye gitmeden önce sigorta şirketine yazılı başvuru yapılması gerekir. Karayolları Trafik Kanunu'nun 97. maddesine göre zorunlu trafik sigortası kapsamındaki taleplerde zarar gören, dava yoluna gitmeden önce şirkete yazılı başvurur. Şirket başvuruyu 15 gün içinde yazılı olarak cevaplamazsa veya cevap talebi karşılamazsa, zarar gören dava açabilir ya da tahkime başvurabilir. Sigorta Tahkim Komisyonu'na gidilebilmesi için de 5684 sayılı Sigortacılık Kanunu'nun 30. maddesi, şirkete başvurulmuş ve talebin kısmen ya da tamamen olumsuz sonuçlanmış olmasını arar; şirketin on beş iş günü içinde yazılı cevap vermemesi de başvuru için yeterlidir.
Yargıtay, trafik sigortasında şirkete başvuruyu dava şartı olarak kabul eder. Yargıtay 4. Hukuk Dairesi'nin 08.05.2024 tarihli, 2023/12689 E., 2024/4378 K. sayılı kararında bu şart yeniden vurgulanmış; ancak taraflar dava öncesinde ihtiyari olarak arabulucuya başvurmuş ve şirket rizikodan bu yolla haberdar olmuşsa şartın amacına ulaştığı kabul edilerek usulden ret kararı bozulmuştur. Bu karar, başvurunun atlanabileceği anlamına gelmez; en güvenli yol, dava veya tahkimden önce belgeli bir yazılı başvuru yapmaktır. Başvurunun içeriği ve eklenecek belgeler için trafik kazalarında sigorta şirketine başvuru sayfamıza bakabilirsiniz.
Zamanaşımı, dosyanın türüne göre farklı kanunlara tabidir. Türk Ticaret Kanunu'nun 1420. maddesine göre sigorta sözleşmesinden doğan istemler, alacağın muaccel olduğu tarihten itibaren iki yılda ve tazminat ile sigorta bedeline ilişkin istemler her hâlde rizikonun gerçekleştiği tarihten itibaren altı yılda zamanaşımına uğrar. Alacağın ne zaman muaccel olacağını 1427. madde düzenler: tazminat, belgelerin şirkete verilmesinden sonra araştırmalar bitince ve her hâlde ihbardan kırk beş gün sonra, can sigortalarında ise on beş gün sonra muaccel olur. Trafik kazalarında ise Karayolları Trafik Kanunu'nun 109. maddesi uygulanır: süre, zararın ve sorumlunun öğrenilmesinden itibaren iki yıl, her hâlde kazadan itibaren on yıldır; kaza ceza kanununda daha uzun zamanaşımı öngörülen bir suç oluşturuyorsa bu uzun süre tazminat talebi için de geçerlidir.
Şirkete yazılı başvuru yapmak, Türk Borçlar Kanunu'nun 154. maddesinde sayılan kesme sebepleri arasında yer almaz; zamanaşımını mahkemeye veya hakeme başvuru keser. Şirketin kısmi ödeme yapması ise borcun ikrarı niteliğinde olabileceğinden zamanaşımını kesebilir. Dava şartı arabuluculuk sürecinde ise başvurudan son tutanağın düzenlendiği tarihe kadar zamanaşımı durur.
Tahkim mi, Dava mı?
Şirketle uzlaşılamadığında iki yol açılır: Sigorta Tahkim Komisyonu ve mahkeme. Komisyon, 5684 sayılı Sigortacılık Kanunu'nun 30. maddesiyle Türkiye Sigorta Birliği nezdinde kurulmuştur. Kural olarak tahkim yoluna gidebilmek için sigorta şirketinin tahkim sistemine üye olması gerekir; ancak zorunlu sigortalardan doğan uyuşmazlıklarda, şirket üye olmasa bile hak sahipleri tahkimden yararlanabilir. Trafik sigortası, zorunlu deprem sigortası ve zorunlu koltuk ferdi kaza sigortası bu gruptadır.
İki yol arasındaki farklar aşağıdaki tabloda özetlenmiştir. Başvuru ücretleri, kesinlik ve itiraz sınırları her yıl güncellendiği için tabloya yazılmamıştır; güncel tutar Komisyon'un kendi yayınından teyit edilmelidir.
| Ölçüt | Sigorta Tahkim Komisyonu | Mahkeme |
|---|---|---|
| Ön şart | Şirkete başvuru ve olumsuz cevap ya da cevapsızlık | Şirkete başvuru; ticari ve tüketici davalarında ayrıca dava şartı arabuluculuk |
| Süre | Kanunda hakemler için karar süresi öngörülmüştür; genellikle daha kısa sürer | Mahkemenin iş yüküne ve bilirkişi incelemesine göre uzayabilir |
| Masraf | Başvuru ücreti alınır | Harç, bilirkişi ve tebligat giderleri ödenir |
| Delil incelemesi | Hakemler, kendilerine verilen evrak üzerinden karar verir | Tanık dinlenmesi, keşif ve çok yönlü bilirkişi incelemesi mümkündür |
| Kanun yolu | Parasal sınıra göre kesin karar, itiraz hakem heyeti veya üst kanun yolu | İstinaf ve parasal sınıra göre temyiz |
Komisyon yolu, belgeleri tamam ve uyuşmazlığı daha çok tutar üzerinde olan dosyalarda öne çıkar; 5684 sayılı Kanun, hakemlerin görevlendirildikleri tarihten itibaren dört ay içinde karar vermesini öngörür. Tanık beyanına, keşfe veya kapsamlı teknik incelemeye ihtiyaç duyulan dosyalarda ise mahkeme yolu daha geniş bir inceleme imkânı sunar. Bursa sigorta avukatı bu seçimi yaparken poliçe türünü, uyuşmazlığın konusunu ve delil ihtiyacını birlikte değerlendirir. Bir uyuşmazlık mahkemeye veya tüketici hakem heyetine taşındıktan sonra aynı konuda Komisyon'a başvurulamaz; bu nedenle yol seçimi baştan dikkatle yapılmalıdır. Komisyon'un işleyişi için sigorta tahkim komisyonu sayfamıza, sigorta sözleşmesine ilişkin hükümler için Türk Ticaret Kanunu metnine bakabilirsiniz.
Ticari Davalarda Zorunlu Arabuluculuk
Sigorta şirketine karşı açılacak alacak ve tazminat davaları ticari dava niteliğindedir. Türk Ticaret Kanunu'nun 5/A maddesine göre konusu bir miktar para olan ticari davalarda, dava açılmadan önce arabulucuya başvurulmuş olması dava şartıdır. Zorunlu trafik sigortacısına karşı açılan davalar ise bu şarta tabi değildir; Yargıtay, bu sigorta 2918 sayılı Kanunla düzenlendiğinden trafik sigortacısına karşı açılacak davaların zorunlu arabuluculuk dava şartına tabi olmadığını belirtmiştir (Yargıtay 4. Hukuk Dairesi, E. 2023/12689, K. 2024/4378, T. 08.05.2024). Tüketici mahkemesinde görülecek uyuşmazlıklarda aynı şartı 6502 sayılı Tüketicinin Korunması Hakkında Kanun'un 73/A maddesi getirir; değeri kanundaki parasal sınırın altında kalan tüketici uyuşmazlıklarında ise tüketici hakem heyetine başvuru zorunludur. Arabuluculuk yalnız dava yolunda aranır; Sigorta Tahkim Komisyonu'na başvurmadan önce arabulucuya gitmek gerekmez.
Arabuluculuk görüşmelerinde anlaşma sağlanamazsa düzenlenen son tutanağın aslı veya arabulucunun onayladığı örneği dava dilekçesine eklenir. Arabulucuya hiç başvurulmadan dava açılırsa dava, dava şartı yokluğu nedeniyle usulden reddedilir. Bazı dosyalarda ise sigorta şirketi talep eden değil, talep edilen taraf olarak karşınıza çıkar: şirket ödediği tazminatı sigortalısından veya zarara yol açan kişiden geri isteyebilir. Trafik sigortasında şirketin sigortalıya rücu edebileceği hâller Karayolları Trafik Kanunu'nun 95. maddesinde, kaskoda şirketin zarar sorumlusuna karşı halefiyeti ise Türk Ticaret Kanunu'nun 1472. maddesinde düzenlenir. Rücu talebinin hangi mahkemede görüleceği ve arabuluculuğun aranıp aranmadığı talebin dayanağına göre değişir; savunma yolları için sigorta şirketinin rücu hakkı sayfamıza bakabilirsiniz.
Eksper Raporu Bağlayıcı mı?
Eksper raporu, sigorta şirketinin ödeme kararının dayanağıdır ama mahkemeyi ve hakem heyetini bağlamaz. 5684 sayılı Sigortacılık Kanunu'nun 22. maddesi, eksperler tarafından düzenlenen raporların delil niteliğinde olduğunu belirtir. Delil, diğer delillerle birlikte değerlendirilir; Hukuk Muhakemeleri Kanunu'nun 282. maddesi de hâkimin bilirkişi görüşünü diğer delillerle birlikte serbestçe değerlendireceğini söyler. Rapora itiraz edildiğinde mahkeme veya hakem heyeti, bağımsız bir bilirkişi incelemesi yaptırabilir. Taraflar da kendi uzmanlarından bilimsel mütalaa alarak dosyaya sunabilir.
Rapora itiraz ederken genel ifadeler yerine hangi kalemin hangi gerekçeyle hatalı olduğunun yazılması gerekir. Örneğin onarım için öngörülen parçanın orijinal yerine eşdeğer parça olarak fiyatlandırılması, işçilik süresinin eksik hesaplanması veya yangında hasar gören bir makinenin rayiç değerinin düşük belirlenmesi ayrı ayrı gösterilmelidir. İtirazı destekleyen servis teklifleri, faturalar ve fotoğraflar dosyaya eklenmelidir; Bursa sigorta avukatı itirazı hazırlarken eksper raporunu bu belgelerle kalem kalem karşılaştırır. Türk Ticaret Kanunu'nun 1427. maddesi, şirketin araştırması ihbardan itibaren üç ay içinde tamamlanamazsa, tarafların mutabakatıyla ya da mahkemece yaptırılan ön ekspertize göre belirlenen tutarın en az yarısının avans olarak ödenmesini de öngörür.
Bursa Sigorta Avukatıyla Görüşmeden Önce Hazırlanacak Belgeler
Belgelerin baştan toplanması, şirkete başvurunun eksiksiz yapılmasını ve tahkim ya da dava aşamasında zaman kaybedilmemesini sağlar.
- Poliçe ve ekleri; poliçe sigorta şirketinden veya acenteden, genel ve özel şartlarıyla birlikte istenir.
- Hasar ihbar kaydı; ihbarın yapıldığı tarih ve dosya numarası, şirketin gönderdiği bildirimden veya çağrı merkezi kaydından alınır.
- Eksper raporu; rapor sigorta şirketinden yazılı olarak talep edilir.
- Şirketin ret veya eksik ödeme yazısı; yazı şirketin e-posta, posta veya çevrim içi başvuru kanalından saklanır.
- Ödeme dekontu; kısmi ödeme yapılmışsa banka hesap hareketlerinden alınır.
- Hasara ilişkin fotoğraf, video ve faturalar; kişisel arşivden, servisten veya satıcıdan derlenir.
- Trafik dosyalarında kaza tespit tutanağı veya kolluk tutanağı; tutanak taraflardan, kolluktan veya dosyanın bulunduğu savcılıktan temin edilir.
- Sağlık dosyalarında rapor ve epikriz; belgeler tedavinin yapıldığı hastaneden istenir.
Şirkete gönderilen her başvurunun ve eklerin bir örneği tarihli olarak saklanmalıdır. Başvuru e-posta ile yapıldıysa gönderim kaydı, kargo veya noter aracılığıyla yapıldıysa teslim belgesi saklanmalıdır. Belgelerden biri eksikse bu durum dosyayı başlatmaya engel değildir; eksik belge, başvuru veya dava sürecinde ilgili kurumdan ayrıca istenebilir.
Sigorta Rehberlerimiz
Aşağıdaki rehberler, poliçe türlerini ve sigorta uyuşmazlığının ayrı aşamalarını kendi sayfalarında ele alır.
- Yangın sigortası tazminatı, yangın hasarında tazminatın kapsamını ve şirkete başvuruyu anlatır.
- Hayat sigortası, lehtarın hakkını ve ödeme reddine karşı yolları anlatır.
- Ferdi kaza sigortası, kaza sonucu ölüm ve sakatlık teminatını anlatır.
- Zorunlu koltuk ferdi kaza sigortası, toplu taşıma aracındaki yolcunun haklarını anlatır.
- Kasko rücu davası şartları, kasko şirketinin zarar sorumlusuna başvurusunu anlatır.
- Trafik kazası eksper raporu, araç hasarında eksper incelemesini ve rapora itirazı anlatır.
- Trafik sigortası teminat limitleri, yürürlükteki teminat tutarlarını kaynağıyla birlikte verir.
- Sigorta hukuku sık sorulan sorular, poliçe ve hasar süreciyle ilgili kısa cevapları bir araya getirir.
Sigorta uyuşmazlığınız bir trafik kazasından doğduysa, ceza ve tazminat sürecini birlikte ele alan Bursa trafik kazası avukatı sayfamıza da bakabilirsiniz.
Sigorta Uyuşmazlığında Doğru Başlangıç
Sigorta uyuşmazlığında ilk adım her zaman şirkete yapılan ve tarihi belgelenen yazılı başvurudur. Şirketin cevabı veya cevapsızlığı netleştikten sonra tahkim ile dava arasında dosyanın niteliğine göre seçim yapılır; dava yolunda arabuluculuk aşaması da hesaba katılır. Bu süreç boyunca zamanaşımı işlemeye devam eder ve her adım bir önceki adımın belgelerine dayanır. Bursa sigorta avukatı olarak dosyanızı poliçe, eksper raporu ve şirket yazışmalarıyla birlikte değerlendirip hangi yolun size uygun olduğunu birlikte netleştirebiliriz.
Bursa'da Sigorta Uyuşmazlıkları Hakkında Sık Sorulan Sorular
Bursa'da sigorta davası hangi mahkemede görülür?
Şirkete karşı açılan ticari sigorta davalarına Bursa Adliyesi'ndeki asliye ticaret mahkemeleri bakar; bu mahkemelerin yargı çevresi Bursa ilinin tamamını kapsar. Poliçeyi kişisel ihtiyacı için yaptıran kişinin davası ise tüketici mahkemesinde görülür. Hangi mahkemenin görevli olduğu, poliçenin kim tarafından ve hangi amaçla yaptırıldığına bakılarak belirlenir.
Sigorta şirketi başvuruma cevap vermezse ne olur?
Trafik sigortasında şirket yazılı başvuruyu 15 gün içinde cevaplamazsa dava açabilir veya tahkime gidebilirsiniz. Sigorta Tahkim Komisyonu bakımından şirketin on beş iş günü içinde yazılı cevap vermemesi başvuru için yeterli sayılır. Bu nedenle başvurunun tarihini gösteren belgeyi mutlaka saklayın.
Her sigorta dosyasında tahkime gidilebilir mi?
Hayır. İsteğe bağlı poliçelerde tahkim yolu, sigorta şirketinin tahkim sistemine üye olmasına bağlıdır. Trafik ve zorunlu deprem sigortası gibi zorunlu sigortalarda ise şirket üye olmasa da tahkime başvurulabilir. Uyuşmazlık daha önce mahkemeye veya tüketici hakem heyetine taşınmışsa aynı konuda Komisyon'a gidilemez.
Eksper raporuna itiraz edilebilir mi?
Evet. Rapordaki hatalı kalemleri gerekçesiyle birlikte yazılı olarak şirkete bildirebilir, servis teklifi ve fatura gibi belgelerle destekleyebilirsiniz. Şirket itirazı kabul etmezse tahkim veya dava aşamasında bağımsız bilirkişi incelemesi istenebilir.
Sigorta Tahkim Komisyonu'na başvurmadan önce arabulucuya gitmek zorunlu mu?
Hayır, arabuluculuk tahkim yolunda aranmaz. Dava şartı arabuluculuk yalnız mahkemede dava açılacaksa geçerlidir. Tahkimi seçen kişi şirkete başvurup olumsuz cevap aldıktan veya cevap süresi dolduktan sonra doğrudan Komisyon'a başvurabilir.
Poliçeden doğan talepte zamanaşımı ne kadar?
Sigorta sözleşmesinden doğan talepler, alacağın muaccel olmasından itibaren iki yılda zamanaşımına uğrar; tazminat talebi için ayrıca rizikonun gerçekleşmesinden itibaren altı yıllık üst sınır vardır. Trafik kazasından doğan taleplerde Karayolları Trafik Kanunu'ndaki süreler uygulanır. Sürenin hangi tarihten başladığı dosyaya göre değiştiği için hesap belgelerle birlikte yapılmalıdır.
Kasko eksik ödeme yaptıysa ne yapmalıyım?
Önce ödemenin neye göre hesaplandığını gösteren eksper raporunu ve hesap dökümünü şirketten yazılı olarak isteyin. Eksik bulduğunuz kalemleri belgeleriyle birlikte şirkete bildirin; sonuç alamazsanız tahkim veya dava yoluna gidebilirsiniz. Ödemeyi kabul etmeniz, kalan kısım için talep hakkınızı kendiliğinden ortadan kaldırmaz; ancak imzaladığınız ibraname veya feragat metni varsa ayrıca incelenmelidir.
Şirket kusur oranına dayanarak eksik öderse ne yapılır?
Trafik sigortasında şirket, kusur oranını kaza tespit tutanağındaki tespitlere dayanarak kendisi belirler ve ödemeyi buna göre yapar. Bu orana itiraz ediyorsanız tahkim veya dava aşamasında kusur konusunda bilirkişi incelemesi istenebilir. Ceza dosyası varsa oradaki kusur raporu da delil olarak değerlendirilir.
Bursa dışında yaşıyorum, sigorta dosyamı Bursa'dan takip ettirebilir miyim?
Evet. Vekâletname ile dosyanız Bursa'dan takip edilebilir; tahkim başvurusu dosya üzerinden yürüdüğü için çoğu zaman bizzat bulunmanız gerekmez. Davanın hangi yerde açılacağı ise yetki kurallarına göre ayrıca belirlenir.
Sigorta uyuşmazlığında avukatla çalışmak zorunlu mu?
Hayır, şirkete başvuru, tahkim ve dava için avukat zorunlu değildir. Ancak yol seçimi, arabuluculuk şartı ve zamanaşımı gibi konularda yapılan bir hata, başvurunun usulden reddine veya hak kaybına yol açabilir. Avukatlık ücreti Avukatlık Asgari Ücret Tarifesi ve dosyanın niteliğine göre yazılı sözleşmeyle belirlenir.
Bu içerik genel bilgilendirme amaçlıdır ve hukuki danışmanlık yerine geçmez. Her uyuşmazlık kendi koşulları içinde değerlendirilir.