Dijital miras, ölen kişinin çevrim içi hesaplarının, dijital içeriklerinin ve dijital varlıklarının bütünüdür; kanunda ayrı bir kurum olarak düzenlenmez, Türk Medeni Kanunu'nun genel miras kurallarıyla çözülür. Kripto varlık, platform bakiyesi ve alan adı gibi parayla ölçülebilen varlıklar terekeye girer ve mirasçılara geçer; ad, şeref ve özel hayat gibi kişilik hakları ise ölümle sona erer. Sosyal medya ve e-posta hesaplarına erişimde platform kuralları belirleyicidir; Apple'ın Dijital Miras özelliğiyle seçilen vâris fotoğraf, mesaj ve dosyalara ulaşabilir. Lehtar gösterilmiş hayat sigortası tazminatı terekeye girmez; BES birikimi lehdara, lehdar yoksa kanuni mirasçılara ödenir.
Hayat sigortası ve BES birikimlerinin saklı pay hesabındaki yeri ise ayrı bir sorudur.
Dijital Miras Nedir?
Dijital miras, bir kişinin ölümünde geride kalan çevrim içi hesapların, dijital ortamda tutulan içeriklerin ve dijital varlıkların bütününe verilen addır. Kanunda bu adla ayrı bir kurum yoktur; konu Türk Medeni Kanunu'nun (TMK) genel miras kurallarıyla çözülür. TMK m.599'a göre mirasçılar, mirasbırakanın ölümüyle mirası bir bütün olarak kazanır; aynî haklar, alacaklar ve diğer malvarlığı hakları doğrudan onlara geçer. Buna külli halefiyet denir.
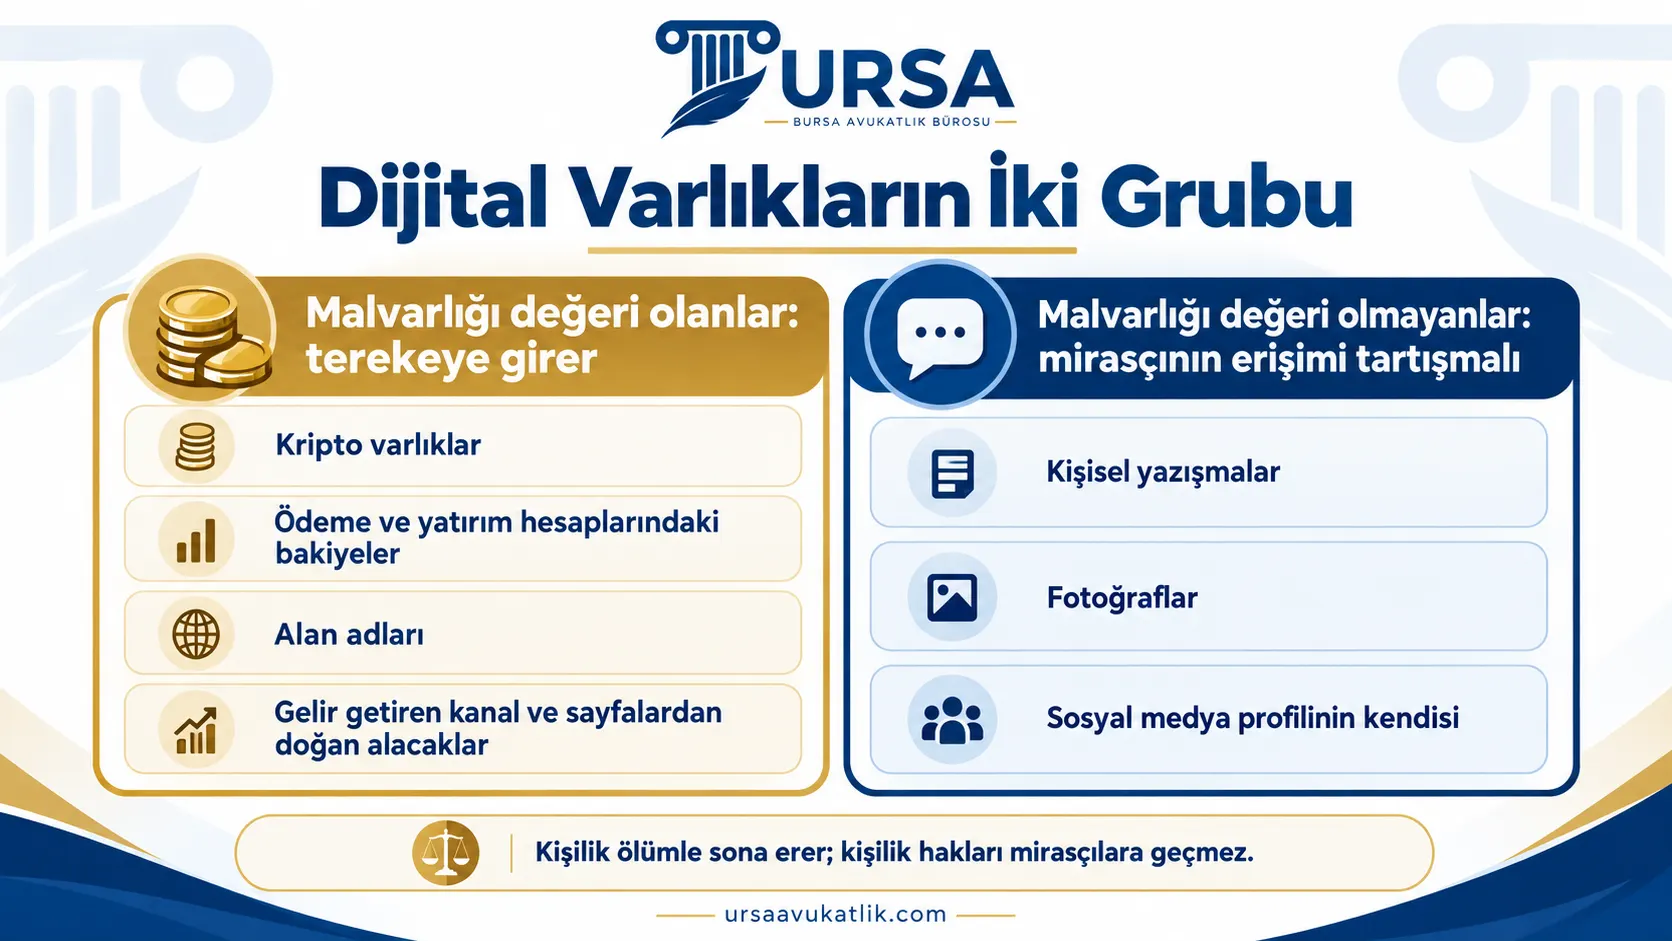
Bu nedenle dijital varlıkları iki gruba ayırmak gerekir:
- Malvarlığı değeri olanlar: kripto varlıklar, ödeme ve yatırım hesaplarındaki bakiyeler, alan adları, gelir getiren kanal ve sayfalardan doğan alacaklar. Bunlar terekeye girer.
- Malvarlığı değeri olmayanlar: kişisel yazışmalar, fotoğraflar, sosyal medya profilinin kendisi. Bunlar kişilik hakkı ve platformla yapılan sözleşmeyle ilgilidir; mirasçının bunlara erişimi tartışmalıdır.
Mirasçılar ve payları yasal mirasçılık kurallarına (TMK m.495 vd.) göre belirlenir: önce altsoy, sonra ana-baba, sonra büyükanne ve büyükbabalar gelir; sağ kalan eş her zümreyle birlikte mirasçıdır.
Ölen Kişinin Sosyal Medya ve E-posta Hesapları
TMK m.28'e göre kişilik ölümle sona erer. Ad, şeref ve özel hayat gibi kişilik hakları mirasçılara geçmez. Ölenin hatırasına yönelik saldırılarda yakınlar, kendi kişilik haklarının zedelendiğini ileri sürerek TMK m.24'e dayanabilir; bu, ölenin hakkının mirasa girmesi değil, yakının kendi hakkıdır.
6698 sayılı Kişisel Verilerin Korunması Kanunu (KVKK) kişisel veriyi "kimliği belirli veya belirlenebilir gerçek kişiye ilişkin her türlü bilgi" olarak tanımlar (m.3) ve ölmüş kişilere ilişkin ayrı bir hüküm içermez. Doktrinde, kişilik ölümle sona erdiğinden ölen kişinin verilerinin KVKK dışında kaldığı görüşü yaygındır. Ancak ölenin e-posta ve mesajlarında yer alan, hayattaki üçüncü kişilere ait veriler korunmaya devam eder.
Hesabın kendisi platformla yapılmış bir kullanıcı sözleşmesine dayanır. Mirasçının hesaba ve içeriğe erişimi konusunda iki görüş vardır:
- Birinci görüş: Kullanıcı sözleşmesi de TMK m.599 ile mirasçılara geçer. Mirasçı ölenin mektuplarını ve günlüklerini nasıl alabiliyorsa dijital içeriğe de erişebilmelidir.
- İkinci görüş: Hesap kişiye sıkı sıkıya bağlıdır; haberleşmenin gizliliği ve yazışmanın karşı tarafının hakları erişimi sınırlar. Mirasçılara yalnız hesaptaki malvarlığı değerleri, örneğin bakiye ve gelir alacağı geçer.
Türkiye'de bu konuyu düzenleyen özel bir kanun hükmü yoktur. Uygulamada belirleyici olan platformların kendi kurallarıdır:
- Meta (Facebook): Hesap "anıtlaştırılmış hesap" hâline getirilebilir. Kullanıcının sağlığında belirlediği hesap vârisi profili yönetebilir, sabitlenmiş gönderi yazabilir, paylaşılan içeriğin kopyasını indirebilir; ancak hesaba giriş yapamaz ve mesajları okuyamaz. Uygun belgelerle başvuran yakınlar hesabın kaldırılmasını isteyebilir. Meta başkasının giriş bilgilerini vermez.
- Google: "Etkin Olmayan Hesap Yöneticisi" ile kullanıcı, hesabı belirli bir süre kullanılmazsa en fazla 10 kişiye bildirim gönderilmesini ve veri paylaşılmasını ayarlayabilir. Bu ayar yoksa yakınlar hesabın kapatılmasını, hesaptaki paranın ödenmesini veya uygun durumlarda verileri isteyebilir; şifre verilmez.
- Apple: "Dijital Miras" özelliğiyle belirlenen vâris, erişim anahtarı ve ölüm belgesiyle fotoğraf, mesaj, not, dosya ve yedeklere erişebilir. iCloud Anahtar Zinciri'ndeki parolalar ve satın alınan içerikler kapsam dışıdır.
Ölenin şifresiyle hesaba girmek platform koşullarına aykırı olabilir; resmî başvuru kanalı daha güvenlidir.
Kripto Para Miras Kalır mı?
Evet. 7518 sayılı Kanun'la 6362 sayılı Sermaye Piyasası Kanunu'nun 3. maddesine eklenen tanıma göre kripto varlık, dağıtık defter teknolojisi veya benzeri bir teknolojiyle elektronik olarak oluşturulup saklanabilen, "değer veya hak ifade edebilen gayri maddi varlık"tır. Bu varlık TMK m.599 uyarınca terekeye girer ve mirasçılara geçer. Kanun'un kripto hükümleri (m.35/B ve 35/C) hizmet sağlayıcıları ve saklamayı düzenler; miras yoluyla intikale ilişkin ayrı bir hüküm yoktur.
Asıl sorun hukuki değil, teknik erişimdir:
- Platform hesabı: Kripto varlık hizmet sağlayıcısına mirasçılık belgesi, ölüm belgesi ve kimliklerle başvurulur. SPK m.35/C, müşterilere ait kripto varlıkların platformun malvarlığından ayrı olduğunu ve platformun borçları nedeniyle haczedilemeyeceğini öngörür. Ödeme veya transferden önce veraset ve intikal vergisi yönünden ilişik kesme belgesi istenebilir (Veraset ve İntikal Vergisi Kanunu, VİVK m.17).
- Kişisel cüzdan: Varlık kullanıcının kendi cüzdanında ve özel anahtarla korunuyorsa, anahtar veya kurtarma kelimeleri bulunamadığında varlığa ulaşmanın yolu yoktur. Mirasçılık belgesi teknik erişim sağlamaz.
Borca batık bir terekede mirası reddetmeyi düşünen mirasçı dikkatli olmalıdır. TMK m.610'a göre ret süresi içinde olağan yönetimi aşan işlem yapan veya tereke mallarını kendisine maleden mirasçı mirası reddedemez. Ölenin kripto varlıklarını satmak veya kendi cüzdanına aktarmak bu kapsamda değerlendirilebilir.
Vergi yönünden kripto varlıklar da "mal" tanımına girer (VİVK m.2: mameleke girebilen bütün haklar ve alacaklar). Ölüm Türkiye'de gerçekleşmiş ve mirasçılar Türkiye'deyse veraset ve intikal vergisi beyannamesi ölüm tarihinden itibaren dört ay içinde verilir (VİVK m.9). İstisna tutarları ve vergi oranları veraset ve intikal vergisi yazımızda anlatılmıştır.
BES Mirasçılara Geçer mi?
Geçer, ancak kime ödeneceği sözleşmeye göre değişir. 4632 sayılı Bireysel Emeklilik Tasarruf ve Yatırım Sistemi Kanunu m.6'ya göre katılımcının vefatında lehdarı birikimin ödenmesini talep edebilir. Bireysel Emeklilik Sistemi Hakkında Yönetmelik m.15/5 ise birikimlerin ve varsa devlet katkısı hesabındaki tutarın, Türk Medeni Kanunu hükümleri saklı kalmak kaydıyla sözleşmedeki lehdarlara, lehdar yoksa kanuni mirasçılara, belgelerin şirkete ulaşmasından itibaren yirmi iş günü içinde ödeneceğini düzenler.
Devlet katkısında normalde sistemde kalınan süreye göre kısmi hak kazanılır; Kanun'un Ek 1. maddesi ise vefat nedeniyle sistemden ayrılan katılımcının devlet katkısı hesabındaki tutarın tamamına hak kazandığını öngörür. Hak kazanılan devlet katkıları veraset ve intikal vergisinden istisnadır (VİVK m.4/o). İşverenin ödediği katkılarda da vefat hâlinde hak kazanma süresi beklenmez (Yönetmelik m.16/3). Ölenin BES sözleşmesi olup olmadığı, Emeklilik Gözetim Merkezi'nin e-Devlet'te lehdar ve yasal varislere sunduğu sorgulama hizmetiyle öğrenilebilir (Yönetmelik m.15/9).
Reddi miras bakımından BES'te, hayat sigortasındaki gibi açık bir kanun hükmü yoktur. Bir görüşe göre lehdar gösterilmişse birikim lehdarın kendi hakkı olarak ödenir ve terekeye girmez. Diğer görüş, Yönetmelik'teki "Türk Medeni Kanunu hükümleri saklı" ifadesine dayanarak miras kurallarının uygulanacağını savunur. Lehdar yoksa ödeme mirasçı sıfatıyla yapıldığından, mirası reddetmeyi düşünen kişinin ret beyanından önce birikimi çekmemesi daha güvenlidir.
Hayat Sigortası Miras mıdır?
Lehtar belirlenmişse hayır. Türk Ticaret Kanunu (TTK) m.1487 hayat sigortasını, sigortacının sigorta ettirene veya onun belirlediği kişiye sigorta bedelini ödemeyi üstlendiği sözleşme olarak tanımlar. TTK m.1493/7'ye göre bedeli isteme ve tahsil yetkisi, aksi kararlaştırılmadıkça lehtara aittir. Lehtar bu hakkı sözleşmeden doğrudan kazanır; bedel ölenin terekesinden geçmez. Ödeme süreci hayat sigortası ölüm tazminatı yazımızda ele alınıyor.
Yargıtay 7. Hukuk Dairesi 24.10.2022 tarihli, 2022/5354 E., 2022/6174 K. sayılı kararında, murisin sağlığında yaptırdığı hayat sigortasından ödenen tazminatın hak sahipliği sıfatından doğduğunu ve terekeye dahil olmadığını belirterek, mirasçılara "vefat tazminatı" adıyla yapılan ödemenin tahsilinin terekeyi benimseme sayılamayacağına karar vermiştir. Aynı Daire 29.05.2023 tarihli, 2023/2453 E., 2023/2921 K. sayılı kararında, kredi borcunun hayat sigortasından kapatılıp kalan tutarın mirasçılara ödenmesini de mirası kabul saymamıştır.
Hayat sigortası ve mirasın reddi: TTK m.1494/1 açıktır: "Mirasın reddi veya mirastan vazgeçme lehtarın hakkı üzerinde etkili olmaz." Lehtar olan mirasçı mirası reddetse de tazminatı alır.
Lehtar belirlenmemişse: TTK m.1494/2'ye göre ölüm rizikosuna karşı yapılan sigortalarda lehtar belirtilmemişse sözleşme sigorta ettirenin mirasçıları lehine yapılmış sayılır. Bir görüşe göre mirasçılar burada da lehtar sıfatıyla kendi haklarını kazanır ve bedel terekeye girmez. Diğer görüşe göre hak mirasçı sıfatına bağlandığından mirası reddeden pay alamaz ve paylaşım miras paylarına göre yapılır. Lehtar hak kazanamazsa (örneğin sigortalıdan önce ölmüşse) TTK m.1495'e göre hak sigorta ettirene, o da ölmüşse mirasçılarına geçer; bu durumda alacak ölenin malvarlığından miras yoluyla geçer.
Saklı Pay ve Tenkiste Primler Hesaba Katılır mı?
TMK m.506'ya göre saklı pay, altsoy için yasal miras payının yarısı, ana ve babadan her biri için dörtte biridir. Sağ kalan eşin saklı payı, altsoy veya ana-baba zümresiyle birlikte mirasçı olduğunda yasal payının tamamı, diğer hâllerde dörtte üçüdür. Kardeşlerin saklı payı yoktur.
Hayat sigortası için kanun açık hüküm koyar. TMK m.509'a göre mirasbırakan üçüncü kişi lehine hayat sigortası yapmışsa, sigorta alacağının ölüm zamanındaki satın alma değeri tasarruf edilebilir kısmın hesabında terekeye eklenir; TMK m.567'ye göre aynı değer tenkise tabidir. Yani tenkis, lehtara ödenen bedelin tamamı üzerinden değil, ölüm tarihindeki satın alma (iştira) değeri üzerinden hesaplanır. Yargıtay Hukuk Genel Kurulu da 24.04.2024 tarihli, 2022/380 E., 2024/192 K. sayılı kararında net terekenin hesabında hayat sigortası satın alma bedelinin terekeye eklenmesi gerektiğini belirtmiştir.
Birikimi olmayan, yalnız ölüm teminatı veren sigortalarda satın alma değeri çoğu zaman yoktur. Bir görüşe göre kanun açık olduğundan hesaba eklenecek bir değer yoktur. Diğer görüşe göre saklı payı etkisiz kılmak amacıyla ödenen yüksek primler, TMK m.565/4'teki "saklı pay kurallarını etkisiz kılmak amacıyla yapılan açık kazandırmalar" kapsamında tenkise konu olabilir.
BES için durum daha belirsizdir; TMK m.509 ve m.567 hayat sigortasından söz eder, BES'i anmaz. Bir görüşe göre kanunda sayılmadığından lehdar ataması tenkise tabi değildir. Diğer görüş, lehdar atamasının karşılıksız bir kazandırma olduğunu, m.567'nin kıyasen veya m.565/4'ün uygulanması gerektiğini savunur; özellikle ölümden kısa süre önce yatırılan yüklü katkı payları bu açıdan önem taşır. Bu soruyu doğrudan çözen, yerleşik bir Yargıtay içtihadı tespit edilememiştir.
Tenkis davası, saklı payın zedelendiğinin öğrenilmesinden itibaren bir yıl ve her hâlde mirasın açılmasından itibaren on yıl içinde açılmalıdır (TMK m.571). Hesaplama yöntemi için saklı pay ve tenkis davası yazımıza bakabilirsiniz. Ölümden önceki devirlerin gerçek amacının mirasçıdan mal kaçırmak olduğu ileri sürülüyorsa muris muvazaası da ayrıca değerlendirilir.
Hangi Varlık Terekeye Girer? Karşılaştırma Tablosu
| Varlık | Terekeye girer mi? | Reddi mirastan etkilenir mi? | Dayanak |
|---|---|---|---|
| Kripto varlık (platform veya kişisel cüzdan) | Evet | Evet, reddeden mirasçı pay alamaz | TMK m.599; SPK m.3 |
| Platform bakiyesi, alan adı, gelir alacağı | Evet | Evet | TMK m.599 |
| Sosyal medya ve e-posta içeriği | Kişilik hakları geçmez; erişim tartışmalı | Malvarlığı değerleri için evet | TMK m.28, m.599; platform kuralları |
| BES birikimi (lehdar belirlenmiş) | Tartışmalı; ödeme lehdara yapılır | Tartışmalı | 4632 s. Kanun m.6; Yönetmelik m.15/5 |
| BES birikimi (lehdar yok) | Kanuni mirasçılara ödenir | Tartışmalı; ret öncesi çekilmemeli | Yönetmelik m.15/5 |
| Hayat sigortası (lehtar belirlenmiş) | Hayır; satın alma değeri saklı pay hesabına eklenir | Hayır | TTK m.1493, m.1494/1; TMK m.509, m.567 |
| Hayat sigortası (lehtar belirtilmemiş) | Mirasçılar lehine sayılır; niteliği tartışmalı | Tartışmalı | TTK m.1494/2 |
| Hayat sigortası (lehtar hak kazanamamış) | Evet | Evet | TTK m.1495 |
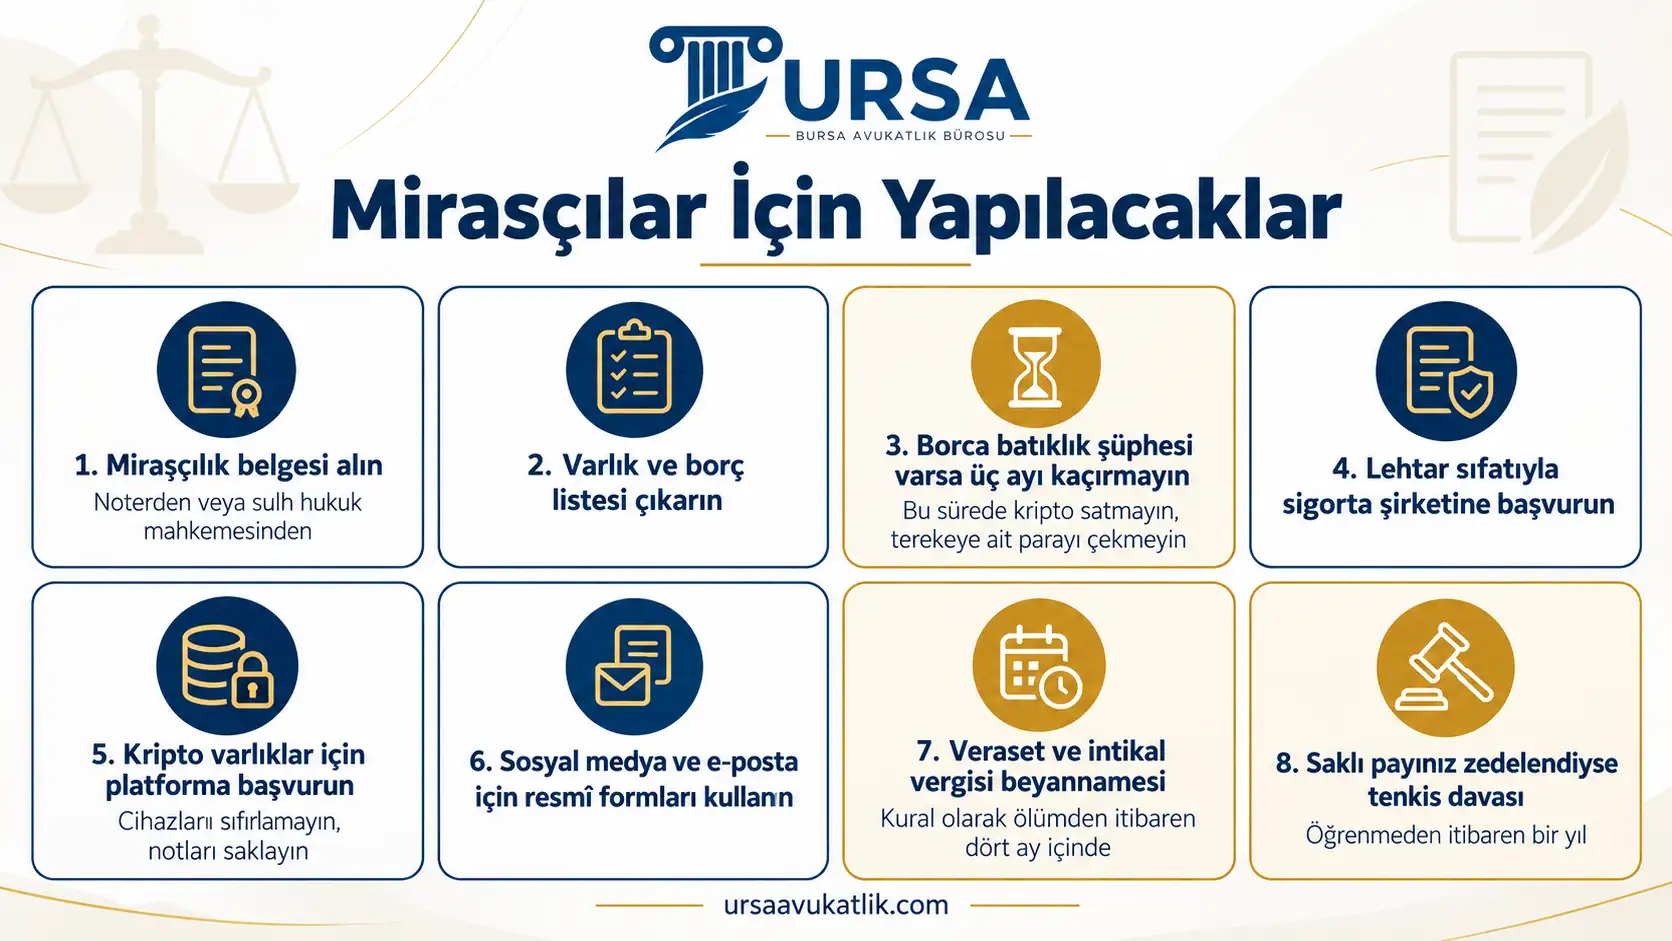
Mirasçılar İçin Adım Adım Yapılacaklar
- Mirasçılık belgesi alın. Noterden veya sulh hukuk mahkemesinden alınır (TMK m.598); platformlar ve bankalar bu belgeyi ister. Ayrıntılar için mirasçılık belgesi (veraset ilamı) yazımıza bakabilirsiniz.
- Varlık ve borç listesi çıkarın. Banka ve kripto platformu hesaplarını, e-posta kutusundaki hesap bildirimlerini, BES sözleşmelerini ve sigorta poliçelerini tespit edin.
- Borca batıklık şüphesi varsa üç ayı kaçırmayın. Miras, ölümün öğrenilmesinden itibaren üç ay içinde sulh mahkemesine yapılacak beyanla reddedilebilir (TMK m.606 ve m.609). Bu sürede kripto satmak, terekeye ait parayı çekmek gibi işlemlerden kaçının. Süreç için reddi miras nasıl yapılır yazımıza bakabilirsiniz.
- Lehtar sıfatıyla sigorta şirketine başvurun. Bu bedeli almak mirası reddetmeye engel değildir.
- Kripto varlıklar için platforma başvurun, cihazları koruyun. Telefon, bilgisayar ve donanım cüzdanlarını sıfırlamayın; kurtarma kelimelerinin yazılı olabileceği notları saklayın.
- Sosyal medya ve e-posta için resmî formları kullanın. Anıtlaştırma, kaldırma veya veri talebi platform üzerinden yapılır.
- Vergi beyannamesini süresinde verin. Veraset ve intikal vergisi beyannamesi kural olarak ölümden itibaren dört ay içinde verilir.
- Saklı payınız zedelendiyse süreyi takip edin. Tenkis davası için öğrenmeden itibaren bir yıllık süre işler.
Tereke, saklı pay ve reddi miras birbirini etkileyen konulardır. İşlem yapmadan önce miras hukuku yönünden değerlendirme yaptırmak süre kaybını önler; Bursa'daki miras dosyaları için ayrı sayfamız bulunur.
Dijital Miras Hakkında Sık Sorulan Sorular
Dijital miras nedir?
Dijital miras, ölen kişinin çevrim içi hesaplarının, dijital içeriklerinin ve kripto varlık gibi dijital varlıklarının bütünüdür. Ayrı bir kanuni düzenleme yoktur; genel miras kuralları uygulanır. Malvarlığı değeri olan dijital varlıklar terekeye girer, kişilik hakları ölümle sona erer.
Kripto para miras kalır mı?
Evet. Kripto varlık, değer ifade eden gayri maddi bir varlık olduğundan TMK m.599 uyarınca terekeye girer ve miras payları oranında mirasçılara geçer. Borsadaki varlıklar için platforma mirasçılık belgesiyle başvurulur; kişisel cüzdandaki varlıklara ise özel anahtar veya kurtarma kelimeleri olmadan ulaşılamaz.
BES mirasçılara geçer mi?
Geçer. Katılımcının vefatında birikim ve devlet katkısı hesabındaki tutar, sözleşmede lehdar belirtilmişse lehdara, belirtilmemişse kanuni mirasçılara ödenir. Vefat hâlinde devlet katkısının tamamına hak kazanılır; şirket ödemeyi belgelerin ulaşmasından itibaren yirmi iş günü içinde yapar.
Hayat sigortası miras mıdır?
Lehtar belirlenmişse hayır. Sigorta bedelini isteme hakkı sözleşmeden doğrudan lehtara aittir ve bedel terekeye girmez. Yargıtay da hayat sigortasından ödenen tazminatın hak sahipliği sıfatından doğduğunu ve terekeye dahil olmadığını kabul etmektedir.
Mirası reddeden kişi hayat sigortası tazminatını alabilir mi?
Evet. Türk Ticaret Kanunu m.1494'e göre mirasın reddi veya mirastan vazgeçme, lehtarın hakkını etkilemez. Lehtar olarak gösterilen mirasçı mirası reddetse bile tazminatı alır; tazminatı tahsil etmesi de mirası kabul ettiği anlamına gelmez.
Ölen kişinin sosyal medya hesabına mirasçılar girebilir mi?
Platformlar şifre vermez. Meta hesabı anıtlaştırabilir veya belgeli başvuruyla kaldırabilir; Google ve Apple, kullanıcının sağlığında belirlediği kişilere sınırlı veri erişimi tanır. Mirasçının içeriğe erişim hakkı tartışmalıdır ve özel bir kanun hükmü yoktur.
Hayat sigortası ve BES saklı pay hesabına dahil edilir mi?
Hayat sigortasında sigorta alacağının ölüm tarihindeki satın alma değeri saklı pay hesabında terekeye eklenir ve tenkise tabidir (TMK m.509 ve m.567). BES için kanunda açık hüküm yoktur; birikimin tenkise tabi olup olmadığı doktrinde tartışmalıdır.
Kripto cüzdanının şifresi bilinmiyorsa ne olur?
Varlık bir platformdaysa mirasçılar mirasçılık belgesiyle başvurabilir; şifre gerekmez. Kişisel cüzdanda olup özel anahtar veya kurtarma kelimeleri bulunamazsa varlığa teknik olarak ulaşılamaz. Bu yüzden ölenin cihazları sıfırlanmamalı, notları korunmalıdır.
Bu içerik genel bilgilendirme amaçlıdır ve hukuki danışmanlık yerine geçmez. Her uyuşmazlık kendi koşulları içinde değerlendirilir.