Kara taşıtları kasko sigortası, karayolunda kullanılabilen motorlu ve motorsuz araçları, römork ve karavanları, iş makinelerini, lastik tekerlekli traktörleri ve diğer zirai tarım makinelerini kapsayan kasko sigortasıdır. Metnin güncel adı Kara Araçları Kasko Sigortası Genel Şartları'dır ve kapsam A.1 maddesinde belirlenir. Teminatın genişliği poliçe başlığındaki ürün adından anlaşılır. Dar kasko, kasko, genişletilmiş kasko ve tam kasko birbirinden hangi risklerin güvenceye alındığıyla ayrılır. Genel şartlarda sayılmayan klozlar ise poliçeye ek sözleşmeyle eklenir. Aşağıda kapsamdaki araç türleri, ürün çeşitleri ve ek teminatlar anlatılıyor.
Kara Taşıtları Kasko Sigortası Hangi Araçları Kapsar?
Genel Şartlar kapsamı araç türüne göre tek tek sınırlamaz; poliçede belirtilen ve karayolunda kullanma izni olan araçları sayar (A.1). Metne göre kapsama şunlar girer.
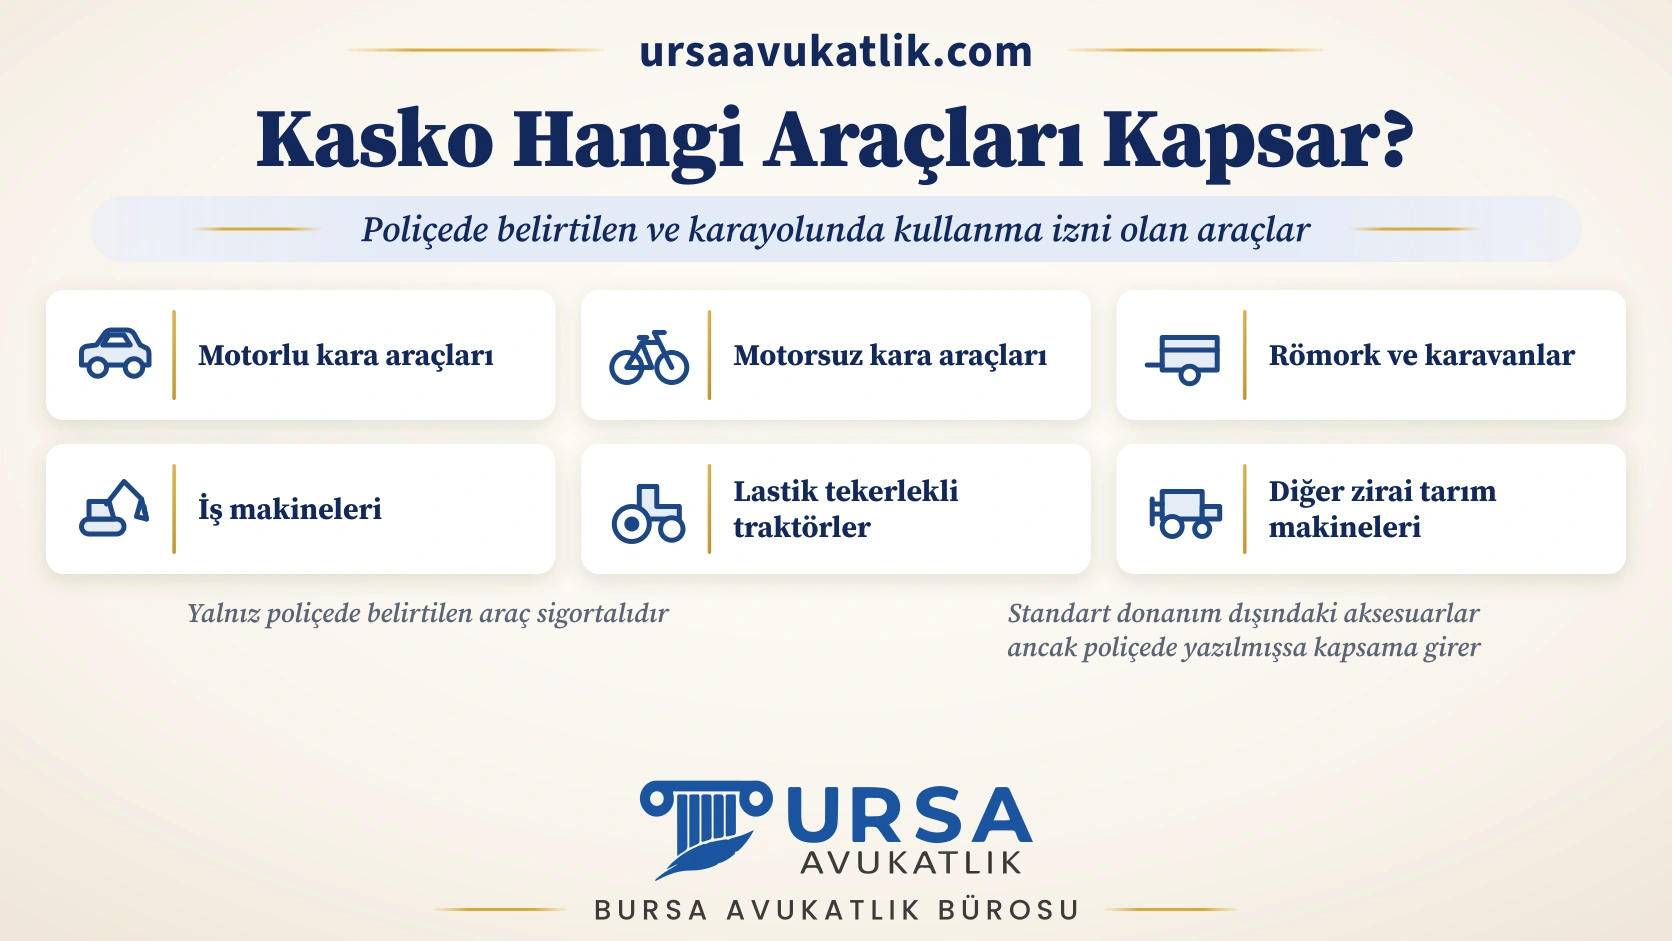
- Karayolunda kullanma izni olan motorlu kara araçları,
- Karayolunda kullanma izni olan motorsuz kara araçları,
- Römork ve karavanlar,
- İş makineleri,
- Lastik tekerlekli traktörler,
- Diğer zirai tarım makineleri.
Hangi aracın sigortalı olduğu ise poliçedeki araç bilgilerinden anlaşılır. Genel Şartlara ekli şablona göre poliçede plaka, motor no, şasi no, tür ve marka yer alır. Teminat bu araca ve fabrika çıkışında standart donanım olarak takılmış cihazlara uygulanır; standardın dışındaki aksesuarlar ancak poliçede yazılmışsa kapsama girer (A.3.1). Hangi araç türü için hangi şartlarla poliçe düzenlendiği ise poliçedeki özel şartlara bağlıdır. Römork ve karavanın sürüş kuralları römork ve karavan kuralları, traktör kazasında tazminat traktör kazası tazminatı, motosiklet kazasında sorumluluk motosiklet kazası tazminatı yazılarında bulunur.
Dar Kasko, Kasko, Genişletilmiş Kasko ve Tam Kasko Arasındaki Fark Nedir?
A.1 maddesi dört ürün adı tanımlar. Teminatın içeriği hangi ürüne uyuyorsa poliçe başlığı en az 16 punto büyüklüğünde harflerle o ürün adını taşımalıdır. Poliçede genel şartlarda kullanılan ifadeler dışında ifade kullanılamaz ve satılan ürün adının verilen teminatla uyumlu olması gerekir.
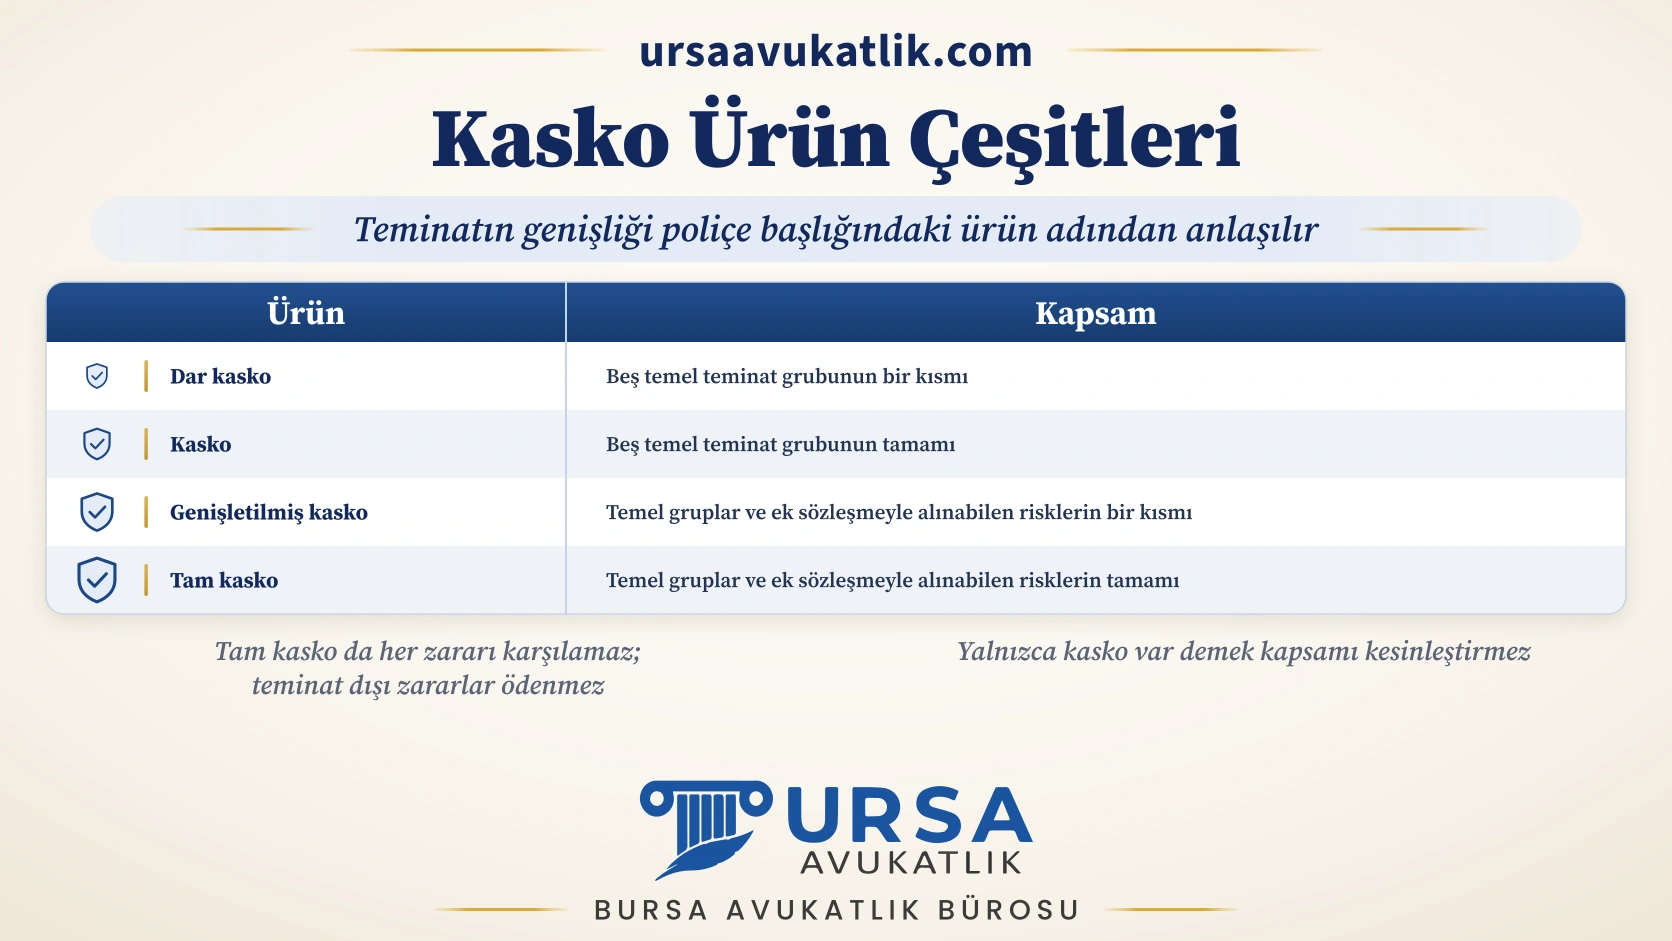
| Ürün | Temel teminat grupları (A.1/a-e) | Ek sözleşmeyle alınabilen riskler (A.4) |
|---|---|---|
| Dar kasko | Bir kısmı | Ürün tanımında yer almaz |
| Kasko | Tamamı | Ürün tanımında yer almaz |
| Genişletilmiş kasko | Tamamı | Bir kısmı |
| Tam kasko | Tamamı | Tamamı |
Bu nedenle yalnızca "kasko var" demek kapsamı kesinleştirmez. Dar kaskoda çalınma ya da yanma gibi bir grup poliçeden çıkarılmış olabilir. Yargıtay 17. Hukuk Dairesi, A.1'deki riziko gruplarının hepsinin her poliçede yer almasının zorunlu olmadığını, çalınma rizikosunun poliçede gösterilmek koşuluyla tamamen teminat dışı bırakılabileceğini ve teminata alınan rizikoların alanının da daraltılabileceğini belirtmiştir (E. 2020/1443, K. 2020/5819, T. 19.10.2020). Tam kasko da her zararı karşılamaz; A.5'teki teminat dışı zararlar tam kaskoda da ödenmez. Teminat dışı hâller kasko neyi ödemez yazısında anlatılıyor.
Ek Teminatlar ve Klozlar Nelerdir?
Genel Şartlar A.4'te ek sözleşmeyle teminata alınabilecek 15 riski sayar; maddenin sonundaki fıkra, bu listede sayılmayan ve teminat dışı hâller arasında düzenlenmeyen riskler için de ek sözleşmeyle teminat verilebileceğini söyler. Uygulamada klozlar bu iki kaynaktan doğar. Araç ve kullanım şekline göre öne çıkanlar şunlardır.
| Ek teminat | Madde | Konusu |
|---|---|---|
| Türkiye dışındaki zararlar | A.4.1 | Temel teminat Türkiye sınırlarında geçerlidir (A.2); sınır dışı zararlar ancak ek sözleşmeyle güvenceye alınır |
| Deprem, sel ve su baskını | A.4.4, A.4.5 | Doğal afet kaynaklı zararlar temel teminatta yer almaz |
| Yetkisiz kişilere çektirilen araç | A.4.7 | Araç yetkisiz kişilere çektirilmişse ya da kurallara uygun çekilmemişse ortaya çıkan zararlar |
| Kullanım ve gelir kaybı | A.4.8 | Tam hasarda tazminat ödenene, kısmi hasarda onarım bitene kadar poliçedeki limitle sınırlı süre; ikame araç gibi klozlarla ilişkilidir |
| Patlayıcı, parlayıcı, yakıcı madde taşıma | A.4.9 | Kurallara uygun ve yasal olarak taşınmasına izin verilen patlayıcı, parlayıcı ve yakıcı maddelerin taşınmasından doğan zararlar |
| Anahtarla çalınma ve kilit değişimi | A.4.11, A.4.12 | Anahtarın ek sözleşmede belirtilen hâllerde ele geçirilmesi |
| Arıza ve yıpranma | A.4.14, A.4.15 | Sigorta kapsamındaki bir olaydan doğmayan mekanik ve elektronik arızalar |
Cam, mini onarım ve değer kaybı gibi klozlara genel şartlarda yer verilmez. Poliçede değer kaybı klozu varsa kasko şirketine verilecek dilekçe araç değer kaybı kasko dilekçe örneği yazısında örneklenmiştir. Kapsamı poliçedeki özel şart belirler ve özel şart sigortalı aleyhine olmamak koşuluyla konabilir (C.11). Değer kaybı klozunun nasıl okunacağı kasko değer kaybı yazısında ve ölümde ferdi kaza teminatı kasko ölüm tazminatı öder mi yazısında anlatılmıştır.
Kloz Metni Nasıl Yorumlanır?
Kloz, yazıldığı kadarını kapsar. Yargıtay 11. Hukuk Dairesinin incelediği dosyada kasko poliçesindeki taşınan yük klozu, araçta taşınan emtianın yalnız aracın uğrayacağı tam kasko hasarları sonucunda zarar görmesi hâlinde teminata dâhil olduğunu söylüyordu. Park hâlindeki iki aracın kasası açılıp içindeki mallar çalınmış, araçların kendisi çalınmamıştı. Mahkeme, bir araçta cam hasarı bulunduğu için o araçtaki emtia zararına hükmetmişti. Daire, klozun yanlış yorumlandığını ve yük için ayrı bir teminat verilmediğini belirterek sigortacı lehine bozma kararı vermiştir (E. 2006/10761, K. 2007/13817, T. 05.11.2007). Bu karar 2013 tarihli genel şartlardan öncedir; kloz metnini lafzıyla okuma ilkesi ise bugünkü poliçeler için de yol göstericidir.
Araç Türüne ve Kullanım Şekline Göre Nelere Dikkat Edilir?
Poliçede araç türü ve kullanım bilgisi doğru yazılmalıdır. Sözleşme sırasında bildiği veya bilmesi gereken önemli hususları bildirmek sigorta ettirenin yükümlülüğüdür (C.2); sözleşme süresince riziko ağırlaşırsa derhâl, bilgisi dışında olmuşsa öğrenmesinden itibaren en geç on gün içinde sigortacıya bildirim yapılır (C.3). Yük ve yolcu taşıyan araçlarda ruhsattaki taşıma haddinin aşılması sırasında oluşan zarar, münhasıran istiap haddinin aşılmasından kaynaklanıyorsa teminat dışıdır (A.5.8); aşımın cezası aşırı yükleme cezası yazısındadır. Kiralık araçta sigorta ettiren, işleten ve sürücünün farklı kişiler olabileceği kiralık araçla kaza sorumluluk yazısında anlatılıyor.
Belli günlerde, belli mesafelerde veya belli kişilerce kullanıma ilişkin sınırlamalar poliçeye en az 14 punto büyüklüğünde yazılmalıdır (A.7). Muafiyetler de aynı büyüklükte yazılır (A.6). Büyük puntolu ibare bulunmayan bir sınırlamaya dayanılarak yapılan ret, poliçe metniyle birlikte incelenmelidir.
Kapsam Konusunda Uyuşmazlık Çıkarsa Ne Yapılır?
Kasko şirketi hasarın teminat kapsamında olmadığını söylüyorsa önce ret gerekçesinin hangi genel şart bendine ya da poliçedeki hangi özel şarta dayandığı yazılı olarak istenir. Sözleşmede öngörülen rizikolardan bazılarının teminat dışında kaldığını ispat yükü sigortacıya aittir (TTK m.1409/2). Poliçe başlığındaki ürün adı, A.4'teki ek riskler ve poliçedeki özel şartlar birlikte okunur. Şirkete yazılı başvuru sigorta şirketine başvuru dilekçesi örneğine göre hazırlanabilir. Sonuç alınamazsa şirketin tahkim sistemine üye olması hâlinde Sigorta Tahkim Komisyonuna başvurulur; ayrıntısı sigorta tahkim başvuru dilekçesi yazısındadır.
Kara Taşıtları Kasko Sigortası Hakkında Sık Sorulan Sorular
Kara taşıtları kasko sigortası nedir?
Genel şartlarda kara araçları kasko sigortası olarak geçen sözleşmedir. Sigortacı, karayolunda kullanma izni olan araçlardan doğan menfaatin çarpışma, çarpma, devrilme, kötü niyetli hareket, yanma ve çalınma gibi risklerle bozulması sonucu oluşan maddi zararı karşılar (A.1).
Kara taşıtları kasko sigortası hangi araçları kapsar?
Genel şartlara göre motorlu ve motorsuz kara araçları, römork ve karavanlar, iş makineleri, lastik tekerlekli traktörler ve diğer zirai tarım makineleri kapsamdadır. Poliçede yalnız poliçede belirtilen araç sigortalıdır.
Dar kasko ile kasko arasındaki fark nedir?
Dar kaskoda A.1'deki beş teminat grubundan yalnız bir kısmına teminat verilir. Kaskoda beş grubun tamamı güvence altındadır. Poliçe başlığı hangi ürün olduğunu en az 16 punto harflerle gösterir.
Genişletilmiş kasko ile tam kasko arasındaki fark nedir?
İkisi de beş temel teminat grubunun tamamını kapsar. Genişletilmiş kaskoda A.4'te sayılan ek sözleşmeyle alınabilecek risklerin bir kısmına, tam kaskoda hepsine teminat verilir.
Tam kasko her zararı öder mi?
Ödemez. Tam kasko A.4'teki ek riskleri de kapsar, ancak A.5'te sayılan teminat dışı zararlar tam kaskoda da ödenmez. Poliçedeki muafiyet ve özel belirlemeler de geçerlidir.
Kloz nedir, nereden öğrenilir?
Kloz, poliçeye ek sözleşme ya da özel şartla eklenen teminat maddesidir. Genel şartlarda tanımı olmayan cam, mini onarım veya değer kaybı gibi klozların kapsamı poliçenin özel şartlarından okunur. Özel şartlar sigortalı aleyhine olmamak koşuluyla konabilir (C.11).
Römork ve karavan kasko kapsamında mı?
Genel şartlar römork ve karavanları kasko kapsamındaki araçlar arasında sayar (A.1). Bunun için poliçede ilgili aracın ayrıca ya da birlikte gösterilmesi gerekir; teminat poliçede belirtilen araç için geçerlidir.
Sakarya Üniversitesi Hukuk Fakültesi mezunu. Sigorta hukuku, trafik kazası, iş kazası tazminatı, bedeni hasar dosyaları ve nitelikli hesaplama alanlarında çalışıyor.
Bu içerik genel bilgilendirme amaçlıdır ve hukuki danışmanlık yerine geçmez. Her uyuşmazlık kendi koşulları içinde değerlendirilir.