Sigortasız araçla trafik kazası, zorunlu trafik sigortası bulunmayan bir aracın karıştığı kazadır ve kazazedenin hakkını ortadan kaldırmaz. Sigortasız araç kazası tazminatında yol zararın türüne göre ayrılır: yaralanma, sakatlık ve ölüm gibi bedensel zararlar için Güvence Hesabı'na ve sorumlulara, araç hasarı ile değer kaybı için doğrudan sürücüye ve işletene başvurulur; tedavi giderlerini SGK karşılar. Sigortasız araç kaza yaparsa sürücü ve işleten zararı kendi mal varlığından öder, araç trafikten men edilir, idari para cezası uygulanır ve Güvence Hesabı ödediği tutarı onlara rücu eder. Talepler, öğrenmeden itibaren iki yıllık ve kazadan itibaren on yıllık zamanaşımına tabidir.
Süre kaçırıldığında talep zamanaşımına uğrayabilir ve karşı taraf bu def'iyi ileri sürebilir. Sigortasız aracın sürücüsü ile işleteni müteselsilen sorumludur; bu sorumluluk sigortanın yokluğuyla ortadan kalkmaz.
Sigortasız Araçla Trafik Kazası Nedir?
Sigortasız araçla trafik kazası, zorunlu trafik sigortası (zorunlu mali sorumluluk sigortası) bulunmayan bir aracın karıştığı kazadır. Bu sigortayı yaptırma yükümlülüğü, Karayolları Trafik Kanunu'nun 91. maddesi uyarınca aracın işletenine aittir. Geçerli teminat tutarları üzerinden zorunlu mali sorumluluk sigortası bulunmayan araçlar trafikten men edilir; poliçenin süresinin dolmuş olması da sigortasızlıkla aynı sonucu doğurur.
Sigortasızlık yaygın bir yanlış kanının aksine, kazazedenin hakkını ortadan kaldırmaz. Zorunlu sigorta, kazazedenin zararını karşılayacak kurumu (sigorta şirketini) belirler. Sigorta yoksa bu kurum devreden çıkar; ancak zarardan sorumlu olan kişiler (işleten ve sürücü) sorumlu olmaya devam eder. Ayrıca belirli şartlarda Güvence Hesabı devreye girer; bu, sigortasızlığın kazazede açısından tamamen çözümsüz bir durum olmadığını gösterir. Zorunlu trafik sigortasının kapsamı hakkında ayrıntılı bilgiye trafik sigortası sayfamızdan, kanunun güncel metnine ise Karayolları Trafik Kanunu'ndan ulaşılabilir.
Karşı Tarafın Sigortası Yoksa Zarar Kimden Alınır?
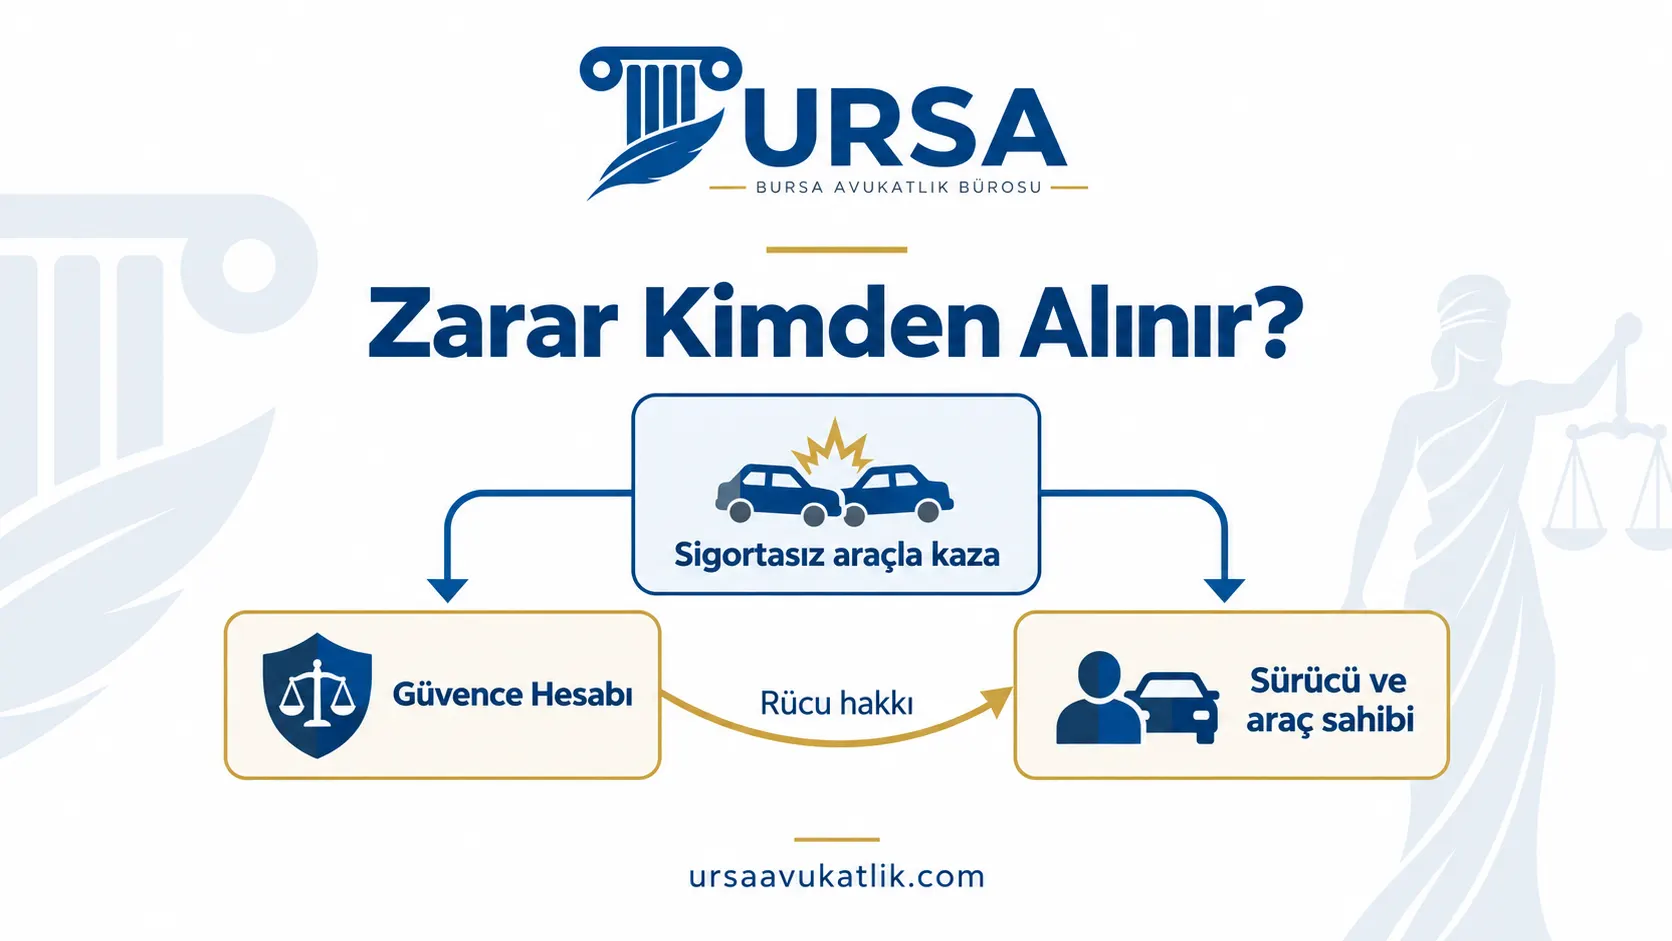
Karşı tarafın sigortası yoksa, zararın hangi kaynaktan isteneceği zararın türüne göre değişir. Aşağıdaki tablo bu ayrımı özetlemektedir.
| Zarar Türü | Kime Başvurulur |
|---|---|
| Bedensel zarar (yaralanma, sakatlık) | Güvence Hesabı ve sorumlular |
| Ölüm (destekten yoksunluk) | Güvence Hesabı ve sorumlular |
| Araç hasarı | Doğrudan sorumlular |
| Değer kaybı | Doğrudan sorumlular |
| Tedavi giderleri | Sosyal Güvenlik Kurumu |
Zarar türünü doğru belirlemek, süreci baştan doğru yönetmek için gereklidir. Bu tablodaki ayrım, sigortasız araç kazasında en çok karıştırılan noktadır. Güvence Hesabı yalnızca bedensel zararları (yaralanma, sakatlık, ölüm) karşılar. Araç hasarı ve değer kaybı gibi maddi zararlar kapsamı dışındadır; bunlar doğrudan sigortasız aracın sürücüsünden ve işleteninden istenir. Trafik kazası sebebiyle sağlık kurum ve kuruluşlarının sunduğu sağlık hizmeti bedelleri ise, kazazedenin sosyal güvencesi olup olmadığına bakılmaksızın Sosyal Güvenlik Kurumu tarafından karşılanır; tedavi giderleri bu yönüyle ayrı bir rejime tabidir. Kazazedenin bu kapsam dışında kendi cebinden yaptığı ödemeler, sorumlulardan ayrıca istenebilir.
Güvence Hesabı'na Başvuru
Güvence Hesabı'na başvuru, sigortasız aracın sebep olduğu bedensel zararlarda mümkündür; kazaya karışan aracın zorunlu sigortası yoksa ya da sigortalı tespit edilemiyorsa bu yol açılır. Çalınmış ya da gasp edilmiş bir aracın karıştığı kazada da, işletenin Karayolları Trafik Kanunu uyarınca sorumlu tutulmadığı hâllerde bedensel zararlar için Hesaba başvurulabilir. Dava yoluna gitmeden önce Güvence Hesabı'na yazılı başvuruda bulunulması gerekir; başvuru en geç on beş gün içinde yazılı olarak cevaplanmazsa ya da verilen cevap talebi karşılamazsa dava açılabilir veya tahkime başvurulabilir.
Başvuruda genellikle şu belgeler istenir.
- Kaza tespit tutanağı.
- Sağlık raporu ve tedavi belgeleri.
- Kimlik ve varsa vekâletname.
- Kazaya karışan aracın sigortasız olduğuna dair kayıt.
Başvurunun adım adım nasıl yapılacağı, hangi sürede sonuçlanacağı ve hangi hâllerde reddedileceği ayrı bir konudur; bu ayrıntılar başvuru öncesinde mutlaka gözden geçirilmelidir. Güvence Hesabı'na başvuru sürecinin ayrıntılarına Güvence Hesabı sayfamızdan, ölüm hâlinde açılabilecek tazminat davasına ise destekten yoksun kalma tazminatı sayfamızdan ulaşılabilir.
Araç Hasarı ve Değer Kaybı
Sigortasız araç kazasında araç hasarı ve değer kaybı, Güvence Hesabı'ndan değil, doğrudan kazaya sebep olan sürücüden ve aracın işleteninden istenir. Bu talep, sigortasız aracın sürücüsüne ve işletenine karşı doğrudan dava yoluyla ileri sürülebilir. Kazazedenin kendi kasko sigortası varsa, hasarını doğrudan kaskosundan karşılaması da mümkündür; bu durumda kasko şirketi ödediği tutarı sonradan sigortasız tarafa rücu eder.
Sorumlu tarafın ödeme gücü olmaması, uygulamada bu tür taleplerin en büyük zorluğunu oluşturur; mahkemeden karar alınmış olması, zararın fiilen tahsil edileceği anlamına gelmez. Bu risk, sigortasız araç kazasını sigortalı araç kazasından ayıran en önemli pratik farktır; sigortalı bir kazada bu tahsilat riski sigorta şirketi üzerinde kalır. Bu nedenle sorumlunun mal varlığının araştırılması ve gerekirse icra takibiyle tahsil yoluna gidilmesi süreç için önemlidir. Araç hasarı ve değer kaybı talebinin nasıl hesaplandığı hakkında ayrıntılı bilgiye araç değer kaybı sayfamızdan ulaşılabilir.
Sürücü ve Araç Sahibinin Sorumluluğu
Bir motorlu aracın işletilmesi bir kimsenin ölümüne, yaralanmasına ya da bir şeyin zarara uğramasına sebep olursa, aracın işleteni bu zarardan sorumludur. Bu sorumluluk kusura bağlı değildir; işletenin kusuru olmasa da doğar. İşleten, aracın sürücüsünün kusurundan da kendi kusuru gibi sorumludur.
“Bir motorlu aracın katıldığı bir kazada, bir üçüncü kişinin uğradığı zarardan dolayı, birden fazla kişi tazminatla yükümlü bulunuyorsa, bunlar müteselsil olarak sorumlu tutulur.”
2918 sayılı Karayolları Trafik Kanunu m.88/1
Bu müteselsil sorumluluk sayesinde zarar gören, işletene ve sürücüye ayrı ayrı ya da birlikte başvurabilir; dilediği sorumludan zararının tamamını isteyebilir. Sorumlulardan biri ödeme yaparsa, diğerinin borcu da bu ölçüde sona erer. Aracını sigortasız olduğunu bilerek başkasına ödünç veren araç sahibi de bu sorumluluktan kurtulamaz; işleten sıfatı, aracı bizzat kullanmasa da devam eder. Araç sahibinin kazaya doğrudan karışmamış olması bu sonucu değiştirmez.
İşletenin sorumluluktan kurtulabileceği hâller sınırlıdır. İşleten, kendisinin veya eylemlerinden sorumlu olduğu kişilerin kusuru bulunmaksızın ve araçtaki bir bozukluk kazayı etkilemiş olmaksızın, kazanın mücbir sebepten ya da zarar görenin veya üçüncü bir kişinin ağır kusurundan ileri geldiğini ispat ederse sorumluluktan kurtulur. Bu istisnalar dar yorumlanır ve ispat yükü işletene aittir; işletenin kendisi bu şartları ispat edemezse sorumluluğu devam eder.
Sigortası Olmadan Kaza Yaptıysanız
Sigortasız araçla kaza yapan sürücü ve işleten, karşı taraf sigortalı olsaydı sigorta şirketinin karşılayacağı zararı kendi mal varlığından ödemek durumunda kalır. Bu risk, kazanın büyüklüğüne göre ciddi bir mali yük hâline gelebilir. Buna ek olarak, sigortasız araçla trafiğe çıkmanın kendisi ayrı bir idari yaptırıma bağlıdır; araç trafikten men edilir ve idari para cezası uygulanır. Cezanın tutarı ve men yaptırımının nasıl kalktığı sigortasız araç cezası yazısında anlatılmıştır. Kazadan sonra poliçe yaptırmak bu sonucu değiştirmez; poliçe başlangıcı kaza saatinden sonraki bir tarihte kalacağından hasar karşılanmaz.
Zarar gören kişi Güvence Hesabı'na başvurursa, Güvence Hesabı'nın ödediği tutar da daha sonra sigortasız aracın sürücüsüne ve işletenine rücu edilir. Bu rücu, kazadan uzun süre sonra bile gündeme gelebilir. Bu durumda sigortasız araçla kaza yapan kişi, hem kazazedeye hem de Güvence Hesabı'na karşı sorumlu hâle gelebilir.
Güvence Hesabının Rücu Hakkı
Güvence Hesabı, sigortasız aracın sebep olduğu bedensel zararı kazazedeye ödedikten sonra, ödediği tutarı zarardan sorumlu olan kişilere rücu eder. Bu rücu hakkı, sigortasız aracın sürücüsüne, işletenine ve varsa diğer sorumlulara yöneltilebilir.
Rücu davası, Güvence Hesabı'nın kazazedeye yaptığı ödemenin tamamını kapsayabilir; sigortasız araç sahibi, kazadan yıllar sonra bu rücu talebiyle karşılaşabilir. Bu nedenle sigortasızlık, yalnızca kaza anında değil, uzun bir süre boyunca risk taşımaya devam eder. Rücu hakkının genel çerçevesi hakkında ayrıntılı bilgiye rücu sayfamızdan ulaşılabilir.
Zamanaşımı Süreleri
Kazazedenin tazminat talepleri, zararı ve zarardan sorumlu kişiyi öğrendiği tarihten itibaren iki yıl içinde zamanaşımına uğrar. Her hâlde kaza tarihinden itibaren on yıllık bir azami süre de ayrıca uygulanır. Bu süre, hem sorumlulara hem de Güvence Hesabı'na yöneltilecek talepler için geçerlidir.
Kaza aynı zamanda bir suç oluşturuyorsa (örneğin taksirle yaralama ya da ölüm), ceza kanunundaki daha uzun zamanaşımı süresi, işleten ve sorumlular hakkında da uygulanabilir. Bu nedenle sigortasız araç kazasında sürenin hangi zamanaşımına tabi olduğu, dosyanın niteliğine göre ayrıca değerlendirilmelidir.
Kaza Anında Yapılması Gerekenler
Sigortasız araçla kazada da, diğer kazalarda olduğu gibi, kaza anındaki hazırlık sonraki süreci doğrudan etkiler. Bu kazalarda ayrıca karşı aracın sigortasız olduğunun doğru tespit edilmesi büyük önem taşır.
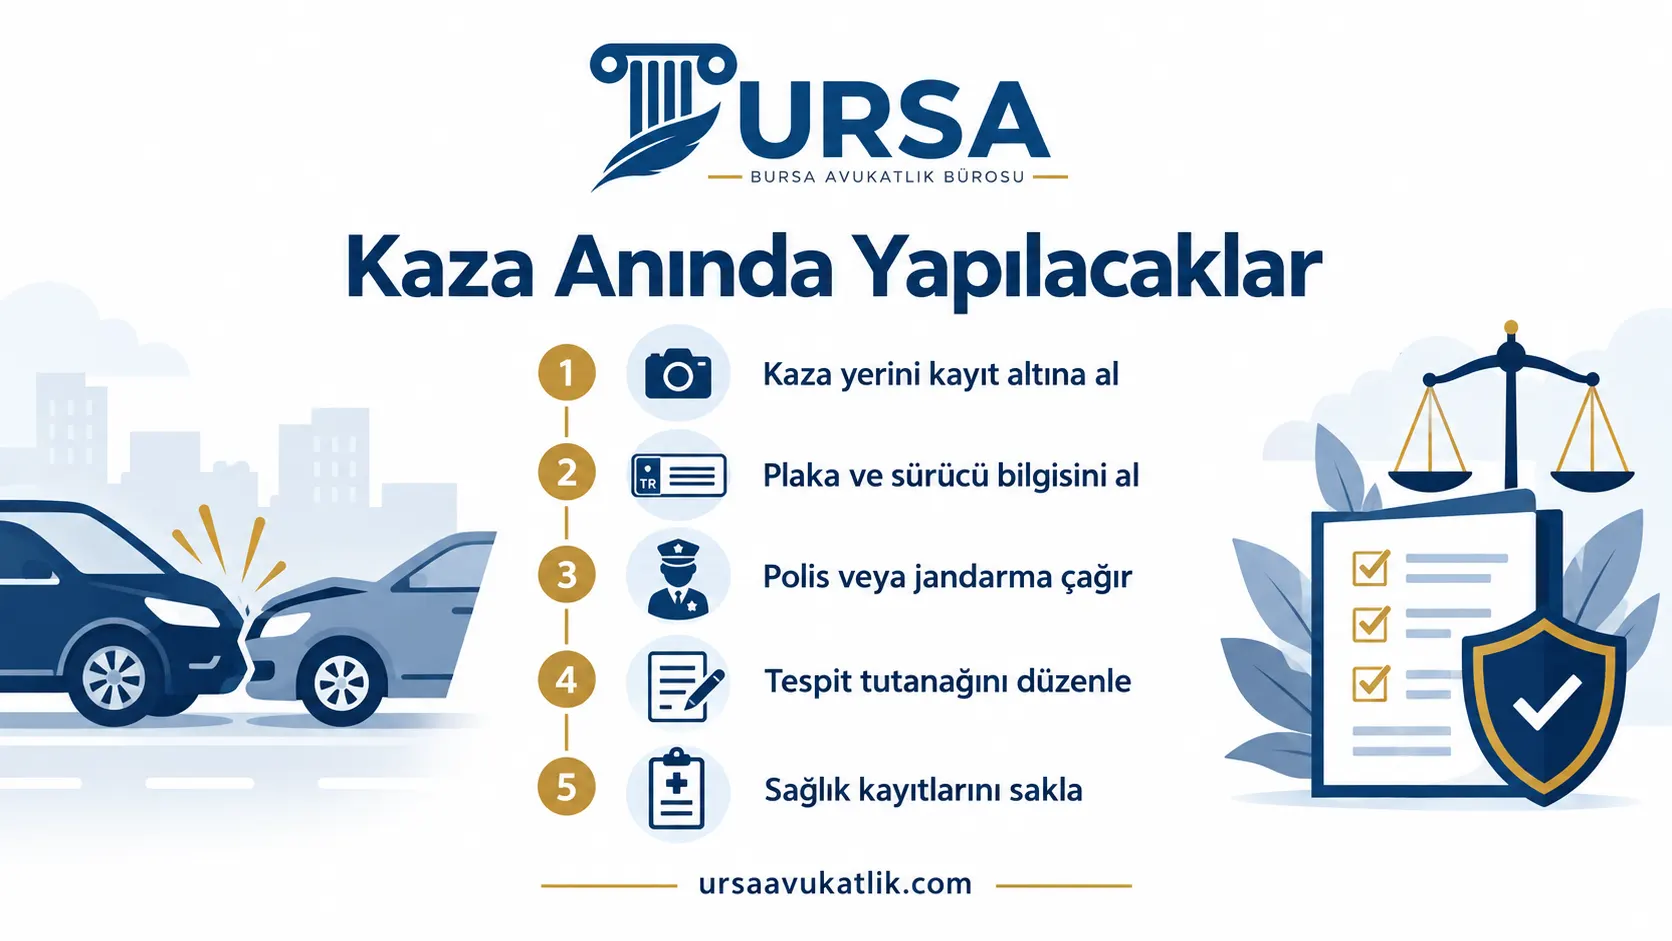
- Kaza yerini ve araçların konumunu fotoğrafla kayıt altına alın.
- Varsa çevredeki kamera kayıtlarının konumunu not edin.
- Karşı aracın plakasını ve sürücü bilgilerini not edin.
- Polis veya jandarma çağırın.
- Kaza tespit tutanağının düzenlenmesini sağlayın.
- Sağlık kayıtlarını saklayın.
- Kazaya tanık olan kişilerin iletişim bilgilerini alın.
Karşı aracın sigortasız olduğu genellikle tutanak düzenlenirken ya da sonrasında sorgulama yoluyla ortaya çıkar. Bu bilgi, hangi yola (Güvence Hesabı ya da doğrudan sorumlulara başvuru) gidileceğini belirler. Tutanağın niteliği hakkında kaza tespit tutanağı sayfamıza, kaza sonrası genel adımlar için ise trafik kazası yaptım ne yapmalıyım sayfamıza bakılabilir.
Sigortasız Araç Kazasında Avukat Desteği
Sigortasız araç kazasında avukat desteği, başvurunun doğru yere (Güvence Hesabı'na ya da doğrudan sorumlulara) yöneltilmesiyle başlar. Bu iki yolun karıştırılması, sürecin baştan hatalı ilerlemesine yol açabilir. Yanlış muhataba yöneltilen başvuru sırasında süreler işlemeye devam ettiğinden hak kaybı doğabilir.
Sorumluların doğru tespiti, işleten ile sürücünün ayrı kişiler olduğu dosyalarda özellikle önem taşır; ayrıca zamanaşımı süresinin doğru hesaplanması, hak kaybını önler. Talebin Güvence Hesabı'na mı yoksa doğrudan sorumlulara mı yöneltileceğine göre başvurunun içeriği ve eklenecek belgeler de farklılaşır. Bu konuda ayrıntılı bilgiye trafik kazası avukatı sayfamızdan ulaşılabilir.
Sigortasız Araçla Trafik Kazası Hakkında Sık Sorulan Sorular
Karşı tarafın sigortası yoksa zararımı kim öder?
Bedensel zararlarınız için Güvence Hesabı'na, araç hasarı ve değer kaybı için ise doğrudan sürücüye ve işletene başvurabilirsiniz. Hangi yolun izleneceği, uğradığınız zararın türüne göre değişir.
Sigortasız araçla kazada tutanak tutulur mu?
Tutulur; tutanak, kazanın nasıl gerçekleştiğini ve karşı aracın sigortasız olduğunu gösteren temel belgedir. Bu belge, hem Güvence Hesabı başvurusunda hem de sorumlulara açılacak davada delil olarak kullanılır.
Sigortasız araç kazasında Güvence Hesabı neleri öder?
Güvence Hesabı, sigortası bulunmayan aracın sebep olduğu bedensel zararları karşılar; geçici ve sürekli iş gücü kaybı ile ölüm hâlinde destekten yoksun kalma tazminatı bu kapsamdadır. Trafik kazası sebebiyle doğan sağlık hizmeti bedelleri Sosyal Güvenlik Kurumu tarafından karşılandığından ayrı bir rejime tabidir; araç hasarı ve değer kaybı gibi maddi zararlar ise Hesabın kapsamı dışındadır.
Sigortasız araç kazasında değer kaybı alınır mı?
Alınabilir; ancak değer kaybı bedensel zarar olmadığından Güvence Hesabı'ndan değil, doğrudan sigortasız aracın sürücüsünden ve işleteninden istenir. Sorumlu kişi tespit edilemiyorsa bu talebi fiilen tahsil etmek zorlaşır; bu nedenle karşı tarafın kimlik bilgilerinin kaza anında alınması önemlidir.
Sigortam yokken kaza yaparsam ne olur?
Karşı tarafın zararını kendi mal varlığınızdan karşılamak durumunda kalırsınız; ayrıca araç trafikten men edilir ve idari yaptırım uygulanır. Ödemeyi gönüllü yapmazsanız, alacaklı taraf icra takibi başlatabilir; bu durumda borç faiziyle birlikte tahsil edilir.
Aracımı sigortasız birine ödünç verdim, sorumlu muyum?
Sorumlusunuz; aracı başkasına vermeniz işleten sıfatınızı sona erdirmez ve işleten, aracın sürücüsünün kusurundan kendi kusuru gibi sorumludur. Aracı kullanan kişiyle aranızdaki bir anlaşma, zarar görene karşı ileri sürülemez; böyle bir anlaşma yalnızca sizinle o kişi arasındaki iç ilişkide geçerli olabilir.
Güvence Hesabı ödedikten sonra bana rücu eder mi?
Sigortasız aracın sürücüsü ya da işleteni sizseniz, Güvence Hesabı'nın kazazedeye ödediği tutar size rücu edilebilir. Bu rücu, ödemenin yapıldığı tarihten sonra ayrı bir süreçte işler.
Sigortasız araç kazasında zamanaşımı ne kadar?
Zararı ve sorumluyu öğrenme tarihinden başlayan iki yıllık süre ile kaza tarihinden başlayan on yıllık azami süre birlikte uygulanır. Kaza suç da oluşturuyorsa daha uzun ceza zamanaşımı gündeme gelebilir.
Sigortasız araç kazasında dava kime açılır?
Bedensel zararda Güvence Hesabı'na ya da sorumlulara, araç hasarı ve değer kaybında ise doğrudan sürücüye ve işletene dava açılır; her iki durumda da birden fazla sorumlu varsa hepsine birden dava açılabilir. Davanın kime yöneltileceği, talep edilen zararın türüne göre değişir.
Kusursuz olduğum kazada karşı tarafın sigortası yoksa ne yapmalıyım?
Kusurunuz olmaması, karşı tarafın sigortasız olması durumunda size başvuru yolunu değiştirmez; yine zarar türüne göre Güvence Hesabı'na ya da doğrudan sorumlulara başvurmanız gerekir. Kusursuzluğunuz, zararınızın tamamını talep edebilmenizi kolaylaştıran bir unsurdur.
Bu içerik genel bilgilendirme amaçlıdır ve hukuki danışmanlık yerine geçmez. Her uyuşmazlık kendi koşulları içinde değerlendirilir.