
Başkasının aracıyla kazaya karışmak, sürücüyle araç sahibini birlikte sorumlu kılar: karşı tarafın zararını önce kullandığınız aracın zorunlu trafik sigortası öder, teminatı aşan kısımdan sürücü kusuru oranında, araç sahibi ise kusuru olmasa da işleten sıfatıyla sorumludur. Başkasına ait araçla trafik kazası ölümle sonuçlandığında da düzen aynıdır; ceza davası yalnız sürücüye açılır, araç sahibi ise destekten yoksun kalma ve manevi tazminattan sürücüyle birlikte sorumlu tutulabilir. Kullandığınız aracın kendi hasarını trafik sigortası karşılamaz; o hasar varsa kaskodan ödenir ve kaskonun başkası kullanırken ödeme yapıp yapmayacağı poliçedeki sürücü kayıtlarına bağlıdır.
Zorunlu trafik sigortası araca değil aracın işletilmesine bağlıdır; direksiyonda kimin bulunduğundan bağımsız işler ve 2026'da sakatlanma ve ölümde kişi başına 3.600.000 TL'ye kadar öder. Sigortanın ödeme yapması dosyayı her zaman kapatmaz; ehliyetsiz veya alkollü kullanım gibi hâllerde sigortacı ödediğini sigorta ettirenden geri isteyebilir.
Başkasına Ait Araçla Kazada Kim Sorumludur?
Sorunun kısa yanıtı şudur: sorumluluk paylaşılır. Sürücü, kazanın oluşumundaki kusuru nedeniyle sorumlu olur. Araç sahibi ise kusuru bulunmasa dahi, araç üzerindeki hâkimiyeti ve ondan sağladığı yarar nedeniyle sorumludur. Sigorta şirketi de poliçe teminatı kapsamında devreye girer.
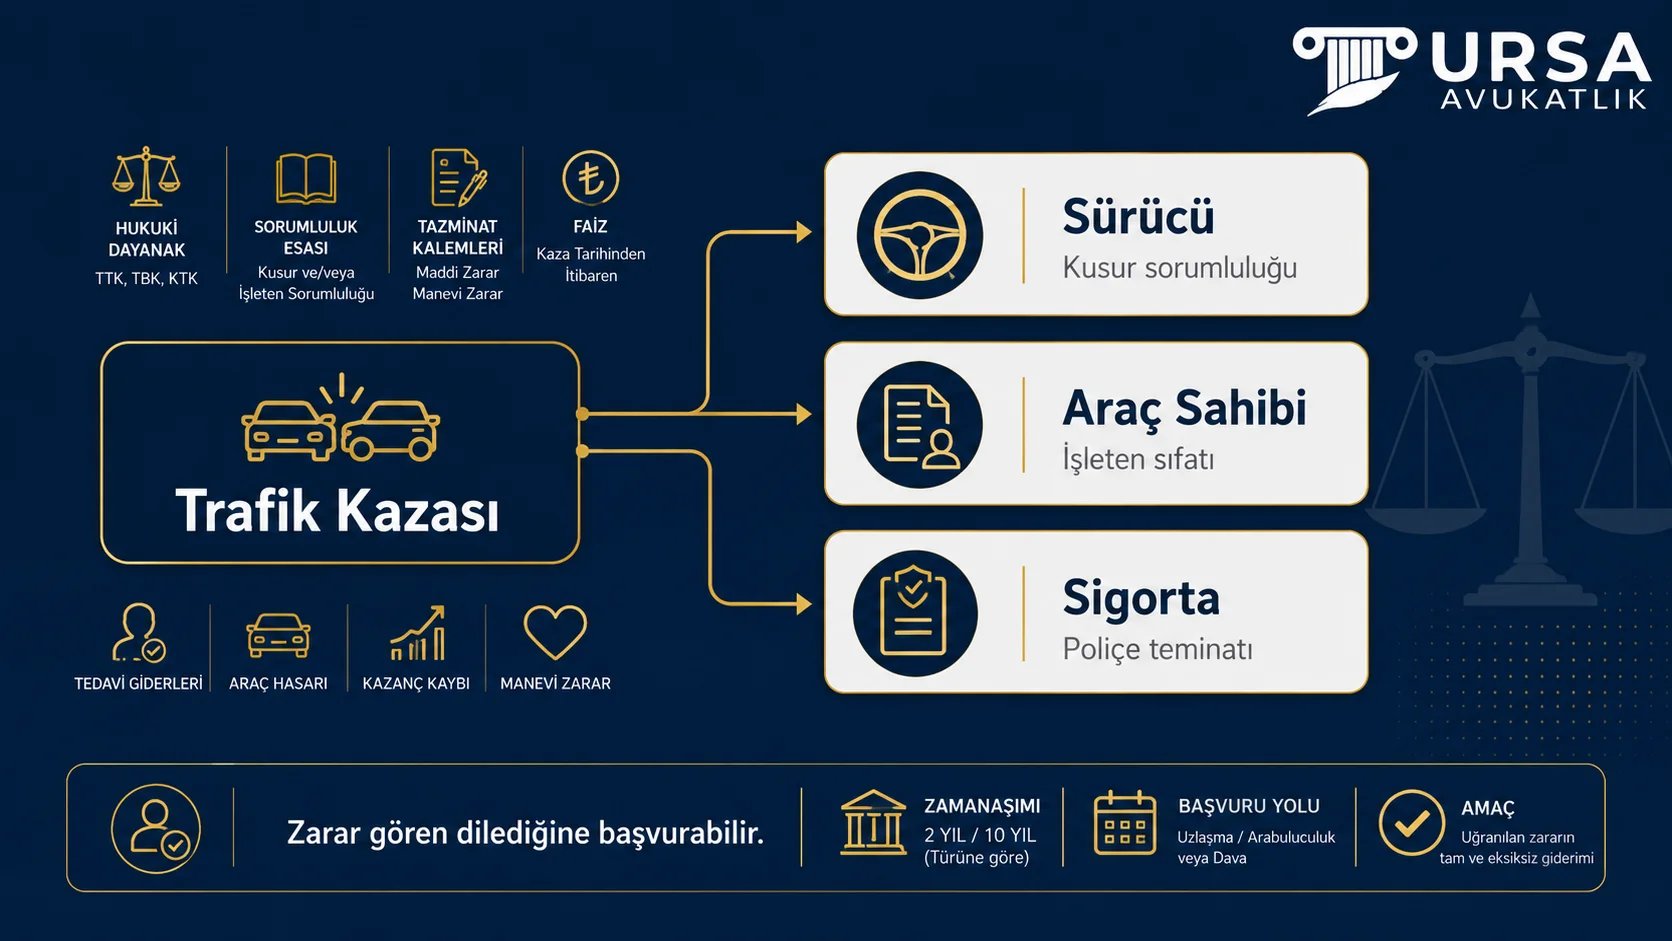
Üç sorumluluk birbirinin yerine geçmez, yan yana durur. Zarar gören, alacağının tamamı için dilediğine başvurabilir; birinden alamadığını diğerinden isteyebilir. Ödemeyi yapan taraf, payını aşan kısmı diğerinden geri isteyebilir.
Benim Arabamla Başkası Kaza Yaparsa Araç Sahibi Sorumlu mu?
Başkasına ait araçla trafik kazası dosyalarının omurgası ve araç sahibinin sorumluluğu bakımından belirleyici bölüm burasıdır. Araç sahibinin sorumluluğu kusura dayanmaz. Karayolları Trafik Kanunu'nun 85. maddesi, bir motorlu aracın işletilmesi ölüme, yaralanmaya veya bir şeyin zarara uğramasına sebep olduğunda işleteni doğan zarardan sorumlu tutar. Sorumluluğun kaynağı, aracın kendi başına taşıdığı tehlike ile sahibinin araç üzerindeki egemenliği ve elde ettiği ekonomik yarardır. Kanun metnine Karayolları Trafik Kanunu bağlantısından ulaşabilirsiniz.
Aynı maddenin son fıkrası tabloyu tamamlar: işleten, aracın sürücüsünün ve aracın kullanılmasına katılan yardımcı kişilerin kusurundan kendi kusuru gibi sorumludur. Yani aracınızı verdiğiniz kişinin kusuru, hukuken sizin kusurunuz gibi sonuç doğurur. Kusursuz olmanız, direksiyona hiç geçmemiş olmanız veya kaza yerinde bulunmamanız sorumluluğunuzu kaldırmaz. Rakip yayınların çoğunun atladığı nokta budur ve araç sahiplerinin en çok yanıldığı yer burasıdır.
Sorumluluktan kurtulmak imkânsız değildir, ancak koşulları ağırdır. Kanunun 86. maddesi, işletenin kendisinin veya eylemlerinden sorumlu tutulduğu kişilerin kusuru bulunmaksızın ve araçtaki bir bozukluk kazayı etkilemiş olmaksızın, kazanın mücbir sebepten ya da zarar görenin veya üçüncü kişinin ağır kusurundan ileri geldiğini ispat etmesini arar (Yargıtay 3. Hukuk Dairesi, 2020/3391 E., 2021/6198 K.). Üç şartın birlikte gerçekleşmesi gerekir; yalnızca karşı tarafın ağır kusurlu olduğunu göstermek yetmez. Kurtuluş kanıtına ulaşılamadığında zarar görenin kusuru varsa hâkim tazminattan indirim yapabilir.
İşleten Kavramı Ne Anlama Gelir?
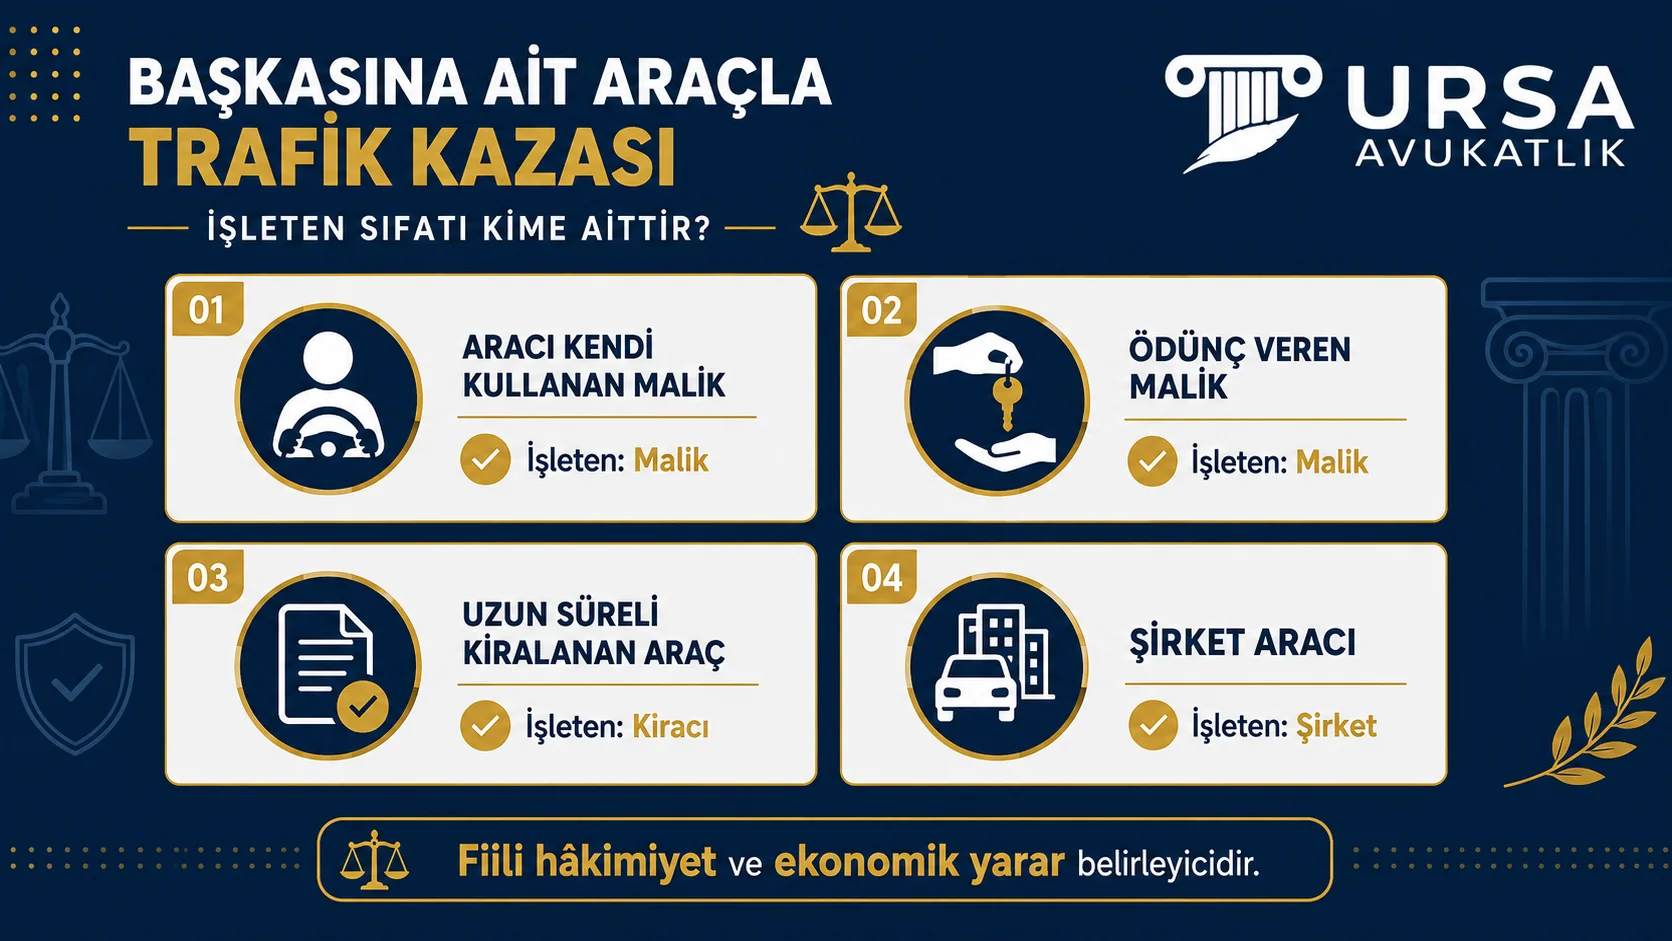
İşleten, aracın hukuki ve ekonomik hâkimiyetini elinde bulunduran kişidir. Kanunun 3. maddesi kural olarak trafik siciline malik sıfatıyla kayıtlı kişiyi işleten sayar. Ancak sicil kaydı tek ölçüt değildir; uzun süreli kiralama, ariyet veya rehin gibi hâllerde kiracı, ariyet alan ya da rehin alan işleten sayılır. Ayrıca başka bir kişinin aracı kendi hesabına ve tehlikesi kendisine ait olmak üzere işlettiği ve araç üzerinde fiilî tasarrufu bulunduğu ispat edilirse, işleten sıfatı o kişiye geçer.
Ayrım pratikte davanın kime açılacağını belirler. Yargıtay, işletenin belirlenmesinde hem sicildeki kayda dayanan şekli ölçütü hem de araç üzerindeki fiilî hâkimiyete bakan maddi ölçütü birlikte değerlendirmektedir (Yargıtay 17. Hukuk Dairesi, 2016/14680 E., 2019/2383 K.). İşletilme hâli de geniş yorumlanır; trafik akışı içindeki geçici duraklama dahi işletilme sayılmaktadır (Yargıtay 17. Hukuk Dairesi, 2016/4271 E., 2019/548 K.). Aracınızı sattıysanız ancak devir işlemini yaptırmadıysanız sicilde hâlâ malik göründüğünüz için ilk muhatap siz olursunuz.
Devri yapılmamış satış, uygulamada en sık karşılaşılan sorun kaynağıdır. Araç satışının geçerli olması noterde yapılmasına bağlıdır; taraflar arasında düzenlenen adi yazılı sözleşme sicil kaydını değiştirmez. Bu nedenle aracı sattığını düşünen kişi, alıcının yaptığı kazadan dolayı dava edilebilir ve çoğu zaman durumu tebligatla öğrenir. Satıcı ancak araç üzerindeki fiilî hâkimiyetin alıcıya geçtiğini ispatlarsa kurtulur; teslim tarihi, alıcının aracı kesintisiz kullandığı ve masraflarını üstlendiği yönündeki deliller burada işe yarar. Satıştan sonra devrin tamamlandığını tescil kaydından kontrol etmek en güvenli yoldur.
Sürücünün Sorumluluğu
Sürücü, aracın kime ait olduğuna bakılmaksızın kazadaki kusuru oranında sorumludur. Sorumluluğun kaynağı araç üzerindeki hâkimiyet değil, trafik kurallarına aykırı davranıştır. Kusur oranı bilirkişi incelemesiyle belirlenir ve tazminat aynı oranda paylaştırılır. Aracın kime ait olduğu sürücünün sorumluluğunu değiştirmez; başkasının aracını kullanmak sorumluluğu hafifletmez.
Sürücünün sorumluluğu ile araç sahibinin sorumluluğu müteselsildir. Zarar gören, alacağının tamamı için ikisinden dilediğine başvurabilir; ikisini birlikte de dava edebilir. Türk Borçlar Kanunu'nun 61. maddesi, aynı zarardan çeşitli sebeplerle sorumlu olanlar hakkında müteselsil sorumluluk hükümlerinin uygulanacağını düzenler. Ödemeyi yapan taraf, kendi payını aşan kısım için diğerine dönebilir; araç sahibi ödediği tutarı kusurlu sürücüden isteyebilir.
Sorumluluk Kime Karşı İleri Sürülür?
Üç tarafın sorumluluğu farklı temellere dayanır ve bu yüzden kapsamları da farklıdır. Sürücününki kusura, araç sahibininki araç üzerindeki hâkimiyete, sigortanınki ise sözleşmeye dayanır. Dayanak değiştiği için ispat yükü ve sınırlar da değişir. Aşağıdaki tablo üç tarafı yan yana koyuyor.
| Taraf | Sorumluluğun Dayanağı | Neyle Sınırlı |
|---|---|---|
| Sürücü | Kazadaki kusuru; haksız fiil sorumluluğu | Kusur oranıyla sınırlıdır, malvarlığının tamamıyla sorumludur |
| Araç sahibi (işleten) | Karayolları Trafik Kanunu m.85; araç üzerindeki hâkimiyet ve sağlanan yarar | Kusuru aranmaz; yalnızca kurtuluş kanıtı hâllerinde sorumluluktan kurtulur |
| Sigorta şirketi | Zorunlu mali sorumluluk sigortası poliçesi | Poliçedeki teminat limitiyle sınırlıdır, limit aşılırsa bakiye için sorumlulara gidilir |
Pratikte izlenecek sıra bellidir. Önce sigortaya başvurulur, çünkü ödeme en hızlı oradan gelir ve dava masrafı doğurmaz. Teminat limiti zararı karşılamıyorsa aradaki fark için sürücü ve araç sahibi birlikte dava edilir. İkisini birden davalı göstermek, tahsil riskini dağıttığı için zarar görenin lehinedir.
Kaza Anında Yapılması Gerekenler
Başkasının aracıyla kaza yaptığınızda ilk yapılacak iş tutanağı düzenletmek, araç sahibine haber vermek ve delilleri kayda almaktır. Belgeler eksik toplandığında hem sigorta başvurusu gecikir hem kusur tartışmasında elinizde delil kalmaz. Araç sahibine haber vermek de yalnızca nezaket değil, poliçe sürecinin işlemesi için gerekli bir adımdır. Aşağıdaki maddeler kaza yerinde tamamlanması gerekenleri sıralar.
- Yaralanma varsa önce sağlık ekibini ve kolluğu çağırın.
- Kaza tespit tutanağını eksiksiz doldurun veya kolluğa düzenlettirin.
- Araç sahibini gecikmeden arayıp durumu bildirin.
- Ruhsat ve zorunlu trafik sigortası poliçesinin bilgilerini not edin.
- Araçların ilk konumunu, hasar bölgelerini ve yol durumunu fotoğraflayın.
- Tanıkların ad, soyad ve telefon bilgilerini kaza yerinde alın.
- Karşı tarafın plaka, ehliyet ve poliçe bilgilerini kaydedin.
Araç sahibine haber verilmesi kritik bir adımdır. Poliçe onun adına düzenlendiği için hasar ihbarını çoğu zaman onun yapması gerekir; ihbarın gecikmesi ise poliçeden doğan hakları zayıflatabilir. Sahibin kendisine dava açılabileceğini erken öğrenmesi de savunmasını hazırlaması bakımından önemlidir. Kaza sonrası izlenecek adımların tamamı için trafik kazası yaptım ne yapmalıyım sayfamıza bakabilirsiniz.
Araç İzinsiz Kullanılmışsa
Araç sahibinin rızası dışında alınmışsa sorumluluk kural olarak sahipten aracı ele geçiren kişiye geçer. Karayolları Trafik Kanunu'nun 107. maddesi, bir motorlu aracı çalan veya gasbeden kimseyi işleten gibi sorumlu tutar. Aynı madde, aracın çalınmış veya gasbedilmiş olduğunu bilen ya da gereken özen gösterildiği takdirde öğrenebilecek durumda olan sürücüyü de onunla birlikte müteselsilen sorumlu sayar. Yani sorumluluk aracı hukuka aykırı biçimde ele geçiren kişiye kayar.
Sahibin kurtulması otomatik değildir. Madde, işletenin ancak kendisinin veya eylemlerinden sorumlu olduğu kişilerden birinin aracın çalınmasında veya gasbedilmesinde kusurlu olmadığını ispat etmesi hâlinde sorumlu tutulamayacağını düzenler. İspat yükü araç sahibindedir ve yalnızca çalınma olgusunu göstermek yetmez. Aracın kapı ve camlarının kapatılmış olması, kontak anahtarının araç üzerinde veya kolayca ulaşılabilecek bir yerde bırakılmamış olması, çalışanların seçiminde ve denetiminde özen gösterilmesi ayrı ayrı ortaya konulmalıdır.
Anahtarın nerede bırakıldığı bu değerlendirmenin merkezindedir. Kontak anahtarını araçta veya kolayca bulunabilecek bir yerde bırakan sahibin kusursuzluk savunması kabul edilmez ve çalıntı araç savunmasına rağmen sorumluluğu sürer. Çalınma iddiasının kolluğa ne zaman bildirildiği, aracın bırakıldığı yerin güvenliği ve anahtara kimlerin eriştiği de birlikte incelenir. Aracın izinsiz kullanılması ile çalınması ayrı kavramlardır; tanıdığınız birinin aracı habersiz alması çoğu zaman hırsızlık sayılmaz ve sahibin sorumluluğu devam eder. İşletenin çalınmada kusuru yoksa çalıntı aracın yol açtığı zararlar zorunlu trafik sigortasının teminatı dışında kalır ve sorumluluk aracı ele geçiren kişilere yönelir; bu durumda kimin neyi ödediği aşağıda anlatılıyor.
Çalıntı Araç Kaza Yaparsa Trafik Sigortası veya Güvence Hesabı Öder mi?
Zarar görenin kime başvuracağı, aracın sahibinin, yani işletenin, çalınmada kusurlu olup olmadığına göre ikiye ayrılır:
- İşleten çalınmada kusurluysa (örneğin kontak anahtarı araçta bırakılmışsa) sorumluluğu devam eder (KTK m.107/1). Bu durumda aracın zorunlu trafik sigortası zarar görene öder; ödediği tutarı sonra kendi sigortalısına rücu edebilir (Genel Şartlar B.4/e).
- İşleten kusursuzsa sorumlu tutulamaz. Çalınan aracın verdiği ve sigortalının sorumlu olmadığı zararlar zorunlu trafik sigortasının teminatı dışındadır (A.6/h). Kişiye gelen bedensel zararlar için bu hâlde Güvence Hesabı'na başvurulur (5684 sayılı Kanun m.14/2-ç); Hesap kaza tarihindeki zorunlu sigorta teminat tutarlarına kadar öder (m.14/1).
İkinci durumda araç hasarı gibi maddi zararlar Güvence Hesabından karşılanmaz. Aracı çalan veya gasbeden kişi işleten gibi sorumlu olduğundan maddi zarar ondan, aracın çalıntı olduğunu bilen ya da gereken özeni gösterseydi öğrenebilecek durumdaki sürücüden müteselsilen istenir (KTK m.107/1). Aracın çalındığını bilerek binen yolcuların talepleri genel hükümlere tabidir (m.107/2) ve trafik sigortasının teminatı dışında kalır (A.6/h).
Zarar gören bakımından pratik sonuç şudur: önce aracın çalıntı olup olmadığı ve çalınmanın kolluğa ne zaman bildirildiği öğrenilmeli, işletenin kusurlu olduğuna dair bir delil varsa başvuru aracın trafik sigortasına, yoksa bedensel zarar için Güvence Hesabına yapılmalıdır. İki başvuruda da sigortaya veya Hesaba yazılı başvuru yapılmadan dava açılmaması güvenli yoldur.
Zorunlu Trafik Sigortası Neyi Karşılar?
Poliçe işleten adına düzenlenir ve teminat aracın işletilmesine bağlanır. Sürücünün kimliği teminatın işlemesini etkilemez; poliçede adının yazılı olması aranmaz. Bu nedenle başkasının aracıyla yapılan kazada da güvence devrede kalır. Teminat, üçüncü kişilerin uğradığı bedeni ve maddi zararı karşılar.
Teminatın bir sınırı vardır. Poliçede yazılı limit aşıldığında bakiye zarar için sorumlulara, yani sürücüye ve işletene başvurulur. 1 Ocak 2026'dan itibaren otomobillerde sakatlanma ve ölüm teminatı kişi başına 3.600.000 TL, kaza başına 18.000.000 TL; maddi hasar teminatı araç başına 400.000 TL'dir. Uygulanacak tutar kazanın olduğu tarihteki limittir; araç türüne göre dökümü trafik sigortası teminat limitleri sayfasında yer alır. Limit ayrıca kalem kalem belirlenir: maddi zarar, sağlık gideri ve sakatlık ile ölüm için ayrı tutarlar öngörülür ve biri diğerinden aktarılamaz.
Teminat Kapsamına Neler Girmez?
Poliçenin neyi karşılamadığını bilmek, neyi karşıladığını bilmek kadar önemlidir. Poliçe her zararı kapatan genel bir güvence değildir. Zorunlu sigorta yalnızca üçüncü kişilerin bedeni ve maddi zararını hedefler; kapsam dışı kalemler poliçenin eksikliği değil, tasarımının sonucudur. Aşağıdaki tablo hangi kalemin nereden karşılandığını gösterir.
| Zarar Kalemi | Zorunlu Trafik Sigortası | Nereden Karşılanır |
|---|---|---|
| Karşı aracın hasarı ve değer kaybı | Karşılar | Kusurlu aracın poliçesi |
| Üçüncü kişilerin tedavi gideri ve sakatlık zararı | Karşılar | Kusurlu aracın poliçesi |
| Ölüm hâlinde destekten yoksun kalma | Limit dâhilinde karşılar | Poliçe, aşan kısım sürücü ve işleten |
| Manevi tazminat | Karşılamaz | Doğrudan sürücü ve araç sahibi |
| Kullanılan aracın kendi hasarı | Karşılamaz | Varsa kasko poliçesi |
| Kusurlu sürücünün kendi bedeni zararı | Karşılamaz | Varsa ferdi kaza teminatı |
| Çalınan veya gasbedilen aracın verdiği zarar | Kural olarak karşılamaz | Aracı ele geçiren kişi, koşulları varsa Güvence Hesabı |
Tablodaki dördüncü satır araç sahipleri için en kritik olanıdır. Manevi tazminat teminat dışı olduğu için doğrudan kişilerden istenir. Poliçeye dayanarak bu talebi savuşturmak mümkün değildir. Beşinci satır ise sürücüleri ilgilendirir: kullandığınız aracın hasarını zorunlu poliçe karşılamaz, sahibinin kaskosu yoksa onarım tartışması aranızda kalır.
Sigortaya Başvuru ve Ödeme Yapılmazsa
Başvuru yazılı yapılır ve belgeyle desteklenir. Dosyaya kaza tespit tutanağı, hasar fotoğrafları, ruhsat ve poliçe sureti ile onarım faturası veya eksper raporu eklenir. Yaralanma varsa hastane kayıtları da sunulur. Başvurunun şirkete ulaştığı tarihi kayıt altına alın; faiz başlangıcını göstermek için gerekir.
Şirket ödeme yapmaz, eksik öder veya yanıt vermezse iki yol açıktır. Birincisi Sigorta Tahkim Komisyonuna başvurudur; süreç genellikle daha hızlı sonuçlanır ve zorunlu trafik sigortasından doğan uyuşmazlıklarda şirketin Komisyona üye olması aranmaz. İkincisi dava yoludur ve daha geniş delil incelemesi imkânı sunar. İki yolda da önce sigorta şirketine yazılı başvuru yapılmış olması aranır. Ödemeyi kabul ederken ibraname imzalamamaya dikkat edin; imzalanan ibraname sonraki fark talebinizi büyük ölçüde kapatır.
Sigorta Sürücüye Rücu Eder mi?
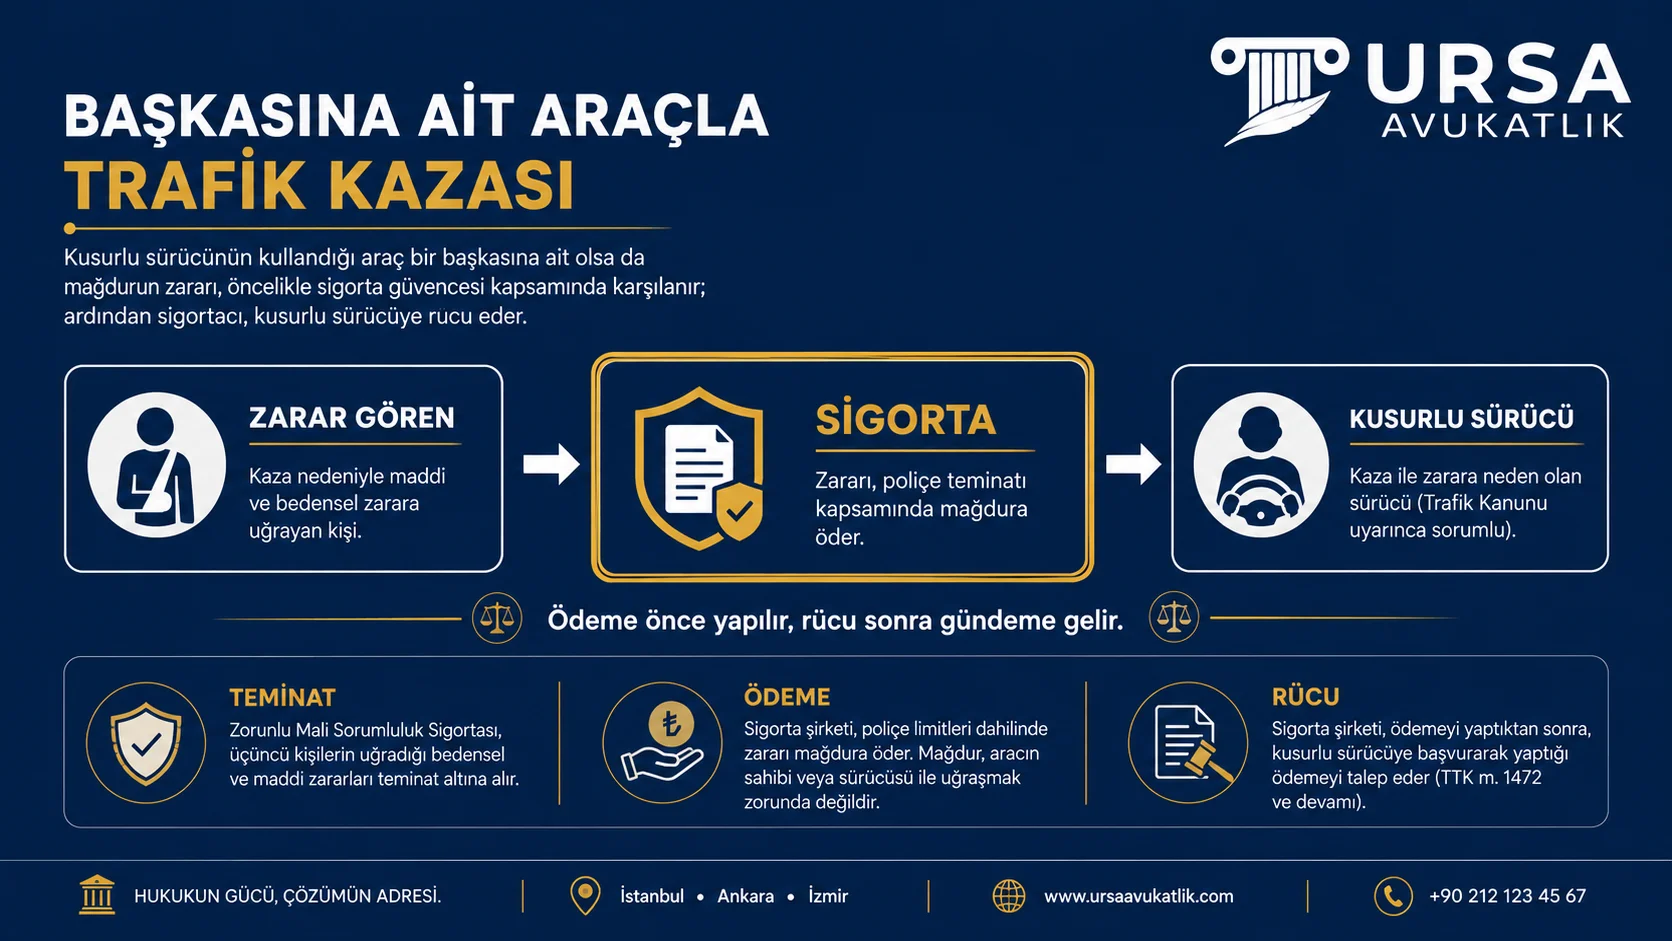
Sigorta, ödediği tutarı kural olarak sürücüden değil sigorta ettirenden geri ister. Zarar görene ödeme yapıldıktan sonra belirli hâllerde rücu gündeme gelir. Ancak rücu hakkı sözleşme ilişkisine dayanır; sigortacı kural olarak kendi akidine, yani sigorta ettirene yönelir. Sürücü sözleşmenin tarafı olmadığı için hakkında açılan dava husumet yokluğundan reddedilir.
Sigortacının mevcut düzenlemeler uyarınca akidi olmayan ehliyetnamesiz sürücüye yönelmesi mümkün değildir.
Yargıtay 11. Hukuk Dairesi, 2001/2805 E., 2001/5164 K., 05.06.2001
Aynı yönde verilen bir başka kararda Yargıtay, ödemede bulunan sigortacının davasını ancak kendi akidine karşı açabileceğini, sigortalı aracın sürücüsü konumundaki kişi hakkındaki davanın pasif husumet yokluğundan reddi gerektiğini belirtmiştir (Yargıtay 11. Hukuk Dairesi, 2005/12 E., 2006/119 K., 16.01.2006). Pratik sonuç şudur: sigortanın ödediği tutar öncelikle araç sahibinden istenir. Araç sahibi de ödediği tutarı kusurlu sürücüden talep edebilir, ancak bu ikinci ve ayrı bir ilişkidir. Rücunun kapsamı ve işleyişi için sigortanın rücu hakkı sayfamızı inceleyebilirsiniz.
Rücunun bir sınırı da vardır. Sigortacı ödediği tutarın tamamını değil, sigorta sözleşmesine ve kanun hükümlerine göre tazminatın kaldırılmasını veya azaltılmasını sağlayabileceği oranda geri isteyebilir. Rücu, zarar görenin hakkını hiçbir biçimde etkilemez; ödeme önce yapılır, geri isteme sonra gündeme gelir. Zarar gören taraf bu tartışmanın dışında kalır.
Rücu Sebepleri
Rücu sebepleri zorunlu mali sorumluluk sigortası genel şartlarında tek tek sayılmıştır. Liste kapalıdır; sayılmayan bir gerekçeyle rücu talebinde bulunulamaz. Her sebep için ayrıca kaza ile ihlal arasındaki bağın kurulması aranır. Aşağıdaki tablo en sık karşılaşılan hâlleri, sigortanın ödeme yapıp yapmadığını ve rücu ihtimalini birlikte gösteriyor.
| Durum | Sigorta Öder mi | Rücu Eder mi |
|---|---|---|
| Ehliyetsiz veya ehliyetine el konulmuş kişinin kullanması | Evet, zarar görene öder | Evet, sigorta ettirene rücu eder |
| Alkol veya uyuşturucu etkisinde kullanma | Evet, zarar görene öder | Kazanın münhasıran alkolün etkisiyle oluştuğu ispatlanırsa rücu eder |
| Kasten zarar verme veya ağır kusur | Evet, zarar görene öder | Evet, sigorta ettirene rücu eder |
| Çalınan veya gasbedilen araç | Kural olarak teminat dışıdır | İşletenin çalınmada kusuru varsa sorumluluğu doğar |
| Poliçe dışı kullanım ve istiap haddinin aşılması | Evet, zarar görene öder | Evet, sigorta ettirene rücu eder |
Tablonun ortak yanı dikkat çekicidir: sigorta hemen her hâlde önce zarar görene öder. Teminatın amacı mağduru korumaktır, bu yüzden sigorta ettiren ile sigortacı arasındaki uyuşmazlık ödemeyi geciktirmez. Zarar gören, rücu ihtimali bulunduğu gerekçesiyle bekletilemez. Rücu tartışması ödemeden sonra ve yalnızca sözleşmenin tarafları arasında yürür.
Ehliyetsiz veya Alkollü Kullanımda Durum
Ehliyetsiz kişinin başkasının aracıyla kaza yapması iki ayrı sonuç doğurur. Zarar gören açısından değişen bir şey yoktur; sigorta ödemeyi yapar. Araç sahibinin sorumluluğu açısından ise durum ağırlaşır, çünkü ehliyetsiz kullanım açık bir rücu sebebidir ve sigortacı ödediği tutarı geri isteyebilir (Yargıtay 17. Hukuk Dairesi, 2013/20184 E., 2014/574 K.). Ayrıca aracını ehliyetsiz olduğunu bilerek veren sahibin kendi kusuru da gündeme gelir ve rücu doğrudan ona yönelir.
Alkollü kullanımda ölçüt daha dardır. Sürücünün alkollü olması tek başına rücu için yeterli görülmez; kazanın münhasıran alkolün etkisiyle meydana geldiğinin ispatlanması aranır. Yargıtay, bu tespitin nöroloji ve trafik uzmanlarından oluşan bilirkişi kurulundan alınacak gerekçeli ve denetime elverişli raporla yapılmasını, kazanın oluş şekli ile yol, hava ve gün durumunun birlikte değerlendirilmesini aramaktadır (Yargıtay 17. Hukuk Dairesi, 2019/4489 E., 2020/4293 K., 02.07.2020). Başka unsurlar da kazada etkili olmuşsa rücu talebi reddedilir. Promil değerini göstermek sigorta şirketi için yeterli değildir.
Araç Sahibinin Cezai Sorumluluğu Var mı?
Araç sahibinin cezai sorumluluğu kural olarak doğmaz. Türk Ceza Kanunu'nun 20. maddesi ceza sorumluluğunun şahsi olduğunu, kimsenin başkasının fiilinden dolayı sorumlu tutulamayacağını düzenler. Kazayı yapan sürücü olduğuna göre taksirle yaralama veya taksirle öldürme suçunun faili de sürücüdür. Aracını ödünç veren kişi hakkında bu suçlardan soruşturma yürütülmez.
Hukuki sorumluluk ile cezai sorumluluğu ayırmak şarttır; ikisi farklı kanunlara dayanır ve farklı sonuç doğurur. Araç sahibi tazminattan sorumludur, çünkü Karayolları Trafik Kanunu işleten sıfatına kusursuz sorumluluk bağlamıştır. Ceza hukuku ise kusuru kişiye bağlar ve başkasının eylemini kimseye yükleyemez. Ölümlü kazada da tablo değişmez: araç sahibi destekten yoksun kalma tazminatından sorumlu olur, ancak hakkında ceza davası açılmaz.
İstisna, sahibin kendi eyleminin ayrıca suç oluşturduğu hâllerdir. Ehliyetsiz olduğunu bildiği kişiye aracını veren, alkollü olduğunu görerek direksiyona oturmasına göz yuman ya da aracın fren ve lastik gibi güvenlik donanımının bozuk olduğunu bilerek teslim eden kişinin kendi davranışı değerlendirmeye girer. Burada sorumluluk sürücünün fiilinden değil, sahibin kendi ihmalinden doğar. Aracı vermeden önce ehliyeti görün ve aracın muayene durumunu kontrol edin; bu risk büyük ölçüde ortadan kalkar. Bu durumda araç sahibinin idari sorumluluğu ehliyetsiz kişiye araç kullandırmanın cezası yazısında anlatılıyor.
Başkasının Arabasıyla Kaza Yapmanın Cezası
Başkasının arabasıyla kaza yapmanın cezası, kendi aracınızla yapılan kazanınkiyle aynıdır; aracın kime ait olduğu cezayı değiştirmez. Yalnız maddi hasar varsa ceza davası açılmaz, kural ihlali için idari para cezası söz konusu olur. Yaralanmalı kazada sürücü taksirle yaralamadan yargılanır: Türk Ceza Kanunu m. 89/1'deki ceza, 7571 sayılı Kanunla yapılan değişiklikle dört aydan iki yıla kadar hapis veya adli para cezasıdır; kemik kırılması gibi hâllerde yarı oranında artırılır, birden fazla kişi yaralanmışsa dokuz aydan beş yıla kadar hapis öngörülür. Taksirle yaralamada soruşturma şikâyete bağlıdır; ancak birinci fıkra dışındaki yaralamalarda suç bilinçli taksirle işlenmişse şikâyet aranmaz. Ölümlü kazada taksirle öldürme (TCK m. 85) için iki yıldan altı yıla, birden fazla ölüm ya da ölümle birlikte yaralanma varsa iki yıldan on beş yıla kadar hapis öngörülür. Ceza yargılamasının işleyişi için trafik kazası ceza davası sayfamıza bakabilirsiniz.
Başkasına Ait Araçla Trafik Cezası Kime Kesilir?
Trafik cezasının kime kesileceğini, sürücünün tespit edilip edilmediği belirler. Sürücü durdurularak ceza yazıldıysa tutanak sürücü adına düzenlenir ve cezayı o öder. Sürücünün tespit edilemediği ihlallerde ise Karayolları Trafik Kanunu'nun 116. maddesi devreye girer ve tutanak aracın tescil plakasına göre düzenlenir. Bu durumda tebligat, trafik kaydında araç sahibi olarak görünen kişiye yapılır.
Madde hangi ihlalleri kapsadığını açıkça sayar. Trafiği tehlikeye düşürecek veya engel olacak şekilde ya da yasaklanmış yerlerde park etmiş araçlar bu kapsamdadır. Trafik kural ve yasaklarına aykırı davranışı belirlenmiş bulunan ve sürücüsü tespit edilemeyen araçlar ile ağırlık kontrol noktasında ikaza rağmen tartıya girmeden devam eden araçlar da sayılmıştır. Radar ve park ihlalleri uygulamada en sık karşılaşılan hâllerdir; sürücü görülmediği için ceza plakaya, dolayısıyla ruhsat sahibine yazılır.
Ceza puanı bakımından sonuç farklıdır. Puan sürücü belgesine işlendiği için, sürücüsü belirlenemeyen ve plakaya kesilen cezalarda araç sahibinin ehliyetine puan yazılmaz; yalnızca para cezası ona tebliğ edilir. Cezaya itiraz için Kabahatler Kanunu tebliğ tarihinden itibaren on beş günlük süre öngörür ve başvuru sulh ceza hâkimliğine yapılır. Aracı kimin kullandığını belgeleyebiliyorsanız dilekçenizde gösterin; yine de plakaya kesilen cezada asıl muhatap araç sahibidir. Plakaya yazılan ceza tutarları her yıl yeniden değerleme oranıyla güncellenir; tebliğ edilen tutar esas alınır.
Kasko Başkası Kullanırken Geçerli mi?
Kaskonun başkası kullanırken geçerli olup olmadığını poliçenin özel şartları belirler; zorunlu sigortadan farklı olarak sürücünün kimliği burada önem taşıyabilir. Zorunlu poliçe üçüncü kişilerin zararını karşılarken, kasko aracın kendi hasarını güvence altına alır. Başkası kullanırken geçerli olup olmadığı da poliçenin içeriğine bağlıdır. Standart bir kasko poliçesinde aracı kimin kullandığı önem taşımaz, ancak poliçeye eklenen kayıtlar tabloyu değiştirir.
En çok karşılaşılan kısıtlama belirtilmiş sürücü kaydıdır. Poliçede aracı yalnızca adı yazılı kişilerin kullanabileceği kararlaştırılmışsa, listede olmayan biri kullanırken doğan hasar teminat dışı kalabilir veya muafiyet uygulanabilir. Genç sürücü ve ehliyet yaşı kayıtları da aynı sonucu doğurur; belirli yaşın altındaki sürücü kullanırken oluşan hasarda ödeme kısıtlanır. Prim indirimi karşılığında kabul edilen bu kayıtlar çoğu zaman fark edilmeden imzalanır. Aracınızı vermeden önce poliçenizin özel şartlar bölümünü okuyun; kaza sonrası tartışmayı baştan önler.
Zarar Gören Kime Başvurmalı?
Zarar gören önce karşı aracın zorunlu trafik sigortasına başvurur; dava ancak teminat yetmediğinde gerekir. Karşı aracın zorunlu trafik sigortasına doğrudan başvurabilirsiniz; dava açmanıza gerek yoktur ve ödeme genellikle en hızlı bu yoldan gelir. Başvuruya kaza tespit tutanağı, hasar fotoğrafları ve ruhsat sureti eklenir. Sigorta şirketi ödeme yapmaz ya da eksik öderse uyuşmazlığı Sigorta Tahkim Komisyonuna veya mahkemeye taşıyabilirsiniz.
Teminat limiti yetmezse bakiye zarar için sürücüye ve işletene dava açılır. İki kişiyi birden davalı göstermek, biri ödeme gücünden yoksun olduğunda diğerinden tahsil imkânı bırakır. Araç hasarı dışında istenebilecek kalemler de vardır: aracın onarım sonrası uğradığı değer kaybı, ikame araç gideri ve ticari araçlarda kazanç kaybı ayrıca talep edilir. Değer kaybının nasıl hesaplandığını görmek için araç değer kaybı hesaplama aracımızı kullanabilirsiniz.
Başkasının Aracıyla Ölümlü Kazada Araç Sahibinin Durumu
Ölümlü kazada araç sahibinin hukuki sorumluluğu aynı temele dayanır, ancak tutar bambaşka bir ölçeğe çıkar. İşleten sıfatı değişmez; sahip yine kusuru aranmaksızın sorumludur. Değişen şey talep edilen kalemlerdir. Destekten yoksun kalma tazminatı, cenaze giderleri ve yakınların manevi tazminatı birlikte istenir.
Destekten yoksun kalma, ölenin sağlığında bakmakla yükümlü olduğu kişilerin bu destekten mahrum kalmasının karşılığıdır. Eş, çocuklar ve koşulları varsa anne baba talep edebilir. Hesap ölenin geliri, yaşı ve bakiye ömrü üzerinden aktüerya yöntemiyle yapılır; tutar çoğu zaman zorunlu trafik sigortasının teminat limitini aşar. Teminat yetmediğinde bakiye zarar için sürücü ve işleten birlikte muhatap olur; ölümlü dosyalarda araç sahibinin fiilen ödeme yapma ihtimali maddi hasarlı dosyalara göre çok daha yüksektir.
Kiralık araçta da ölçüt aynıdır. Kısa süreli kiralamada muhatap kiralama şirketi kalır, uzun sürelide sıfat kiracıya geçebilir. Ölümlü kazada tutar büyüdüğü için ayrım daha da belirleyici olur; yanlış tarafa açılan dava yıllar kaybettirir. Maddi hasarlı kazada ise tablo sadedir: zarar araç onarımı ve değer kaybıyla sınırlı kalır, teminat limiti çoğu zaman yeterli olur ve araç sahibinin cebinden ödeme çıkmaz.
Manevi Tazminattan Kim Sorumlu?
Manevi tazminat araç sahibinden de istenebilir. Türk Borçlar Kanunu'nun 56. maddesi bedensel bütünlüğün zedelenmesi hâlinde zarar görene, ölüm hâlinde ise yakınlara uygun bir miktar paranın manevi tazminat olarak ödenmesine karar verilebileceğini düzenler. İşleten sıfatıyla sorumlu olan araç sahibi bu talebin de muhatabıdır. Yaralanmalı ve ölümlü dosyalarda talep neredeyse her zaman gündeme gelir.
Kritik nokta teminat kapsamıdır: zorunlu trafik sigortası manevi tazminatı karşılamaz. Poliçe bedeni ve maddi zararı güvence altına alır, manevi zarar teminat dışındadır. Dolayısıyla manevi tazminat doğrudan sürücüden ve araç sahibinden istenir; sigortadan tahsil edilemez. Araç sahipleri için bu, cepten ödeme riskinin en somut olduğu kalemdir.
Tutarı hâkim takdir eder ve formülle hesaplanmaz. Olayın ağırlığı, tarafların sosyal ve ekonomik durumu, kusur derecesi ve paranın satın alma gücü birlikte gözetilir. Manevi tazminat zenginleşme aracı sayılmaz; hükmedilen tutar ile fiil arasında makul bir oran aranır. Kendi kusurunuz bulunmasa dahi işleten sıfatınız bu kalemden sorumlu tutulmanıza yeter.
Yol Kusuru ve Karayollarının Sorumluluğu
Kazada yol kusuru varsa yolun bakımından sorumlu idare de davalı gösterilebilir. Bozuk kaplama, eksik veya yanlış işaretleme, aydınlatma yetersizliği, bakımsız bariyer ve yolda bırakılmış malzeme kazanın sebebi olabilir. Böyle bir durumda yolun bakım ve işletmesinden sorumlu idare de sorumluluk altına girer. Şehirlerarası yollarda muhatap Karayolları Genel Müdürlüğü, şehir içi yollarda ise ilgili belediyedir.
Yargı yolu bu noktada ayrışır. İdarenin hizmet kusurundan doğan taleplerde tam yargı davası açılır ve dava idari yargıda görülür; sürücü, işleten ve sigortaya yöneltilen talepler ise adli yargının alanındadır. Aynı kaza nedeniyle iki ayrı yargı kolunda süreç yürütmek gerekebilir. Bilirkişi raporunda yol kusuru bulunduğu tespit edilmişse, bu tespit araç sahibinin ve sürücünün kusur payını düşürdüğü için lehe sonuç doğurur. Kaza yerini ve yol koşullarını fotoğraflayın; bu kayıtlar yalnızca kusur tartışmasında değil, sorumlu sayısını belirlemede de işe yarar.
Şirket Aracı ve Kiralık Araç Hâlleri
İşleten sıfatı her zaman sicildeki malikte kalmaz. Aracın kime tahsis edildiği, kimin hesabına ve tehlikesine işletildiği sorumluluğu doğrudan kaydırır. Sıfat değiştiğinde davanın muhatabı da değişir, bu yüzden ayrım pratik önem taşır. Aşağıdaki hâller uygulamada en sık karşılaşılanlardır.
- Şirket aracında işleten şirkettir; ayrıca işveren, çalışanının verdiği zarardan adam çalıştıran sıfatıyla da sorumlu olur. Şirketin ödediğini çalışandan ne ölçüde isteyebileceği şirket aracıyla trafik kazası yazısında anlatılıyor.
- Günlük veya kısa süreli kiralamada işleten sıfatı kiralama şirketinde kalır.
- Uzun süreli kiralamada işleten sıfatı kiracıya geçebilir ve dava ona yöneltilir.
- Filo araçlarında poliçe filo sahibi adına düzenlendiği için başvurunun muhatabı filo şirketidir.
- Galeriye bırakılan araçta sorumluluk, araç üzerindeki fiilî egemenliğin galeriye geçtiği ispatlanırsa galeriye yüklenir.
- Vale hizmetinde teslim fişi alınmışsa muhatap vale işletmesidir; fiş yoksa olay izinsiz kullanım olarak değerlendirilebilir.
Son madde kanunda ayrıca düzenlenmiştir. Motorlu araçlarla ilgili mesleki faaliyette bulunanlar, gözetim, onarım, bakım veya alım satım amacıyla kendilerine bırakılan aracın sebep olduğu zarardan işleten gibi sorumlu tutulur. Yargıtay Hukuk Genel Kurulu, galerinin gerçek malik yerine farazi işleten sayılabilmesi için araç üzerindeki eylemsel egemenliğin kesin biçimde ona geçtiğinin ortaya konulması gerektiğini belirtmiştir (Yargıtay Hukuk Genel Kurulu, 2013/17-2197 E., 2015/1302 K., 06.05.2015). Uzun süreli kiralamada kiracının işleten sayılması da yerleşik uygulamadır; Yargıtay, araç üzerindeki fiilî hâkimiyet ve iktisaden yararlanma ilkesi gereği salt malik sıfatının yeterli görülemeyeceğini belirtmiştir (Yargıtay 11. Hukuk Dairesi, 2003/13798 E., 2004/8129 K., 13.09.2004). Aracınızı servise, galeriye veya valeye bıraktığınızı gösteren teslim belgesini saklayın; bu dosyalarda en güçlü savunmanız odur.
Aracını Ödünç Verene Dava Açılırsa
Aracını ödünç veren kişiye dava açıldığında ileri sürebileceği üç savunma vardır: poliçe teminatı, kurtuluş kanıtı ve kusur indirimi. İlk savunma poliçedir; zorunlu trafik sigortası teminat limiti dâhilindeki ödemeyi üstlenir ve sahibin cebinden çıkacak tutarı sınırlar. İkinci savunma kurtuluş kanıtıdır; kanunun 86. maddesindeki üç şartın birlikte ispatlanması hâlinde sorumluluk kalkar. Üçüncü savunma kusur indirimidir; zarar görenin de kusuru varsa tazminat oranında azaltılır.
Ödeme yapmak zorunda kalan araç sahibi bunu üstlenmek durumunda değildir. Kusurlu sürücüye rücu ederek ödediğini geri isteyebilir; müteselsil sorumlulukta ödemeyi yapan taraf diğerine dönebilir. Bu nedenle davada sürücüyü de dahil ettirmek, sonradan ayrı dava açma yükünden kurtarır. Ödünç verirken alınabilecek pratik önlemler de vardır: ehliyetin geçerli olduğunu görmek, poliçenin özel şartlarını kontrol etmek, aracın kime ve hangi tarihte verildiğini yazılı olarak kayda geçirmek. Bu kayıtlar hem izinsiz kullanım iddiasında hem rücu aşamasında elinizi güçlendirir. Ödünç verilen aracın geri getirilmemesi ise güveni kötüye kullanma suçu yazımızda ele alınır.
Gerekli Belgeler ve Dava Süreci
Dosyanın gücü toplanan belgelerle doğru orantılıdır. Belge eksikliği hem sigorta başvurusunu geciktirir hem kusur tartışmasında elinizi zayıflatır. Belgelerin bir bölümü kaza yerinde, bir bölümü sonradan kurumlardan temin edilir. Aşağıdaki liste, başvurudan önce hazırlanması gereken temel belgeleri sıralar.
- Kaza tespit tutanağının aslını veya suretini temin edin.
- Aracın ruhsatı ile poliçenin suretini edinin.
- Sürücünün ehliyet bilgisini ve varsa alkol raporunu dosyaya ekleyin.
- Hasar fotoğraflarını ve varsa kamera kayıtlarını saklayın.
- Onarım faturasını veya eksper raporunu isteyin.
- Yaralanma varsa hastane kayıtlarını ve raporları toplayın.
Dava yolunda görevli mahkeme uyuşmazlığın niteliğine göre belirlenir. Sigorta şirketine yöneltilen talepler ticari nitelikte sayıldığı için asliye ticaret mahkemesinde görülür; yalnızca sürücü ve işletene yöneltilen haksız fiil davaları ise asliye hukuk mahkemesinin görev alanındadır. Zamanaşımı Karayolları Trafik Kanunu'nun 109. maddesinde düzenlenmiştir: zarar görenin zararı ve tazminat yükümlüsünü öğrendiği tarihten itibaren iki yıl, her hâlde kaza gününden itibaren on yıl. Kaza aynı zamanda suç oluşturuyorsa ceza kanunundaki daha uzun zamanaşımı süresi tazminat talepleri için de uygulanır.
Bu Dosyalarda Avukat Desteği
Başkasına ait araçla trafik kazası dosyalarında en çok vakit kaybettiren şey, davanın yanlış kişiye yöneltilmesidir. İşleten sıfatının kimde olduğu, kiralama veya galeri gibi hâllerde sicildeki maliki değil başka bir tarafı işaret edebilir. Yanlış davalıya açılan dava husumet yokluğundan reddedilir ve süre kaybı doğar. Büromuz, dosyayı ruhsat kaydı, kira sözleşmesi ve poliçe üzerinden inceleyerek davanın kime yöneltileceğini baştan belirler.
Sigorta aşamasında da inceleme yaparız. Poliçenin özel şartları, teminat limiti ve araç sahibinin sorumluluğuna ilişkin rücu ihtimali dosyanın seyrini değiştirir; eksik ödeme yapıldığında farkın hangi yoldan isteneceğini değerlendiririz. Çalışma biçimimiz ve süreç için trafik kazası avukatı sayfamıza bakabilirsiniz. Sonuç hakkında önceden taahhüt vermiyoruz; her dosya kendi belgeleri üzerinden değerlendirilir.
Başkasına Ait Araçla Trafik Kazası Hakkında Sık Sorulan Sorular
Yanıtlar genel bilgi niteliğindedir; somut dosyada sonuç tutanağa, ruhsat kaydına ve poliçeye göre değişebilir.
Başkasının aracıyla kaza yaptım, kim öder?
Karşı tarafın zararını önce poliçe karşılar, sizin cebinizden çıkacak tutar limit aşıldığında gündeme gelir. Kullandığınız aracın hasarı ise ayrı bir konudur ve zorunlu poliçenin dışında kalır. Kendi yaralanmanız için zorunlu poliçeye başvuramazsınız, varsa ferdi kaza teminatına bakmanız gerekir. Aracı almadan önce poliçenin kapsamını sormanız yerinde olur.
Aracımı verdiğim kişi kaza yaptı, bana dava açılır mı?
Açılabilir; işleten sıfatınız dava edilmenize yeterlidir. Ancak davanın açılması ödeme yapacağınız anlamına gelmez. Dilekçeniz elinize geçtiğinde ilk yapılacak iş poliçenin teminat limitini ve kaza gününde yürürlükte olup olmadığını incelemektir. Ardından sürücünün de davaya dahil edilmesini isteyin; sonradan ayrı dava açma yükünden kurtulursunuz. Süresi içinde cevap dilekçesi vermezseniz savunma imkânınız daralır.
Araç sahibi kusursuz olsa da sorumlu olur mu?
Evet, olur. Kanun sorumluluğu kusura değil, araç üzerindeki hâkimiyete ve ondan sağlanan yarara bağlamıştır. Şehir dışında olmanız, aracı hiç kullanmamış olmanız veya kazadan sonra haberdar olmanız sonucu değiştirmez. Sorumluluk ancak kanunda sayılan üç şartın birlikte ispatıyla kalkar. Tek başına kusursuz olduğunuzu söylemek yeterli sayılmaz.
Sigorta başkası kullanırken de öder mi?
Evet, öder ve sürücünün adının poliçede yazılı olması gerekmez. Teminat kişiye değil işletme faaliyetine bağlandığı için direksiyondaki kişi değişse de sürer. Ödeme yapılmadığını duyduğunuzda önce poliçenin kaza tarihinde geçerli olup olmadığını kontrol edin. Kasko için aynı kural işlemez; orada poliçedeki özel kayıtlar belirleyicidir.
Ehliyetsiz sürücü kaza yaparsa ne olur?
Zarar gören yine ödeme alır, çünkü teminat mağduru korumak için kurulmuştur. Sonrasında sigortacı ödediğini geri ister ve muhatabı sigorta ettirendir. Aracını ehliyetsiz olduğunu bilerek veren kişinin kendi kusuru da tartışmaya girer, bu yüzden ehliyeti görmeden araç vermemek gerekir. Ayrıca Karayolları Trafik Kanunu m. 36/3 uyarınca ehliyetsiz sürücüye ve sürmesine izin veren işletene ayrı ayrı 40.000 TL idari para cezası verilir.
Aracım izinsiz alındı, yine de sorumlu muyum?
Kurtulabilirsiniz, ancak bunun için delil sunmanız gerekir. İlk adım hırsızlık ihbarını gecikmeden kolluğa yapmaktır; geç bildirim savunmanızı zayıflatır. Ardından aracın nerede ve nasıl bırakıldığını, anahtarın kimlerde olduğunu ortaya koymanız beklenir. Yakınınızın aracı size sormadan alması çoğu zaman hırsızlık sayılmaz ve sorumluluğunuz sürer.
Zarar gören kime dava açmalı?
İlk adım dava açmak değil, karşı aracın sigortasına yazılı başvuru yapmaktır. Başvurunuza tutanağı, hasar fotoğraflarını ve ruhsat suretini eklemeniz süreci hızlandırır. Ödeme gelmez veya eksik gelirse uyuşmazlığı Sigorta Tahkim Komisyonuna ya da mahkemeye taşıyabilirsiniz. Sürücü ve araç sahibini birlikte davalı göstermek tahsil riskini dağıtır.
Aracımı verdiğim kişi ölümlü kaza yaptı, ceza alır mıyım?
Hayır, ceza davasının muhatabı sürücüdür. Ceza sorumluluğu şahsi olduğu için kimse başkasının fiilinden dolayı yargılanmaz. Buna karşılık destekten yoksun kalma ve manevi tazminat talepleri size de yöneltilebilir; hukuki sorumluluk ile cezai sorumluluk ayrı kavramlardır. Sürücünün ehliyeti bulunmadığını bildiğiniz hâllerde ise kendi davranışınız ayrıca incelenir.
Aracı ruhsat sahibinden başkası kullanabilir mi?
Evet, kullanabilir; kanunda aracın yalnızca ruhsat sahibince kullanılmasını zorunlu tutan bir hüküm yoktur. Aranan tek şart, sürücünün araç sınıfına uygun geçerli sürücü belgesine sahip olmasıdır. Zorunlu trafik sigortası da bu durumda geçerliliğini korur. Kasko için ise poliçedeki kısıtlayıcı kayıtları önceden kontrol etmeniz gerekir.
Kiralık araçla kazada sorumluluk kimde?
Kiralamanın süresine ve sözleşmenin içeriğine göre değişir. Kısa süreli kiralamada muhatap genellikle kiralama şirketidir, uzun süreli kiralamada ise sıfat kiracıya geçebilir. Dava açmadan önce kira sözleşmesinin süresini ve aracın kimin hesabına işletildiğini inceleyin. Sözleşmeyi elde edemiyorsanız mahkemeden celbini talep edebilirsiniz.
Arabayı başkasına vermek suç mu?
Hayır, sürücü belgesi olan birine aracınızı vermek suç değildir. Sürücü belgesi olmayan birinin kullanmasına izin vermek ise Karayolları Trafik Kanunu m. 36/3 uyarınca (7574 sayılı Kanunla değişik) işletene tescil plakası üzerinden 40.000 TL idari para cezası gerektirir; sürücüye de ayrıca 40.000 TL ceza verilir. Bu yaptırım hapis cezası değil, idari para cezasıdır; kaza olursa tazminat sorumluluğunuz ayrıca devam eder.
Bu içerik genel bilgilendirme amaçlıdır ve hukuki danışmanlık yerine geçmez. Her uyuşmazlık kendi koşulları içinde değerlendirilir.