Araç değer kaybı ne zaman yatar sorusunun kanundaki cevabı sekiz iş günüdür. Sigortacı, genel şartlarla belirlenen belgeler kendisine ulaştığı günden itibaren sekiz iş günü içinde sigorta sınırları içindeki tutarı hak sahibine ödemek zorundadır (KTK m.99). Pratikte tarih eksper raporuna bağlıdır. 1 Temmuz 2026'dan sonra düzenlenen poliçelerde sigortacı hesaplanan değer kaybını nihai eksper raporunu izleyen iş günü içinde bildirir. Ödeme hak sahibinin kendi hesabına ya da vekil avukatına yapılır. Başvuruya cevap gelmezse tahkim ve dava yolu açılır. Aşağıda süreç, gecikmede faiz ve ödeme gelmezse izlenecek yol anlatılıyor.
Değer Kaybı Başvurudan Sonra Kaç Günde Ödenir?
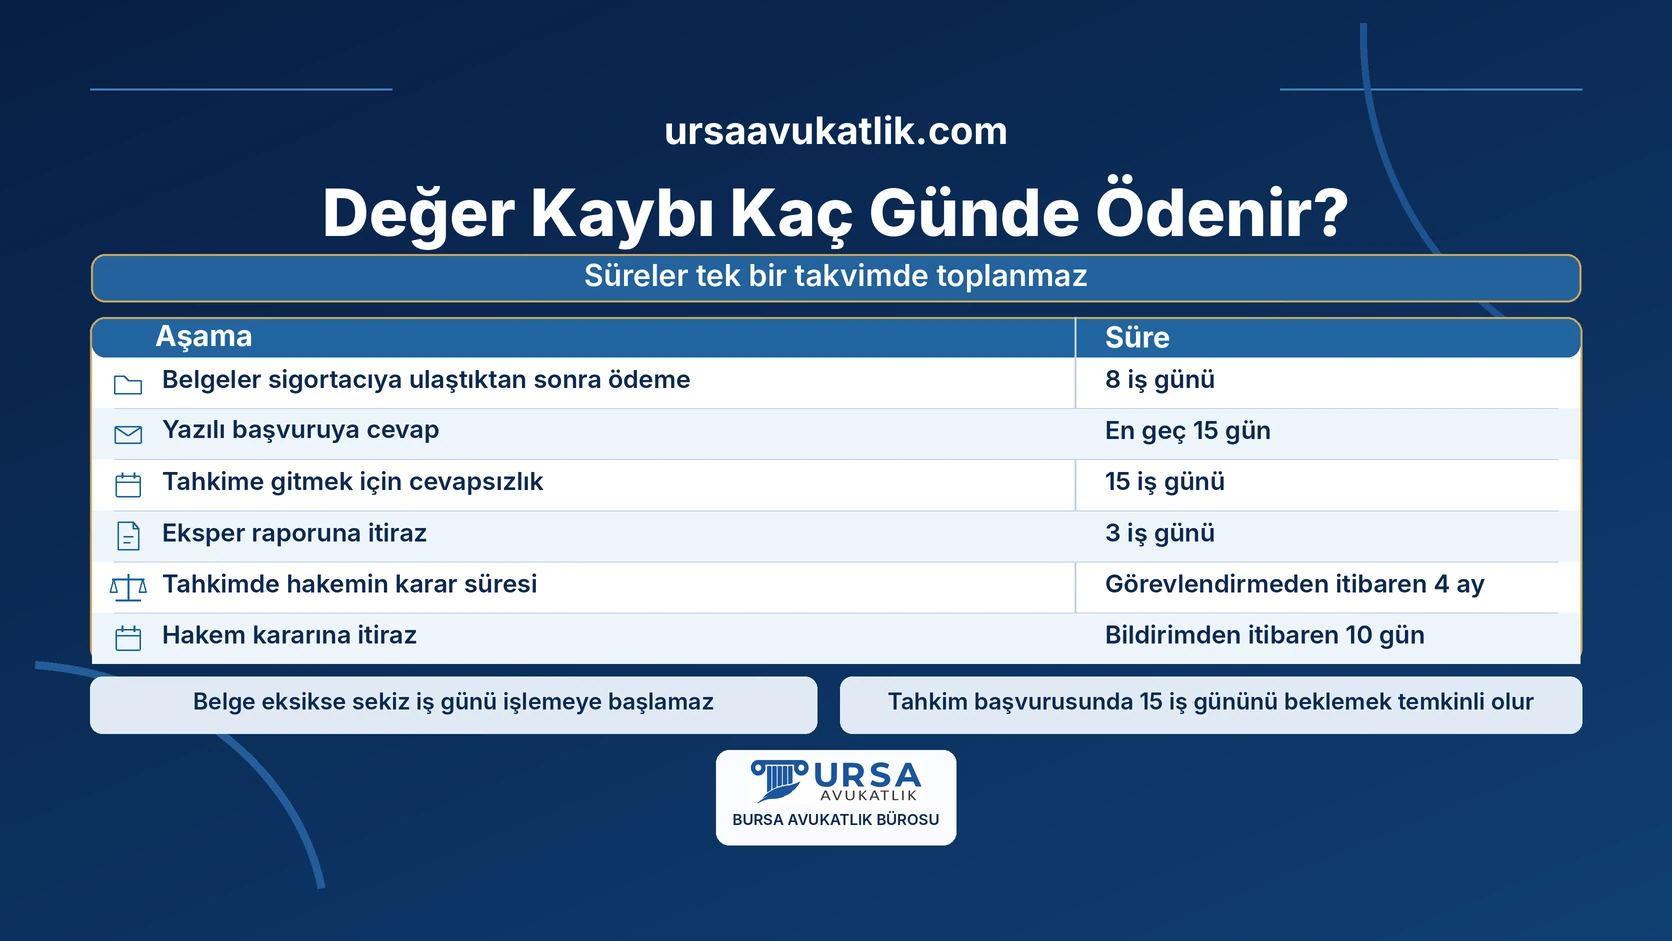
Süreler tek bir takvimde toplanmaz; her aşamanın dayanağı ayrıdır. Tablo aşamaları sırasıyla gösteriyor.
| Aşama | Süre | Dayanak |
|---|---|---|
| Belgeler sigortacıya ulaştıktan sonra ödeme | 8 iş günü | KTK m.99 |
| Yazılı başvuruya cevap | En geç 15 gün | KTK m.97 |
| Tahkime gitmek için cevapsızlık | 15 iş günü | 5684 sayılı Kanun m.30/13 |
| Eksperin hesapladığı değer kaybının bildirimi (1 Temmuz 2026 sonrası poliçeler) | Nihai eksper raporunun sigortacıya ulaştığı günü izleyen iş günü | ZMSS Genel Şartları A.5/a |
| Eksper raporuna itiraz | 3 iş günü | Sigorta Eksperleri Atama Yönetmeliği m.8 |
| Tahkimde hakemin karar süresi | Görevlendirmeden itibaren 4 ay | 5684 sayılı Kanun m.30/16 |
| Hakem kararına itiraz | Bildirimden itibaren 10 gün | 5684 sayılı Kanun m.30/12 |
KTK 15 günü, Sigortacılık Kanunu ise 15 iş gününü esas aldığı için tahkim başvurusunda 15 iş gününü beklemek temkinli olur. Poliçe tarihine göre değişen talep cümlesi araç değer kaybı tahkime başvuru dilekçesi yazısında. Hakem kararına itiraz yalnız kanun metnindeki parasal sınırın üzerindeki uyuşmazlıklarda mümkündür; sınır güncellenebildiğinden başvuru anında kontrol edilmelidir.
Kanun ödeme süresini belgelerin sigortacıya ulaştığı güne bağlar; eksper raporunun bu sürenin içinde tamamlanması gerektiğini ayrıca yazmaz. Rapor gecikirse sigortacı belge eksikliğini ileri sürebilir. Bu yüzden eksiksiz belge ve tarihli teslim kaydı süreyi başlatan asıl unsurdur. Belgeler trafik kazası tazminat belgeleri yazısında, başvurunun biçimi sigorta şirketine başvuru yazısında anlatılıyor.
Poliçe Tarihi Ödeme Sürecini Nasıl Etkiler?
Birbirine karıştırılan iki ayrı kural vardır. Birincisi poliçe tarihine bağlıdır. ZMSS Genel Şartlarındaki 12 Haziran 2026 tarihli değişiklik 1 Temmuz 2026'da yürürlüğe girmiştir ve genel şartların C.11 maddesine göre bu tarihten sonra düzenlenen ya da yenilenen poliçelere uygulanır. Bu poliçelerde araç hasarı için başvuran kişi değer kaybı talebinde de bulunmuş sayılır. Ayrı bir değer kaybı başvurusu gerekmez ve sigortacı tutarı yazılı olarak ya da kalıcı veri saklayıcısıyla bildirir. Kusurlu aracın poliçesi daha eski tarihliyse değer kaybı başvuruda onarım bedelinden ayrı kalem olarak istenmelidir.
İkinci kural poliçe tarihinden bağımsızdır. Sigorta Eksperleri Atama Yönetmeliği 1 Nisan 2026'dan itibaren yürürlüktedir ve m.6/3 uyarınca araç hasarı için atanan eksper değer kaybını da aynı raporda hesaplar. Yani poliçesi eski olan bir dosyada da rapor değer kaybını içerir. Fark, başvurunun kendiliğinden değer kaybını kapsayıp kapsamamasındadır. Sigortanın ödeyeceği üst sınır ise poliçeye değil kaza tarihine göre belirlenir. İki metnin ayrıntısı araç değer kaybı ve değer kaybı dilekçe örneği sayfalarında yer alıyor.
Sekiz İş Günü Geçti, Faiz Ne Zaman Başlar?
Sigortacı belgeler ulaştıktan sonra sekiz iş günü içinde haklı bir neden olmadan ödemezse, bu sürenin bittiği tarihte temerrüde düşer. Sigorta Tahkim Komisyonu İtiraz Hakem Heyeti, 19.03.2020 tarihli bir kazadaki değer kaybı dosyasında bu hesabı yapmıştır. Hak sahibi gerekli belgelerle 03.12.2021'de başvurmuş, heyet sekiz iş gününün bitiminden sonraki 16.12.2021 tarihinden itibaren faiz yürütmüştür. Yargıtay 4. Hukuk Dairesi sigortacının temyiz itirazlarını reddetmiş ve heyet kararını onamıştır (E. 2023/3777, K. 2025/1107, T. 28.01.2025).
Aynı dosyada sigortacı hasar için ödeme yaptığını ve poliçe limitinin tükendiğini savunmuş, ancak ödemeye ilişkin dekont sunamamıştır. Daire, ödemenin ve limitin tükendiğinin ispatlanamadığını belirtmiştir. Dolayısıyla "ödedik" demek yetmez; ödeme belgesi sigortacıdan beklenir. Faiz oranı ve başlangıcı her dosyada kararda ayrıca belirlenir.
Değer Kaybı Hangi Hesaba ve Kime Yatar?
Tazminat alacağı yalnız hak sahibine ya da avukatına ödenir ve hiç kimseye devredilemez (5684 sayılı Kanun Ek m.6/2). Başvuruda kendi adınıza açılmış hesabın IBAN bilgisini vermek, paranın doğru yere yatmasını sağlar. Avukata vekâlet verilmişse ödeme avukata da yapılabilir; bu durumda tutar yine müvekkile aittir. "Tazminatı biz alalım" diyerek temlikname imzalatan hasar takipçilerine ödeme yapılamaz. Konu sigorta tazminatı temlik yasağı yazısında ayrıntılı işleniyor.
Ödeme Gecikirse veya Eksik Gelirse Ne Yapılır?
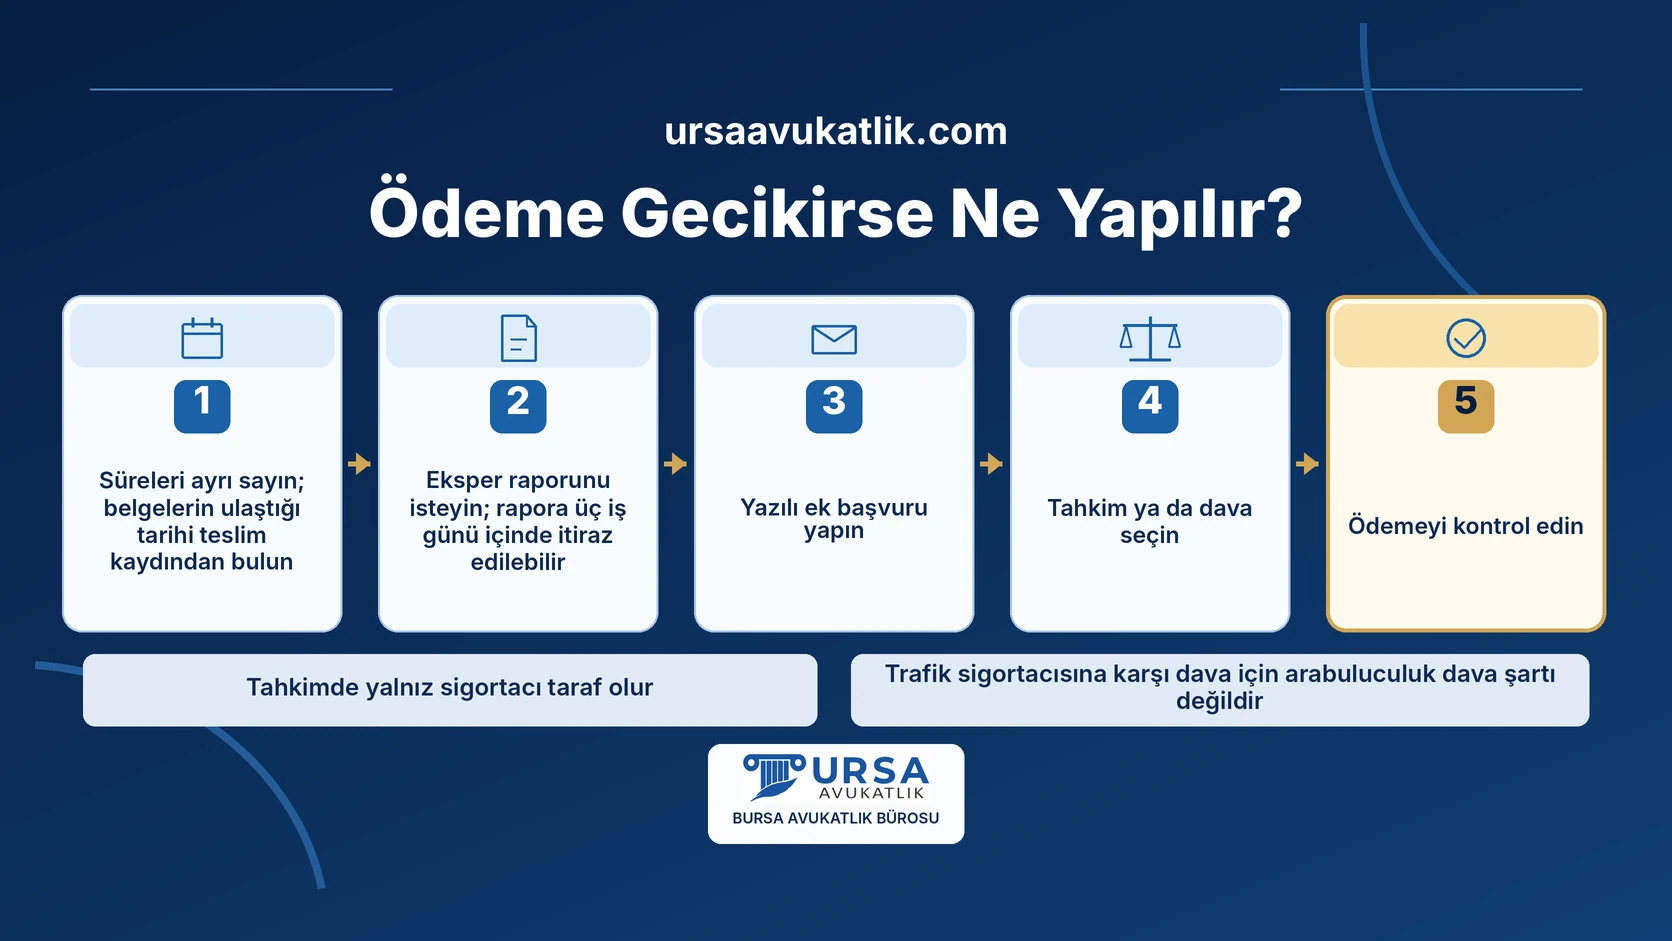
- Süreleri ayrı sayın. Belgelerin sigortacıya ulaştığı tarihi teslim kaydından bulun; sekiz iş günü ile cevap süresini ayrı ayrı hesaplayın.
- Eksper raporunu isteyin. Değer kaybı tutarını emsal ve parça listesiyle karşılaştırın. Rapora üç iş günü içinde itiraz edilirse hakem eksper atanır. Raporun nasıl okunduğu trafik kazası eksper raporu yazısındadır.
- Yazılı ek başvuru yapın. Ödeme gelmediyse sigorta şirketi ödeme yapmazsa yazısındaki yol izlenir.
- Tahkim ya da dava seçin. Tahkimde yalnız sigortacı taraf olur ve karar dosya üzerinden verilir; sigorta tahkim komisyonu yazısı başvuruyu anlatıyor. Teminatı aşan kısım için sürücü ve işletenle birlikte dava açılır. Trafik sigortacısına karşı dava için arabuluculuk dava şartı değildir, ama önce sigortacıya yazılı başvuru gerekir.
- Ödemeyi kontrol edin. Gelen tutar eksikse ya da ibraname imzalanmışsa bakiye değer kaybı yazısına bakılır.
Dava veya tahkim sonunda paranın yatacağı tarih dosyadan dosyaya değişir. Kanun, hakem için dört aylık karar süresi dışında sabit bir takvim koymaz. Hakem kararına itiraz edilirse karar icra edilemez (m.30/12). Bu nedenle mahkeme ya da tahkim yoluna gitmeden önce yazılı başvuruyu eksiksiz yapmak, toplam süreyi en çok kısaltan adımdır. Dava açıldıktan sonra rapora göre artırım araç değer kaybı ıslah dilekçesi yazısında.
Ödemeyi Geciktiren Yaygın Nedenler
- Eksik belge ya da IBAN. Sekiz iş günü belgeler tamamlanınca işler; eksik evrak süreyi başlatmaz.
- Kusur uyuşmazlığı. Sigortacı yalnız kendi sigortalısının kusuru oranında öder; oran tartışmalıysa dosya uzar.
- Eksper raporunun gecikmesi. Hasar bedeli ve değer kaybı aynı raporda hesaplandığı için rapor çıkmadan tutar belli olmaz.
- Teminat limiti. Limit kaza tarihine göre uygulanır. 2026'daki kazalarda maddi zararlar için araç başına 400.000 TL'dir ve hasar bedeli ile değer kaybı bu limitten birlikte karşılanır. Aşan kısım sürücü ve işletenden istenir.
- Önceki hasar kaydı. Aynı bölgede eski hasar varsa sigortacı tutarı düşük hesaplayabilir.
Araç Değer Kaybı Ne Zaman Yatar Hakkında Sık Sorulan Sorular
Araç değer kaybı kaç günde yatar?
Belgeler sigortacıya ulaştıktan sonra en geç sekiz iş günü içinde ödenmesi gerekir (KTK m.99). 1 Temmuz 2026'dan sonraki poliçelerde sigortacı ayrıca hesaplanan tutarı nihai eksper raporunu izleyen iş günü içinde bildirir. Belge eksikse sekiz iş günü işlemeye başlamaz.
Araç değer kaybı nereye yatar?
Başvuruda bildirilen, hak sahibine ait banka hesabına yatar. Avukata vekâlet verilmişse ödeme avukata da yapılabilir. Hak sahibi dışında bir kişiye devredilen ya da yönlendirilen ödeme kanuna aykırıdır (5684 sayılı Kanun Ek m.6).
Araç değer kaybı kime yatar?
Kaza anında zarar gören aracın maliki olan hak sahibine yatar. Araç kazadan sonra satılırsa hak yeni malike kendiliğinden geçmez. Hasar takipçisine ödeme yapılamaz.
Araç değer kaybı davası ne zaman sonuçlanır?
Kanunda dava için sabit bir süre yoktur. Tahkimde hakemler görevlendirildikleri tarihten itibaren en geç dört ay içinde karar vermek zorundadır (5684 sayılı Kanun m.30/16). Hakem kararına itiraz edilirse süre uzar. Davada süre bilirkişi raporlarına ve kusur tartışmasına göre değişir.
Sekiz iş günü geçti ama ödeme yapılmadı, ne olur?
Sigortacı haklı bir neden olmadan ödemezse sekiz iş gününün bittiği tarihte temerrüde düşer ve faiz işler. Önce yazılı ek başvuru yapılır; cevap gelmezse Sigorta Tahkim Komisyonuna ya da mahkemeye gidilir. Ödediğini söyleyen sigortacı dekontla ispat etmelidir.
Poliçe 1 Temmuz 2026'dan önce düzenlendiyse değer kaybı yine ödenir mi?
Ödenir, ancak başvuruda değer kaybı ayrıca istenmelidir. Eksperin değer kaybını aynı raporda hesaplaması poliçe tarihinden bağımsızdır. Genel şartlardaki yeni kural yalnız 1 Temmuz 2026'dan sonra düzenlenen ya da yenilenen poliçelerde başvuruyu kendiliğinden değer kaybı talebi sayar.
Eksper değer kaybını düşük hesaplarsa beklemek gerekir mi?
Hayır. Rapora, sisteme girildiğinin bildiriminden itibaren üç iş günü içinde itiraz edilebilir. Süre geçmişse tahkim ya da dava yolu açıktır; mahkemede ve tahkimde değer kaybı bilirkişi incelemesiyle yeniden hesaplanır.
Sakarya Üniversitesi Hukuk Fakültesi mezunu. Sigorta hukuku, trafik kazası, iş kazası tazminatı, bedeni hasar dosyaları ve nitelikli hesaplama alanlarında çalışıyor.
Bu içerik genel bilgilendirme amaçlıdır ve hukuki danışmanlık yerine geçmez. Her uyuşmazlık kendi koşulları içinde değerlendirilir.