Kasko sigortası, aracın kendisinde oluşan maddi zararı karşılayan isteğe bağlı bir mal sigortasıdır. Kara Araçları Kasko Sigortası Genel Şartları'na göre sigortacı; çarpışma, çarpma ve devrilme gibi kazaları, üçüncü kişilerin kötü niyetli hareketlerini, yanmayı ve çalınmayı poliçede yazılı araç için, poliçedeki sınırlar içinde güvence altına alır. Zorunlu trafik sigortası ise karşı tarafın zararını öder; kendi aracınızdaki hasarı karşılamaz. Kasko sigortası ne işe yarar, neleri kapsar, kimin aracını korur ve trafik sigortasından farkı nedir sorularının cevabı aşağıda; ayrıntılı konular ilgili yazılara bağlanmıştır.
Kasko Sigortası Nedir ve Ne İşe Yarar?
Kasko, sigortalının aracından doğan menfaatin bozulması hâlinde uğradığı maddi zararı ödeyen bir zarar sigortasıdır. Ticaret Kanunu'na göre sigortacı sigortalının uğradığı zararı tazmin eder (TTK m.1459); sigorta bedeli rizikonun gerçekleştiği andaki menfaat değerini aşsa bile sigortacı uğranılan zarardan fazlasını ödemez (TTK m.1461). Bu yüzden kasko, aracı kazadan önceki hâline getirmeye yarar; kazadan kâr elde etmeye yaramaz.
Kasko yaptırmak zorunlu değildir. Kanun yalnız zorunlu mali sorumluluk sigortasını zorunlu tutar (KTK m.91). Kasko, sürücünün kusurlu olduğu kazada da kendi aracının onarımını güvenceye almak isteyen araç sahibi için ayrıca satın alınan bir sözleşmedir. Hasarı ödeyen sigortacı, kusurlu tarafa dönerek ödediği tutarı geri isteyebilir; bu yol kasko rücu davası şartları yazısında anlatılıyor.
Yargıtay 17. Hukuk Dairesi kaskoyu mal ve zarar sigortaları arasında karma bir sözleşme olarak niteler. Daireye göre zarar sigortası olduğu için sigortacı yalnız gerçek zarardan ve poliçe limitleriyle sınırlı sorumludur; gerçek zararın belirlenmesinde poliçedeki genel ve özel şartlar da dikkate alınır. Çalıntı araç için sigortalısına ödeme yapan kasko şirketinin, aracın çalındığı siteyi yöneten kooperatife karşı açtığı itirazın iptali davasında verilen ret kararı ise eksik inceleme gerekçesiyle bozulmuştur (E. 2019/5259, K. 2021/1204, T. 11.02.2021).
Kasko Sigortası Neleri Kapsar?
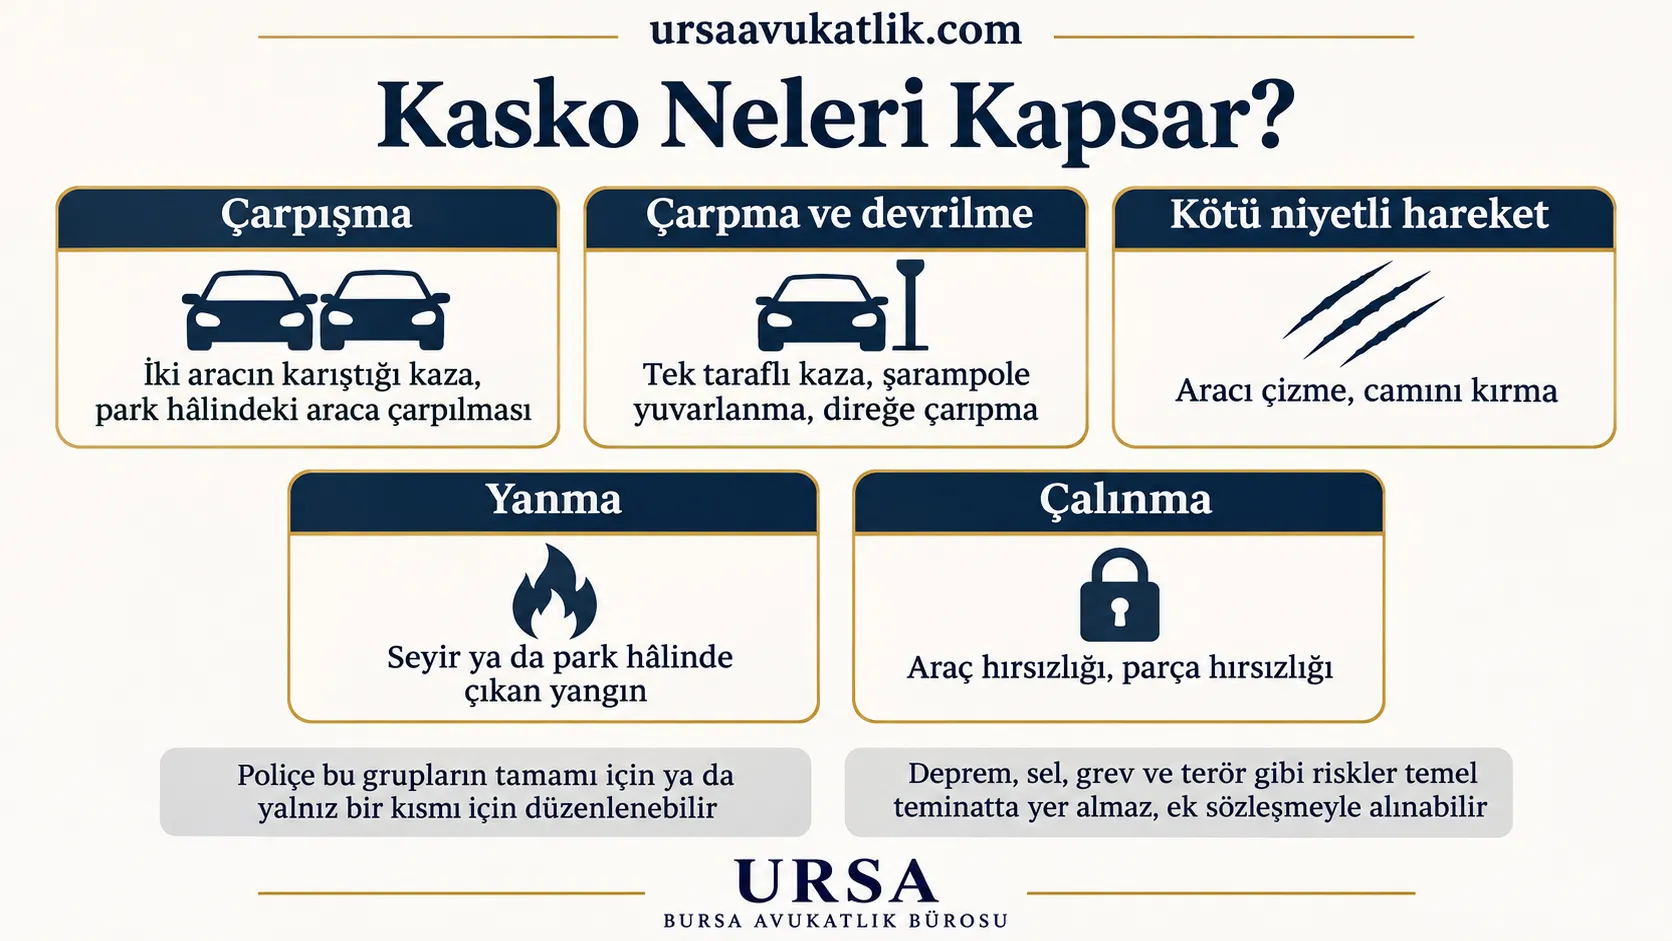
Genel Şartların A.1 maddesi temel teminatı beş riziko grubuna ayırır. Poliçe bu grupların tamamı için ya da yalnız bir kısmı için düzenlenebilir.
| Bent | Teminat | Günlük hayattaki karşılığı |
|---|---|---|
| A.1/a | Aracın karayolunda veya demiryolunda kullanılabilen motorlu ve motorsuz araçlarla çarpışması | İki aracın karıştığı kaza, park hâlindeki araca çarpılması |
| A.1/b | Sürücünün iradesi dışında, ani ve dıştan gelen bir etkiyle sabit ya da hareketli bir cismin araca çarpması veya aracın bir cisme çarpması, devrilmesi, düşmesi, yuvarlanması | Tek taraflı kaza, şarampole yuvarlanma, direğe çarpma |
| A.1/c | Üçüncü kişilerin kötü niyet veya muziplikle yaptıkları hareketler ile fiil ehliyeti olmayan kişilerin yol açtığı zararlar | Aracı çizme, camını kırma |
| A.1/d | Aracın yanması | Seyir ya da park hâlinde çıkan yangın |
| A.1/e | Aracın veya araç parçalarının çalınması ya da çalınmaya teşebbüs edilmesi | Araç hırsızlığı, parça hırsızlığı |
Sigorta Türkiye sınırları içinde geçerlidir (A.2). Poliçede belirtilen araca ve fabrika çıkışında standart donanım olarak monte edilmiş ses, iletişim ve görüntü cihazlarına teminat uygulanır; standardın dışındaki aksesuarlar ise ancak poliçede yazılmışsa kapsama girer (A.3.1). Deprem, sel, grev ve terör gibi riskler temel teminatta yer almaz, ek sözleşmeyle alınabilir (A.4). Ürün adlarının ve ek teminatların ayrıntısı ayrı bir yazının konusudur.
Muafiyetli Kasko Sigortası Nedir?
Muafiyet, belirli bir tutara ya da hasarın veya sigorta bedelinin belli bir oranına kadar olan zararın sigortalıda kalacağının kararlaştırılmasıdır. Poliçede en az 14 punto büyüklüğünde harflerle yazılması gerekir (A.6). Muafiyetin olup olmadığı ve tutarı poliçeden okunur.
Kasko Sigortası ile Trafik Sigortası Arasındaki Fark Nedir?
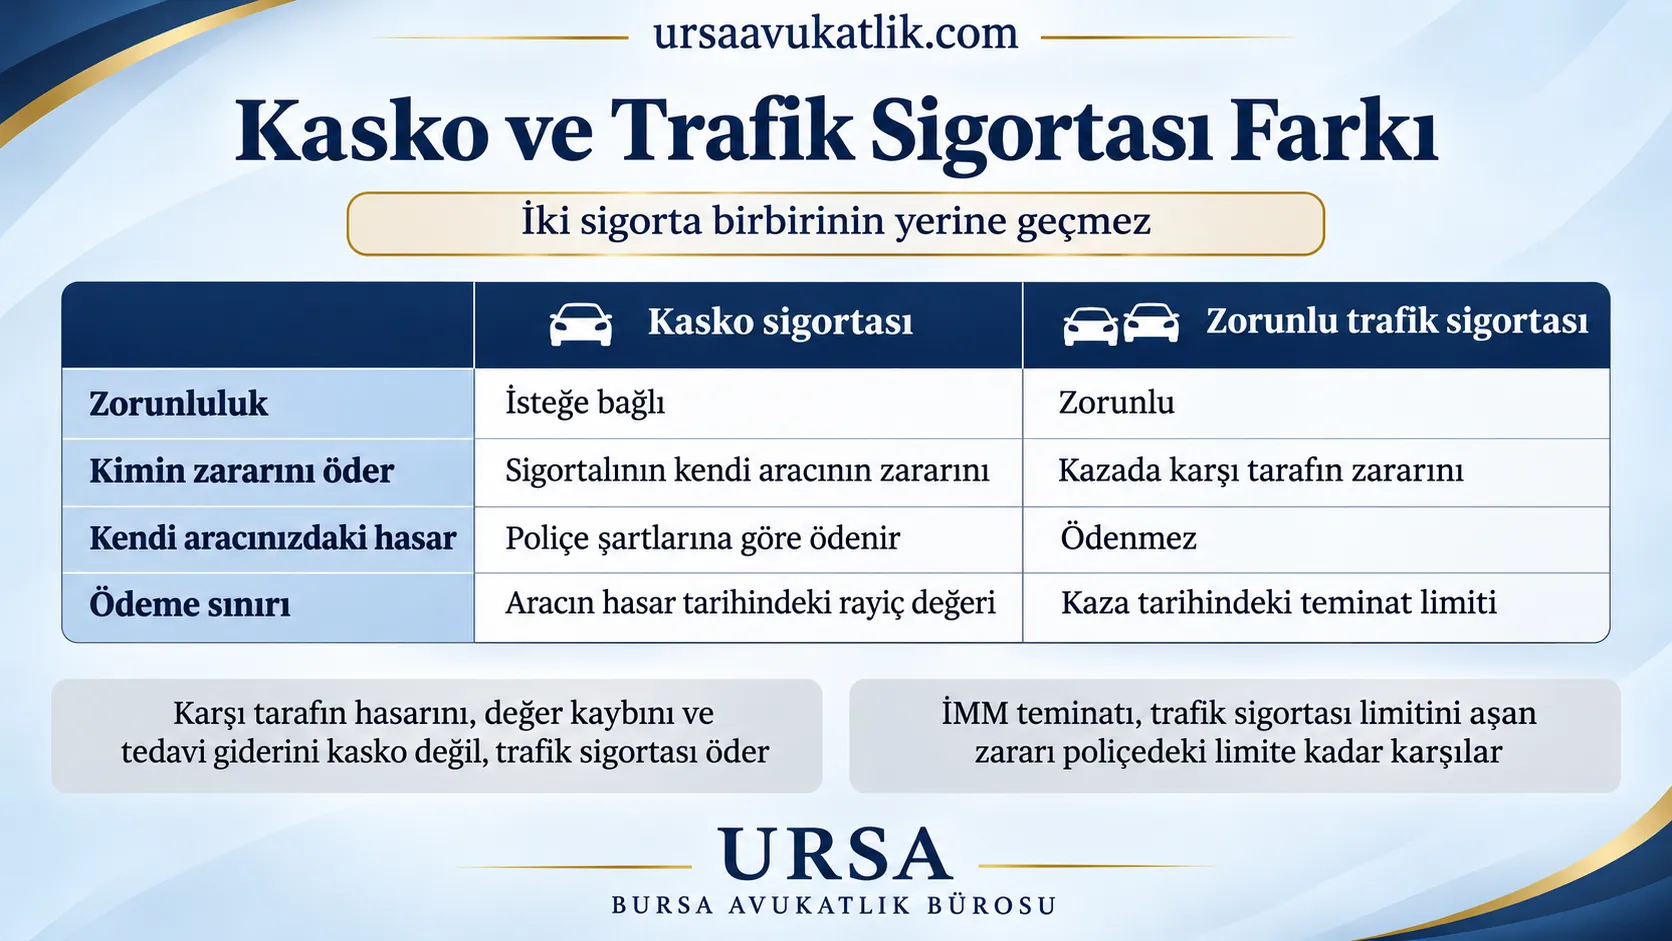
İki sigorta birbirinin yerine geçmez. Trafik sigortası, aracı işletenin kazada üçüncü kişilere verdiği zararı karşılayan bir sorumluluk sigortasıdır. Kaskoda bedensel sakatlığın ancak ferdi kaza teminatıyla karşılanması ve başvurunun yapılışı sakatlık-maluliyet tazminatı kaskoya başvuru dilekçesi yazısında anlatılıyor. Kasko ise sigortalının kendi aracındaki zararı karşılayan bir mal sigortasıdır. Aşağıdaki tablo farkı özetler.
| Konu | Kasko sigortası | Zorunlu trafik sigortası |
|---|---|---|
| Zorunluluk | İsteğe bağlı | Zorunlu (KTK m.91) |
| Kimin zararını öder | Sigortalının kendi aracının zararını | Kazada karşı tarafın araç, tedavi, sakatlık ve ölüm zararını |
| Kendi aracınızdaki hasar | Poliçe şartlarına göre ödenir | Ödenmez |
| Ödeme sınırı | Poliçedeki sigorta bedeli, yani aracın hasar tarihindeki rayiç değeri | Kaza tarihindeki teminat limiti; 2026 kazalarında maddi hasarda araç başına 400.000 TL |
| Kapsamı kim belirler | Genel şartlar ve poliçedeki özel şartlar | Zorunlu sigorta genel şartları |
Karşı tarafın hasarını, değer kaybını ve tedavi giderini kasko değil, kusurlu aracın trafik sigortası öder. Kendi aracının değer kaybı teminatı poliçesinde yazılı sigortalı için araç değer kaybı kasko dilekçe örneği yazısına bakılabilir. Trafik sigortasının kapsamı trafik sigortası yazısında, limitleri trafik sigortası teminat limitleri sayfasında bulunur. Kasko ile aynı poliçede satılan ihtiyari mali mesuliyet teminatı (İMM) bir sorumluluk teminatıdır; trafik sigortası limitini aşan zararı poliçedeki limite kadar karşılar ve ayrı genel şartlara tabidir. İşleyişi İMM sigortası yazısında anlatılmıştır.
Kasko Kimin Aracını ve Kimin Menfaatini Korur?
Kasko, poliçede belirtilen aracı korur ve bu araçtan doğan menfaati teminat altına alır (A.1). Sigortalanan menfaat bulunmalıdır; sözleşmenin yapıldığı anda menfaat yoksa sigorta geçersizdir (TTK m.1408). Araç satıldığında ve menfaat sahibi değiştiğinde sözleşme kendiliğinden sona erer, ancak poliçenin yeni malikle devam etmesi de kararlaştırılabilir (C.5).
Araç üzerinde rehin varsa ödeme talebi rehin alacaklısı tarafından da ileri sürülebilir. Yargıtay 11. Hukuk Dairesinin incelediği dosyada kredi teminatı olarak rehinli araç park yerinden çalınmış ve bulunamamıştı. Araç sigortacıya sigortalıydı, rehin alacaklısı banka sigortacıya karşı dava açmıştı. Mahkeme, çalınmayı kasko teminatı kapsamında görüp davayı kabul etti. Daire, sigortacının temyiz itirazlarını yerinde bulmayarak kararı onadı (E. 2016/5685, K. 2017/5325, T. 12.10.2017). Teminat dışı hâller kasko neyi ödemez yazısındadır.
Kasko Poliçesinde Hangi Bilgilere Bakılmalı?
Genel Şartlara ekli poliçe şablonu, poliçede açıkça yer alması gereken bilgileri sayar. Bu liste, poliçeyi satın almadan ve hasar sonrasında kontrol etmek için kullanılabilir.
- Ürün adı. Dar kasko, kasko, genişletilmiş kasko veya tam kasko ibaresi en az 16 punto yazılır (A.1).
- Teminat grupları. Dar kasko, genişletilmiş kasko ve kaskoda hangi risklere teminat verildiği.
- Muafiyet. Hasarda sigortalıda kalacak tutar ve varsa diğer muafiyetler (14 punto).
- Sigorta bedeli. Bu alanda belli bir tutar yerine "Sigorta şirketi aracı hasar tarihi itibariyle rayiç değerine kadar teminat altına almıştır" ibaresi yer alır; hasar durumunda eksik veya aşkın sigorta uygulanmayacağı da yazılır.
- Rayiç değer referansı. Hasar tarihindeki rayiç değerin hangi kaynağa göre belirleneceği.
- Tazmin yöntemi. Onarım ya da parça tedariki, orijinal veya eşdeğer parça, sigortalının mı sigortacının mı belirleyeceği servis.
- Özel belirlemeler. Aracın belli günlerde, belli mesafelerde veya belli kişilerce kullanılması gibi sınırlamalar (14 punto).
- Belgeler ve hakem yolu. Hasarda istenecek belgeler, şirketin Sigorta Tahkim Sistemine üye olup olmadığı ve sigortalının eksper tayin edebileceği bilgisi. Kendi aracının hasarı için kaskoya başvuru dilekçesi araç hasar bedeli kasko başvuru dilekçesi yazısında.
Prim, indirim ve zamlı prim uygulamasının nedenleri de poliçede gösterilir. Hasarsızlık indirimi kaskoda sözleşmeyle belirlendiğinden poliçenin özel şartlarına bakılır (C.11); trafik sigortasındaki basamak sistemiyle farkı hasarsızlık indirimi yazısında açıklanmıştır. Genel şartlara sigortalı aleyhine olmamak kaydıyla özel şart konulabilir (C.11).
Sigorta Süresi ve Ödeme Yapılmazsa Ne Olur?
Aksi kararlaştırılmadıkça sigorta, poliçede yazılı başlangıç gününde Türkiye saatiyle öğleyin 12.00'de başlar ve bitiş gününde öğleyin 12.00'de sona erer (A.8). Prim ya da ilk taksit ödenmemişse aksi kararlaştırılmadıkça poliçe teslim edilmiş olsa bile sigortacının sorumluluğu başlamaz (C.1). Kasko şirketi hasarı ödemezse ya da eksik öderse izlenecek yol sigorta şirketi ödeme yapmazsa yazısında, tahkim başvurusu ise Sigorta Tahkim Komisyonu yazısında anlatılıyor.
Kasko Sigortası Nedir Hakkında Sık Sorulan Sorular
Kasko sigortası nedir kısaca?
Kasko, sigortalının aracında kaza, yanma, çalınma veya kötü niyetli hareket sonucu oluşan maddi zararı poliçedeki şartlar ve sınırlar içinde karşılayan isteğe bağlı bir mal sigortasıdır. Karşı tarafın zararını karşılamaz.
Kasko ne işe yarar?
Kendi aracınızın onarım ya da çalınma zararını, kusurlu olduğunuz kazada bile karşılamaya yarar. Kasko hasarı ödedikten sonra kusurlu tarafa rücu edebilir. Böylece onarım için karşı tarafın sigortasının ödemesini beklemek gerekmez.
Kasko zorunlu mu?
Hayır. Kanunun zorunlu tuttuğu sigorta, aracı işletenin üçüncü kişilere karşı sorumluluğunu güvence altına alan zorunlu mali sorumluluk sigortasıdır (KTK m.91). Kasko isteğe bağlıdır.
Kasko ile trafik sigortası aynı şey mi?
Aynı değildir. Trafik sigortası kazada karşı tarafın zararını öder ve zorunludur. Kasko kendi aracınızın zararını öder ve isteğe bağlıdır. İkisi birbirinin yerine geçmez.
Kasko karşı tarafın zararını öder mi?
Kasko sigortalının kendi aracındaki zararı kapsar. Karşı aracın onarımı ve değer kaybı gibi talepler kusurlu aracın trafik sigortasına yöneltilir; limiti aşan kısım için poliçede İMM teminatı varsa o işler.
Kasko poliçesi hangi gün başlar ve biter?
Aksi kararlaştırılmadıkça poliçede yazılı başlangıç gününde öğleyin 12.00'de başlar, bitiş gününde öğleyin 12.00'de sona erer (A.8). Prim ya da ilk taksit ödenmeden sigortacının sorumluluğu başlamaz (C.1).
Araç satılırsa kasko ne olur?
Menfaat sahibi değişince sözleşme kendiliğinden feshedilmiş olur ve kalan süreye ait prim gün esasına göre iade edilir. Poliçenin yeni malikle devam etmesi sözleşmede kararlaştırılmışsa devam edebilir (C.5).
Sakarya Üniversitesi Hukuk Fakültesi mezunu. Sigorta hukuku, trafik kazası, iş kazası tazminatı, bedeni hasar dosyaları ve nitelikli hesaplama alanlarında çalışıyor.
Bu içerik genel bilgilendirme amaçlıdır ve hukuki danışmanlık yerine geçmez. Her uyuşmazlık kendi koşulları içinde değerlendirilir.