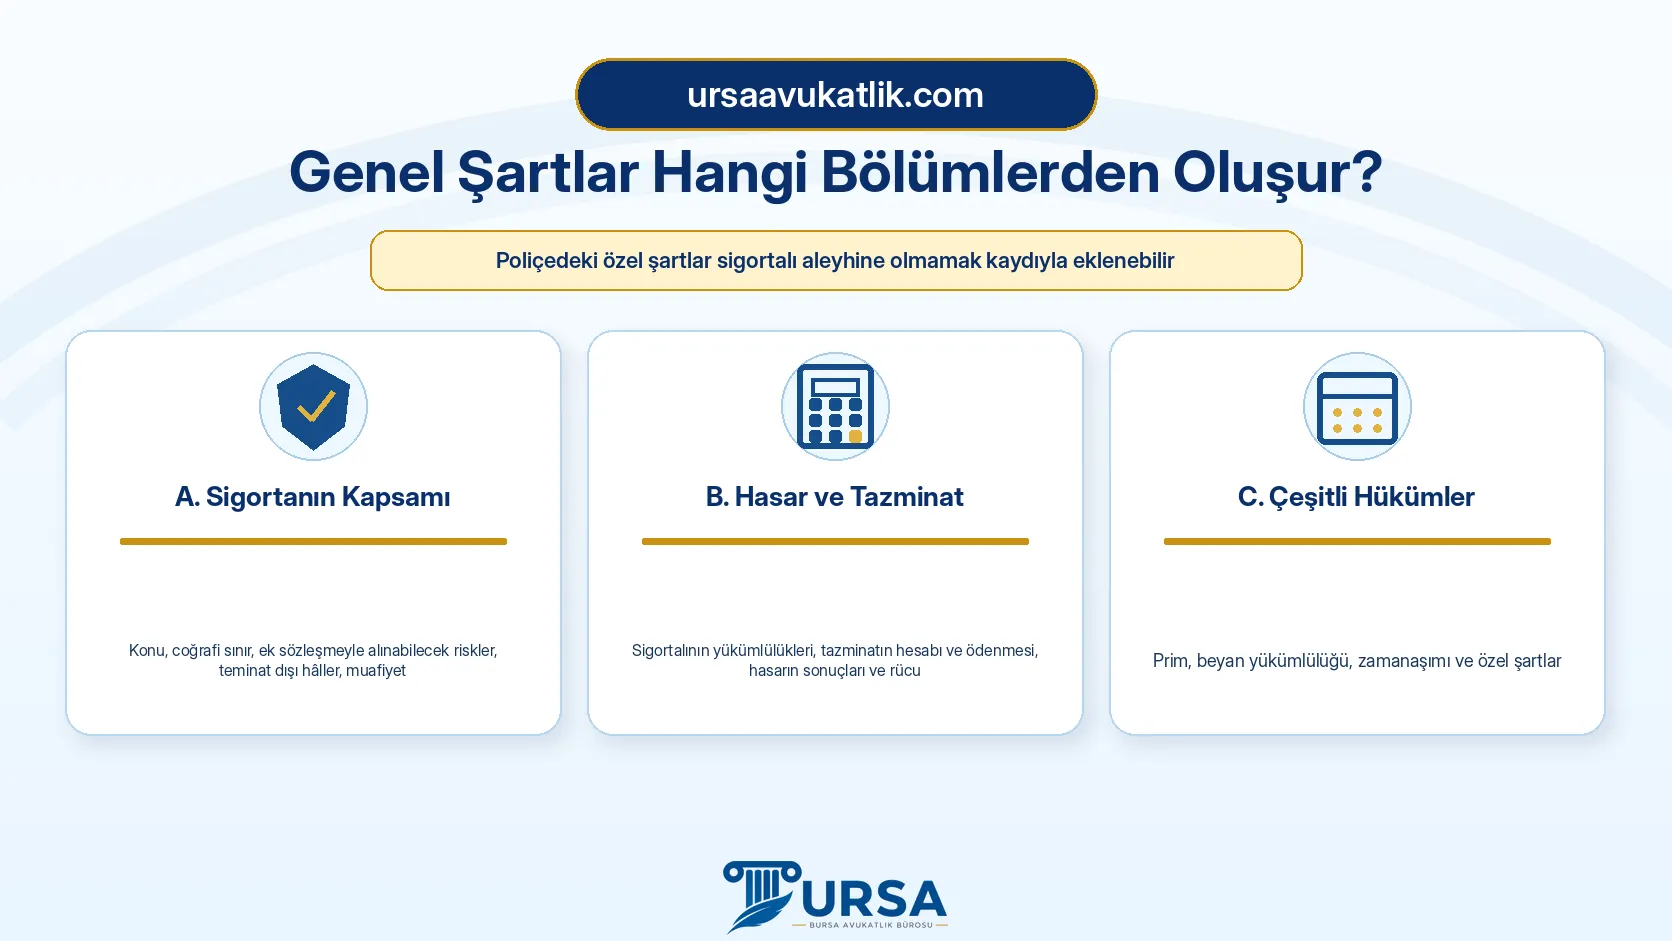
Kasko genel şartları, resmî adıyla Kara Araçları Kasko Sigortası Genel Şartları, her kasko poliçesinin dayandığı asgari sözleşme metnidir ve 01.04.2013 tarihinden itibaren yürürlüktedir (C.12). Metin üç bölümden oluşur. A bölümü teminatı, B bölümü hasar sonrası yükümlülükleri ve tazminatın ödenmesini, C bölümü prim, beyan, zamanaşımı ve özel şartlar gibi çeşitli hükümleri düzenler. Poliçedeki özel şartlar genel şartlara sigortalı aleyhine olmamak kaydıyla eklenebilir (C.11). Aşağıda üç bölüm madde madde özetleniyor; teminat dışı hâllerin ayrıntısı ve ret gerekçelerine karşı izlenecek yol ayrı yazılara bağlanmıştır.
Kasko Genel Şartları Nedir, Hangi Metin Geçerli?
Genel şartlar, sigortacının tek taraflı hazırladığı poliçe metni değil, düzenleyici kurumun yayımladığı standart metindir. Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumunun internet sitesinde mal sigortaları arasında "Kara Araçları Kasko Sigortası Genel Şartları" adıyla yer alır. Eski basımlarda "Kara Taşıtları" adına ve farklı madde numaralarına rastlanabilir; bu yüzden arama yaparken ve karar okurken metnin hangi sürüm olduğuna bakmak gerekir. Bu yazıdaki numaralar 2013 tarihli metnin değişiklikleri işlenmiş hâline göredir.
Özel şart ancak sigortalı aleyhine olmamak koşuluyla konabildiğinden (C.11), genel şartlara göre sigortalı aleyhine hüküm içeren bir poliçe şartının geçerliliği bu madde üzerinden tartışılır. Zorunlu trafik sigortası genel şartları ise ayrı bir metindir; farkı trafik sigortası genel şartları yazısında görülür.
Genel Şartlar Hangi Bölümlerden Oluşur?
| Bölüm | Maddeler | Ne düzenler |
|---|---|---|
| A. Sigortanın Kapsamı | A.1 - A.8 | Konu, coğrafi sınır, ek sözleşmeyle alınabilecek riskler, teminat dışı hâller, muafiyet, başlangıç ve bitiş |
| B. Hasar ve Tazminat | B.1 - B.4 | Sigortalının yükümlülükleri, koruma önlemleri, sigortacının yükümlülükleri, tazminatın hesabı ve ödenmesi, hasarın sonuçları ve rücu |
| C. Çeşitli Hükümler | C.1 - C.12 | Prim, beyan yükümlülüğü, riziko ağırlaşması, menfaat değişimi, tebligat, yetkili mahkeme ve tahkim, eksper, zamanaşımı, özel şartlar, yürürlük |
A Bölümü Hangi Maddeleri İçerir?
| Madde | Konu | İçerik |
|---|---|---|
| A.1 | Sigortanın konusu | Beş riziko grubu; ürün adları dar kasko, kasko, genişletilmiş kasko ve tam kasko |
| A.2 | Coğrafi sınır | Türkiye sınırları |
| A.3 | Kapsam | Poliçedeki araç, standart donanım ve poliçede yazılı aksesuar |
| A.4 | Ek sözleşmeyle alınabilecek zararlar | 15 bent; sayılmayan ve teminat dışı olmayan riskler de ek sözleşmeyle güvenceye alınabilir |
| A.5 | Teminat dışı zararlar | 10 bent; savaş ve nükleer riskler, belgesiz ve alkollü kullanım, kasıt, istiap haddi ve kimlik gizleme amaçlı terk |
| A.6 | Muafiyetler | Tutar ya da oran olarak poliçeye en az 14 punto yazılır |
| A.7 | Özel belirlemeler | Belli günlerde, mesafelerde veya kişilerce kullanım; poliçeye 14 punto yazılır |
| A.8 | Başlangıç ve bitiş | Poliçede yazılı günlerde öğleyin 12.00 |
A.4'ün sonunda yer alan fıkra, genel şartlarda sayılmayan riskler için de ek sözleşmeyle teminat verilebileceğini söyler. Bu yolla poliçeye eklenen değer kaybı teminatı için dilekçe örneği araç değer kaybı kasko dilekçe örneği yazısında. Cam, mini onarım ve ikame araç gibi klozların bu metinde tanımı yoktur; kapsamını poliçedeki özel şart belirler. A.5'teki on bent ve her birine karşı izlenecek yol kasko neyi ödemez yazısında, değer kaybı klozunun nasıl okunacağı kasko değer kaybı yazısında anlatılmıştır.
Sigortalının Yükümlülükleri Nelerdir (B.1 ve B.2)?
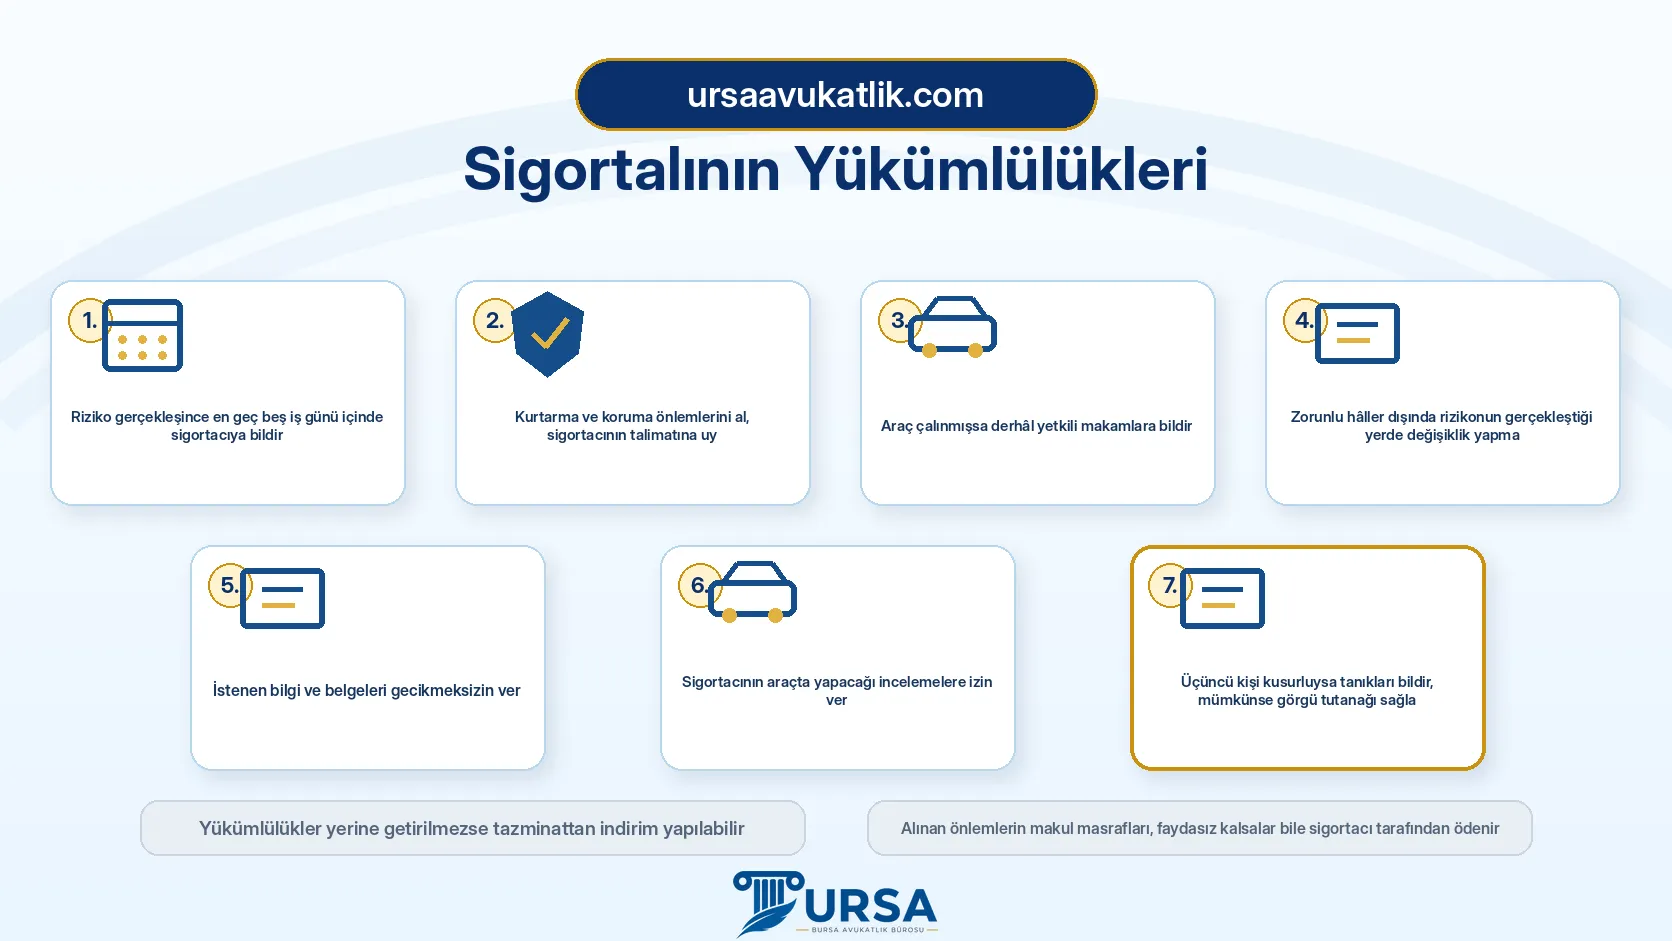
Rizikonun gerçekleşmesi hâlinde sigortalı ve sigorta ettiren, B.1'de sayılan yedi yükümlülüğü yerine getirmelidir.
| Madde | Yükümlülük |
|---|---|
| B.1.1 | Rizikonun gerçekleştiğini öğrendiği tarihten itibaren en geç beş iş günü içinde sigortacıya bildirmek |
| B.1.2 | Sigortalı değilmiş gibi gerekli kurtarma ve koruma önlemlerini almak, sigortacının talimatına elinden geldiğince uymak |
| B.1.3 | Araç çalınmışsa durumu öğrenir öğrenmez derhâl yetkili makamlara bildirmek |
| B.1.4 | Zorunlu hâller dışında rizikonun gerçekleştiği yer veya şeylerde değişiklik yapmamak |
| B.1.5 | Sigortacının isteği üzerine rizikonun nedenlerini, zarar miktarını, delilleri ve rücu hakkının kullanılmasına yarayan bilgi ve belgeleri gecikmeksizin vermek |
| B.1.6 | Sigortacının ve temsilcilerinin araçta ve ilgili belgelerde yapacağı incelemelere izin vermek |
| B.1.7 | Üçüncü kişinin kusuruyla oluşan kazalarda tanıkların kimlik ve adreslerini en yakın yetkili makama bildirmek, mümkünse görgü tutanağı sağlamak |
B.2 ayrıca zararı önlemeye, azaltmaya ve sigortacının üçüncü kişilere olan rücu haklarını korumaya yönelik önlem alma yükümlülüğü getirir. Genel şartlar araç hasarı içindir; sürücü ve yolcunun kalıcı sakatlığı için başvuru sakatlık-maluliyet tazminatı kaskoya başvuru dilekçesi yazısında anlatılıyor. Hasar sonrası yazılacak başvuru örneği araç hasar bedeli kasko başvuru dilekçesi yazısındadır. Alınan önlemlerin makul masrafları, faydasız kalsalar bile sigortacı tarafından ödenir. Yükümlülüklerin yerine getirilmemesi hâlinde tazminattan indirim yapılması ve kasıt hâlinde hakların düşmesi B.3.3.3'te düzenlenmiştir.
Hasar Nasıl Tespit Edilir ve Tazminat Nasıl Ödenir (B.3)?
| Madde | Konu | İçerik |
|---|---|---|
| B.3.1 | Belge talebi | Sigortacı, hasar ihbarı üzerine üç iş günü içinde poliçedeki belgeler dışında istediği belgeleri bildirir |
| B.3.2 | Zararın tespiti | Sigortacı ile sigortalı arasında anlaşma ya da tayin edilecek sigorta eksperi aracılığıyla |
| B.3.3.1 | Sigorta bedeli | Araç, hasar tarihindeki rayiç değerine kadar teminat altındadır |
| B.3.3.2 | Tazminatın hesabı | Onarım ya da tedarik, servis ve parça türü (orijinal veya eşdeğer) poliçede belirtilir; tam hasar, kısmi hasar ve çalınmada hesap yöntemi |
| B.3.3.3 | Eksilme ve düşme | Yükümlülük ihlali zararı artırırsa kusura göre indirim; kasıtta hak kaybı |
| B.3.3.4 | Ödeme | Belgeler tamamlandıktan ve varsa eksper raporu tesliminden sonra en geç 10 işgünü; borç hasar ihbarından 45 gün sonra muaccel; üç ay içinde inceleme bitmezse hasarın en az yüzde 50'si avans |
Tam hasar ve pert uygulaması B.3.3.2.2'de düzenlenir. Onarım masrafı aracın değerini aşar ve eksper raporu aracın onarım kabul etmediğini gösterirse araç tam hasara uğramış sayılır; bu durumda hurda tescil belgesi sigortacıya verilmeden tazminat ödenmez. Onarımı mümkün olan ağır hasarlı araçta aynı şekilde "trafikten çekilmiştir" kaşeli tescil belgesi aranır. Yargıtay 17. Hukuk Dairesi pert dosyasında aracın hurdasının sigortacıya bırakılmasına karar veren mahkemenin, hurda tescil belgesinin sigortacıya teslimine hükmetmemesini hatalı bulmuş, bozma gerekçelerinden biri bu eksikliktir (E. 2016/19527, K. 2019/7401, T. 12.06.2019). Pertin değer hesabı pert farkı tazminatı yazısında, tam hasarın kayda etkisi ağır hasar kaydı yazısında ele alınmaktadır.
Kısmi hasarda onarım masrafları ve onarımın layıkıyla yapılabileceği en yakın yere kadar gerekli çekilme ve nakil masrafları ödenir. Onarım sonucunda araçta bariz bir kıymet artışı olursa fark tazminattan indirilebilir; ancak bunun için hangi parçalara hangi oranda indirim yapılacağının poliçede yazılı olması gerekir (B.3.3.2.3). Ödeme sürelerinin ayrıntısı ve ödeme yapılmazsa yol sigorta şirketi ödeme yapmazsa yazısında anlatılıyor.
Hasarın Sonuçları ve Rücu Nasıl Düzenlenmiştir (B.4)?
- B.4.1. Rizikonun gerçekleşmesiyle tam hasar meydana gelirse teminat sona erer ve sigortacı primin tamamına hak kazanır. Kısmi hasarda aksine anlaşma yoksa sigorta bedeli ödenen tazminat kadar eksilir.
- B.4.2. Kısmi hasarlarda sigortacının sözleşmeyi feshetme hakkı ve şartları poliçeye yazılır; sigortacı bu hakkı ancak tazminatı ödedikten sonra kullanabilir.
- B.4.3. Sigorta şirketi ödediği tutar kadar sigortalının yerine geçer. Rücu talebini sigorta limitleri dahilinde önce ilgili risk için teminat veren sigorta şirketine yöneltir; teminatın bulunmadığı durumda ilgiliye başvurur. Sigortalı ve sigorta ettiren, açılacak davaya veya takibe yarayacak bilgi ve belgeleri vermek zorundadır.
B.4.3'ün dayandığı halefiyet kuralı Ticaret Kanunu'nda da yer alır (TTK m.1472). Rücunun şartları, tutara itiraz ve zamanaşımı kasko rücu davası şartları yazısında anlatılmıştır; genel bir bakış için sigorta şirketinin rücu hakkı sayfasına bakılabilir.
C Bölümündeki Çeşitli Hükümler Nelerdir?
| Madde | Konu | Özet |
|---|---|---|
| C.1 | Prim ve sorumluluğun başlaması | Aksi kararlaştırılmadıkça prim ya da ilk taksit ödenmeden sigortacının sorumluluğu başlamaz |
| C.2 | Sözleşme sırasında beyan | Bilinen veya bilinmesi gereken önemli hususların bildirilmesi |
| C.3 | Süre içinde ihbar | Riziko ağırlaşması hâlinde derhâl, bilgi dışındaysa öğrenmeden itibaren en geç on gün içinde bildirim |
| C.4 | Birden çok sigorta | Aynı menfaat, riziko ve süre için ikinci poliçe düzenlenmez |
| C.5 | Menfaat sahibinin değişmesi | Sözleşme kendiliğinden sona erer; poliçenin yeni malikle devamı kararlaştırılabilir |
| C.6 | Tebliğ ve ihbarlar | Noter, taahhütlü mektup ve sözleşmede belirlenen elektronik yöntemler |
| C.7 | Sırların saklanması | Sigortalıyı tanımlamayan bilgilerin 5684 sayılı Kanun m.31/A ve m.31/B çerçevesinde paylaşılmasına rıza |
| C.8 | Yetkili mahkeme ve tahkim | Ticaret davalarına bakmakla görevli mahkeme; sigortacı sisteme üyeyse tahkim usulü |
| C.9 | Eksper tayini | Sigortalı da eksper tayin edebilir; makul giderleri sigortacı öder |
| C.10 | Zamanaşımı | Alacağın muaccel olduğu tarihten itibaren iki yıl |
| C.11 | Özel şartlar | Sigortalı aleyhine olmamak üzere konabilir; hasarsızlık indirimi poliçede yer alır |
| C.12 | Yürürlük | 01.04.2013 |
C.8'deki tahkim imkânı yalnız sigortacının Sigorta Tahkim Sistemine üye olması hâlinde kullanılabilir; üyelik bilgisi poliçede yazılır. Kasko hasar bedeli için tahkim başvurusunun metni kasko tahkim başvuru dilekçesi yazısındadır. Başvurunun işleyişi Sigorta Tahkim Komisyonu yazısında anlatılıyor.
Kasko Genel Şartları Hakkında Sık Sorulan Sorular
Kasko genel şartları nerede yayımlanır?
Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumunun internet sitesindeki genel şartlar bölümünde, mal sigortaları arasında Kara Araçları Kasko Sigortası Genel Şartları adıyla yer alır.
Kasko genel şartlarına göre teminat dışı haller hangi maddede?
Teminat dışında kalan zararlar A.5 maddesinde, 10 bent hâlinde sayılmıştır. Ek sözleşmeyle teminata alınabilecek riskler ise A.4'tedir. Bu iki maddenin ayrımı, bir reddin dayanağının genel şart mı poliçede olmayan bir ek teminat mı olduğunu gösterir.
Hasar ihbarı kaç gün içinde yapılır?
Genel şartlar, rizikonun öğrenildiği tarihten itibaren en geç beş iş günü içinde sigortacıya bildirimde bulunulmasını ister (B.1.1). Araç çalınmışsa yetkili makamlara derhâl başvurmak gerekir (B.1.3).
Kasko tazminatı ne zaman ödenir?
Sigortacı, istenen belgelerin eksiksiz verilmesinden ve zararın eksperle tespiti kararlaştırılmışsa eksper raporunun tesliminden sonra en geç 10 işgünü içinde inceleme yapıp ödeme yapmak zorundadır. Ödeme borcu her hâlde hasar ihbarından 45 gün sonra muaccel olur (B.3.3.4.1).
B.4.2 maddesi ne anlatıyor?
Kısmi hasarlarda sigortacının sözleşmeyi feshetme hakkının ve bu hakkın şartlarının poliçede yazılmasını ister. Sigortacı fesih hakkını ancak tazminatı ödedikten sonra kullanabilir.
Genel şartlarla poliçe çelişirse hangisi geçer?
Özel şartlar genel şartlara ancak sigortalı aleyhine olmamak üzere konabilir (C.11). Sigortalı aleyhine hüküm içeren bir özel şartın genel şartlara karşı ileri sürülmesi bu nedenle tartışmalıdır; poliçede yazılı muafiyet ve özel belirlemeler ise ayrıca büyük puntolarla gösterilmelidir (A.6, A.7).
Kasko genel şartlarında zamanaşımı kaç yıldır?
C.10 maddesi sigorta sözleşmesinden doğan bütün taleplerin alacağın muaccel olduğu tarihten itibaren iki yılda zamanaşımına uğradığını söyler. Sürenin kesilmesi ve üst sınırı kasko neyi ödemez yazısında anlatılmıştır.
Sakarya Üniversitesi Hukuk Fakültesi mezunu. Sigorta hukuku, trafik kazası, iş kazası tazminatı, bedeni hasar dosyaları ve nitelikli hesaplama alanlarında çalışıyor.
Bu içerik genel bilgilendirme amaçlıdır ve hukuki danışmanlık yerine geçmez. Her uyuşmazlık kendi koşulları içinde değerlendirilir.