Kasko araç hasar bedelini öder; kazanın kusurlu ya da kusursuz yapılmış olması ödemeyi engellemez. Genel Şartlar sürücünün kusurunu teminat dışı saymaz, yalnız sigortalının veya birlikte yaşadığı kişilerin kasten verdiği zararı dışarıda bırakır (A.5.6). Kasko, çarpışma, çarpma, devrilme, yanma, çalınma ve kötü niyetli hareketlerden doğan zararı poliçedeki sigorta bedeli ve muafiyet sınırları içinde öder. Karşı taraf kusurluysa kasko yine ödeme yapar ve ödediği tutarı sonradan kusurlu tarafa rücu eder. Park hâlindeki araca çarpılması da kapsama girer. Hasar bedelinin nasıl hesaplandığı, muafiyetin etkisi ve ödeme yapılmazsa yol aşağıda anlatılıyor.
Sürücü Kusurluysa Kasko Hasarı Öder mi?
Öder. Kasko, sigortalının kendi aracındaki zararı karşıladığı için sürücünün kusuru ödeme şartı değildir. Hızı şartlara uydurmayan sürücünün kasko durumu KTK 52/1-b trafik cezası yazısında da ele alınıyor. A.1/a ve A.1/b maddeleri aracın başka araçlarla çarpışmasını, sabit bir cisme çarpmasını, devrilmesini ve yuvarlanmasını teminata alır. Teminat dışı hâller A.5'te sayılmıştır; sürücünün hatası, hız ya da dikkatsizlik bu listede yer almaz. Tek taraflı kazanın ayrıntıları tek taraflı trafik kazası yazısında anlatılmıştır.
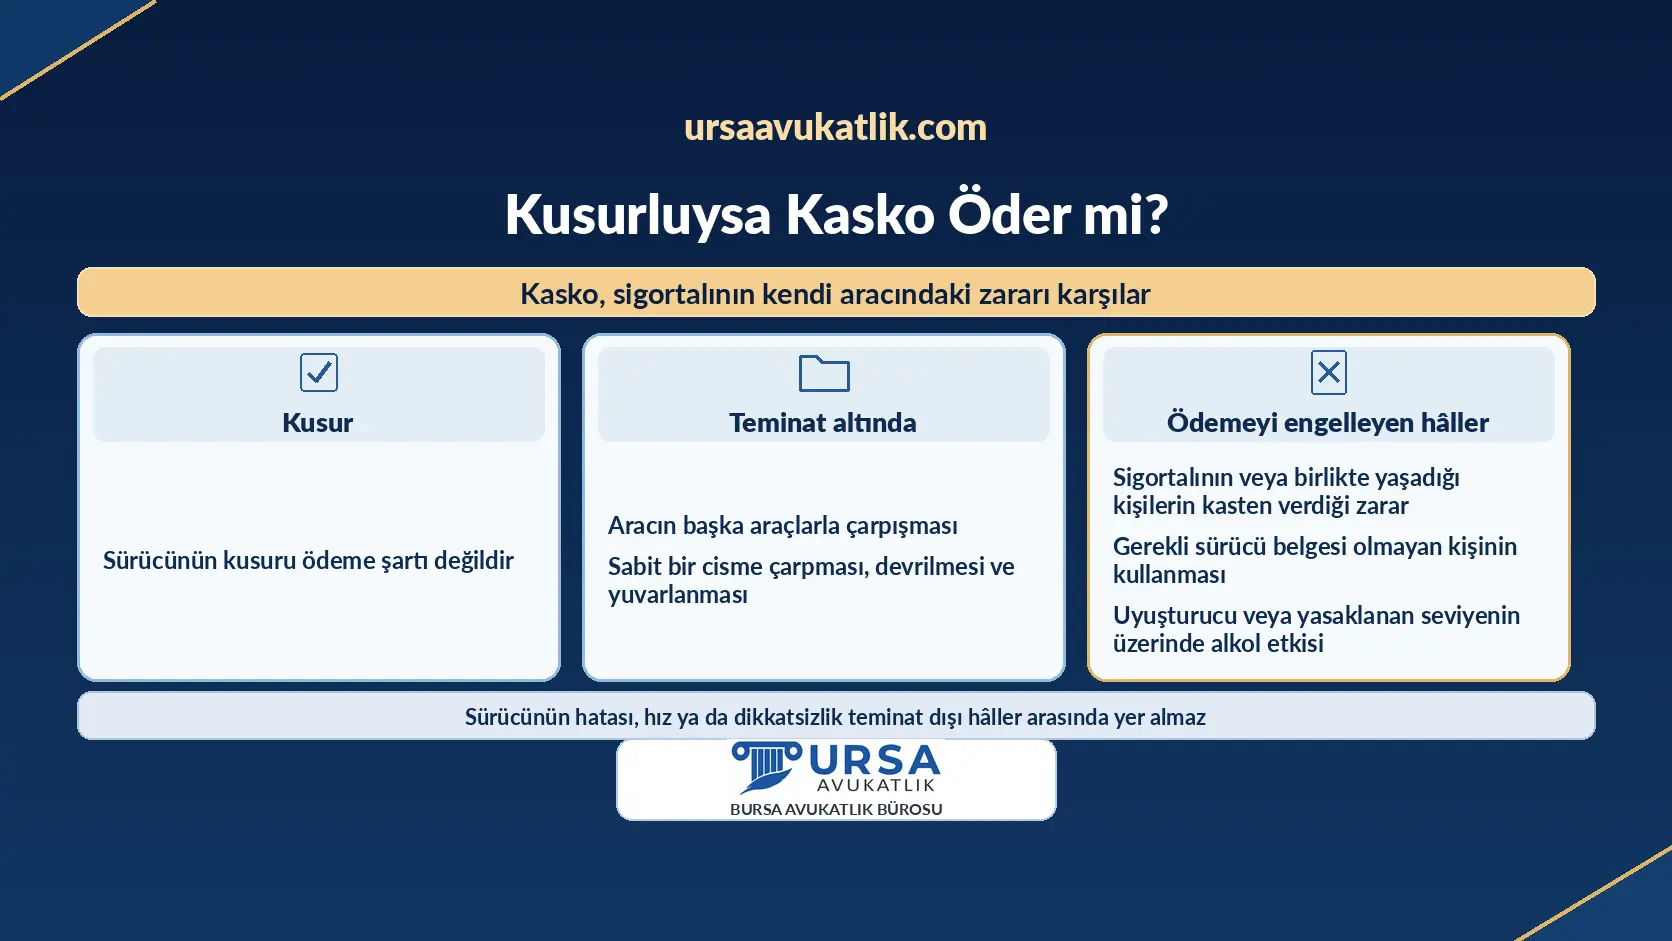
Ödemeyi engelleyen durumlar kusurdan değil, A.5'teki özel hâllerden doğar. Sigortalı ya da birlikte yaşadığı kişiler araca kasten zarar verdiyse (A.5.6), araç gerekli sürücü belgesi olmayan kişi tarafından kullanıldıysa (A.5.4) ya da uyuşturucu veya yasaklanan seviyenin üzerinde alkol etkisinde kullanıldıysa (A.5.5) kasko ödemeyi reddedebilir. Alkol ve ehliyet itirazlarının sınırı kasko neyi ödemez yazısında ayrıntılı olarak ele alınmıştır.
Karşı Taraf Kusurluyken Kasko Hasarı Öder mi?
Öder. Kusursuz araç sahibinin iki yolu vardır. Zararını kendi kaskosundan alabilir ya da kusurlu aracın trafik sigortasına başvurabilir. Kasko ödeme yaptığında sigortalının yerine geçer; sigortalının sorumlulara karşı sahip olduğu dava hakkı ödenen tazminat kadar sigortacıya geçer (TTK m.1472). Genel Şartların B.4.3 maddesine göre kasko şirketi rücu talebini önce ilgili risk için teminat veren sigorta şirketine yöneltir; teminatın bulunmadığı durumda ilgiliye başvurur. Rücunun şartları kasko rücu davası şartları yazısında anlatılmıştır.
Kasko tüm hasarı ödediğinde araç sahibine kalan bazı kalemler olabilir. Poliçedeki muafiyet, değer kaybı ve ikame araç gibi kalemler kaskonun ödemesinde karşılanmayabilir; bunlar karşı tarafın kusurunu esas alarak kusurlu taraftan ve onun trafik sigortasından istenebilir. Değer kaybının nasıl alınacağı araç değer kaybı sayfasında bulunur. Karşı taraf kusurluyken kasko poliçesinin bozulup bozulmayacağı, yani kaskodan alınan ödemenin hasarsızlık indirimine etkisi poliçenin özel şartlarına bağlıdır (C.11). Genel Şartlarda kazadaki kusur oranına göre ödemeden indirim yapılmasını öngören bir hüküm bulunmaz.
Park Hâlindeki Araca Çarpılırsa Kasko Hasarı Öder mi?
Öder. Park hâlindeki araca başka bir aracın çarpması A.1/a'daki çarpışma teminatındadır. Aracın çizilmesi ya da camının kırılması gibi üçüncü kişilerin kötü niyet veya muziplikle yaptıkları hareketler ise A.1/c kapsamındadır. Çarpan sürücü kaçmış olsa bile kaskonun ödeme yükümlülüğü o sürücünün bulunmasına bağlı değildir. Kaçan sürücü bulunamazsa kasko şirketinin rücu edeceği kimse olmaz; bu durum sigortalıya karşı ödemeyi engellemez. Otoparkta ya da vale hizmetinde oluşan hasarda işletmenin sorumluluğu otoparkta araç hasarı yazısında anlatılıyor.
Kasko Hasar Bedelini Nasıl Hesaplar?
Hesabın dayanağı Genel Şartların B.3.3 maddesidir. Aşağıdaki tablo, hasar bedelini belirleyen unsurları gösterir.
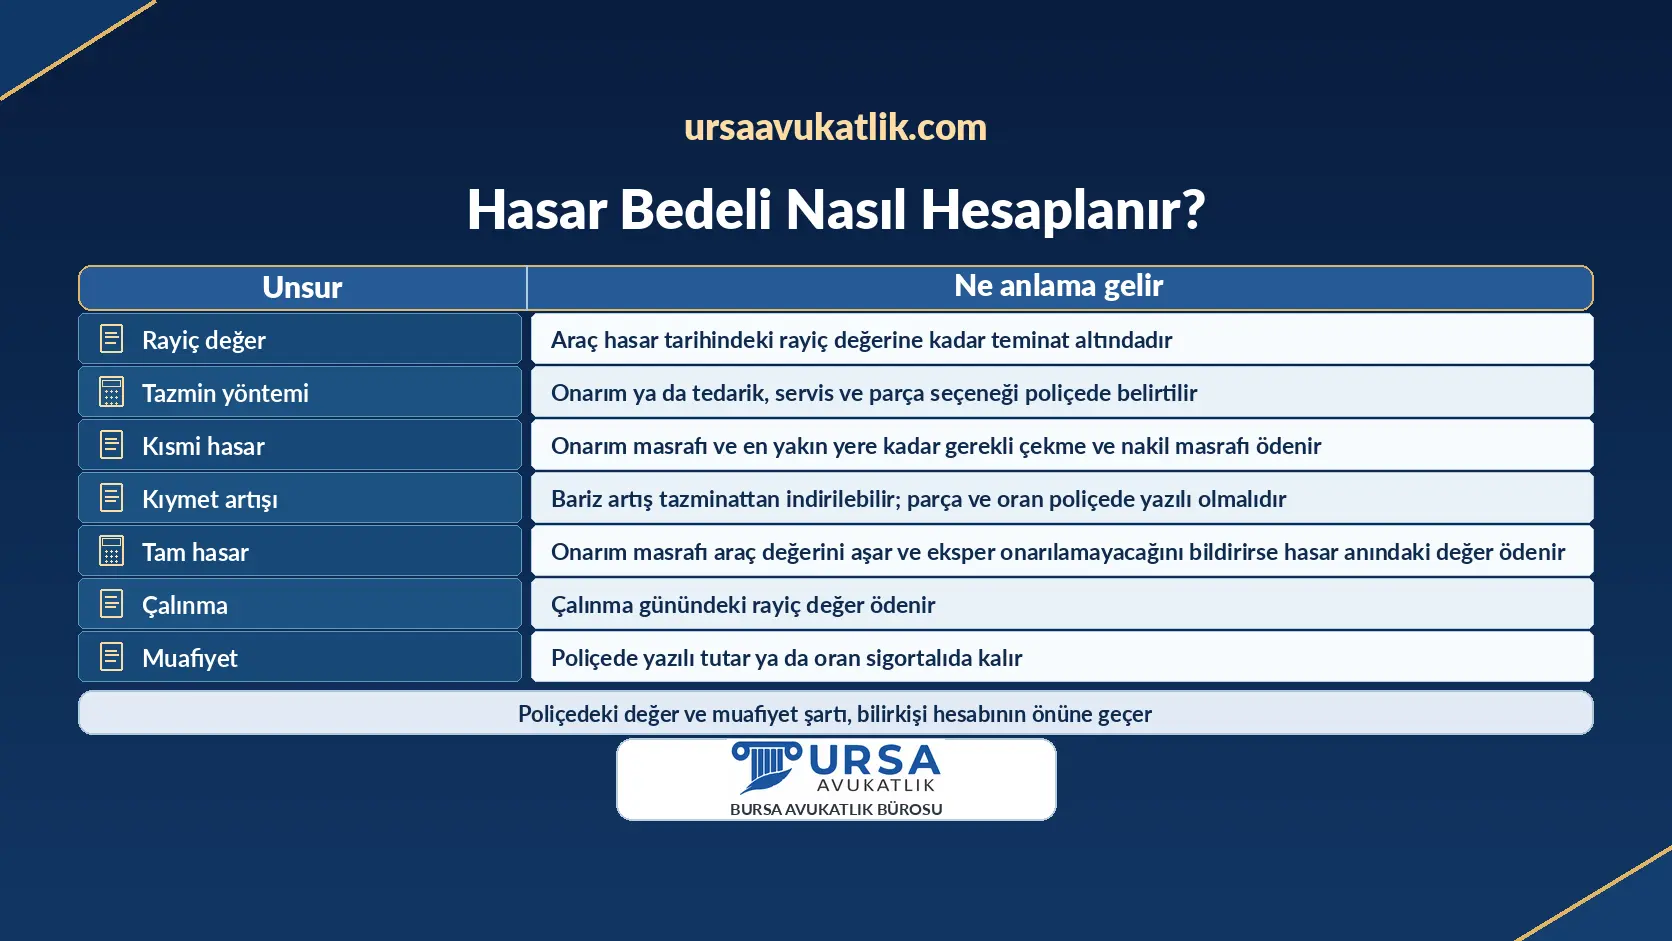
| Unsur | Madde | Ne anlama gelir |
|---|---|---|
| Rayiç değer | B.3.3.1.1 | Araç hasar tarihindeki rayiç değerine kadar teminat altındadır; referans poliçede yazılıdır |
| Tazmin yöntemi | B.3.3.2.1 | Onarım ya da tedarik, servis ve orijinal veya eşdeğer parça seçeneği poliçede belirtilir; belirleme yoksa sigortalının tercihi esas alınır |
| Kısmi hasar | B.3.3.2.3 | Onarım masrafı ve onarımın yapılabileceği en yakın yere kadar gerekli çekme ve nakil masrafı ödenir |
| Kıymet artışı | B.3.3.2.3 | Bariz artış tazminattan indirilebilir; bunun için parça ve oran poliçede yazılı olmalıdır |
| Tam hasar | B.3.3.2.2 | Onarım masrafı araç değerini aşar ve eksper onarılamayacağını bildirirse hasar anındaki değer ödenir; hurda tescil belgesi aranır |
| Çalınma | B.3.3.2.4 | Çalınma günündeki rayiç değer ödenir |
| Muafiyet | A.6 | Poliçede yazılı tutar ya da oran sigortalıda kalır |
Poliçedeki değer ve muafiyet şartı, bilirkişi hesabının önüne geçer. Yargıtay 17. Hukuk Dairesinin incelediği dosyada poliçede rayiç değer 23.050 TL olarak gösterilmişti, mahkemenin dayandığı bilirkişi raporu ise 23.500 TL esas almıştı. Daire, zararın poliçedeki değer üzerinden hesaplanması gerektiğini, poliçede yer alan yüzde 2 muafiyet şartının da kararda olumlu ya da olumsuz değerlendirilmesi gerektiğini belirterek hükmü bozmuştur (E. 2018/384, K. 2018/4516, T. 25.04.2018). Bozmaya uyularak yeniden hasar hesabı yapılan karar, Dairenin bozma ilamına uygun bulunarak onanmıştır (E. 2019/598, K. 2020/7218, T. 18.11.2020).
Parçaların orijinal ya da eşdeğer olması hasar bedelini etkiler; seçenek poliçede belirtilmemişse sigortalının tercihi esas alınır. Pert olan araçtaki hesap pert farkı tazminatı yazısında anlatılmıştır. Sigortalı kendi eksperini de tayin edebilir; tazminatın belirlenmesi için yapılan makul giderleri sigortacı, faydasız kalsalar bile öder (C.9).
Kasko Hasar Dosyasında Hangi Belgeler Hazırlanır?
Sigortacı poliçe metninde muhtemel hasarlar için isteyeceği belgelere yer verir; poliçede yazılanlar dışında belge isterse bunu hasar ihbarından sonraki üç iş günü içinde bildirir (B.3.1). Sigortalı rizikonun gerçekleştiği yerde zorunlu hâller dışında değişiklik yapmamalı (B.1.4), kazada üçüncü kişinin kusuru varsa tanıkların kimlik ve adreslerini bildirmeli ve mümkünse görgü tutanağı sağlamalıdır (B.1.7). Araç çalınmışsa yetkili makamlara derhâl başvurulur (B.1.3). Kazada düzenlenen tutanağın nasıl okunacağı trafik kazası tespit tutanağı yazısında anlatılıyor. Beş iş günlük ihbar süresi geçirildiğinde sonuç ise kasko neyi ödemez yazısında ele alınmıştır.
Kasko Hasar Bedelini Ödemezse veya Eksik Öderse Ne Yapılır?
Önce hasar ihbarının Genel Şartlarda yazılan sürede yapılmış olması gerekir (B.1.1). Yazılı hasar bildirimi ve tazminat talebi metni araç hasar bedeli kasko başvuru dilekçesi yazısında yer alıyor. Ödeme yapılmazsa ya da eksik yapılırsa şirkete yazılı başvuru yapılır. Eksik ödeme çoğu zaman rayiç değer, muafiyet, parça türü ya da kıymet artışı indirimi gibi kalemlerden doğar. Her kalemin dayanağı poliçeden ve eksper raporundan kontrol edilir. İzlenecek yol sigorta şirketi eksik ödeme yazısında anlatılmıştır; hasarsızlık indirimine etkisi hasarsızlık indirimi yazısındadır.
Kasko Araç Hasar Bedelini Öder mi Hakkında Sık Sorulan Sorular
Kasko araç hasar bedelini öder mi?
Öder. Çarpışma, çarpma, devrilme, yanma, çalınma ve kötü niyetli hareketlerden doğan maddi zararı, poliçedeki sigorta bedeli, muafiyet ve özel şartlar çerçevesinde karşılar (A.1). Teminat dışı hâller A.5'te sayılmıştır.
Sürücü kusurluysa kasko hasarı öder mi?
Öder. Genel Şartlar sürücünün kusurunu teminat dışı saymaz; yalnız sigortalının veya birlikte yaşadığı kişilerin kasten verdiği zarar kapsam dışıdır (A.5.6). Ehliyet ve alkol gibi A.5'teki ayrı hâller ise ödemeyi engelleyebilir.
Karşı taraf kusurluysa kasko öder mi?
Öder. Kasko hasarı ödedikten sonra sigortalının yerine geçer ve ödediği tutarı kusurlu tarafa ve onun trafik sigortasına rücu eder (TTK m.1472, B.4.3). Araç sahibi dilerse doğrudan kusurlu aracın trafik sigortasına da başvurabilir.
Park hâlindeki araca çarpılırsa kasko öder mi?
Öder. Park hâlindeki araca başka aracın çarpması çarpışma teminatındadır (A.1/a). Aracın çizilmesi veya camının kırılması gibi hareketler ise A.1/c kapsamındadır. Sürücünün bulunması ödeme şartı değildir.
Kasko muafiyet nedir, hasar bedelinden ne kadar düşülür?
Muafiyet, poliçede yazılı tutar ya da oran kadar zararın sigortalıda kalmasıdır (A.6). Düşülecek miktar poliçeden okunur. Kaskonun ödemediği kalemler kusurlu taraftan ayrıca istenebilir.
Kasko değer kaybını da öder mi?
Genel Şartlar değer kaybını teminat kalemleri arasında saymaz. Poliçede ayrı bir değer kaybı teminatı varsa o teminatın şartlarına göre ödenir. Kusursuzsanız değer kaybını kusurlu aracın trafik sigortasından da isteyebilirsiniz; ayrıntısı kasko değer kaybı konusunda ayrı bir yazıdadır.
Kasko hasarı ödedikten sonra hasarsızlık indirimi kaybolur mu?
Kaskodaki hasarsızlık indirimi sözleşmeyle belirlenir ve poliçenin özel şartlarında yazılır (C.11). Hangi hasarın indirimi bozacağı bu şartlardan okunur. Trafik sigortasındaki basamak sistemi ayrıdır.
Sakarya Üniversitesi Hukuk Fakültesi mezunu. Sigorta hukuku, trafik kazası, iş kazası tazminatı, bedeni hasar dosyaları ve nitelikli hesaplama alanlarında çalışıyor.
Bu içerik genel bilgilendirme amaçlıdır ve hukuki danışmanlık yerine geçmez. Her uyuşmazlık kendi koşulları içinde değerlendirilir.