
Bursa araç değer kaybı avukatı, kazada hasar gören aracınızın piyasa değerindeki düşüşü karşı tarafın trafik sigortasından, gerekirse sürücü ve işletenden isteme sürecini yürütür. Değer kaybı, aracın kaza öncesi hasarsız ikinci el rayiç değeri ile onarım sonrasındaki rayiç değeri arasındaki farktır. Talep için önce kusurlu aracın trafik sigortasına yazılı başvuru yapılır; şirket 15 gün içinde yazılı cevap vermezse veya cevap talebi karşılamazsa Sigorta Tahkim Komisyonu'na ya da mahkemeye gidilir. Değer kaybı talebi, zararın ve sorumlunun öğrenilmesinden itibaren iki yıl, her hâlde kazadan itibaren on yıl içinde zamanaşımına uğrar.
Başvuruyu kendiniz de yapabilirsiniz; avukat tutmak zorunlu değildir. Ancak değer kaybında asıl tartışma çoğu zaman tutar üzerinde çıkar. Sigortanın teklif ettiği rakam, aracın gerçek piyasa kaybını karşılamayabilir. Böyle bir durumda hangi yola gidileceği, hangi sürenin işlediği ve imzalanacak belgenin ne anlama geldiği önem kazanır.
Büromuz Bursa Osmangazi'dedir. Aşağıdaki başlıklar, değer kaybının ne olduğunu, kimden istendiğini, sigorta reddederse hangi yolların açık olduğunu ve Bursa'da dosyanın hangi mahkemede görüleceğini sırasıyla ele alır.
Araç Değer Kaybı Nedir?
Değer kaybı, kazadan sonra usulüne uygun onarılan bir aracın ikinci el piyasada kazadan önceki kadar etmemesidir. Onarım hasarı giderir, ama kaza geçmişini silmez. Alıcı, aynı model ve kilometredeki hasarsız araca daha fazla öder. Aradaki fark, aracın sahibi için gerçek bir zarardır.
Değer kaybı, onarım bedelinden ayrı bir kalemdir. Sigorta şirketinin onarım masraflarını ödemesi, değer kaybını da ödediği anlamına gelmez. İki kalem aynı başvuruda istenebilir; ama ayrı ayrı değerlendirilir. Onarım bedeli ödendikten sonra değer kaybı için ayrıca başvuru yapmak da mümkündür.
Değer kaybı yalnız ağır kazalarda doğmaz. Kaporta ve boya işlemi gerektiren hasarlar da aracın satış değerini etkileyebilir. Zararın gerçekten oluşup oluşmadığı ve miktarı, aracın özelliklerine ve hasarın niteliğine göre bilirkişi tarafından belirlenir.
Değer Kaybı Kimden İstenir?
Değer kaybından, kazada kusuru bulunan aracın sürücüsü, işleteni ve trafik sigortacısı sorumludur. Sürücü, Türk Borçlar Kanunu'nun 49. maddesi uyarınca kusurlu fiilinden doğan zararı gidermekle yükümlüdür. İşleten ise Karayolları Trafik Kanunu'nun (KTK) 85. maddesine göre aracın işletilmesinden doğan zarardan sorumludur. Birden fazla sorumlu varsa TBK m.61 uyarınca müteselsil sorumluluk hükümleri uygulanır.
- Trafik sigortası (ZMSS): Kusurlu aracın zorunlu mali sorumluluk sigortacısı, poliçedeki araç başı maddi zarar teminatıyla sınırlı olarak öder. Uygulamada ilk başvuru buraya yapılır.
- Sürücü ve işleten: Teminatı aşan kısım ile sigortanın kapsamı dışında kalan kalemler bu kişilerden istenir.
- İhtiyari mali mesuliyet (İMM) sigortası: Karşı aracın böyle bir poliçesi varsa, trafik sigortası limitini aşan kısım poliçe şartları içinde bu sigortadan istenebilir.
Karşı aracın trafik sigortası yoksa durum değişir. Sigortacılık Kanunu'nun 14. maddesine göre Güvence Hesabı, sigortasız araçların neden olduğu bedensel zararları karşılar; sigorta şirketinin iflası gibi istisnalar dışında araçtaki maddi hasar ve değer kaybı bu kapsama girmez. Bu durumda talep doğrudan sürücü ve işletene yöneltilir. Ayrıntı için sigortasız araçla trafik kazası ve Güvence Hesabı sayfalarına bakabilirsiniz.
Kendi kasko poliçeniz değer kaybını karşılamak zorunda değildir; kapsam poliçe şartlarına bağlıdır. Değer kaybı talebi kural olarak karşı tarafın trafik sigortasına yöneltilir. Kasko onarımı ödediyse, kasko şirketinin karşı tarafa rücu etmesi sizin değer kaybı hakkınızı ortadan kaldırmaz.
Anayasa Mahkemesi Kararları Hesabı Nasıl Değiştirdi?
Değer kaybı hesabı, uzun süre Trafik Sigortası Genel Şartları'ndaki formüle göre yapıldı. Formül; aracın yaşına, kilometresine ve hasar gören parçalara göre katsayılar uyguluyordu. Bazı parçalar hesaba hiç girmiyor, belli bir kilometrenin üzerindeki araçlar için değer kaybı ödenmiyordu. Sonuçta ödenen tutar çoğu dosyada piyasadaki gerçek kayıptan düşük kalıyordu.
Anayasa Mahkemesi, 17.07.2020 tarihli ve E.2019/40, K.2020/40 sayılı kararıyla KTK m.90'daki "genel şartlar" atfını ve m.92'nin (i) bendini iptal etti. Karar 09.10.2020 tarihli Resmî Gazete'de yayımlandı. Yasa koyucu 2021'de 7327 sayılı Kanun'la KTK m.90'a, değer kaybı başta olmak üzere tazminatların genel şartlardaki usule göre hesaplanmasını öngören yeni hükümler ekledi. Anayasa Mahkemesi bu düzenlemeyi de 29.12.2022 tarihli ve E.2021/82, K.2022/167 sayılı kararıyla iptal etti; karar 14.02.2023 tarihli Resmî Gazete'de yayımlandı.
Bugün KTK m.90'a göre trafik sigortası kapsamındaki tazminatlarda, Kanun'da düzenlenmeyen konularda Türk Borçlar Kanunu'nun haksız fiil hükümleri uygulanır. Bunun pratik anlamı şudur: Değer kaybı, sigorta formülüne göre değil, aracın piyasadaki gerçek kaybına göre belirlenir.
Yargıtay'a Göre Değer Kaybı Nasıl Hesaplanır?
Yargıtay, değer kaybını aracın kaza öncesi hasarsız ikinci el piyasa rayiç değeri ile onarıldıktan sonraki ikinci el piyasa rayiç değeri arasındaki fark olarak kabul eder. Bu fark, aracın tüm özellikleri birlikte değerlendirilerek bulunur.
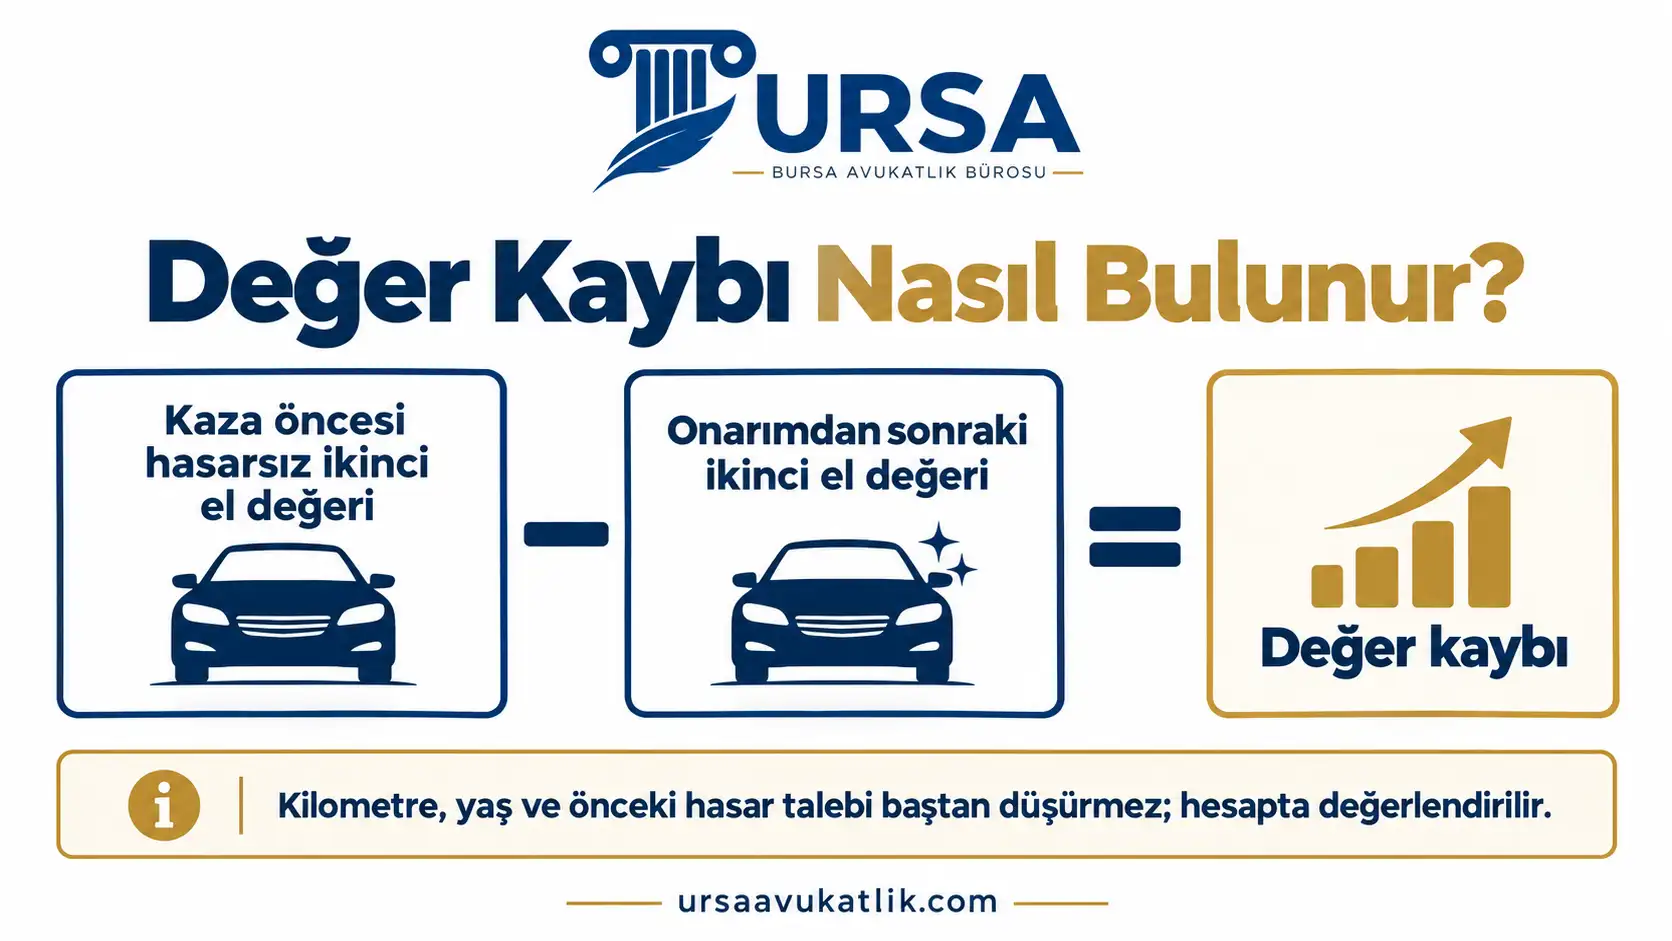
Yargıtay 4. Hukuk Dairesi'nin 14.12.2022 tarihli, E.2022/14527, K.2022/17059 sayılı kararı bu ölçütü açıkça sayar. Kararda, Anayasa Mahkemesi kararından önce gerçekleşen bir kazada sigortanın genel şartlara göre ödeme yapmış olması yeterli görülmedi. Bakiye değer kaybı talebinin incelenmesi için aracın modeli, markası, hasarı, yapılan onarım, kilometresi ve olay tarihindeki yaşı dikkate alınarak uzman makine mühendisinden denetime elverişli rapor alınması gerektiği belirtildi.
Kilometre ve Yaş Sınırı Hâlâ Geçerli mi?
Eski genel şartlardaki kilometre eşiği ve parça istisnaları, talebi kendiliğinden düşüren kurallar olarak uygulanmaz. Ancak kilometre ve yaş hesaptan tamamen çıkmış değildir. Bu bilgiler, aracın kaza öncesi değerini ve kazanın alıcı tercihine etkisini belirleyen unsurlar olarak bilirkişi raporunda yer alır. Yüksek kilometreli veya yaşlı bir araçta değer kaybı daha düşük çıkabilir; ama bu, talep hakkını baştan ortadan kaldırmaz.
Daha Önce Hasar Görmüş Araç
Aracın önceki hasar kaydı, değer kaybını otomatik olarak sıfırlamaz. Önceki hasar, aracın kaza öncesi değerini düşüren bir unsur olarak hesaba girer. Aynı bölgeden daha önce hasar alınmışsa yeni kazanın ek bir kayıp yaratıp yaratmadığı tartışılır. Bu tartışma, servis kayıtları ve hasar geçmişiyle birlikte bilirkişi tarafından değerlendirilir. Hasar kaydının satışa etkisi için ağır hasar kaydı sayfasına bakabilirsiniz.
Hangi Durumlarda Değer Kaybı Azalır veya İstenemez?
Değer kaybı her dosyada tam olarak ödenmez. KTK m.92 bazı talepleri trafik sigortası kapsamı dışında tutar. Ayrıca kusur oranı ve teminat limiti ödenecek tutarı doğrudan etkiler.
- Kendi kusurunuz: KTK m.92/g, hak sahibinin kendi kusuruna denk gelen talepleri kapsam dışında sayar. Kazada yüzde kaç kusurluysanız değer kaybı o oranda azalır. TBK m.52 de zarar görenin zararın doğmasındaki payına göre indirim imkânı tanır.
- Pert veya hurdaya ayrılan araç: KTK m.92/l, hasar sebebiyle trafikten çekilen veya hurdaya çıkarılan araçların değer kaybı taleplerini sigorta kapsamı dışında tutar. Bu araçlarda zarar, rayiç değer üzerinden ayrıca hesaplanır.
- Teminat limiti: Sigorta, poliçedeki araç başı maddi zarar limitine kadar öder. Onarım bedeli ve değer kaybı aynı limitten karşılanır. Limitin aşıldığı dosyalarda kalan kısım sürücü ve işletenden istenir. Güncel limitler için trafik sigortası teminat limitleri sayfasına bakabilirsiniz.
- Zararın ispatı: TBK m.50'ye göre zararı ispat yükü zarar görendedir. Çok küçük ve izsiz onarımlarda bilirkişi, kazanın piyasa değerine etkisi olmadığı sonucuna varabilir.
Kusur oranı tartışmalıysa değer kaybından önce o konunun netleşmesi gerekir. Kaza tespit tutanağındaki kusur değerlendirmesine itiraz için kaza tespit tutanağına itiraz, oranların nasıl belirlendiği için trafik kazası kusur oranı sayfalarına bakabilirsiniz.
Sigorta Şirketine Başvuru ve 15 Günlük Süre
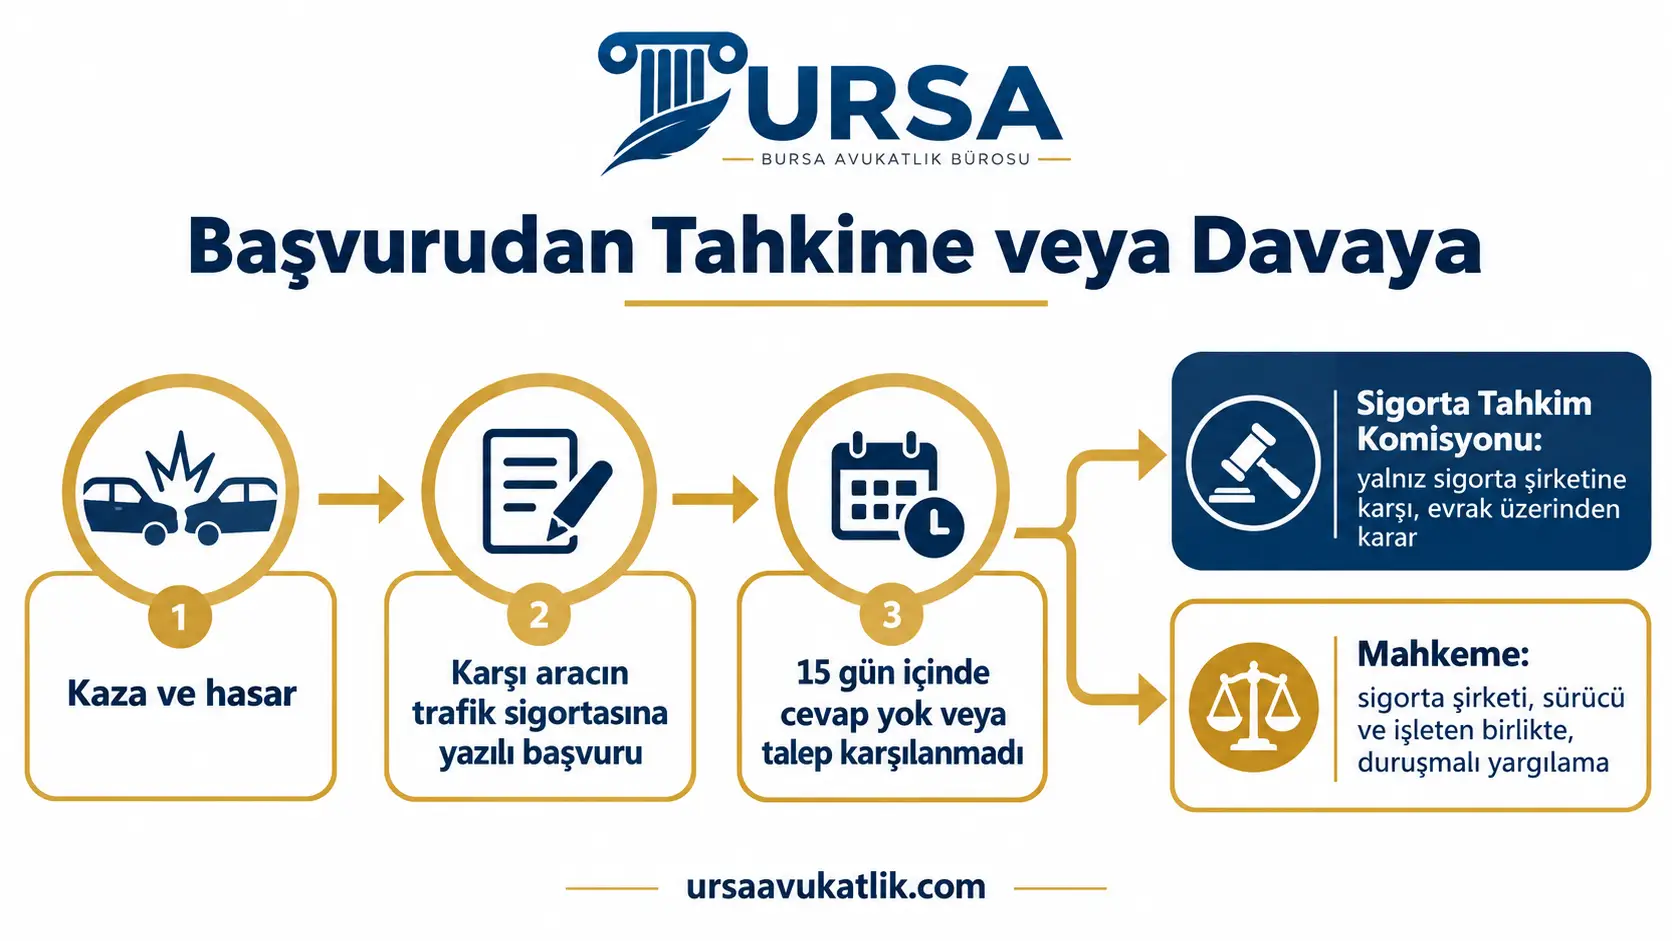
KTK m.97'ye göre zarar gören, dava yoluna gitmeden önce ilgili sigorta kuruluşuna yazılı başvuruda bulunmak zorundadır. Şirket başvuru tarihinden itibaren en geç 15 gün içinde yazılı cevap vermezse ya da verilen cevap talebi karşılamazsa, zarar gören dava açabilir veya tahkime başvurabilir. Bu başvuru yapılmadan açılan dava, usulden reddedilme riski taşır.
Başvuruda değer kaybının ayrıca talep edildiği açıkça yazılmalıdır. Onarım için açılan hasar dosyası, değer kaybı talebi yerine geçmez. Başvurunun tarihi ve içeriği ispat edilebilir olmalıdır; bu nedenle iadeli taahhütlü posta, noter veya şirketin yazılı kayıt veren başvuru kanalları tercih edilir.
KTK m.99, sigortacının genel şartlarda belirlenen belgelerin kendisine ulaştığı tarihten itibaren sekiz iş günü içinde ödeme yapmasını öngörür. Bu süre, sigortanın temerrüdü ve faizin başlangıcı tartışmalarında önem taşır. Başvuru sürecinin ayrıntısı için trafik kazalarında sigorta şirketine başvuru sayfasına bakabilirsiniz.
Eksper Raporu ve Hasar Dosyası
Sigorta şirketi hasarı kendi görevlendirdiği eksperle inceletir. Eksper raporu, onarım bedelinin ve çoğu zaman şirketin değer kaybı teklifinin dayanağıdır. Rapordaki parça listesi, işçilik kalemleri ve fotoğraflar sonraki aşamalarda da kullanılır.
Eksper raporu şirketin değerlendirmesidir; zarar göreni bağlamaz. Rapora katılmıyorsanız itirazınızı yazılı olarak bildirebilir, bağımsız bir eksperden rapor alabilirsiniz. Tahkim veya dava aşamasında ise belirleyici olan, hakem heyetinin ya da mahkemenin görevlendirdiği bilirkişinin raporudur.
Onarımın yetkili veya özel serviste yapılması, orijinal ya da eşdeğer parça kullanılması ve boya yapılan bölgeler değer kaybını etkileyebilir. Bu nedenle servis faturası ve onarım kayıtları saklanmalıdır. Eksper incelemesinin işleyişi için trafik kazası eksper raporu sayfasına bakabilirsiniz.
Sigorta Reddederse Tahkim mi, Dava mı?
Sigorta şirketi başvuruyu reddederse, cevap vermezse veya düşük ödeme yaparsa iki ana yol vardır: Sigorta Tahkim Komisyonu ve mahkeme. Komisyon, 5684 sayılı Sigortacılık Kanunu'nun 30. maddesiyle kurulmuştur. Zorunlu sigortalardan doğan uyuşmazlıklarda, şirket sisteme üye olmasa bile hak sahibi Komisyon'a başvurabilir.
| Konu | Sigorta Tahkim Komisyonu | Mahkeme |
|---|---|---|
| Kime karşı | Yalnız sigorta şirketi | Sigorta şirketi, sürücü ve işleten birlikte |
| Ön şart | Şirkete başvuru; talebin reddedildiğinin belgelenmesi veya on beş iş günü içinde yazılı cevap gelmemesi (5684 m.30/13) | Şirkete yazılı başvuru ve 15 günlük sürenin geçmesi (KTK m.97); trafik sigortacısına karşı davada arabuluculuk dava şartı değildir |
| İnceleme | Hakemler kendilerine verilen evrak üzerinden karar verir | Duruşmalı yargılama |
| Karar süresi | Hakemler görevlendirildikleri tarihten itibaren en geç dört ay içinde karar verir (5684 m.30/16) | Kanunda belirli bir süre yoktur |
| Üst inceleme | İtiraz Hakem Heyeti; kanundaki parasal sınıra göre Yargıtay temyizi | İstinaf (Bursa Bölge Adliye Mahkemesi) ve şartları varsa temyiz |
Komisyon yolu, yalnız sigortadan istenecek ve kusur durumu net olan dosyalarda elverişlidir; hakemler için kanunda bir karar süresi öngörülmüştür. Talep limiti aşıyorsa, sürücü ve işleten de sorumlu tutulacaksa ya da tanık dinletilmesi gereken bir kusur tartışması varsa mahkeme yolu daha elverişli olabilir. Uyuşmazlık mahkemeye taşınmışsa aynı konuda Komisyon'a başvuru yapılamaz (5684 m.30/14). İtiraz yolu açık olan hakem kararlarına, kararın bildiriminden itibaren on gün içinde itiraz edilir (5684 m.30/12). Komisyon sürecinin ayrıntısı için Sigorta Tahkim Komisyonu sayfasına bakabilirsiniz.
Arabuluculuk ve İcra Takibi Yolu
Sigorta şirketine karşı açılacak değer kaybı davası uygulamada ticari dava olarak görülür. TTK m.5/A konusu bir miktar para olan ticari davalarda arabuluculuğu dava şartı sayar; ancak Yargıtay, zorunlu trafik sigortası 2918 sayılı Kanunla düzenlendiğinden trafik sigortacısına karşı açılacak davaların bu şarta tabi olmadığını belirtmiştir (Yargıtay 4. Hukuk Dairesi, E. 2023/12689, K. 2024/4378, T. 08.05.2024). Karşı tarafın trafik sigortasına karşı değer kaybı davasında arabuluculuk bu nedenle isteğe bağlıdır. Yalnız sürücü veya işletene karşı açılan ve ticari nitelik taşımayan davada bu şart kural olarak aranmaz.
Arabuluculukta anlaşmaya varılırsa, anlaşılan konu için ayrıca dava açılamaz. Yargıtay 4. Hukuk Dairesi, 14.04.2025 tarihli, E.2023/11202, K.2025/5792 sayılı kararında, arabuluculukta anlaşılan bir trafik kazası alacağı için sonradan yapılan tahkim başvurusunun reddi gerektiğini belirtti. Bu nedenle anlaşma metni imzalanmadan önce tutarın gerçek zararı karşılayıp karşılamadığı kontrol edilmelidir.
Diğer bir yol, sigorta şirketi hakkında ilamsız icra takibi başlatmaktır. Ödeme emrine yedi gün içinde itiraz edilirse takip durur (İİK m.62). Bu durumda alacaklı, itirazın tebliğinden itibaren bir yıl içinde itirazın iptali davası açabilir (İİK m.67). Değer kaybı tutarı çoğu zaman bilirkişiyle belirlendiğinden, icra inkâr tazminatı talebi alacağın likit sayılmaması gerekçesiyle reddedilebilir. Takip yolunun ayrıntısı için trafik kazası icra takibi ve trafik kazalarında arabuluculuk sayfalarına bakabilirsiniz.
Bursa'da Değer Kaybı Davası Hangi Mahkemede Görülür?
Görevli mahkeme, kime dava açıldığına göre değişir. Sigorta şirketine karşı açılan davalarda uygulama asliye ticaret mahkemesi yönündedir. Yargıtay 4. Hukuk Dairesi, 08.07.2025 tarihli, E.2025/5636, K.2025/11567 sayılı bölge adliye mahkemeleri arasındaki uyuşmazlığı giderme kararında, zorunlu sorumluluk sigortasının TTK'da düzenlendiğini, bu nedenle trafik sigortacısının davalı olduğu davanın ticari dava olduğunu belirtti. Karar destekten yoksun kalma davasına ilişkindir; gerekçesi ise davanın trafik sigortacısına yöneltilmiş olmasına dayanır.
Sigorta şirketi davalı değilse ve dava yalnız tacir olmayan sürücü veya işletene açılıyorsa, görevli mahkeme kural olarak asliye hukuk mahkemesidir. Bursa'nın merkez ilçelerinde asliye ticaret mahkemeleri bulunur. TTK m.5/4'e göre asliye ticaret mahkemesi bulunmayan bir yargı çevresinde ticari davaya asliye hukuk mahkemesi bakar; ilçe adliyelerinde bu durumla sık karşılaşılır. Tüketici mahkemesi, tüketici işleminden doğan davalarda görevlidir; karşı tarafın trafik sigortacısıyla aranızda böyle bir sözleşme ilişkisi bulunmadığından değer kaybı davası kural olarak tüketici mahkemesinde görülmez.
Yetkili yer konusunda davacının birden fazla seçeneği vardır. KTK m.110'a göre dava, sigortacının şubesinin veya sigorta sözleşmesini yapan acentenin bulunduğu yerde ya da kazanın meydana geldiği yerde açılabilir. HMK m.16 ise haksız fiil davalarında zarar görenin yerleşim yeri mahkemesini de yetkili kılar. Kaza başka bir şehirde olsa bile Bursa'da oturan zarar gören, davayı Bursa'da açabilir.
| İlçe | Bağlı Olduğu Adliye |
|---|---|
| Osmangazi, Nilüfer, Yıldırım, Gürsu, Kestel | Bursa Adliyesi |
| Gemlik | Gemlik Adliyesi |
| İnegöl | İnegöl Adliyesi |
| Karacabey | Karacabey Adliyesi |
| Keles | Keles Adliyesi |
| Mudanya | Mudanya Adliyesi |
| Mustafakemalpaşa | Mustafakemalpaşa Adliyesi |
| Orhaneli, Büyükorhan | Orhaneli Adliyesi |
| Orhangazi | Orhangazi Adliyesi |
| İznik | İznik Adliyesi |
| Yenişehir | Yenişehir Adliyesi |
| Harmancık | Harmancık Adliyesi |
İlk derece mahkemesinin kararına karşı istinaf incelemesini Bursa Bölge Adliye Mahkemesi yapar. Görev ve yetki kurallarına uyulmaması, dosyanın görevsizlik veya yetkisizlik kararıyla başka mahkemeye gönderilmesine ve zaman kaybına yol açar.
İkame Araç Bedeli ve Diğer Araç Zararları
Araç serviste kaldığı sürece başka bir araç kiralamak veya ulaşım için ek masraf yapmak zorunda kalabilirsiniz. Bu zarar, uygulamada ikame araç bedeli veya araç mahrumiyeti zararı olarak anılır. Haksız fiil hükümlerine göre kusurlu sürücü ve işletenden istenebilir.
Trafik sigortası açısından durum farklıdır. KTK m.92/k, gelir kaybı, kâr kaybı, iş durması ve kira mahrumiyeti gibi dolaylı zararları zorunlu trafik sigortasının kapsamı dışında sayar. Yargıtay uygulamasında araç mahrumiyeti zararı trafik sigortacısından istenemeyen bir kalem olarak değerlendirilir. Bu nedenle ikame araç talebi çoğu dosyada sürücü ve işletene yöneltilir; karşı aracın ihtiyari mali mesuliyet poliçesi varsa poliçe şartları ayrıca incelenir.
Kazada araçta taşınan eşyaya gelen zararlar da KTK m.92/e uyarınca trafik sigortası dışında kalır. Bu tür kalemler için de muhatap sürücü ve işletendir. İkame araç talebinin ayrıntısı için ikame araç bedeli sayfasına bakabilirsiniz.
Değer Kaybında Zamanaşımı
KTK m.109'a göre motorlu araç kazalarından doğan maddi zarar talepleri, zarar görenin zararı ve tazminat yükümlüsünü öğrendiği tarihten itibaren iki yıl, her hâlde kaza gününden itibaren on yıl içinde zamanaşımına uğrar. Değer kaybı da bu kapsamdadır. Temkinli hesap, iki yıllık süreyi kaza tarihinden başlatmaktır.
Kaza aynı zamanda ceza kanunlarında daha uzun zamanaşımı öngörülen bir suç oluşturuyorsa, örneğin kazada bir kişi yaralanmışsa, bu uzun süre KTK m.109/2 uyarınca maddi tazminat talepleri için de uygulanır. Yalnız maddi hasarlı kazada ise genel iki ve on yıllık süreler geçerlidir.
Zamanaşımı tazminat yükümlüsüne karşı kesilirse sigortacıya karşı da kesilmiş olur; sigortacıya karşı kesilen zamanaşımı da yükümlü bakımından kesilmiş sayılır (KTK m.109/3). Kendi kasko şirketinize karşı ileri sürülecek talepler ise sigorta sözleşmesinden doğduğu için TTK m.1420'deki ayrı zamanaşımı kuralına tabidir.
Sigortanın Teklifini ve İbranameyi İmzalamadan Önce
Sigorta şirketi değer kaybı için bir tutar teklif edip ödeme öncesinde ibraname veya feragat içeren bir belge imzalatmak isteyebilir. Bu belgenin kapsamı dikkatle okunmalıdır. Yalnız ödenen tutar için makbuz niteliğinde olan belge ile tüm haklardan vazgeçildiğini gösteren belge farklı sonuçlar doğurur.
KTK m.111, Kanun'daki hukuki sorumluluğu kaldıran veya daraltan anlaşmaları geçersiz sayar. Tazminat miktarına ilişkin olup yetersiz veya fahiş olduğu açıkça belli olan anlaşmalar ise yapıldıkları tarihten itibaren iki yıl içinde iptal edilebilir. Bu hüküm bir güvencedir; ancak sonradan iptal davasıyla uğraşmak yerine, teklifin piyasa değerine göre karşılaştırılarak imzadan önce değerlendirilmesi daha sağlıklıdır.
Sigorta şirketi daha düşük bir tutar ödediyse, bakiye değer kaybı için yeniden talepte bulunmak mümkündür. Yargıtay 4. Hukuk Dairesi'nin yukarıda anılan 2022/14527 esas sayılı kararı, genel şartlara göre ödeme yapılmış bir dosyada bakiye talebin piyasa değeri üzerinden yeniden incelenmesini istemiştir.
Avukatla mı, Kendiniz mi Başvurmalısınız?
Sigortaya başvuru ve Komisyon başvurusu için avukat zorunlu değildir. Kusur durumu açık, hasar sınırlı ve şirketin teklifi makul görünüyorsa süreci kendiniz yürütebilirsiniz. Başvuru belgelerinin eksiksiz olması ve yazılı kayıt bırakılması bu durumda yeterli olabilir.
Avukatla çalışmanın fark yarattığı durumlar ise şunlardır:
- Kusur oranı tartışmalıysa veya tutanakta size kusur yüklenmişse.
- Sigortanın teklifi, aracın piyasa değerindeki kayıpla açıkça uyuşmuyorsa.
- Talep teminat limitini aşıyor ve sürücü ile işletene de dava açılması gerekiyorsa.
- İkame araç gibi sigorta kapsamı dışında kalan kalemler de isteniyorsa.
- Zamanaşımı süresi dolmak üzereyse veya şirket ibraname imzalatmak istiyorsa.
- Karşı araç sigortasız, yabancı plakalı veya başkasına aitse.
Avukat, vekâletname ile sigorta, Komisyon, arabulucu ve mahkeme nezdinde sizi temsil eder; duruşmalara katılmanız çoğu dosyada gerekmez. Bursa dışında yaşıyorsanız da dosyanız uzaktan takip edilebilir. Yabancı plakalı veya başkasına ait araçla yaşanan kazalar için yabancı plakalı araç kazası ve başkasına ait araçla trafik kazası sayfalarına bakabilirsiniz.
Değer Kaybı Başvurusu İçin Gerekli Belgeler
Başvurunun eksiksiz olması, hem sigorta aşamasını hızlandırır hem de sonraki tahkim veya dava aşamasında ispatı kolaylaştırır.
- Kaza tespit tutanağı veya kolluk tarafından düzenlenen tutanak.
- Araç ruhsatı ve sürücü belgesi.
- Karşı aracın plakası ve trafik sigortası poliçe bilgileri.
- Kaza yerinde ve onarım öncesinde çekilmiş hasar fotoğrafları.
- Eksper raporu ve sigorta şirketindeki hasar dosyası bilgileri.
- Servis faturası, parça listesi ve onarım kayıtları.
- Aracın kaza öncesi hasar geçmişini gösteren kayıtlar.
- Sigorta şirketiyle yapılan yazışmalar ve ödeme dekontları.
- Ödemenin yapılacağı banka hesabı bilgisi; avukatla çalışılıyorsa vekâletname.
Park hâlindeyken çarpılan araçlarda tutanak ve kamera kaydı ayrıca önem taşır. Bu durum için park hâlindeki araca çarpma sayfasına bakabilirsiniz. Tüm trafik kazası belgeleri için trafik kazası tazminat belgeleri sayfası da yol gösterir.
Bursa Araç Değer Kaybı Avukatı Ücretleri
Avukatlık ücreti, Avukatlık Asgari Ücret Tarifesi (AAÜT) gözetilerek dosyanın niteliğine göre belirlenir. Sigortaya başvuru, Komisyon başvurusu, arabuluculuk ve dava aşamaları farklı emek gerektirdiği için ücret her dosyada ayrı değerlendirilir.
Ücret ve kapsam, iş başlamadan önce yazılı sözleşmeyle kararlaştırılır. Dava sonunda karşı tarafa yüklenen vekâlet ücreti ise tarifeye göre ayrıca belirlenir ve sözleşmeyle kararlaştırılan ücretten bağımsızdır.
Araç Değer Kaybı Rehberlerimiz
- Araç değer kaybı, değer kaybı talebinin şartlarını ve kapsamını açıklar.
- Araç değer kaybı hesaplama, değer kaybının hangi verilerle hesaplandığını gösterir.
- İkame araç bedeli, araç serviste kaldığı süredeki zararın nasıl istendiğini ele alır.
- Trafik kazası eksper raporu, eksper incelemesini ve rapora itirazı açıklar.
- Trafik kazalarında sigorta şirketine başvuru, yazılı başvurunun nasıl yapılacağını anlatır.
- Sigorta Tahkim Komisyonu, tahkim başvurusunun aşamalarını ele alır.
- Maddi hasarlı trafik kazası tazminat davası, araç hasarı için açılan davayı açıklar.
- Trafik kazası icra takibi, sigortaya karşı takip yolunu ele alır.
- Bursa trafik kazası avukatı, kazadan doğan ceza, sigorta ve tazminat süreçlerini birlikte ele alır.
Değer kaybında sıra bellidir: önce karşı tarafın trafik sigortasına yazılı başvuru, ardından 15 günlük bekleme, sonuç alınamazsa tahkim ya da dava; arabuluculuk isteğe bağlıdır. Tutar, sigorta formülüne göre değil, aracın kaza öncesi ve onarım sonrası piyasa değeri arasındaki farka göre belirlenir. Süreler işlemeye devam ettiği için belgeleri erken toplamak ve imzalanacak her belgeyi önceden incelemek hak kaybını önler.
Bursa'da Araç Değer Kaybı Hakkında Sık Sorulan Sorular
Bursa'da araç değer kaybı davası hangi mahkemede açılır?
Dava sigorta şirketine açılıyorsa uygulamada asliye ticaret mahkemesi görevlidir; ilçe adliyesinde ticaret mahkemesi yoksa asliye hukuk mahkemesi bu sıfatla bakar. Yalnız sürücü veya işletene açılan davada kural olarak asliye hukuk mahkemesi görevlidir. Merkez ilçelerdeki kazalarda Bursa Adliyesi, diğer ilçelerde kendi adliyesi esas alınır; Bursa'da oturuyorsanız yerleşim yerinizde de dava açabilirsiniz.
Araç değer kaybı ne kadar sürede ödenir?
Sigorta şirketi yazılı başvuruya 15 gün içinde cevap vermek zorundadır; gerekli belgeler eksiksiz ulaştıktan sonra ödeme için kanunda sekiz iş günü öngörülür. Tahkime gidilirse hakemler görevlendirildikten itibaren en geç dört ay içinde karar verir. Mahkeme yolunda kanuni bir süre yoktur; süre bilirkişi incelemesine ve mahkemenin iş yüküne göre değişir.
Değer kaybı avukat ücreti ne kadar?
Ücret, Avukatlık Asgari Ücret Tarifesi gözetilerek dosyanın hangi aşamada olduğuna ve gerektirdiği işe göre belirlenir. Tutar ve kapsam, işe başlamadan önce yazılı sözleşmeyle kararlaştırılır. Davayı kaybeden tarafa yüklenen vekâlet ücreti bu sözleşmeden ayrıdır.
Değer kaybı için avukat tutmak zorunlu mu?
Hayır. Sigortaya ve Sigorta Tahkim Komisyonu'na kendiniz başvurabilirsiniz. Kusur oranı tartışmalıysa, teklif piyasa değerinin altındaysa veya sürücüye de dava açılacaksa hukuki destek almak hak kaybı riskini azaltır.
Sigorta değer kaybını reddederse ne yapmalıyım?
Ret yazısını veya cevapsız geçen süreyi belgeleyip Sigorta Tahkim Komisyonu'na başvurabilir ya da dava açabilirsiniz; trafik sigortacısına karşı davada arabuluculuk zorunlu değildir. Komisyon yalnız sigorta şirketine karşı talepleri inceler. Teminatı aşan veya sigorta kapsamı dışındaki kalemler için mahkemeye gitmek gerekir.
Değer kaybı başvurusunda zamanaşımı kaç yıl?
Maddi zarar talepleri, zararın ve sorumlunun öğrenilmesinden itibaren iki yıl, her hâlde kazadan itibaren on yıl içinde zamanaşımına uğrar. Kazada biri yaralanmışsa ve fiil suç oluşturuyorsa ceza zamanaşımı süresi uygulanabilir. Güvenli yol, iki yılı kaza tarihinden saymaktır.
Yüksek kilometreli araca değer kaybı ödenir mi?
Eski genel şartlardaki kilometre eşiği talebi tek başına düşürmez. Kilometre ve yaş, aracın piyasa değerini etkileyen unsurlar olarak bilirkişi hesabına girer. Bu yüzden yüksek kilometreli araçta tutar düşebilir, ama talep hakkı ortadan kalkmaz.
Daha önce hasar kaydı olan araçta değer kaybı alınır mı?
Önceki hasar kaydı talebi kendiliğinden ortadan kaldırmaz; aracın kaza öncesi değerini düşüren bir unsur olarak hesaba katılır. Aynı bölgeden önceki hasar varsa yeni kazanın ek kayıp yaratıp yaratmadığı bilirkişi tarafından değerlendirilir.
Kusurlu olduğum kazada değer kaybı isteyebilir miyim?
Karşı taraf da kusurluysa evet, ama yalnız onun kusur oranı kadar. Kendi kusurunuza denk gelen kısım trafik sigortasının kapsamı dışındadır. Tam kusurlu olduğunuz kazada karşı taraftan değer kaybı istenemez.
İkame araç bedelini trafik sigortası öder mi?
Kanun, kira mahrumiyeti gibi dolaylı zararları trafik sigortası kapsamı dışında sayar; Yargıtay uygulamasında araç mahrumiyeti zararı da bu sigortadan istenemez. Bu bedel kusurlu sürücü ve işletenden istenir. Karşı aracın ihtiyari mali mesuliyet poliçesi varsa şartları ayrıca incelenir.
Bu içerik genel bilgilendirme amaçlıdır ve hukuki danışmanlık yerine geçmez. Her uyuşmazlık kendi koşulları içinde değerlendirilir.